Гайд по ипотеке под 0,1%: как это работает и кому выгодно
Ипотека со сверхнизкими ставками — 0,1 или даже 0,01% — стала возможной благодаря сотрудничеству ряда застройщиков с банками. Чтобы привлечь покупателей, девелоперы субсидируют такие кредиты из собственного кармана, т. е. компенсируют банку разницу между рыночной и льготной ставками.
Это тот же самый принцип, который лежит в основе госпрограмм льготной ипотеки, только там недополученные доходы кредиторам выплачивает бюджет.
На такой шаг застройщики, разумеется, пошли не от хорошей жизни: толчком к этому стало падение их доходов из-за кризисов последних лет. Но активнее всего совместные программы развиваются именно сейчас, после весенних потрясений на рынке недвижимости и кульбитов ключевой ставки.
Не слишком изменило ситуацию и возвращение КС к январским значениям, ведь доходы в кризис упали не только у застройщиков, но и у значительной части простых россиян. Теперь многие люди не могут или не решаются совершить крупную покупку. Поэтому застройщики продолжают мотивировать потенциальных клиентов рекордно низкими ставками.
Где искать ипотеку со сниженной ставкой
Оптимальный вариант — уточнять напрямую у застройщиков. Как правило, компании предоставляют ипотеку под 0,1% по договоренности с конкретными банками — их список можно найти на сайте проекта или запросить у менеджеров застройщика.
Если четкого понимания, какую недвижимость хочется приобрести, у вас нет, можно пойти от обратного и сначала обратиться в банк.
Единственный нюанс — не все банки пишут о дешевой ипотеке на своих сайтах, поэтому, если вы не нашли информацию в свободном доступе, стоит обратиться за консультацией к менеджеру.
Арифметика низких процентов: в чем подвох
Конечно, совместные программы застройщиков и банков не такие идеальные, какими кажутся на первый взгляд. В них есть ряд нюансов, которые обязательно нужно иметь в виду перед принятием решения.
Нюанс № 1: ниже ставка — выше цена
Дешевая ипотека повышает стоимость недвижимости. Расходы, которые застройщик несет, компенсируя банку недополученную прибыль, так или иначе включаются в чек сделки.
Как именно? Есть несколько вариантов:
1. Долговое бремя застройщика полностью закладывается в стоимость квартиры. Льготной такую ипотеку назвать сложно, поскольку заемщик сам оплачивает снижение ставки.
2. Если клиент хочет оформить ипотеку со сниженной ставкой, цена квартиры растет на определенный процент, разный у всех застройщиков (от 10 до 25%).
Иногда девелоперы действуют наоборот: повышают стоимость всех квартир в проекте и дают скидки тем, кто покупает за наличные. Чаще всего эта скидка меньше наценки, поэтому идти к таким застройщикам с кешем не выгодно.
Чтобы не переплатить, спросите у менеджера о цене квартиры с привлечением ипотеки под 0,1%. Если она окажется выше «наличной», покупка объекта за живые деньги имеет смысл.
3. Пониженная ставка действует не весь срок кредита, а только первые один–два года, после чего проценты растут и далее заемщик сам платит за себя. Этот вариант может быть выгоден тем, кто планирует досрочное погашение кредита. Например, за счет продажи своей старой квартиры.
Неоспоримый плюс «суперльготной» ипотеки для покупателей квартир — существенное снижение ежемесячного платежа. По данным Циан.Аналитики, заем под 0,1% позволит платить на 10% меньше, чем при ипотеке под 1,99%, и на 34% меньше, чем при ипотеке под 4,99% годовых. А по сравнению с платежами в рамках субсидируемых госпрограмм разница и вовсе составляет 40%.
Так, один из ведущих игроков московского рынка жилья — девелопер «ПИК» — в июне применял следующие наценки:
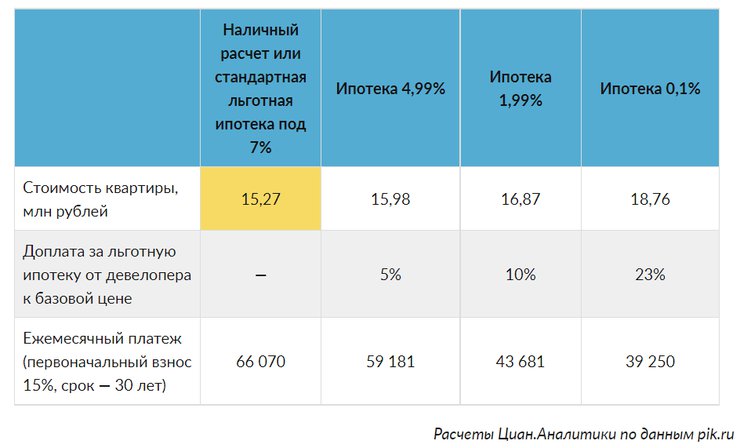
Выгодно отличается от простой льготной (и тем более стандартной рыночной) ипотеки и переплата по процентам за такой кредит. Из-за невысокой ставки она получается минимальной и часто не превышает 150 тыс. рублей за 30 лет.
В то же время очевидно, что как минимум часть «ипотечного праздника» заемщик оплачивает себе сам. Супернизкие ставки достаются застройщикам не просто так: за них банки могут потребовать от 15 до 40% прибыли от проекта. И если первая цифра для успешных девелоперов вполне приемлема, то вторая существенно повышает наценки на жилье.
Так брать или не брать субсидированную застройщиком ипотеку? Однозначного ответа нет.
Из-за большого количества переменных, которые влияют на стоимость квартиры и/или ежемесячный платеж, выгоду от нее нужно оценивать в каждом конкретном случае. Поэтому перед подписанием ипотечного договора обязательно просчитайте его «экономику» с калькулятором в руках. И лучше не ограничивайтесь одним застройщиком или банком: возможно, другие компании смогут предоставить более выгодные условия.
Алексей Попов, руководитель Циан.Аналитики
Нюанс № 2: ограниченный выбор жилья
Еще один нюанс, о котором застройщики не всегда говорят открыто, — избирательность действия совместных ипотечных программ. В основном они работают в тех проектах девелоперов, которые не пользуются ажиотажным спросом у покупателей. Причиной тому может быть неудобство локации, класс жилья и многое другое.
Покупая такую квартиру только из-за выгодных ипотечных условий, помните, что в цене она, скорее всего, будет расти не так сильно, как более привлекательные ЖК, где «пониженной» ипотеки нет. Это может быть критично, если в будущем вы собираетесь перепродать жилье.
Ну и более очевидный факт: ипотека под 0,1% распространяется только на новостройки. Рынок вторичной недвижимости из выборки придется исключить.
Новостройка — это не обязательно дом на этапе строительства. Некоторые компании предлагают ипотеку и на недавно сданные проекты.
Нюанс № 3: наличие финансового потолка
Базой для ипотеки под 0,1% может стать любая льготная госпрограмма (а иногда и рыночная ипотека), поэтому требования, которые разные банки предъявляют к претендентам, нередко отличаются друг от друга.
Но чаще всего по условиям такие программы похожи на субсидируемую государством ипотеку под 7%:
- сумма кредита: до 12 млн рублей в Москве, МО, Петербурге и ЛО, до 6 млн в других регионах;
- первоначальный взнос — от 15%;
- максимальный срок кредитования — 30 лет;
- ставка не меняется весь период;
- в качестве первоначального взноса может быть использован материнский капитал.
С учетом наценок на жилье фактический лимит по ипотеке под 0,1%, скорее всего, будет ниже 6/12 млн — часть суммы съест выросшая стоимость квартиры.
Для IT-специалистов за основу могут взять их «профессиональную» госпрограмму, ценовые потолки по которой заметно выше: до 18 млн рублей в регионах с населением более миллиона человек, и до 9 млн в остальных регионах.
Льготная ипотека для айтишников действует до конца 2024 года. При этом сроки субсидирования ставки у разных застройщиков отличаются. Поэтому некоторые банки предлагают такую услугу только до 31 декабря 2022 года.
Коротко о главном
Итак, субсидируемая застройщиками ипотека под 0,1% — не универсальный счастливый билет для заемщика, а финансовый продукт со множеством тонкостей, которые напрямую влияют на выгоду получателя кредита.
Но в целом можно сказать, что, если у вас есть только первоначальный взнос и вы не планируете досрочно погасить жилищный заем, вам стоит присмотреться к программам со сниженной ставкой. Если же денег у вас больше и есть планы досрочного погашения, выгоднее исходить в расчетах из цены квартиры.
Ипотека под 1%: как оформить и в чем подвох?
В 2022 году банки и застройщики стали активно предлагать ипотеку со сказочно низкими ставками: сначала под 0,01%, а потом и за 1 рубль в месяц. Однако в октябре Центробанк выступил против подобных программ. Разбираемся, стоит ли доверять заманчивым предложениям и на какие нюансы обратить внимание.
Поделиться
Как это работает
Ипотеку со сверхнизкими ставками субсидируют застройщики. Они договариваются с банками-партнерами, чтобы те выдавали кредиты на покупку жилья в их домах. Низкие или даже почти нулевые ставки распространяются и на обычные кредиты, и на льготные, с господдержкой. Деньги для субсидирования девелоперы берут из собственных накоплений или в кредит. Чтобы компенсировать свои затраты, они, как правило, закладывают эти скидки в цены квартир.
В случае с ипотекой за 1 рубль банк выдает кредит на строящееся жилье в два этапа:
- 100–5000 рублей с ежемесячным платежом в 1 рубль — до тех пор, пока до сдачи объекта не останется два месяца.
- Остаток кредита, который вы погашаете на обычных условиях: как правило, это те же 5-7% годовых, что и для обычных кредитов.
То есть льготные условия действуют не на весь срок кредита, а только пока строится жилье.
С ипотекой под 0,01-1% дела обстоят немного иначе. Здесь вы получаете низкую ставку на весь срок или только его часть, а разницу с обычной ставкой банку компенсирует застройщик.
Похожие схемы действуют с 2016 года: тогда при обычной ставке в 10-11% ипотеку от застройщика можно было получить под 6-8%. Но потом появились программы с господдержкой, а сами ставки начали снижаться вслед за ключевой ставкой ЦБ. Сейчас ставки выросли, льготные программы подходят далеко не всем, и ипотека от застройщика стала вновь актуальной. При этом доходы населения падают и вместе с высокими ставками замедляют спрос на покупку жилья — а следом и цены на недвижимость. В таких условиях девелоперы предлагают минимальные ставки, чтобы подстегнуть спрос: ведь до 90% покупателей новостроек — ипотечные заемщики. Однако, чтобы покрыть свои расходы на субсидирование ставки, застройщик может увеличить стоимость квартиры или брать дополнительную комиссию за оформление.
Ипотеку с низкими ставками от застройщика не стоит путать с льготной ипотекой, которую субсидирует государство. В случае с госипотекой ставка для некоторых программ может составлять 1-3% (такие программы действуют для жителей сел и Дальнего Востока, молодых семей с детьми, IT-специалистов, бюджетников, военных и ветеранов). Для каждой категории действуют свои обязательные условия и лимиты.
Какие условия действуют для ипотеки под 0,1-1% или 1 рубль?
- Первоначальный взнос — 15-20%.
- Понизить ставку до минимальной можно и в рамках обычной или льготной ипотеки с господдержкой.
Для ипотеки со ставкой 1 рубль:
- Лимит — 6 млн рублей в регионах и 12 млн рублей в Москве и Санкт-Петербурге. Срок — до 20 лет.
- Ипотеку выдают только на покупку нового или строящегося жилья от конкретного застройщика. При этом на этапе строительства заемщик платит символическую сумму в 1 рубль, а после сдачи объекта — гасит кредит досрочно или выплачивает дальше, но уже с обычной ставкой.
Как оформить
Чтобы оформить ипотеку, нужно выбрать застройщика и объект, а затем обратиться в банк, где действует партнерская программа. Иногда застройщики сами берут на себя подачу заявки и оформление. Среди застройщиков, которые предлагают такие программы, — А101, ПСК, «Аквилон», «Основа», «Самолет», «Страна Девелопмент».
Ипотека от застройщика доступна гражданам РФ в возрасте от 18 до 75 лет, со стажем работы на последнем месте от трех месяцев. Стандартный пакет документов включает паспорт, справку о доходах, сведения о работе и составе семьи. Банк вправе запросить любые дополнительные справки и подтверждения.
В чем главные плюсы
Ипотека за 1 рубль или под 0,01-1% удобна, если вы:
- Снимаете жилье и не можете платить и ипотеку, и аренду одновременно;
- Еще не продали старую квартиру и у вас недостаточно денег, чтобы заплатить первоначальный взнос, а потом еще и ежемесячные платежи;
- Не укладываетесь в бюджет на ремонт, покупку мебели и техники в новую квартиру;
- Планируете погасить кредит досрочно, сэкономив на процентах;
- Собираетесь сдавать квартиру в аренду и уже за счет будущих платежей погашать кредит или продать после сдачи;
- Хотите зафиксировать выгодную цену и условия, опасаясь, что потом ситуация ухудшится.
Однако стоит понимать и риски таких предложений.
В чем может быть подвох?
Для клиента риски могут быть следующими:
- Выбор квартир гораздо меньше: как правило, придется выбирать из нескольких объектов у конкретного застройщика, причем из числа тех, которые плохо продаются по обычным ставкам.
- Первоначальный взнос больше: 15-20 вместо 10%.
- Льготная ставка часто действует не весь период, а только в течение ограниченного срока. Потом вы будете платить примерно так же, как и при обычной ипотеке или даже больше.
- Как правило, субсидия «зашита» в цену квартиры или комиссию (особенно в случае с ипотекой под 0,01-1%), и на выходе вы переплатите до 20-30% по сравнению с обычной ценой. И это не считая переплаты по процентам, которые действуют после окончания льготного периода.
- Сложнее перестроить свой бюджет, когда платежи становятся больше после сдачи объекта — а значит, не все смогут платить вовремя.
Застройщики, в свою очередь, получают меньше денег на эскроу-счета, средства с которых доступны им после сдачи объекта. Это значит, что им сложнее покрыть издержки на строительство.
Но есть и глобальные риски, о которых, в частности, предупреждал ЦБ. Из-за повышенного спроса на сверхдешевую ипотеку рынку жилья грозит очередной «пузырь». Сначала цены стремительно растут вслед за спросом. Но потом, когда льготные программы больше недоступны или доходы населения резко падают, недвижимость перестают покупать. В итоге жилье дешевеет и владельцы теряют деньги при его продаже, а застройщики становятся банкротами, так как не могут расплатиться с подрядчиками за строящееся жилье. Все это может спровоцировать глубокий кризис во всех сферах экономики.
Льготную ипотеку от застройщиков хотят запретить. Что будет с супернизкими ставками
Центробанк России обвинил банки и застройщиков в манипуляциях и использовании рискованных схем оформления ипотеки. Одной из таких схем регулятор называет программу «льготная ипотека от застройщика» и грозится, что если эта практика не прекратится, то будет поднят вопрос о прямом запрете программ на законодательном уровне. Мы изучили документы, чтобы разобраться, чем не угодили Центробанку «слишком низкие» ставки и чем может обернуться полный запрет программы.
Что не так с «льготной ипотекой от застройщика»?
Центробанк пишет, что летом 2022 года стали появляться «комбинированные» программы, в которых ипотека с господдержкой сочеталась с так называемой субсидией от застройщика. Это позволило банкам выдавать кредиты по экстремально низким ставкам — до 0,01%. ЦБ РФ опросил крупнейшие банки и обнаружил, что в июне прошлого года по этим программам было заключено две трети ипотечных договоров на покупку строящегося жилья.
Однако сами эти экстремально низкие ставки на самом деле иллюзия — банки и застройщики придумали, как договориться, чтобы не потерять в деньгах: стоимость квартиры для покупателя завышается, а застройщик потом платит из этих денег банку комиссию для компенсации его выпадающих доходов. По данным регулятора, покупателю назначают цену на выше, чем если бы он покупал квартиру за наличные. То есть основная нагрузка всё равно ложится на клиента.
Банк тем временем зарабатывает, реинвестируя полученную комиссию, и еще получает субсидию от государства за счет использования программ «Льготная ипотека» и «Семейная ипотека».
Это не единственная проблема — Центробанк пишет, что сами по себе льготные ипотечные программы подогрели цены на первичном рынке, а в совокупности с рискованными маркетинговыми акциями застройщиков и банков привели к тому, что разрыв между ценами на жилье на первичном и вторичном рынках вырос с 9% в 2019 году до 40% в начале 2023 года.
И сколько мы переплачиваем?
По оценкам Центробанка, при равном ожидаемом сроке погашения банк получает примерно столько же, сколько получил бы в классической ипотеке, — клиент ничего не выигрывает.
— Для заемщика «льготная ипотека от застройщика» становится выгодной, если он не спешит погашать ее досрочно, а рыночные цены на недвижимость растут. Если заемщиком принято решение о погашении кредита в первые три года, его расходы будут значительно выше расходов по [государственной] льготной ипотеке, так как сумма кредита завышена в результате наценки на стоимость квартиры, — пишет регулятор.
Раз погашать ипотеку досрочно больше не выгодно — это, считает ЦБ, приведет к тому, что средний срок погашения по ней будет ближе к контрактному ( лет). А это в свою очередь увеличит риски для других участников схемы — банка и застройщика.
Что предлагает Центробанк?
Банк России уже предпринял меры, чтобы ограничить рискованные практики, — ввел повышенное резервирование ипотечных кредитов, если их полная стоимость ниже рынка (это должно ослабить любовь банков к такой схеме), и еще ряд внутренних мер, которые должны принимать банки для стабильности при низких ставках или небольшой сумме первоначального взноса. Но при этом Центробанк готов совсем запретить придуманную банками и застройщиками схему.
— Если уже введенные меры не приведут к значимому сокращению рискованных практик кредитования, то Банк России поднимет вопрос о целесообразности внесения изменений в законодательство, которые предполагают их прямой запрет, — сообщается в обзоре финансовой стабильности.
А почему до сих пор не запретили?
Застройщики, да и банки, свои схемы придумали тоже не от хорошей жизни (как ни хотелось бы их в этом обвинить) — спрос на недвижимость упал. Цены на жилье на первичном рынке растут несоразмерно доходам населения, продажи падают. Сокращение продаж на первичном рынке жилья опасно для финансовой устойчивости застройщиков, пишет Центробанк. Проще говоря, застройщики могут обанкротиться, а чтобы избежать этого — будут экономить.
— Я думаю, что это вполне вероятно, — говорит заместитель председателя комитета Госдумы по строительству и ЖКХ Светлана Разворотнева. — Сейчас очень высокие риски при покупке жилья в новостройках, потому что попытки уменьшить цену зачастую негативно влияют на качество, особенно в экономсегменте. И я думаю, что для некоторых строек сейчас есть риски, что обязательства не будут выполнены, и у нас появятся новые обманутые дольщики.
У банков тоже свои риски — доля проектного финансирования строительства жилья увеличилась и кредитные организации продолжают давать деньги застройщикам, чтобы те достроились в срок, продали квартиры и вернули банку деньги. Получается некий замкнутый круг.
— Конечно, сейчас идет серьезная борьба между Центробанком и строительным лобби. Не секрет, что меры, которые Центробанк принял, были продиктованы заботой не столько о покупателях, сколько о банках, которые получат залог по завышенным ценам и потом не смогут реализовать его на вторичном рынке, — говорит Разворотнева. — Естественно, в моменте ограничения и запреты Центробанка повлияют на рост продаж. Я вижу только один способ каким-то образом справиться с этой ситуацией — добиться того, чтобы застройщики уменьшали стоимость квадратного метра, потому что как минимум в крупных городах прибыль у них достаточно приличная.
По словам депутата, застройщикам власти тоже идут навстречу — сократили административные процедуры, помогают с инфраструктурой, расширяют программы, Минстрой старается, чтобы стоимость строительных материалов не увеличивалась. Правда, по данным Единого ресурса застройщиков, цены на стройматериалы в 2021 и 2022 годах росли довольно активно — выше общей инфляции. В этом году аналитики ЕРЗ не прогнозируют сильного роста цен на стройматериалы. Однако, пишет отраслевой журнал строителей «Вестник», есть другой фактор, из-за которого продолжает расти себестоимость строительства. И связан он снова с падением спроса на жилье: счета эскроу теперь наполняются не так быстро, а средняя ставка проектного финансирования растет.
Ипотека под 0,1% годовых оказалась с большим подвохом: покупатели разоряются
В России, а особенно в Москве и в Санкт-Петербурге, застройщики повадились предлагать ипотечникам ставку от 0,01% до 0,1% годовых. На первый взгляд — фактически как в Европе, даже круче. Берем квартиру стоимостью 10 миллионов на 20 лет — переплачиваем вроде бы лишь от 20 до 200 тысяч. Потенциальные покупатели последовали за выгодной рекомендацией, как дети за гаммельнским крысоловом. В чем подвох предложения, выяснил «МК».
Фото: Алексей Меринов
С появлением на рынке ипотеки с низкими ставками, компенсируемыми подорожанием квартир, для многих клиентов стало психологически тяжело все тщательно рассчитать. Приходится полагаться на те выкладки, которые делают за клиента — застройщик, банк или консультант. Именно так, фактически «с закрытыми глазами», приобрел квартиру в Новой Москве по ставке 0,01% Николай Игнатьев, PR-специалист, получивший гуманитарное образование в УрФУ.
— Мне нужна была квартира, я понимал, что ипотека — это в любом случае больше, чем на десять лет, а на такой срок невозможно загадывать, — делится Николай. — Значит, имеет значение только первоначальный взнос, процентная ставка и ежемесячный платеж. Нашел условия, где не только первый взнос всего 10%, но и в первые два года платежи символические — меньше 50 тысяч рублей в месяц. И долго не думал: приобрел «однушку» номинальной ценой в 9 миллионов рублей, с подорожанием получилось почти 11 миллионов.
— Если выбранная клиентом квартира не входит в перечень просубсидированных, ему практически всегда предлагают увеличение изначальной стоимости квартиры, — подтверждает коммерческий директор группы компаний «Страна Девелопмент» Александр Гуторов.
Это увеличение может составить в отдельных случаях и 30%, и 50%. А просчитать конечную сумму выплат достаточно сложно даже человеку с экономическим образованием. Говорить же о выгоде с нынешними завышенными ценами на жилье не приходится.
Так, другая наша героиня, жительница Санкт-Петербурга Елена Поликарпова рассказала, что ей предложили фактически беспроцентный кредит (0,01%), но с условием увеличения стоимости новостройки аж в полтора раза — с 8 до 12 миллионов рублей. У женщины с мужем уже было собственное жилье в старом фонде, однако больше чем за 6 миллионов его никто не брал. Ввязываться в кредит на 6 миллионов супругам очень не хотелось.
— Когда мы пришли в банк, нам объяснили, что государство софинансирует ипотеку только на первичном рынке, дополнительное снижение ставки может обеспечить застройщик — компания с миллиардными оборотами — из собственных средств, которые у него пусть и не на эти цели, но все же есть, — рассказывает Елена.
— Надо понимать, как формируется ставка на рынке вторичном, — комментирует управляющий партнер Dombook, председатель совета директоров «БЕСТ-Новострой» Ирина Доброхотова. — Господдержки нет, банк может выдать кредит по ставке не ниже ключевой ставки Центробанка, максимум за свой счет может сбросить 1 процентный пункт ради увеличения объёмов выдачи. Собственник вторичного жилья, будь он даже мультимиллионером, не сможет из собственных средств компенсировать банку недополученные проценты, чтобы тот выдал ипотеку покупателю по сниженной ставке. В итоге на «вторичке» не остается никаких средств сделать ипотеку доступнее.
Поликарповы решили остаться в старом жилье — в отличие от снимающего квартиру в столице Николая, платежи которого после истечения первых двух лет должны были увеличиться приблизительно до 55-57 тысяч рублей в месяц, всего же ипотека рассчитана на 20 лет. «Если бы у меня было стабильное материальное положение, не стала бы проблемой и оплата в 70-80 тысяч. Ну а в случае катаклизмов вроде как вообще ничего не понятно, не нужно на это закладываться — так я думал в тот момент», — признается собеседник «МК».
— За год средняя цена квадратного метра на рынке жилья Москвы выросла на 17,2%, на рынке апартаментов – на 13,3%. Это, безусловно, много, однако в 2-2,5 раза меньше, чем в 2021 году, когда на фоне снижения ставок вырос потребительский спрос, — говорит управляющий директор «БОН ТОН» Валерия Цветкова. — После роста цен в 2021 году произошел перегрев, когда спрос уже не успевал за ростом цен. Вот и получается, что застройщики для поддержания спроса субсидируют ипотечные ставки за счет повышения цены.
Пиарщик Николай до покупки жилья не подсчитывал, что выгоднее — снимать или взять квартиру в ипотеку, — просто потому что посчитать вариант со съемом хоть на сколько-то лет вперед совершенно невозможно. «Плюс я все-таки человек с Урала, у нас как-то не любят всю жизнь снимать, и я считаю, между прочим, правильным. что жилье должно быть свое, иначе чего ты стоишь в жизни?» — откровенничает собеседник.
«Правильность» Николая и сгубила. Казалось бы, низкую ипотечную ставку предлагают не абы кому, ведь банк должен быть уверен в платежеспособности клиента. Но, по словам Николая, особенных требований к заемщику девелопер и банк (он работает по совместной программе с застройщиком) не предъявляли: достаточно было иметь постоянное трудоустройство в Москве. Рассмотрение заявки длилось три дня. По словам менеджера по продажам, шансы на одобрение были стопроцентными.
Заявку Николая действительно одобрили, и он стал владельцем пока еще не существующего жилья, которое, по планам, должно быть сдано через два года. Однако в скором времени Николай понял, что ввязался в дурную историю. С основной работы его уволили по сокращению штатов, заработков на стороне хватало разве что на еду, однако теперь платить надо было не только за аренду, но и за ипотеку.
— Для застройщика 1% снижения ипотечного кредита обходится примерно в 3% цены квартиры, если ипотека субсидируется на длительный срок, от 15 лет, — комментирует руководитель блока аналитики ООО «ПроГород» Максим Тутуков. — И, конечно, лучше покупать квартиру в том регионе, где вы планируете жить, учиться и работать.
Николай Игнатьев замахнулся, однако, на столицу.
— Попал так попал. Как говорится, это только купить легко, — сетует недавний студент уральского университета. — Продать квартиру за первоначальную стоимость невозможно. Риелтор, с которым я контактирую, утверждает, что мне придется потерять не меньше двух миллионов рублей — да и то, мол, искать покупателя придется не один месяц. Или же, есть у него такое предложение, минусуй три «ляма» — такое жилье купят быстро. Я подозреваю, что сам риелтор и купит. Нет уж, принципиально не буду продавать, сейчас нахожусь в активном поиске работы.
На самом деле приобретение жилья при существующих ценах загоняет в кабалу не только с ипотечным кредитом в символические 0,01%, но даже просто в рассрочку (беспроцентную) на 20-30 лет. Иногда складывается ощущение, что над людьми издеваются, как над аквариумными рыбками, которых в любой момент может сожрать кот. Необязательно жирный.