Лучшие брокеры для открытия ИИС.
Какую реальную доходность можно получить с помощью ИИС?

Для правильного выбора брокера необходимо оценить следующие параметры:
- Надёжность (не обанкротится ли брокер или не отзовёт ли у него лицензию Центральный банк)
- Размер комиссий (какие тарифы и сколько вы будете платить ему комиссий)
- Поддержка пользователей (на сколько качественно работает консультационная и техническая поддержка у брокера)
- Личный кабинет для управления счётом (как быстро и удобно заводить и выводить средства и получать отчётность)
- Программное обеспечение для торговли (на сколько удобный и практичный торговый терминал и приложение брокера)
Мы отобрали для вас брокеров, которые полностью соответствуют самым высоким оценкам по всем пунктам. Все брокеры обладают лицензией Центрального Банка России. Однако, нужно уточнить, что важно для открытия Индивидуального Инвестиционного Счета?
На что смотреть перед открытием ИИС
- Возможность вывода дивидендов и купонов с ИИС
- Возможность покупки зарубежных акций на ИИС
- Размер минимальной ежемесячной комиссии
- Дополнительные бонусы от брокера (процентный доход на остаток средств, выгодные условия доверительного управления, сервисы налогового консультирования подготовки документов для ФНС и т.п.)
Все эти параметры мы сравниваем в таблице ниже. Вы можете сразу перейти на сайт брокера, либо подробно изучить характеристики.
Рейтинг брокеров для ИИС
Рейтинг Московской Биржи по счетам ИИС
Статистика Московской Биржи, ТОП 10 брокеров. Данные: декабрь 2021
Данный рейтинг показывает, сколько счетов ИИС открыто у брокера и какой оборот делают клиенты на этих счетах.
Количество счетов ИИС
Объем операций на ИИС
Таблица сравнения брокеров
Для кого подходит?
Лидер по числу активных трейдеров на Срочном рынке и крупнейший по оборотам на ИИС. Более 130000 счетов. Доля оборота Мосбиржи: 27% — Срочный рынок, 15% — Валютный, 12% — Фондовый.
Есть вывод дивидендов и купонов на расчётный счёт
На Бирже СПб 0,0354% от оборота
но не менее 1$ за поручение
Маржинальная торговля с выгодными ставками
Для кого подходит?
Крупнейший брокер по оборотам на Мосбирже. Около 120000 открытых ИИС.
Есть вывод дивидендов и купонов на расчётный счёт
Онлайн консалтинг по сдаче налоговой декларации для получения вычета по ИИС
Гибкие ставки Маржинального кредита
Брокер «Открытие Инвестиции» объявил о старте процесса объединения с брокером «ВТБ Мои Инвестиции».
Всем клиентам предложено перейти на обслуживание к брокеру ВТБ Мои Инвестиции.
Клиент может отказаться от перехода к ВТБ. В этом случае клиенту рекомендовано самостоятельно ликвидировать позиции, перевести ценные бумаги к другому брокеру.
Перейти в ВТБ или выбрать другого брокера — пока есть время подумать.
Для трейдеров, алготрейдеров, кто торгует опционами мы рекомендуем рассмотреть двух небанковских брокеров:
Для кого подходит?
Крупнейший инвестбанк России. Самые большие обороты по ИИС. Более 350000 счетов.
Есть вывод дивидендов и купонов на расчётный счёт
Для кого подходит?
Абсолютный лидер по числу активных клиентов на Московской бирже. Более 320000 открытых ИИС.
Для кого подходит?
Абсолютный лидер по числу ИИС. Более миллиона открытых ИИС.
Выводы
Лучшие брокеры для открытия счёта ИИС являются
-
— начисляет процентный остаток на свободные средства — ведет онлайн консалтинг по налоговому вычетам — выбор сервисов доверительного управления ИИС
Эти брокеры дают возможность выводить купоны и дивиденты с ИИС на банковский счёт, позволяют покупать на счёт ИИС иностранные ценные бумаги, берут минимальные комиссии за сделки и хранение средств на ИИС.
Дополнительными бонусами являются : процентный остаток на свободные средства от брокера, онлайн консалтинг по процессу налогового вычета и разноплановые сервисы передачи средств ИИС в доверительное управление.
Другие брокеры также подходят для открытия ИИС. Мы рекомендуем использовать либо ТОП-брокеров, которые предоставляют наибольшее количество услуг и сервисов или наиболее удобного для вас брокера.
Может быть полезно
Лайфхак для ИИС типа А
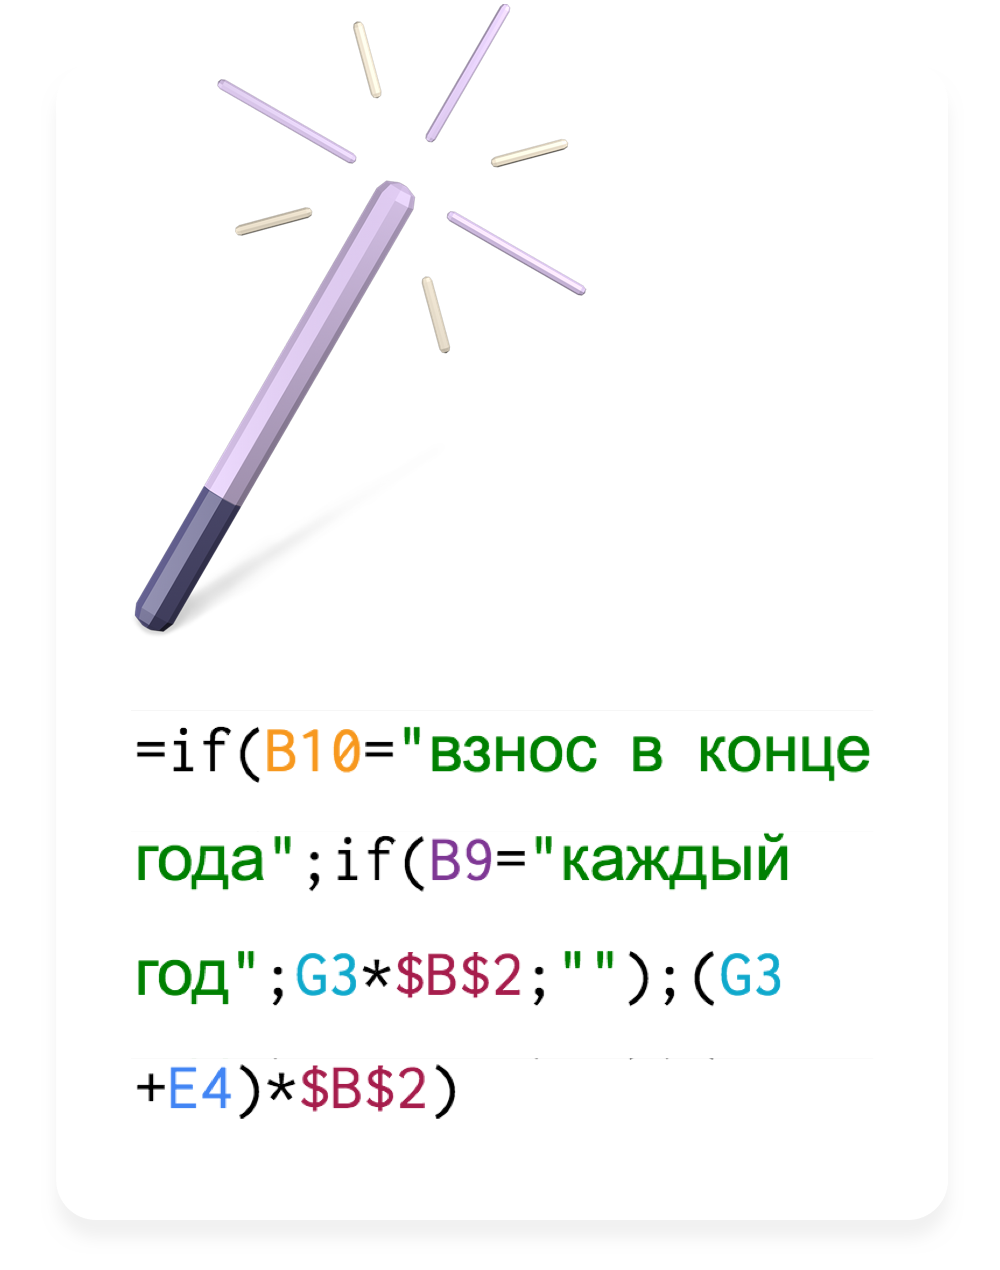
На счет необходимо внести 400 тысяч рублей в течение календарного года. Можно внести не сразу всю сумму, а делать это постепенно, но главное успеть до 31 декабря. Также можно внести всю сумму в последний рабочий день года. Можно внести и меньшую сумму, но тогда вы получите не 52 тысячи рублей, а сумму, равную 13% от внесенной. Например, вы внесли на ИИС 200 тысяч — значит, сможете рассчитывать на 26 тысяч.
Общая информация об ИИС
Что такое ИИС?
ИИС – это особый тип счета, с помощью которого можно совершать операции с ценными бумагами и другими торговыми инструментами, представленными на российских биржах, а также получать право на выгодное налогообложение доходов, полученных в процессе инвестирования.
Типы ИИС
ИИС тип А — вид налогового вычета, при котором можно вернуть до 52 000 ₽ год. Это 13% от суммы, внесенной на ИИС в течение календарного года, при этом в расчет идет пополнение максимум на 400 000 ₽ в год. Вычет типа А можно получить уже по итогам первого года жизни вашего ИИС, но для этого нужно платить НДФЛ.
Если ваш доход выше 5 000 000 ₽ и вы платите 15% НДФЛ, то максимальная сумма вычета увеличивается до 60 000 ₽.
ИИС тип Б — это вид налогового вычета, при котором можно освободить весь доход, полученный по ИИС, от уплаты налога в 13%. Этот вычет можно получить только при закрытии счета и не раньше, чем через 3 года с момента его открытия.
Вычет типа Б не распространяется на:
- Доходы с дивидендов
- Сделки с валютой
- Сделки с драгоценными металлами
Дивиденды вы можете реинвестировать и получить дополнительный не облагаемый налогом доход.
Плюсы и минусы ИИС
Плюсы
- Налоговый вычет от 13%
- Отсутствие налога на прибыль через 3 года
- Тип Б: нет налога на купоны по облигациям
- Тип Б: выгоднее, чем льгота за долгосрочное владение, так как вы можете покупать и продавать инструменты в портфеле в любой момент времени
- Возможность передать в доверительное управление
Минусы
- Заморозка денег на 3 года
- Деньги у брокера, в отличие от банка, не застрахованы АСВ (если вы храните деньги, а не финансовые инструменты)
- Комиссии брокеров
- На иностранные активы преимущества ИИС не распространяется
Когда нужно выбрать тип ИИС?
Выбрать тип ИИС можно не сразу после открытия счета. Выбор типа ИИС происходит после подачи документов на получение одного из типов налогового вычета.
Можно выбрать тип через 3 года после открытия счета. Это может быть полезно. Вы сможете оценить доходность инвестиций и выбрать наиболее выгодный для вас вариант. Конечно, если суммы сразу после открытия счета не превышают пороги для ИИС типа А.
Видео об ИИС
Какую реальную доходность можно получить с помощью ИИС?
Зачем нужно открывать ИИС и вносить на него деньги?
Ответ прост: чтобы получить 13% доходность на внесенные деньги за счёт получения налогового вычета от Федеральной налоговой службы РФ. 13%-ая доходность выглядит красиво, но это только за год, а по итогам 3х лет на который открывается ИИСчёт, средняя ежегодная доходность на внесенные деньги выйдет около 10%.
Чтобы понять какую доходность может дать ИИС, если его использовать как депозит, произведем простые математические расчёты.
1. Пример расчета доходности ИИС только за счет налогового вычета без инвестиций в ценные бумаги
1 год: 15 декабря Гражданин открыл в брокере Индивидуальный инвестиционный счёт — это, по сути, обычный брокерский счёт, но со специальным режимом налогообложения. Далее гражданин внёс на него 400 000 рублей. В апреле следующего года гражданин подал налоговую декларацию в которой указал данные по ИИС. По окончании всех процедур по подаче и проверке документов примерно через 2 месяца налоговой службой на ваш счёт будет осуществлён возврат 13% от суммы 400 000р., т.е. 52 000 рублей.
2 год: После получения 52 000, Гражданин их не тратит, а реинвестирует на свой ИИС, чтобы снова получить налоговый вычет в следующем году. Далее Гражданин берёт полученные 52 000 налогового вычета и добавляет к ним 348 000, чтобы получить 400 000 и внести их на ИИС.
Таким образом на счету во второй год после открытия ИИСчёта накопилось уже 800 000 и в следующем году, например в апреле Гражданин подаёт налоговую декларацию и получает опять 52 000 налогового вычета.
3 год: Снова берём полученные 52 000 и добавляем к ним 348 000 и получаем 400 000, которые также вносим на ИИС. Теперь уже на ИИСчёте находится уже 1 200 000. В 4-ый год так же получаем возврат от налоговой 52 000 руб.
Получается, что за 3 года Гражданин вложил в ИИС денег: 400тыс+348тыс+348тыс = 1 миллион 96 тысяч рублей, а получил 1 миллион 252 тысячи рублей.
Итоговая доходность на вложенный капитал
Доход: 3 года по 52000 = 156000 рублей, соответственно Доходность на вложенные средства за 3 года: 156тыс/1096тыс=14.23% или 14.23/3 года = 4.7% в год
Это был пример про доходность от внесения на ИИС денежных средств, конечно 4,7% годовых — это доходность даже ниже чем депозит в Сбербанке. Поэтому, для получения более высокой доходности на вложенные на ИИС средства нужно обязательно покупать ценные бумаги — это акции и облигации.
Есть существенные нюансы. ИИС рассчитан на срок от 3-ёх лет, т.е. если вы решите вывести с него деньги через год, то все ранее полученные налоговые вычеты в 13% придётся вернуть налоговой.
Возврат 13% с внесённых в очередном году денег можно производить только 1 раз в год. Соответственно если во второй и третий год вы денег не внесете, то и налоговый вычет за второй и третий год вам получать будет не с чего, и налоговая служба его вам не возвратит.
Также если вы в следующем году внесли например уже не 400 000, а 100 000, то можете претендовать на налоговый вычет в размере 13% только от внесенных 100 000, т.е. 13 000 руб.
2. Какая получится доходность от инвестирования лежащих на вашем ИИС денег в облигации?
Если бы на ИИСчёт можно было вкладывать деньги, то это был бы не инвестиционный счёт, а счёт для возврата налога на доходы физических лиц с 3х летней заморозкой активов.
Поэтому, главным преимуществом ИИС помимо дохода от налогового вычета является его доход от инвестиций в ценные бумаги.
Инвестирование денег ИИС в облигации увеличивает доходность, т.е. к 13 % полученных по налоговому вычету прибавляется доходность полученная от денежного потока купонных выплат облигаций.
Сразу отметим — торговать и спекулировать облигациями на бирже — это удел профессионалов, простым гражданам достаточно купить облигации и получать купонные доходы, а когда понадобятся деньги продать их или держать облигации до погашения получая пассивно-фиксированный доход от купонов (“стричь купоны”).
Это прекрасно понимают в Министерстве Финансов и активно продвигают в СМИ так называемые “Народные облигации федерального займа” — гражданин пришёл в Сбербанк или ВТБ купил на 3 года от 30000 до 15000000 в одни руки и получаешь доходность 8,7% годовых до погашения или продаешь через какой-то время заплатив кстати двойную комиссию.
Таким образом, при инвестировании денег ИИС в ценные бумаги получается две составляющие ежегодного дохода:
- доход от налогового вычета = 13%
- инвестиционный доход = 8%
Кажется, не плохо, но далее смотрим реальную математику цифр.
Пример расчета доходности ИИС при инвестировании в облигации
15 декабря Гражданин открыл в брокере Индивидуальный инвестиционный счёт, положил на него 400 000 рублей и купил на них Облигации Федерального займа (ОФЗ) РФ выпущенных Министерством финансов РФ.
Доходность облигаций 8% годовых. Далее как и в Примере 1 Гражданин ежегодно подавал налоговую декларацию с заявлением на получение налогового вычета 13% и вносил на ИИСчёт снова 400 000 каждый год на которые покупал ОФЗ с доходностью 8% годовых.
Сразу отметим, что в примере принимаем, что облигации были куплены по 100% от номинальной стоимости. Касаемо рыночной стоимости и цен облигации — это отдельная тема, в примере мы берём просто номинальную стоимость, т.е. 1000 рублей за одну облигацию.
В итоге в этой таблице указано какую сумму получил Гражданин от налогового вычета и инвестиционного дохода от облигаций за 3 инвестиционных года ИИС:
| Ставка купона облигации | Год | Инвестиции в год | Прирост | Баланс ИИС в гонце года | Инвест доход | Год | Расход | Доход от вычета |
| 8,00% | 1 | 400 000 | 32 000 | 432 000 | 32 000 | 1 | — 400 000 | |
| 2 | 400 000 | 66 560 | 898 560 | 98 560 | 2 | — 348 00 | 52 000 | |
| Инвестиции | 3 | 400 000 | 103 885 | 1 402 445 | 202 445 | 3 | — 348 000 | 52 000 |
| 1 200 000 | 4 | 4 | 156 000 |
Итого, при ежегодном инвестировании 400 000 рублей (1 200 000 за 3 года) в Облигации Минфина РФ на ИИСчёт Гражданин получит:
- 156 000 дохода в виде налогового вычета
- 202 445 инвестиционного дохода от купонных доходов
Таким образом гражданин внёс за 3 года на ИИСчёт 1 096 000 а вывел 1 454 445
Считаем доходность инвестиций: 358 445/1 096 000 = 33% доходности за 3 года. Среднегодовая доходность: (1 454 445/1 096 000)^⅓ — 1 = 9,89%
Итого: 11% безрисковая доходность, а если дисконтировать и вычесть инфляцию, то чуть менее 10% годовых.
При текущих депозитных ставках банков — наверно тоже не плохо, но уже очевидной и существенной выгоды от покупки безрисковых облигаций Федерального займа РФ на ИИС не просматривается.
Если рассматривать покупку не государственных/муниципальных облигаций, а корпоративных или облигаций банков, то некоторые корпоративные облигации может и дают купонную доходность на 1-2% больше, но и риски выше, а в добавок с дохода по ним нужно платить 13%-ый налог на доходы физлиц, правда купонный доход корпоративных облигаций выпущенных начиная с 2017 года не попадает под 13%-ый налог. В целом, то на то и выйдет. Да и простому гражданину из-за небольших сумм вникать в нюансы и анализировать риски вряд ли захочется.
Это был пример про доходность от внесения на ИИС денежных средств и покупки на них облигаций, а ведь можно на 400 000 купить на бирже акции российских корпораций, которые увеличат доходность, но придется взвешивать и риски. Как это будет выглядеть читайте далее.
3. Какая выгода от вложения денег в акции на ИИС?
С акциями история сложнее, цены на акции взлетают и падают под воздействием множества факторов, поэтому приводить расчёт доходности весьма сложно. Но мы попробуем.
Пример расчета доходности ИИС при инвестировании в акции
1 год: 15 декабря Гражданин открыл Индивидуальный инвестиционный счёт, положил на него 400 000 рублей и купил на них акции одной из крупнейшей мировой горнодобывающей и сталелитейной компании Череповецкой Северстали.
Касаемо действий для получения дохода по налоговому вычету Гражданин произвел действия как и в Примере 1 и Примере 2, т.е. подавал на налоговый вычет и получал 13%-ый вычет на внесенные средства.
С доходом от налогового вычета всё понятно доход за 3 года, как было подтверждено расчетами предыдущих примеров равен 156 000, что соответствует среднегодовой доходности около 5% годовых.
Теперь разберёмся с инвестиционным доходом, который в случае с акциями подразделяется на:
- дивидендный доход (дивиденды выплаченные акционерам по итогам периода работы компании)
- доход от реализации акций (доход от курсовой разницы между ценой покупки и продажи акций на бирже)
По большому счёту, можно рассматривать 3 основных сценария по итогам 3-ёх лет торговли акциями компании:
- оптимистичный сценарий (с ростом цены акции за 3 года на 50% и выплатой 8%-х дивидендов с их реинвестированием в те же акции)
- нейтральный сценарий (цена акций остается на том же уровне что и 3 года назад, но с ежегодной выплатой 8%-ых дивидендов и их реинвестированием в акции)
- пессимистичный сценарий (цена акций падает на 50%, выплат дивидендов нет)
Конечно, есть условия и нюансы, которые мы выносим за скобки и в рамках этого примера не будем их учитывать:
- Например по какой цене между первой покупкой акций и итоговой продажей докупались на вновь внесенные на ИИСчёт средства акции и реинвестировались полученных за каждый год дивиденды
- Так же выносим за скобки сам факт роста цены акций в конце срока, т.к. редко происходит одномоментный рост цены — на протяжении 3-ёх лет цены акций могут как упасть так и резко вырасти. Поэтому если например акции выросли в начале 2-года ИИС и в конце 3-его года, то это будет совсем другая доходность.
- В портфеле могут быть как другие акции так и другие облигации, что усложнит процесс управления портфелем и учёт доходности
- Ну и главное — вы можете активно покупать когда например акции упадут и продавать когда акции сильно выросли, чтобы дождаться когда они опять упадут и купить по более низкой цене, тем самым ещё больше заработать и увеличить доходность.
В целом, практически не возможно спрогнозировать влияние всех факторов оценив их риски и на 100% рассчитать вероятность наступления всех событий оказывающих влияние на доходность акций, поэтому для примера понимания доходности ИИС мы ограничимся этими тремя вариантами, которые будут означать итог инвестирования за 3 года, т.е.:
- плюс 50% к 3-ему году ИИСчёта
- 0%
- минус 50% к 3-ему году ИИСчёта от цены акции
Сценарий первый
Рост цены акций на 50% и выплата дивидендов с 8% доходностью
| Див. доходность | Год | Инвестиции | Всего на иис | Дивиденды | Коэф Прироста курса акций | Баланс ИИС в гонце года | Суммарный прирост инвестиции | Прирост инвестиций после НДФЛ | Выведено средств из ИИС |
| 8,00% | 1 | 400 000 | 8% | 1.00 | 432 000 | 32 000 | |||
| 2 | 400 000 | 832 000 | 8% | 1.00 | 898 560 | 98 560 | |||
| Размер инвестиций | 3 | 400 000 | 1 298 560 | 8% | 1.5 | 1.5 | 2 103 667 | 903 667 | |
| 1 200 000 | 4 | 1 200 000 | 2 103 667 | 903 667 | 786 190 | 2 142 190 |
Итог
- Выведено с ИИС: 2 142 190
- Вложено в ИИС: 1 096 000
- Прирост после НДФЛ: 786 190
- Доходность за 3 года: 95%
- Доходность средняя за год: 31%
- Среднегодовая доходность: 25%
Сценари второй
Цена акций через 3 года осталась на том же уровне и были выплачены дивиденды
| Дивидендная доходность | Год | Инвестиции | Всего на иис | Прирост | Дивиденды | Коэф Прироста/убытка курса акций | Баланс ИИС в гонце года | Суммарный прирост инвестиции | Прирост инвестиций после НДФЛ | Выведено средств из ИСС c вычетом |
| 8,00% | 1 | 400 000 | 8% | 1,0 | 432 000 | 32 000 | ||||
| 2 | 400 000 | 832 000 | 8% | 1,0 | 898 560,00 | 98 560 | ||||
| Размер инвестиций | 3 | 400 000 | 1 298 560 | 8% | 1,0 | 1 402 444 | 202 445 | |||
| 1200000 | 4 | 1 200 000 | 1 402 445 | 202 445 | 176 127 | 1 532 127 |
Итог
- Выведено с ИИС: 1 532 127
- Вложено в ИИС: 1 096 000
- Прирост после НДФЛ: 176 127
- Доходность за 3 года: 40%
- Доходность средняя за год: 13%
- Среднегодовая доходность: 11,8%
Сценарий третий
Цена акций через 3 года упала на 50% и не были выплачены дивиденды
| Дивидендная доходность | год | Инвестиции | Всего на иис | прирост | Дивиденды | Коэф Прироста/убытка курса акций | Баланс ИИС в гонце года | суммарный прирост инвестиции | Прирост инвестиций после НДФЛ | Выведено средств из ИСС без вычетов |
| 0,00% | 1 | 400 000 | 1,00 | 400 000 | ||||||
| 2 | 400 000 | 800 000 | 1,00 | 800 000,00 | ||||||
| Размер инвестиций | 3 | 400 000 | 1 200 000 | 0,5 | 600 000,00 | — 600 000 | ||||
| 400 000 | 4 | 1 200 000 | 600 000 | — 600 000 | 756 000 |
Итог
- Выведено с ИИС: 756000
- Вложено в ИИС: 1 096 000
- Доходность за 3 года: — 31%
- Доходность средняя за год: -10 %
- Среднегодовая доходность: — 11,6%
Итоговая доходность по сценариям
| Сценарии 3х лет ИИС по акциям при ежегодном взносе 400 000р. | |||
| Рост цены акций | 50% | 0% | -50% |
| Дивидендная доходность | 8% | 8% | 0 |
| Внесено средств | 1 096 000 | 1 096 000 | 1 096 000 |
| Прибыль | 1 059 667 | 358 444 | -444 000 |
| Доходность за 3 года | 95% | 40% | -31% |
| Среднегодовая доходность | 25% | 13% | -11% |
Вывод
- При худшем сценарии вы можете получить убыток в размере 1/3 от суммы инвестиций
- При лучшем сценарии — почти удвоить счёт
- При нейтральном — прибыль около 40%.
При этом нужно понимать, что падение стоимости акций — не является убытком, до тех пор пока вы не продадите эти акции, со временем цена может возрасти.
Конечно это лишь пример, с описанными выше условиями, но в целом рынок акций, налоговый вычет, дивиденды и сложный процент дают доходность существенно выше ставок по депозитам и облигациям, а риски нужно просчитывать индивидуально при выборе конкретной компании.
Часто задаваемые вопросы по ИИС
Другими словами, могут ли деньги просто лежать и ждать налогового вычета.
Да, можно просто положить деньги на ИИС и ничего с ними не делать. Но такая операция имеет смысл лишь в первый год. За 3 года годовая доходность выйдет 5%, что меньше средних ставок по депозитам.
Могу ли я без ограничений ежедневно покупать и продавать акции, заниматься активной торговлей на ИИС?
Никаких ограничений на количество торговых операций на ИИС нет.
Какие финансовые инструменты и ценные бумаги могут быть куплены на ИИС?
Инструменты инвестирования могут быть приобретены только на двух российских биржах
- Акции и облигации
- Паи паевых фондов
- Валютные пары
- Фьючерсы и опционы срочного рынка
- Зарубежные акции
С даты заключения договора на ведение счёта ИИС с брокером
Можно ли снять деньги с ИИС ранее 3-х лет?
Можно, для этого нужно закрыть ИИС.
При этом налоговая потребует возвратить налоговый вычет если вы его успели получить по ИИС
Как выбрать брокера для ИИС?
Так же как и обычного брокера. Список брокеров работающих с ИИС можно посмотреть в таблице выше.
Где лучше открыть ИИС? Выбираем брокера
Cегодня мы разберем очень актуальную для инвесторов практическую тему — выбор брокера для открытия ИИС. Сегодня многие инвестируют именно через индивидуальный инвестиционный счёт. А от выбора брокера сильно зависит, насколько удобно и комфортно вы сможете работать. А также — насколько выгодные условия он вам предложит.
Кстати, сейчас конец календарного года, а это лучшее время для открытия ИИС. Ведь вы сможете отправить документы на получение первого налогового вычета всего через несколько недель. А возвращенные средства можно вновь направить на пополнение ИИС, чтобы таким же образом вернуть часть из них еще через год. Аналогичную операцию можно проделывать с купонами и дивидендами, хотя и не всегда.
Но давайте обо всем по порядку.
Параметры выбора брокера
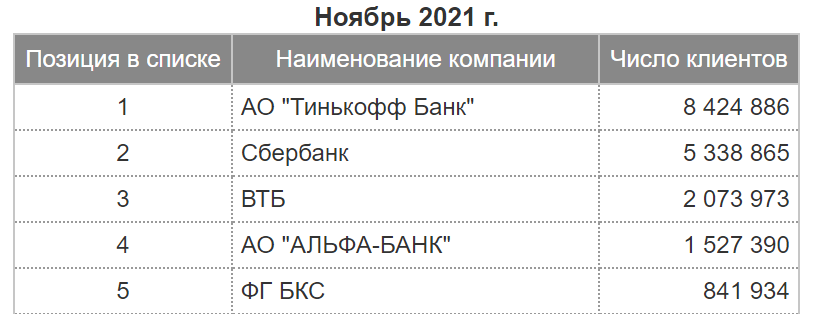
Чтобы выйти на биржу, нам нужен посредник в виде брокера. Таких брокеров в реестре ЦБ насчитывается очень много: 251 компания. Но мы разберем ТОП-5 брокеров, лидирующих по числу клиентов. Посмотрим вот в эту таблицу (рис. 1).
Начнём с конца. На пятом месте БКС. Это единственная специализированная компания в нашем топе. То есть, это «чистый» брокер, не банк.
Все остальные — банки. Четвёртое место —«Альфа». Третье — ВТБ. Второе — «Сбер». Первое, лидер топа —«Тинькофф».
Но какую же из этих компаний выбрать? Число клиентов — лишь один из параметров. Давайте сравним ещё несколько характеристик. Например, посмотрим, насколько прост и удобен процесс открытия, закрытия и переноса ИИС. Также оценим ассортимент активов, уровень сервиса, возможность выводить дивиденды и купоны, наличие или отсутствие бонусов и, конечно, размер комиссий.
Начнем с БКС. У него есть несколько вариантов открытия ИИС: в офисе, на сайте, и самый простой — скачав мобильное приложение.
Всё это предлагается нам на сайте компании (рис. 2).
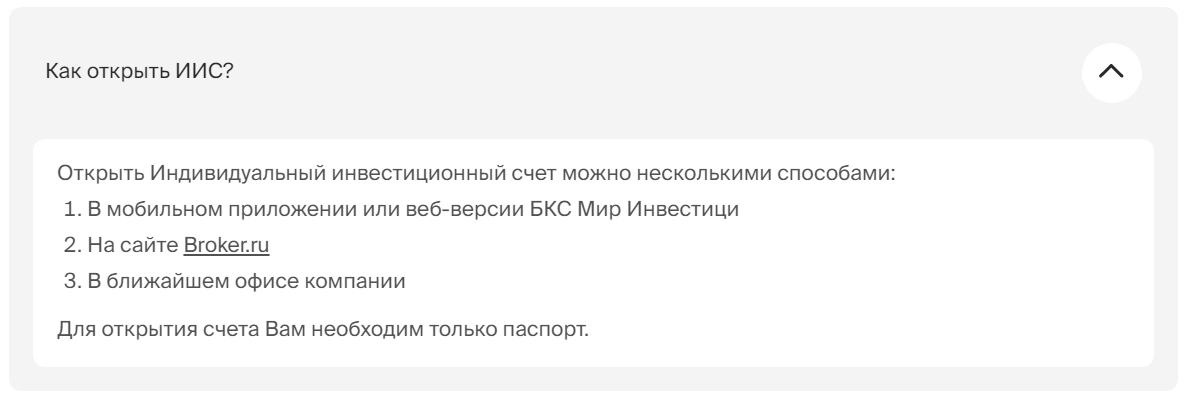
БКС позволяет перенести уже открытый ИИС от другого брокера. Сделать это можно через офис или в личном кабинете БКС Мир Инвестиций. На сайте БКС есть подробная памятка, описывающая все детали. Пополнять счет можно с карты любого банка без комиссий.
Что с ассортиментом активов? Техподдержка уверяет, что БКС дает возможность приобретать всю линейку акций, облигаций и фондов, представленных на Московской и Санкт-Петербургской биржах, причём речь идет о бумагах всех уровней листинга. На ИИС можно приобретать как отечественные ценные бумаги, так и зарубежные. Также доступна валюта: доллары и евро от одной единицы.
Поддержка у БКС приличная: есть чат, можно позвонить по телефону, информацией владеют, работают круглосуточно, отвечают оперативно. Дивиденды и купоны можно выводить на карту.
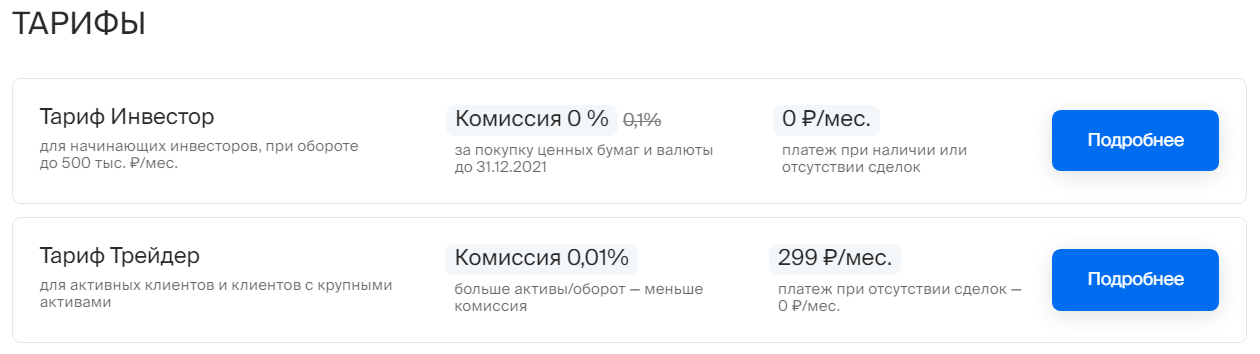
Что с комиссиями? У БКС 2 тарифа: «Инвестор» и «Трейдер». Нас, конечно, больше интересует первый. До конца года проходит акция — Инвестиционная компания БКС «Мир Инвестиций» за покупку ценных бумаг и валюты комиссия 0%. В то время как стандартная комиссия 0,1%.
Ежемесячная оплата за обслуживание на этом тарифе отсутствует. (рис. 3).
ИТОГ. БКС неплохой брокер для открытия ИИС, у него есть преимущества, например: вывод купонных и дивидендных выплат на карту, большой выбор и доступность активов. А также неплохая возможность собрать до конца года инвестиционный портфель, сэкономив на комиссиях брокера.
Но есть и недостатки. Так, закрыть счет можно только в офисе компании, а это не очень удобно, если БКС не присутствует в вашем городе.
Альфа
Теперь поговорим про «Альфа». В «Альфа» ИИС можно открыть в личном кабинете на сайте «Альфа-Инвестиции». Не путаем с доверительным управлением ИИС от «Альфа-Капитал»: это разные сайты и разные услуги. (рис. 4.)
Счет откроют в течение 2 дней. Перевести ИИС от другого брокера в «Альфа» не получится. А вот закрыть счет в «Альфа» можно удаленно, через чат в приложении.
Пополнение счета без комиссии доступно через карту «Альфа» или переводом из другого банка. При этом через сторонний банк деньги могут идти до 3 дней, через Альфа — до 20 минут.
На ИИС можно приобретать также иностранные ценные бумаги и валюту с минимальным лотом от одной единицы. То есть, доступ к СПб бирже имеется.
Поддержка у «Альфа» неплохая, но в периоды большой загруженности отвечать могут долго. Само приложение достаточно удобное. Кстати, мы уже как-то делали обзор на него. Выводить купоны и дивиденды на карту нельзя, это заметный минус.
А еще у «Альфа» до 31 декабря проходит акция для новых клиентов — «Три акции по цене двух». Но на ИИС она, судя по всему, не распространяется.
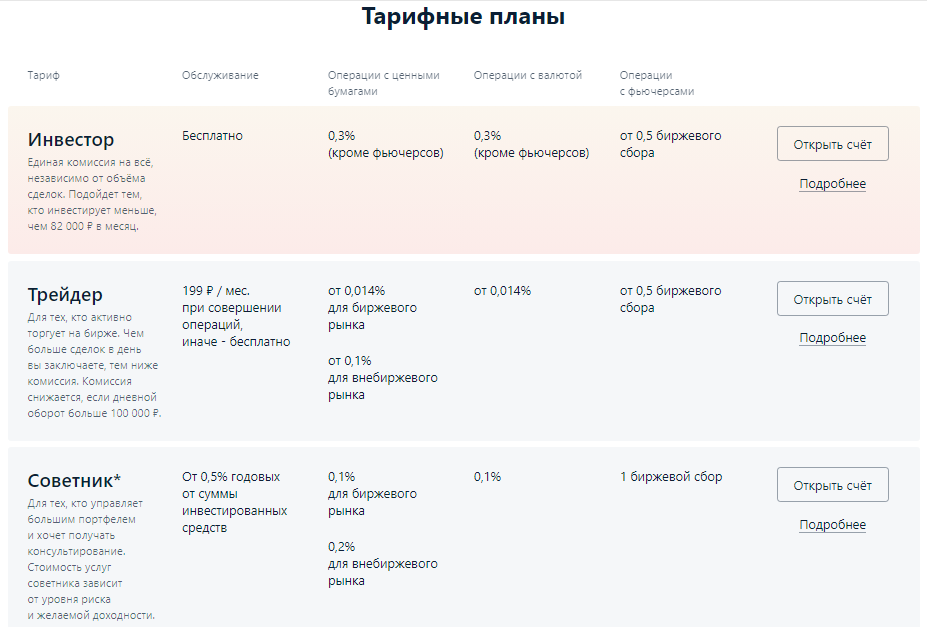
Один из ключевых вопросов — конечно, комиссии. У «Альфа» понятная линейка тарифов, в ней 3 варианта. (рис. 5).
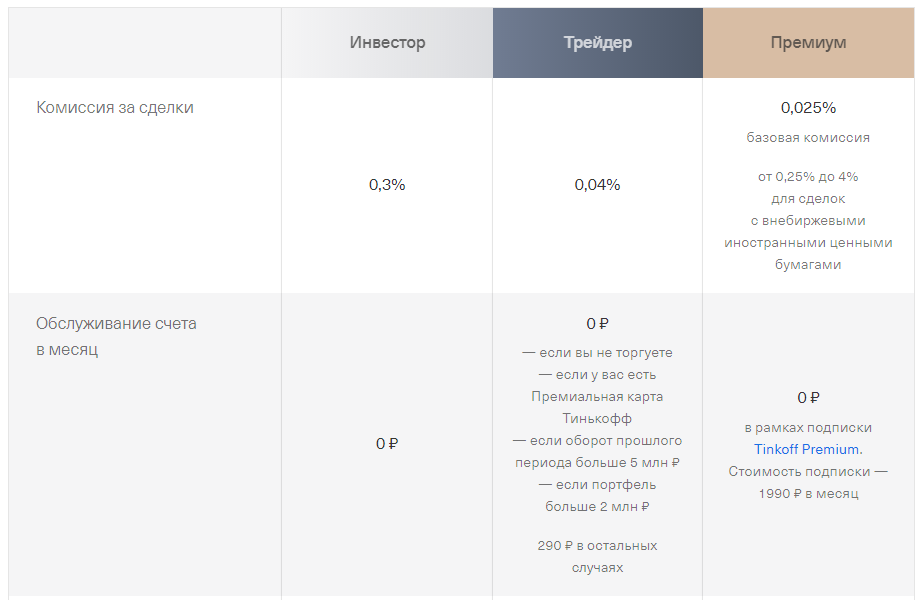
ИТОГ. На тарифе «Инвестор» обслуживание счета бесплатно, а вот комиссия за сделки высоковата — 0,3%. Не критично, но ощутимо.
Однако у «Альфа» есть и большой плюс в виде удобного приложения. Но стоит ли удобство того, решайте сами.
Переходим к ВТБ. Открыть ИИС можно несколькими способами. Если у вас уже есть банковский счёт в ВТБ, тогда открыть ИИС можно в приложении ВТБ Онлайн, это займет не больше 5 минут.
Если нет счёта в ВТБ, то можно прийти в один из офисов, который предоставляет инвестуслуги, и открыть ИИС там. Или же прийти в любой офис ВТБ и открыть для начала банковский счёт. Так вы получите доступ в ВТБ Онлайн, чтобы самостоятельно открыть ИИС онлайн за 5 минут.
Перевести ИИС в ВТБ от другого брокера можно. У ВТБ, как и у БКС, есть подробная памятка на эту тему.
Закрыть ИИС с одновременным выводом денег можно только в офисе банка, где предоставляются инвестуслуги.
Пополнение счета бесплатно. Платным оно будет только через приложение ВТБ Мои Инвестиции с банковских карт сторонних российских банков.
В ВТБ на ИИС можно покупать иностранные акции и валюту, в частности, доллар от одной единицы. Приложение у ВТБ одно из самых визуально приятных и интуитивно понятных. Поддержка работает быстро, но проблемы небольшие есть: на вопросы сначала отвечает робот, он может неправильно понять суть и дать совсем не тот ответ.
Выводить дивиденды и купоны с ИИС можно. Для этого необходимо дать соответствующее поручение в личном кабинете на сайте ВТБ.
Что по комиссиям? У ВТБ немножко витиеватая линейка тарифов, зависящая от статуса клиента. Рассмотрим базовый тариф для инвесторов «Мой онлайн». По нему общая комиссия за сделки с ценными бумагами и валютой не превышает 0,06%. (рис. 6).
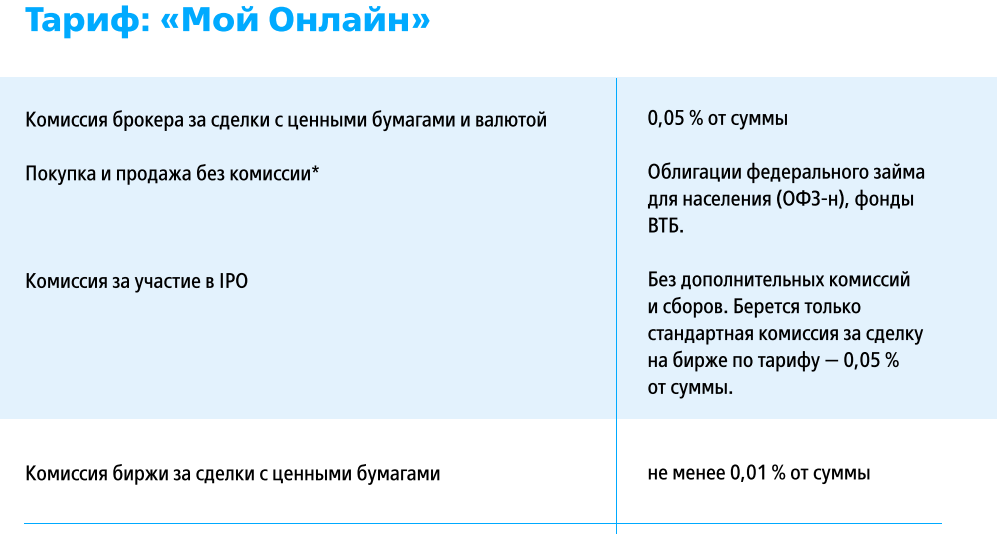
Также есть приятный бонус, который относится ко всем тарифам. Можно купить и продать без комиссии облигации федерального займа для населения (ОФЗ-н) и фонды самого ВТБ.
ИТОГ. ВТБ — хороший вариант для открытия ИИС, особенно для тех, кто уже является клиентом банка. Удобное приложение, небольшие комиссии, хороший выбор инструментов. Минус — закрывать ИИС придется офлайн и только в офисе, который оказывает инвестуслуги. Это удобно не всем.
Открыть ИИС в «Сбере» можно через «Сбербанк Онлайн». Как и в случае с «Альфа», не путайте условно самостоятельный ИИС и ИИС с доверительным управление, который в интернете рекламируется намного активнее, чем самостоятельный. Будьте внимательны.
Закрыть счет также можно онлайн, для этого необходимо закрыть все позиции и обратиться в контактный центр по номеру 900. После расторжения договора деньги будут автоматически выведены на указанный ранее счет. Срок закрытия и вывода — в течение 5 рабочих дней. Перенести ИИС в «Сбер» от другого брокера можно. Пополнение счета бесплатно через мобильное приложение «Сбера».
Покупать на ИИС иностранные акции можно, но только те, что торгуются на МосБирже за рубли, доступа к СПб бирже так до сих пор и не появилось.
Стандартная минимальная сумма покупки валюты – один лот, а это 1000 долларов США или евро. Со 2 декабря этого года для части клиентов стала доступна торговля по объединенным котировкам: покупка от 1 доллара/евро. В ближайшее время планируется снизить минимальный порог приобретения валюты для всех клиентов.
В целом по ассортименту активов «Сбер» явно проигрывает конкурентам. До недавнего времени он также проигрывал и по качеству мобильного приложения, в котором не реализовано большинство привычных функций: биржевой стакан, широкий выбор типов заявок, тестирование инвесторов.
Недавно «Сбер» сделал еще одно приложение, в котором попытался учесть пожелания и жалобы клиентов. Оно гораздо функциональнее и визуально приятнее, но недостатки все-таки есть: пользователи жалуются на проблемы с отображением средних цен покупок, корректности данных по ценным бумагам, а также регулярные зависания.
Что касается комиссии, здесь все достаточно неплохо — 0,06%, это на тарифе «Самостоятельный». (рис. 7). Проверить, какой подключен тариф, можно в личном кабинете на сайте, там же в случае необходимости можно его поменять.
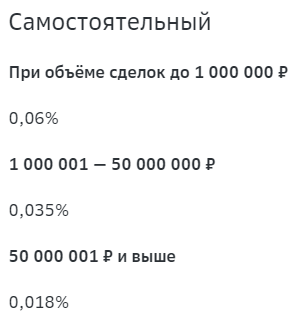

Еще одно преимущество: в личном кабинете на сайте можно настроить вывод купонов и дивидендов на карту.
ИТОГ. Функционально и визуально складывается впечатление, что «Сбер» хуже всех. С другой стороны, чем хуже приложение, тем меньше желания постоянно его открывать, что долгосрочному инвестору только на пользу. При всём этом у «Сбера» невысокие комиссии, хорошая поддержка и, что немаловажно, закрыть ИИС можно дистанционно. Ну и наконец, все мы понимаем значимость этого банка для российской экономики.
«Тинькофф»
Напоследок лидер российского рынка по числу клиентов — «Тинькофф». Заявка на открытие ИИС заполняется онлайн. Если у вас есть карта, то документы можно подписать онлайн, если нет, их привезет курьер. Заявку рассматривают до 2 рабочих дней.
Перенести ИИС от другого брокера в «Тинькофф» нельзя. Зато с закрытием ИИС у «Тинькофф» все просто: продаете все бумаги и выводите средства на карту, также можно перевести активы на обычный счет без их продажи.
На ИИС в «Тинькофф» можно покупать как отечественные, так и зарубежные активы. Валюта от одной единицы.
Само приложение «Тинькофф» задает тон всему рынку, это можно заметить по обновлениям у конкурентов. Хотя в последнее время у «Тинькофф» часто происходят ошибки. Например, по расчетам средних цен покупки, в частности, по доллару, на что активно жаловались пользователи в «Пульсе».
Основной недостаток «Тинькофф» — отсутствие возможности выводить дивиденды и купоны на карту, они могут приходить только на ИИС.
Также к минусам можно отнести размер комиссий. На тарифе «Инвестор» комиссия составляет 0,3%. (рис. 9).
ИТОГ. Объективно говоря, «Тинькофф» во многом является наиболее удобным брокером, задающим тренды. Но за это, видимо, приходится платить большим размером комиссий.
У начинающих инвесторов по ИИС всегда возникает много вопросов. Что можно делать с активами и что нельзя, можно ли вывести часть денег, обязательно ли продавать акции при закрытии ИИС, обязательно ли вообще закрывать ИИС, как получить налоговый вычет — и десятки других вопросов.
Вы знаете, что у нас есть образовательный проект IF Club. В Клубе мы создали курс по первым шагам в инвестициях, где я подробно рассказываю и про ИИС. А еще есть курс по грамотному выбору акций. Кроме того, на днях мы проведем мастер-класс по работе с ИИС и ответим там на все ваши вопросы. Мы сохраним запись, можно будет посмотреть её позже. Ну и кроме этого, в IF Club вы найдете множество других полезных материалов, конкурсов и активностей. Если вам нужна помощь экспертов и если вы хотите перенимать опыт у других частных инвесторов в дружелюбной обстановке — приходите к нам в IF Club. Мы будем вам рады. Ссылка на регистрацию в описании к видео.
Вывод
Итак, друзья. Давайте сделаем резюмируем и выберем лучшего брокера, проведя экспресс-анализ по ключевым показателям. Смотрим вот в эту таблицу. (Рис. 12).
Как вы можете видеть из таблицы, очевидный аутсайдер — «Альфа».
А вот дальше все не так однозначно и многое зависит от того, клиентом какого банка вы являетесь. Ведь проще всего открыть ИИС там, где у вас уже есть карта.
Если вы хотите платить минимальную комиссию и у вас нет необходимости в доступе к СПб бирже, можно выбрать «Сбер», но помните о недостатках его приложения.
Если вы хотите платить минимальную комиссию, но вам нужна СПб биржа, тогда вам в ВТБ, но не забывайте, что у них ИИС закрывается только в офисе, что не всегда может быть удобно. То же самое касается и БКС.
Лайфхак для инвестора: что купить на ИИС под конец года
Индивидуальный инвестиционный счет позволяет частному инвестору торговать, как на обычном брокерском счете, но при этом получать налоговые льготы. Однако, чтобы их получить, нужно соблюдать некоторые ограничения. Например, не выводить деньги со счета в течение трех лет. В противном случае преимуществами счета будет воспользоваться нельзя.
Льготы бывают типа А и Б. С помощью первого варианта вы сможете получить налоговый вычет. Государство вернет вам 13% от суммы, которую внесли на ИИС в течение года. Но не больше ₽52 тыс. в год. Тип Б позволяет вам не платить налог 13% с прибыли, которую вы заработаете, торгуя на ИИС. Эта прибыль может быть любого размера. Однако вносить на ИИС можно не более ₽1 млн в год. И чтобы получить хороший доход с такой суммы, инвестору придется постараться.
Как получить максимум выгоды от ИИС
Финансовый консультант Наталья Смирнова советует открывать ИИС под конец года, если вы планируете использовать налоговую льготу типа А. В этом случае вы сможете получить вычет в самое ближайшее время: «Например, вы открываете ИИС в декабре и кладете на счет сумму до ₽400 тыс. Тогда уже в январе следующего года вы сможете подавать декларацию в налоговую, чтобы получить налоговый вычет. И спустя максимум 4,5 месяца после подачи декларации вы получите 13% от того взноса, который сделали под конец года».
Финансовый консультант Игорь Файнман напоминает, что после трех лет ИИС можно не закрывать и продолжать пользоваться преимуществами счета, ведь налоговые льготы сохраняются: «У меня ИИС уже шесть лет, и я ежегодно получаю налоговый вычет».
Эксперт также объяснил, кому какой тип льгот подойдет больше. Тип А будет выгоден, если у вас есть любой источник дохода с НДФЛ. В таком случае налоговый вычет хорошо увеличит доходность по ИИС. А если вы работаете индивидуальным предпринимателем и платите налоги по УСН или у вас просто нет НДФЛ, тогда надо брать тип Б. На этом типе вы не будете платить налоги с прибыли, которую заработаете на ИИС.
В октябре Центробанк предложил третий вариант льгот по ИИС. Его можно сочетать со счетами первого или второго типа. Если вы выберете этот вариант ИИС, деньги нельзя будет вывести со счета в течение десяти лет, при этом в год можно будет вносить любую сумму. Также можно будет получит налоговый вычет, а средства на счет, кроме вас, сможет вносить работодатель. Окончательные условия третьего типа ИИС еще не приняты, концепцию дополнительно обсудят 30 ноября.
«Новый тип ИИС на десять лет — это четкий сигнал государства о том, что пенсии больше не будет. Государство предлагает нам самостоятельно копить на пенсию, чтобы мы не рассчитывали в старости на Пенсионный фонд России. Я уверен, что третий тип ИИС — это пенсионный вариант накоплений. Он похож на накопительные пенсионные счета в США. Его оттуда и копируют», — считает Игорь Файнман.
Какие ценные бумаги покупать на ИИС под конец 2020 года
Какую стратегию инвестирования выбрать, зависит от срока и риск-профиля инвестора, говорит Наталья Смирнова. По ее словам, сейчас фондовые рынки на подъеме на фоне новостей о вакцинах и президентских выборах в США. Благодаря этому неопределенность стала меньше и рынки растут. Перед праздниками также может быть предновогоднее ралли, хотя гарантий нет, говорит эксперт. Вот какие бумаги она советует купить, если вы собираетесь открыть ИИС под Новый год.
Можно включать в портфель
Биржевые фонды на акции
Желательно, чтобы доля акций в портфеле ИИС не превышала сейчас 15%. Я бы не покупала сейчас акции на всю сумму. Если есть желание инвестировать на три года и больше и имеется крупная сумма, я бы в акции вложила около 10–15%, при этом лучше, если сейчас это будут фонды акций, а не отдельные бумаги. Например, фонд акций на индекс S&P 500, акции глобального рынка и Китай.
Биржевые фонды российских корпоративных облигаций
Я бы выбрала сейчас облигации со сроком погашения не больше, чем через пять лет. 80% от портфеля вложила бы в фонды российских корпоративных облигаций. В этих бумагах я бы подождала какое-то время и потом уже продала, например в январе или марте, и вместо фондов облигаций начала постепенно покупать акции, подгадывая просадки на рынке.
ETF денежного рынка FXMM
Этот фонд практически как депозит. Если инвестор хочет консервативно вложиться в какой-то инструмент и в нем ждать момент, когда выгодно будет инвестировать в акции, то это FXMM. Если хочется потенциальную доходность побольше, тогда лучше выбрать биржевой фонд на корпоративные облигации российских компаний.
Не стоит включать в портфель
ОФЗ я бы не покупала сейчас. С 2021 года вводится налог на весь купон 13%, и ИИС от этого налога не убережет. Поэтому большого смысла включать в портфель государственные облигации нет. Доходность по ОФЗ и так мизерная, а сейчас будет еще хуже.
Инвестировать в отдельные отрасли и компании сейчас опасно. Неизвестно, какая быстрее будет восстанавливаться. Например, IT-сектор сильно вырос за 2020 год. И с учетом того, что появится вакцина, инвесторы могут постепенно перекладывать деньги в традиционные отрасли. И акции IT-компании могут снижаться.
Биржевые фонды на облигации с долгим сроком погашения
В фонды облигаций со сроком погашения больше десяти лет я бы в данный момент не советовала вкладывать, потому что длинные облигации сейчас немного опасны. Доходность маленькая, к тому же при повышении ставки такие фонды будут проседать в цене.
В сервисе «РБК Инвестиции » можно купить или продать акции, облигации или валюту. Сделки проходят онлайн, вы не потеряете деньги на больших комиссиях, а в качестве партнера-брокера выступает банк ВТБ. Начните с открытия счета. Это займет не более пяти минут.
ИИС в вопросах и ответах
По итогам 2022 года число индивидуальных инвестиционных счетов на Московской бирже составило 5,2 миллиона. За год на таких счетах наторговали на 1,7 трлн рублей.
В этой статье я разложил все по полочкам для тех, у кого еще нет ИИС или уже есть, но не все понятно. Для этого я собрал вопросы про ИИС, которые чаще всего задают нам в Т—Ж, и подробно ответил на них.
Если у вас есть дополнения, пишите в комментариях.
Главное про ИИС: что, зачем и как открыть
Что такое ИИС? Индивидуальный инвестиционный счет — способ инвестирования, который появился в России в начале 2015 года. Через такой счет можно инвестировать в акции, облигации и другие активы.
ИИС и брокерский счет: в чем разница? Если рассматривать ИИС с самостоятельным управлением, то это, по сути, брокерский счет с налоговыми вычетами и некоторыми ограничениями: ИИС может быть только один одновременно (есть некоторые исключения — к ним еще вернусь), внести на него можно не более 1 000 000 ₽ за год.
Также есть ИИС с доверительным управлением, где все операции по счету совершает управляющая компания. Ограничения и налоговые вычеты — те же.
Какие плюсы у ИИС по сравнению с брокерским счетом? Прежде всего, налоговые вычеты для налоговых резидентов России. Можно вернуть НДФЛ в размере 13% от внесенной на ИИС суммы, но возврат не может быть более 60 000 ₽ в год: это вычет на взнос. Или можно не платить НДФЛ с дохода, полученного на ИИС: это вычет на доход.
Еще один плюс — отложенное налогообложение. В случае с вычетом на взнос налог с дохода от сделок на ИИС удерживается только при закрытии счета, а не каждый год, как на брокерском счете. Это хорошо: пока деньги не ушли в налоговую, можно вложить их во что-то и получить дополнительный доход.
Вывести деньги с ИИС сложнее, чем с обычного брокерского счета: для этого ИИС надо закрыть. Это может быть плюсом для тех, кто хочет накопить крупную сумму и при этом испытывает проблемы с дисциплиной, например склонен к спонтанным покупкам.
Какие минусы есть у ИИС? Чтобы инвестор не потерял право на налоговые вычеты, счет должен существовать минимум три года с даты открытия. При этом, чтобы вывести деньги со счета, надо закрыть ИИС:
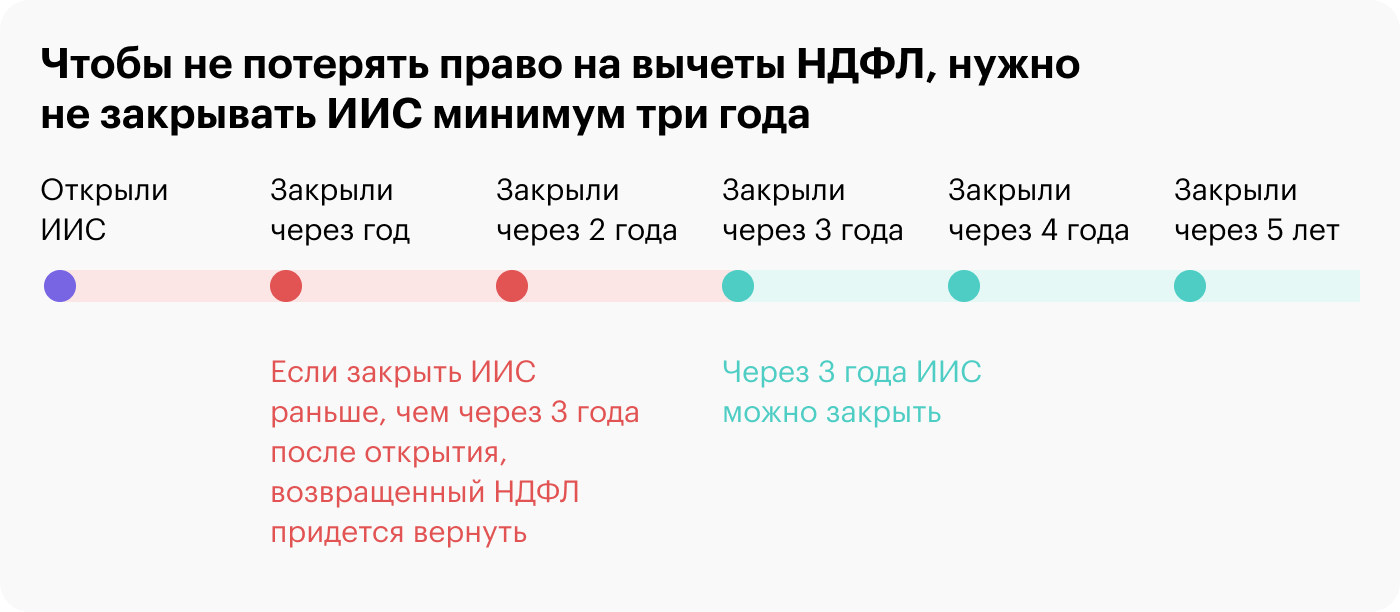
Например, если ИИС открыт 1 июня 2020 года, то без потери права на вычеты его можно закрыть 2 июня 2023 года. Лучше на несколько дней позже, чтобы точно прошло три года с даты открытия: например, брокер или ФНС могли внести данные в базу не мгновенно, а 2 или 3 июня 2020 года.
Если закрыть ИИС раньше трех лет с даты открытия, право на вычеты пропадает, а уже возвращенный из бюджета налог придется вернуть государству. Также придется уплатить пени за использование возмещенного НДФЛ: 1/300 ставки ЦБ от возвращенного налога за каждый день пользования этими деньгами.
На одного человека может быть открыт только один ИИС одновременно. Будет два ИИС — не будет вычетов ни по одному. При этом в течение месяца допускается иметь два ИИС одновременно, если переносите счет от одного брокера или управляющей компании к другому брокеру или УК.
В конце 2022 года законодательство изменилось. Было разрешено иметь два ИИС одновременно в течение более долгого времени, если второй ИИС был открыт из-за санкций, под которые некоторые российские брокеры и УК подпали в первой половине 2022 года. В таком случае надо было закрыть первый ИИС не позже 28 января 2023 года.
В течение календарного года на ИИС можно внести не более 1 000 000 ₽. Иностранную валюту и ценные бумаги вносить нельзя, но и то и другое можно приобрести на ИИС. Правда, периодически начинаются разговоры о том, чтобы не позволять покупать иностранные бумаги на ИИС или не предоставлять вычет на них, но пока это лишь обсуждения.
На мой взгляд, минусы не очень существенные, а вот плюсы делают ИИС интересным инструментом.
Как открыть ИИС? Чтобы оформить ИИС с самостоятельным управлением, нужно обратиться к брокеру, который предоставляет такую услугу. Это, например, Тинькофф Инвестиции, Сбер, ВТБ, «Открытие-брокер».
ИИС с доверительным управлением можно открыть в управляющей компании, например в УК «Первая» или «Альфа-капитал». При открытии счета надо будет выбрать инвестиционную стратегию из предложенных.
Для открытия ИИС в офисе брокера или управляющей компании достаточно паспорта, желательно также знать свой ИНН. Некоторые брокеры и УК позволяют открыть счет удаленно через свой сайт, например с идентификацией через госуслуги.
Если открываете счет у брокера, обычно не требуется сразу пополнять ИИС: он может быть и пустым. В случае с управляющей компанией при оформлении счета обычно сразу нужно внести деньги. Конечно, возможны исключения: правила разных брокеров и УК могут различаться.
Где лучше открыть ИИС? У какого брокера или в какой УК открыть ИИС, зависит от того, что вам нужно: какие ценные бумаги или стратегии интересуют, есть ли у вас счета в банках, связанных с брокерами или УК.
В целом стоит выбрать крупную надежную компанию с низкими комиссиями и качественной поддержкой. Также важно выяснить, получится ли инвестировать в нужные вам активы: например, некоторые брокеры в 2022 году подпали под санкции и больше не дают доступ к иностранным ценным бумагам.
Выбору брокера мы посвятили целую статью. Там подробно рассказано, зачем нужен брокер и на что обратить внимание. Изложенные там принципы в целом справедливы и для выбора УК.
С какого возраста можно открыть ИИС? Обычно такие счета открывают с 18 лет — как и обычные брокерские счета и счета доверительного управления. Некоторые брокеры и УК могут открывать счета с более раннего возраста, например с 16 или даже 14 лет, но для сделок потребуется письменное согласие законных представителей ребенка.
Стоит уточнить в поддержке интересующего вас брокера или УК , с какого возраста они позволяют открыть ИИС.
Что лучше: ИИС с самостоятельным управлением или с доверительным? В чем разница? Если у вас счет с самостоятельным управлением, все решения вы принимаете сами и все операции вы тоже проводите сами. При этом вы платите комиссию брокеру за сделки и, возможно, за хранение ценных бумаг.
У всех брокеров свои комиссии: они могут заметно различаться между брокерами и между тарифными планами. Также есть комиссия биржи, но многие брокеры включают биржевую комиссию в свою, то есть не взимают ее отдельно.
Инвестировать через брокера выгоднее, но советуем сначала разобраться с основами инвестирования, иначе можно ошибиться и потерять деньги.
Если у вас ИИС с доверительным управлением, за вас все сделает управляющая компания согласно выбранной вами стратегии. Это проще, чем управлять самостоятельно, но УК каждый год будет брать несколько процентов от вашего капитала в качестве комиссии.
УК не гарантирует доходность. Более того, даже если на ИИС будет убыток, УК все равно возьмет комиссию за управление.
Дальше в статье я буду говорить в основном про ИИС с самостоятельным управлением, открытый через брокера.
Может ли госслужащий иметь ИИС? Может: в законах нет ограничений на открытие ИИС госслужащими или их родственниками.
При этом некоторым госслужащим нельзя инвестировать в иностранные финансовые инструменты, которые доступны в том числе через ИИС. При вложении в отдельные российские ценные бумаги у госслужащих возможен конфликт интересов. Например, если вы владеете акциями компании, которую по долгу службы должны проверять на соблюдение законов. В такой ситуации понадобится оформлять доверительное управление или продавать бумаги.
Выясните, распространяются ли запреты на вас, чтобы вкладываться только в разрешенные активы, и включите ценные бумаги в отчет об имуществе и доходах.
Можно ли иметь одновременно и ИИС, и брокерский счет? Можно. Брокерских счетов, кстати, можно открыть сколько угодно, в отличие от ИИС, который может быть только один одновременно, кроме случаев переноса ИИС из одной брокерской компании или УК в другую.
Можно ли перевести брокерский счет в ИИС? Нет, так не получится. Надо открывать именно ИИС.
На какой срок открывается ИИС? Нужно ли его закрыть через три года? Срок действия ИИС не ограничен ни законами, ни договором с брокером. Три года с даты открытия — минимальный срок существования ИИС, который нужен для права на налоговые вычеты.
Пользоваться счетом можно и по истечении трех лет, он не закроется сам. Право на вычеты тоже останется.
Что будет при выводе денег с ИИС? Чтобы вывести деньги с ИИС, надо закрыть счет. Если это случится менее чем через три года с даты открытия, вы потеряете право на налоговые вычеты по этому ИИС. Придется вернуть государству возвращенный НДФЛ и уплатить пени.
При этом некоторые брокеры позволяют получать купоны и дивиденды на внешний счет вместо ИИС, тогда закрывать ИИС не придется. К этому еще вернемся.
Можно ли закрыть ИИС, открыть новый и пользоваться вычетами на новом ИИС? Можно. В законодательстве нет ограничений на это.
Застрахованы ли вложения на ИИС? Нет, это не банковский вклад. АСВ не страхует ни ИИС, ни брокерские счета. Но если брокер перестанет работать, то активы можно перевести к другому брокеру. Если УК перестанет работать, активы тоже не потеряются.
Как закрыть ИИС? Зависит от брокера. Где-то достаточно подать заявку на закрытие счета в личном кабинете на сайте брокера или в приложении, а где-то понадобится прийти в офис.
При закрытии ИИС можно продать все активы и вывести деньги, а можно перенести активы на обычный брокерский счет. Второй вариант сложнее, но может быть выгоднее с точки зрения налогов. Об этом расскажу немного позже.
Как инвестировать с ИИС
Какая минимальная сумма нужна для открытия ИИС? Обычно брокеры позволяют открыть ИИС и не зачислять на него деньги, но без денег нет инвестиций.
Для создания диверсифицированного портфеля на основе биржевых фондов хватит и нескольких тысяч рублей. Однако чем больше денег вложите, тем заметнее будет эффект не в процентах, а в деньгах.
У некоторых брокеров возможны повышенные комиссии, когда на счете денег и ценных бумаг меньше чем на 30—50 тысяч рублей. Впрочем, если на ИИС ничего нет, то и комиссий обычно нет.
Если речь про ИИС с доверительным управлением, то при открытии счета обычно требуется внести деньги. В зависимости от УК и выбранной стратегии может потребоваться несколько тысяч или несколько десятков тысяч рублей.
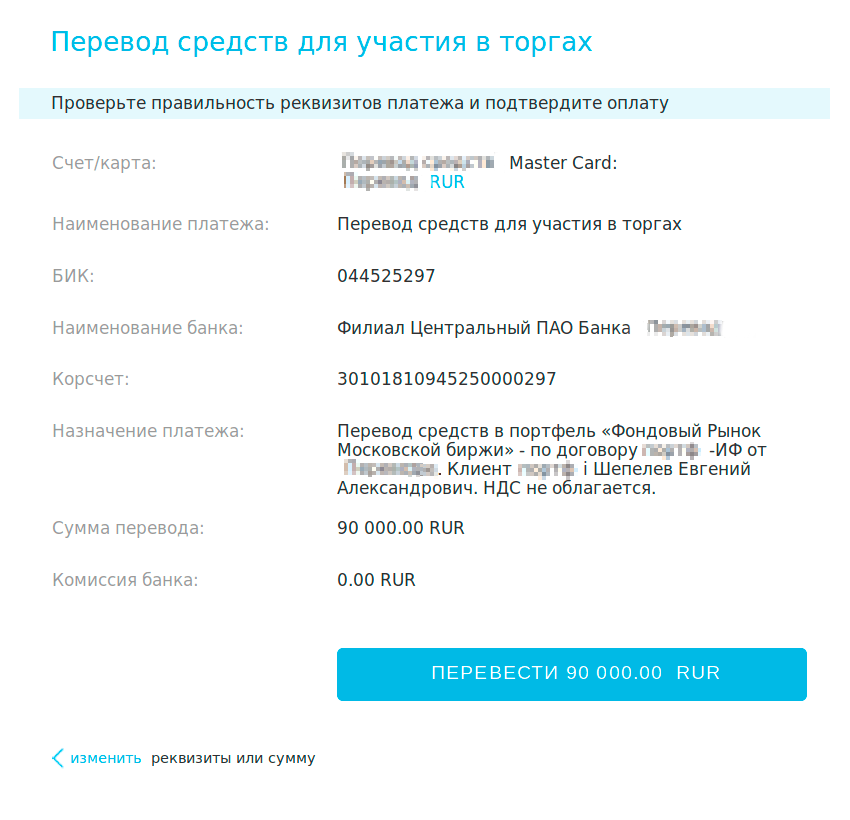
Как перевести деньги на ИИС? Владельцу счета нужно просто перевести деньги по реквизитам своего ИИС. Например, через интернет-банк, банковское приложение или кассу банка.
Реквизиты сообщит брокер после того, как вы откроете ИИС.
Как часто можно пополнять ИИС? Так часто, как захотите. Единственное ограничение — больше 1 000 000 ₽ в течение календарного года внести нельзя.
Как покупать и продавать ценные бумаги на ИИС? Необходимо иметь деньги на счете и подать заявку на покупку акций, валюты или других активов. Для этого понадобится специальная программа для компьютера, например QUIK, или приложение для смартфона. Их можно получить у брокера. Фирменные приложения брокеров обычно есть в магазинах приложений типа Google Play — по крайней мере, если брокер не под санкциями. Если брокер под санкциями, его приложение может быть доступно на его сайте.
Некоторые брокеры также принимают заявки по телефону. Как в фильмах, да. Для этого надо позвонить брокеру, назвать себя и номер счета и пройти проверку, например назвав кодовое слово. Далее надо сказать, что вы хотите купить или продать: название актива, количество лотов, нужную вам цену. Сотрудник брокера совершит сделку за вас.
За голосовое поручение может взиматься дополнительная комиссия, так что сначала изучите тарифы брокера. Через QUIK и тем более приложение для смартфона совершать сделки удобнее.