Вклады в банках России
На сегодня 436 вкладов для физических лиц в России. Максимальная процентная ставка по депозитам — 21.82% годовых. Найдите выгодные предложения от банков России на этой странице и оформите заявку онлайн.
Найдено 436 вкладов
- Банк
- Название

- Выплата процентов ежемесячно
- Капитализация
- Без пополнения
- Классический
- 4 место по активам 6 141 402 млн. ₽
- 4 место по вкладам 1 827 475 млн. ₽
- 4 место по кредитам 3 905 650 млн. ₽
- 13 место уставной капитал 59 588 млн. ₽
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Накопительный счет
- Выплата процентов ежемесячно
- Капитализация
- Без пополнения
- Для клиентов банка
- Выплата процентов ежемесячно
- Капитализация
- Без пополнения
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Для клиентов банка
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Накопительный счет
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Для клиентов банка
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Накопительный счет
- 3 место по активам 8 934 719 млн. ₽
- 3 место по вкладам 1 513 853 млн. ₽
- 3 место по кредитам 5 786 245 млн. ₽
- 6 место уставной капитал 246 854 млн. ₽
- Выплата процентов ежемесячно
- Капитализация
- Без пополнения
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Накопительный счет
- Выплата процентов ежемесячно
- Капитализация
- Без пополнения
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Без пополнения
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Без пополнения
- Пенсионный
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- 1 место по активам 39 109 368 млн. ₽
- 1 место по вкладам 14 748 350 млн. ₽
- 1 место по кредитам 27 246 939 млн. ₽
- 12 место уставной капитал 67 761 млн. ₽
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Накопительный счет
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Накопительный счет, пенсионный
- Выплата процентов ежемесячно
- Без капитализации
- Пополнение
- Накопительный счет
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Накопительный счет
- 33 место по активам 233 252 млн. ₽
- 33 место по вкладам 73 889 млн. ₽
- 33 место по кредитам 86 079 млн. ₽
- 105 место уставной капитал 2 737 млн. ₽
- Выплата процентов ежемесячно
- Без капитализации
- Без пополнения
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Пенсионный
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- 139 место по активам 17 389 млн. ₽
- 139 место по вкладам 12 638 млн. ₽
- 139 место по кредитам 9 353 млн. ₽
- 193 место уставной капитал 890 млн. ₽
- Выплата процентов ежемесячно
- Без капитализации
- Пополнение
- Пенсионный
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- 133 место по активам 18 872 млн. ₽
- 133 место по вкладам 9 257 млн. ₽
- 133 место по кредитам 5 853 млн. ₽
- 111 место уставной капитал 2 240 млн. ₽
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Накопительный счет, пенсионный
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Накопительный счет
- Выплата процентов ежемесячно
- Капитализация
- Без пополнения
- Классический
- 188 место по активам 6 903 млн. ₽
- 188 место по вкладам 3 831 млн. ₽
- 188 место по кредитам 3 518 млн. ₽
- 377 место уставной капитал 210 млн. ₽
- Выплата процентов ежемесячно
- Капитализация
- Без пополнения
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Без пополнения
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Без пополнения
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Без пополнения
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Без пополнения
- Классический
- 83 место по активам 58 854 млн. ₽
- 83 место по вкладам 18 187 млн. ₽
- 83 место по кредитам 20 568 млн. ₽
- 87 место уставной капитал 3 480 млн. ₽
- Выплата процентов ежемесячно
- Без капитализации
- Без пополнения
- Классический
- 254 место по активам 2 225 млн. ₽
- 254 место по вкладам 171 млн. ₽
- 254 место по кредитам 14 млн. ₽
- 312 место уставной капитал 313 млн. ₽
- Выплата процентов ежемесячно
- Без капитализации
- Пополнение
- Пенсионный
- Выплата процентов ежемесячно
- Без капитализации
- Пополнение
- Пенсионный
- Выплата процентов ежемесячно
- Без капитализации
- Без пополнения
- Классический
- 89 место по активам 47 421 млн. ₽
- 89 место по вкладам 1 559 млн. ₽
- 89 место по кредитам 6 665 млн. ₽
- 249 место уставной капитал 510 млн. ₽
- Выплата процентов ежемесячно
- Без капитализации
- Без пополнения
- Классический
- 85 место по активам 58 340 млн. ₽
- 85 место по вкладам 32 850 млн. ₽
- 85 место по кредитам 31 971 млн. ₽
- 200 место уставной капитал 809 млн. ₽
- Выплата процентов ежемесячно
- Без капитализации
- Без пополнения
- Классический
- Выплата процентов ежемесячно
- Без капитализации
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Без капитализации
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Без капитализации
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Пенсионный
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- 13 место по активам 1 212 197 млн. ₽
- 13 место по вкладам 156 146 млн. ₽
- 13 место по кредитам 592 033 млн. ₽
- 245 место уставной капитал 547 млн. ₽
- Выплата процентов ежемесячно
- Без капитализации
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- 19 место по активам 697 694 млн. ₽
- 19 место по вкладам 46 411 млн. ₽
- 19 место по кредитам 409 267 млн. ₽
- 42 место уставной капитал 11 751 млн. ₽
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Без капитализации
- Пополнение
- Классический
- 116 место по активам 27 676 млн. ₽
- 116 место по вкладам 14 889 млн. ₽
- 116 место по кредитам 14 736 млн. ₽
- 442 место уставной капитал 102 млн. ₽
- Выплата процентов ежемесячно
- Без капитализации
- Пополнение
- Классический
- 68 место по активам 83 682 млн. ₽
- 68 место по вкладам 22 662 млн. ₽
- 68 место по кредитам 10 759 млн. ₽
- 65 место уставной капитал 5 580 млн. ₽
- Выплата процентов ежемесячно
- Без капитализации
- Без пополнения
- Классический
- Выплата процентов ежемесячно
- Без капитализации
- Пополнение
- Классический
- 186 место по активам 7 334 млн. ₽
- 186 место по вкладам 2 629 млн. ₽
- 186 место по кредитам 1 298 млн. ₽
- 390 место уставной капитал 196 млн. ₽
- Выплата процентов ежемесячно
- Без капитализации
- Без пополнения
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Накопительный счет
- Выплата процентов ежемесячно
- Без капитализации
- Без пополнения
- Пенсионный
- Выплата процентов ежемесячно
- Без капитализации
- Пополнение
- Классический
- 147 место по активам 13 463 млн. ₽
- 147 место по вкладам 4 032 млн. ₽
- 147 место по кредитам 9 030 млн. ₽
- 151 место уставной капитал 1 256 млн. ₽
- Выплата процентов ежемесячно
- Без капитализации
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Без капитализации
- Пополнение
- Пенсионный
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Без капитализации
- Без пополнения
- Классический
- Выплата процентов ежемесячно
- Без капитализации
- Без пополнения
- Классический
- Выплата процентов ежемесячно
- Без капитализации
- Без пополнения
- Классический
- Выплата процентов ежемесячно
- Без капитализации
- Без пополнения
- Классический
- 120 место по активам 22 890 млн. ₽
- 120 место по вкладам 13 357 млн. ₽
- 120 место по кредитам 11 726 млн. ₽
- 108 место уставной капитал 2 459 млн. ₽
- Выплата процентов ежемесячно
- Без капитализации
- Пополнение
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Без пополнения
- Для клиентов банка
- 52 место по активам 122 879 млн. ₽
- 52 место по вкладам 70 192 млн. ₽
- 52 место по кредитам 94 652 млн. ₽
- 186 место уставной капитал 934 млн. ₽
- Выплата процентов ежемесячно
- Капитализация
- Без пополнения
- Классический
- Выплата процентов ежемесячно
- Капитализация
- Пополнение
- Пенсионный
- Выплата процентов ежемесячно
- Без капитализации
- Пополнение
- Классический
- Нет данных по активам
- Нет данных по вкладам
- Нет данных по кредитам
- 179 место уставной капитал 1 000 млн. ₽
- Выплата процентов ежемесячно
- Без капитализации
- Без пополнения
- Классический
Отзывы о вкладах
Выбрал вклад Исполнение желаний , перевел туда свои сбережения. Всю статистику можно отслеживать в приложении. Приложения удобное, есть чат технических специалистов, можно отслеживать как капают процентики и радоваться.
При оформлении договора 4230381***5160 по вкладу в ПАО Сбербанк подразделение 8610/0420, руководитель Р***ЛЬ Дарья Владимировна, менеджер Зол***ухина Нина Юрьевна не обратила мое внимание на то что при пролонгировании договора процентная ставка может меняться. В договоре указано, что при изменении ставки меня оповестят смс сообщением. Я была уверена, что предоставление моих средств банку будут в. Читать далее
Вклады в банках — обзор депозитов в сентябре 2023
Вклад – простой и понятный продукт, позволяющий сохранить денежные средства. Несмотря на сравнительно небольшую прибыльность, депозиты являются самым популярным способом сбережения и получения процентов с денежных вложений. Распространенность связана с многочисленными преимуществами банковских продуктов. Среди них прозрачность условий, безопасность, быстрое оформление. Однако при выборе необходимо тщательно изучить условия, предлагаемые финансовыми организациями. Важную роль в итоговой доходности играют проценты, капитализация, возможность совершения операций.
Вклады, как источник доходности
При выборе банковского продукта многих клиентов интересует именно доходность депозита. Выгодные предложения характеризуются следующими аспектами:
- Высокой процентной ставкой. Величина напрямую зависит от значения ключевой ставки, утверждаемой Центральным Банком России. Чем выше значения у ЦБ, тем больший доход предлагают коммерческие учреждения. Однако слишком высокие проценты должны насторожить. По таким депозитам клиенту придется заплатить налог на прибыль, что сведет на нет преимущества предложения со значительным процентом.
- Капитализацией. Предполагает начисление процента на процент в течение срока размещения депозита. Капитализация позволяет существенно увеличить итоговую доходность банковского продукта.
- Возможностью совершения операций. Если депозит поддерживает пополнение, то итоговая доходность может возрасти из-за увеличения тела счета. Однако многие продукты с приходными операциями предполагают менее выгодные проценты, чем депозиты без довнесения и частичного снятия.
- Сроком хранения. Наиболее выгодные продукты на данный момент предполагают размещение на срок от 5 месяцев до 1 года.
- Валютой. Сейчас самым низким процентом характеризуются валютные счета. Для получения максимального дохода стоит открывать вклады для физических лиц исключительно в рублях. Однако разбив капитал на несколько счетов в разных валютах можно защититься от нестабильности экономики. Принцип «не складывать яйца в одну корзину» особенно актуален для финансовых инструментов.
При выборе депозита важно учитывать не только итоговую доходность банковского продукта, но и дополнительные условия, имеющие значение для конкретного клиента. Удаленность отделений финансовой организации, неудобный Интернет-банкинг, отсутствие льготного расторжения или высокие комиссии за ведение способны свести выгоду от открытия депозита на ноль.
Какие вклады можно открыть в банках?
Вклады для физлиц отличаются собственной классификацией. Выделяют такие типы предложений, как:
- Депозиты с индивидуальным страхованием жизни. Это не аналог привычного срочного продукта. При расторжении договора до истечения оговоренного срока клиент получит лишь часть собственных средств обратно. Кроме того, конечный доход неизвестен. Среди преимуществ продуктов с ИСЖ: возможность получить высокое проценты в конце срока, страхование жизни, право на получение налогового вычета.
- Сберегательные депозиты. Они предполагают самые высокие проценты среди срочных вкладов. Предназначены для хранения капитала, без возможности частичного снятия или пополнения.
- Накопительные. Как понятно из названия, предназначены для аккумулирования денег. Они подразумевают совершение любых операций в удобное для клиента время.
- До востребования. Эти банковские продукты отличаются самыми маленьким процентом. Не предназначены для получения дохода, но могут использоваться для отправления или получения переводов, краткосрочного размещения суммы перед оформлением.
- С капитализацией. Открывая депозит, стоит отдавать предпочтение счетам с капитализацией. По вкладам с одинаковым процентом и сроком размещения итоговая доходность с капитализацией существенно выше.
- Валютные. Некоторые банки в России предлагают открыть счета в иностранных валютах. Как правило, это американские доллары и евро. Некоторые финансовые организации работают с японской иеной, английским фунтом стерлингов и канадским долларом.
Выбор продукта зависит от личных целей. Для хранения средств на условиях максимальной доходности стоит выбрать срочный счет без права совершения операций. Для накопления денег или проведения расчетов рекомендуется остановить выбор на счетах с приходными и расходными действиями.
Условия для физических лиц в банках России
Для безопасности собственных средств стоит открыть вклад в банке с хорошей репутацией. Обращение в мелкие и неизвестные финансовые организации сопряжено с рисками потери капитала, частичным сокрытием условий сотрудниками, сложностями управления средствами. Стоит учитывать, что Агентство по страхованию вкладов страхует все срочные счета на сумму до 1,4 миллиона рублей. Если планируется разместить больше, то лучше открыть вклады в нескольких финансовых организациях. Далее приведены лучшие предложения по депозитам для физических лиц.
Выгодный вклад «СберВклад» от СберБанка
Сбербанк является крупнейшим банком страны и отличается развитой филиальной сетью. Впрочем, проценты по продуктам сложно назвать высокими. В сравнении с предложениями конкурентов, условия Сбербанка всегда предполагают наименьшую доходность. Однако у продуктов финансовой организации есть другие важные плюсы. В частности, «СБерВклад» предназначен для хранения денежных средств по принципу «разместил и забыл». Он не подойдет для расчетов, но отличается самым высоким процентом среди срочных депозитов от Сбербанка.
Таблица 1. Ставки по «СберВклад» от СберБанка
| Сумма вклада | 30 дней | 61 день | 91 день | 122 дня | 152 дня | 182 дня | 365 дней | 540 дней | 730 дней | 1095 дней |
|---|---|---|---|---|---|---|---|---|---|---|
| 100 000 — 499 999 | 3.8 % | 8.47 % | 8.44 % | 9.39 % | 7.41 % | 7.39 % | 5.65 % | 5.67 % | 5.68 % | 5.7 % |
| 500 000 — 999 999 | 4.05 % | 8.72 % | 7.64 % | 9.64 % | 7.66 % | 7.64 % | 5.9 % | 5.67 % | 5.68 % | 5.7 % |
| от 1 000 000 | 4.3 % | 8.97 % | 8.94 % | 9.89 % | 7.91 % | 7.89 % | 6.15 % | 5.67 % | 5.68 % | 5.7 % |
К основным характеристикам продукта «:Depositgroup-434830«СберВклад»-name@» относятся:
- Сумма для открытия. Оформить договор можно на сумму от 100 тыс .
- Срок оформления. Денежные средства можно разместить на период от 30 — 1095 дней
- Валюта. Депозит доступен в рублях.
- Возможность совершения операций. «СберВклад» не поддерживает досрочного снятия, довнесения возможны.
- Капитализация. Имеется начисление процента на процент.
- Пролонгация. По окончанию срока автоматически пролонгируется на условиях, действующих на дату продления.
- Порядок выплаты процентов. Доход начисляется ежемесячно.
Основными преимуществами являются: многочисленность офисов обслуживания, удобный Интернет-банкинг, прозрачные условия и подготовленные специалисты. Если первоочередной задачей является получение максимального дохода, то лучше обратиться в другие финансовые организации. Тем, кто планирует проводить приход и расход, стоит обратить внимание на «Накопительный счет» и «Управляй+» от СберБанка.
Счет с привлекательными условиями «Сберегательный счет» от ПочтаБанк
Процентные ставки на вклады на 15.09.2023 приведены в таблице далее.
Таблица 2. Ставки по «Сберегательный счет» от ПочтаБанк
| Сумма вклада | 1-2190 день |
|---|---|
| 50 000 — 1 000 000 | 3 % |
Основные параметры счета в 2023 году включают такие аспекты, как:
- Сумма для размещения. Счет можно открыть на сумму от 50 тыс — 1 млн .
- Срок заключения договора. Период исчисляется в днях. Доступен срок от 1 — 2190 дней.
- Валюта. Клиенты ПочтаБанк могут открыть «Сберегательный счет» только в одной валюте – российских рублях.
- Возможность совершения операций. «Сберегательный счет» предполагает пополнения или снятия с сохранением неснижаемого остатка в 50 000 рублей.
- Капитализация. Предоставляется в рамках данного предложения.
- Начисление процентов. Происходит каждый месяц однократно.
- Дополнительные условия. Для пенсионеров и зарплатных клиентов действуют особые условия, предполагающие повышенные проценты. «Сберегательный счет» можно открыть в офисе или через удаленные каналы. Сам процент зависит от суммы трат на картах вкладчика.
Высокая доходность по вкладу «Надежная основа» от ВТБ
В линейке ВТБ депозит «Надежная основа» отличается максимальной ставкой. Можно оформить на срок от 370 — 370 дней. Действующие процентные ставки приведены в таблице ниже.
Таблица 3. Процентные ставки по депозиту «Время роста» от ВТБ
| Сумма вклада | 370 дней |
|---|---|
| от 30 000 | 7.65 % |
Среди ключевых условий данного срочного счета:
- Сумма. Открыть срочный счет можно от 30 тыс .
- Валюта. Депозит доступен только в одной валюте – в рублях.
- Приходные и расходные операции. Запрещены вплоть до окончания срока действия договора.
- Начисление процентов на процент. Продукт предусматривает капитализацию.
- Продление. Автоматическая пролонгация не предоставляется.
- Порядок начисления прибыли. Процент причисляется к телу вклада ежемесячно. Доход можно снимать, но выгоднее оставлять для капитализации.
- Дополнительные параметры. Максимальную доходность можно получить при использовании «Мультикарты» от ВТБ. По карте необходимо подключить опцию «Сбережение».
Выгодные ставки по депозиту «Доходный (% в конце срока)» от Россельхозбанка
Данный продукт подразумевает высокий процент даже при небольшой сумме денежных средств. Период хранения денег на срочном счете включает диапазон от 91 — 1460 дней Минимальная сумма для оформления договора – 3 тысячи рублей.
Таблица 4. Ставки по депозиту Доходный (% в конце срока) от Россельхозбанка
| Сумма вклада | 91 день | 92 дня | 180 дней | 182 дня | 270 дней | 272 дня | 300 дней | 365 дней | 395 дней | 540 дней | 730 дней | 1095 дней | 1460 дней |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| от 3 000 | 11 % | 11 % | 10.5 % | 10.5 % | 9.5 % | 9.5 % | 0.01 % | 9.5 % | 9.5 % | 8.2 % | 8.6 % | 10.1 % | 0.01 % |
При открытии через дистанционные каналы обслуживания ставка увеличивается на 0,20%. При оформлении в офисах Банка процентная ставка может быть снижена на 0.20%. Вклад может быть открыт через дистанционные каналы обслуживания. К основным характеристикам вклада «Доходный (% в конце срока)» относятся:
- вклад открывается на имя вкладчика, а также в пользу третьего лица;
- возможность оформить рублевые счета или открыть в долларах;
- выбор порядка начисления процентов: в конце срока или ежемесячно;
- отсутствие ограничений максимальной суммы;
- Пополнение вклада не предусмотрено;
- автоматическая пролонгация вклада ограничена и производится на тот же срок на условиях и под процентную ставку в соответствующей валюте, действующих в Банке на дату пролонгации. По вкладам на срок 31 день количество пролонгаций составляет не более 11 раз, по вкладам на срок 91 день — не более 3 раз, по вкладам на иные сроки, за исключением вкладов на сроки 31 и 91 день — не более 2 раз. В случае принятия Банком решения о прекращении приема вкладов на определенные сроки, пролонгация ранее открытых на такие сроки вкладов не осуществляется;
- расходные операции с сохранением процентной ставки не предусмотрены.
Характеристики высокодоходного вклада Газпромбанк – На вершине
Газпромбанк традиционно предлагает высокие проценты по депозитным продуктам. Срочный счет Газпромбанк – На вершине позволяет получить отличный доход, но предполагает обязательное оформление накопительного страхования жизни. В рамках последнего клиент обязуется делать ежегодные взносы от 50 тысяч рублей. Срок страхового договора от 5 до 22 лет. При наступлении страхового случая компания выплатит сумму, планируемую к накоплению в конце срока.
Таблица 5. Ставки по срочному счету Газпромбанк – На вершине
| Сумма вклада | 181 день | 367 дней |
|---|---|---|
| от 50 000 | 14.5 % | 13.3 % |
К другим важным особенностям причисляются:
- срок оформления договора от 181 — 367 дней;
- минимальная сумма для открытия депозита – 50 тысяч на срочный счет и 50 тысяч на накопительное страхование жизни;
- непредсказуемый доход от инвестиций, но установленная прибыльность по депозиту.
Вклад Газпромбанк – На вершине позволит заработать на вложенных средствах существенно больше. Однако непредсказуемость итогового дохода и обязательство ежегодно вносить дополнительные деньги могут стать ненужными проблемами для некоторых клиентов.
Калькулятор вкладов
Вклады 2023 года на первый взгляд имеют схожие условия. С первого взгляда оценить преимущества и недостатки срочных счетов, не имея профильного образования, крайне сложно. Рассчитать итоговую доходность позволяет наш калькулятор. Среди плюсов и возможностей данного инструмента:
- Возможность просчитать прибыль с учетом всех нюансов. Калькулятор учитывает капитализацию, порядок начисления процентов, количество и сумму дополнительных взносов. Кроме того, можно добавить в расчет даже планируемые снятия.
- Способ сравнить два продукта. Чтобы определиться, куда именно вложить средства, стоит заранее просчитать все варианты с помощью калькулятора. Иногда схожие предложения существенно отличаются по величине итоговой прибыли.
- Простота и удобство. Для использования инструмента не нужно обладать специальными знаниями. Вместо расчета по сложным формулам необходимо ввести основные условия: процентная ставка, срок, капитализацию, проведение операций. Инструмент за считанные секунды предоставит информацию о прибыльности депозита.
Результаты, полученные при расчете на калькуляторе, не являются конечными. Однако данные расчета максимально приближены к действительности. Для получения детальной информации необходимо обратиться к менеджеру.
Способы открытия
Способ оформления зависит от выбранной финансовой организации. В большинстве случаев все банки России принимают деньги следующим образом:
- В офисе обслуживания. Для размещения средств необходимо обратиться в любой территориально удобный отдел. С собой необходимо иметь документ, удостоверяющий личность. Деньги можно перевести по реквизитам после оформления договора или принести с собой. Минусом подобного способа являются значительные временные затраты. Придется не только выделить часы для посещения офиса, но и подождать в очереди, а затем сидеть до завершения процедуры менеджером и кассиром. Однако обращение в отделение позволяет задать все интересующие вопросы, провести расчет до копейки и получить полную консультацию по продукту. Такой способ стоит выбрать тем, кто еще не определился с предложением, не разобрался в условиях до конца или боится совершить ошибку при самостоятельном оформлении.
- Через банкомат или терминал. Через устройства самообслуживания можно не только оформить договор, но и внести сумму. Не все терминалы и банкоматы поддерживают операцию без карты выбранного банка.
- С помощью Интернет-банкинга. Самый удобный и быстрый способ, примечателен еще и тем, что многие организации предлагают выгодные условия при оформлении через личный кабинет. Для получения доступа в Интернет-банк необходимо получить логин и пароль. Для этого следует зарегистрироваться на сайте, получить информацию в терминале через карту или обратиться в офис обслуживания физических лиц. Это метод особенно удобен для тех, кто имеет карту выбранной организации.
Способ оформления нужно выбирать из личных предпочтений и конкретных целей. Заключение договора через Интернет или удаленные каналы может быть сопряжено с определенными сложностями, особенно для тех, кто не пользуется компьютером и электронными устройствами. Однако именно самостоятельные операции позволяют разместить деньги на выгодных льготных условиях. Помощь в оформлении через удаленные каналы можно получить и в отделении. Достаточно обратиться к консультанту, работающему в клиентском зале.
Выводы
Банки России предлагают различные варианты депозитных продуктов. Оформление вклада позволяет получить доход, а также обезопасить деньги от кражи, утраты и порчи. При выборе оптимального предложения рекомендуется использовать калькулятор. Инструмент посчитает итоговую прибыль с учетом капитализации, дополнительных взносов и расходных операций. Наиболее выгодными вариантами на данный момент являются счета, не поддерживающие снятие и добавление средств, предполагающие начисление процента на процент и размещаемые на период до года. Получить потенциальный повышенный процент можно при оформлении договора со страхованием жизни по накопительному типу. Однако подобные продукты сопряжены с определенными рисками.
Часто задаваемые вопросы
Привлекательные проценты предлагают небольшие коммерческие банки. Наиболее популярные предложения на 15.09.2023:
- ЛокоБанк «Добрые проценты» (до 7.5%);
- финансовая организация МКБ «Максимальный доход» (до 9.3%);
- Газпромбанк – На вершине (13.3 — 14.5% в год при условии оформления накопительного страхования);
- ВТБ «Надежная основа» (7.65% в год).
При выборе стоит учитывать не только условия по самому продукту, но и репутацию финансовой организации. Рекомендуется выбирать известное учреждение со стабильным положением. Впрочем, даже в случае ликвидации небольших организаций клиенты все равно получат свои средства и причитаемые проценты, если их сумма укладывается в страхуемый максимум – 1,4 миллиона.
В какой банк положить деньги: топ-20 ставок по вкладам зимой 2023 года
В конце 2022 года РБК запустил бета-версию маркетплейса «РБК Банки». Сейчас, на стадии тестирования, в сервисе уже опубликованы предложения от ряда коммерческих банков. Вы можете задать эффективную ставку, сумму вклада или кредита, а также его срок — и найти подходящий вам продукт. Впоследствии список банков будет расширяться.
Ключевая ставка стоит на месте, проинфляционные риски растут
Совет директоров Банка России 10 февраля в третий раз подряд сохранил ключевую ставку на прежнем уровне — 7,5%. Следующее заседание ЦБ по ключевой ставке запланировано на 17 марта 2023 года.
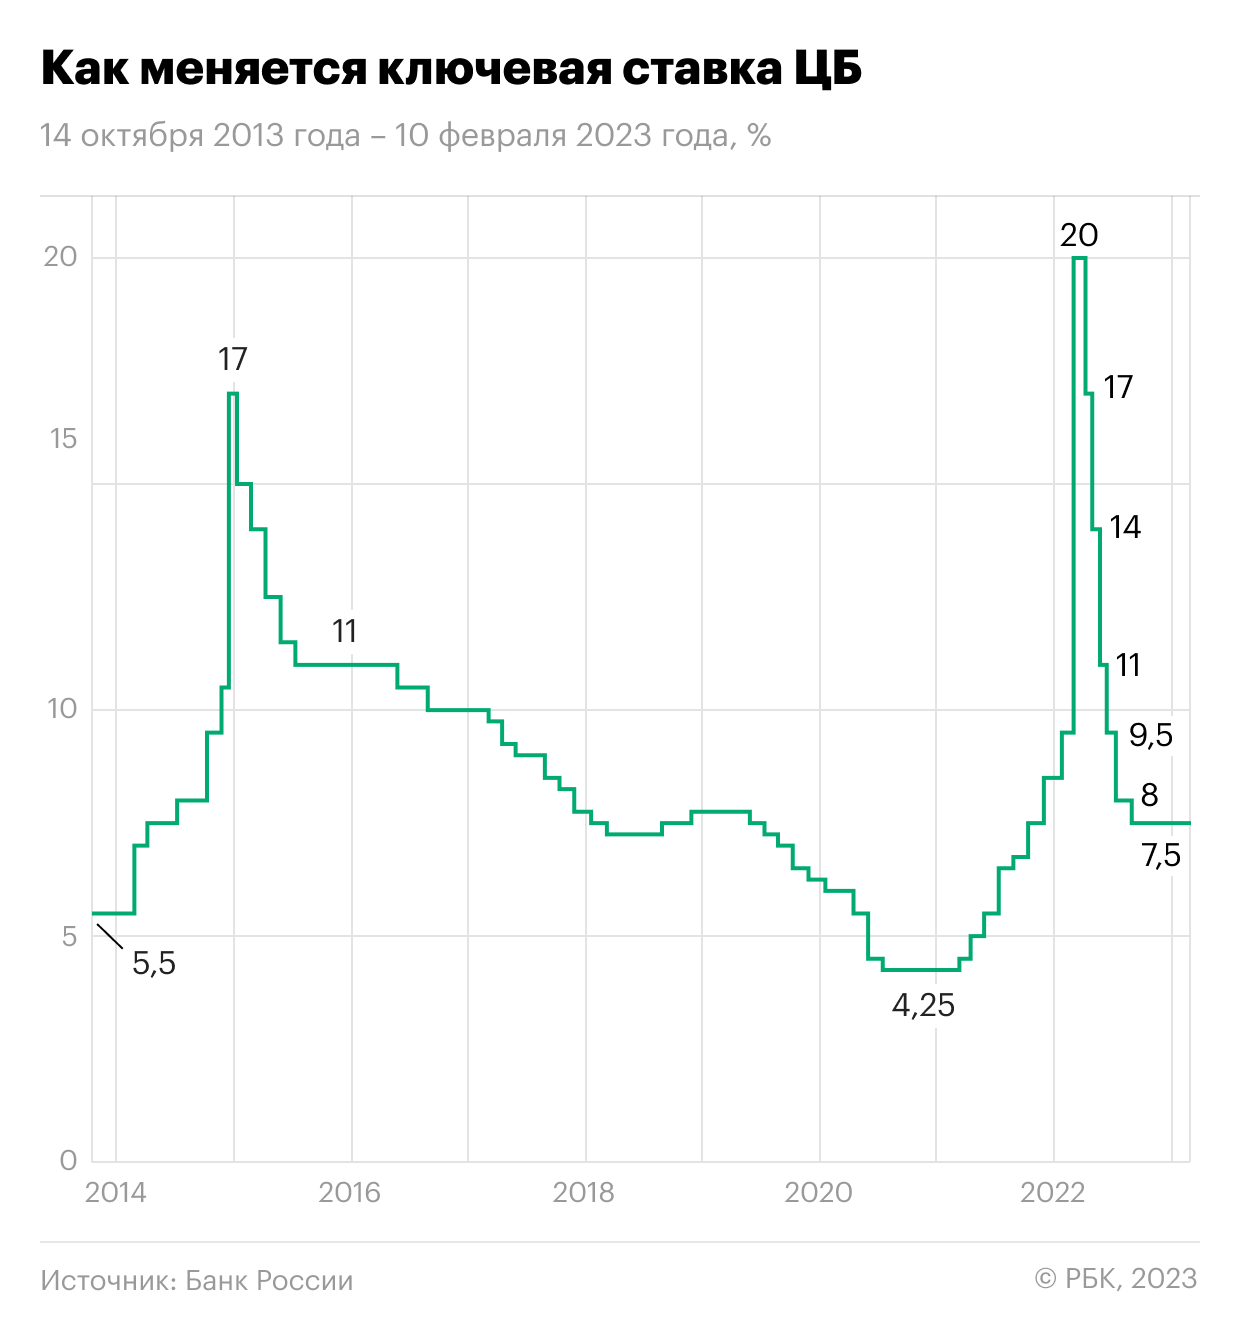
В 2023 году Банк России по-прежнему ожидает замедления инфляции до 5–7% и ее возвращения к таргету в 4% в 2024 году. Однако регулятор усилил акцент на проинфляционных рисках в краткосрочной перспективе. По мнению ЦБ, повышению темпов инфляции могут способствовать всплеск бюджетных расходов, ослабление рубля и сохранение повышенных инфляционных ожиданий.
По оценке на 6 февраля годовая инфляция замедлилась до 11,8% (после 11,9% в декабре 2022 года).
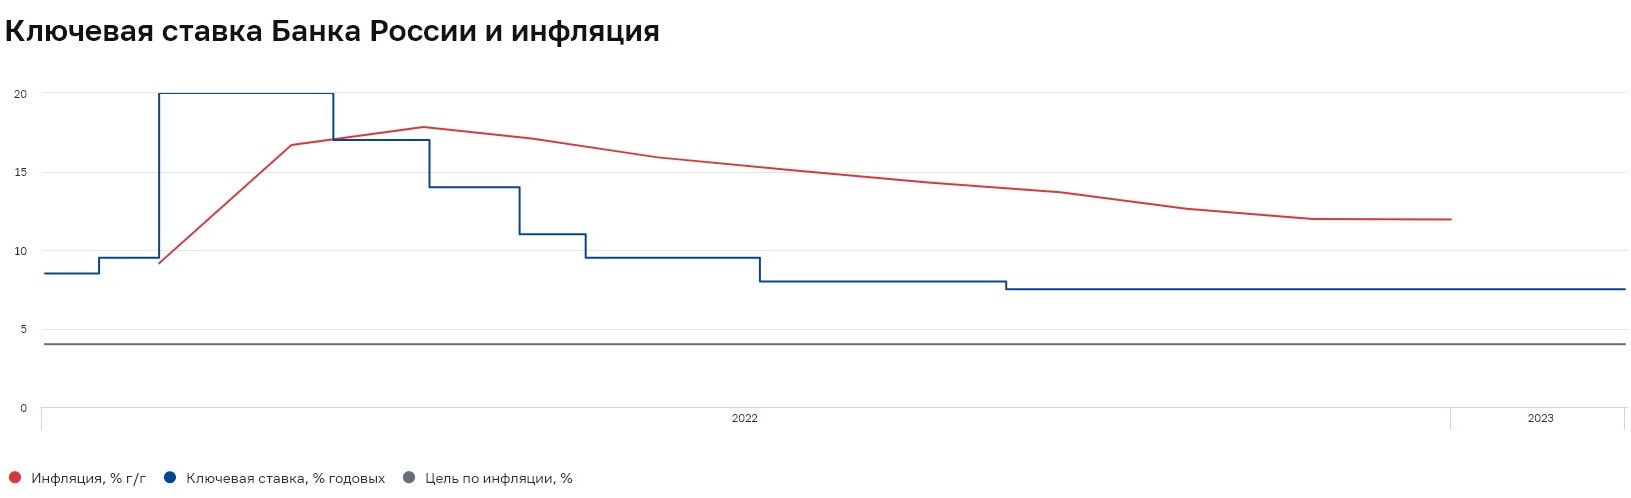
Регулятор в среднесрочном прогнозе дал сигнал о возможном ужесточении политики — в 2023 году средняя ключевая ставка прогнозируется на уровне 7–9% (вместо ранее прогнозируемых 6,5–8,5%). Траектория ставки с 13 февраля до конца 2023 года ожидается в диапазоне 6,9–9,2%. На 2024 год средний прогноз по ключевой ставке повышен до 6,5–7,5% (ранее 6–7%).
«Банк России будет принимать дальнейшие решения по ключевой ставке с учетом фактической и ожидаемой динамики инфляции относительно цели, процесса структурной перестройки экономики, а также оценивая риски со стороны внутренних и внешних условий и реакции на них финансовых рынков. При усилении проинфляционных рисков Банк России будет оценивать целесообразность повышения ключевой ставки на ближайших заседаниях», — отметил регулятор в релизе по итогам заседания совета директоров.
В пользу вероятного повышения ключевой ставки также говорит тот факт, что перед заседанием ЦБ удерживал межбанковские ставки вблизи 7%, принимая на депозиты рекордные объемы избыточной ликвидности от банковского сектора.
Структурный профицит ликвидности банковского сектора по операциям с ЦБ на начало дня 10 февраля составил ₽4,02 трлн, согласно данным Банка России, то есть у кредитных организаций была потребность разместить эту сумму на депозитах в ЦБ.
Банки, в свою очередь, в преддверии очередного заседания ЦБ незначительно повышали ставки по краткосрочным вкладам для физических лиц. Так, с 30 января по 6 февраля ставки изменили девять банков из топ-50, включая шесть банков из двадцатки крупнейших, по данным аналитиков маркетплейса «Финуслуги». Основной вклад в рост индекса ставок внесло акционное предложение Сбербанка на «новые деньги», которые ранее не хранились на других вкладах клиента в банке. Максимальные ставки в топ-20 банков оставались на уровне 8–8,5% годовых преимущественно по вкладам сроком от полугода.
Сохранение ключевой ставки на текущем уровне вряд ли приведет к существенным изменениям условий по банковским продуктам, считает управляющий директор проекта «Финуслуги» Московской биржи Игорь Алутин. «Сейчас средние условия по долгосрочным вкладам практически сравнялись с текущим уровнем ключевой ставки. Индекс ставок по вкладам на 12 месяцев в топ-50 крупнейших банков составил 7,48% годовых. Индекс ставок на три и шесть месяцев остается на уровне 6,83% и 7,18% годовых, поскольку банки предлагают максимальные ставки (до 10%) по вкладам сроком от полутора лет», — привел данные Игорь Алутин.
Доходность облигаций федерального займа (ОФЗ), которая влияет на депозитные ставки, с 10 января не снижается ниже 9,2%. По кривой бескупонной доходности ОФЗ с погашением через год демонстрируют доходность 7,6% годовых, через три года — 8,6%, через пять лет — 9,5%. Наиболее высокий доход предлагают самые долгосрочные бумаги — 30-летние гособлигации — на уровне 11,7%.
Средние ставки по вкладам в банках
Ставки в топ-10 банков
Средняя максимальная ставка по вкладам в топ-10 российских банков две декады января 2023 года (вторую и третью) остаются на одном и том же уровне — 8,036% годовых, следует из данных ЦБ.
Ставки по депозитам во второй и третьей декадах января:
- на срок до трех месяцев — 5,94%;
- на срок 3–6 месяцев — 6,95%;
- на срок 6–12 месяцев — 7,17%;
- на срок свыше года — 8,01%.
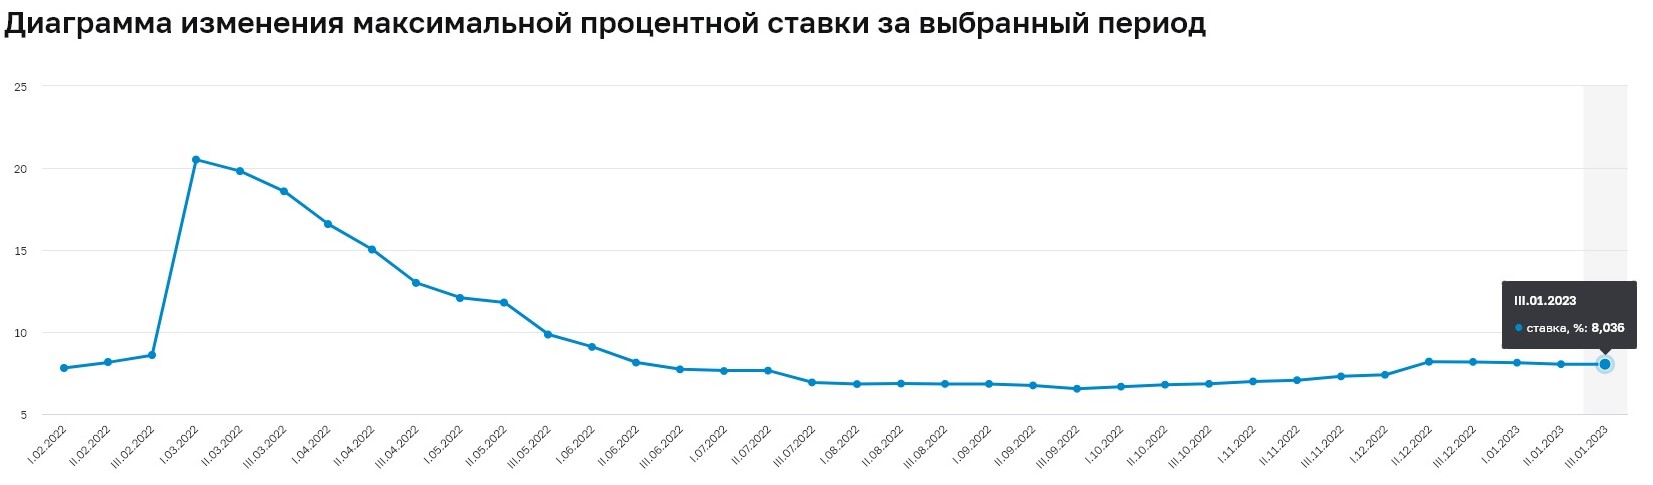
Индикатор средней максимальной процентной ставки рассчитывается как средняя арифметическая максимальных процентных ставок десяти кредитных организаций, привлекающих наибольший объем депозитов физических лиц. В мониторинг регулятора попадают вклады без дополнительных условий, доступные любому клиенту.
Максимальной ставка по вкладам в топ-10 российских банков за все время наблюдений с 2009 года была в первой декаде марта 2022 года на уровне 20,51%. Ключевая ставка на тот момент составляла рекордные 20%, а население массово забирало наличные денежные средства из банковских учреждений. Высокие ставки по вкладам изменили настроения клиентов банков — они вернули деньги на депозиты, что позволило банкам восстановить ликвидность и в то же время перейти к снижению предлагаемой доходности по вкладам.
Ставки в топ-59 банков на сумму от ₽100 тыс.
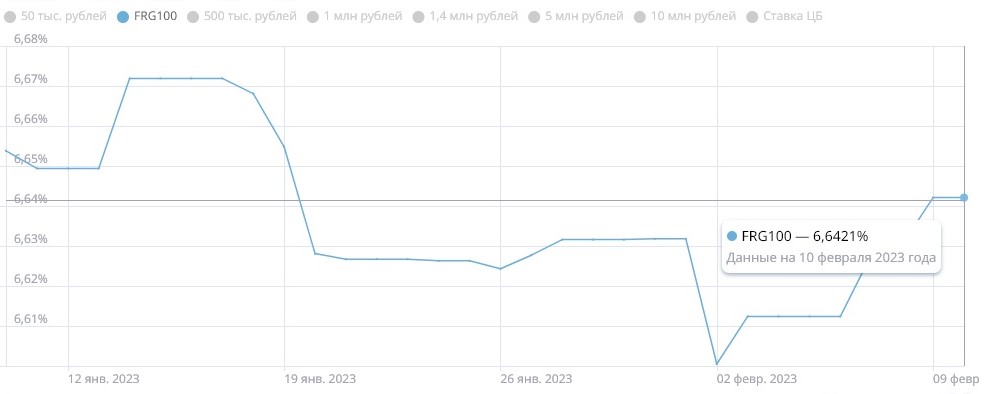
Средняя ставка 59 крупнейших банков по вкладам сроком на один год на сумму от ₽100 тыс. на 10 февраля составляет 6,64% годовых, согласно индексу FRG100. С начала 2023 года по данному индексу ставка снизилась на 5 б.п., в начале января она была на уровне 6,69%. Однако, достигнув минимума на уровне 6,6% 2 февраля, индекс перешел к росту.
Ставки в топ-50 банков
Согласно индексу доходности вкладов платформы «Финуслуги», который оценивает динамику ставок топ-50 банков по размеру депозитного портфеля, на неделе с 30 января по 6 февраля по вкладам от ₽100 тыс. предлагались следующие средние ставки в зависимости от срока:
- три месяца — 6,83% (+4 б.п. по сравнению с предыдущей неделей);
- шесть месяцев — 7,19% (+4 б.п.);
- год — 7,48% (без изменений по сравнению с предыдущей неделей).
Индекс доходности вкладов платформы «Финуслуги» оценивает динамику среднерыночных процентных ставок в топ-50 банков по размеру депозитного портфеля и позволяет сравнить ее с уровнем ставок по вкладам, которые можно открыть онлайн на «Финуслугах». В базу расчета входят вклады от ₽100 тыс. на срок три, шесть месяцев и год.
Топ-10 банковских вкладов по доходности зимой 2023 года
Самая выгодная ставка по вкладу составляет 12% годовых, по данным на 10 февраля. Большая часть депозитов со ставками выше рынка (на уровне 9–12%), которые изучили «РБК Инвестиции », относится к так называемым коробочным (пакетным) вкладам, то есть предполагает выполнение клиентом дополнительных условий — регулярного оборота и/или постоянного неснижаемого остатка на банковской карте, приобретение инвестиционных паев, открытие инвестиционного счета, оформление программы инвестиционного или накопительного страхования жизни, подключение подписки по абонентской ежемесячной плате и так далее.
Топ-10 банков с самыми высокими ставками по вкладам и накопительным счетам, по данным на 10 февраля 2023 года:
- «Синара» — до 12% (вклад «Максимальный», ₽10–500 тыс. на три месяца при условии оформления защитного или сервисного продукта);
- Газэнергобанк — до 12% (вклад «Максимальный», ₽10–500 тыс. на три месяца при условии оформления защитного или сервисного продукта);
- Инвестторгбанк — до 10,25% (вклад «Стратегия успеха», от ₽50 тыс. на год при условии оформления инвестиционного или накопительного страхования жизни);
- ДОМ.РФ — до 10,1% (вклад «Мой дом», от ₽30 тыс. до ₽15 млн на три года);
- Газпромбанк — до 10% (накопительный счет для новых клиентов, от ₽5 тыс. до ₽1,5 млн с повышенной ставкой на первые два месяца);
- Уральский банк реконструкции и развития (УБРиР) — до 10% (накопительный счет «Промо» для новых клиентов, ₽0–1 млн с повышенной ставкой на первые два месяца);
- ТКБ — до 10% (вклад «Хит», от ₽50 тыс. на три года для новых клиентов);
- МТС Банк — до 10% (вклад «Снежный», от ₽30 тыс. на 2,5 года с ежемесячной капитализацией);
- «Русский Стандарт» — до 10% (вклад «Новый доход», от ₽300 тыс. на три года для новых клиентов);
- Абсолют Банк — до 10% (вклад «Абсолютное решение + ИСЖ», от ₽30 тыс. на полгода при условии оформления инвестиционного страхования жизни).
При составлении рэнкинга использованы данные маркетплейсов «РБК Банки» и «Банки.ру».
Максимальные ставки в топ-10 банков
«РБК Инвестиции» изучили, какие максимально возможные ставки предлагают в своих линейках крупнейшие по депозитному портфелю банки по состоянию на 10 февраля 2023 года:
- Газпромбанк — до 9,58% годовых (вклад «Копить» на три года при размещении от ₽15 тыс. с капитализацией процентов и надбавками);
- Сбербанк — до 9,5% годовых (вклад «Лучший %» на три года при размещении от ₽100 тыс., на «новые деньги», которые не хранились в предыдущие три календарных месяца на других вкладах клиента в банке);
- ВТБ — до 9,5% годовых (вклад «Стабильный» на три года с учетом капитализации процентов);
- Альфа-Банк — до 9,5% годовых (вклад «Альфа-Вклад» (без пополнения и снятия) на три года при размещении от ₽10 тыс.);
- «Открытие» — до 9,5% годовых (вклад «Надежный» на три года при размещении от ₽50 тыс.);
- Совкомбанк — до 8,8% (сезонный вклад «Зимний доход с Халвой» на один год при размещении от ₽10 тыс. для держателей карты «Халва» с требованием транзакционной активности по ней);
- Тинькофф Банк — до 8,64% годовых (вклад с подпиской Tinkoff Pro на два года при размещении от ₽50 тыс. с учетом капитализации);
- Промсвязьбанк — до 8,2% годовых (вклад «Сильная ставка» на 13 месяцев при размещении от ₽3 млн, на «новые деньги», которые не хранились в предыдущие три календарных месяца на других текущих счетах клиента в банке);
- Россельхозбанк — до 8,1% годовых (вклад «Ультра доходный» на тарифном плане «Пакет услуг «Ультра» на 1,5 года при размещении от ₽1,5 млн);
- Райффайзенбанк — до 2% годовых (вклад «Фиксированный» на шесть месяцев при размещении от ₽50 тыс.).
Указанные в обзоре условия по вкладам не являются публичной офертой, размещены исключительно для предварительного ознакомления. Перед принятием решения о размещении денежных средств в банковской организации следует уточнить в ней полные условия на дату открытия вклада.
Топ выгодных вкладов
Проценты начисляются на сумму минимального остатка по счету на начало дня в соответствующем месяце.
Ставка 12,5% годовых применяется на остаток до 1 500 000 руб. в месяц открытия счета и следующий за ним, в случае отсутствия в последние 90 календарных дней до момента открытия счета действующих вкладов и накопительных счетов на сумму 100 руб. и более. В иных случаях применяется ставка 9% годовых.
Надбавки к процентной ставке (применяются на остаток до 1 500 000 руб.):
- +0,5% – для активных абонентов ГПБ Мобайл при наличии подключенной программы лояльности «Быть вместе»;
- +0,3% – для зарплатных клиентов Банка.
Процентная ставка по накопительному счету не фиксируется бессрочно и может быть изменена Банком в зависимости от экономической ситуации.
Условия
- Валюта вклада
Параметры вклада
| Сумма | 1 — 61 дн. | от 62 дн. |
| от 1 ₽ | 12 % | 4 % |
Процентная ставка 12% годовых применяется при открытии первого «Альфа-Счета» (или если не было активных счетов за последние 90 дней) в первые 2 месяца (надбавка не применяется), в других случаях действует ставка 4% годовых.
Надбавка к процентной ставке (на остаток до 1 500 000 руб.):
- +5,5% – при совершении покупок по дебетовым и кредитным картам Банка на сумму более 10 000 руб. в месяц.
Проценты начисляются на сумму минимального остатка по счету за месяц.
Процентная ставка по накопительному счету не фиксируется бессрочно и может быть изменена Банком в зависимости от экономической ситуации.
Условия
- Валюта вклада
Параметры вклада
| Сумма | 92 дн. | 184 дн. | 276 дн. | 365 дн. | 550 дн. | 732 дн. | 1095 дн. |
| от 10 000 ₽ | 9,92 % | 9,8 % | 9,68 % | 9,57 % | 9,35 % | 9,15 % | 10,66 % |
Надбавки к процентной ставке:
- +0,1% – для клиентов с пакетом услуг «А-Клуб» при сумме вклада от 10 000 руб.;
- до +1,65% – для клиентов с пакетом услуг «А-Клуб» при сумме вклада от 20 000 000 руб.
Условия
- Валюта вклада
При досрочном расторжении договора проценты выплачиваются по ставке 0,005% годовых
Предложения по вкладам закончились.Посмотрим облигации?
Журнал Финуслуг
Поддержка
Отвечаем на ваши вопросы с 7.00 до 23.00 по московскому времени (+3 UTС)
Частые вопросы
Виды вкладов
Вклады от банков
Вклады в других регионах
На сайте finuslugi.ru предоставляются услуги оператора финансовой платформы ПАО Московская Биржа, а также услуги ООО «МБ Маркетплейс», организации, не являющейся оператором финансовой платформы в соответствии с Федеральным законом от 20.07.2020 №211-ФЗ «О совершении финансовых сделок с использованием финансовой платформы». Услуги оператора финансовой платформы ПАО Московская Биржа обозначены пометкой «Открыть онлайн». Иная информация на сайте www.finuslugi.ru считается размещенной ООО «МБ Маркетплейс», если иное явно не следует из существа размещаемой информации. ООО «МБ Маркетплейс» входит в Группу «Московская Биржа».
Группа «Московская Биржа» — ПАО Московская Биржа и юридические лица, находящиеся под прямым или косвенным контролем ПАО Московская Биржа.
Лучшие вклады в банках в 2023 году: условия и процентные ставки
Вопрос сохранения и приумножения денежных средств актуален всегда. Один из наиболее разумных и безопасных вариантов — открытие банковского вклада. Какой банк и депозит выбрать для максимально выгодного вложения средств в 2023 году? Какие критерии помимо процентной ставки являются важными? Предлагаем актуальный обзор лучших условий по вкладам в российских банках.
Какой вклад лучше открыть?
Для начала попробуем провести маленький ликбез, чтобы разобраться, от чего же зависит уровень процентных ставок в банках. Сразу отметим, что на величину доходности по вкладам влияет сразу несколько взаимосвязанных факторов:
- уровень инфляции;
- темпы роста вкладов населения;
- конкуренция между банками за вкладчиков;
- изменение ключевой ставки Центробанком РФ (см. рис.);
- отток иностранных инвестиций и блокада долгового рынка, то есть дефицит ликвидности и фондирования (привлечения денежных средств от организаций);
- изменения в законодательстве (до 31 декабря 2015 года действовала льгота: перестали облагаться НДФЛ проценты по рублевым вкладам граждан, размещенным по ставке до 18,25% годовых; произошло увеличение суммы страхового возмещения по депозитам с 700 000 рублей до 1 400 000 рублей).
Справка
Ключевая ставка — это процентная ставка по основным операциям Банка России по регулированию ликвидности банковского сектора, то есть величина процента, под который Центробанк РФ кредитует частные банки на еженедельной основе и одновременно готов взять на хранение денежные средства у них. Является основным индикатором денежно-кредитной политики. Напрямую влияет на уровень процентных ставок по вкладам. С 11 февраля 2020 года ставка равняется 6%.
Некоторую путаницу вносит понятие «ставка рефинансирования», которая также используется при кредитовании частных финансовых организаций. Но с момента введения ключевой ставки, то есть с 13 сентября 2013 года, она носит второстепенный и справочный характер, а с 1 января 2016 года приравнивается к ключевой ставке, о чем сказано в документе «О системе процентных инструментов денежно-кредитной политики Банка России».
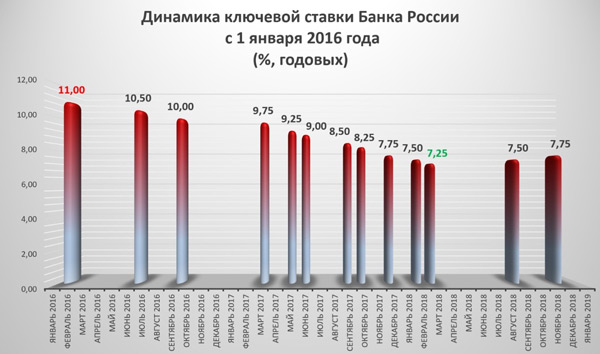
Рис. Изменения ключевой ставки ЦБ РФ [1].
На сегодняшний день Банк России формирует «большую десятку» по показателям надежности (величине собственных средств — капитала) из следующих банков [2] :
- Сбербанк России (ПАО «Сбербанк»);
- ВТБ (ПАО «Банк ВТБ»);
- «Газпромбанк» (АО «Банк ГПБ»);
- «Россельхозбанк» (АО «Российский Сельскохозяйственный банк»);
- «Альфа-Банк» (АО «АЛЬФА-БАНК»);
- «Открытие» (ПАО «Банк «ФК Открытие»);
- МКБ (ПАО «Московский Кредитный Банк»);
- «ЮниКредит Банк» (АО «ЮниКредит Банк»);
- «Райффайзенбанк» (АО «Райффайзенбанк»);
- «Росбанк» (ПАО «РОСБАНК»).
Справка
В третьей декаде марта 2020 года по результатам мониторинга максимальных процентных ставок (по вкладам в российских рублях) десяти кредитных организаций, привлекающих наибольший объем депозитов физических лиц, средняя максимальная ставка по вкладам равнялась 5,38% [3] . Индикатор рассчитывается как среднеарифметическое из максимальных ставок банков, привлекающих две трети средств населения.
Что еще полезно знать о средней максимальной ставке?
Центробанк РФ с октября 2012 года категорически не рекомендовал всем частным банкам превышать установленный в ходе мониторинга показатель более чем на два процентных пункта (процента), с 22 декабря 2014 года — на 3,5%, с 1 июля 2015 года разрешил любое повышение в обмен на увеличение взносов (отчислений) кредитных организаций в Фонд страхования вкладов (ФСВ).
Плата банков за повышенный риск в данный момент установлена такая:
- если величина процентной ставки по вкладу не завышена относительно средней максимальной, банк производит отчисления по базовой ставке— 0,15% от среднеквартального размера остатка по вкладам [4] ;
- если уровень процентной ставки по депозиту не превышает максимальную ставку на 2–3%, с кредитной организации взимается взнос по дополнительной ставке [5] ;
- если банк завышает уровень кредитной ставки на 3% и более от средней максимальной, то он выплачивает повышенную дополнительную ставку, которая может составлять 500% от базовой [6] .
Какой вывод из этой информации должны сделать обычные вкладчики? Если уровень доходности депозита, по мнению Центробанка РФ, слишком высок, то такой вклад несет в себе дополнительные риски, поэтому частный банк и платит взносы в АСВ по повышенной ставке.
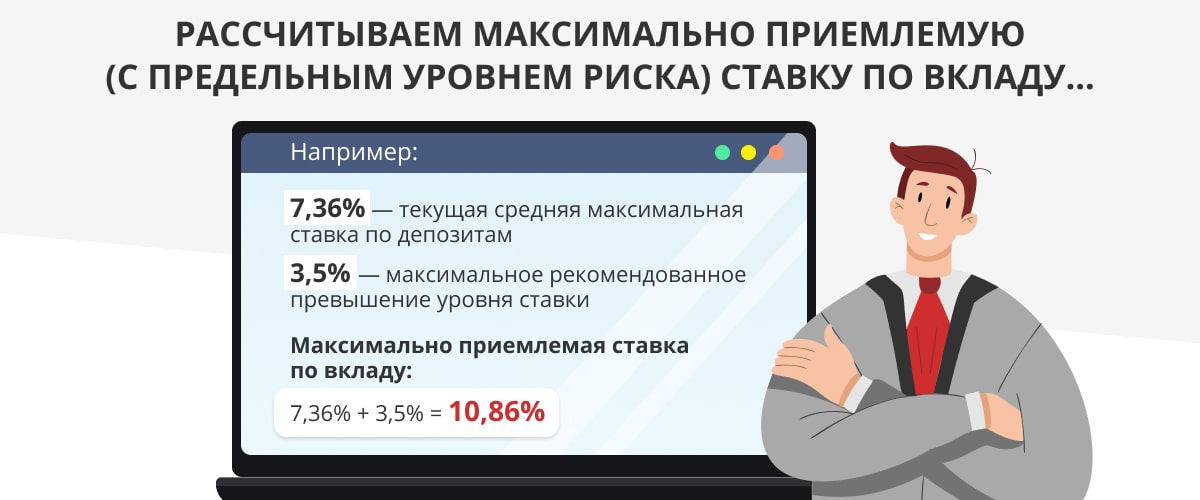
То есть при доходности депозитов свыше 10,8% вы можете иметь дело либо с неустойчивой кредитной организацией, либо ведущей рисковые операции. Справедливости ради отметим, что в настоящий момент «под защитой» Агентства страхования вкладов (АСВ) находятся все депозиты в одном банке объемом до 1 400 000 руб., поэтому риск в большей степени принимает на себя банковская система, нежели вкладчики. Но мало приятного в мысли о том, что вы можете столкнуться с банком, у которого отобрали лицензию или который начал процедуру банкротства.
Несмотря на то, что количество интересных предложений по вкладам не столь велико, все еще есть банки, готовые предоставить весьма привлекательные условия. Если вы задались целью найти лучший вклад в рублях или в валюте, то данный обзор вам поможет.
Рублевый или валютный вклад?
Доходы и потребление подавляющего большинства россиян ориентированы на рубли. В связи с этим рублевый вклад представляется наиболее разумным решением. К тому же, если рубль продолжит ослабление, ставки по рублевым вкладам могут вырасти, и такой момент желательно не упустить. Несмотря на то, что россияне традиционно считают валюту более стабильным вариантом сохранения средств, в текущей непредсказуемой ситуации выбирать ее довольно опасно, так как на данный момент курсы евро и доллара крайне высоки. Если в краткосрочной перспективе произойдет значительное укрепление рубля (что возможно при ослаблении санкций или повышении цен на нефть), то валютный вклад потеряет всякий смысл для тех, кто привык тратить деньги в рублях. Как говорят эксперты, те, кто реально заинтересован в валюте, уже успели диверсифицировать свои средства. Если вы не принадлежите к числу таких людей, то вклад в валюте не должен представлять для вас особого интереса. Как было сказано выше, доходы и траты подавляющего числа россиян ориентированы на рубли, а значит, сохранять нужно именно их.
Срочный вклад или до востребования?
Все вклады можно разделить на срочные и до востребования. Последние позволяют вернуть вложенные средства в любой момент по желанию вкладчика. Процентные ставки по таким депозитам, как правило, минимальны — не более 1% (прибыль от такого вклада не покроет даже месячную инфляцию). Срочные вклады размещаются на определенный срок, до истечения которого клиент не должен востребовать свои средства, иначе в большинстве случаев он лишится своего дохода. Срочный депозит чаще размещается на год, реже — на несколько месяцев. На вклады с самым длительным периодом хранения иногда предоставляются наиболее выгодные ставки, но далеко не всегда. Потому если вы ищете лучший вклад, то смело выбирайте срочный рублевый депозит на 12 месяцев.
Пополняемый или непополняемый вклад?
Вклады классифицируются в зависимости от степени контроля вкладчика над вложенными средствами. При открытии непополняемого депозита запрещены какие-либо операции пополнения или снятия — по ним банки предлагают наиболее выгодные условия размещения средств. Пополняемые вклады позволяют доложить деньги на счет во время действия договора, что удобно для планомерного накопления крупной суммы денег. Некоторые банки предлагают пополняемые вклады, которые позволяют клиенту совершать расходные и приходные операции. Однако, как уже было сказано, лучшие условия предоставляются по непополняемым вкладам.
Лучшие вклады в рублях
Не стоит искать высокие проценты в небольших частных банках и рисковать своими вкладами, ведь многим мелким игрокам уже пришлось уйти с рынка. Особое внимание обращайте на условия досрочного расторжения договора вклада, поскольку в случае непредвиденных обстоятельств вы рискуете лишиться большей (если не всей) части процентов по депозиту.
Лучшие вклады в евро
Условия региональных банков могут быть более привлекательными, однако многие вкладчики боятся пользоваться их услугами. Во-первых, из-за сомнений в надежности, во-вторых, из-за географического расположения. В свою очередь, крупнейшие российские банки не готовы предоставить привлекательные условия по вкладам. В текущей экономической ситуации, разумеется, уместнее ориентироваться прежде всего на надежность банка. Это послужит и оздоровлению банковской сферы: неэффективные банки будут автоматически вытеснены с рынка. Однако не стоит однозначно пренебрегать огромным потенциалом регионов. Среди региональных банков есть достаточно солидные, имеющие филиалы во многих городах, уверенно удерживающие свои позиции на рынке. Прежде чем обращаться в один из крупнейших банков, уточните ситуацию в своем регионе.
Лучшие вклады в долларах
Средняя ставка для долларовых вкладов составляет порядка 1–2,5% [10] . Что касается лидеров российского банковского сектора, то здесь предлагаются следующие условия по вкладам. В «ЮниКредит Банке» вы можете разместить долларовый депозит по ставке до 1,32%, с капитализацией и возможностью ежемесячных выплат. Максимальная ставка по вкладам банка «Санкт-Петербург» составляет 1,5%. В среднем самые крупные российские банки готовы предложить годовую ставку в пределах 1–1,5%.