Как заработать на облигациях
Облигации — консервативный инструмент для начинающих инвесторов, который может гарантировать постоянный доход.
О том, что такое облигации, как их выбрать и купить, расскажу в статье.
Облигация — долговая ценная бумага, которая обязывает должника вернуть с процентами взятые в долг деньги в обозначенный срок. Облигации выпускает тот, кто берёт взаймы.
Другими словами, вы даёте свои деньги в долг организации или государству, а взамен получаете облигацию. Она гарантирует возврат денег в определенный срок и выплату процентов.
Если взять пример из жизни, то аналог облигации — обычная расписка. Допустим, друг попросил одолжить ему 100 000 ₽ на ремонт квартиры. Вернуть деньги он может только через год, но с процентами — не 100 000 ₽, а 110 000 ₽. Вы с ним составляете долговую расписку, в которой прописываете срок возврата и сумму. Примерно то же самое происходит с облигациями.
Компания решила запустить новую производственную линию по пошиву детской одежды. Для этого ей нужно 10 000 000 ₽, но собственных средств на запуск не хватает.
В компании считают, что окупят вложения за три года, поэтому идут на биржу и выпускают облигации на 10 000 000 ₽ со сроком действия в три года. Затем облигации размещаются среди инвесторов.
За то, что инвесторы дают деньги в долг, организация готова выплачивать каждый год по 10% от суммы. Через три года инвесторы получают вложенные деньги и зарабатывают на процентах.
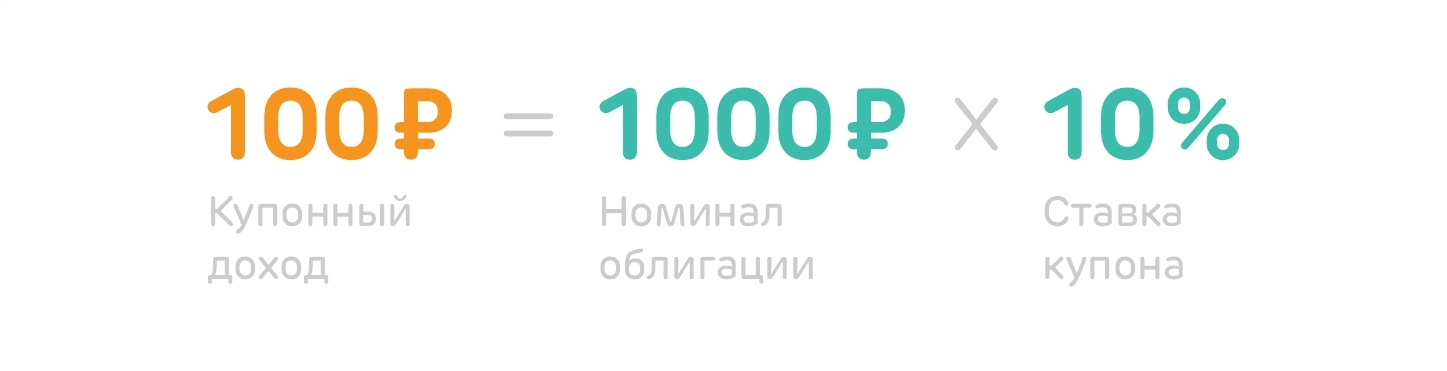
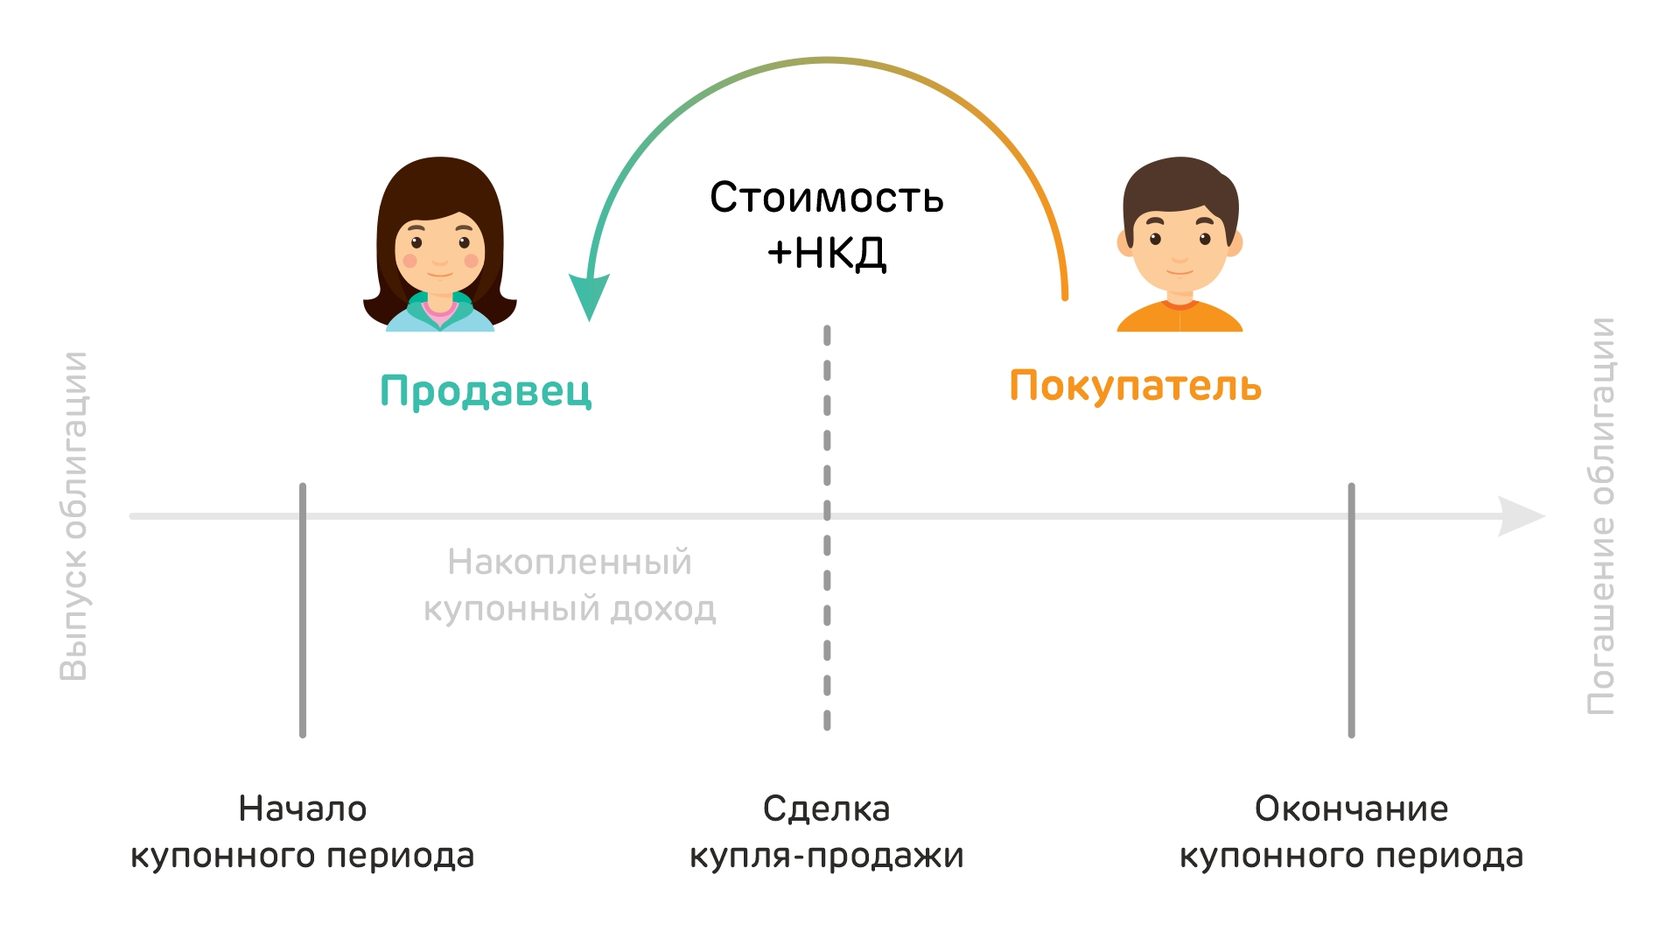
У вас есть облигация стоимостью 1000 ₽, ставка купона — 10% в год, срок обращения на рынке — три года. Процент по купону выплачивают дважды в год — 1 января и 1 июля.
Вы решили продать облигацию 1 апреля. В этом случае покупатель купит вашу облигацию и дополнительно заплатит доход по купону, который вам начислили с января по конец марта. В данном случае — 2,5%.
Чтобы выбрать облигации, нужно понимать, кто их выпускает, каких видов бывают купоны, чем обеспечены ценные бумаги, и обеспечены ли вообще.
Облигации можно разделить на несколько видов.
По эмитенту, тому, кто выпускает облигации, долговые ценные бумаги делят на государственные, муниципальные и корпоративные.
Государственные — облигации федерального займа (ОФЗ). Через такие облигации министерство финансов берет в долг деньги у населения. Если говорить простыми словами, то государственный долг и есть ОФЗ.
Государственные облигации — самые надежные, поскольку возврат вложенных денег гарантирует государство. Если государство отказывается выплачивать деньги по ОФЗ, значит, в стране денег нет, и она не может отвечать по своим обязательствам — это называется дефолт. Выпускает государственные облигации Минфин.
В государственные облигации можно инвестировать не только в рублях, но и в валюте.
Муниципальные — облигации субъектов России. Каждый регион формирует местный бюджет, и может выпускать займы в виде облигаций.
Корпоративные облигации выпускают компании, которым нужны деньги на проекты.
Самые надежные корпоративные облигации — проекты с государственным участием. Например, облигации Газпрома, Сбербанка, РЖД, Роснефти. По ним проценты чуть выше, чем по ОФЗ.
Среди корпоративных облигаций есть высокодоходные (ВДО), по ним предлагают высокие проценты. С такими облигациями нужно быть осторожным и четко понимать, откуда компания может взять деньги. Для этого требуется изучать отчетность компании и разбираться в финансовых показателях.
По обеспеченности облигации подразделяют на обеспеченные и необеспеченные.
Обеспеченные. Компания специально выделяет активы под выпущенные ценные бумаги, например, оборудование, недвижимость, поручительство других компаний. Если эмитент обанкротится, то активы продадут, а вложенные деньги вернут инвесторам.
Необеспеченные. Под такие облигации не выделяют отдельные активы. Во время банкротства будут продавать активы эмитента, например, транспорт, недвижимость или оборудование.
Если на момент банкротства у компании не будет никаких активов, значит, она не сможет рассчитаться по долгам. Поэтому стоит внимательно подходить к выбору эмитента облигации.
По виду валюты долговые ценные бумаги делят на еврооблигации и рублевые.
Еврооблигации — облигации, которые выпускают в иностранной валюте, например, в долларах или евро. Как правило, номинал облигации начинается от 1000 у.е.
Рублевые — облигации, которые выпускают в рублях.
По купонам облигации подразделяют на постоянные и переменные.
Постоянные (фиксированные). По таким купонам выплачивают фиксированный процент каждый год.
Например, вы купили облигации на 300 000 ₽ под 10% годовых со сроком погашения пять лет. Значит, каждый год в течение пяти лет вы будете получать купонный доход в 30 000 ₽, и за пять лет заработаете 150 000 ₽. Через пять лет вам вернут вложенные 300 000 ₽.
Переменные. Такие облигации предлагают плавающие проценты по купонам. Их могут привязать к ставке RUONIA — по ней российские банки кредитуют друг друга на один день. Например, компания может выплачивать купон по формуле: RUONIA + 0,5%.
Иногда эмитент указывает разный процент по купонам. Например, в первые три года ставка купона — 8%, а в оставшиеся два года — 5%.
Портфель облигаций на 2023 год, который обгонит банковский депозит
Откройте счёт с тарифом «Всё включено» за 5 минут, не посещая офис.
проект «Открытие Инвестиции»
Открыть брокерский счёт
Тренировка на учебном счёте
Об «Открытие Инвестиции»
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.
Какие облигации покупать в портфель: критерии отбора
Новички фондового рынка часто считают, что выбрать облигацию легче, чем акцию. Но это не так. Кроме того, все облигации могут относить к низкорискованным или консервативным инструментам. Но и тут кроется заблуждение. Вкладывая в облигации можно также легко потерять деньги, как и в рискованные активы, если не подойти к вопросу с умом. Какие облигации покупать в портфель и на что обратить внимание при анализе, разобрался специалист сервиса Бробанк.
Зачем покупать облигации в портфель
Облигации или бонды — это долговые обязательства. Покупая такую бумагу на фондовой бирже, инвестор дает в долг целой стране, региону или отдельной компании. Преимущество бондов в том, что облигационер заранее знает:
- Зачем покупать облигации в портфель
- Какой тип облигаций выбрать
- На что обращаться внимание при выборе облигации
- Изучение облигации: основные критерии отбора
- Лотность
- Купон
- Срок погашения
- Период выплат
- Амортизация
- Оферта put или call
- Дюрация
- Конвертация
- Субординированные облигации или обыкновенные
- Уровень ликвидности
- Проверка эмитента
- Оценка доходности облигации
- Какие налоги платит инвестор с дохода по облигациям
- на каких условиях выдан долг;
- когда будет возвращена сумма;
- какую прибыль можно заработать, если держать облигацию до даты погашения.
Благодаря этим параметрам покупку облигаций часто сравнивают с банковскими вкладами и называют консервативным вариантом инвестирования. Но это относится далеко не ко всем выпускам и эмитентам. Поэтому так важно разобраться, кто засуживает доверия, а с кем лучше не связываться.
У каждой облигации есть номинал. Именно эту сумму эмитент долговой бумаги обязан вернуть к указанной дате. Обратите внимание, облигацию погашают по номиналу, а не по той стоимости, которую инвестор заплатил при ее покупке. Например, у ОФЗ-123456 номинал 1 000 рублей. Эмитент погасит только эту сумму. При этом цена актива на рынке может отличаться. В моменте ОФЗ-123456 может стоить 970 или 1 150 рублей, то есть 97% или 115% от номинала.
С помощью облигаций инвестору проще создать стабильный денежный поток, чем с дивидендными акциями. Выплаты купона по облигациям — более надежный вариант. Компании могут отказаться от дивидендов, если бизнес не принес прибыль или деньги решено направить на развитие. Для реализации схемы с ежемесячной выплатой, можно купить 6 выпусков разных ОФЗ с выплатами раз в полгода.
Какой тип облигаций выбрать
На российском рынке инвесторы могут купить облигации 4 видов:
- Государственные — они же облигации федерального займа или ОФЗ.
- Муниципальные и субфедеральные. Их выпускают муниципалитеты — города, районы, другие субъекты местного уровня и регионы.
- Корпоративные — долговые бумаги государственных и частных российских компаний.
- Еврооблигации также выпускают российские компании, но только не в российских рублях, а в валюте — долларах или евро.
Выбор облигаций в портфель зависит от инвестиционных целей, срока инвестирования и уровня риска, к которому вы готовы. Хоть облигации и считаются более консервативным инструментом, чем акции, среди них есть такие, вкладывая в которые тоже можно потерять деньги.
Если вы консервативный инвестор и главная цель инвестирования — сохранить капитал и минимизировать инфляцию, отбирайте ОФЗ, которые дают максимальную доходность к выплате на текущий момент.
По типу получения доходности облигации делятся на обычные и структурные (инвестиционные). Выплата по обычным облигациям зависит только от кредитоспособности компании, которая выпустила бумаги. А вот структурные или инвестиционные — гораздо сложнее.
Эмитенты структурных облигаций — финансовые компании. Другие субъекты такие ценные бумаги не выпускают. Выплата дохода по структурным облигациям зависит не только от кредитоспособности эмитента, но и от стратегии, под которую ценные бумаги были выпущены. Например, с привязкой к цене золота, акций или прогнозу на какое-то событие.
Некоторые инвестиционные облигации защищены. Тогда инвестор получит всю или часть вложенной суммы, даже если стратегия не сработает. Но есть структурные облигации без защиты капитала. По таким ценным бумагам инвестор может потерять все инвестированные деньги.
Покупать структурные облигации без защиты капитала — очень рискованно. Хотя такие продукты становятся всё более популярными в отделах продаж финансовых компаний. Это связано с тем, что таким облигациям предлагают более высокую доходность, чем по обыкновенным.
Будьте внимательны, всегда вникайте, во что предлагает вложить деньги представитель банка, брокера или любой другой финансовой организации.
На что обращаться внимание при выборе облигации
Ошибочно полагаться только на максимальную доходность к погашению. Инвестиции на фондовом рынке РФ не застрахованы, в отличие от банковских вкладов. Поэтому так важно осознавать и принимать риск, с которым связаны любые вложения в ценные бумаги и другие активы. Минимизировать риск можно, если заранее изучить эмитентов и купить облигации только самых надежных компаний.
- изучение бумаги — подходит ли актив для реализации инвестиционной стратегии;
- проверка эмитента — какова вероятность того, что компания обанкротиться;
- оценка доходности актива.
Можно начать не с проверки бумаг, а с поиска надежных эмитентов, а затем узнать, выпускает ли выбранная компания облигации с подходящими параметрами.
Изучение облигации: основные критерии отбора
При выборе облигации в инвестиционный портфель проверяют сразу несколько параметров.
Лотность
Лотность — то, сколько облигаций можно минимально купить за одну сделку. Рублевые облигации чаще всего продают поштучно с номиналом от 1 000 рублей. Но есть бонды стоимостью как 1 рубль, так и 100 000 рублей.
На покупку одного лота еврооблигаций может потребоваться 1 000, 10 000 или даже 100 000 долларов или евро. Такие сделки менее востребованы у частных инвесторов с небольшим капиталом.
Купон
Самые понятные и «удобные» для новичков — облигации с постоянным купоном. Ставка по таким активам зафиксирована на весь период вплоть до погашения.
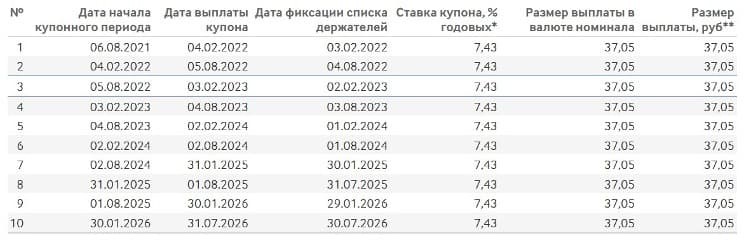
Например, по облигациям ГК Самолет с тикером RU000Ф101Р43 купон 11%. По этим бондам инвесторы получают фиксированные выплаты от эмитента дважды в год — по 54,85 рубля с каждой бумаги.
- переменный — эмитент меняет ставку исходя из рыночной ситуации.
- плавающий — купон зависит от внешних условий, например курса доллара, ключевой ставки или уровня инфляции.
Облигации с фиксированным купоном выбирают, если хотят получать предсказуемый доход. С плавающим — если ожидают резких скачков на рынке и хотят защититься от рисков. Однако как ключевая ставка, так и инфляция могут снизиться, что приведет в итоге к падению доходности.
Чтобы не толкнуться с неприятными сюрпризами, начинающим инвесторам лучше отказаться от вложения в облигации с переменным купоном.
Купонный доход по облигациям высчитывается каждый день, пока ценная бумага не погашена эмитентом. Допустим, облигация стоит 1 000 рублей с купонным доходом 11%. Независимо от того, за сколько куплена ценная бумага, за год эмитент начислит 110 рублей купонного дохода.
То есть покупка облигации за 115% от номинала с длительным сроком погашения и высоким купоном может оказаться более выгодной для инвестора, чем за 97% от номинала, коротким сроком и низкой доходностью.
Срок погашения
Большинство облигаций — срочные, то есть к определенной дате они будут погашены на 100%. Самый эффективный вариант — покупать бумагу и держать ее в портфеле до даты погашения. При такой стратегии инвестор точно знает, сколько он в итоге получит от эмитента.
Если срок инвестирования 5-7 лет, не стоит рассматривать новые выпуски на период более 10 лет. Чем длиннее срок погашения, тем волатильнее актив в моменте. Может оказаться так, что к моменту распродажи активов из портфеля через 5 лет случится кризис, и облигации будут стоить значительно дешевле номинала или цены покупки.
На рынке есть несколько «вечных» облигаций — без точной даты погашения, которые никогда не будут закрыты либо могут быть погашены по оферте. Цена этих бумаг может значительно колебаться. Такие инвестиции довольно рискованны для новичков, а также краткосрочных и среднесрочных инвесторов.
Период выплат
Купоны по облигациям выплачивают через равные промежутки времени — раз в год, полгода, квартал или месяц. Могут быть и другие периоды, но они менее популярны. Каждый инвестор сам решает, какая периодичность выплаты для него самая подходящая.
Если купонный доход по облигациям — это пассивный доход, который используют как основной источник для текущих нужд, то можно обратить внимание на выпуски с ежемесячной выплатой купона. Или выбрать несколько выпусков со сроком выплаты в нужные месяцы.
Амортизация
Не все эмитенты погашают облигацию в конце срока. Некоторые выплачивают долг частями в течение всего периода обращения бондов. Части могут быть равными, например, четыре платежа раз в полугодие по 25% или пять выплат по 20%. Но встречаются и другие варианты — 10%, 20%, 20% , а оставшиеся 50% в конце срока или любые другие пропорции.
Облигации с амортизацией выбирают, если деньги с фондового рынка нужно высвобождать постепенно. Если такой потребности нет, проще работать с облигациями с погашением в конце срока. Тогда не придется думать, куда перекладывать вернувшийся капитал.
Облигации с амортизацией довольно часто встречаются в муниципальном секторе. Среди корпоративных такие выпуски встречаются реже.
Оферта put или call
Наличие оферты — еще один параметр, на который следует обратить внимание при выборе облигации. По сути, оферта — это предложение эмитента выкупить облигацию до наступления даты погашения.
Например, облигации Альфа-банк-17-боб размещены 4 октября 2016 года с окончательным сроком погашения 16 сентября 2031 года. Но эмитент установил дату оферты на 29 сентября 2022 года. То есть в этот день владелец облигации может воспользоваться предложением эмитента и реализовать ценную бумагу по номиналу 1 000 рублей, не дожидаясь 2031 года.
Оферты делятся на два типа — отзывная (call-опцион) и безотзывная (put-опцион). Если установлена безотзывная оферта, инвестор решает сам воспользоваться предложением эмитента или нет. Если отзывная, то эмитент может погасить все свои облигации в дату оферты без разрешения и согласия держателей облигаций.
Можно пропустить или сознательно не воспользоваться безотзывной офертой. Но это может повлечь ситуацию, когда размер купона уменьшится вплоть до 0,01%. Поэтому так важно заранее отслеживать наличие этого параметра, чтобы не пропустить дату оферты и не остаться с облигацией в портфеле, которая приносит минимальный доход.
Дюрация
Упрощенно дюрацию облигации описывают как срок, за который инвестор выходит на безубыточность. Самые низкие риски у бумаг с минимальной дюрацией.
У долгосрочных облигаций с редким купоном период выхода на безубыточность длиннее, чем у краткосрочных с частой выплатой купонов.
Если заранее неизвестно будет оставаться облигация в портфеле до даты погашения или нет, лучше ориентироваться на бумаги с меньшим значением дюрации при схожих условиях. Например, когда у двух бондов равный срок погашения и периодичность выплаты купона. Если же заранее планируете держать облигацию до даты погашения, на этот параметр можно не обращать внимания.
Конвертация
Довольно редкий случай, но иногда облигации превращаются в акции или другой актив фондового рынка при выполнении оговоренного условия.
После трансформации бонда купоны перестают выплачивать. Если «сюрпризы» не нужны, проверяйте, чтобы выбранная облигация была без конвертации.
Субординированные облигации или обыкновенные
Субординированные — это облигации второго уровня надежности по сравнению с обыкновенными. Если эмитент обанкротится, то выплаты по таким ценным бумагам начнутся только после полного расчета с облигационерами и другими кредиторами первого порядка, например, банками. Если капитала на всех кредиторов не хватит, долги по субординированным облигациям вряд ли вернут.
Такие ценные бумаги обычно выпускают компании финансового сектора. Отметка о типе выпуска содержится в проспекте эмиссии. Также проверить субординированная облигация или обыкновенная можно в карточке актива на специализированных сайтах типа cbonds.ru или напрямую у брокера.
Уровень ликвидности
То, насколько легко и быстро можно купить и продать актив показывает ликвидность. Новичкам при выборе бумаги стоит ориентироваться только на высоколиквидные выпуски, чтобы впоследствии проводить сделки в любой нужный момент.
Облигации с низкой ликвидностью сильнее колеблются в цене. Иногда приходится ждать по несколько дней или недель, пока на рынке появится покупатель с нужной ценой или объемом.
Ликвидность бондов можно оценить по объему торгов. Если в течение торговой сессии продается и покупается больше миллиона бондов одного выпуска, то о ликвидности можно не волноваться.
Проверка эмитента
Кроме оценки облигации, важно проанализировать и эмитента. Компания может предлагать очень высокий процент, но быть при этом в состоянии кризиса. Вкладывая деньги в такие бонды, инвестор рискует остаться не только без обещанного дохода, но и без первоначально вложенной суммы.
Искать информацию о финансовом состоянии компании можно с помощью специализированных ресурсов или на официальном сайте эмитента. Отчеты обычно размещаются в разделе «Инвесторам». Можно изучить последний отчет или 2-3 в динамике.
- динамика прибыли;
- долговая нагрузка;
- соотношение активов и пассивов.
Кроме того, важно поискать информацию о том, возникали ли дефолты у этой компании по выпускам облигаций, и сколько выпусков находится в обращении. Особенно важен анализ для малоизвестных компаний или субъектов.
Оценка доходности облигации
- размера доходности к погашению — эту информацию публикуют специализированные сервисы, такие как cbonds.ru или rusbonds.ru, также параметр указывают брокеры в мобильном приложении или в торговом терминале;
- простой и эффективной доходности — второй вариант возможен при реинвестировании купонов в такие же облигации, если реинвестирования нет, доходность будет простой;
- комиссий брокера — чем выше тарифы у посредника, тем ниже итоговая доходность;
- суммы уплаченных налогов.
Размер накопленного купонного дохода не влияет напрямую на доходность облигаций, но его тоже следует учесть, так как от него зависит сумма, необходимая для сделки. Если дата выплаты купона близко, то и сумма накопленного купонного дохода выше. У инвестора не будет потерь, эта сумма ему компенсируется в дань выплаты купона, но чтобы провести сделку, деньги нужны в день ее заключения.
При покупке облигации будущий владелец бумаги платит бывшему держателю всю сумму накопленного купонного дохода. То есть цена складывается из рыночной стоимости + НКД.
Это свойство позволяет инвесторам не терять накопленный по облигации доход, как если бы было при досрочном расторжении банковского депозита. Поэтому инвестирование в облигации иногда считают более выгодным вариантом, по сравнению с банковским вкладом. Но тут следует помнить, что у инвесторов, в отличие от вкладчиков нет страховой суммы в 1,4 млн рублей, поэтому можно потерять все вложения.
Какие налоги платит инвестор с дохода по облигациям
- бумага куплена дешевле номинала и находилась в портфеле до погашения;
- бумага продана дороже номинала.
- Покупать облигации на ИИС типа Б. В этом случае инвестор сможет освободить от прибыли весь финансовый результат при закрытии счета.
- Владеть облигациями более трех лет, и чтобы в момент погашения или продажи ценная бумага находилась на брокерском счете. В этом случае освободить от НДФЛ можно только облигации, которые торгуются на российском фондовом рынке. Обратите внимание, что по ИИС льгота долгосрочного владения недоступна.
Если сделки с облигациями оказались убыточными, НДФЛ платить не придется. Как еще инвестор может снизить налоги, читайте в отдельном материале сервиса Бробанк.
«Облигации — новые акции». Стратегия на долговом рынке при высокой ставке
Несмотря на скромные результаты 2023 года индексов облигаций, российский долговой рынок переживает в некотором роде золотое время. По крайней мере точно переживал до резкого повышения ставки. Впрочем, похоже, и его удалось переварить.
Индекс RGBITR (совокупного дохода) с начала года потерял 2,72%, по данным на закрытие торгов 29 сентября. Доходность индекса составляет 12,2%.
Индекс качественных корпоративных облигаций RUCBTRNS показывает рост за тот же период на 1,42% с доходностью 12,67%.
Индексы Мосбиржи облигаций рассчитываются одновременно по двум формулам:
- индекс совокупного дохода отражает изменение стоимости облигаций и накопленного купонного дохода при условии реинвестирования купонных выплат;
- индекс чистых цен отражает изменение стоимости облигаций без учета накопленного купонного дохода.
Как следует из статистики Московской биржи, уровень размещений корпоративных облигаций вернулся к показателям 2021 года (₽3,2 трлн). На 1 сентября 2023 года эта цифра уже достигла ₽2,3 трлн. И, как прогнозирует директор департамента по работе с эмитентами Московской биржи Наталья Логинова, «может быть, даже превысит» показатель 2021 года. Но это будет зависеть от денежно-кредитной политики Банка России, уточняет Логинова.
Восстанавливаются и объемы торгов на вторичном рынке: средний объем торгов превышает прошлый год на 25%, свидетельствуют данные торгов.
Организаторы размещений выражают осторожный оптимизм, предпочитая не говорить открыто ни о буме, ни о восстановлении. Что, в общем, хорошо: значит, нет эйфории и избыточной уверенности. Можно сказать, рынок облигаций методично карабкается к новым высотам по стене страха. И текущий кризис можно воспринимать как положительное явление, которое показало адаптацию участников рынка к очень, если можно так сказать, агрессивным условиям.
Раньше, при ключевой ставке 12–13%, долговой рынок оказывался на грани. Несколько месяцев происходило привыкание, адаптация к новым уровням, к изменению планов, бизнес-моделей. Сейчас все происходит быстрее и увереннее. Эмитенты научились работать и занимать в новых условиях, поменяли и свои инвестиционные программы, и свои инвестиционные потребности, и свои планы заимствований. А инвесторам теперь есть из чего выбирать. При этом, как отметила Наталья Логинова, «сейчас есть только один быстрорастущий провайдер доступной ликвидности — это физические лица».
Время «физика»
В отличие от рынка акций долговой рынок длительное время был местом для профессиональных игроков. Причем как в сегменте ОФЗ, так и в корпоративном. Исключение составляли разве что высокодоходные облигации .
Сейчас все изменилось. За семь с половиной месяцев 2023 года физические лица вложили в долговой рынок ₽725 млрд. Для физических лиц, как ни странно, эмитентам приходится больше стараться. Подробнее раскрывать информацию, больше общаться с потенциальными держателями бондов, придумывать новые инструменты — золотые облигации, корпоративные флоатеры, облигации в юанях и дирхамах, вечные и т. п. Деньги физических лиц непросто получить.
С другой стороны, невероятный объем ликвидности, который поддерживает долговой рынок в сложные время, — это результат не только усилий отдельных эмитентов. Причина еще и в том, что российские инвесторы ограничены в возможностях международных вложений и покупках недружественных валют. Некуда деваться.
В мае 2023 года производитель драгоценных металлов «Селигдар» разместил дебютный выпуск пятилетних золотых облигаций на ₽11 млрд со ставкой 5,5% и ежеквартальной выплатой купона. Отличительная особенность данных облигаций — их привязка к цене золота. Номинал облигации составляет 1 г золота.
В сентябре текущего года «Русал» выпустил первые для российского долгового рынка облигации в валюте ОАЭ объемом 370 млн дирхамов (около $100 млн), ставкой купона 5,95% и сроком обращения два года.
Если облигации в дирхамах или с привязкой к золоту это все же экзотика и исключение из правил, то корпоративные облигации с плавающим или переменным купоном (флоатер) — главный тренд 2023 года.
Только в первом полугодии порядка десяти корпоративных заемщиков разместили такие долговые инструменты. В начале осени, например, ВТБ выпустил трехлетние облигации объемом ₽50 млрд, номиналом ₽1 тыс. и ежемесячным плавающим купоном, величина которого будет равна ключевой ставке Банка России, действующей на второй рабочий день перед началом купонного периода.
И именно эта впечатляющая ликвидность позволила успешно рефинансироваться самым сомнительным эмитентам, именно на ней рынок рос в последнее время. Но теперь, когда инвесторы отдали свои деньги рынку, что он может вернуть?
Стратегия для инвестора: новая нормальность
Если бы мы пытались описать текущую ситуацию на долговом рынке, я бы использовал термин «новая нормальность».
В США словосочетание New Normal появилось после кризиса 2008 года. В оборот его ввел король рынка облигаций и сооснователь одного из крупнейших игроков по размеру активов на рынке американской инвестиционной компании PIMCO Билл Гросс. Он описывал этим термином темпы экономического роста ниже средних, статичные прибыли и высокую роль государства в экономике.
В России сейчас новая нормальность характеризуется одновременно и высокими ставками, и высокой активностью на рынке, и большой конкуренцией за ликвидность. Что в таком случае стоит предпринять инвестору?
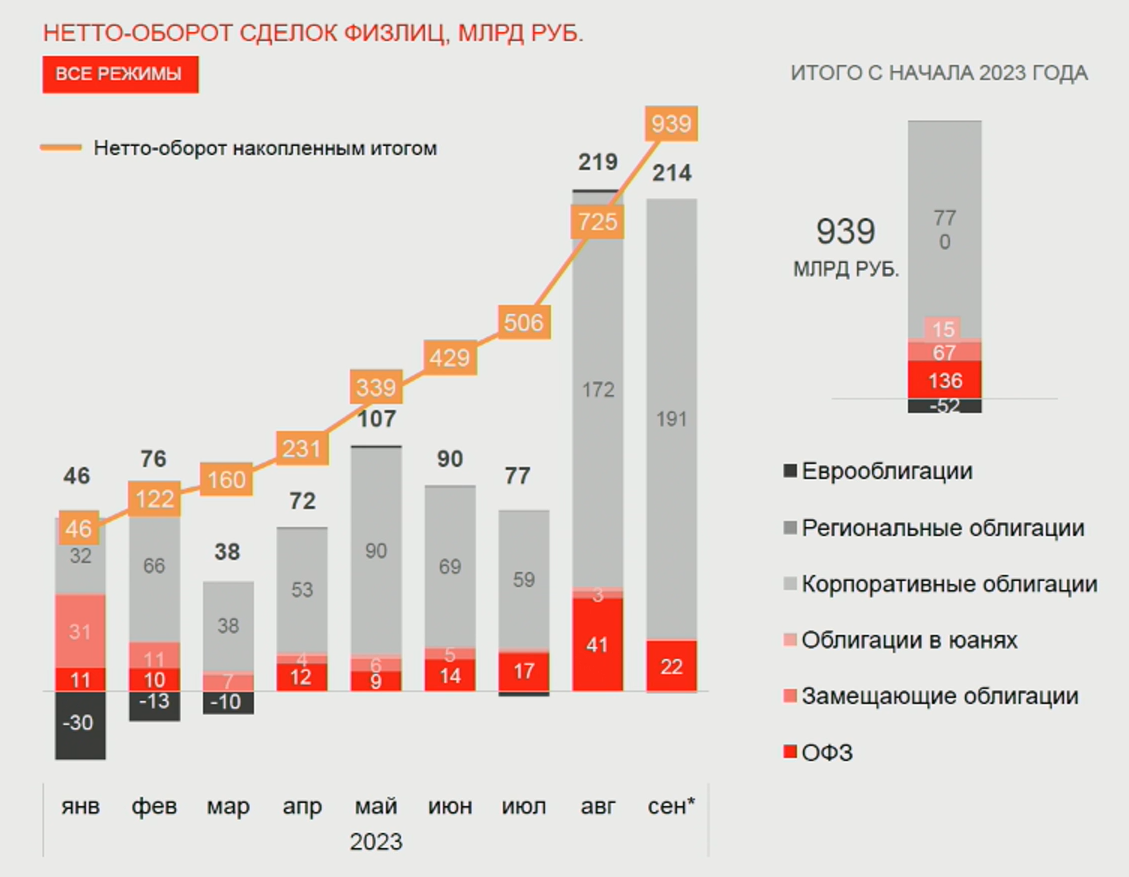
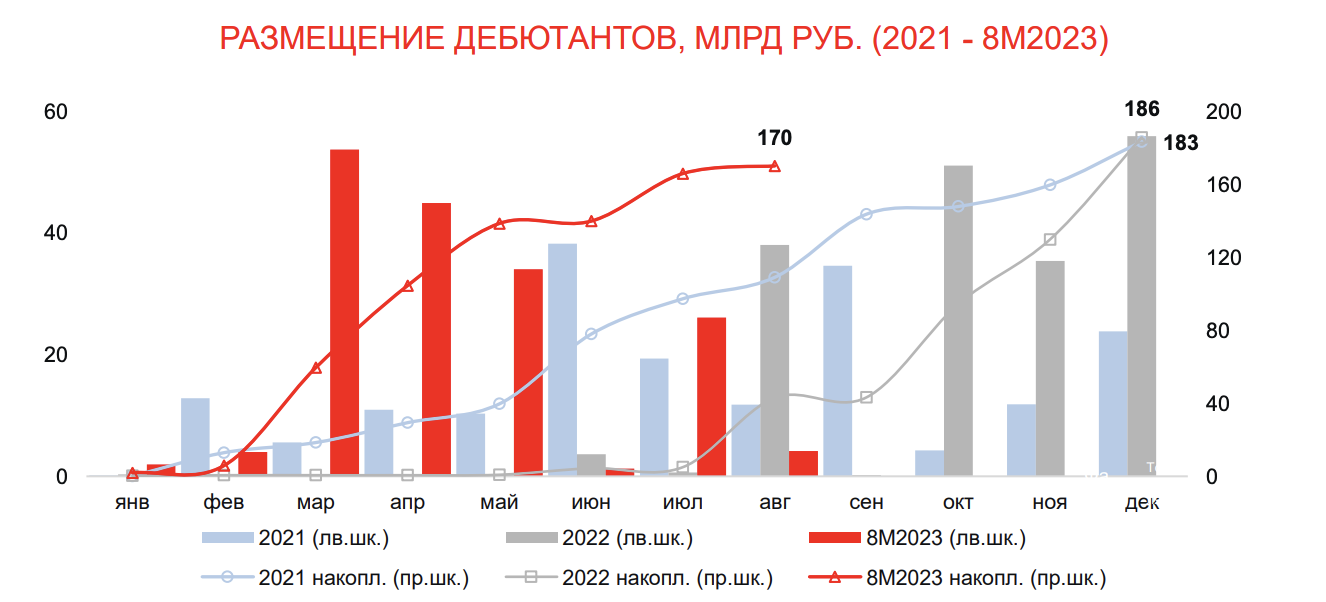
Если ориентироваться на развитие долгового рынка в текущем году, то портфель инвестора преимущественно могут представлять замещающие облигации, корпоративные и государственные флоатеры, ВДО. Но к выбору последних я бы подходил особенно тщательно. Объем новых размещений данной категории бумаг достиг ₽170 млрд в текущем году. Это тоже уровень 2021 года.
При этом в статистике видно, что больше всего на рынок приходит эмитентов с относительно низким кредитным рейтингом в диапазоне ВВВ. Они предлагают впечатляющие доходности, проводят масштабные рекламные кампании, однако именно такие заемщики находятся в основной группе риска с точки зрения потенциальных дефолтов .
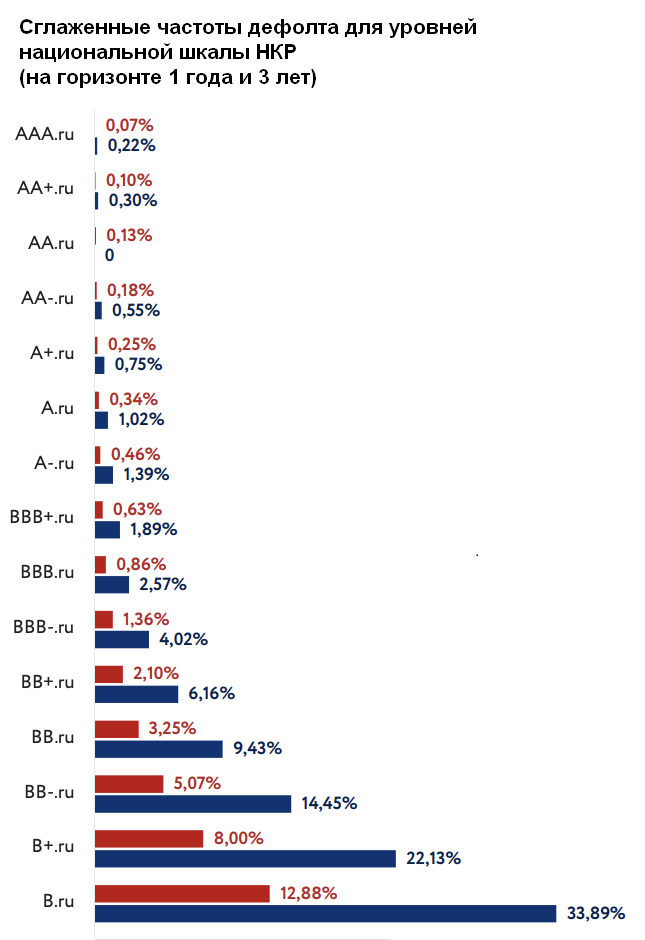
На кого же тогда обращать внимание в этой категории? Отдельный интерес для инвесторов будет представлять сегмент корпоративных облигаций рейтинговой группы single A. Фактически это крупные компании, чьи бренды у всех на слуху, а доходность их облигаций выше, чем депозитов или первоклассных облигаций, которые розничным инвесторам могут казаться скучными. Своеобразные «полу-ВДО».
Конечно, есть и риски для розничных инвесторов. Многие компании с рейтингом single A — это эмитенты со значительной долговой нагрузкой, которым активно приходится перестраивать бизнес на фоне трансформации российской экономики («М.Видео», «Сегежа», «Азбука Вкуса», «Делимобиль» и др). Не исключено, что все это приведет на рынке к росту числа «падших ангелов» или эмитентов, утративших инвестиционный рейтинг, либо близких к этому.
«Падшие ангелы» — облигации или эмитенты, которым изначально был присвоен инвестиционный (высококачественный) кредитный рейтинг , затем пониженный до спекулятивного (мусорного). Понижение рейтинга, как правило, связано с ухудшением финансового положения эмитента, трансформацией бизнеса, реализацией отдельных рисков либо в связи с крупными капиталовложениями.
В рейтинговой шкале инвестиционным считается рейтинг от ВВВ- и выше. Соответственно, его понижение до ВВ+ или ниже будет означать, что эмитент или облигация перешла в разряд «падших ангелов».
Пенсионным или инвестиционным фондам / управляющим компаниям может быть запрещено инвестировать в мусорные облигации, согласно действующему законодательству либо по инвестиционным декларациям. Поэтому при опасениях понижения кредитного рейтинга эмитента с инвестиционного до спекулятивного уровня данные участники рынка ценных бумаг могут избавляться от облигаций, что толкает цены на них вниз, а доходность — вверх.
При этом некоторые инвесторы могут использовать это как возможность получить сравнительно качественные бонды по более низкой цене, если снижение рейтинга не произошло из-за каких-то серьезных фундаментальных проблем компании.
Претендовать на попадание в портфель розничного инвестора также могут ипотечные облигации. Это инструменты, сопоставимые по кредитному и рисковому качеству с ОФЗ, но несколько недооцененные рынком. Но и они не без рисков. Главными, несомненно, будут жесткая денежно-кредитная политика Банка России и ключевая ставка на уровне 13% или даже выше.
Что касается ОФЗ, то я бы обратился к опыту Соединенных Штатов. Возможно, куда более важным для рынка и инвесторов здесь будет стремление регулятора удерживать высокую ставку длительное (аналог Higher for longer в случае с ФРС). В США это уже привело к тому, что покупка долгосрочных и среднесрочных Treasuries под снижение ставки по федеральным фондам не принесло дополнительной прибыли, а доходности казначейских облигаций даже выросли. Возможно, по аналогии покупать чересчур длинные ОФЗ сейчас также преждевременно, а флоатеры могут стать в следующие полгода привлекательным решением.
Если говорить о кредитном риске, то сегменту ВДО может быть даже проще, учитывая его меньшую зависимость от ставки, опыт чуть ли не десятка дефолтов в 2022 году, меньшие размеры, а также высокий уровень ликвидности со стороны розничных инвесторов.
Более значительному по масштабам и потребностям в ликвидности сегменту single A может оказаться сложнее при сохранении высокой ставки, особенно если у эмитентов накопился значительный долг для рефинансирования, что, возможно, потребует предложить инвесторам более высокую доходность.
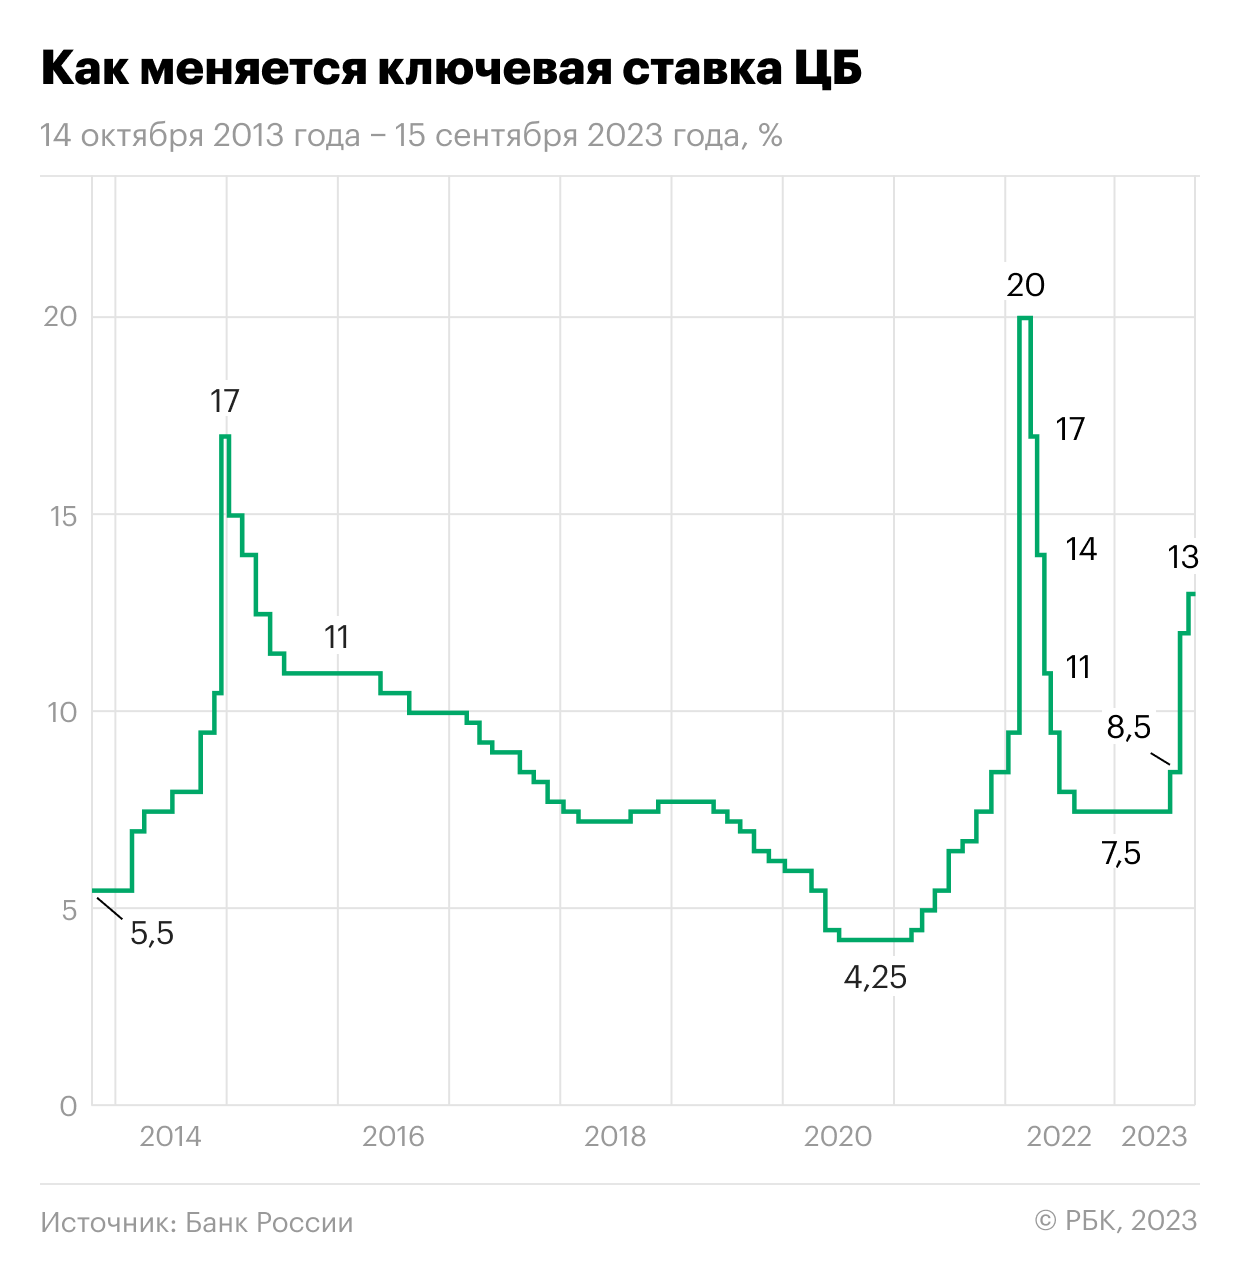
С другой стороны, высокая ключевая ставка и реальная доходность (с поправкой на инфляцию) могут привести к еще большей популярности облигаций у розничных инвесторов. Не исключено, что часть «физиков» в ближайшее время начнет переориентироваться с местами перегретого рынка недвижимости, где рентная доходность ниже средних исторических уровней, на долговой рынок.
Термин, обозначающий вероятность быстрой продажи активов по рыночной или близкой к рыночной цене. Подробнее Основной инструмент денежно-кредитной политики центрального банка страны. Это процентная ставка, которая определяет минимальную стоимость денег в стране, влияет на ставки кредитов, депозитов, размер купона торгуемых облигаций. Центробанк воздействует на инфляцию и валютные курсы, изменяя ключевую ставку. Например, если ключевая ставка повышается, то кредиты и депозиты становятся дороже, а инфляция сдерживается. Оценка кредитоспособности компании или государства. Выставляется независимыми рейтинговыми агентствами и производится на основании оценочных анкет, которые преобразуют финансовые и нефинансовые показатели компании в баллы. Кредитный рейтинг позволяет оценивать рискованность вложения в ценные бумаги эмитента (компании) – чем выше рейтинг, тем ниже риск. Лицо, выпускающее ценные бумаги. Эмитентом может быть как физическое лицо, так и юридическое (компании, органы исполнительной власти или местного самоуправления). Дефолт (от французского de fault — по вине) — ситуация, возникшая при неисполнении заемщиком обязательств по уплате или обслуживанию долга. Дефолтом считается неуплата процентов по кредиту или по облигационному займу, а также непогашение займа. Стоит отдельно выделить технический дефолт — ситуацию, когда исполнение обязательств было только временной задержкой платежей, как правило, по независящим от заемщика обстоятельствам. Дефолт служит основанием для предъявления кредитором иска о банкротстве заемщика Финансовый инстурмент, используемый для привлечения капитала. Основные типы ценных бумаг: акции (предоставляет владельцу право собственности), облигации (долговая ценная бумага) и их производные. Подробнее Долговая ценная бумага, владелец которой имеет право получить от выпустившего облигацию лица, ее номинальную стоимость в оговоренный срок. Помимо этого облигация предполагает право владельца получать процент от ее номинальной стоимости либо иные имущественные права. Облигации являются эквивалентом займа и по своему принципу схожи с процессом кредитования. Выпускать облигации могут как государства, так и частные компании.