Что такое накопительное страхование жизни и какая от него выгода?
Как и любое другое. Вы делаете регулярные взносы, и в случае непредвиденной ситуации страховая выплатит крупное возмещение. Такая страховка — это определенный риск и для клиента, и для страховой компании. Вы платите за то, чего может не произойти, но в то же время вы защищаетесь от риска: если что-то все-таки случится, вам или вашим родственникам выплатят компенсацию. Как правило, она гораздо больше той суммы, которую заплатили вы сами. Но есть другой тип страхования — накопительное страхование жизни, или НСЖ. Несмотря на то что по программе действительно можно застраховать свою жизнь, НСЖ — это скорее система накопления.
Копить с помощью страхования — это как?
НСЖ — это, по сути, гибрид страхования жизни и обычного вклада в банке, только предлагают его страховые компании. На Западе он популярен уже несколько десятилетий, но в России пока только развивается. Работает все так: вы регулярно платите страховой компании деньги, а в конце срока получаете их назад (возврат гарантирован), плюс возможные проценты. Сама же страховая инвестирует часть средств в надежные финансовые инструменты, например гособлигации: с них она получит небольшой, но гарантированный доход. Остальные деньги идут туда, где доходность будет выше, например на акции или другие финансовые инструменты. В итоге первая часть сохранит вложения, а вторая позволит заработать проценты, которые получит и страховая, и вы. По такой же логике работают, например, частные пенсионные фонды, инвестируя деньги своих вкладчиков по всему миру.
Зачем копить деньги с помощью НСЖ, если проще класть их на банковский счет?
НСЖ специально устроено так, чтобы человек смог накопить необходимые суммы на большие цели: например, на покупку квартиры, образование детям или пенсию. Дело в том, что все программы НСЖ рассчитаны минимум на 5 лет, а есть полисы на 15 или даже 30 лет. Все эти годы клиент должен регулярно вносить определенную сумму: обычно раз в год или раз в квартал, реже — раз в месяц. Никто не может обязать человека делать взносы чаще, чем было оговорено в контракте. Сумма взносов со временем тоже не меняется: не бывает так, что первый год человек платит по 10 000 рублей, но дальше ему придется класть в копилку уже по 30 000 рублей.
Сколько нужно платить в месяц?
Сумма взносов зависит от того, сколько денег и за какой срок вы хотите накопить. У компании «Ренессанс Жизнь», вместе с которой мы написали эти карточки, есть продукт «Ценный актив». И взносы на разные цели по нему составляют от 30 000 до 120 000 рублей ежегодно. Наемные работники и те, кто имеет другие официальные источники дохода, могут оформить возврат НДФЛ с части страховых взносов (до 15 600 рублей в год). Услуги по оформлению налогового вычета компания предоставляет бесплатно.
Какой процент будет капать на накопленную сумму?
У всех страховых компаний доход разный, и обычно он прописан в полисе. Например, в НСЖ «Ценный актив», который предлагает «Ренессанс Жизнь», за пять лет можно получить до 15% эффективного дохода . Этот процент формируется из двух частей: 10,7% человек заработает за счет доходности от страховой компании, еще 4,3% — за счет налогового вычета от государства. Например, если вы вносите по 120 000 рублей в год, то за пять лет накопите 792 600 рублей, плюс 78 600 рублей вернутся за счет налогового вычета. Итого 870 600 рублей. Если сравнивать с депозитом, то, вкладывая в банк по 30 000 рублей за квартал в течение пяти лет со ставкой 7,3% годовых (это средняя банковская ставка по вкладу на сегодня), итоговая сумма с процентами получится около 730 000 рублей.
Пять лет — это много. А что, если я перестану платить или захочу забрать деньги?
Тогда вы потеряете то, что вложили. Накопительное страхование жизни — это долгосрочный инструмент, и главное его условие — дисциплина. По сути, это способ сформировать привычку: вы ставите цель и в случае несоблюдения договоренностей с самим собой получаете штраф.
Цифра в пять лет возникла не случайно: по закону таков минимальный срок для оформления налогового вычета. Но страховщик компенсирует ожидание более высоким процентом: в «Ренессанс Жизнь» он доходит до 15%, притом что средняя ставка по банковским вкладам — 7–8%. Кроме того, в отличие от обычного банковского вклада, такая накопительная система защитит от импульсивных трат. Поэтому, если уж вы решите вкладывать деньги в НСЖ, делать это нужно регулярно. Заранее оцените свои финансовые возможности и с самого начала убедитесь, что утвержденная сумма будет для вас посильной, даже если доходы сократятся.
А мне точно все вернут?
Точно. В конце программы возвратят все вложенные деньги плюс процент. Центробанк разработал систему гарантирования на рынке страхования жизни. С 2021 года в случае отзыва лицензии у страховщика либо его банкротства клиент получит до 1,4 миллиона рублей (по такому же принципу работает государственный механизм защиты банковских вкладов). В России существует рейтинг надежности страховых компаний, и в последней его версии рейтинг «Ренессанс Жизнь» повысили до уровня ruA+ . Плюс клиент НСЖ фактически получает бесплатную страховку жизни на весь период программы.
А если со мной что-то случится, кому достанутся деньги?
Вашим родственникам и близким.
Как оформить такую страховку?
Можно зайти на сайт «Ренессанс Жизнь» и оставить заявку. Дальше все происходит онлайн: клиент заполняет анкету, после чего ему на почту приходит полис и все необходимые документы. Достаточно подтвердить свое согласие с условиями страхования (это тоже делается онлайн с помощью кода из письма в электронной почте и еще одного — по СМС) и оплатить первый взнос с банковской карты.
Кому какую страховку жизни выбрать?
Откройте счёт с тарифом «Всё включено» за 5 минут, не посещая офис.
проект «Открытие Инвестиции»
Открыть брокерский счёт
Тренировка на учебном счёте
Об «Открытие Инвестиции»
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.
Накопительное страхование жизни. Плюсы, минусы и личный опыт

Накопительное страхование жизни. Что это такое? Для каких целей стоит его использовать? И для каких целей оно совершенно не подходит? На эти вопросы я постараюсь ответить под катом. Основано на личном опыте.
В последнее время достаточно часто банки начали предлагать клиентам заключить договор накопительного страхования жизни, позиционируя его как «депозит с дополнительной функцией страхования». Или как «страховку с дополнительной функцией депозита». Технически эти утверждения соответствуют реальности. Но есть нюансы. И значительные.
Что такое «Накопительное страхование жизни»?
Вы заключаете со страховой компанией договор, в соответствии с которым она страхует Вашу жизнь на определённую сумму, которую вы и вносите равными долями в течении срока действия договора.
Например, вы страхуете свою жизнь на 1 000 000 рублей и сроком на пять лет. Это значит, что каждый год вы должны будете вносить на свой счёт в страховой по 200 000 рублей. Вносить можно ежеквартально, раз в полгода или раз в год. На внесённую сумму ежегодно начисляется инвестиционный доход.
Страховые случаи
Страхуются риски смерти, диагностирования особо опасных заболеваний, получение инвалидности. Отдельно стоит указать такую опцию, как риск потери трудоспособности, при наступлении которого программа не завершится, а страховые взносы продолжит платить сама страховая компания за вас. Полный список доступных опций надо уточнять у конкретной страховой компании.
Есть ещё один риск — вы дожили до окончания действия договора и ничего ужасного не произошло.
Если в течении действия договора произойдёт страховой случай, то будет выплачена вся сумма страховки (1 000 000), вне зависимости от того, сколько взносов было сделано на момент его наступления, плюс накопленный инвестиционный доход.
Плюсы программы накопительного страхования жизни
Во-первых, к ним относится сама страховка жизни. Она заключается не для вас, а для ваших наследников. Никто из нас не застрахован от случайного кирпича, упавшего на голову. Или от пьяного водителя, вылетевшего на встречку. Да и от трезвого тоже. В этом случае страховка даст вашим близким немаленькую сумму, которая может оказаться критичной для них. Особенно если вы были единственным кормильцем. Горе она не заглушит, а вот бытовые трудности уменьшит.
Во-вторых, это возможность накопления значительной суммы. Себе на пенсию, или детям на обучение, или на дом. Вы обязаны будете платить по этой программе, создавая себе такую привычку (хоть и немного насильно). «Заплати сначала себе» (с), как сказано в отличной книге «Самый богатый человек в Вавилоне».
В-третьих, это возможность получения налогового вычета. Если у вас есть официальные доходы, облагаемые по ставке 13%, вы можете получить вычет на страховые взносы по этой программе. Максимальная сумма взносов, на которую можно запросить вычет, составляет 120 000 рублей в год. Это позволит вернуть 15 600 рублей из уплаченных вами ранее налогов (если их количество позволяет, конечно). И так каждый год.
Минусы программы накопительного страхования жизни
Казалось бы, всё в этой программе отлично. И жизнь застрахована, и деньги копятся, даже инвестиционный доход начисляется. И налоговый вычет как вишенка на торте. Но не всё так однозначно.
Первое, что отличает эту программу от обычного депозита (вместо которого доверчивым людям её впаривают предлагают) это обязанность регулярного внесения страховых взносов. Заключили договор, по которому обязаны платить по 200 000 ежегодно — исполняйте. Каждый год.
Второе, это блокирование внесённых страховых взносов от возврата. В моём договоре оно составляет два года. Т.е. если я в течении двух лет решу прекратить действие договора, мне не вернут ничего.
Третье, это наличие «выкупной суммы». Это те деньги, которые вы заплатите страховой за досрочное прекращение договора. И это сумма весьма значительна. В моё случае она составляет примерно 110% от ежегодных взносов.
Четвёртое, никто не гарантирует получение инвестиционного дохода. Он вполне может оказаться равным нулю, а это значит, что целый год ваши деньги поедала инфляция, и ничего с этим не сделать.
Пятое, сам инвестиционный доход начисляется не сразу после начала программы, а спустя минимум год. Я заключил свой договор в сентябре 2017го. И по его условиям, я не получил никакого дохода за неполный календарный год. За 2018й мой инвестиционный доход тоже составил 0. Потому что страховая там что-то вычитала. Мне мой менеджер в банке (со страховой которого заключен договор) так и не смогла толком объяснить причины подробнее, нежели «Ну да, у меня также происходило».
Для каких целей можно использовать программу накопительного страхования жизни
Если вы хотите накопить на что-то конкретное и за определённый срок и при этом защитить свои деньги от себя же, можно воспользоваться такой программой. Она долгосрочна (минимальный срок страхования 5 лет), а большие выкупные суммы отбивают желание завершить её досрочно и забрать текущие накопления.
Я вступал в эту программу сроком на 25 лет и целью получения накоплений к пенсии. Эту цель программа, в целом, выполняет.
Для каких целей она не подходит?
Совершенно точно не стоит рассматривать такую программу как альтернативу депозиту. Это совершенно разные продукты. На депозит вы можете положить деньги, а при желании его пополнить. Страховые взносы вы обязаны уплачивать всегда. С депозита вы можете снять деньги, потеряв лишь какую-то часть накопленных процентов, вернув внесённую сумму полностью, при досрочном расторжении договора страхования вы заплатите очень существенную сумму, и в итоге можете получить меньше, чем сами внесли.
Технически, можно менять условия договора. Уменьшить сумму страховых взносов, уменьшить время действия договора, или перевести договор в состояние оплаченного. Но во всех трёх случаях с вас будет удержана определённая и существенная сумма. Получается, что фактически изменить первоначальные условия договора нельзя. Подписались платить X денег Y лет — платите.
Что такое накопительное страхование жизни (НСЖ)
Накопительное страхование жизни или НСЖ – это комбинированный страховой продукт. Он совмещает защиту жизни и здоровья страхователя с эффективной возможностью сберечь и приумножить собственный капитал на уровень фиксированной доходности, которая указывается в договоре на момент его заключения.
Поэтому имеет смысл рассмотреть особенности и преимущества накопительного страхования жизни более детально.
НСЖ – что это такое?
Накопительное страхование жизни является комплексной страховой услугой. Она предусматривает сочетание двух традиционных продуктов. Один из них представляет собой обычную страховку, а второй – своеобразный накопительный счет или вклад с фиксированной доходностью. Благодаря такой комбинации удается совместить защиту жизни и здоровья страхователя с опцией накопления необходимой суммы денежных средств.
Схема взаимодействия страховой компании и страхователя в рамках накопительного страхования жизни выглядит следующим образом:
- Страхователь делает страховые взносы на регулярной основе в течение всего срока действия страховки.
- Полученные от клиента средства распределяются по двум направлениям:
- страховая часть, которая используется непосредственно для страховки;
- накопительная часть, предусматривающая вложение денег в консервативные инвестиционные инструменты.
Оформление полиса НСЖ позволяет решить сразу две важных задачи. Первая заключается в защите страхователя и его близких в случае получения им серьезного ущерба здоровью. Вторая состоит в накоплении определенной суммы денежных средств к конкретному сроку. Причем с минимальным уровнем сопутствующего риска. Именно поэтому наиболее часто целями накопительного страхования жизни становится:
- формирование личной или семейной подушки финансовой безопасности;
- накопление пенсионного капитала;
- финансирование серьезных расходов, например, оплаты обучения ребенка или детей, туристическая поездка, покупка автомобиля и т.д.
Виды накопительного страхования жизни
Описанная выше схема предоставления услуги НСЖ является типовой. Но на практике в чистом виде она встречается достаточно редко. Намного чаще страховые компании предлагают различные вариации из элементов накопительного и инвестиционного страхования жизни. Классифицировать их на отдельные виды достаточно сложно, так как каждый подобный продукт имеет индивидуальные особенности и существенные отличия от других.
Как работает НСЖ?
Несмотря на кажущуюся простоту, механизм действия НСЖ достаточно сложен. Проще всего продемонстрировать его на конкретном примере – актуальной на сегодня программе накопительного страхования жизни от «Ингосстрах-Жизнь» под названием «Авантаж Копилка». Исходные параметры страховки имеют следующий вид:
- длительность полиса НСЖ – 5 лет;
- размер страхового взноса – 50 тыс. руб. в год;
- величина налогового вычета – 6,5 тыс. руб. в год (13% от суммы взноса);
- фиксированная доходность – 15% (за весь срок действия страховки).
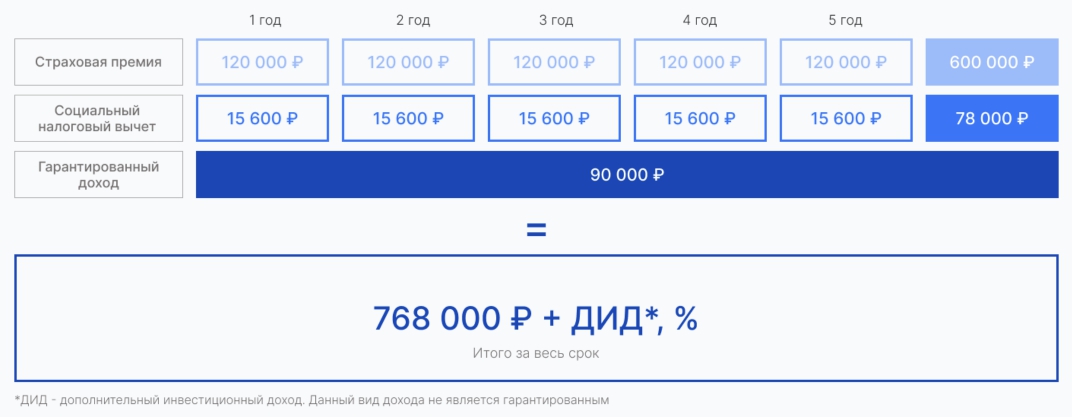
Оформление полиса НСЖ на таких условиях позволяет получить как защиту здоровья и жизни страхователя, так и дополнительный доход из двух составляющих. Первая – фиксированная доходность по итогам срока действия страховки. Вторая – возврат НДФЛ, уплаченного клиентом страховой компании в рамках налогового вычета. При дожитии страхователя до истечения полиса НСЖ он получит определенную сумму, расчет которой приводится ниже в табличном формате.