Как быстро погасить кредит. Пошаговая инструкция

1️⃣ Отключите дополнительные услуги.
Многие банки навязывают дополнительные услуги, страховки, за которые клиент платит комиссии. Необходимо в первую очередь ознакомится с составом ежемесячного платежа. Посмотреть, есть в его составе комиссия банка. Если она есть, необходимо ознакомиться с документами, которые вы подписывали во время оформления или позвонить на горячую линию банка, для консультации. Если данная услуга или страховка вам не нужна, лучше ее отключить, для уменьшения суммы ежемесячного платежа.
2️⃣ Переплачивайте 10 % при каждом взносе.
Рассчитывая ежемесячные взносы для заемщика, банк, прежде всего, соблюдает собственную выгоду. Чем дольше время возвращения ссуды, тем больше зарабатывает кредитор. Если повысить сумму регулярного платежа на 10 %, можно прилично сэкономить и быстрее рассчитаться с банком. Тем, кто имеет несколько займов, полезна будет следующая тактика. Допустим, у вас есть ипотека, потребительский кредит и долг по кредитной карте. Сначала увеличьте взносы по кредитке. Эту сумму можно быстро погасить. Затем деньги, которые вы направляли на оплату «пластика», вносите в счет покрытия потребительского кредита и приплюсуйте к регулярным платежам 10 %. В результате вы закроете кредит намного быстрее, чем планировали. Когда останется одна лишь ипотека, направьте на нее всю сумму, которая вносилась вами ранее по всем займам. Эта весомая добавка позволит вам скорей покончить с долгом.
3️⃣ Ищите дополнительный доход.
До тех пор, пока вы не достигли своей цели, придется потрудиться. Забудьте о законном 8-часовом рабочем дне, к которому вы вернетесь после выплаты долгов. А сейчас быстрей ищите вспомогательные заработки. Спросите у начальства, нет ли какой-нибудь работы по совместительству или дополнительной нагрузки за определенную доплату. При отсутствии такой возможности придется поискать работу самостоятельно. Это могут быть частные уроки, разовые услуги или заработок в Сети. Полученные средства используйте по назначению — старайтесь быстрее погасить кредит. На эти цели направляйте премии, денежные подарки, возвращенные долги и другие внеплановые поступления.
4️⃣ Сокращайте срок кредита.
Банки предлагают две формы досрочного погашения. Первая предполагает, что будет сокращаться срок кредита, вторая — что уменьшится ежемесячный взнос. Дабы понять, какая из них выгоднее, можно просчитать оба варианта. Допустим, есть сумма в 50 тыс. руб. Ее можно направить на преждевременную оплату долга. Размер кредита — 500 тыс. руб. Процентная ставка составит 15%. Ежемесячный платеж — 17 330 руб., срок — 3 года, а переплата за весь период — 124 220 руб.
❒ — при уменьшении суммы регулярного взноса срок займа останется прежним, ежемесячный платеж составит 15560 руб., а переплата — 112140 руб.;
❒ — при сокращении срока ежемесячно придется платить 17330 руб., длительность погашения сократится до 32 месяцев, а общая переплата составит 98600 руб.
Можно сделать вывод, что сокращение периода кредитования предпочтительней, однако это не совсем так. Если минимизируется сам взнос, каждый месяц экономится 1700 руб. Эту сумму можно направлять как дополнительную к ежемесячному платежу.
Тогда переплаты в первом и втором случае станут приблизительно одинаковыми. Но последний предпочтительнее, так как с каждым разом нужно будет вносить все меньше средств, что снижает риски на случай неплатежеспособности.
5️⃣ Рефинансируйте кредит.
Если по договору приходится погашать высокую процентную ставку, займ можно рефинансировать. Это значит, что есть возможность оформить более выгодный кредит в другом банке, а полученную сумму направить на закрытие предыдущих долговых обязательств. Таким образом, переплата существенно уменьшится. Рефинансирование подойдет для граждан, желающих:
✥ объединить несколько займов в один;
✥ снизить размер ежемесячного платежа;
✥ оформить договор под меньший процент.
Как быстро списать долги по кредитам: советы финансового эксперта
Чтобы не погрязнуть в долгах, предприниматель расспросил финансового эксперта, как ему лучше действовать: с какого долга начать, какую сумму выделить на досрочное погашение и где ее взять.
Рекомендации работают, если у должника есть доход, но нет понимания, как расплатиться с наименьшими финансовыми потерями.
Содержание
Увеличить сумму ежемесячных платежей
Выбрать стратегию погашения долгов
- 20 тыс. ₽ — задолженность перед коммунальщиками;
- 35 тыс. ₽ — задолженность перед налоговой;
- 90 тыс. ₽ — заем по кредитной карте под 30% годовых;
- 155 тыс. ₽ — кредит наличными со ставкой 19,9%.
Пример
Самый «дорогой» долг нашего героя — кредитная карта — 90 тыс. ₽ под 30% годовых. Ежемесячный обязательный платеж — 5 тыс. ₽, из них 3 тыс. ₽ уходит на погашение процентов и только 2 тыс. ₽ — на тело кредита.
Если герой будет вносить только минимальные платежи, за два года закроет карту и переплатит 30 тыс. ₽. Если класть на карту дополнительные 5 тыс. ₽, ее можно закрыть за 11 месяцев, а переплата составит 13 тыс. ₽.
А если вносить дополнительно по 15 тыс. ₽, выплатить кредит можно за пять месяцев, переплатив банку 6,6 тыс. ₽.
Пример
У нашего героя самая маленькая задолженность по коммунальным платежам — 20 тыс. ₽. По ней начисляют пени, но их размер небольшой — от 0,003 до 0,013% за день просрочки, или до 4,75% годовых. Сумма задолженности практически не растет.
Если платить минимальные платежи по кредитам, а по коммуналке вносить дополнительно 4 тыс. ₽ в месяц, долг можно закрыть за пять-шесть месяцев.
После этого нужно переходить к следующему по величине долгу — 35 тыс. ₽ налоговикам. На его погашение уйдет девять месяцев.
Таким образом, меньше чем за полтора года можно сократить сумму долга на 55 тыс. ₽, а, главное, получить мотивацию — двигаться дальше.
Эта стратегия подразумевает постепенное увеличение суммы платежа.
Например, ваш самый маленький долг по кредиту — 100 тыс. ₽, а ежемесячный платеж по нему — 5 тыс. ₽. Каждый месяц вы вносите дополнительные 5 тыс. ₽.
Когда первый кредит выплачен, 10 тыс. ₽ вносите дополнительно по второму долгу.
Для справки
С 2023 года ввели единый налоговый платеж (ЕНП) и единый налоговый счет (ЕНС). ЕНС появился у каждого налогоплательщика. В связи с этим налоговики изменили правила погашения долгов.
Когда вы отправляете ЕНП — фактически это любой платеж в налоговую — деньги попадают на ЕНС. А налоговики сами распределяют поступившую сумму: сначала списывают недоимку (ваш долг), затем текущие платежи, потом пени, проценты и штрафы.
Поэтому если у вас есть налоговая задолженность, ее спишут автоматически — как только отправите очередной платеж в налоговую. А если денег не хватит, у вас останется предыдущий долг, к нему прибавят неоплаченный текущий платеж и приплюсуют пени и проценты.
Задолженность будет только расти, что может привести к блокировке счетов и электронных платежей. Чтобы этого избежать, проведите сверку с налоговой и оперативно погасите весь долг перед ФНС.
Рассчитать время для закрытия долгов
Найти способ ускорить выплату долгов
Если долги равны или превышают доходы — подобные стратегии уже не помогут. В этом случае можно попытаться договориться с кредиторами об отсрочке или рефинансировать долг.
Если не получилось договориться, и сумма просрочки растет — можно инициировать процедуру банкротства. Банкротство физлица возможно, если долгов больше 500 тыс. ₽ и вы не платили по ним больше трех месяцев. Но для этого придется обращаться в арбитражный суд.
Как погасить кредит «снежным комом»
Кредит — удобный инструмент, который открывает доступ ко многим возможностям. Когда займов становится много, разобраться с ними непросто. В статье расскажем, что такое «снежный ком» и как закрыть кредиты с помощью этого метода.
Методы погашения кредитов
Если у вас несколько кредитов и нет лишних денег на досрочное погашение, вариантов немного — выплачивать заем можно только регулярными платежами.
Но если деньги есть, можно погасить кредит досрочно. Для этого есть несколько стратегий. Самые популярные — «снежный ком» и «лавина».
Чем отличаются эти способы? Объясним на примерах.
Олег взял три кредита и хочет побыстрее их погасить. Как это сделать?
Цель
Сумма
Срок
Ставка
Ежемесячный платеж
У Олега есть деньги: он может выделить на кредиты 70 000 рублей в месяц. Сумма ежемесячных платежей по всем займам — 39 000 рублей. Еще 31 000 можно направить на досрочное погашение. Остается только выбрать стратегию.
Метод «снежного кома»
Сначала вы выплачиваете небольшие долги, а затем переходите к погашению крупных сумм — независимо от того, где и какие у вас процентные ставки.
Например, по ипотеке и займу на ремонт Олег может вносить минимальные платежи, чтобы не было просрочек, а оставшимися 40 тысячами рублей расплачиваться за компьютер. Этот кредит он закроет за два месяца, переплатив всего несколько тысяч, а уже после переключится на платежи по другим займам.
Психологически это самый простой способ рассчитаться с долгами. Вы будете ощущать, как стремительно снижается кредитная нагрузка.
Но есть риск переплатить больше процентов, поскольку сначала вы закроете займы с меньшими процентными ставками.
Метод «лавины»
Если воспользуетесь методом «лавины», сначала придется закрыть заем с самой большой ставкой.
Психологически это дается сложнее: у вас не будет чувства, что кредиты закрываются быстро. Зато получится сильно сэкономить в долгосрочной перспективе.
Например, если бы Олег выбрал метод «лавины», ему бы пришлось сначала вносить платежи по ипотеке и кредиту за компьютер (29 000 рублей), а 41 000 рублей тратить на выплату займа на ремонт. Он бы закрыл его через пять месяцев, и в итоге переплатил бы не 40 000 рублей за два года, а всего 8000.
Все о нем знают, но не всё. Узнайте больше о банковском кредите
Как упростить выплату кредитов
Что еще можно сделать, чтобы облегчить выплату кредитов? Рефинансировать и реструктуризировать долг.
Если у вас слишком большая финансовая нагрузка или неудобно платить по разным кредитам, поможет рефинансирование. Банк закроет ваши кредитные договоры в других финансовых учреждениях и откроет новый — с более низкой процентной ставкой.
Вы можете выбрать срок кредитования, комфортный ежемесячный платеж, получить дополнительные деньги сверх суммы погашения и установить единый день внесения платежей.
Реструктуризация долга работает похожим образом: вы обращаетесь в банк и вносите изменения в кредитный договор, чтобы снизить кредитную нагрузку.
Если кредитов стало слишком много, воспользуйтесь программой рефинансирования в Совкомбанке. Мы закроем ваши кредитные договоры в других банках и оформим новый на более выгодных условиях. Заполнение заявки не займет много времени, а предварительное решение вы получите через две минуты.
Рефинансируйте кредит в Совкомбанке со ставкой от 6,9%. Предоставьте паспорт и неудобные кредитные договоры, которые нужно закрыть. Совкомбанк рассчитается по старым кредитам и предоставит один новый с выгодными условиями и комфортным платежом. Оставьте заявку онлайн и платите меньше!
Главное — не верьте людям, которые обещают за определенную плату списать долги, — это невозможно. Если вы заняли деньги у банка или любой другой организации, их в любом случае придется вернуть.
Помните, что при оформлении нескольких займов нужно адекватно рассчитывать кредитную нагрузку. В идеале ежемесячный платеж не должен превышать 40% от зарплаты. Чтобы закрыть долги быстрее, выберите грамотную стратегию погашения.
Как избавиться от долгов
Чаще всего большие долги бывают связаны с кредитами, например ипотекой, потребительским займом или задолженностями по кредитным картам. Но могут быть и просрочки по бытовым регулярным расходам: коммуналке, налогам, штрафам. Из-за неорганизованности сумма долга по платежам может стать неподъемной — в результате придется брать кредит для его погашения.
Иногда к крупной задолженности приводит финансовая привычка жить в долг, часто брать кредиты, занимать деньги у родных и друзей, тратить кредитный баланс на карте. Так долги могут копиться месяцами и даже годами и в итоге привести к банкротству.
Чтобы выбраться из этой ситуации, не нужно ждать удачного момента или квартальной премии. Вот несколько советов, что можно сделать уже сегодня.
- Прекратите брать в долг
- Отследите траты
- Составьте бюджет и планируйте расходы
- Тратьте меньше, чем планируете потратить
- Составьте план выплаты долга
- Платите больше минимального платежа
- Рефинансируйте кредиты
- Попросите у банка реструктуризировать кредит
- Продайте ненужные вещи
- Подумайте о способах зарабатывать больше
1. Прекратите брать в долг
Что это даст. Занимать деньги, чтобы покрыть старые долги, — это замкнутый круг. Чтобы его разомкнуть, в первую очередь нужно прекратить долги накапливать. Это первый шаг, который поможет начать двигаться в нужном направлении.
Как это сделать. Не открывайте новых кредитных карт. Не берите займов и новых кредитных долгов.
2. Отследите траты
Что это даст. Выясните, куда уходят ваши деньги. Только наглядно увидев расходы за неделю или месяц, можно понять, на что вы тратите слишком много и где легко сможете сократить расходы.
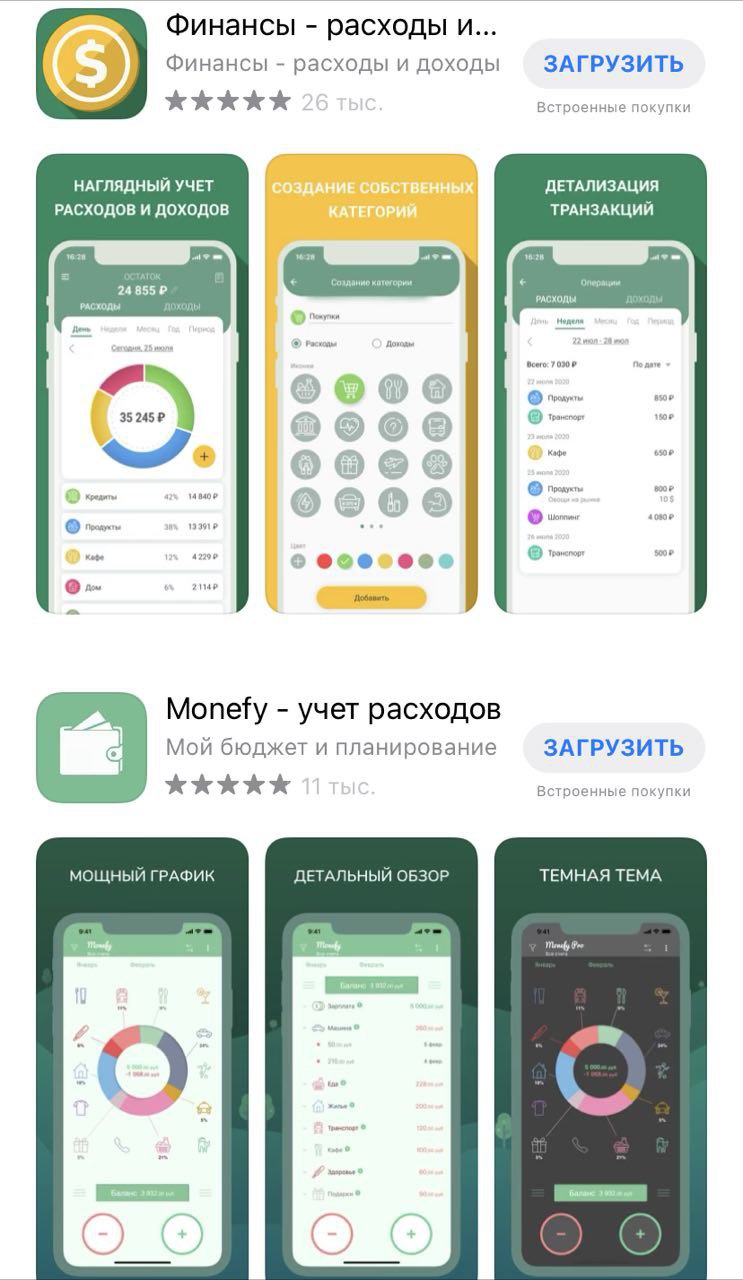
Как это сделать. Посмотрите на расходы. Есть несколько способов это делать, например вести учет трат в Excel или через специальное приложение в телефоне. У многих приложений есть бесплатная версия, функций которой вполне хватает. Приложения синхронизируются с банковской картой, поэтому не нужно держать в голове информацию о каждой покупке, чтобы потом вносить ее в список расходов вручную, как с Excel.
Какой бы способ учета вы ни выбрали, важно вести его ежедневно — это даст представление о том, сколько и на что тратите. Уже за пару недель у вас будет представление, сколько денег уходит на необязательные траты, например кофе навынос, перекусы, такси, фастфуд. Оцените, от каких трат можно избавиться.
3. Составьте бюджет и планируйте расходы
Что это даст. Бюджет даст понимание, на что уходят деньги, поможет спланировать заранее покупки, оплаты и другие расходы, наглядно покажет, где можно сэкономить. А еще ограничение по сумме в месяц дисциплинирует и защищает от непредвиденных расходов и спонтанных покупок.
Как это сделать. Даже при небольших доходах можно научиться экономить деньги, если планировать расходы и вести учет домашних финансов.
Для этого составьте бюджет на основе регулярных расходов. Важно соблюдать баланс между строгим бюджетом и возможностью вести нормальный образ жизни. Он должен учитывать ваши потребности, чтобы не возникало желания возвращаться к кредитам, кредитным картам и деньгам в долг.
4. Тратьте меньше, чем планируете потратить
Что это даст. Если ваше желание можно удовлетворить более дешевой покупкой, то сэкономленные деньги можно использовать для выплаты долга.
Как это сделать. Научитесь отличать настоящие потребности от навязанных обществом или рекламой. Попробуйте перед крупными покупками задавать себе контрольный вопрос, например: «Есть ли более бюджетный аналог этой вещи?», «Могу ли я купить это позже?», «Буду ли я пользоваться этой вещью?».
Вот на чем можно сэкономить.
- На продуктах. Расходы на еду — это регулярные обязательные траты в любом бюджете. Чтобы тратить на нее меньше, не обязательно питаться хуже. Например, покупайте сезонные фрукты зимой: вместо свежей клубники или малины — клюква, яблоки, цитрусовые. Или закупайте продукты сразу на неделю в онлайн-магазинах, где они стоят дешевле, чем в ретейле. Планируйте меню и покупайте продукты в соответствии с планами, чтобы лишнее не пропадало. К тому времени, как кредиты будут погашены, вы приобретете новую хорошую привычку, а сэкономленные деньги сможете использовать для накопления.
? Как платить за продукты меньше: 10 советов
- На коммуналке, лечении, транспорте. Проанализируйте платежки и выясните, какими услугами не пользуетесь, но при этом платите за них, много ли тратите электричества и воды. Откажитесь от ненужных услуг. Установите счетчики воды и энергосберегающие лампы — это снизит расходы. Даже небольшая сумма в 500 руб. в месяц сэкономит 6000 руб. за год.
? Как сэкономитьсемейный бюджет на обязательных расходах
- На онлайн-покупках. Тут можно тратить меньше, если сравнивать цены в разных магазинах, использовать купоны или промокоды, покупать на сайтах с кешбэком. У многих магазинов есть бесплатная доставка — это сэкономит деньги на проезд.
? Как сэкономить на онлайн-шопинге
- Оплачивайте госпошлины и штрафы через «Госуслуги» — это дает скидки в 20–50 %. А на оплате штрафов ГИБДД за нарушение правил дорожного движения можно сэкономить 50 %. Но самый выгодный вариант — не нарушать правила вообще.
? Как сэкономить с помощью портала госуслуг
5. Составьте план выплаты долга
Что это даст. План выплаты долга помогает трезво оценить финансовые возможности. Составьте посильный график платежей — он поможет гасить долги частями и спрогнозировать дату, к которой вы закроете этот вопрос.
Как это сделать. Например, можно выбрать самый большой долг по кредиту, по которому начисляются большие проценты, и сделать его погашение приоритетной целью. По всем остальным долгам достаточно вносить минимальные ежемесячные платежи, чтобы избежать штрафов за просрочку. Как только самый дорогой в обслуживании долг будет выплачен, переходите к следующему в списке.
Если есть небольшой долг, который можно погасить за один раз или довольно быстро, закройте его первым. Вам будет проще, когда долгов станет меньше.
6. Платите больше минимального платежа
Что это даст. Вы закроете кредит раньше срока в договоре.
Как это сделать. Чтобы составить бюджет, определите минимальную сумму, которая необходима каждый месяц для погашения, и постарайтесь немного ее увеличить, например на 10 %. Как только в бюджете появляются дополнительные деньги, направляйте их на погашение долга.
7. Рефинансируйте кредиты
Что это даст. Рефинансирование — это, по сути, новый кредит с лучшими условиями, чтобы погасить старый. Он поможет снизить сумму ежемесячных платежей или сроки по кредитам. Можно закрыть один или сразу несколько кредитов — это упростит график платежей и снизит долговую нагрузку.
Как это сделать. Для этого нужно в своем или новом банке оформить кредит по более низкой процентной ставке. Документы и процедура при рефинансировании такие же, как при открытии кредита: банк оценивает вас как заемщика и принимает решение о рефинансировании долга по кредиту. Далее вы подписываете новый кредитный договор и график погашения. После получения денег старые займы погашаются, и вы платите только по новому кредиту.
Но перед любым рефинансированием нужно рассчитать, сколько денег это сэкономит и насколько это целесообразно. Нужно учитывать сопутствующие расходы на новый кредит, например на новый отчет об оценке недвижимости или страховку.
8. Попросите банк реструктуризировать кредит
Что это даст. Иногда случаются временные трудности с платежами по кредиту. Трудности могут быть связаны, например, с крупными расходами на здоровье или потерей работы. В таких случаях банк может пойти навстречу и предложить реструктуризацию займа, то есть изменить условия действующего кредита. Например, предложить отсрочку в платежах, увеличить срок кредита, чтобы снизить ежемесячный платеж, изменить график платежей.
Как это сделать. Если финансовая ситуация ухудшилась, сообщите об этом банку как можно раньше, до первых просрочек платежей. Подайте заявку на реструктуризацию кредита — в ней нужно подробно описать причину финансовых трудностей и приложить документы, которые это подтверждают. Если банк примет положительное решение и согласует новые условия, вы подпишете дополнительное соглашение к действующему кредитному договору.
9. Продайте ненужные вещи
Что это даст. Проведите дома ревизию и продайте старые вещи, которыми давно не пользуетесь и с которыми готовы расстаться. Деньги с продажи направьте на списание долга — это поможет снизить долговую нагрузку. Такая практика полезна и при отсутствии долгов.
Как это сделать. Вещи можно продать на одном из интернет-сервисов для размещения объявлений, например на «Авито» или «Юле». Если нет времени на размещение объявлений и общение с потенциальными покупателями, то можно сдать вещи в комиссионку — она поможет с продажей, но возьмет за это процент.
Многие магазины принимают на переработку старую одежду, текстиль и даже пустые упаковки из-под бьюти-продуктов в поддержку инициативы по защите окружающей среды. За это можно получить скидку или подарок от магазина. Например, за каждый пакет с одеждой в магазинах H&M дают скидку 10 % на одну вещь в чеке.
10. Подумайте о способах зарабатывать больше
Что это даст. Подумайте, чем можно заняться помимо основной работы для дополнительного дохода. Это даст возможность избавиться от долгов быстрее, а после этого — начать копить финансовую подушку.
Как это сделать. Превратите навыки в источник дохода.
- Найдите фриланс. Репетиторство может стать вариантом для тех, кто хочет делиться знаниями и зарабатывать на этом. Искать учеников можно через сайты для репетиторов. Для авторов и редакторов есть биржи копирайтинга с заказами. А если знаете языки — можно делать переводы.
? 6 проверенных фриланс-площадок для подработки
- Найдите подработку. Студентам и тем, у кого упал ежемесячный доход, можно поискать варианты временной подработки.
? 7 идей для подработки в кризис
? Как студенту быстро найти подработку
- Получите новую профессию. Спрос на удаленную работу растет. С помощью новой профессии можно увеличить доход. Найдите бесплатные курсы либо инвестируйте в образование, чтобы накопить опыт и перейти в другую сферу. Многие онлайн-школы стараются помочь своим студентам с трудоустройством.
? Как выбрать онлайн-школу и научиться новой профессии
- Учите тому, что хорошо умеете. Монетизируйте знания и навыки, чтобы получить дополнительный доход. Правда, для этого нужно зарекомендовать себя как эксперта.
? Как я запустил свой онлайн-курс и сколько удалось заработать
- Прокачайте личный бренд. Это поможет выстроить репутацию и экспертность, позволит стать заметным в профессиональном сообществе и выгодно «продать» себя потенциальным работодателям.
? Как продвижение личного бренда помогло найти работу мечты
Что потом
После того как закроете долги, можно составить финансовый план и наметить финансовые цели на ближайшую и долгосрочную перспективы, например накопить на отпуск мечты или собрать стартовый взнос на покупку квартиры. Планирование бюджета поможет избежать многих неприятных ситуаций с долгами — штрафов, запрета на выезд, банкротства.