Что такое актив и что нужно знать об активах?
Актив — это ресурс с экономической стоимостью, которым владеет или контролирует физическое лицо, корпорация или страна, ожидая, что он принесет прибыль в будущем. Активы отражаются в балансе компании и покупаются или создаются для увеличения стоимости фирмы или улучшения ее деятельности. Актив можно рассматривать как нечто, что в будущем может генерировать денежный поток, сокращать расходы или улучшать продажи, независимо от того, производственное ли это оборудование или патент.
- Актив — это ресурс с экономической стоимостью, которым владеет или контролирует физическое лицо, корпорация или страна, ожидая, что он принесет прибыль в будущем.
- Активы отражаются в балансе компании и покупаются или создаются для увеличения стоимости фирмы или улучшения ее деятельности.
- Актив можно рассматривать как нечто, что в будущем может генерировать денежный поток, сокращать расходы или улучшать продажи, независимо от того, производственное ли это оборудование или патент.
Актив представляет собой экономический ресурс для компании или доступ, которого нет у других лиц или фирм. Право или другой доступ имеет юридическую силу, что означает, что экономические ресурсы могут использоваться по усмотрению компании, а их использование может быть запрещено или ограничено владельцем.
Для наличия актива компания должна обладать правом на него на дату финансовой отчетности. Экономический ресурс — это нечто дефицитное и способное приносить экономическую выгоду за счет притока денежных средств или уменьшения оттока денежных средств.
Активы в широком смысле можно разделить на краткосрочные (или текущие) активы, основные средства, финансовые вложения и нематериальные активы.
Оборотные активы — это краткосрочные экономические ресурсы, которые предполагается конвертировать в денежные средства в течение одного года. Текущие активы включают денежные средства и их эквиваленты, дебиторскую задолженность, товарно-материальные запасы и различные предоплаченные расходы.
Хотя денежные средства легко оценить, бухгалтеры периодически пересматривают возможность возмещения запасов и дебиторской задолженности. Если есть доказательства того, что дебиторская задолженность может быть безнадежной, она обесценится. Или, если запасы устареют, компании могут списать эти активы.
Активы отражаются в балансах компаний на основе концепции исторической стоимости, которая представляет собой первоначальную стоимость актива с поправкой на любые улучшения или старение.
Основные средства — это долгосрочные ресурсы, такие как заводы, оборудование и здания. Корректировка старения основных средств производится на основе периодических начислений, называемых амортизацией, которые могут отражать, а могут и не отражать потерю способности приносить доход для основных средств.
Общепринятые принципы бухгалтерского учета (GAAP) допускают амортизацию двумя широкими методами. Прямолинейный метод предполагает, что основное средство теряет свою стоимость пропорционально сроку его полезного использования, тогда как ускоренный метод предполагает, что актив теряет свою стоимость быстрее в первые годы использования.
Финансовые активы представляют собой вложения в активы и ценные бумаги других организаций. Финансовые активы включают акции, суверенные и корпоративные облигации, привилегированные акции и другие гибридные ценные бумаги. Финансовые активы оцениваются в зависимости от категории инвестиций и мотивов, стоящих за ними.
Нематериальные активы — это экономические ресурсы, которые не имеют физического присутствия. Они включают патенты, товарные знаки, авторские права и репутацию. Учет нематериальных активов различается в зависимости от типа актива, и они могут амортизироваться или тестироваться на предмет обесценения каждый год.
Актив — это то, что обеспечивает текущую, будущую или потенциальную экономическую выгоду для физического или другого лица. Таким образом, актив — это то, что принадлежит вам или что-то, что вам причитается. Следовательно, 10-долларовая банкнота, настольный компьютер, стул или автомобиль — все это активы. Если кто-то должен вам деньги, эта ссуда также является активом, потому что вам должна эта сумма (даже если ссуда является обязательством для того, кто вас возвращает).
Нематериальные активы приносят кому-то экономическую выгоду, но физически их нельзя трогать. Это важный класс активов, который включает такие вещи, как интеллектуальная собственность (например, патенты или товарные знаки), договорные обязательства, роялти и деловая репутация. Капитал бренда и репутация также являются примерами нефизических активов, которые могут быть весьма ценными. Финансовые активы, такие как акции или контракт с производными финансовыми инструментами, также являются нематериальными и представляют собой требование в отношении некоторого потока денежных средств или прироста капитала.
Нет. Труд — это работа, выполняемая людьми, за которую им платят заработную плату или зарплату. Труд отличается от активов, которые считаются капиталом. Это фундаментальное различие между трудом и капиталом в качестве факторов производства в производственном процессе является краеугольным камнем капитализма.
Компании будут разделять свои активы по временному горизонту использования. Основные средства, также известные как внеоборотные активы, предназначены для долгосрочного использования (один год или дольше) и часто нелегко ликвидировать. В результате, в отличие от оборотных средств, основные средства подвергаются амортизация, который делит затраты компании на внеоборотные активы на их списание в течение срока их полезного использования.
Активы и пассивы

Многие считают, что такие понятия, как “активы” и “пассивы” — это термины бухгалтерской сферы. На самом деле, они могут очень пригодиться как в повседневной жизни, так и в процессе инвестирования. В сегодняшней статье разбираемся, что это такое и почему одна и та же вещь может быть как активом, так и пассивом.
Активы — это любые виды вложений (ценные бумаги, недвижимость, валюта и так далее), которые приносят деньги своему владельцу. Активы создают постоянный финансовый доход (как правило, пассивный).
Пассивы — это, наоборот, то, что “отнимает” деньги, то есть является убытком для хозяина. Например, различные задолженности или кредиты.
К активам относятся следующие финансовые инструменты:
- Банковские вклады. Банковский депозит (то есть вложенные в банк деньги под процент), который приносит прибыль.
- Акции. Во-первых, приобретая акции, вы становитесь владельцем части бизнеса компании, и если доходность компании растет, растут и ваши акции. Во-вторых, если вы являетесь владельцем дивидендных акций, вы получаете дивиденды, то есть прибыль пропорционально вложенному капиталу.
- Облигации. В данном случае вы получаете купонный доход, то есть прибыль, уплачиваемую определенный установленный срок.
- Недвижимость. Вы можете приобрести недвижимость и сдавать ее в аренду, получая доход.
- Инвестиционные вложения в доверительном управлении (например, ПИФы). Да, такие вложения также являются активами. Просто в данном случае вы доверяете профессионалам управление своими средствами, которые, тем не менее, приносят прибыль вам.
На самом деле, вариантов активов очень много, это лишь самые популярные из них.
К пассивам относят:
- Различные виды кредитов (ипотечные, потребительские)
- Все движимое и недвижимое имущество, которое находится в вашем личном пользовании (квартира, автомобиль, компьютер и так далее)
- Деньги, которые вы берете в долг (даже, если вам одалживают деньги без процентов)
Тем не менее, один и тот же финансовый инструмент может быть как пассивом, так и активом. Давайте разберем это на конкретном примере.
Представим, что перед нами мужчина средних лет. Он работает по найму и владеет личным автомобилем, который использует как для личных целей, так и для подработки в свободное от работы время. Кроме того, у него есть приобретенная в ипотеку квартира, в которой он живет со своей семьей и мамой, а мамину квартиру сдает в аренду.
Работа — это, разумеется, актив, поскольку ежемесячно наш герой получает заработную плату, то есть определенный доход.
Машина в данном случае является одновременно и активном, и пассивом поскольку она служит как для личных целей (например, он ездит на ней на работу или в магазин за продуктами), так и для заработка денег — он подвозит клиентов и имеет с этого определенный доход.
Квартира, купленная за счет ипотечного кредитования, само собой, является пассивом для нашего героя, ведь ежемесячно он выплачивает определенный процент банку, зато для банка данная квартира служит активом, поскольку он каждый месяц получает прибыль.
Квартира, которую мужчина сдает в аренду, приносит доход и не используется для личных целей, а значит, является активом.
Таким образом, мы видим, что один и тот же предмет может приносить как прибыль, так и убытки в зависимости от того, каким образом используется. Для инвестиций крайне важно соблюдать правильный баланс — в идеале активы должны превышать пассивы. Тогда вы сможете не только поддерживать комфортный уровень жизни, но и продвигаться по пути к финансовой свободе.
А как вы думаете: деньги на вашей TTM карте — это актив или пассив?
— — — — — — — — — — — —
Карты TTM Bank выпускаются при поддержке компании UAB Walletto в рамках программы дистрибуции карт
Что такое активы и пассивы?

Любая компания или предприятие ведет финансовый учет и сводит бухгалтерский баланс. Это необходимо для оценки состояния и перспективы организации в финансовом аспекте. Прежде всего, это важно для ежегодных налоговых отчетностей. Если есть другие цели, период составления отчетностей могут быть иными и для этого формируют промежуточные балансы.
Форма и содержание документа регламентирована в Приказе Минфина Российской Федерации. В нем упомянуто, что бухгалтерский баланс формируется из двух частей. Эти большие части называются «Активы» и «Пассивы». Активы целиком и полностью вытекают из пассивов, поэтому сумма в обоих столбцах должна быть одинаковой. Если баланс не сошелся, это означает, что при его составлении были допущены ошибки.
Любая подобная отчетность есть у всех компаний нашей страны. Информация предоставлена в открытом доступе, кроме той, которая относится к государственной тайне.
Если человек планирует инвестировать и покупать акции, то для этого необходимо сперва оценить потенциал компании, а именно – ее финансовую сторону.
Подытожим. Активы – это то, чем владеет компания. Пассивы – это источники, которые формируют активы.
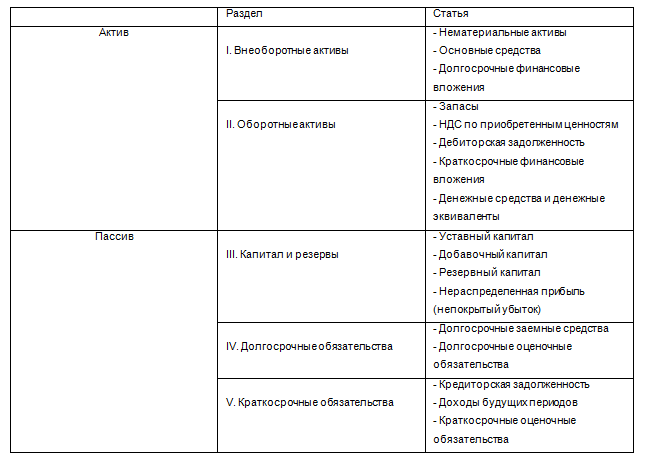
В балансовом отчете предприятий стандартно выделяют два столбца или части, включающие пять разделов и подразделы в каждом из них, именуемые статьями.
В итоговом балансе находятся данные за три года: текущий отчетный и два предыдущих. Глядя на них, любой сотрудник или человек может увидеть, проанализировать и понять положение дел в компании в динамике.
Если вы только встали на путь изучения бухгалтерии, то понять разницу между категориями поначалу довольно сложно. Покажемнаглядно.
Все активы – это вытекающее из пассивов. Только в отличии от пассивов, активы работают и приносят выгоду или могут быть конвертированы в деньги. Это не обязательно материальные объекты или имущество, но все они направлены на получение прибыли или в перспективе могут ее принести.
Активы можно использовать или продать, обменять, направить на закрытие долгов или поделить между их владельцами. Разделяют, как правило, по срокам использования на оборотные и внеоборотные. Или по ликвидности с точки зрения скорости конвертирования в деньги.
Главное правило любого бухгалтерского баланса предприятия – суммарные показатели всех активов и пассивов в конечном итоге должны быть равны друг другу. Это достигается методом двойной записи. Все просто: компания оплачивает стоимость чего-либо, следовательно, сумма от покупки товара прибавляется в активах, а в пассивах, соответственно, уменьшается. Деньги преобразуются в товар, которые в дальнейшем станут оборотным активом и принесут прибыль от продажи или использования.
Виды активов и пассивов
Для наглядности и простоты восприятия собрали все виды активов и пассивов в одной таблице.
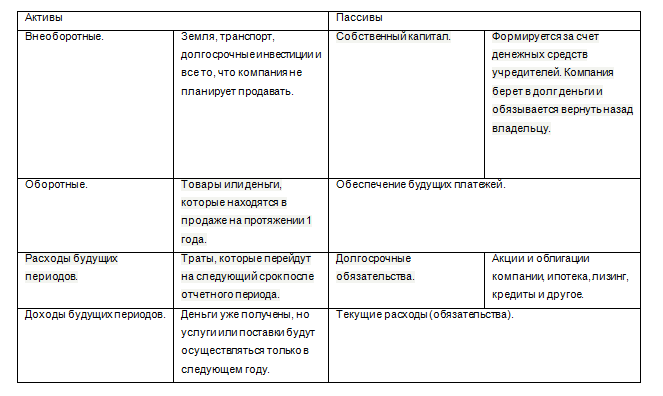
Внеоборотные активы – это те ресурсы, которые использует компания в течение долгого времени: от года и более. Например: здания цехов и их оборудования, транспорт, авторские права, деловая репутация, торговая марка и другие.
К внеоборотным активам относятся:
● Нематериальные активы;
● Результаты исследований и разработок;
● Основные средства;
● Доходные вложения в материальные ценности;
● Финансовые вложения, возврат которых ожидается не ранее чем через год;
● Отложенные налоговые активы;
● Прочие активы, обладающими признаками внеоборотных активов.
Оборотные – это те активы, которые используют в течение 1 года. Это то, что компания тратит для своей экономической и производственной деятельности.
Выделяют следующие оборотные активы:
● Запасы;
● НДС по приобретенным ценностям;
● Дебиторская задолженность;
● Финансовые вложения (за исключением денежных эквивалентов);
● Денежные средства и денежные эквиваленты;
● Прочие активы, удовлетворяющие признакам оборотных активов.
В чем же тогда основная разница между внеоборотными и оборотными активами?
Первое. Срок их использования. У внеоборотных больше года, у оборотных – максимум год.
Второе. Стоимость внеоборотных активов амортизируется, то есть последовательно и постепенно в течение срока службы относятся в расходы.
Третье. Степень ликвидности. Строка в балансе выше, значит дольше можно продавать актив. Чем ниже, тем быстрее его можно реализовать.
Какие ещё есть активы?
Материальные и нематериальные
Оба вида активов предназначены для помощи владельцам бизнеса искать и находить высокоэффективные решения и ставить реальную оценку стоимости собственной компании.
Материальные служат для идеальной работы организации, а нематериальные стратегически в перспективе увеличивают ее будущую стоимость.
Материальные – это физические объекты собственности, которые влияют на стоимость компании. К ним, как правило, относят земельные участки, денежные средства, ценные бумаги на публичных биржах акций и облигаций, корпоративные здания и другие.
Нематериальные – не представляют физического существования, хотя они имеют ценность для своих владельцев. К нематериальным активам относят деловую репутацию, патенты, авторские и другие интеллектуальные права, коммерческую тайну, товарные знаки и лицензии.
Ликвидные и неликвидные
Ликвидность – это способность актива продаться по рыночной цене и без потери стоимости. То есть, следуя логике, чем проще продать актив, тем он ликвиднее.
Первыми в списке самых ликвидных активов – денежные средства. После уже идут ценные бумаги и краткосрочные задолженности организации.
Неликвидные активы, напротив, трудно поддаются продаже или вовсе не продаются. Сюда относят корпоративные акции, некоторые здания и сооружения, запасы товаров.
Оценка стоимости активов
Так как активы считаются объектами бухгалтерского учета, то их следует измерять в денежной форме. Как правило, производство осуществляется в рублях, в том числе и те активы, которые выражены в иностранной валюте компании.
Подобная процедура необходима для нескольких целей:
1. при первоначальном признании активов.
2. при их дальнейшем учете, в том числе при списании.
3. при отражении в отчетности.
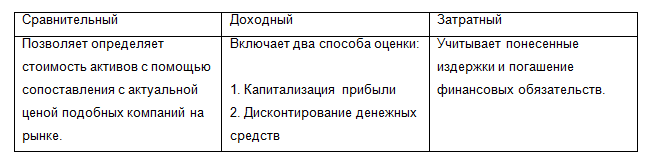
Стандартно для оценки стоимости активов используют 3 метода
Рыночные мультипликаторы:
как оценить бизнес и выбрать акции
Материалы, представленные в данном разделе, не являются индивидуальными инвестиционными рекомендациями. Финансовые инструменты либо операции, упомянутые в данном разделе, могут не подходить Вам, не соответствовать Вашему инвестиционному профилю, финансовому положению, опыту инвестиций, знаниям, инвестиционным целям, отношению к риску и доходности. Определение соответствия финансового инструмента либо операции инвестиционным целям, инвестиционному горизонту и толерантности к риску является задачей инвестора. ООО «Компания БКС» не несет ответственности за возможные убытки инвестора в случае совершения операций, либо инвестирования в финансовые инструменты, упомянутые в данном разделе
Информация не может рассматриваться как публичная оферта, предложение или приглашение приобрести, или продать какие-либо ценные бумаги, иные финансовые инструменты, совершить с ними сделки. Информация не может рассматриваться в качестве гарантий или обещаний в будущем доходности вложений, уровня риска, размера издержек, безубыточности инвестиций. Результат инвестирования в прошлом не определяет дохода в будущем. Не является рекламой ценных бумаг. Перед принятием инвестиционного решения Инвестору необходимо самостоятельно оценить экономические риски и выгоды, налоговые, юридические, бухгалтерские последствия заключения сделки, свою готовность и возможность принять такие риски. Клиент также несет расходы на оплату брокерских и депозитарных услуг, подачи поручений по телефону, иные расходы, подлежащие оплате клиентом. Полный список тарифов ООО «Компания БКС» приведен в приложении № 11 к Регламенту оказания услуг на рынке ценных бумаг ООО «Компания БКС». Перед совершением сделок вам также необходимо ознакомиться с: уведомлением о рисках, связанных с осуществлением операций на рынке ценных бумаг; информацией о рисках клиента, связанных с совершением сделок с неполным покрытием, возникновением непокрытых позиций, временно непокрытых позиций; заявлением, раскрывающим риски, связанные с проведением операций на рынке фьючерсных контрактов, форвардных контрактов и опционов; декларацией о рисках, связанных с приобретением иностранных ценных бумаг.
ООО «Компания БКС», лицензия №154-04434-100000 от 10.01.2001 на осуществление брокерской деятельности. Выдана ФСФР. Без ограничения срока действия. 129110, Москва, Проспект Мира, 69, стр. 1, 3 подъезд.
Что такое активы и пассивы. Объясняем простыми словами
Активы и пассивы — всё имущество организации в денежном выражении и источники, за счёт чего оно было получено.
Активы и пассивы составляют две части бухгалтерского баланса.
Активы — всё, что имеет организация: материальное и нематериальное имущество и финансы. Пассивы — источники, за счёт которых формируются активы: уставный, акционерный и заёмный капиталы.
Активы обязательно должны равняться пассивам, потому что первые формируются за счёт вторых. То есть любое изменение активов даёт изменение пассивов на эту же сумму и наоборот.
Проще говоря, имущество не может взяться из «ниоткуда», а капитал или кредит не должны быть израсходованы на что-то, что не учтено в балансе.
Пример употребления на «Секрете»
«Когда банки проводят операции в иностранных валютах, у них образуются остатки средств, которые формируют активы (требования) и пассивы (обязательства)».
(Из новости о том, что в валютном балансе российских банков нашли «дыру» в $15 млрд.)
«Опрошенные "Коммерсантом" эксперты пояснили, что Wildberries покупает чистую лицензию, поэтому сделка может пройти с небольшой премией к капиталу около 50 млн рублей. На собственников при этом должны лечь обязательства по очистке банка от остатков пассивов и активов».
(Из новости о том, что Wildberries решил обзавестись банком.)
Нюансы
Активы для отображения в балансе делятся на:
- оборотные — то, что расходуется на осуществление деятельности компании.
Это, например, деньги, запасы: сырьё, материалы, готовая продукция на складе и т. п. Срок использования этих активов не более одного года.
- внеоборотные — то, что помогает компании вести свою деятельность.
Это здания, сооружения, оборудование, транспортные средства, программное обеспечение, патенты, лицензии и др. Такие активы используются больше года.
Пассивы делятся на:
- капитал и резервы — сюда входят уставный капитал, собственные средства, резервный фонд и др.
- обязательства (долгосрочные — займы и кредиты, отсроченные налоговые обязательства и др. обязательства сроком более года и краткосрочные — расчёты с поставщиками, подрядчиками, заказчиками, покупателями, налоговой и внебюджетными фондами, если срок их исполнения меньше года.)
Другое значение
В книгах популярного писателя Роберта Кийосаки понятие «активы и пассивы» имеет другое значение: «Активы кладут деньги в ваш карман. Пассивы вынимают деньги из вашего кармана».
То есть активы — это то, что приносит доход («положительный денежный поток), а пассивы — то, на что деньги тратятся без возможности получить доход («отрицательный денежный поток»). Например, если вы потратили миллион рублей на автомобиль, то получили пассив, а если на акции или облигации — то актив.