Gpi for Corporates — How It Works

The g4c solution is based on the same principle as the gpi (global payment initiative) solution, namely the data exchange between banks on payment execution. Upon performing an action, the bank connected to gpi is obliged to transmit information about this action to the SWIFT tracking system, known as gpi tracker (It should also be noted that only banks included in gpi have access to the tracker). As a result, other participants in the payment chain, for example, the sending bank, see this and can follow the path of the payment. Therefore, the gpi tracker acts as an information hub that transfers information to connected banks.
Corporations, even those who have subscribed to gpi for corporates, do not have access to the tracker. For them, the role of an information hub is played by a gpi servicing bank that receives complete payment information from SWIFT. However, corporations still receive a significant amount of information such as when the payment was debited from the account of the servicing bank, when it arrived at the beneficiary’s bank, and when the money finally entered the recipient’s account. In addition, the corporation receives real-time information about unforeseen delays of the transaction processing. For example, a special status is provided if a bank in the payment chain delays the transaction for any reason, whether it be AML verification, absence of supporting documents, etc. Thus, the corporation can monitor the movement of its payment and take timely action in case of its delay.
Furthermore, the corporation will receive information about crediting funds to the recipient and about unforeseen delays even if the recipient’s bank is not connected to the gpi service. This is in part to a SWIFT project called universal confirmation, which states that all banks are obliged to send to gpi tracker confirmation of the enrollment (or delay in crediting) of received payments. Therefore, regardless of the beneficiary’s bank, the country where it is located, or its technical equipment (or lack thereof), the sender corporation connected to g4c will always know when the money actually arrived to the recipient.
Prior to g4c, when requesting payment information, a corporate would need to call or write to the servicing bank, which would then contact its correspondent bank, and so on until finally the request reaches the beneficiary’s bank. Furthermore, given the fact that all these actions are performed manually, and often in different time zones, you can imagine how many days it would take for the corporation to get information about its payment. Today, it is enough for the corporation to subscribe to SWIFT’s g4c service and install IntellectEU’s payLOCATOR software to be able to monitor payments and even share this information with counterparties, thanks to payLOCATOR’s trustline functionality that provides secure access for counterparties to view specified payments. Rather than going through back and forth communication with customer support teams, payLOCATOR can be simply installed and a trustline can be opened with specified counterparties. Now, both companies can receive information within g4c and monitor the transaction processing accordingly.
However, it should be noted that the gpi for corporates solution is not perfect in its current state as it has moments that could potentially play a small factor in reducing its effectiveness. We will talk about these moments, the causes of their occurrence and possible consequences, as well as ways to eliminate them, in the next publication.
If you have any other questions, please write them in the comments and we will answer!
SWIFT GPI
Международная инициатива SWIFT по внедрению инновационной системы в области международных расчетов (gpi) значительно улучшает качество обслуживания клиентов при осуществлении международных платежей за счет повышения скорости, прозрачности и непрерывного отслеживания международных платежей.
На сегодняшний день более 660 финансовых институтов присоединились к инициативе gpi по всему миру. Тысячи международных платежей уже осуществляются с помощью нового стандарта, что дает банкам и их корпоративным клиентам неоспоримые преимущества.
SWIFT gpi направлен на улучшение расчетов между юридическими лицами. Инициатива создана для того, чтобы помочь компаниям развивать международную деятельность, улучшать отношения с поставщиками и совершенствовать контроль денежных потоков. Благодаря инициативе SWIFT gpi компании уже сегодня получают целый ряд возможностей в области расчетных услуг, такие как:
- зачисление средств в день платежа
- прозрачность комиссий
- непрерывное отслеживание платежей, где они находятся и на какой стадии исполнения
- информация о денежных переводах остается неизменной
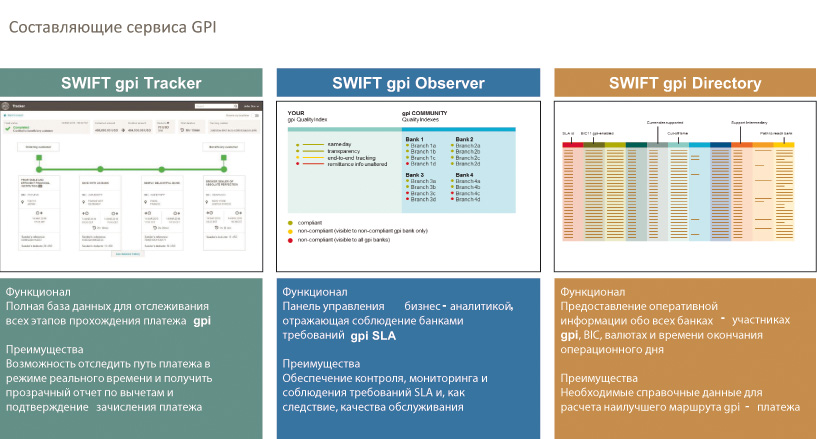
SWIFT gpi функционирует на основании ряда бизнес-правил, предусмотренных в многосторонних соглашениях об уровнях обслуживания (SLA), которые должны соблюдаться банками-участниками. Новая система создана для удовлетворения потребностей корпоративных клиентов, при этом позволяя самим банкам соблюдать нормативные требования, а также свои обязательства в отношении рыночных и кредитных рисков, а также риска утраты ликвидности. Система построена на надежной и устойчивой международной платформе SWIFT. Участником может стать любое регулируемое финансовое учреждение (группа 1 в системе SWIFT), которое входит в сообщество SWIFT и соблюдает предусмотренные инициативой правила ведения бизнеса.
В рамках внедрения gpi, SWIFT представляет специальные условия подписки на этот сервис для малых и средних пользователей, имеющих трафик до 300 сообщений в день.
ВОПРОСЫ и ОТВЕТЫ
1. В чем ключевые отличия технологии gpi от классической системы?
2. В чем заключаются преимущества для банков и клиентов?
3. Сравните стоимость двух систем для банков?
4. Как много банков уже подключились к gpi?
5. Сколько транзакций (количество и объем) уже прошли по gpi?
6. Одно из преимуществ технологии gpi – это возможность отслеживания транзакции на всем пути от отправителя до получателя. Как это работает на практике?
7. Как влияет участие в gpi на построение платежной цепочки?
8. Насколько быстрее обрабатываются платежи? Какие обязательства по скорости обработки появляются у банка, присоединившегося к сервису? Должно ли это проиcxодить мгновенно?
9. Как SWIFT gpi помогает соответствовать комплаенсу?
10. Существуют ли какие-либо ограничения по валютам? Можно ли включить рублевый платеж в gpi?
По вопросам, связанным с подпиской на сервис SWIFT gpi, а также о специальных условиях для российского сообщества, обращайтесь, пожалуйста, в РОССВИФТ. Контактные лица: Ольга Свирина, Алсу Миннибаева.
SWIFT gpi: зачем банкам глобальная платежная инновация
 ИРИНА ЛИТОВЧЕНКО,
Head of Sales SWIFT&Service Bureau Division of ProFIX Company

До появления технологии SWIFT gpi каждый банк, участвующий в трансграничных платежах, мог обладать информацией, которая доступна только ему в момент нахождения платежа на его стороне, не зная общей картины цепочки и деталей обработки.
SWIFT gpi коренным образом меняет ситуацию и позволяет банкам-участникам SWIFT gpi получить информацию обо всей цепочке, обеспечивая отслеживание платежей в режиме реального времени. Это значит, что при отправке банк заранее знает, как его платеж будет отработан банками-партнерами по gpi. SWIFT gpi – это стандартизация процессов обработки банковских платежей на глобальном уровне.
В условиях стремительного развития технологий современного быстро меняющегося мира это особенно важно, так как все ожидают максимальной прозрачности процессов, в том числе при отправке и получении средств через SWIFT. Доступ к открытым данным, прозрачность и возможность быстрого реагирования и управления процессами – бесспорные преимущества SWIFT gpi.
В чем преимущества для банков и клиентов?
Представьте, что вы – компания или индивидуальное лицо, и вы ожидаете международный платеж. Вы только знаете, когда и какая сумма была вам отправлена. Но вы не знаете, когда деньги будут зачислены на ваш счет, был ли правильно сформирован платежный документ, не возникло ли у банка-посредника вопросов к предоставленным документам как основанию для отправки средств, а может быть, этот платеж был приостановлен на выяснение деталей с банком-отправителем. Вы не знаете также, какую комиссию спишут банки-посредники и какую итоговую сумму зачислят на ваш счет после выяснения деталей о платеже и его обработки посредниками. Ни банк-отправитель, ни банк-получатель не могли предоставить эту информацию своим клиентам ранее.
Преимущества SWIFT gpi
(кликните, чтобы увеличить изображение) 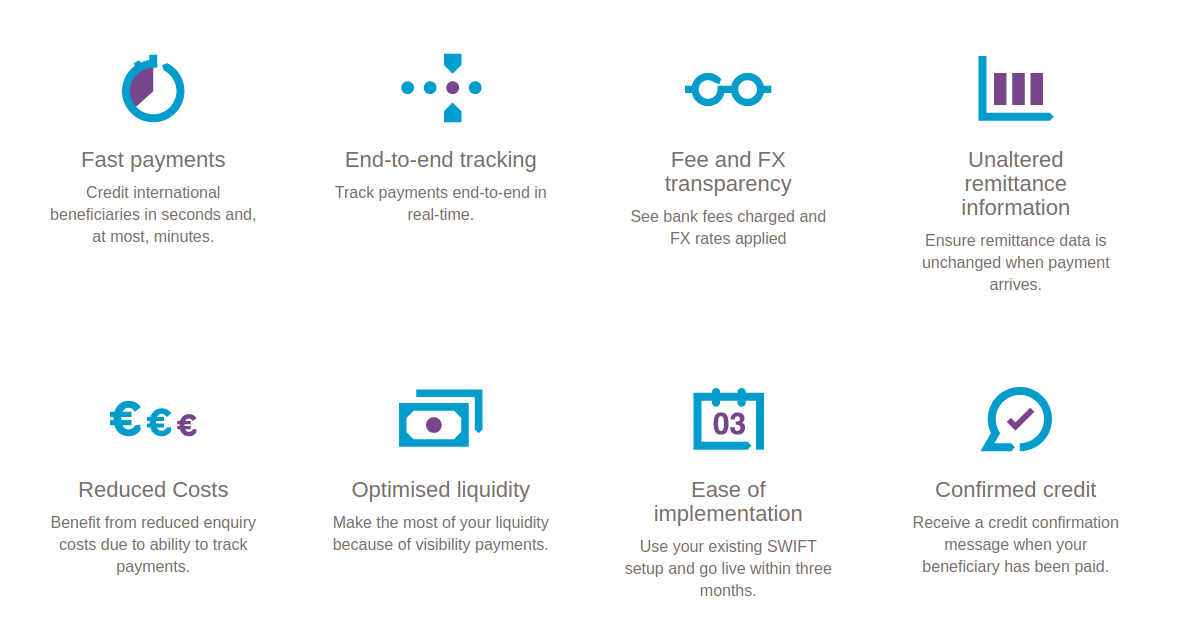
Теперь вместе с современной технологией в мире трансграничных платежей SWIFT gpi эта информация стала прозрачной, быстрой и доступной. SWIFT построил единую глобальную платформу, которая позволяет надстраивать новые инновационные сервисы, действующие в интересах конечных потребителей услуг. Благодаря новой логике обмена финансовыми сообщениями и новым правилам игры, банки становятся более эффективными – происходит изменение самого бизнеса. Мы с вами наблюдаем начало глобального процесса диджитализиции финансовых технологий.
Вопрос цены SWIFT gpi
Себестоимость самого SWIFT-сообщения для банка-пользователя не меняется. SWIFT не регулирует стоимость платежей для конечных пользователей, а банки самостоятельно устанавливают тарифы на предоставляемые услуги.
SWIFT gpi объединяет по всему миру банки, которые хотят предложить своим клиентам инновационный опыт трансграничных платежей и эффективно выстроить свою корпоративную клиентскую базу. Поэтому gpi-пользователи вкладывают средства и усилия во внедрение технологии SWIFT gpi и ее поддержку в банке. Кроме того, gpi-банки должны адаптировать свои внутренние процессы, чтобы соответствовать требованиям SWIFT gpi. В то же время, новая технология позволяет gpi-банкам сократить свои операционные расходы на обработку платежей (затраты на запросы банкам-корреспондентам и расследования снижаются в среднем на 50%), оптимизировать управление ликвидностью собственных средств и своих клиентов, а также понизить операционные риски и риски, связанные с ликвидностью.
Количество банков и транзакций по GPI
Количество банков-участников SWIFT gpi неуклонно растет. Сейчас к этой услуге присоединилось более 180 банков, способных использовать 450+ международных платежных коридоров, обмениваясь более 500 тыс gpi-платежей в день, а это сотни миллиардов долларов США ежедневно. SWIFT подходит к рубежу 40 миллионов платежей, отправленных на платформе SWIFT gpi. К ноябрю 2018 года эта цифра вырастет в несколько раз. Экспоненциальный рост gpi-трафика ожидается в связи с выходом около 100 новых банков в живой режим работы в SWIFT gpi, которые в данный момент находятся на стадии тестирования. Каждый день к SWIFT gpi присоединяются новые банки и открываются новые платёжные коридоры. Это невероятно масштабируемая технология.
SWIFT gpi в цифрах
(кликните, чтобы увеличить изображение)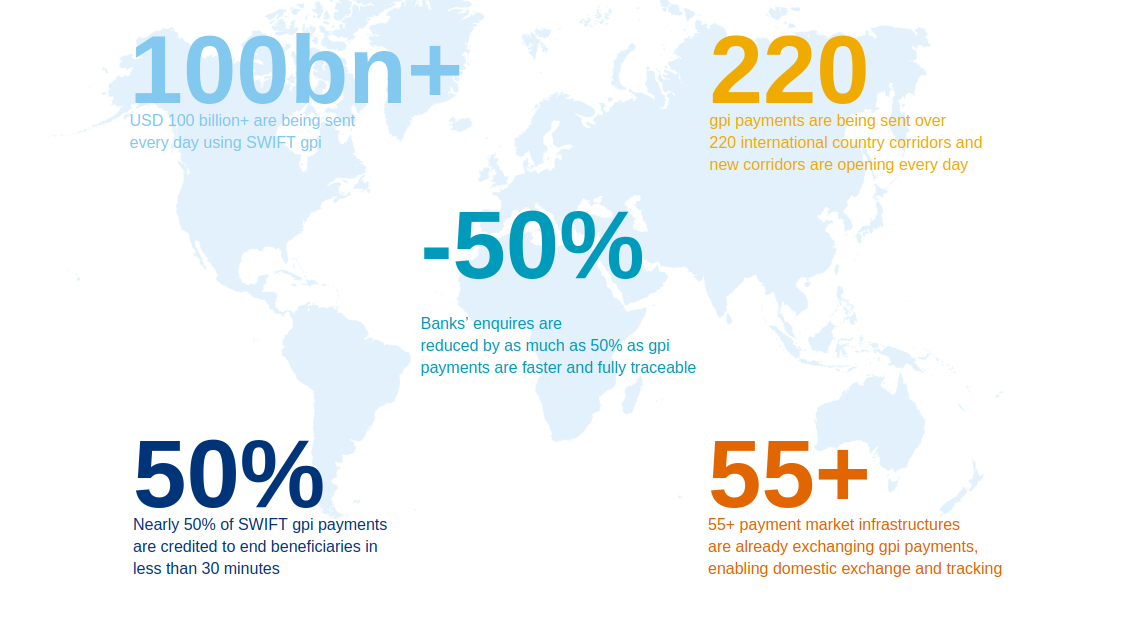
От отправителя к получателю: как работает GPI
Отправляя gpi-платеж, банк назначает уникальный код для транзакции. Этот код все банки-участники цепочки платежа передают неизменным. Таким образом, все вовлеченные стороны могут проконтролировать конкретный платеж в любой момент. С ноября этого года необходимость принимать уникальный код транзакции сообщений 1 и 2 категорий становится обязательной для всех пользователей SWIFT. Следовательно, все gpi-сообщения становятся прозрачными и возможными для отслеживания пользователям gpi, вне зависимости от того, проходит ли платеж по gpi-активным банкам или нет.
Мгновенная проверка статуса отправленных, полученных и находящихся в обработке платежей доступна благодаря сервису SWIFT Tracker, разработанному на основе облачных технологий.

Зная где находятся деньги и какая комиссия будет снята на каждом этапе обработки платежа, банки могут контролировать предоставление точной информации о зачислении денег на счета конечных получателей.
Также с помощью настройки фильтров SWIFT Tracker-а gpi-банки могут отслеживать входящие gpi-платежи, которые находятся в процессе поступления в банк.
Чтобы банки-участники SWIFTgpi могли чётко понимать схемы обработки gpi-платежей друг друга и своевременно обрабатывать gpi-платежи, между ними заключается мультиколлатеральное соглашение (SLA). Выполнение таких SLA банки могут отслеживать через аналитический инструмент gpi Observer.
Также банки-участники имеют доступ к справочнику gpi Directory, который помогает gpi-банкам выстроить наиболее эффективную цепочку платежа, исходя из присутствия gpi-банков в стране, валют, в которых они работают по SWIFTgpi, и их cut-off times (закрытие операционного времени).
Прозрачность платежей
Сама система увеличивает прозрачность платежей. Видимость всей цепочки осложняет редактирование платёжной инструкции на пути прохождения транзакции. Становится невозможным изменить данные по оригинатору и бенефициару, так как эти данные доступные с самого начала цепочки. Поэтому банки-корреспонденты, особенно в определенных регионах с высокой степенью риска, активно настаивают внедрять SWIFT gpi именно с точки зрения их комплаенс-рисков. Такая прозрачность процессов усложняет существующие практики отмывания денег. Кроме того, SWIFT gpi сделает доступной отправку дополнительных запрашиваемых платёжных документов посредством SWIFT Tracker в режиме реального времени, что также положительно отразится на комплаенс-проверках при обработке платежей.
SWIFT gpi в Украине
С Украиной как с регионом SWIFT gpi SWIFT начал работать только в 2018 и наблюдает активный интерес к сервису со стороны банков. Особое внимание связано с зависимостью украинских банков от международных корреспондентов и высокими аппетитами де-рискинга в украинской банковской системе.
Мы прогнозируем, что конкуренция за клиентов, в первую очередь корпоративного сектора, в скором времени изменит эту картину. Кроме того, уже к 2020 году SWIFT планирует сделать gpi новым обязательным стандартом для всех международных платежей.
GPI-платежи в банке: что это такое?
2017 год стал знаковым событием в развитии банковских технологий, а именно внутренних платежей. Именно тогда внутренние платежи в режиме реального времени и возможность круглосуточного расчета в центральных банках создали предпосылки для развития трансграничных платежей.
В тот год SWIFT представил новую глобальную инновацию – GPI-платежи. И вот уже больше 4 лет GPI активно применяется финансовым сообществом и является катализатором для модернизации трансграничных платежей. 
Что это такое
В узком смысле, GPI представляет собой новое многостороннее соглашение об обслуживании, предназначенное для предоставления корпорациям возможность зачислять деньги на счет прямо в день платежа.
При этом увеличивается прозрачность по комиссиям и качеству отслеживания платежного статуса и повышается определенность за счет сквозного отслеживания транзакций.
Кроме того, появляется и гарантия сохранности неизменности информации касательно информации по денежным переводам.

Особенности создания GPI
SWIFT вместе со своими контрагентами создали GPI-технологию, устанавливая при этом несколько основных параметров:
-
Был введен уникальный идентификатор при проведении транзакции. Он будет сопровождать абсолютно любую транзакцию на протяжении всего периода ее проведения.
Данный идентификатор состоит из 36 символов. Он называется UETR и дает возможность отслеживания платежей по мере их поступления со стороны отправителей через корреспондентов на счет конечного бенефициара.
Более чем 55% трансграничных платежей SWIFT, осуществляются через GPI. Уже проведено транзакций на сумму свыше 80 миллионов долларов, половина из которых приходит на счет в течение пар секунд. Практически все они доходят за 24 часа.
По заверениям представителей банковской сферы, в дальнейшем сроки будут сокращены еще сильнее.
По итогу все больше банков перейдет с пакетной обработки данных на обработку в режиме реального времени, ведь клиенты требуют все более и более оперативных транзакций, а значит, финансовым учреждениям придется соответствовать представлениям заказчиков.
SWIFT GPI
Международная инициатива SWIFT по внедрению инновационной системы в области международных расчетов (gpi) значительно улучшает качество обслуживания клиентов при осуществлении международных платежей за счет повышения скорости, прозрачности и непрерывного отслеживания международных платежей.
На сегодняшний день более 660 финансовых институтов присоединились к инициативе gpi по всему миру. Тысячи международных платежей уже осуществляются с помощью нового стандарта, что дает банкам и их корпоративным клиентам неоспоримые преимущества.
SWIFT gpi направлен на улучшение расчетов между юридическими лицами. Инициатива создана для того, чтобы помочь компаниям развивать международную деятельность, улучшать отношения с поставщиками и совершенствовать контроль денежных потоков. Благодаря инициативе SWIFT gpi компании уже сегодня получают целый ряд возможностей в области расчетных услуг, такие как:
- зачисление средств в день платежа
- прозрачность комиссий
- непрерывное отслеживание платежей, где они находятся и на какой стадии исполнения
- информация о денежных переводах остается неизменной
SWIFT gpi функционирует на основании ряда бизнес-правил, предусмотренных в многосторонних соглашениях об уровнях обслуживания (SLA), которые должны соблюдаться банками-участниками. Новая система создана для удовлетворения потребностей корпоративных клиентов, при этом позволяя самим банкам соблюдать нормативные требования, а также свои обязательства в отношении рыночных и кредитных рисков, а также риска утраты ликвидности. Система построена на надежной и устойчивой международной платформе SWIFT. Участником может стать любое регулируемое финансовое учреждение (группа 1 в системе SWIFT), которое входит в сообщество SWIFT и соблюдает предусмотренные инициативой правила ведения бизнеса.
В рамках внедрения gpi, SWIFT представляет специальные условия подписки на этот сервис для малых и средних пользователей, имеющих трафик до 300 сообщений в день.
ВОПРОСЫ и ОТВЕТЫ
1. В чем ключевые отличия технологии gpi от классической системы?
2. В чем заключаются преимущества для банков и клиентов?
3. Сравните стоимость двух систем для банков?
4. Как много банков уже подключились к gpi?
5. Сколько транзакций (количество и объем) уже прошли по gpi?
6. Одно из преимуществ технологии gpi – это возможность отслеживания транзакции на всем пути от отправителя до получателя. Как это работает на практике?
7. Как влияет участие в gpi на построение платежной цепочки?
8. Насколько быстрее обрабатываются платежи? Какие обязательства по скорости обработки появляются у банка, присоединившегося к сервису? Должно ли это проиcxодить мгновенно?
9. Как SWIFT gpi помогает соответствовать комплаенсу?
10. Существуют ли какие-либо ограничения по валютам? Можно ли включить рублевый платеж в gpi?
По вопросам, связанным с подпиской на сервис SWIFT gpi, а также о специальных условиях для российского сообщества, обращайтесь, пожалуйста, в РОССВИФТ. Контактные лица: Ольга Свирина, Алсу Миннибаева.
SWIFT gpi: зачем банкам глобальная платежная инновация
ИРИНА ЛИТОВЧЕНКО,
Head of Sales SWIFT&Service Bureau Division of ProFIX Company
До появления технологии SWIFT gpi каждый банк, участвующий в трансграничных платежах, мог обладать информацией, которая доступна только ему в момент нахождения платежа на его стороне, не зная общей картины цепочки и деталей обработки.
SWIFT gpi коренным образом меняет ситуацию и позволяет банкам-участникам SWIFT gpi получить информацию обо всей цепочке, обеспечивая отслеживание платежей в режиме реального времени. Это значит, что при отправке банк заранее знает, как его платеж будет отработан банками-партнерами по gpi. SWIFT gpi – это стандартизация процессов обработки банковских платежей на глобальном уровне.
В условиях стремительного развития технологий современного быстро меняющегося мира это особенно важно, так как все ожидают максимальной прозрачности процессов, в том числе при отправке и получении средств через SWIFT. Доступ к открытым данным, прозрачность и возможность быстрого реагирования и управления процессами – бесспорные преимущества SWIFT gpi.
В чем преимущества для банков и клиентов?
Представьте, что вы – компания или индивидуальное лицо, и вы ожидаете международный платеж. Вы только знаете, когда и какая сумма была вам отправлена. Но вы не знаете, когда деньги будут зачислены на ваш счет, был ли правильно сформирован платежный документ, не возникло ли у банка-посредника вопросов к предоставленным документам как основанию для отправки средств, а может быть, этот платеж был приостановлен на выяснение деталей с банком-отправителем. Вы не знаете также, какую комиссию спишут банки-посредники и какую итоговую сумму зачислят на ваш счет после выяснения деталей о платеже и его обработки посредниками. Ни банк-отправитель, ни банк-получатель не могли предоставить эту информацию своим клиентам ранее.
Преимущества SWIFT gpi
(кликните, чтобы увеличить изображение)
Теперь вместе с современной технологией в мире трансграничных платежей SWIFT gpi эта информация стала прозрачной, быстрой и доступной. SWIFT построил единую глобальную платформу, которая позволяет надстраивать новые инновационные сервисы, действующие в интересах конечных потребителей услуг. Благодаря новой логике обмена финансовыми сообщениями и новым правилам игры, банки становятся более эффективными – происходит изменение самого бизнеса. Мы с вами наблюдаем начало глобального процесса диджитализиции финансовых технологий.
Вопрос цены SWIFT gpi
Себестоимость самого SWIFT-сообщения для банка-пользователя не меняется. SWIFT не регулирует стоимость платежей для конечных пользователей, а банки самостоятельно устанавливают тарифы на предоставляемые услуги.
SWIFT gpi объединяет по всему миру банки, которые хотят предложить своим клиентам инновационный опыт трансграничных платежей и эффективно выстроить свою корпоративную клиентскую базу. Поэтому gpi-пользователи вкладывают средства и усилия во внедрение технологии SWIFT gpi и ее поддержку в банке. Кроме того, gpi-банки должны адаптировать свои внутренние процессы, чтобы соответствовать требованиям SWIFT gpi. В то же время, новая технология позволяет gpi-банкам сократить свои операционные расходы на обработку платежей (затраты на запросы банкам-корреспондентам и расследования снижаются в среднем на 50%), оптимизировать управление ликвидностью собственных средств и своих клиентов, а также понизить операционные риски и риски, связанные с ликвидностью.
Количество банков и транзакций по GPI
Количество банков-участников SWIFT gpi неуклонно растет. Сейчас к этой услуге присоединилось более 180 банков, способных использовать 450+ международных платежных коридоров, обмениваясь более 500 тыс gpi-платежей в день, а это сотни миллиардов долларов США ежедневно. SWIFT подходит к рубежу 40 миллионов платежей, отправленных на платформе SWIFT gpi. К ноябрю 2018 года эта цифра вырастет в несколько раз. Экспоненциальный рост gpi-трафика ожидается в связи с выходом около 100 новых банков в живой режим работы в SWIFT gpi, которые в данный момент находятся на стадии тестирования. Каждый день к SWIFT gpi присоединяются новые банки и открываются новые платёжные коридоры. Это невероятно масштабируемая технология.
SWIFT gpi в цифрах
(кликните, чтобы увеличить изображение)
От отправителя к получателю: как работает GPI
Отправляя gpi-платеж, банк назначает уникальный код для транзакции. Этот код все банки-участники цепочки платежа передают неизменным. Таким образом, все вовлеченные стороны могут проконтролировать конкретный платеж в любой момент. С ноября этого года необходимость принимать уникальный код транзакции сообщений 1 и 2 категорий становится обязательной для всех пользователей SWIFT. Следовательно, все gpi-сообщения становятся прозрачными и возможными для отслеживания пользователям gpi, вне зависимости от того, проходит ли платеж по gpi-активным банкам или нет.
Мгновенная проверка статуса отправленных, полученных и находящихся в обработке платежей доступна благодаря сервису SWIFT Tracker, разработанному на основе облачных технологий.
Зная где находятся деньги и какая комиссия будет снята на каждом этапе обработки платежа, банки могут контролировать предоставление точной информации о зачислении денег на счета конечных получателей.
Также с помощью настройки фильтров SWIFT Tracker-а gpi-банки могут отслеживать входящие gpi-платежи, которые находятся в процессе поступления в банк.
Чтобы банки-участники SWIFTgpi могли чётко понимать схемы обработки gpi-платежей друг друга и своевременно обрабатывать gpi-платежи, между ними заключается мультиколлатеральное соглашение (SLA). Выполнение таких SLA банки могут отслеживать через аналитический инструмент gpi Observer.
Также банки-участники имеют доступ к справочнику gpi Directory, который помогает gpi-банкам выстроить наиболее эффективную цепочку платежа, исходя из присутствия gpi-банков в стране, валют, в которых они работают по SWIFTgpi, и их cut-off times (закрытие операционного времени).
Прозрачность платежей
Сама система увеличивает прозрачность платежей. Видимость всей цепочки осложняет редактирование платёжной инструкции на пути прохождения транзакции. Становится невозможным изменить данные по оригинатору и бенефициару, так как эти данные доступные с самого начала цепочки. Поэтому банки-корреспонденты, особенно в определенных регионах с высокой степенью риска, активно настаивают внедрять SWIFT gpi именно с точки зрения их комплаенс-рисков. Такая прозрачность процессов усложняет существующие практики отмывания денег. Кроме того, SWIFT gpi сделает доступной отправку дополнительных запрашиваемых платёжных документов посредством SWIFT Tracker в режиме реального времени, что также положительно отразится на комплаенс-проверках при обработке платежей.
SWIFT gpi в Украине
С Украиной как с регионом SWIFT gpi SWIFT начал работать только в 2018 и наблюдает активный интерес к сервису со стороны банков. Особое внимание связано с зависимостью украинских банков от международных корреспондентов и высокими аппетитами де-рискинга в украинской банковской системе.
Мы прогнозируем, что конкуренция за клиентов, в первую очередь корпоративного сектора, в скором времени изменит эту картину. Кроме того, уже к 2020 году SWIFT планирует сделать gpi новым обязательным стандартом для всех международных платежей.
SWIFT gpi: зачем банкам глобальная платежная инновация
Наверно, таких найдется мало. Да и в виду периодически обостряющегося санкционного вопроса о важности SWIFT для финансового мира, в том числе и России, успели узнать уже многие, даже те, кто не так тесно работает с банковскими платежами и финансовыми сделками.
Если о том, что представляет собой SWIFT как самая популярная транспортная система в финансах мы писали в этой статье то в данном материале мы подробнее остановимся на ключевых аспектах использования SWIFT в работе финансистов.
Многим кажется, что SWIFT – это очень сложный инструмент, который используют только банки. Не так много финансистов в действительности знают о том, что SWIFT сегодня уже достаточно эффективно помогает многим корпорациям оптимизировать процесс фиксации условий финансовых сделок, систему платежей и управления банковскими счетами. Изначально SWIFT использовали были только крупнейшие компании, устанавливающие внутренние соединения, но теперь услуги обмена сообщениями SWIFT доступны и средним компаниям.
SWIFT предоставляет своим клиентам систему безопасного обмена финансовыми сообщениями на стандартизированной основе, признаваемой по всему миру. В основе лежит инфраструктура замкнутой IP сети, известная как SWIFTNet.
Это безопасная среда обмена сообщениями, в которой используется сквозное шифрование и система ключей для подтверждения подлинности, целостности, конфиденциальности и отсутствия аннулирования каждого сообщения, которое она обрабатывает.
В чем преимущества для банков и клиентов?
Представьте, что вы – компания или индивидуальное лицо, и вы ожидаете международный платеж. Вы только знаете, когда и какая сумма была вам отправлена. Но вы не знаете, когда деньги будут зачислены на ваш счет, был ли правильно сформирован платежный документ, не возникло ли у банка-посредника вопросов к предоставленным документам как основанию для отправки средств, а может быть, этот платеж был приостановлен на выяснение деталей с банком-отправителем. Вы не знаете также, какую комиссию спишут банки-посредники и какую итоговую сумму зачислят на ваш счет после выяснения деталей о платеже и его обработки посредниками. Ни банк-отправитель, ни банк-получатель не могли предоставить эту информацию своим клиентам ранее.
Преимущества SWIFT gpi
(кликните, чтобы увеличить изображение)

Теперь вместе с современной технологией в мире трансграничных платежей SWIFT gpi эта информация стала прозрачной, быстрой и доступной. SWIFT построил единую глобальную платформу, которая позволяет надстраивать новые инновационные сервисы, действующие в интересах конечных потребителей услуг. Благодаря новой логике обмена финансовыми сообщениями и новым правилам игры, банки становятся более эффективными – происходит изменение самого бизнеса. Мы с вами наблюдаем начало глобального процесса диджитализиции финансовых технологий.
Процесс подключения к SWIFT
Для того, чтобы компания могла начать обмен сообщениями SWIFT с другими участниками финансовой системы, ей предстоит пройти следующие обязательные этапы:
Этап 1. Сбор документов
Компания готовит документы для предоставления на рассмотрение Совета директоров SWIFT в зависимости от своей категории: например, корпорация или провайдер информационных услуг на фондовом рынке.
Этап 2. Выбор способа подключения
Компания должна выбрать один из трех вариантов подключения к SWIFT:
- собственное подключение через специализированное ПО (Alliance Access или Alliance Entry, Alliance Gateway, SNL, HSM boxes/tokens) и пакетные решения Access Kit и Entry Kit, а также специализированное оборудование по обеспечению безопасности (VPN boxes);
- подключение с использованием облачных решений SWIFT (Alliance Lite2, Alliance Remote Gateway и Alliance Lifeline);
- коллективное подключение путем совместного использования комплекса SWIFT, принадлежащего специализированной компании, аккредитованной SWIFT – Сервис-бюро или любой другой организации с соответствующей инфраструктурой (например, через Gateway Alliance Entry или Alliance Access с собственным интерфейсом или терминальное подключение через Access Сервис-бюро).
Если компании требуется глубокая интеграция с банковскими приложениями, построение гибкой и сложной системы с хранением базы данных на своей территории без привлечения третьей стороны, то ей больше подходит вариант с собственным подключением.
Этап 3. Заполнение заявления и других форм
Этап 4. Подготовка к подключению и согласование технических настроек
Этап 5. Активация в SWIFT и начало работы
Активация в SWIFT происходит ежемесячно (каждую первую субботу месяца) для всех вариантов подключения, за исключением Alliance Lite2 (каждую субботу месяца).
Вопрос цены SWIFT gpi
Себестоимость самого SWIFT-сообщения для банка-пользователя не меняется. SWIFT не регулирует стоимость платежей для конечных пользователей, а банки самостоятельно устанавливают тарифы на предоставляемые услуги.
SWIFT gpi объединяет по всему миру банки, которые хотят предложить своим клиентам инновационный опыт трансграничных платежей и эффективно выстроить свою корпоративную клиентскую базу. Поэтому gpi-пользователи вкладывают средства и усилия во внедрение технологии SWIFT gpi и ее поддержку в банке. Кроме того, gpi-банки должны адаптировать свои внутренние процессы, чтобы соответствовать требованиям SWIFT gpi. В то же время, новая технология позволяет gpi-банкам сократить свои операционные расходы на обработку платежей (затраты на запросы банкам-корреспондентам и расследования снижаются в среднем на 50%), оптимизировать управление ликвидностью собственных средств и своих клиентов, а также понизить операционные риски и риски, связанные с ликвидностью.
Количество банков и транзакций по GPI
Количество банков-участников SWIFT gpi неуклонно растет. Сейчас к этой услуге присоединилось более 180 банков, способных использовать 450+ международных платежных коридоров, обмениваясь более 500 тыс gpi-платежей в день, а это сотни миллиардов долларов США ежедневно. SWIFT подходит к рубежу 40 миллионов платежей, отправленных на платформе SWIFT gpi. К ноябрю 2020 года эта цифра вырастет в несколько раз. Экспоненциальный рост gpi-трафика ожидается в связи с выходом около 100 новых банков в живой режим работы в SWIFT gpi, которые в данный момент находятся на стадии тестирования. Каждый день к SWIFT gpi присоединяются новые банки и открываются новые платёжные коридоры. Это невероятно масштабируемая технология.
SWIFT gpi в цифрах
(кликните, чтобы увеличить изображение)
Сервисы передачи сообщений
SWIFTNet включает в себя четыре варианта сервисов по передаче финансовых сообщений:
- FIN
- InterAct
- FileAct
- WebAccess
FIN позволяет производить обмен финансовыми сообщениями различных типов, но все они основаны на стандартном для SWIFT формате MT (англ. message type). Данный сервис также поддерживает возможность обмена сообщениями пользовательского формата между клиентами и профессиональными участниками рынка.
| InterAct похож на FIN, но в отличие от последнего позволяет также обмениваться сообщениями типа MX, в которых используется более гибкий синтаксис XML на базе ISO 20022. |
FileAct необходим для передачи большого объема данных, будь то файлы для проведения массовых платежей или большие отчеты.
WebAccess дает возможность клиентам осуществлять безопасный поиск по финансовым веб-сайтам, доступным на SWIFTNet, используя при этом стандартные технологии протоколы работы в сети Интернет.
От отправителя к получателю: как работает GPI
Отправляя gpi-платеж, банк назначает уникальный код для транзакции. Этот код все банки-участники цепочки платежа передают неизменным. Таким образом, все вовлеченные стороны могут проконтролировать конкретный платеж в любой момент. С ноября этого года необходимость принимать уникальный код транзакции сообщений 1 и 2 категорий становится обязательной для всех пользователей SWIFT. Следовательно, все gpi-сообщения становятся прозрачными и возможными для отслеживания пользователям gpi, вне зависимости от того, проходит ли платеж по gpi-активным банкам или нет.
Мгновенная проверка статуса отправленных, полученных и находящихся в обработке платежей доступна благодаря сервису SWIFT Tracker, разработанному на основе облачных технологий.
Зная где находятся деньги и какая комиссия будет снята на каждом этапе обработки платежа, банки могут контролировать предоставление точной информации о зачислении денег на счета конечных получателей.
Также с помощью настройки фильтров SWIFT Tracker-а gpi-банки могут отслеживать входящие gpi-платежи, которые находятся в процессе поступления в банк. Чтобы банки-участники SWIFTgpi могли чётко понимать схемы обработки gpi-платежей друг друга и своевременно обрабатывать gpi-платежи, между ними заключается мультиколлатеральное соглашение (SLA). Выполнение таких SLA банки могут отслеживать через аналитический инструмент gpi Observer. Также банки-участники имеют доступ к справочнику gpi Directory, который помогает gpi-банкам выстроить наиболее эффективную цепочку платежа, исходя из присутствия gpi-банков в стране, валют, в которых они работают по SWIFTgpi, и их cut-off times (закрытие операционного времени).
Варианты подключения к SWIFT
Компании могут подключиться к SWIFT тремя способами:
- как корпорация в рамках стандартизированной среды SCORE;
- как участник закрытой группы пользователей под руководством члена SWIFT (MA-CUG);
- или как контрагент по операциям на денежных рынках или контрагент по казначейским операциям (Treasury Counterparty).
SCORE
Стандартизированная корпоративная среда (англ. Standardised Corporate Environment – SCORE) являлась ключевой моделью участия корпораций в обмене сообщениями SWIFT начиная с 2007 года. Это замкнутая группа пользователей (англ. Closed User Group – CUG), в которой корпорация может обмениваться сообщениями с любой финансовой организаций-участником группы (но не с другими корпорациями). SWIFT администрирует эту закрытую группу и определяет параметры ее работы (типы сообщений и критерии членства).
Компаниям это удобно, поскольку освобождает от необходимости создавать отдельные группы с каждым банком. Обычно стать членом SCORE могут компании, чьи акции внесены в листинг фондовых бирж, зарегистрированных в странах, входящих в группу FATF, или если у них есть рекомендации от финансовой организации-участника SCORE из страны-члена FATF.
Прозрачность платежей
Сама система увеличивает прозрачность платежей. Видимость всей цепочки осложняет редактирование платёжной инструкции на пути прохождения транзакции. Становится невозможным изменить данные по оригинатору и бенефициару, так как эти данные доступные с самого начала цепочки. Поэтому банки-корреспонденты, особенно в определенных регионах с высокой степенью риска, активно настаивают внедрять SWIFT gpi именно с точки зрения их комплаенс-рисков. Такая прозрачность процессов усложняет существующие практики отмывания денег. Кроме того, SWIFT gpi сделает доступной отправку дополнительных запрашиваемых платёжных документов посредством SWIFT Tracker в режиме реального времени, что также положительно отразится на комплаенс-проверках при обработке платежей.
What are the key features and advantages of using SWIFT gpi for cross-border payments?
Cross-border payments are essential for global trade and commerce, but they can also be complex, costly, and slow. Traditional payment methods rely on a network of correspondent banks that exchange messages and funds through the SWIFT system, but this can create challenges such as lack of transparency, traceability, and certainty. That’s why SWIFT launched its global payments innovation (gpi) initiative in 2017, aiming to improve the speed, security, and efficiency of cross-border payments. In this article, you’ll learn what SWIFT gpi is, how it works, and what are the key features and advantages of using it for your international transactions.
What is SWIFT gpi?
SWIFT gpi is a set of standards and rules that enable banks to offer faster, more transparent, and more reliable cross-border payments to their customers. SWIFT gpi leverages the existing SWIFT infrastructure and messaging system, but adds new features and functionalities that enhance the payment experience. SWIFT gpi is not a separate product or service, but rather a collaborative effort among participating banks that agree to follow the gpi principles and requirements.
How does SWIFT gpi work?
SWIFT gpi works by assigning a unique identifier (UETR) to each payment instruction, which allows the sender, the receiver, and the intermediary banks to track the status and details of the payment in real time. SWIFT gpi also provides a cloud-based service (the gpi tracker) that enables banks and their customers to access the information and data related to their payments, such as fees, exchange rates, and processing time. SWIFT gpi also facilitates the communication and resolution of any issues or inquiries that may arise during the payment process.
What are the key features of SWIFT gpi?
SWIFT gpi offers several features that improve the cross-border payment experience for both banks and their customers. These features include faster payments, transparency of fees, end-to-end tracking, and rich data. Faster payments ensure that most payments are credited to the beneficiary’s account within 24 hours, and many within minutes or even seconds. Additionally, SWIFT gpi provides clarity on the fees charged by each bank involved in the payment chain and the exchange rate applied, so that the sender and the receiver know exactly how much money is transferred and received. End-to-end tracking enables both parties to track the progress and status of their payment from start to finish, using the UETR and the gpi tracker. Furthermore, SWIFT gpi allows for exchanging additional information and data related to their payment such as invoices, contracts, or remittance details using the ISO 20022 standard. This enhances reconciliation and compliance of the payment as well as supports digitalization and automation of the payment process.
What are the advantages of using SWIFT gpi?
SWIFT gpi offers several advantages for both banks and their customers who engage in cross-border payments, such as improved customer satisfaction, reduced costs and risks , and a competitive edge. By providing faster, more transparent, and more reliable payments, customers experience increased loyalty, retention, and referrals. Banks can reduce the operational costs and risks associated with cross-border payments using the gpi tracker and the UETR. Additionally, SWIFT gpi gives banks a competitive edge in the global payments market by enabling them to offer a superior service to their customers and comply with regulatory and market expectations. Joining the gpi community also allows banks to benefit from the innovation and collaboration fostered by SWIFT gpi and leverage new technologies enabled by the platform.
How to get started with SWIFT gpi?
If you are interested in using SWIFT gpi for your cross-border payments, you need to check if your bank is a member of the gpi network. You can find the list of participating banks on the SWIFT website, or you can ask your bank directly. If your bank is a gpi member, you can request them to activate the gpi service for your account, and to provide you with the necessary tools and information to access the gpi features and benefits. If your bank is not a gpi member yet, you can encourage them to join the gpi initiative, or you can look for alternative banks that offer the gpi service.
Here’s what else to consider
This is a space to share examples, stories, or insights that don’t fit into any of the previous sections. What else would you like to add?
Electronic Payments
Оцените эту статью
Благодарим за ваш отзыв
Расскажите нам подробнее
Другие статьи, связанные с навыком «Electronic Payments»
How do you create a seamless and consistent payment experience across different devices and platforms?
What are the best practices for creating and managing strong passwords for online transactions?
How do you test and optimize your payment funnel for different markets and segments?
How do you educate and engage customers and merchants on the benefits and features of qr code payments?
How can biometric authentication cope with changing user behavior and preferences in electronic payments?
How do you optimize your checkout process to reduce cart abandonment and disputes?
How can blockchain and cryptocurrency prevent chargeback fraud?
How do you optimize the speed and cost of cross-border payments using electronic payment platforms?
How do you design qr code payments that are accessible and inclusive for all users?
How do you track and monitor your chargeback ratio and dispute rate?
How do you use fraud prevention tools to lower chargebacks?
What are the benefits of using 3D Secure for electronic payments?
How can digital identity foster trust and transparency in cross-border electronic payments?
What are the emerging trends and opportunities in the blockchain and crypto sector?
How do you create clear and accurate product descriptions and images to avoid customer complaints?