Как вести учет денег при использовании онлайн-кассы?
С 01.07.2017 обязательными (по общему правилу, из которого было много исключений, действовавших на протяжении нескольких лет) для применения лицами, получающими наличную выручку, стали кассовые аппараты нового типа — онлайн-кассы. Они подключены к интернету и передают сведения о платежах, совершенных на кассе, в ФНС (при посредничестве специализированных организаций — операторов фискальных данных). Такие аппараты характеризуются (в сравнении с ККМ предыдущего типа — оснащенными ЭКЛЗ и не подключенными к интернету):
- более высокой степенью защищенности данных о продажах, сформированных на них;
- способностью передачи в режиме реального времени этих данных в ИФНС.
Нормативными актами, регулирующими ККТ, с 2017 года также был введен ряд изменений:
- в перечень лиц, обязанных применять ККТ;
- порядок регистрации и применения касс;
- реестр обязательных реквизитов документов, формируемых кассой.
В свою очередь, положения нормативной базы по всем указанным пунктам с тех пор достаточно заметно менялись.
Ознакомиться с актуальными нормативами, определяющими круг пользователей онлайн-касс, вы можете в специальном материале.
Несмотря на достаточно широкий спектр изменений в работе с ККТ, суть этих перемен сводится к тому, что при наличных расчетах стали использоваться кассовые аппараты технически более высокого уровня. И именно с этим обстоятельством оказалась связана большая часть изменений в порядке работы с ними. Правил учета полученной через ККТ выручки эти изменения никак не затронули, несмотря на ряд новшеств в документальном оформлении некоторых операций с наличными денежными средствами. Поэтому вопрос о том, как вести учет при онлайн-кассах, имеет единственный ответ: в том же самом порядке, что и раньше. Новшеств в нем нет.
Некоторые бизнесы, как правило интернет-магазины, вместо кассовых машин предпочитают использовать облачные сервисы. Облачная онлайн-касса — это сервис, через который интернет-магазин подключается к удаленной онлайн-машине, находящейся в дата-центре сервиса. Через этот аппарат проводится вся информация о расчетах, которая передается через оператора фискальных данных в налоговую инспекцию. А облачный сервис обеспечивает подключение кассовых аппаратов к сайту интернет-магазина, настройку онлайн-касс и бесперебойный доступ к ним.
Есть различные инновационные способы выдачи покупателям чека — например, через мессенджер.
Ознакомиться с особенностями применения ККТ интернет-магазинами вы можете в тематической публикации, размещенной в системе «КонсультантПлюс». Получите пробный доступ к ней бесплатно.
Облачный сервис позволяет взять в аренду несколько ККТ без размещения кассового аппарата на территории предприятия и зарегистрировать их в налоговой инспекции.
Изменения в оформлении документов по кассе
Новый подход к документам, оформляемым при использовании ККТ, обозначился с появлением в законе «О применении ККТ…» от 22.05.2003 № 54-ФЗ обновленного текста ст. 1, в п. 1 которой теперь указано, что при применении кассовой техники следует руководствоваться:
- самим законом № 54-ФЗ;
- нормативными актами, принятыми в соответствии с ним.
То есть это автоматически отменило необходимость оформления считавшихся ранее обязательными документов, унифицированные формы которых были утверждены постановлением Госкомстата от 25.12.1998 № 132:
- Актов:
- о переводе показаний денежных счетчиков на нули (форма КМ-1);
- о снятии показаний счетчиков при передаче кассы в ремонт (форма КМ-2);
- о возврате денег покупателям (форма КМ-3);
- о проверке наличных в кассе (форма КМ-9).
- Журналов:
- кассира-операциониста (форма КМ-4), как следует из письма Минфина России от 16.06.2017 № 03-01-15/37692;
- регистрации показаний счетчиков (форма КМ-5);
- учета вызовов технических специалистов (форма КМ-8).
Многие компании, вместе с тем, по традиции продолжают применять унифицированные формы, хотя это и необязательно.
Узнайте больше из специального материала о практическом использовании журнала по форме КМ-4.
- Справочных отчетов:
- справки-отчета кассира-операциониста (форма КМ-6);
- сведений о показаниях счетчиков и выручке (форма КМ-7).
Вместе с тем новыми документами, которые связаны с наличными расчетами, выполняемыми с использованием онлайн-касс, стали утвержденные законом № 54-ФЗ (п. 4 ст. 4.1):
- различные отчеты (об открытии, закрытии смены, регистрации, изменении параметров регистрации, закрытии фискального накопителя, о текущем состоянии расчетов);
- кассовый чек (БСО), чек или БСО коррекции;
- подтверждение оператора.
ФНС России в установленном порядке осуществляет проверки соблюдения предприятиями кассовой дисциплины. Узнайте о них больше из экспертной публикации, размещенной в системе КонсультантПлюс. Получите пробный доступ к ней бесплатно.
А со 2 мая 2022 года действует новый индикатор риска нарушения требований по ККТ, учитываемый ФНС при планировании проверок.
Прочие документы поменяли свою форму и требования к реквизитам. С применением основного кассового документа (чека или БСО) стало возможным не только оформление поступлений за покупку, но и таких операций, как (п. 1 ст. 4.7 закона № 54-ФЗ):
- возврат денег покупателю;
- выдача средств клиенту;
- получение средств от клиента.
Соответствующие операции отражаются в кассовом чеке или БСО посредством специального реквизита — признак расчета.
Изменения в документах, оформляемых по ККТ, никак не отразились на правилах ведения документации по операционной кассе, утвержденных указанием Банка России от 11.03.2014 № 3210-У. Поэтому по-прежнему требуется оформлять кассовые ордера на приход и расход (п. 4.1) и вести кассовую книгу (п. 4.6).
Кассовые ордера относятся к обязательным для использования унифицированным формам первички. Узнайте больше о них из тематической публикации, размещенной в системе «КонсультантПлюс». Получите пробный доступ к ней бесплатно.
Отметим, что кассовые ордера могут оформляться по окончании проведения кассовых операций на основании чека или БСО, которые созданы на онлайн-кассе — как следует из действующих положений Указаний ЦБ.
По отношению к наличной выручке обязательным будет ее ежедневное оформление по приходному ордеру, составленному на основании сформированного на онлайн-ККТ отчета о закрытии смены (который является аналогом создававшегося на кассе с ЭКЛЗ зет-отчета).
Больше о документах, которые требуется оформлять по ККТ в различных ситуациях, вы можете узнать в «КонсультантПлюс». Пробный доступ к правовой системе можно получить бесплатно.
Рассмотрим, как организовать учет денежных средств в кассе.
Учет поступления наличной выручки
Принятая в онлайн-кассу выручка отражается по операционной кассе налогоплательщика. Эта процедура фиксируется проводками:
- при розничной торговле, не предусматривающей ведения аналитики по покупателям:
- при наличных расчетах с покупателями, являющимися юрлицами или ИП, в отношении которых учет по аналитике имеет значение:
Дт 50 Кт 62 и Дт 62 Кт 90.1.
Если расчеты осуществляются посредством пластиковой карты, то в проводках оказывается задействованным счет 57:
Дт 57 Кт 90.1 или Дт 57 Кт 62.
Об использовании счета 57 подробнее читайте в материале «Проводка дебет 57 кредит 57 (нюансы)».
Нужно ли использовать ККТ при безналичных расчетах, читайте в «КонсультантПлюс». Получите пробный доступ к системе и переходите в готовое решение.
Учет возврата денег покупателю за товар
Отражение в учете возврата денег за возвращенный покупателем товар зависит от того, когда произошло это событие:
- в одном налоговом периоде с продажей (причем неважно, совпадает ли день продажи с днем возврата) — в этом случае задействуются сторнирующие проводки;
- разных налоговых периодах — здесь возврат в периоде его осуществления придется отражать через внереализационные доходы и расходы.
Отдельно от поступления выручки операция возврата будет показана даже при условии совпадения дня возврата с днем продажи, поскольку закон № 54-ФЗ (пп. 1 и 4 ст. 4.1, п. 3 ст. 4.3, п. 1 ст. 4.7) требует обособленного оформления, хранения и передачи в ИФНС каждого сформированного кассой документа.
Учетные операции с применением сторнирующих проводок будут выглядеть так:
- принят товар от покупателя:
- осуществлен возврат денег:
Дт 76 (62) Кт 50 (51);
- откорректирована выручка:
Дт 76 (62) Кт 90.1 сторно;
- внесены исправления по списанию стоимости проданного товара:
Дт 90.2 Кт 76 (62) сторно.
Если учет в рознице ведется по ценам продажи, то при возврате возникнет проводка по восстановлению суммы торговой наценки:
Если же налоговые периоды продажи и возврата не совпадут, то в последних трех проводках вместо субсчетов 90 будут задействованы имеющие аналогичные номера субсчета счета 91.
В отношении корректировки суммы НДС от реализации (если продавец работает с этим налогом) следует учесть, что здесь согласно требованиям НК РФ (п. 5 ст. 171) потребуется сделать вычет на сумму налога, соответствующую сумме возврата. При этом в книгу покупок должны попасть реквизиты либо корректировочного счета-фактуры, либо расходного кассового ордера, которым оформлена выдача денег покупателю (письмо Минфина России от 19.03.2013 № 03-07-15/8473). А регистрация документов в книге покупок продавца производится на дату принятия на учет возвращенных товаров (письмо Минфина России от 30.12.2019 № 03-07-07/103105).
Узнайте больше о ведении книги покупок из экспертной публикации, размещенной в системе «КонсультантПлюс». Получите пробный доступ к ней бесплатно.
Поскольку для корректного осуществления вычета (с указанием реквизитов документа, дающего на него право) сумму НДС необходимо отразить на счете 19, логичной для отражения суммы, предназначенной к вычету, будет проводка:
Дт 90.3 Кт 19 сторно.
Она, по существу, заменит собой 2 проводки: по корректировке НДС от выручки (Дт 90.3 Кт 68 сторно) и по начислению этой же суммы налога к вычету (Дт 19 Кт 68 или Дт 68 Кт 19 сторно).
Вычет по отраженной на счете 19 сумме на дату его начисления будет сделан обычной для него проводкой:
Учет иных расчетов с клиентом
К числу иных наличных расчетов с клиентом по кассе могут быть отнесены:
- выплаты за товар, принятый на комиссию;
- оплата закупаемого у населения вторсырья;
- выдача выигрышей;
- расчеты по агентскому договору.
Это операции расходного характера, оформляемые проводкой:
Дт 76 (60) Кт 50 (51).
Варианты номеров счета в дебетовой части этой проводки будут зависеть от того, что в отношении учета конкретной выплаты записано в учетной политике. А в кредитовой части для ситуации перечисления денег на пластиковую карту возникнет счет 51.
Соответственно, при возврате средств, выданных клиенту, возникнет обратная проводка, в которой при расчетах через пластиковую карту будет участвовать счет 57:
Дт 50 (57) Кт 76 (60).
О нюансах отражения в учете операций по агентскому договору читайте в материале «Особенности агентского договора в бухгалтерском учете».
Итоги
Переход к применению онлайн-касс по существу стал заменой использовавшейся ранее ККТ на технику более высокого уровня, дающую возможность лучшей защиты кассовых данных от изменений и повышающую степень контроля налоговых органов над ними. Именно с этого рода изменениями связаны основные аспекты обновления порядка применения ККТ. Несмотря на то что их следствием явилась отмена обязательности применения некоторых документов, ранее оформлявшихся при использовании касс, на порядке отражения в бухгалтерском учете операций, связанных с приемом и выдачей наличных денег через ККТ, эти перемены не сказались. Поэтому бухучет движения денежных средств, прошедших через кассовый аппарат, ведется в прежнем порядке.
Операции с применением онлайн-кассы: тонкости и проводки
Переход на онлайн-кассы прошел несколько этапов, установленных Федеральным законом от 22 мая 2003 года № 54-ФЗ. В 2023 году сложилась довольно стабильная ситуация, хотя это тоже еще не окончательный вариант. Большое количество компаний и ИП их применяют и отражают операции с онлайн-кассами в учете. Вспомним, кто должен и не должен применять онлайн-кассы в общих случаях и какие проводки нужно делать в учете тем, кто их применяет.
Какие операции подпадают под применение онлайн-кассы
Вот операции, которые в общем случае подпадают под применение онлайн-кассы:
1. С физическими лицами – вне зависимости от формы оплаты. Касса применяется при расчетах наличными средствами, картой, электронными деньгами и при оплате с банковского счета.
2. С юридическими лицами и ИП – при расчетах наличными средствами и картой.
Раньше расчетом считали только прием денег за покупку. Но после реформы это понятие стало включать в себя прием или выдачу денежных средств наличными и в безналичном порядке. А именно:
1. Оплата товаров, работ, услуг. Подразумевается не только получение денег от покупателя, но и их возврат (если покупатель сдал ранее купленный товар, отказался от услуги).
2. Прием ставок, в том числе интерактивных, выдача обменных знаков игорного заведения, а также выплата выигрыша.
3. Прием денег за продажу лотерейных билетов и выплата выигрыша по ним.
4. Предоплата и авансы, их зачет и возврат.
5. Предоставление и погашение кредитных средств на оплату товаров, работ, услуг.
6. Операции ломбардов по кредитованию граждан и хранению их вещей.
7. Предоставление или получение иного встречного предоставления за товары, работы и услуги.
Вести кассовый учет обязаны все компании, где есть движение наличных денег, в том числе и тогда, когда применяется онлайн-касса. Нужно вести кассовую книгу, оформлять кассовые ордера, ежедневно приходовать выручку.
Больше деталей по теме — в бераторе Практическая энциклопедия бухгалтера
Проводки при работе с онлайн-кассой
Основные бухгалтерские счета при работе с онлайн-кассой – это по дебету счет 50 «Касса» и счет 57 «Переводы в пути», а по кредиту – счет 90 «Продажи». Если нужен аналитический учет по покупателям, используют счет 62 «Расчеты с покупателями и заказчиками». В некоторых случаях вместо счета 50 нужно применить счет 51 «Расчетные счета».
В бухучете проводки зависят от формы платежа: наличными или безналом. Вот общие проводки при работе с онлайн-кассой:
ДЕБЕТ 50 КРЕДИТ 90, СУБСЧЕТ «ВЫРУЧКА»
– поступила оплата от покупателя наличными в кассу;
ДЕБЕТ 57 КРЕДИТ 90, СУБСЧЕТ «ВЫРУЧКА»
– проведена оплата от покупателя банковской картой;
ДЕБЕТ 76 КРЕДИТ 50 (51)
– отражены другие расчеты с потребителями (к примеру, выплата выигрыша);
ДЕБЕТ 76 (62) КРЕДИТ 50 (57)
– оформлен возврат денег покупателю.
В бераторе Практическая энциклопедия бухгалтера посмотрите примеры с проводками
Выдача зарплаты и денег подотчетнику
Применять ККТ при выплате сотрудникам заработной платы или при выдаче подотчетных средств не нужно (см. письмо ФНС от 10 августа 2018 г. № АС-4-20/15566@).
Как сказано в Законе о ККТ, расчеты — это прием и выплата денежных средств наличными деньгами или в безналичном порядке за товары, работы, услуги, а также прием ставок и выплата выигрышей (ст. 1.1 Закона № 54-ФЗ).
По мнению ФНС, перечисление работникам зарплаты, материальной помощи и других выплат, а также выдача денег под отчет и прием неизрасходованных сумм, не являются расчетами в целях применения Закона № 54-ФЗ. Значит, при таких операциях применять ККТ не нужно.
Если же сотрудники покупают у фирмы, где они работают, товары, работы или услуги, а затем бухгалтерия удерживает из их зарплаты стоимость покупок, такое удержание имеет все признаки расчета. Поэтому фирме, продающей своим работникам товары или услуги, в момент удержания денег из их зарплаты придется пробивать кассовые чеки.
А вот если работники возмещают работодателю расходы, например, на свое обучение, на приобретение бланков трудовой книжки или на оплату мобильной связи, то это не признается расчетом по смыслу Закона № 54-ФЗ. Поэтому в этой ситуации применять ККТ не требуется (см. письмо Минфина от 8 июля 2019 г. № 03-01-15/50278).
Переход на онлайн-кассу: что изменится в бухучете
Заканчивается последняя отсрочка по переходу на онлайн-кассы: с 1 июля 2021 года их должны применять ИП без сотрудников, которые продают товары собственного производства или оказывают услуги.
Расскажем, что изменится для бухгалтера, а также кто должен работать с онлайн-кассой и кто освобожден от нее.
Отражаем в учете покупку онлайн-кассы
В налоговом учете многое зависит от системы налогообложения и стоимости кассы.
На ОСНО бухгалтеры опираются на положения об амортизируемом или не амортизируемом имуществе (ст. 254 и 256 НК РФ):
- Если касса дороже 100 000 рублей и вы работаете с нею больше года, стоимость кассы списывайте равномерно в течение всего срока эксплуатации (п. 1 ст. 256 НК РФ).
- Если касса дешевле 100 000 рублей, она не считается амортизируемым имуществом, ее стоимость учитывайте в составе материальных затрат. Организация или ИП определяют самостоятельно, как отнести к расходам стоимость ККТ (письма Минфина от 26.05.2016 № 03-03-06/1/30414 и от 20.05.2016 № 03-03-06/1/29124).
На УСН « Доходы минус расходы » затраты на кассу можно признать одним из способов:
- Если касса дороже 100 000 рублей, списывайте ее первоначальную стоимость в течение года равными долями (пп. 1 п. 1 ст. 346.16 НК РФ).
- Если касса дешевле 100 000 рублей, учтите покупку как материальные расходы (пп. 3 п. 1 ст. 254 НК РФ).
В бухгалтерском учете в расходах учитывайте стоимость самой кассы, фискального накопителя и услуг по доставке и настройке. Но если организация ведет упрощенный бухучет, то учитывается только цена кассы (п. 8.1 ФСБУ 6/01).
- Если касса дороже 40 000 рублей и применяется больше года, она попадает под определение основных средств. Тогда расходы на кассу признают через амортизацию в обычном порядке.
- Если касса дешевле 40 000 рублей, в бухучете ее отражают в составе материально-производственных запасов по критериям п. 4 ФСБУ 6/01.
Для отражения покупки используют счет 10.9 “Инвентарь…”. Признание расходов на онлайн-кассу происходит при начале эксплуатации устройства. Бухгалтер сделает следующие записи.
При тратах на кассу меньше 40 000 рублей:
Дт 10 Кт 60 — получили ККТ и оформили как материально-производственный запас;
Дт 26 (44) Кт 60 (76) — учли расходы на настройку кассы;
Дт 26 (44) Кт 10 — передали ККТ в эксплуатацию.
При тратах на кассу более 40 000 рублей:
Дт 08 Кт 60 — получили ККТ и оформили как основное средство;
Дт 08 Кт 60 (76) — списали расходы на настройку в стоимость ОС;
Дт 01 Кт 08 — передали ККТ в эксплуатацию.

Получите готовое решение по выгодной цене: кассу с ФН, скидку до 60% на Контур.Маркет и Контур.ОФД, услугу регистрации в налоговой.
Узнать больше
Отражаем в учете операции по онлайн-кассе
В учете отражают наличную, безналичную выручку и возвраты, которые проходят через онлайн-кассу. Порядок ведения кассовых операций регламентируется указанием ЦБ РФ № 3210-У от 11.03.2014.
Для оформления кассовых операций формирует приходный и расходный кассовые ордеры. Их оформляют по фискальным документам после закрытия смены на онлайн-кассе. ИП освобождены от необходимости оформлять ПКО и РКО (п. 4.1 указания ЦБ РФ).
Покажем проводки для отражения кассовых операций на примере. Допустим, кассир в конце дня закрывает смену и передает бухгалтеру z-отчет. Бухгалтер видит по отчету, что в кассу пришли деньги: 20 000 рублей наличными и 45 000 рублей безналичным расчетом. Он оформляет ПКО на сумму наличных и делает проводки:
- Дт 50 Кт 90.1 — 20 000 рублей — при розничной торговле, наличные расчеты через кассу, если нет аналитики по покупателям, оформляется ПКО;
- Дт 50 Кт 62, Дт 62 Кт 90.1 — 20 000 рублей — при наличных расчетах с контрагентами, если ведется аналитика по покупателям, оформляется ПКО;
- Дт 57 Кт 90.1 или Дт 57 Кт 62 — 45 000 рублей — при безналичной оплате от розничных покупателей, ПКО оформлять не надо.
Чтобы передавать z-отчеты бухгалтеру из кассы автоматически, настройте интеграцию Бухгалтерии с кассовой программой — например, Контур.Маркетом. Тогда бухгалтер будет получать из касс отчеты о закрытии смены и готовые ПКО.
Кто обязан применять онлайн-кассы в 2021 году, а кто нет
Бизнес переходит на онлайн-кассы с 2017 года поэтапно. В 2021 году завершается финальный этап — к июлю закончится отсрочка для ИП. С 1 июля должны применять кассы предприниматели без сотрудников:
- если они оказывают услуги или выполняют работы — это касается дизайнеров, мастеров маникюра и мастеров по ремонту, парикмахеров и пр.;
- если они продают товары собственного производства: одежду, мебель, украшения, пирожные.
Если ИП работает на патенте, касса нужна ему только для видов деятельности, перечисленных в ст. 346.43 НК РФ.
Как отразить приобретение и ввод в эксплуатацию ККТ в программе 1С:Бухгалтерия предприятия ред.3.0 ?
Как отразить приобретение и ввод в эксплуатацию ККТ в программе 1С:Бухгалтерия предприятия ред.3.0 ?
Ответ:
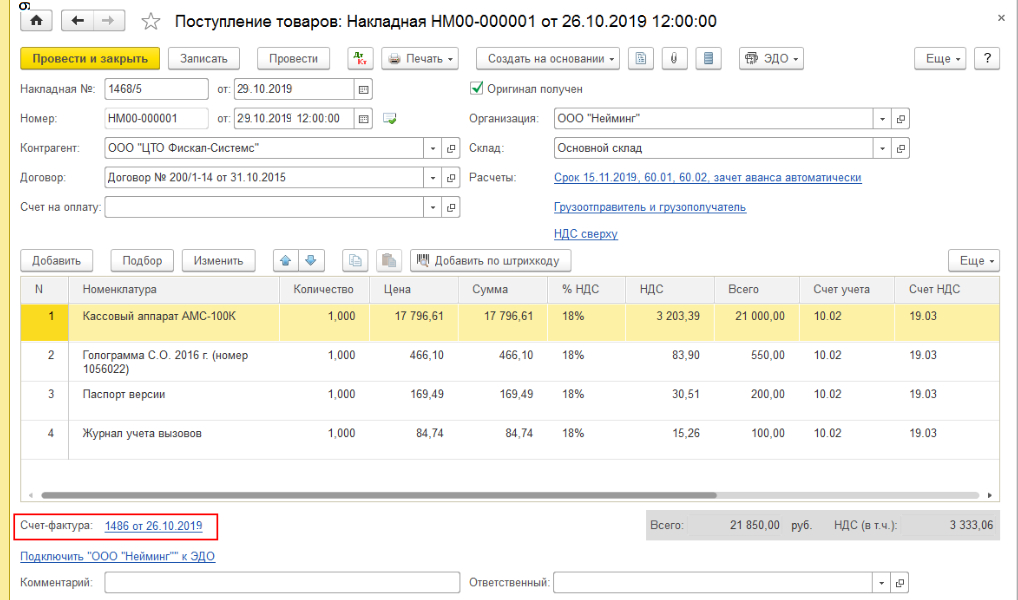
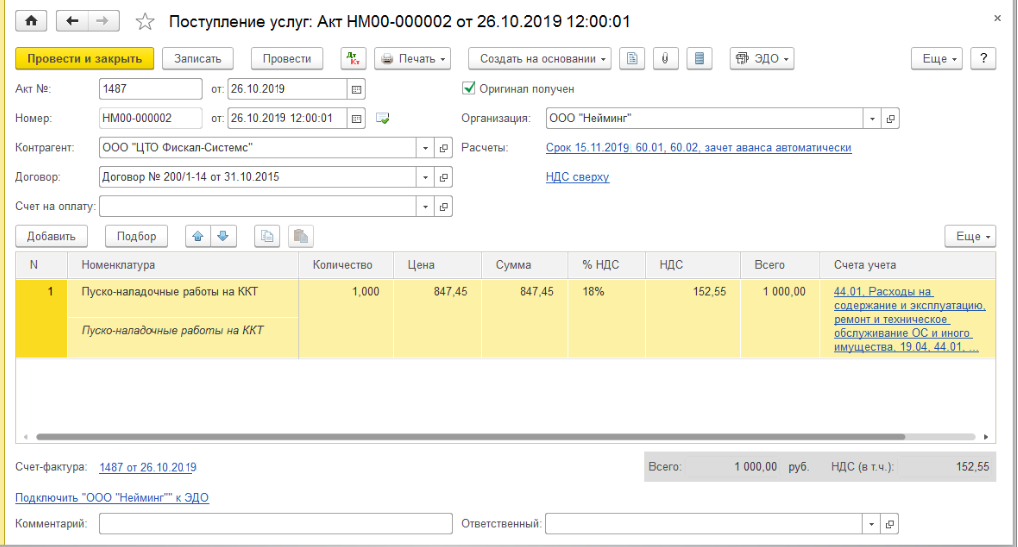
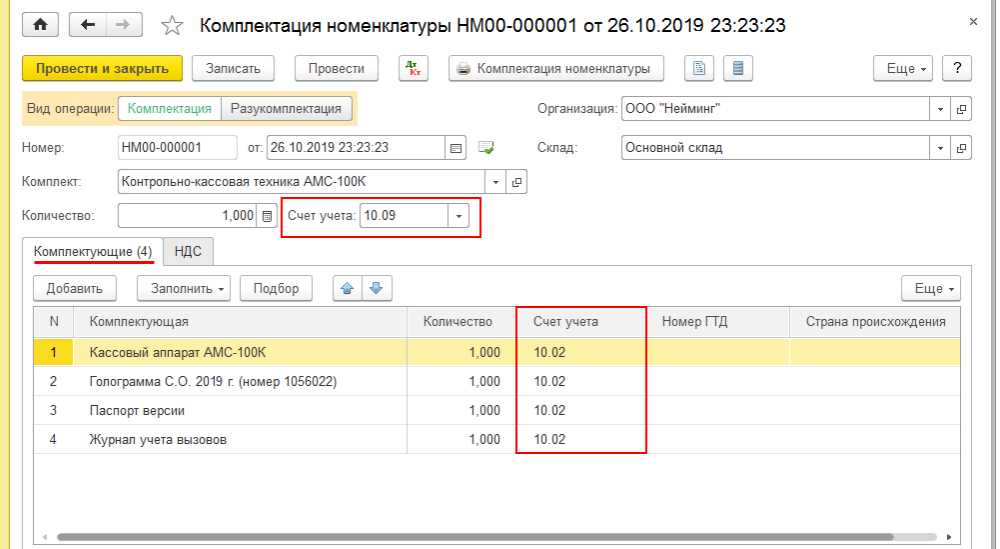
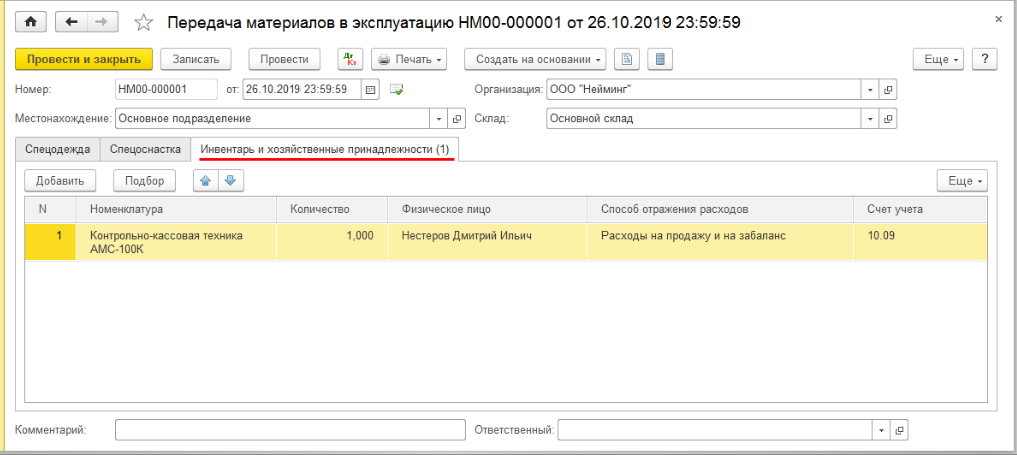
Для выполнения операций: «Поступление элементов ККТ»; и «Учет входного НДС» создаем документ Поступление (акт, накладная). Для этого в разделе «Покупки» — «Поступление (акты, накладные)». Кнопка «Поступление» выберите вид операции «Товары, услуги, комиссия», заполняем документ, далее по кнопке «Добавить» в поле «Номенклатура» выберите поступающие элементы контрольно-кассовой техники (в справочнике «Номенклатура» наименование таких поступающих элементов следует вводить в папку «Материалы для комплектации»). Затем для регистрации счета-фактуры, полученного от продавца, необходимо заполнить поля «Счет-фактура №» и «от», и нажать на кнопку «Зарегистрировать» внизу документа «Поступление (акт, накладная)». Для выполнения операций: «Пуско-наладочные работы на ККТ»; «Учет входного НДС»; и «НДС принят к вычету» — необходимо создать документ «Поступление услуг» и зарегистрировать документ «Счет-фактура полученный». Переходим к выполнению операций: «Передача элементов на сборку» для этого в разделе «Склад» выбраем документ «Комплектация номенклатуры». Затем передаем ККТ в эксплуатацию документом «Передача материалов в эксплуатацию»

Свидетельство о регистрации СМИ: Эл № ФС77-67462 от 18 октября 2016 г. Контакты редакции: +7 (495) 784-73-75, smi@4dk.ru
Поздравляем! Вы успешно подписались на рассылку
Получите полный доступ к КонсультантПлюс бесплатно!
Вы переходите в систему КонсультантПлюс
- Прайс-лист 1С
- Купить Консультант Плюс
- Купить 1С
- Записаться на семинар
- Большой тест-драйв
- Калькуляторы
- Производственный календарь
- Путеводители
- Удаленная поддержка
- Приложение Информер
- Помощь Информер
- Тесты
- Вакансии
- О нас
- Контакты
- Политика конфиденциальности
- Новости законодательства
Физическое лицо, ставя галочку напротив текста «Я даю согласие на обработку персональных данных» и/или нажимая на кнопку отправки заполненной формы на интернет-сайтах — https://www.4dk.ru/, https://4dk-consultant.ru, https://4dk-reg.ru, https://meprofi.ru, https://cpk4dk.ru (далее — Сайты), обязуется принять настоящее Согласие на обработку персональных данных (далее — Согласие).
Действуя свободно, своей волей и в своем интересе, а также подтверждая свою дееспособность, физическое лицо дает свое согласие ООО «ЧТО ДЕЛАТЬ КОНСАЛТ», местонахождение: 127083, г. Москва, ул. Мишина, д.56, ЭТАЖ 3, КОМ. 307, ОГРН 5137746191941, ИНН 7714923575 (далее — Оператор), на обработку своих персональных данных со следующими условиями:
1. Согласие дается на обработку персональных данных, с использованием средств автоматизации.
2. Согласие дается на обработку следующих персональных данных:
- • фамилия, имя, отчество;
- • место работы и занимаемая должность;
- • адрес электронной почты;
- • номера контактных телефонов
3. Оператор осуществляет обработку полученной от Пользователей информации в целях оказания услуг в соответствии с уставной деятельность, в том числе предоставления Пользователю доступа к персонализированным ресурсам Сайтов; связи с Пользователем, путем направления уведомлений, запросов и информации, касающихся оказываемых услуг, исполнения соглашений и договоров; обработки запросов и заявок от Пользователя, а также проверки, исследования и анализа данных, позволяющих поддерживать и улучшать сервисы Оператора.
4. Основанием для обработки персональных данных является: статья 24 Конституции Российской Федерации; устав Оператора; настоящее согласие на обработку персональных данных.
5. В ходе работы с персональными данными будут совершены следующие действия: сбор, запись, систематизация, накопление, передачу (распространение, предоставление, доступ), хранение, уточнение (обновление, изменение), извлечение, использование, блокирование, удаление, уничтожение.
Пользователь дает свое согласие на передачу своих персональных данных при условии обеспечения в отношении передаваемых данных целей использования, предусмотренных п.3, следующим лицам, являющимся партнерами Оператора:
- ООО «ЧТО ДЕЛАТЬ СИСТЕМА»
Местонахождение: 127083, г. Москва, вн.тер.г. муниципальный округ Савеловский, ул. Мишина д.56. Этаж/комн 6/617
ИНН 7714469778; ОГРН 1217700112080. - ООО «ЧТО ДЕЛАТЬ»
Местонахождение: 127083 г. Москва, ул. Мишина д.56, комната 306
ИНН 7714378062; ОГРН 1167746252728. - ООО «ЧТО ДЕЛАТЬ АУДИТ»
Местонахождение: 127083 г. Москва ул. Мишина д.56, этаж 5, комната 509
ИНН 7714948185; ОГРН 5147746225798. - ООО «ЧТО ДЕЛАТЬ КВАЛИФИКАЦИЯ»
Местонахождение: 127083, г. Москва, ул. Мишина, д.56
ИНН 7714349600; ОГРН 1157746706523. - ООО «ЧДВ»
Местонахождение: 127083, г. Москва, ул. Мишина, д. 56, этаж 6, ком.609
ИНН 7714988300; ОГРН 1177746359889. - ООО «СЕРВИС СОФТ»
Местонахождение: 430030, Республика Мордовия, город Саранск, ул. Васенко, д.13,этаж 4, помещение 7
ИНН 1327032250/ОГРН 1181326002527. - ООО «ЧТО ДЕЛАТЬ РЕШЕНИЕ»
Местонахождение: 127083, г. Москва, ул. Мишина, д.56, офис 308
ИНН 7714986720 / ОГРН 1177746340617.
6. Согласие на обработку персональных данных может быть отозвано субъектом персональных данных. В случае отзыва субъектом персональных данных согласия на обработку персональных данных оператор вправе продолжить обработку персональных данных без согласия субъекта персональных данных при наличии оснований, указанных в пунктах 2 — 11 части 1 статьи 6, части 2 статьи 10 и части 2 статьи 11 Федерального закона 152-ФЗ.
7. Согласие действует все время до отзыва субъектом согласия на обработку персональных данных.