OPEX и CAPEX: что это такое простыми словами, чем они различаются и как их применять
Разбираем понятия операционных и капитальных затрат. Рассказываем, какие управленческие решения можно принимать на основе этих показателей.

Иллюстрация: Wikimedia Сommons / Colowgee для Skillbox Media

Пётр Орлов
Более 10 лет опыта в разработке крупных проектов и запуске цифровых продуктов для развития бизнеса (МТС, Х5, «Эльдорадо», «Авилон», «Русал»). Автор и преподаватель курса Skillbox «Управление проектами».
OPEX и CAPEX — показатели расходов бизнеса. К OPEX относят постоянные расходы на обеспечение работы компании. Например, оплату аренды, коммунальные платежи, расходы на закупку сырья. К CAPEX — затраты на покупку и модернизацию основных средств. Например, на покупку недвижимости, оборудования, транспорта.
OPEX есть у любого бизнеса, а CAPEX может не быть — например, когда всё в аренде.
Разделение расходов на OPEX и CAPEX важно для более глубокого представления о расходах компании и, соответственно, более эффективного финансового контроля.
Также на OPEX и CAPEX обращают внимание инвесторы, кредиторы и другие заинтересованные лица. С помощью этих показателей они оценивают рентабельность компании и решают, стоит ли с ней сотрудничать.
В статье для Skillbox Media разберёмся:
- что включают в себя OPEX;
- что включают в себя CAPEX;
- на что обращать внимание при анализе OPEX и CAPEX компании.
Также дадим советы по принятию управленческих решений на основе OPEX и CAPEX.
Что такое OPEX и что они в себя включают
OPEX ( Operating Expenditure ) — операционные затраты компании. К ним относятся расходы, связанные с текущей деятельностью компании и влияющие на её операционную прибыль.
К OPEX относят себестоимость продукции или услуг, коммерческие и административные расходы. Например, зарплату сотрудников, арендные платежи, ремонт оборудования — всё, что компания тратит на обеспечение своей работы.
Если метафорически представить компанию или проект как велосипед, то OPEX — это усилия, с которыми человек крутит педали, чтобы ехать вперёд и не упасть.
Посмотреть показатели OPEX можно в таких финансовых документах:
- отчёте о прибылях и убытках (P&L);
- отчёте по операционным расходам;
- отчёте о финансовых результатах;
- отчёте о движении денежных средств.
О том, на что обращать внимание при изучении финансовых документов и анализе показателей OPEX и CAPEX, говорим ниже.
Основные особенности OPEX:
- При краткосрочном планировании OPEX всегда обходится дешевле, чем CAPEX. Например, дешевле арендовать офис, чем купить его.
- При долгосрочном планировании регулярные операционные расходы негативно сказываются на финансовом положении компании. Компания постоянно тратит деньги, но не увеличивает стоимость основных средств.
- OPEX приоритетнее для бизнеса на этапе запуска — так можно экономить средства для развития. При этом чем выше OPEX, тем больше зависимость от третьих лиц — например, арендодателей.

Что такое CAPEX и что они в себя включают
CAPEX (Capital Expenditure) — капитальные затраты компании. Как правило, разовые. Это расходы на создание, покупку и модернизацию основных средств.
К капитальным затратам относят, например, покупку или строительство недвижимости, закупку машин и оборудования, модернизацию серверов. При этом расходы на текущее обслуживание или ремонт основных средств относят к операционным затратам компании (OPEX).
Если снова вернуться к метафоре с велосипедом, то CAPEX — это тюнинг, который позволяет ехать быстрее, тратить меньше усилий и чувствовать себя в большей безопасности.
Посмотреть показатели CAPEX можно
- в отчёте о движении собственных средств;
- в отчёте о движении денежных средств.
CAPEX учитывается в составе денежного потока от инвестиционной деятельности.
Главные особенности САРЕХ:
- Рост CAPEX увеличивает размер основных средств компании, влияет на её развитие и будущую прибыль. В то же время увеличение CAPEX уменьшает размер дивидендов и повышает расходы на амортизацию.
- CAPEX приоритетнее для устоявшегося бизнеса, который выбирает получить большую прибыль, но позже, а не сейчас.
Анализ OPEX и CAPEX: на что обращать внимание
Как мы говорили в начале, затраты важно разделять на операционные и капитальные для того, чтобы эффективнее управлять финансами компании.
Например, при правильном распределении затрат можно управлять размером прибыли и величиной налога на прибыль:
- При росте OPEX снижается чистая прибыль и, соответственно, налог на неё.
- Рост CAPEX увеличивает стоимость активов компании и её прибыль в будущем. Одновременно с этим растёт и сумма налога на прибыль.
Важно отслеживать показатели OPEX и CAPEX в динамике:
- Снижение OPEX говорит об увеличении эффективности бизнеса — но только в случае сохранения прежнего уровня или роста объёма производства. Это значит, что компания способна сохранять свои позиции на рынке при меньших операционных затратах.
- Рост OPEX говорит о том, что компания тратит больше денег на поддержание своей деятельности. Но это не страшно, если одновременно растут доходы.
- Рост CAPEX может привести к увеличению чистой прибыли компании, поскольку это вложения в развитие и повышение конкурентоспособности.
- Снижение CAPEX может говорить об обратном. Оборудование изнашивается, а технологии устаревают быстрее, чем компания их модернизирует, — и это негативно сказывается на прибыли в будущем. Однако это утверждение верно только в том случае, если не изменилась структура бизнеса. Если компания перестала содержать офисы и полностью перешла на удалёнку, ей не нужно больше вкладываться в модернизацию офисного оборудования. CAPEX снизились, но производительность и прибыль остались прежними.

Советы по принятию управленческих решений на основе показателей ОРЕХ и САРЕХ
Вне зависимости от размера компании или проекта, их главной целью является получение прибыли. В свою очередь, размер прибыли напрямую зависит от соотношения OPEX и CAPEX.
CAPEX и OPEX должны регулировать друг друга. В своих проектах я стараюсь находить баланс между ними, исходя из здравого смысла. Например, для цифровых продуктов всегда нужны серверы. Но их покупка (CAPEX) часто нерациональна, поскольку они долго окупаются и быстро устаревают. Поэтому лучше взять серверы в аренду (OPEX).
В то же время я слежу за тем, чтоб OPEX не разрастались, а, наоборот, имели тенденцию к сокращению — тоже в рамках разумного. При высоком значении OPEX есть смысл капитализировать часть операционных затрат — перевести в CAPEX.
Высокое значение CAPEX показывает, что компания активно развивается, — это положительно влияет на будущие прибыли. Однако увеличение CAPEX, особенно за счёт заёмных средств, может привести к краху при неблагоприятном изменении рыночной ситуации или нехватке свободных денег.
Что такое OPEX

Откройте счёт с тарифом «Всё включено» за 5 минут, не посещая офис.
проект «Открытие Инвестиции»
Открыть брокерский счёт
Тренировка на учебном счёте
Об «Открытие Инвестиции»
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.
CAPEX и OPEX: что это простыми словами
Бизнес
CAPEX и OPEX – это расходы предприятия, не включаемые в себестоимость производимой продукции или реализуемого товара. Эти затраты различаются по своим целям и срокам использования. Также CAPEX и OPEX по-разному отражаются в финансовой отчетности компании.
В этой статье мы расскажем, чем отличаются CAPEX (капитальные затраты) от OPEX (операционных расходов) и как рассчитать их эффективность. Также вы узнаете, как правильно структурировать затраты и на что нужно обращать внимание частному инвестору при анализе расходов компании.
Суть понятия CAPEX
CAPEX (англ. Capital Expenditure) – это затраты на приобретение внеоборотных активов, их реконструкцию и модернизацию. Внеоборотные активы – это имущество, используемое в хозяйственной деятельности предприятия в течение длительного срока (более 1 года). Внеоборотные активы делятся на две категории:
- основные фонды (или основные средства);
- нематериальные активы.
К основным фондам относятся здания и оборудование, используемые в производственном цикле. Со временем стоимость основных фондов постепенно переносится на стоимость конечного продукта посредством начисления амортизации.
Нематериальные активы (НМА) – это объекты, которые не имеют физической формы, однако представляют определенную ценность для предприятия. К НМА относятся результаты интеллектуальной деятельности, товарные знаки, программы и базы данных, а также деловая репутация организации. Нематериальные активы амортизируются в том случае, если они имеют срок использования. НМА с неопределенным сроком службы амортизации не подлежат.
CAPEX или капитальные затраты формируют стоимость внеоборотных активов предприятия. Такие расходы нерегулярны, их финансирование осуществляется из собственного капитала предприятия за счет долгосрочных заемных средств и инвестиций.
В экономике предприятия CAPEX направлены на получение прибыли, поскольку их стоимость увеличивается с целью расширения производства или товарооборота и привлечения инвесторов.
Суть понятия OPEX
OPEX (англ. Operation Expenditure) – это операционные расходы, издержки предприятия, связанные с текущей деятельностью. Иными словами, OPEX – это регулярные расходы, направленные на обеспечение бесперебойной работы предприятия. К ним следует относить аренду помещения, заработную плату персонала, коммунальные платежи, расходы на доставку, связь и др.
Финансирование OPEX осуществляется за счет оборотных средств, т.е. из денег, поступающих на расчетный счет или в кассу предприятия в качестве выручки.
OPEX влияют на финансовый результат компании обратным образом: увеличение таких затрат ведет к снижению прибыли. Оптимизация операционных расходов – важная часть финансового и налогового планирования.
В производственной сфере OPEX называют общепроизводственными и общехозяйственными расходами, в торговле – издержками обращения.
Баланс OPEX и CAPEX
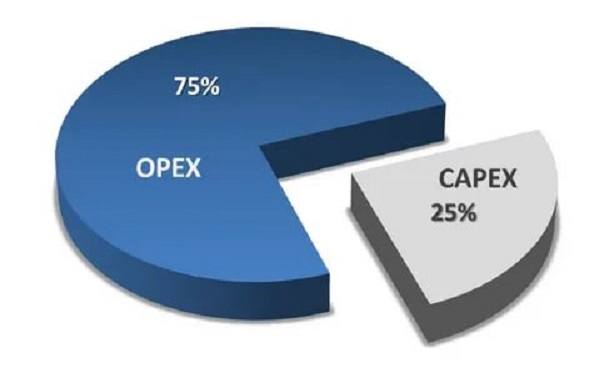
Что такое CAPEX и OPEX простыми словами? Это две группы расходов, соотношение между которыми регулируется в зависимости от вида деятельности и сроков проекта. В капиталоемких отраслях (нефтегазовая, металлургическая, энергетическая промышленность) и долгосрочных проектах CAPEX присутствуют всегда. Детальному анализу CAPEX и OPEX должно уделяться большое внимание. Что касается малого бизнеса и краткосрочных проектов, здесь предпочтительнее делать упор на OPEX.
Рассмотрим, как следует регулировать структуру затрат в различных сферах экономики.
На предприятии
Например, речь идет о выборе между покупкой или арендой производственного помещения. Понятно, что приобрести здание в собственность без привлечения заемных средств может себе позволить далеко не каждая компания. Как будет происходить возврат займа и отдача от вложенного капитала – зависит от работы предприятия. При небольших объемах предпочтительнее будет арендовать помещение. Если же предприятие является крупным, заинтересовано в привлечении инвесторов, и годовой оборот способен покрыть стоимость объекта – возможно, имеет смысл приобрести помещение в собственность.
Таким образом, у вновь созданной компании или предприятия с небольшими оборотами будут преобладать OPEX. По мере увеличения объемов производства или оборотов бизнеса следует увеличивать CAPEX, т.е. постепенно отказываться от аренды помещений и оборудования, приобретая активы в собственность. Помимо сокращения регулярных издержек, это сделает компанию более независимой от сторонних лиц. Как известно, арендная плата повышается регулярно, затраты на обслуживание оборудования также со временем не будут уменьшаться. Кроме того, собственность всегда можно продать по рыночной цене.
В IT-сфере
В сфере информационных технологий CAPEX – это приобретение современного оборудования. Помимо этого, техника нуждается в обслуживании и периодической модернизации, что увеличивает ее стоимость.
Но IT-сфера имеет свою специфику: не все компании, специализирующиеся на хранении, обработке и передаче информации, должны иметь помещение и штат сотрудников, которые находятся в определенном месте. Развитие облачных технологий позволяет работать из любой точки мира, используя виртуальные серверы. Разумеется, для некоторых задач требуются мощные компьютеры или ноутбуки, но затраты на их приобретение едва ли можно отнести к капитальным.
В информационных технологиях структура затрат зависит от направления деятельности. Например, компания, являющаяся интернет-провайдером, скорее всего, должна иметь на балансе оборудование, которое обеспечивает пользователям доступ в интернет. Следовательно, здесь не обойтись без CAPEX. А если рассматривать компанию, которая разрабатывает программное обеспечение для банковских услуг, то здесь можно использовать виртуальные серверы. Многие банки работают онлайн и не имеют офисов, что не сказывается на качестве предоставляемых услуг.
Таким образом, некоторые направления IT-сферы могут обойтись без CAPEX или сократить их до минимума, что позволит сэкономить финансы и трудозатраты. При инвестировании в данную отрасль, которая не относится к капиталоемким, следует обращать внимание на другие параметры: охват клиентов, финансовый результат и стоимость акций.
Особенности OPEX и CAPEX
Итак, в чем же заключается разница между операционными и капитальными затратами?
- Размер расходов. Платежи по капитальным затратам обычно составляют значительные суммы по сравнению с OPEX.
- Регулярность совершения платежей. Операционные расходы совершаются каждый месяц, капитальные могут быть раз в год или раз в несколько лет.
- Отражение в отчетности. Капитальные затраты постепенно переносятся на стоимость активов и отражаются в разделе баланса «Капитал и резервы». В документации по Международным стандартам финансовой отчетности (МСФО) сведения о CAPEX можно найти в разделе «Инвестиционная деятельность». Фактические затраты по CAPEX (денежные средства, потраченные на приобретение и модернизацию основных фондов) содержатся в «Отчете о движении денежных средств». Операционные затраты уменьшают прибыль того периода, в котором они были произведены. OPEX отражаются в приложении к бухгалтерскому балансу «Отчет о прибылях и убытках», в отчетности по МСФО OPEX включены в платежи по основной деятельности.
- Источники финансирования. Капитальные затраты финансируются из собственного капитала, целевых займов или инвестиций. Операционные затраты – из сумм поступившей выручки или кредитов на пополнение оборотных средств.
Расчет эффективности
Расчет эффективности CAPEX и OPEX может понадобиться в целях:
- оценки эффективности и рисков инвестиционного проекта;
- финансового анализа работы предприятия за определенный период;
- финансового планирования в целях расширения объемов производства и др.
Рассмотрим, как рассчитать эффективность капитальных и операционных затрат.
Расчет эффективности капитальных затрат (CAPEX)
- Прежде всего, необходимо рассчитать капитальные затраты по формуле:
\( T_ <ниокр>\) – затраты на НИОКР;
\( Ц \) – стоимость объекта;
\( Т_ <лог.>\) – затраты на логистику (доставка, хранение и др.);
\( P_s \) – стоимость производственной площади;
\( T_ <проч.>\) – прочие сопутствующие расходы (монтаж, наладка и др.);
\( T_ <НА>\) – сумма неиспользованной амортизации.
- Вторым пунктом рассчитывается эффективность CAPEX . Для этого применяется коэффициент экономической эффективности:
\( П \) – прибыль за год.
Расчет прибыли различается для сфер экономики:
- для производства формула выглядит следующим образом:
\( P \) – рыночная стоимость производимой продукции;
- для торговли используется формула:
\( Торг.нац. \) – торговая наценка на товары;
\( И \) – издержки обращения.
Нормативные значения коэффициента экономической эффективности для различных отраслей установлены Приказом Минстроя РФ № 209 от 14.09.1992 г.
Расчет эффективности операционных затрат (OPEX)
- Показатель чистого операционного дохода (ЧОД) определяется следующим образом:
\( ВД \) – валовый доход;
Валовый доход включает в себя выручку без учета сумм налога на добавленную стоимость. В OPEX не включаются суммы:
- начисленной амортизации, т.к. этот показатель участвует в расчете капитальных затрат;
- процентов по займам.
- Коэффициент операционных расходов ( OER ) рассчитывается по формуле:
Этот показатель отражает процент от выручки, который идет на обеспечение нормального функционирования предприятия. Увеличению чистой прибыли способствует снижение OER и увеличение валового дохода.
- Норма операционной прибыли (НОП) – это показатель доходности, отражающий процентное соотношение операционной прибыли к выручке предприятия. Чем больше НОП, тем выше финансовая устойчивость компании. НОП определяется по формуле:
\( ОП \) – операционная прибыль (разница между выручкой и OPEX ):
Операционная прибыль и прибыль до вычета налогов – не тождественные понятия. Перед расчетом налогов следует учесть внереализационные доходы и расходы, к которым относятся полученные и уплаченные проценты, списание различных долгов, прибыль от реализации имущества и другие виды доходов и расходов, не относящиеся к реализации.
Зачем считать OPEX и CAPEX
Как уже было отмечено, перераспределение затрат в сторону CAPEX свидетельствует об укреплении финансового положения предприятия. Операционные издержки любая компания стремится снизить до минимума. Однако на начальных этапах бизнеса или проекта OPEX будут преобладать.
Расчет затрат CAPEX и OPEX необходим для финансового планирования, анализа результатов работы предприятия, а также для оценки эффективности инвестиций. Далее мы поговорим о том, на что следует обратить внимание инвестору при анализе затрат.
Что значит размер CAPEX для частного инвестора
Частному инвестору для расчета CAPEX следует использовать форму «Отчет о движении денежных средств» (ОДДС), раздел «Инвестиционная деятельность», строки «Приобретение основных средств» и «Приобретение нематериальных активов». Суммы по этим строкам следует сложить и сравнить со значениями за прошлый год. Это и будет примерным значением капитальных расходов за год.
Прирост стоимости активов необходим для капиталоемких отраслей, т.к. оборудование постоянно нуждается в обновлении и модернизации. При этом увеличение стоимости основных фондов не должно быть меньше сумм начисленной амортизации, которые можно увидеть в МСФО 16 «Основные средства» и МСФО 38 «Нематериальные активы».
Таким образом, инвестору нужно обратить внимание на следующие показатели:
- изменение CAPEX;
- изменение стоимости активов;
- соотношение сумм начисленной амортизации и изменения стоимости основных фондов и НМА;
- зависимость между приростом стоимости активов и увеличением чистой прибыли.
Что значит размер OPEX для частного инвестора
Мы знаем, что руководство любой компании заинтересовано в снижении текущих затрат в целях уменьшения сумм налога на прибыль. Но потенциальному инвестору важна достоверная информация о размере чистого операционного дохода. Для этого необходим анализ данных управленческой отчетности в разрезе всех операционных издержек.
Инвестору суммы OPEX интересны с точки зрения анализа операционного дохода и его влияния на чистую прибыль. Снижение коэффициента OPEX с одновременным увеличением чистой прибыли говорит о положительной динамике развития бизнеса.
Таким образом, инвестору для анализа OPEX нужны следующие источники:
- данные управленческой отчетности;
- приложение к бухгалтерскому балансу «Отчет о прибылях и убытках», где отражается чистая прибыль.
Примеры
Приведем практические примеры расчета CAPEX и OPEX.
CAPEX
Руководство компании, являющейся интернет-провайдером, приняло решение о расширении зоны охвата. Для этого было приобретено дополнительное оборудование. Суммы затрат составили:
- стоимость оборудования (Ц) – 53 625 000 руб. (715 000 $ или 20 735 000 грн.) ;
- расходы на логистику ( T лог. ) – 1 350 000 руб. (18 000 $ или 522 000 грн.) ;
- прочие расходы (установка, наладка, рекламные расходы и др.) ( T проч. ) – 2 625 000 руб. (35 000 $ или 1 015 000 грн.) ;
- стоимость оказанных за год услуг (Р) – 322 500 000 руб. (4 300 000 $ или 124 700 000 грн.) ;
- себестоимость (аренда помещений и лизинг оборудования, заработная плата работников и др.) (Т) – 262 500 000 руб. (3 500 000 $ или 101 500 000 грн.) .
- Рассчитаем CAPEX :
\( К_ <общ.>\) =715000+18000+35000= 57 600 000 руб. (768 000 $ или 22 272 000 грн.) .
- Рассчитаем коэффициент экономической эффективности:
В соответствии с нормами, установленными Минстроем РФ, коэффициент экономической эффективности для отрасли связи составляет 0,15. Полученное нами значение превышает норматив почти в 7 раз. Это означает, что CAPEX экономически оправданы, не нанесут предприятию убытков и будут способствовать увеличению выручки.
Нужно помнить, что приказ, устанавливающий нормативные коэффициенты, издан достаточно давно – в 1992 году. Кроме того, значения, указанные в этом документе, принимаются как минимально допустимые для данной отрасли.
Рассчитаем OPEX для предприятия, оказывающего услуги по грузоперевозкам, за прошедший календарный год на основе данных:
- аренда офиса – 1 275 000 руб. (17 000 $ или 493 000 грн.) ;
- аренда автостоянки – 637 500 руб. (8 500 $ или 246 500 грн.) ;
- приобретение запчастей – 450 000 руб. (6 000 $ или 174 000 грн.) ;
- заработная плата работников – 6 450 000 руб. (86 000 $ или 2 494 000 грн.) ;
- услуги банка – 37 500 руб. (500 $ или 14 500 грн.) ;
- услуги связи – 412 500 руб. (5 500 $ или 159 500 грн.) ;
- прочие расходы (покупка канцелярских товаров, услуги сторонних организаций по уборке, мойке, утилизации шин и др.) – 525 000 руб. (7 000 $ или 203 000 грн.) ;
- валовый доход (ВД) – 12 000 000 руб. (160 000 $ или 4 640 000 грн.) .
- Рассчитаем OPEX:
- Теперь рассчитаем коэффициент операционных расходов:
-
Операционная прибыль составит:
- И, наконец, рассчитаем норму операционной прибыли:
Итак, операционная прибыль составляет 18,44% от валового дохода. Это означает, что 18,44 цента прибыли приходится на каждый доллар, вырученный за оказанные услуги, а 81,56 центов уходит на покрытие текущих расходов.
Изменение нормы прибыли нужно отслеживать в динамике. Если этот показатель вырос, значит, рентабельность бизнеса также увеличилась.
Норма прибыли зависит от специфики деятельности предприятия. В нашем примере этот показатель не очень высок, т.к. подобный бизнес не может существовать без большого количества OPEX. А если рассматривать, например, услуги по дизайну, то здесь издержки могут быть минимальны.
Что лучше – CAPEX или OPEX
Итак, мы знаем, что CAPEX, говоря простыми словами, – это затраты на приобретение и модернизацию основных фондов, а OPEX – это текущие расходы предприятия.
Нередко возникает вопрос: какие расходы выгоднее? Однозначного ответа не существует. С точки зрения налогообложения прибыли OPEX, безусловно, более выгодны, т.к. они уменьшают прибыль того периода, в котором эти расходы возникли. А с точки зрения привлекательности для инвестора в приоритете будут CAPEX.
Иногда возникают спорные ситуации по поводу отнесения расходов к CAPEX или OPEX. В приведенном выше примере про транспортную компанию я отнесла приобретение запчастей для автомобилей к операционным расходам. Но бывают случаи, когда возникает необходимость покупки достаточно дорогостоящих запчастей: например, двигатель или коробка передач. Такие запчасти являются «жизненно важными» для автомобиля и не могут быть отнесены к расходным материалам. Тогда эти затраты можно капитализировать, т.е. увеличить стоимость основного средства на сумму запчастей. Разумеется, это делается при условии, что автомобиль принадлежит предприятию на праве собственности.
Таким образом, если предприятие относится к капиталоемким сферам экономики и планирует привлекать инвесторов, упор нужно делать на CAPEX. Если же организация занята в сфере торговли или услуг и относится к субъектам малого предпринимательства – особое внимание следует уделять оптимизации OPEX.
Заключение
Подводя итог, можно выразить следующую мысль: два вида затрат – CAPEX и OPEX должны дополнять и регулировать друг друга. Независимо от того, крупное предприятие или мелкое, планируется привлекать инвестиции или нет, главной целью является получение прибыли. Отрицательный финансовый результат в отчетности, даже если он обусловлен единовременным расходованием средств, может не понравиться учредителям или стать причиной отказа банка по кредитной заявке. При высоких операционных расходах имеет смысл их частично капитализировать, т.е. перевести в CAPEX, если есть такая возможность.
В качестве других способов снижения OPEX можно перечислить сокращение расходов на оплату доставки, монтажа, наладки оборудования и др. – часть работ возможно выполнять своими силами.
При капитализации спорных расходов необходимо своевременно оформлять соответствующую документацию – акты модернизации оборудования и др. с целью обезопасить себя на случай проверки контролирующих органов. Налоговикам капитальные расходы, как правило, менее интересны, чем операционные, тем не менее, ситуации бывают разные. Оборудование может быть принято в качестве залога при выдаче кредита и его стоимость должна быть документально подтверждена и соответствовать действительности.
Для некоторых компаний, особенно зависимых от инвестиций, повышение CAPEX необходимо для нормального функционирования и развития. В то же время некоторые предприятия IT-сферы могут обходиться только операционными расходами, что обусловлено широким распространением облачных технологий.
В чем разница между CAPEX и OPEX?

Обучитесь всем секретам бухгалтерского учета и анализа финансовой отчетности для всесторонней аналитики компаний и их финансовых результатов.
Статья доступна в аудиоверсии
В процессе экономической деятельности любой организации неизменно возникают те или иные расходы. При этом стандарты бухгалтерского учета построены таким образом, что классификация данных расходов существенно влияет на основные сведения о финансовом положении компании – а именно, на финансовую отчетность.
В этом разрезе существует две базовые разновидности расходов предприятия – операционные расходы (ОРЕХ) и капитальные расходы (САРЕХ). Данные категории расходов принципиально отличаются друг от друга как по функциональности, так и по отражению в финансовой информации.
Что такое CAPEX и OPEX?
САРЕХ – это расходы, связанные с увеличением стоимости основных средств компании (и примкнувших к ним нематериальных активов). Критерии признания расходов в качестве САРЕХ не перечислены в рамках бухгалтерских стандартов, но такие критерии существуют в части признания объекта в качестве основного средства.
Данные критерии перечислены в международном стандарте финансовой отчетности IAS 16 «Основные средства»:
- объект приобретается для целей текущей операционной деятельности организации;
- стоимость объекта может быть оценена;
- объект предполагается к использованию в течение более чем 12 месяцев;
- объект предполагает получение от его использования экономических выгод в будущем.
Таким образом, капитальными расходами (САРЕХ) фактически являются расходы на создание, приобретение и модернизацию объектов основных средств и нематериальных активов.
В свою очередь, в состав ОРЕХ входят операционные расходы компании. На языке финансовой отчетности это означает, что в ОРЕХ входят все расходы, влияющие на операционную прибыль организации – себестоимость, коммерческие и административные расходы. Записывайтесь на открытый онлайн-курс «Финансовая аналитика», если хотите узнать больше о финансовой отчетности.
Здесь необходимо сделать небольшую ремарку. В литературе периодически встречается классификация, согласно которой операционные расходы делятся на DC (direct costs), к которым относится себестоимость, и ОРЕХ, к которым относятся прочие операционные расходы. В рамках данной публикации в составе ОРЕХ подразумеваются все операционные расходы компании.
В чем разница ОРЕХ и САРЕХ
Из вышесказанного понятно, что ОРЕХ и САРЕХ оказывают совершенно разное влияние на финансовую отчетность компании.
САРЕХ:
- приводят к созданию объекта внеоборотных активов (основных средств либо нематериальных активов);
- учитываются в составе денежного потока от инвестиционной деятельности;
- не отражаются в составе отчета о финансовых результатах, и, как следствие, не уменьшают прибыль;
- приводят к начислению амортизации через отчет о финансовых результатах в будущих периодах (за некоторыми исключениями, например, земельными участками).
- приводят к созданию объекта оборотных активов (запасов), либо не приводят к созданию объектов;
- учитываются в составе денежного потока от операционной деятельности;
- отражаются в составе отчета о финансовых результатах, уменьшая прибыль;
- не приводят к начислению амортизации.
Разберем несколько вопросов
Вместе с тем в практике экономической деятельности часто происходят случаи, которые могут вызвать затруднения в определении квалификации расходов в качестве ОРЕХ или САРЕХ. Если хотите узнать больше о сложностях, с которыми сталкиваются представители разных финансовых профессий, то скачивайте наш бесплатный карьерный гайд.
Многие факты хозяйственной жизни в данном разрезе порождают неудобные вопросы.
Неудобный вопрос №1: как классифицировать расходы на подключение объектов САРЕХ к коммуникациям (электросети, водоснабжение и т.д.)?
Стандарты финансовой отчетности отвечают на этот вопрос однозначно. Данная категория расходов называется installation costs (в русской интерпретации – расходы на доведение объекта до состояния, пригодного к эксплуатации) и включаются в первоначальную стоимость объекта капитальных вложений, суммируясь со стоимостью строительства/приобретения данного объекта.
В то же время необходимо обозначить, что платежи за пользование коммунальными услугами, начисляемые ежемесячно, относятся уже к ОРЕХ, а не к САРЕХ, так как они нацелены не на формирование стоимости объекта, а на обеспечение его бесперебойного функционирования.
Неудобный вопрос №2: как классифицировать расходы на ремонт объектов САРЕХ?
Ответ на данный вопрос может отличаться в зависимости от характера проводимого ремонта.
В случае, если ремонт носит текущий характер и нацелен исключительно на восстановление работоспособности и потребительских свойств объекта (к примеру, замена ходовой части в автомобиле или дверной группы в здании), то расходы на него, бесспорно, входят в состав ОРЕХ. К ОРЕХ также относится планово-предупредительный ремонт оборудования, проводимый для поддержания его функционирования.
Вместе с тем, существуют некоторые исключения из этого правила. К примеру, в вагоностроительной отрасли капитально-восстановительный ремонт вагона, направленный на восстановление его потребительских свойств, обнуляет учетную дату постройки вагона и квалифицируется как САРЕХ, поскольку тем самым фактически создаетcя новый объект основных средств.
В свою очередь, капитальный ремонт, направленный на модернизацию объекта САРЕХ, то есть улучшение его потребительских свойств по сравнению с первоначальными, приводит к увеличению стоимости такого объекта. Следовательно, расходы на него должны капитализироваться и становиться частью САРЕХ.
Неудобный вопрос №3: как квалифицировать расходы на приобретение оборудования, приобретенного с целью перепродажи?
Однозначного ответа на данный вопрос стандарт IAS 16 не дает, но по косвенным признакам ответ на него найти можно. Как мы помним, одним из признаков того, что объект относится к основным средствам (а расходы на него – к САРЕХ), является намерение использовать данный объект в экономической деятельности в течение не менее чем 12 месяцев. В свою очередь, при перепродаже оборудования компания стремится продать его как можно быстрее, либо, что еще более вероятно, приобретает его под уже законтрактованные обязательства по продаже такого объекта.
Вместе с тем, в случае, если оборудование изначально приобреталось для использования в производственной деятельности, а не для перепродажи, и только впоследствии было принято решение его продать, то расходы на покупку данного оборудования остаются в составе САРЕХ. Доход же от продажи такого оборудования засчитывается не в качестве выручки, а в качестве дохода от выбытия активов, который в рамках отчета о финансовых результатах не участвует в расчете чистой прибыли, а учитывается как прочий совокупный доход.
Неудобный вопрос №4: как квалифицировать расходы на приобретение крупной партии малоценных объектов (мобильные телефоны, стулья, оргтехника и т.д.)?
Стандарты МСФО не дают исчерпывающего ответа на данный вопрос. Вместе с тем, ориентируясь на положения стандарта IAS 16, можно сделать вывод, что данный вопрос остается предметом профессионального суждения бухгалтера в каждом конкретном случае. Данное суждение будет зависеть от ответа на следующий вопрос: что именно является объектом учета – каждый предмет по отдельности или вся партия?
В соответствии с IAS 16, единицы измерения основных средств являются предметом ведения экономического субъекта, что предоставляет бухгалтеру определенный простор для маневра. Если данную партию принять к учету как единый объект, и он будет соответствовать критериям признания объектов основных средств (срок полезного использования более 12 месяцев, использование в текущей операционной деятельности), то его допустимо капитализировать, и зачесть расходы как САРЕХ. В противном случае, при поштучном учете объектов, их можно поставить на учет в качестве запасов, а расходы на них – отнести в состав ОРЕХ.
Таким образом, корректное отнесение расходов на ОРЕХ и САРЕХ является одним из важнейших условий достоверности финансовой отчетности организации, поскольку данные расходы радикально отличаются как по своей функциональной направленности, так и по влиянию на финансовую информацию.
Автор: Ярослав Малиновский, инвестиционный аналитик в ГК «Ростех»
ФИНАНСОВЫЙ УЧЕТ И АНАЛИЗ
Обучитесь всем секретам бухгалтерского учета и анализа финансовой отчетности для всесторонней аналитики компаний и их финансовых результатов.