Рефинансирование кредита
Заполните и отправьте заявку онлайн на рефинансирование кредита в другом банке. Сотрудники банка рассмотрят её в кратчайшие сроки.
Продуктов в каталоге 120. Минимальная ставка от 0% годовых.


 Банки.ру погасит ваш кредит Оформите кредит до 31 октября и выиграйте призы
 на погашение кредита 3 приза
 на платеж по кредиту 100 призов


Как можно поучаствовать в розыгрыше?
Какие сроки проведения розыгрыша?
Сколько раз можно поучаствовать в розыгрыше?
Как узнать, что я стал победителем?
Как и в какие сроки я получу приз в случае выигрыша?
Предложения месяца


Отзывы о кредитах
Рефинансирование кредита в Москве — ТОП 10 банков в 2023 году
| Банк | Ставка | Сумма | Срок |
| Почта Банк | 0% | 30 001 — 500 000 ₽ | до 7 лет |
| Фора-Банк | 0% | 300 000 — 750 000 ₽ | до 1 год |
| Совкомбанк | 1% | 50 000 — 400 000 ₽ | до 3 года |
| Газэнергобанк | от 2% | 300 000 — 1 300 000 ₽ | до 5 лет |
| Хоум Банк | от 2,9% | 10 000 — 3 000 000 ₽ | до 7 лет |
| Сбербанк | 3% | 10 000 — 10 000 000 ₽ | до 15 лет |
| ГЕНБАНК | 3% | 30 000 — 160 000 ₽ | до 5 лет |
| РНКБ | 3% | 30 000 — 200 000 ₽ | до 5 лет |
| Россельхозбанк | от 3,25% | 30 000 — 700 000 ₽ | до 5 лет |
| ВТБ | от 3,9% | 1 000 000 — 7 000 000 ₽ | до 7 лет |
Что важно помнить о рефинансировании кредита
Рефинансирование кредита — это оформление нового кредита с целью погашения и закрытия текущего кредита на более выгодных условиях.
Заемщик может уменьшить ставку, срок или сумму, сделать условия кредитования более выгодными.
ТОП 10 банков для рефинансирования кредитов без отказа и проблем
- Альфа-Банк — Наличными — от 4%
- ВТБ — Наличными — от 3.8%
- Почта Банк — Суперсмарт — от 4%
Кому и когда можно оформить рефинансирование кредита?
Небольшие кредиты, срок которых скоро истечет, не рефинансируют. Банки сами скажут, что проводить такую процедуру невыгодно, проще погасить имеющийся займ на предложенных условиях.
Оформить рефинансирование будет выгодно в следующих случаях:
- разница в ставке более чем 2% (для ипотеки — 1%);
- выплачено менее 50% от суммы долга;
- до окончания срока кредитования осталось более 3-6 месяцев;
- сумма кредита — более 500 000 рублей, а срок — более 2 лет.
По закону рефинансирование кредита под меньший процент можно делать сколько угодно раз (через 2-3 месяца после первой процедуры). Но на практике банки всегда обращают внимание, проводилась ли подобная процедура недавно. Если клиент часто переоформляет ссуду, вероятность одобрения снижается.
Случай из нашей практики. Бывают ситуации, когда ставка после рефинансирования не снизилась, а даже повысилась. Клиенты приобрели квартиру в ипотеку, спокойно ее выплачивают, но хотят взять еще одну, чтобы приобрести новое жилье, сдавать его и оплачивать ипотечный кредит деньгами арендаторов. Такая схема стандартная, но все осложняется тем, что у клиентов, помимо основной ипотеки, были еще и потребительские кредиты. В результате все кредиты консолидируются и рефинансируются под более высокую ставку, но остается лишь один займ. Несмотря на повышение процента, такой исход выгоден для заемщика.
Банк может отклонить заявку, если у вас недостаточный доход, нет официального трудоустройства, есть алименты или большие долги по ЖКХ, просрочки по прежним кредитам. Каждая заявка рассматривается индивидуально. Некоторые кредиторы не учитывают просрочки по платежам менее недели.
Какие кредиты можно рефинансировать?
Рефинансирование кредитов предполагает замену текущего кредита новым с более выгодными условиями. Обычно люди рассматривают рефинансирование для снижения процентной ставки, изменения срока кредита или изменения условий погашения. Вот несколько видов кредитов, которые можно рефинансировать:
- Ипотечные кредиты
- Автокредиты
- Кредитные карты. Некоторые финансовые учреждения предлагают программы рефинансирования для переноса остатка с кредитной карты на более низкую процентную ставку или для объединения нескольких кредитных карт в одну.
Какие документы нужны для рефинансирования кредита?
Набор документов может различаться в зависимости от финансового учреждения и типа кредита. Вот некоторые общие документы, которые могут потребоваться:
- Заявление на рефинансирование. Вам может потребоваться заполнить заявление, указав информацию о текущем кредите, запрашиваемую сумму перекредитования и другие подробности.
- Документы, подтверждающие личность
- Доходные документы. Финансовое учреждение может запросить документы, подтверждающие ваш доход, такие как заработная плата, налоговые декларации, справки о доходах или банковские выписки.
- Документы о текущем кредите. Вам может потребоваться предоставить копию договора оригинального кредита, выписку остатка задолженности и график платежей.
- Оценка недвижимости. Если вы рефинансируете ипотеку, возможно, потребуется оценка стоимости вашей недвижимости. Финансовое учреждение может потребовать проведения оценки независимым экспертом.
- Кредитная история. Ваш кредитный рейтинг является важным фактором при рассмотрении рефинансирования кредита.
Помимо перечисленных выше документов, возможно, потребуются и другие документы в зависимости от конкретной ситуации и требований финансового учреждения.
Нужно ли предоставлять документы из другого банка по рефинансируемым кредитам?
Да, при рефинансировании кредита вам могут потребоваться документы, связанные с текущим кредитом. Это позволяет финансовому учреждению получить информацию о вашей существующей задолженности и условиях кредита.
Обычно вам потребуется предоставить следующие документы:
- Копия договора оригинального кредита.
- Выписка остатка задолженности. Финансовое учреждение может запросить выписку остатка задолженности по текущему кредиту. Это поможет им определить точную сумму, которую необходимо рефинансировать.
- График платежей. Возможно, вам потребуется предоставить график платежей по текущему кредиту, чтобы финансовое учреждение смогло оценить ваши текущие обязательства.
Сколько раз в год можно делать рефинансирование?
Количество раз, которое можно провести рефинансирование в год, зависит от политики финансовых учреждений и условий конкретного кредитного продукта. В общем случае нет жестких ограничений. Однако следует учитывать следующие факторы:
- Возможные комиссии и затраты. Рефинансирование может включать определенные комиссии и расходы, такие как комиссия за досрочное погашение или комиссия за новый кредит.
- Влияние на кредитную историю. Частое рефинансирование может отразиться на вашей кредитной истории. Каждый раз, когда вы подаете заявку на новый кредит, вносится запрос в кредитные бюро, что может повлиять на вашу кредитную оценку. Также, если вы закрываете старые кредиты и открываете новые, это может повлиять на вашу историю кредитования.
- Условия и сроки кредита. Проверьте условия вашего текущего и нового кредита, чтобы узнать, есть ли ограничения на перекредитование в течение определенного периода времени.
В каких случаях выгодно делать рефинансирование?
Рефинансирование кредита может быть выгодным в следующих случаях:
- Снижение процентной ставки. Если текущая процентная ставка на вашем кредите выше, вы можете сэкономить деньги, переходя на более низкую процентную ставку. Это особенно актуально при больших кредитах, таких как ипотека, где даже небольшое снижение процентной ставки может привести к значительной экономии.
- Сокращение срока кредита. Если у вас есть достаточные финансовые возможности, вы можете рефинансировать кредит с более коротким сроком погашения. Это позволит вам погасить долг быстрее и сэкономить на общей сумме выплат по процентам.
- Улучшение платежных условий. Рефинансирование также может помочь вам улучшить платежные условия, например, снизить ежемесячные платежи или объединить несколько кредитов в один для более удобного управления долгами.
Что лучше: рефинансирование или потребительский кредит?
Вопрос о том, что лучше — рефинансирование или потребительский кредит, зависит от ваших индивидуальных финансовых обстоятельств, потребностей и целей. Рассмотрим некоторые ключевые аспекты, которые могут помочь вам сделать выбор:
- Цель кредита. Если ваша цель — реструктуризация или снижение выплат по существующему кредиту, рефинансирование может быть предпочтительным выбором. Оно позволяет заменить текущий кредит более выгодным с новыми условиями.
- Сумма и срок кредита. Если вам требуется небольшая сумма денег на короткий срок, потребительский кредит может быть более подходящим вариантом. Он часто предлагает более гибкие условия и меньше формальностей в сравнении с рефинансированием, которое обычно применяется для крупных сумм и долгосрочных кредитов, таких как ипотека.
- Процентные ставки. Важным фактором являются процентные ставки. Если вы можете получить потребительский кредит с более низкой процентной ставкой, чем ваш текущий кредит, это может быть выгодным выбором. Однако, если рефинансирование предлагает более выгодные условия, включая более низкую процентную ставку, то оно может быть предпочтительнее.
- Дополнительные условия и гибкость. Потребительский кредит может предлагать большую гибкость в выборе суммы, срока и условий, включая возможность получить деньги быстрее. С другой стороны, рефинансирование может предложить вам дополнительные преимущества, такие как объединение нескольких кредитов в один или изменение типа процентной ставки.
В итоге, правильный выбор зависит от вашей конкретной ситуации и финансовых целей.
Плюсы и минусы рефинансирования кредитов
- Уменьшение размера ежемесячных выплат
- Снижение процентной ставки
- Объединение кредитов в разных банках
- Увеличение срока кредита
- Оплата процентов за кредит начинается заново
Что делать, если банки отказывают в рефинансировании кредита?
Перекредитование кредита под меньший процент — для благонадежных и добросовестных клиентов. Банки не согласятся на сделку с тем, кто не платил по кредиту и старается просто избежать коллекторов. Будет проверяться общая КИ, а также последняя ссуда. Если у вас были просрочки или проблемы с выплатами, вероятность одобрения снижается.
Если банки отказывают в рефинансировании, есть несколько действий, которые вы можете предпринять:
- Проверьте причины отказа. Это поможет вам лучше понять, почему ваша заявка была отклонена и определить возможные проблемы, которые могут быть исправлены.
- Улучшите свою кредитную историю. Если ваша кредитная история или кредитный рейтинг недостаточно хорошие, работайте над их улучшением. Это может включать своевременное погашение задолженностей, уменьшение общей задолженности и поддержание хорошей кредитной дисциплины.
- Измените подход. Попробуйте обратиться в другие финансовые учреждения и банки для получения предложений о рефинансировании. Разные кредиторы имеют разные критерии и требования, поэтому у вас может быть больше шансов получить одобрение в другом месте.
- Используйте поручителя. Если ваша собственная кредитная история недостаточно сильна, вы можете попросить кого-то сильного кредитора стать поручителем по вашему кредиту.
Найти интересные варианты можно с помощью сайта Банки.ру. Здесь собраны актуальные предложения от ведущих финансовых организаций. Подать заявку на рефинансирование можно через интернет. Вы вправе отправить анкеты сразу нескольким кредиторам, а после получения согласия выбрать наиболее выгодное предложение.
Рефинансирование
кредита
Рефинансирование кредита — это замена существующих долговых обязательств по кредитам на новые с более выгодными условиями.
На первый взгляд, идея оформления нового кредита для погашения старого долга может показаться странной. Но на деле это выгодный способ снижения долговой нагрузки и суммы ежемесячных платежей
Когда выгодно оформить рефинансирование
Процедура рефинансирования кредитов оправдана в 3 случаях:
Если вы сможете снизить переплату
Например, вы оформили кредит в банке А на сумму 200 000 рублей сроком на 5 лет под 13% годовых. Через год вы видите, что банк Б предлагает выгодную программу рефинансирования потребительского кредита под 8% годовых. В этом случае получение нового кредита позволит вам снизить общую переплату, т.к. вы получите кредит под меньший процент.
Если вы сможете уменьшить ежемесячный платеж
Такой вариант можно использовать, если вам нужно не получение общей выгоды, а снижение суммы ежемесячных платежей прямо сейчас.
Например, у вас есть кредит на 2 года. Но в связи с какими-то жизненными обстоятельствами вы больше не можете выплачивать каждый месяц прежнюю сумму. С помощью перекредитования можно снизить ежемесячную нагрузку, оформив рефинансирование, например, на 4 года. В этом случае переплата по кредиту немного увеличится, но также за счет увеличения срока кредитования уменьшится размер ежемесячного платежа.
Если вам нужны дополнительные деньги на любые нужды
Этот вариант подойдет, если имеющаяся кредитная нагрузка не позволяет вам получить кредит на любые цели. Кредитная нагрузка — это отношение суммы ежемесячных платежей по кредитным продуктам к вашему доходу. При рефинансировании можно снизить ставку и увеличить срок по новому кредиту, что позволит снизить кредитную нагрузку. Благодаря этому появляется возможность получить дополнительные деньги на любые нужды
На каких условиях банки рефинансируют кредиты
Банки предлагают различные условия и программы рефинансирования кредитов. Рассмотрим, чем они могут отличаться.
Тип займа
Клиенту могут предложить выгодное условия рефинансирования потребительского нецелевого или целевого кредита (например, покупка товаров в магазинах), ипотеки, автокредита или кредитных карт
Сумма задолженности
У банков могут быть ограничения минимальной и максимальной суммы долга по рефинансируемому кредиту. Например, от 100 тысяч до 3 млн рублей, как в Банке ДОМ.РФ
Срок кредита
Может быть ограничение по времени, которое должно пройти от начала использования кредита или остаться до его окончания
Количество кредитов
Все зависит от банков, в которые вы обратитесь за рефинансированием. У многих есть ограничение в 5-10 кредитных продуктов. У некоторых банков нет никаких ограничений по количеству кредитов и кредитных карт для рефинансирования — одним из таких является Банк ДОМ.РФ
Кредитная история
Банки обращают внимание, как обслуживались кредитные продукты, были ли просрочки по ежемесячным платежам
Дополнительная сумм
Клиент может не только взять сумму, необходимую для погашения задолженности по действующим кредитам, но и дополнительную сумму, которую сможет использовать по своему желанию
Документы для оформления заявки на рефинансирование
Чтобы оформить заявку на рефинансирование в Банке ДОМ.РФ, достаточно паспорта РФ, онлайн-выписки из Пенсионного фонда РФ и справки об остатке долга по кредиту. При этом некоторые банки могут запросить дополнительные документы
Рефинансирование своих кредитов
Некоторые банки дают возможность рефинансирования только действующих кредитов других банков. В Банке ДОМ.РФ можно рефинансировать ранее выданные кредиты и карты как самого Банка, так и сторонних банков
Как оформить рефинансирование кредита
По сути рефинансирование — это целевой кредит, цель которого — погашение текущего или текущих кредитов. Поэтому его оформление не отличается от стандартной процедуры получения кредита.
Иногда клиенту могут отказать в рефинансировании кредита. Поэтому рекомендуем проверить свою кредитную историю и по возможности улучшить ее, чтобы повысить вероятность одобрения.
Преимущества рефинансирования в Банке ДОМ.РФ
Перечислим основные причины, по которым можно начать процедуру реструктуризации:
Погашение любого количества кредитов и кредитных карт
Получение дополнительной суммы на любые цели
Выгодные условия кредитования
Быстрое принятие решения по заявке
Простое оформление — достаточно паспорта РФ, онлайн-выписки из Пенсионного фонда РФ и справки об остатке долга по кредиту
Что такое рефинансирование кредитов
Рефинансирование кредитов — заманчивое предложение: можно либо снизить кредитную нагрузку, либо сэкономить, либо и то и другое.
Рефинансирование, или перекредитование, — это получение нового кредита, которым закрываются старые займы. Последних может быть несколько, а новым кредитором выступает как тот же самый банк, так и другой.
Обычно кредиты рефинансируют с двумя целями:
- Снизить нагрузку на семейный бюджет — если текущий платеж слишком большой, можно взять кредит на более долгий срок, чтобы платить меньше.
- Сэкономить на процентах — если ставки со времени оформления кредита существенно снизились. Например, оформлен заем под 19% годовых — его можно переоформить под 11%. Ежемесячный платеж останется таким же , а итоговая переплата будет меньше.
В статье я рассмотрю особенности программы, расскажу, как происходит рефинансирование и что нужно знать заемщику, перед оформлением кредита.
В чем особенности рефинансирования
Помогает не выйти в просрочку. Иногда человек хочет быстрее рассчитаться по кредиту, поэтому заключает договор на короткий срок, например на 36 месяцев. Но при этом ежемесячный платеж большой — если снижается доход, заем становится сложно обслуживать. В такой ситуации можно оформить новый кредит с более долгим сроком и снизить платеж. Но если растет срок, то растет и переплата.
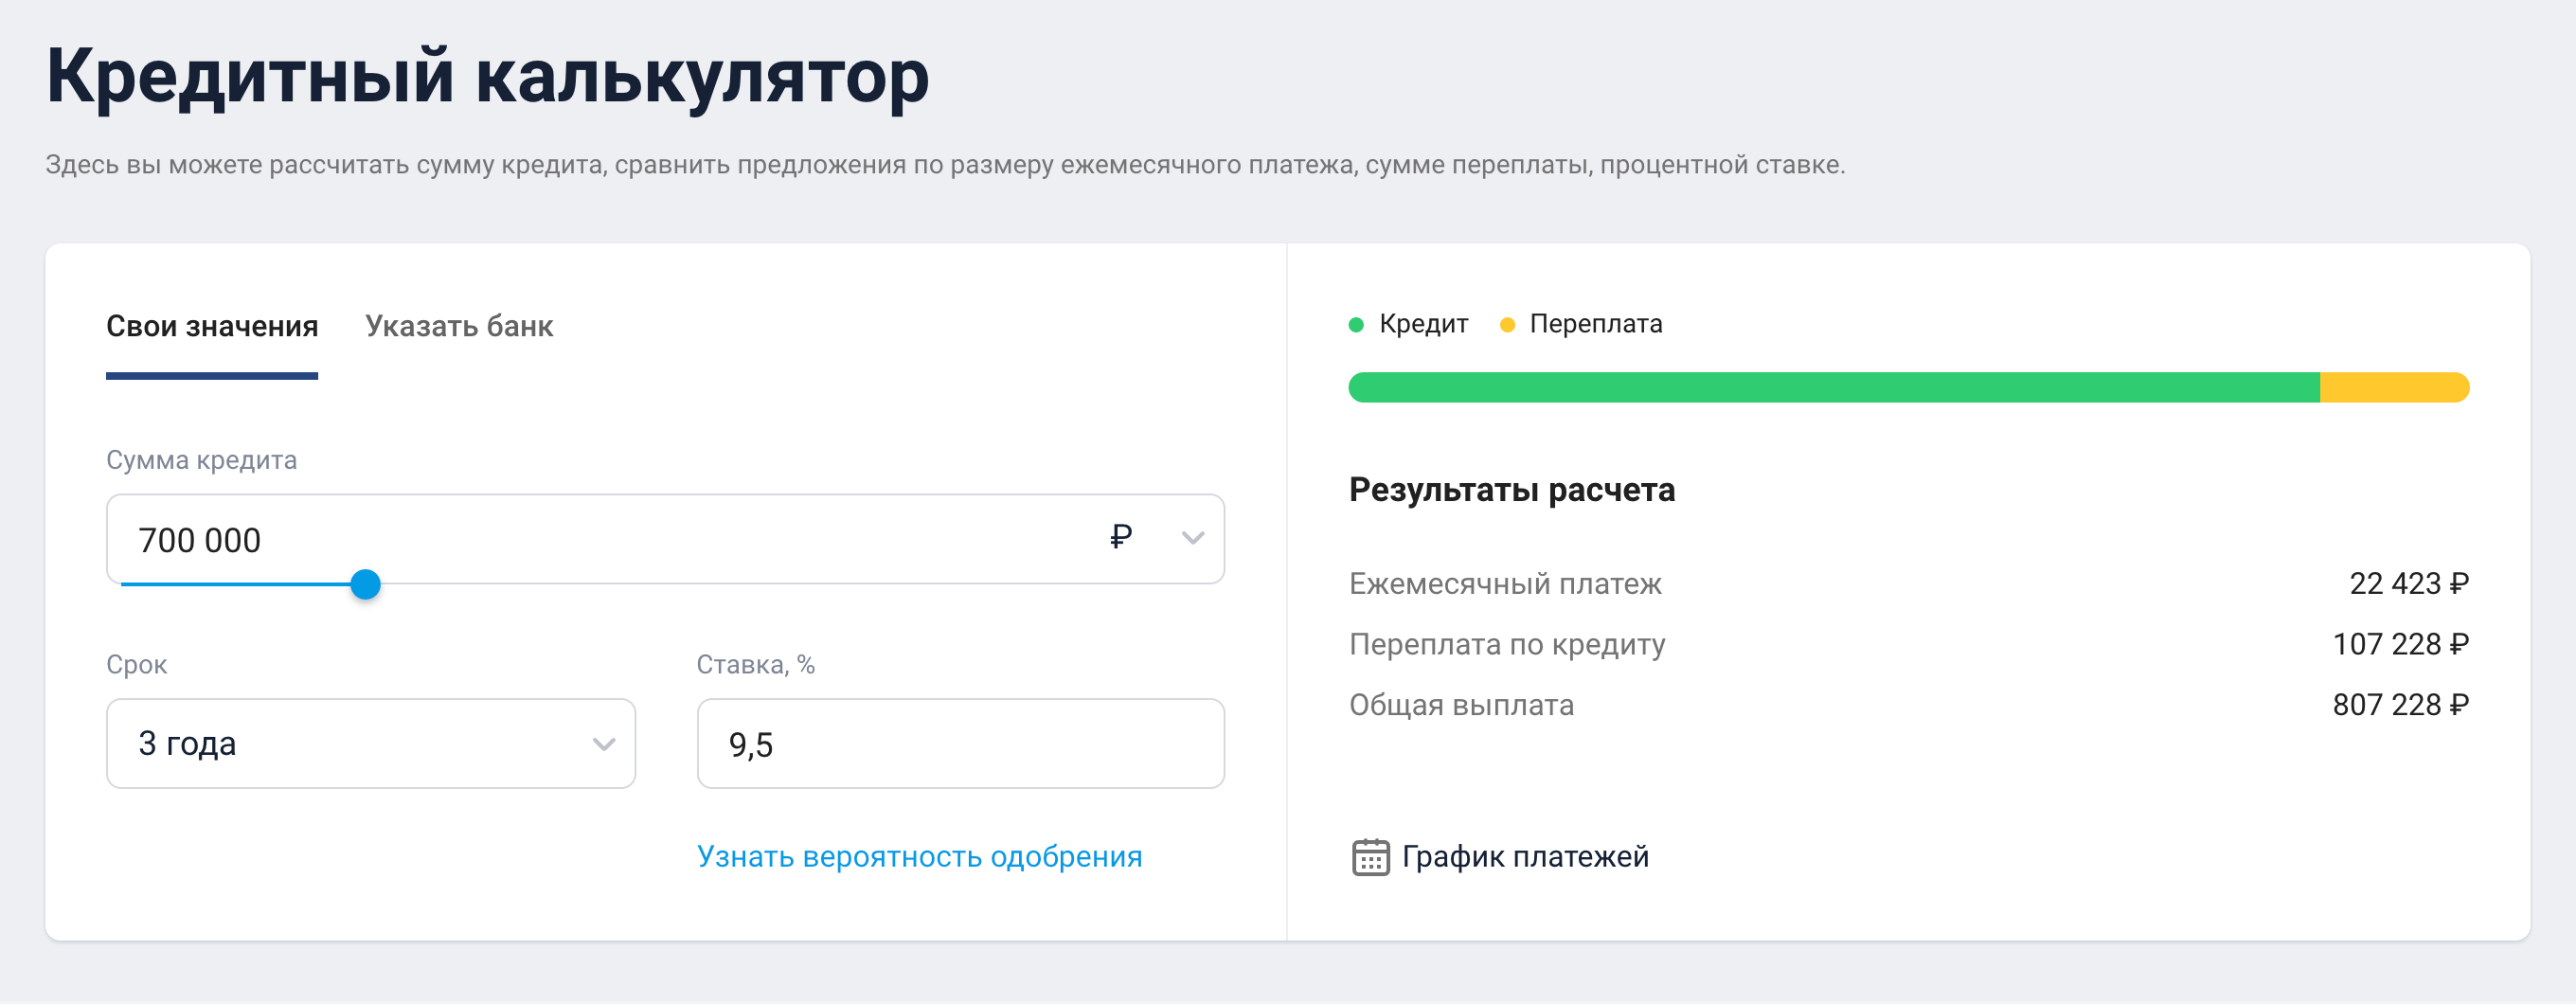
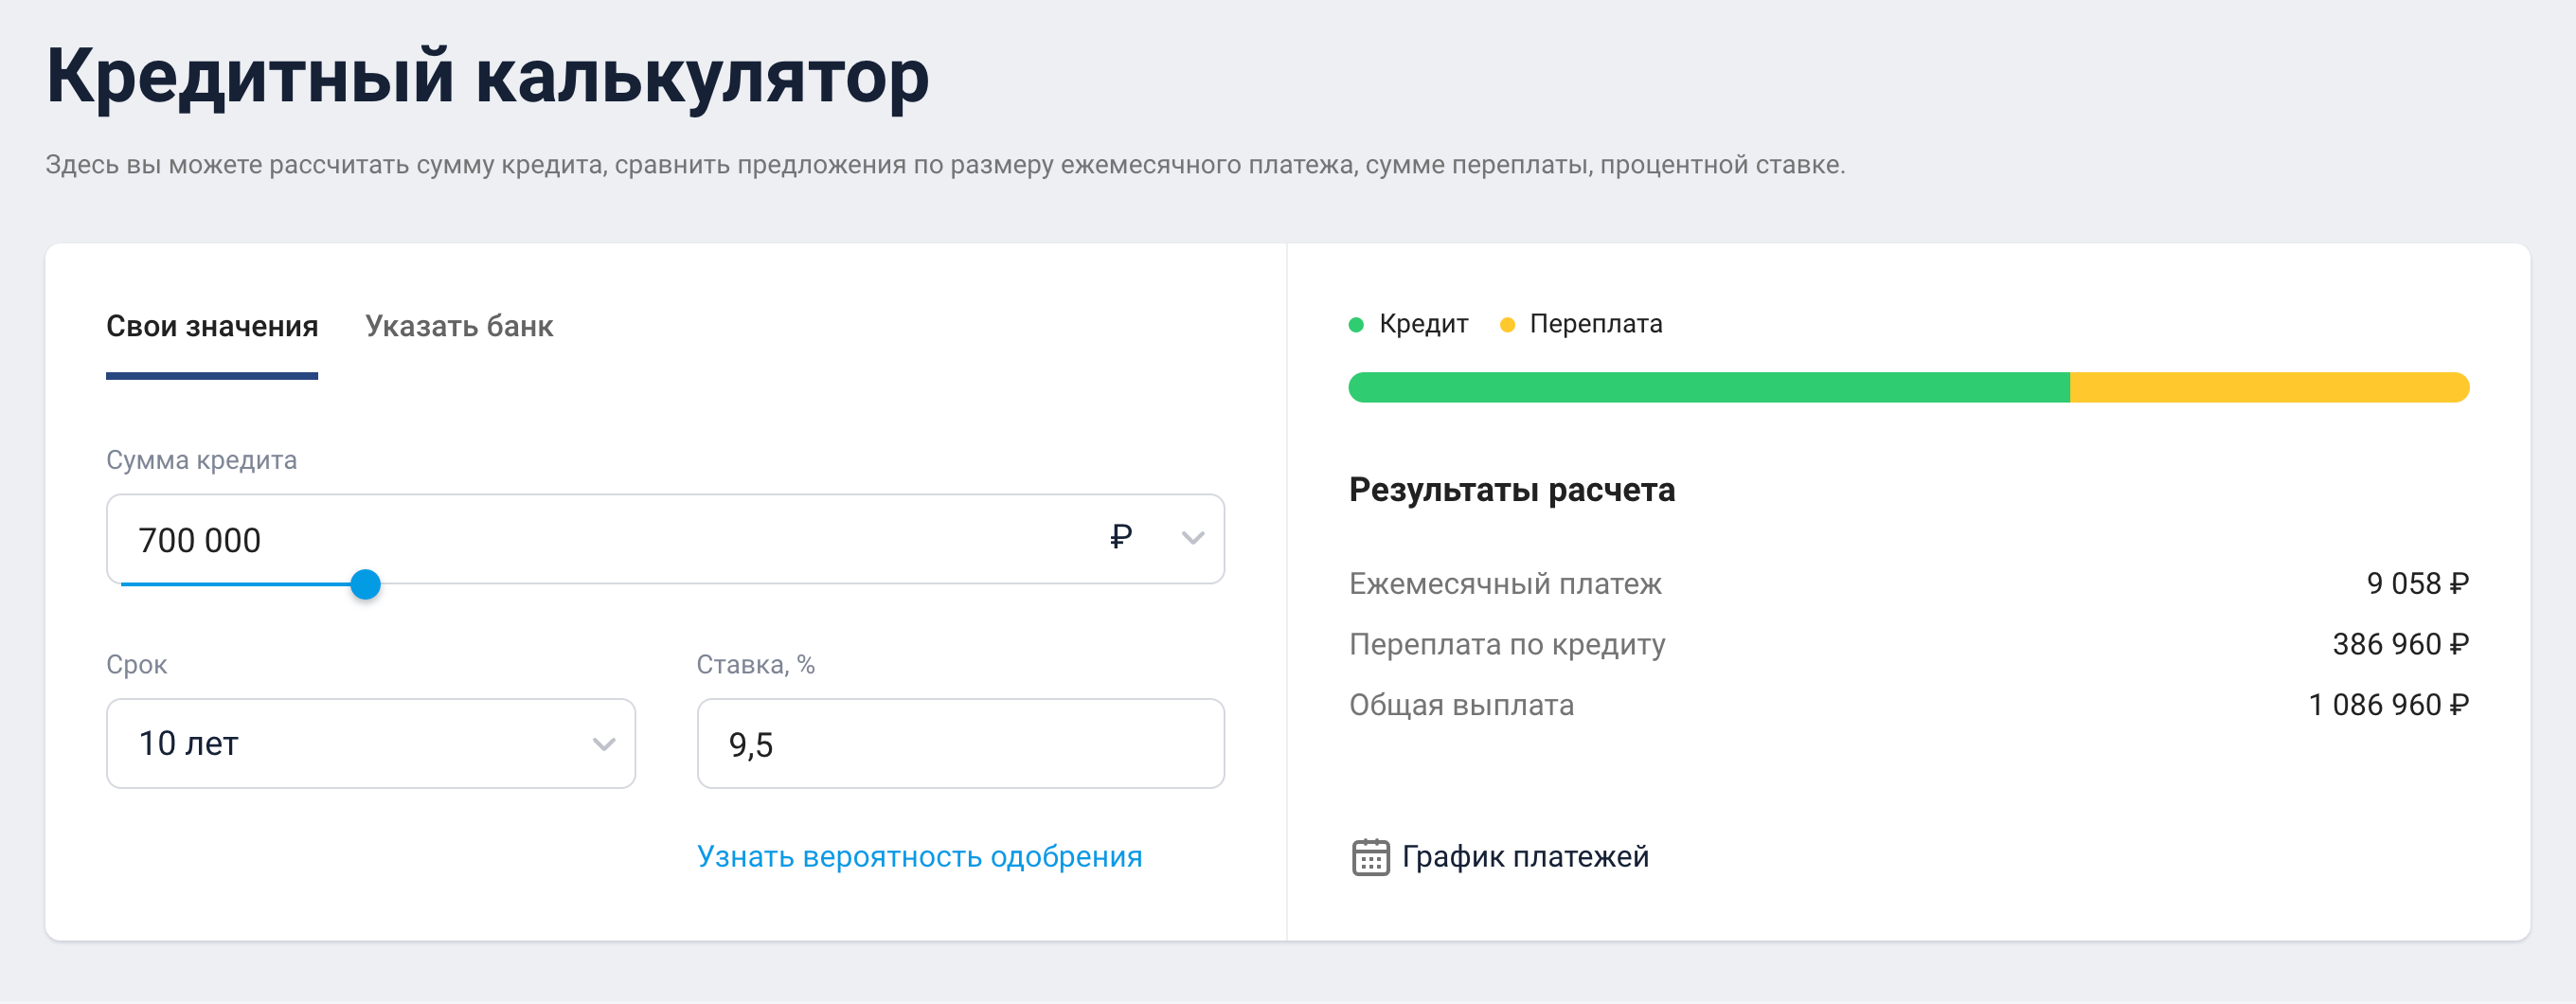
Большой срок кредита совсем не значит, что человек так и будет выплачивать долг все 10 лет. Можно погасить досрочно: например, если взять заем на 10 лет, а платежи вносить по графику, который предусмотрен для трехлетнего займа, то итоговая переплата будет как по кредиту на три года.
Если платеж по текущему кредиту оказался совсем неподъемным и есть риск выйти в просрочку, стоит перекредитоваться на больший срок даже с увеличением ставки: переплата увеличится, зато кредитная история сохранится положительной.
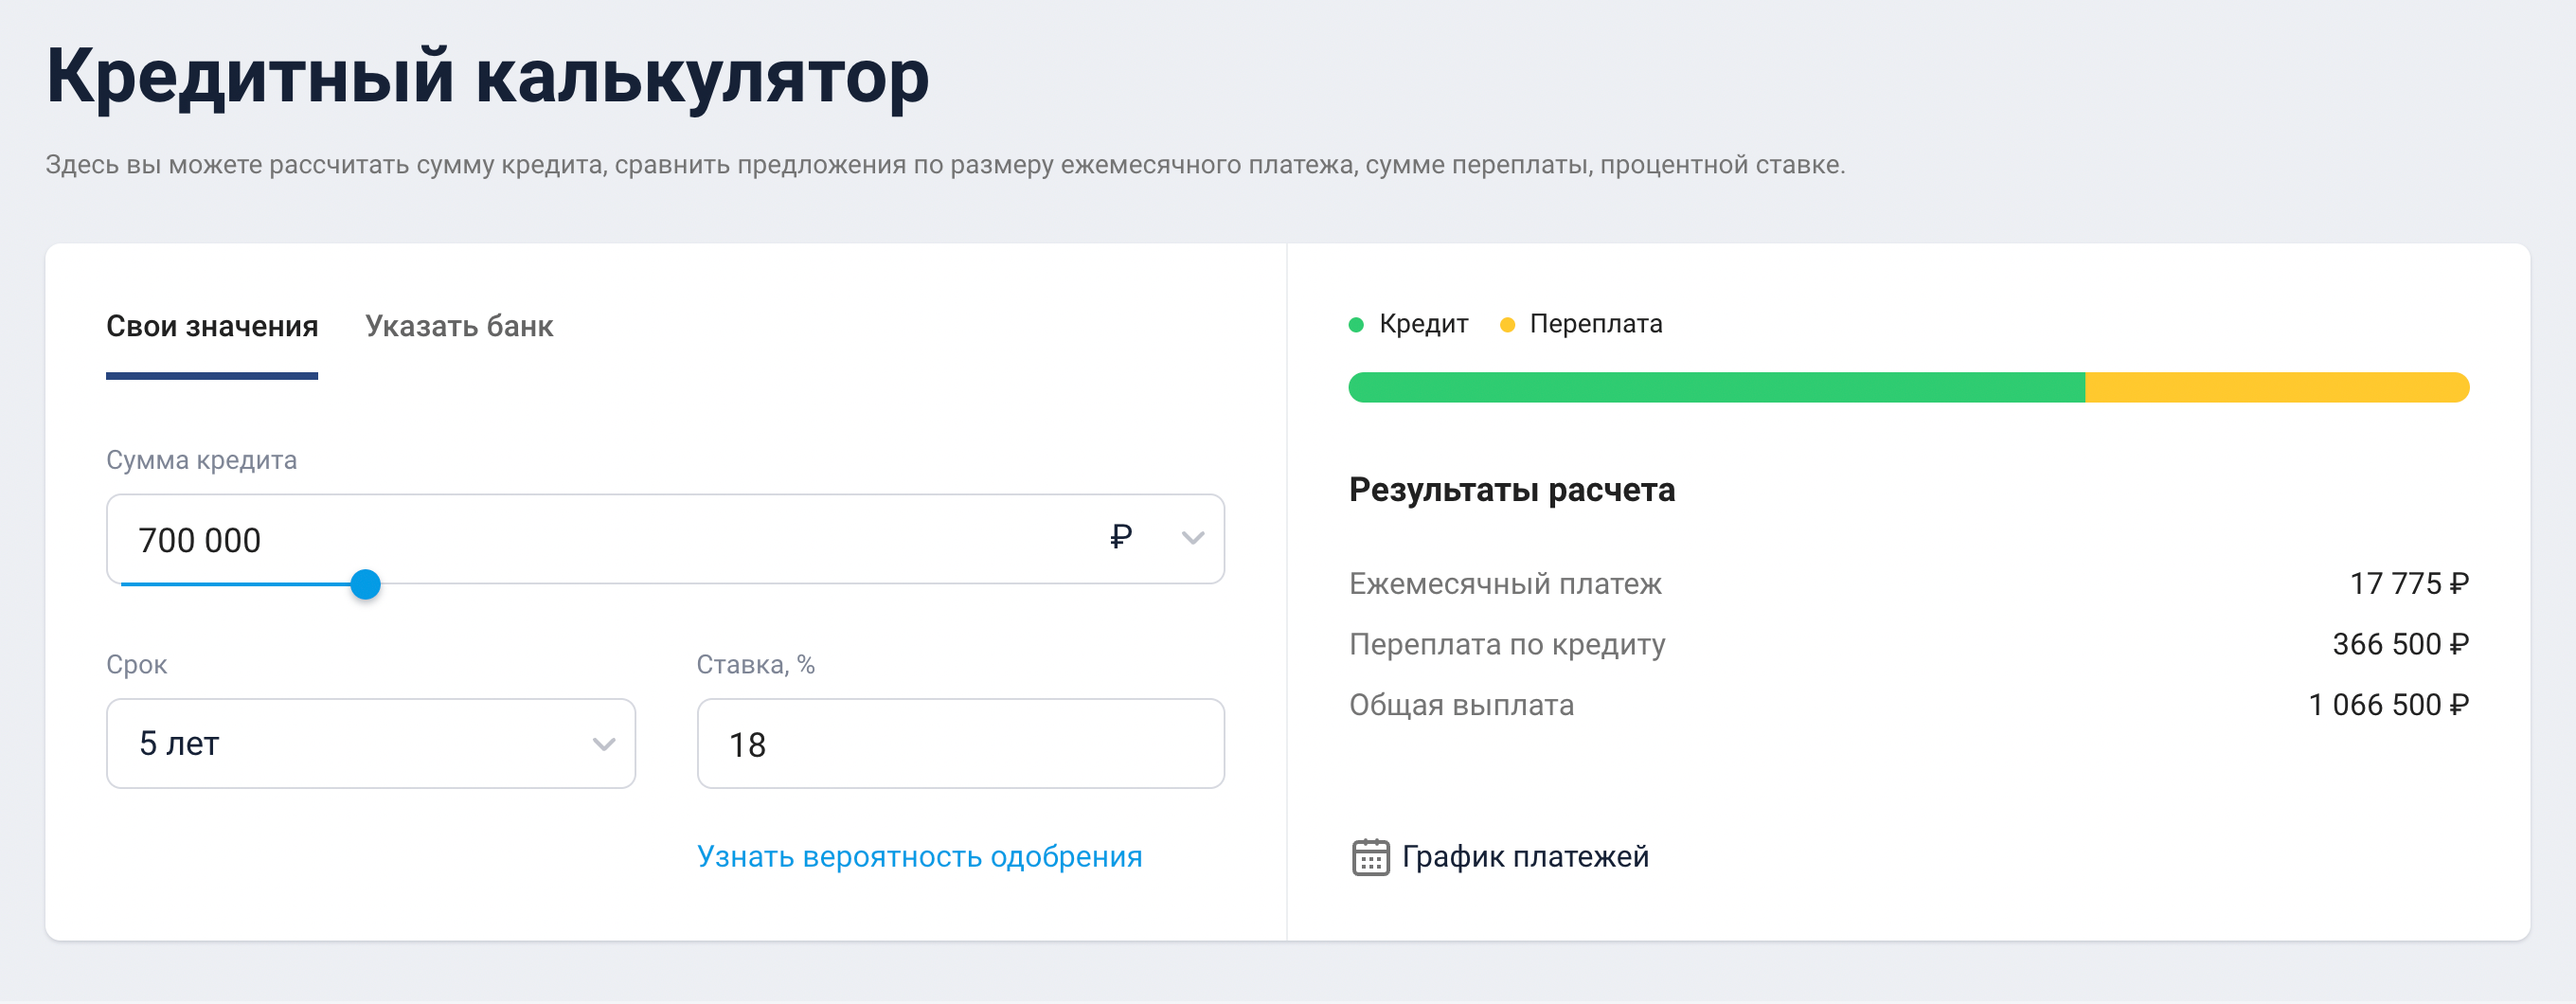
Раньше банки обычно ограничивали срок потребительских кредитов пятью годами, но в последнее время стали выдавать займы и на больший срок — до 10 и даже 15 лет.
Помогает сэкономить. Если со времени оформления кредита ставки на рынке снизились, можно оформить рефинансирование, даже если текущий платеж устраивает. Дело в том, что ставка по кредиту прямо влияет на итоговую переплату и если есть возможность платить меньше процентов, стоит этим воспользоваться.
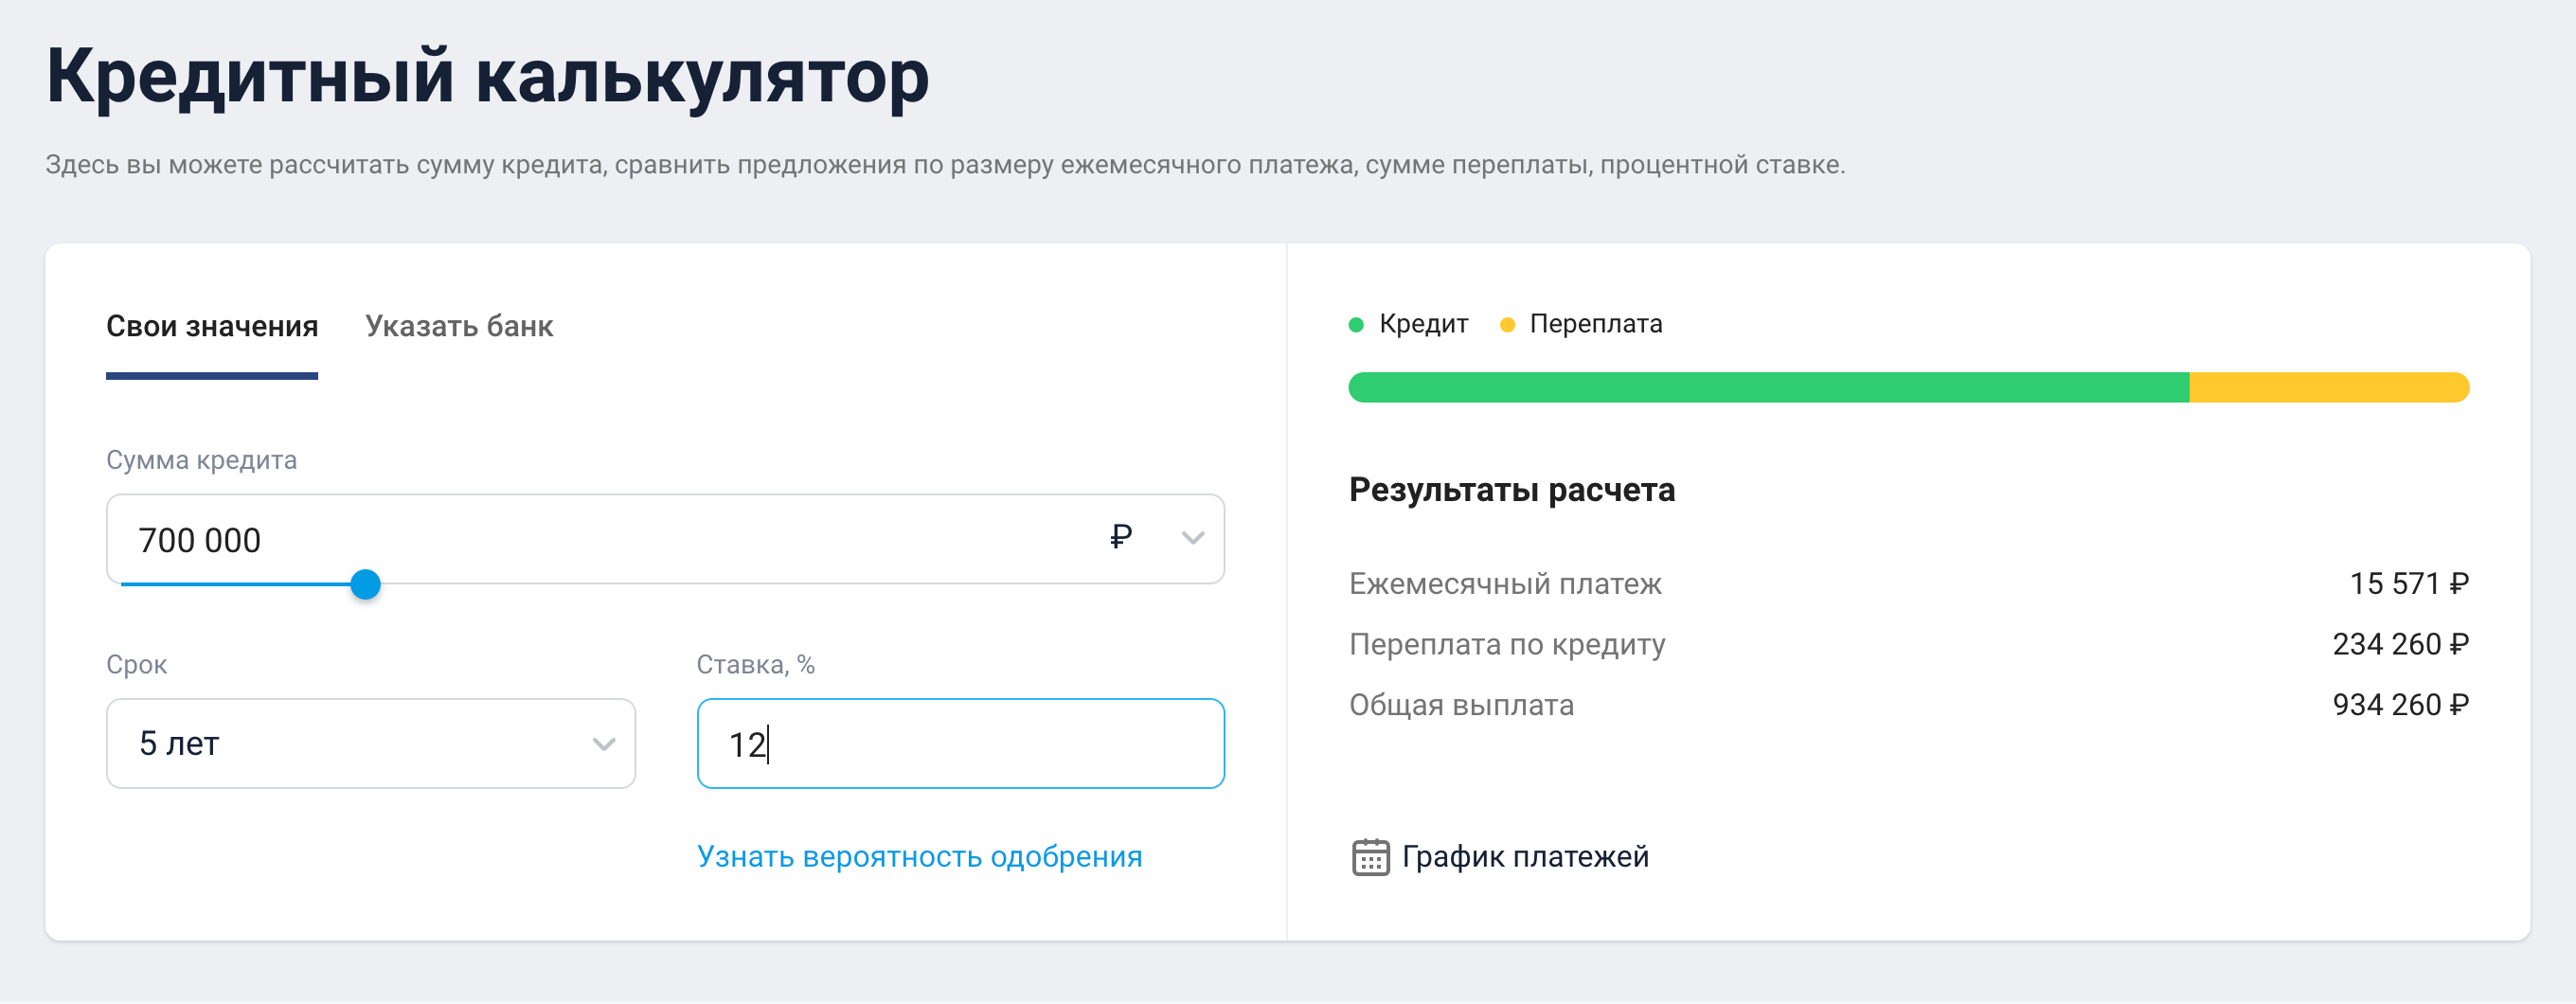
Дает возможность получить дополнительные наличные. Для переманивания клиентов банки идут на разные уступки, в том числе предлагают получить дополнительные наличные по той же ставке, по которой проведут рефинансирование. Например, если у заемщика есть долг по старому кредиту в размере 150 000 ₽, другой банк может предложить ему оформить заем на 300 000 ₽: половину перечислят на счет старого банка, чтобы закрыть кредит, а половину выдадут наличными.
Это интересно, если с перекредитованием и дополнительными наличными общая сумма выплат не увеличится.
Рефинансировать можно несколько кредитов сразу. Каждый кредитор сам устанавливает максимальное количество договоров, которые готов перевести на обслуживание. Для одних банков — до 10 кредитов, для других — до пяти. А где-то и вовсе рефинансируют любое количество кредитов.
После подписания договора банк сам переведет деньги по указанным в справках реквизитам предыдущих кредиторов или выдаст кредит наличными — и заемщик самостоятельно закроет сторонние обязательства. Точные условия зависят от программы и банка.
Не все банки готовы рефинансировать свои кредиты. Перекредитование снижает риски просрочки, а это значит, что банк не будет взыскивать долги через суд. Кажется, что банку это выгодно, но не каждая кредитная организация готова рефинансировать свои же кредиты, оформленные клиенту ранее по более высокой ставке.
Главные отличия рефинансирования от потребкредита и реструктуризации
Бывает, что заемщики не понимают разницы между рефинансированием, реструктуризацией и оформлением нового потребительского кредита. Но у этих банковских услуг есть важные различия.
Отличия рефинансирования от реструктуризации. Фактически рефинансирование — это открытие нового кредита взамен одного или нескольких старых. А реструктуризация — это изменение условий действующего займа.
Рефинансирование помогает снизить кредитную нагрузку или улучшить условия кредитного договора — эта процедура не обязательно связана с финансовыми сложностями клиента. К тому же рефинансировать можно только кредит, по которому не было просрочек.
В свою очередь, реструктуризация — это процедура, которую банк применяет к проблемному заемщику. Если клиент не может платить по кредиту, банк идет навстречу и увеличивает срок кредита или дает отсрочку по уплате процентов. За такие услуги кредитор может начислить штрафы или дополнительные проценты.
Отличия рефинансирования от потребительского кредита. Перекредитование во многом схоже с классическим потребительским кредитом — оба продукта беззалоговые. Но есть важные отличия:
- Рефинансирование — это, по сути, целевой кредит. Банк требует подтвердить, что полученным кредитом человек закроет именно старый долг. Иногда заемщик должен предоставить справку о погашении рефинансируемых кредитов, а бывает, что кредитор сам все проверяет.
- У многих кредиторов строгие требования к отсутствию просрочек в принципе по рефинансируемым кредитам за 6—12 месяцев. По обычным кредитам наличными такого обязательного условия банки не указывают.
Какие кредиты можно рефинансировать
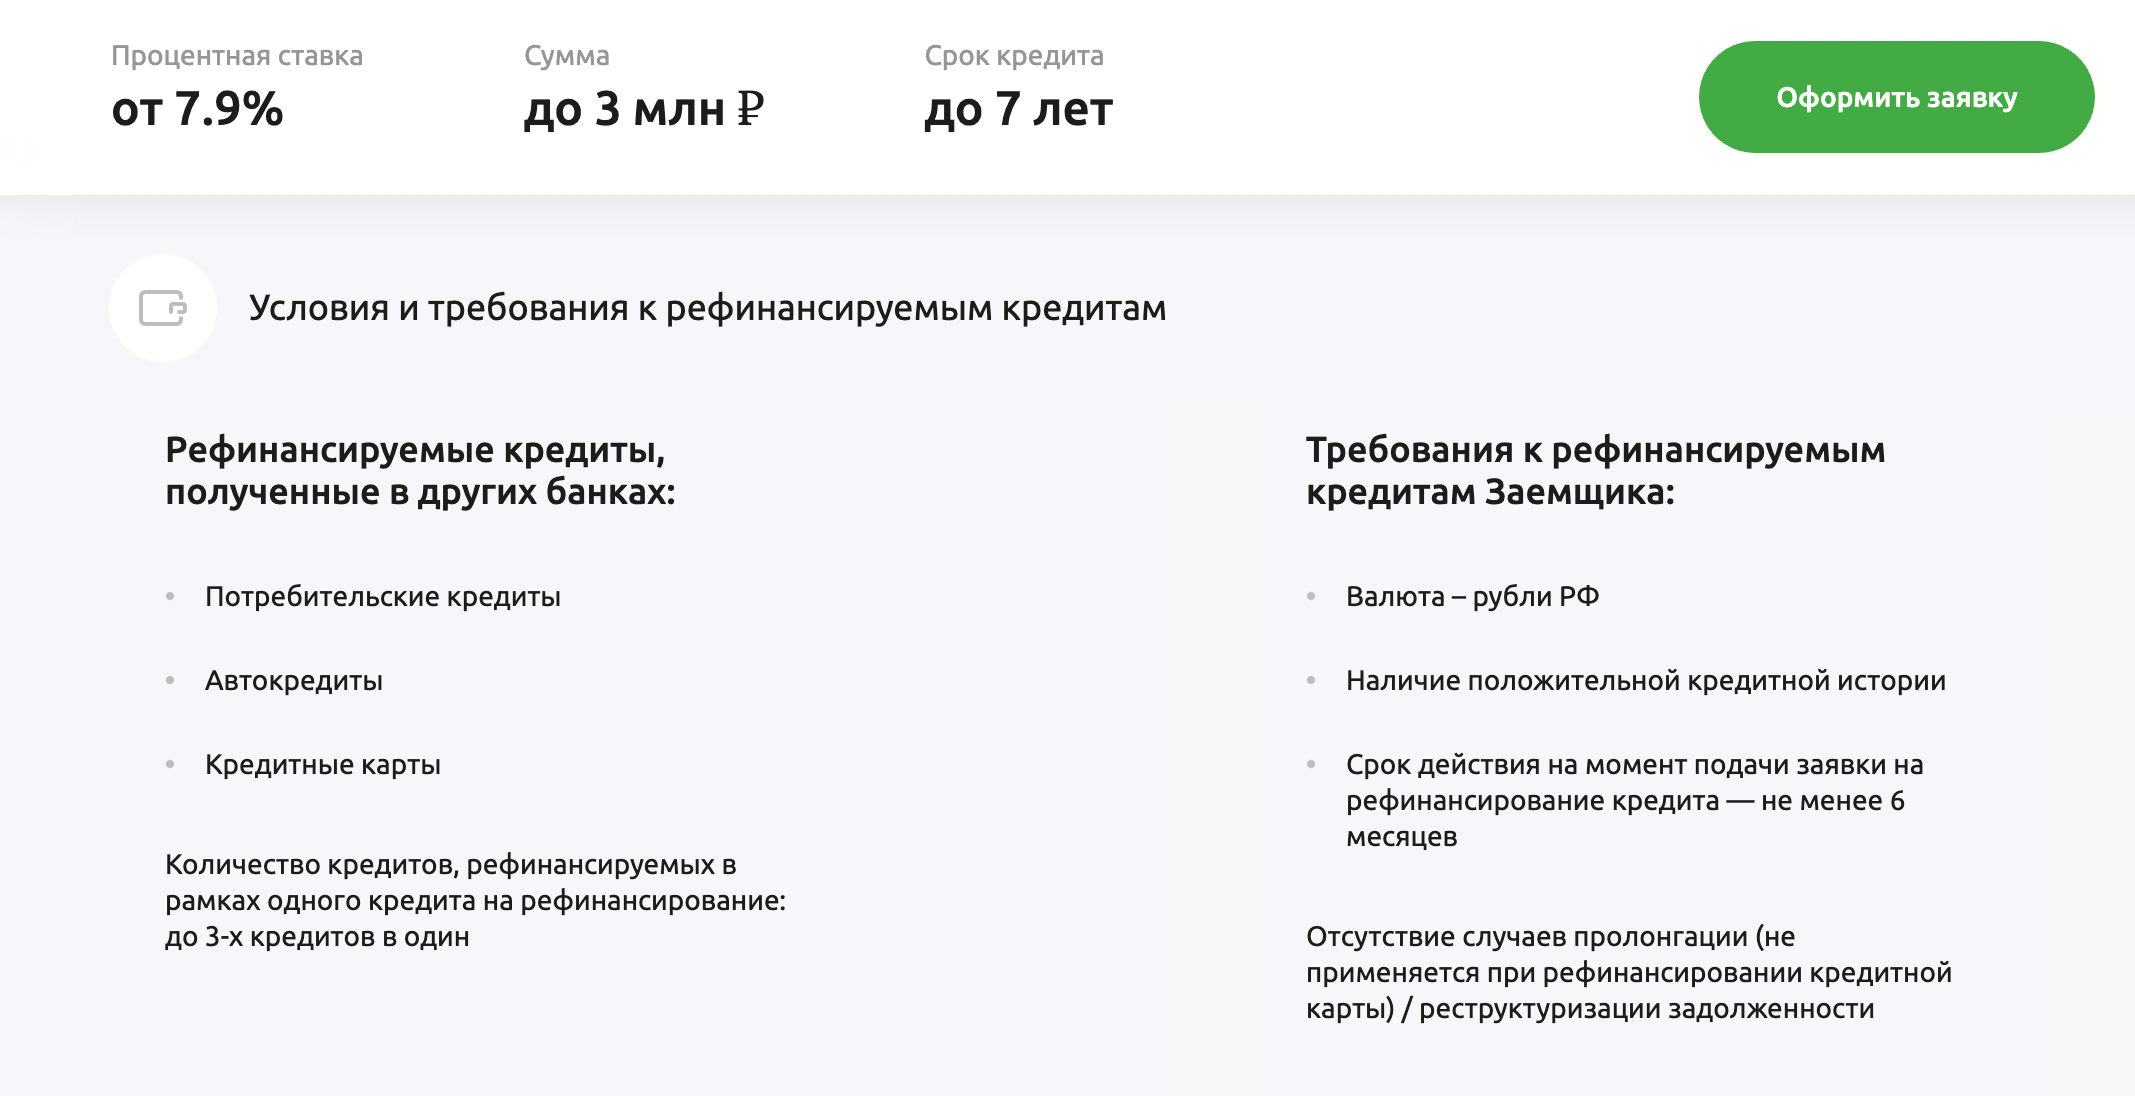
Перекредитовать можно любой вид кредита:
- Кредитную карту.
- Потребительский кредит.
- Кредит на покупку автомобиля.
- Кредит под залог недвижимости.
- Ипотеку — хотя подавляющее большинство банков выделяют рефинансирование ипотеки в отдельный продукт, есть кредиторы, которые могут рефинансировать залоговые займы — ипотеку или автокредит — кредитом наличными.
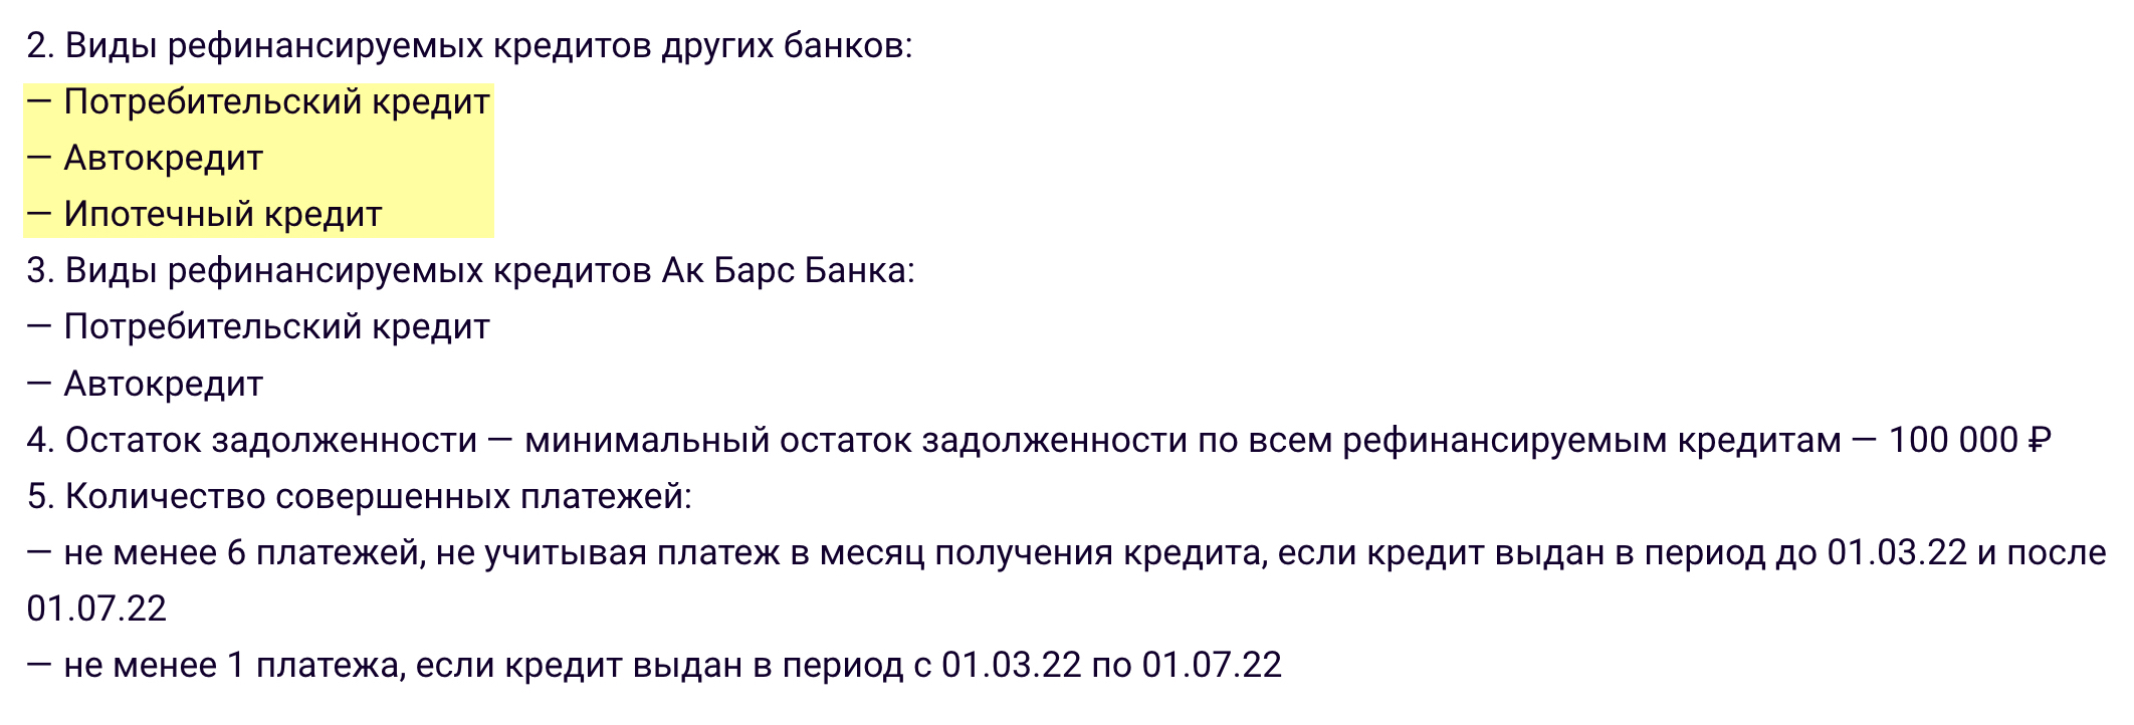
Многое зависит от политики финучреждения. Одни банки берут на рефинансирование любые договоры, другие ограничиваются потребкредитами и кредитными картами. А есть банки, которые рефинансируют только кредиты наличными и автокредиты.
Какие кредиты нельзя рефинансировать
У большинства кредиторов есть общие требования к кредитам, которые не примут на рефинансирование.
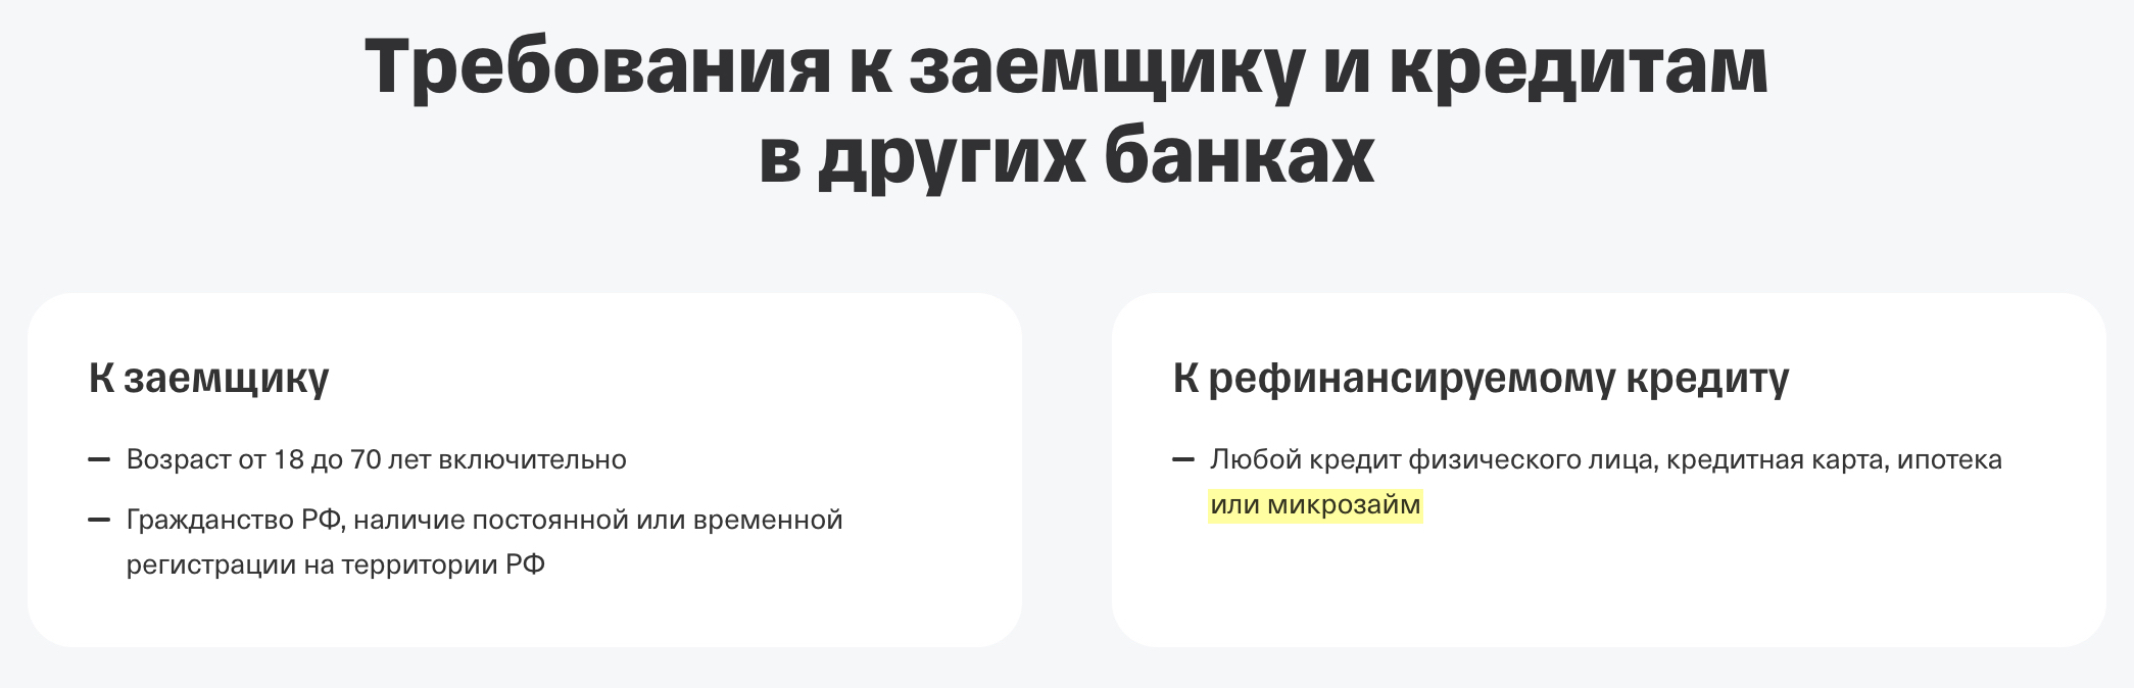
Микрозаймы, выданные МФО или МКК. Банки принимают на рефинансирование только кредиты, выданные банками. Но и здесь могут быть исключения. Например, Тинькофф Банк указывает в условиях рефинансирования, что берет на перекредитование и микрозаймы.
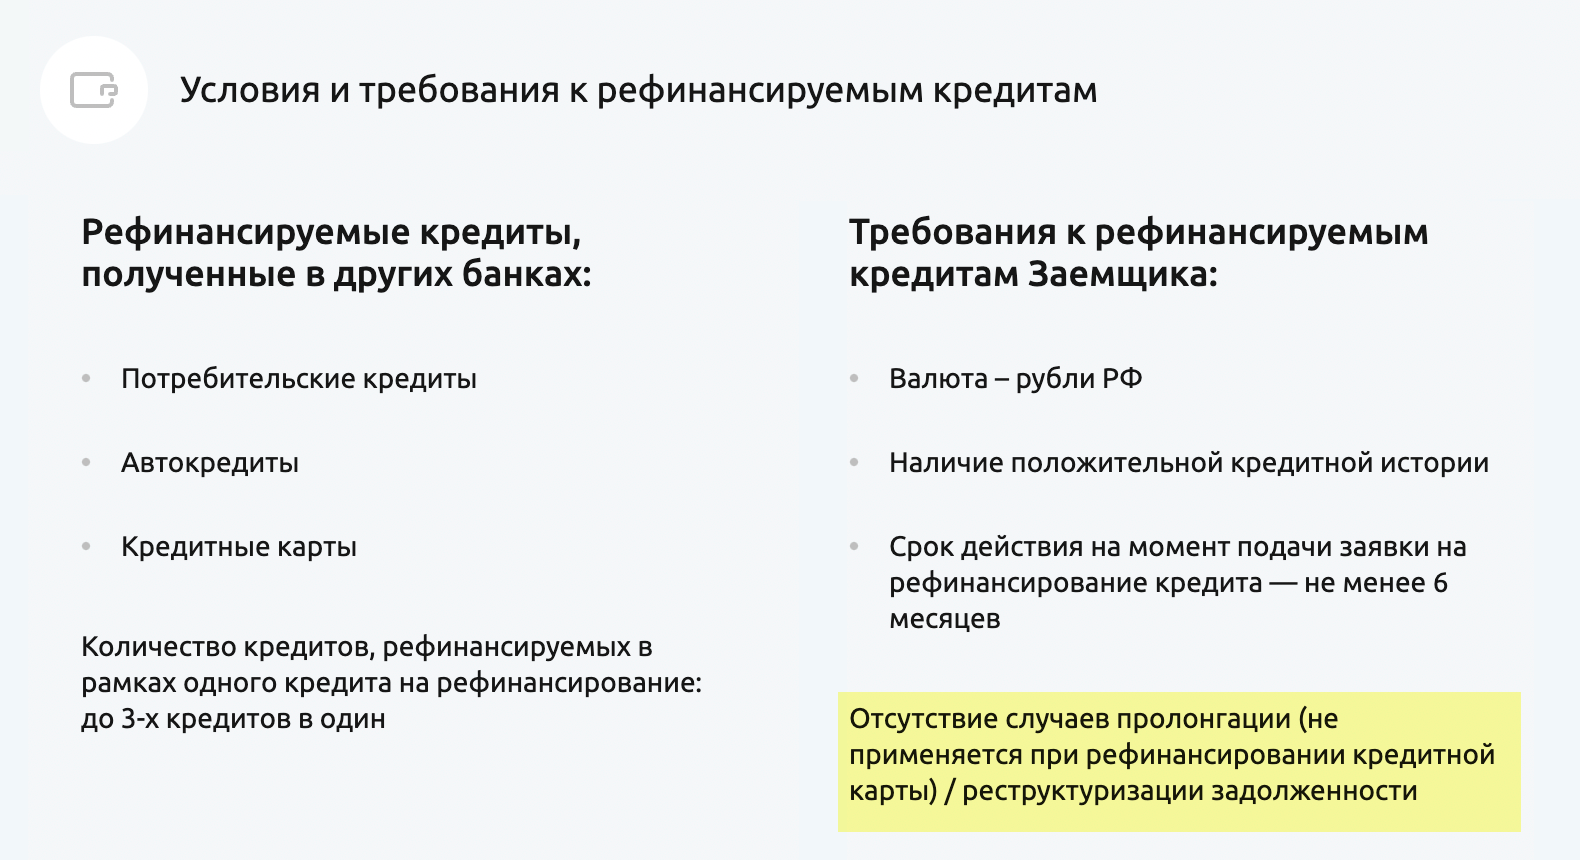
С реструктуризацией. Сюда можно отнести и услугу «кредитные каникулы». Дело в том, что каникулы, пролонгация и другие подобные опции приравниваются к реструктуризации. Это может помешать рефинансировать договор, где использовался отложенный платеж. Ведь перенос платежа — негативный фактор, который свидетельствует о том, что у должника есть финансовые затруднения.
Такой же позиции придерживается и Центробанк, который считает обслуживание долга неудовлетворительным, если есть факт реструктуризации за последние 360 дней. Но чем больше проходит времени, тем менее негативным считается такой фактор для кредитной истории, при условии что заемщик своевременно вносит платежи.
Однако на рефинансирование ипотеки это правило распространяется не всегда, и некоторые банки готовы работать с реструктурированными жилищными кредитами. Залоговый кредит несет меньше рисков для кредитора, потому что банк может продать залог по решению суда в счет погашения долга.
Требования к рефинансируемым кредитам и кредитной истории клиента
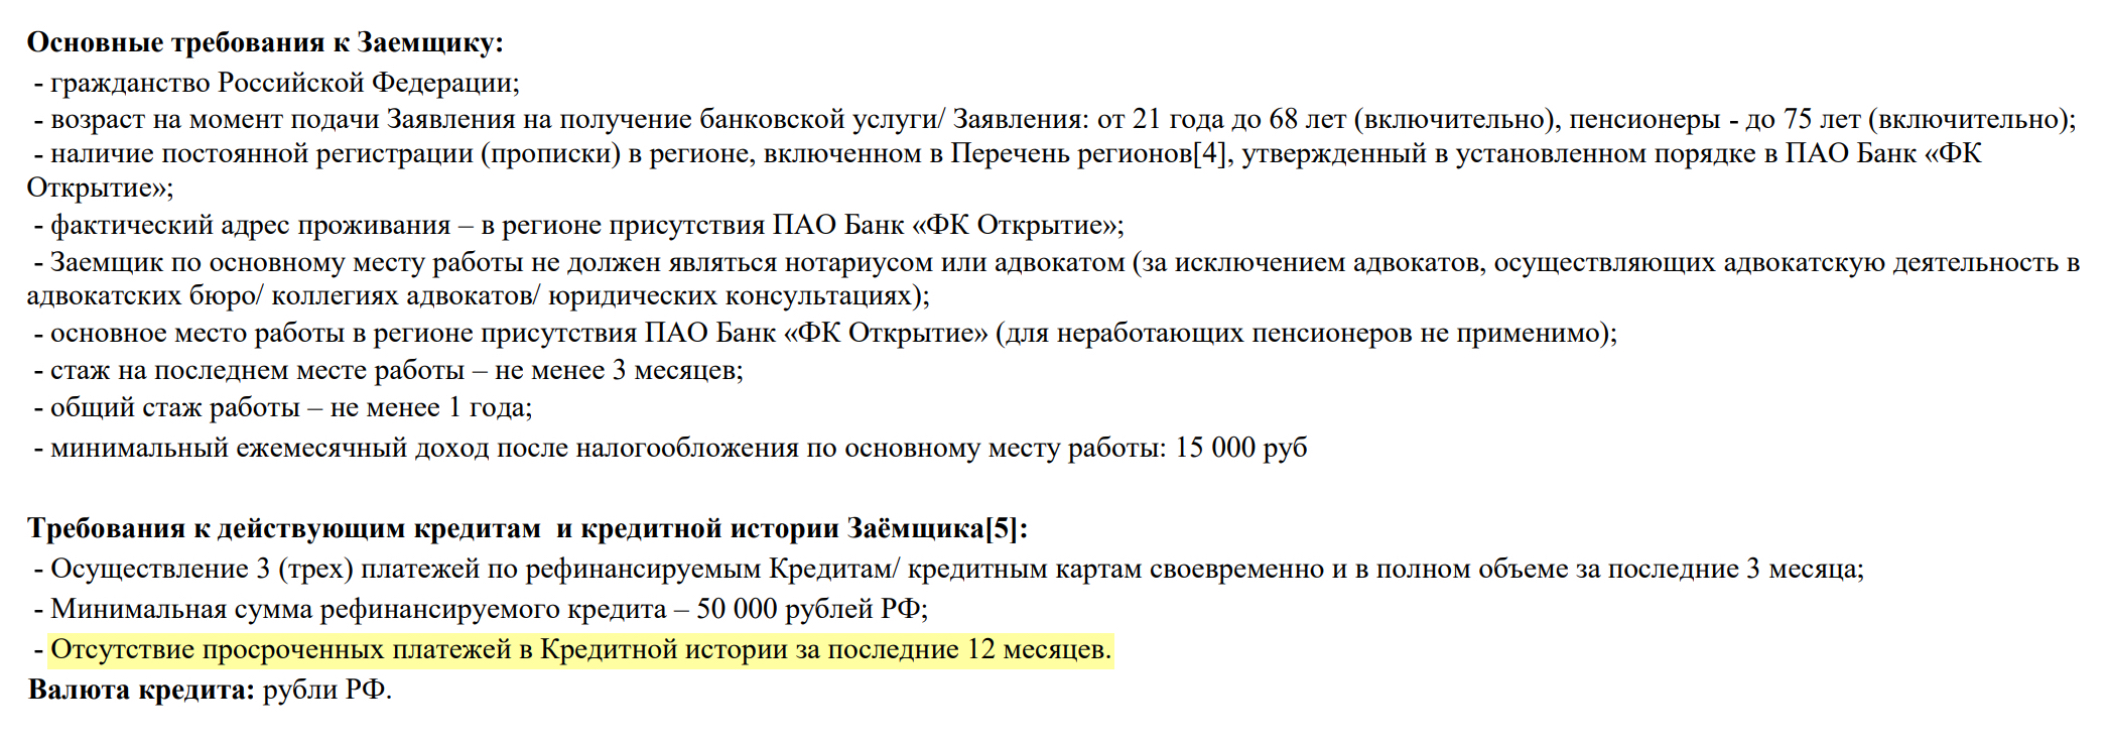
У всех банков общие или схожие требования к кредитам, которые клиент хочет рефинансировать. Кроме этого, они могут предъявлять специальные требования к характеру или качеству кредитной истории клиента, которому готовы предложить перекредитование. Главные параметры, по которым принимаются кредиты на рефинансирование, указывают в общих условиях программы или в тарифах. Рассмотрим эти условия подробно.
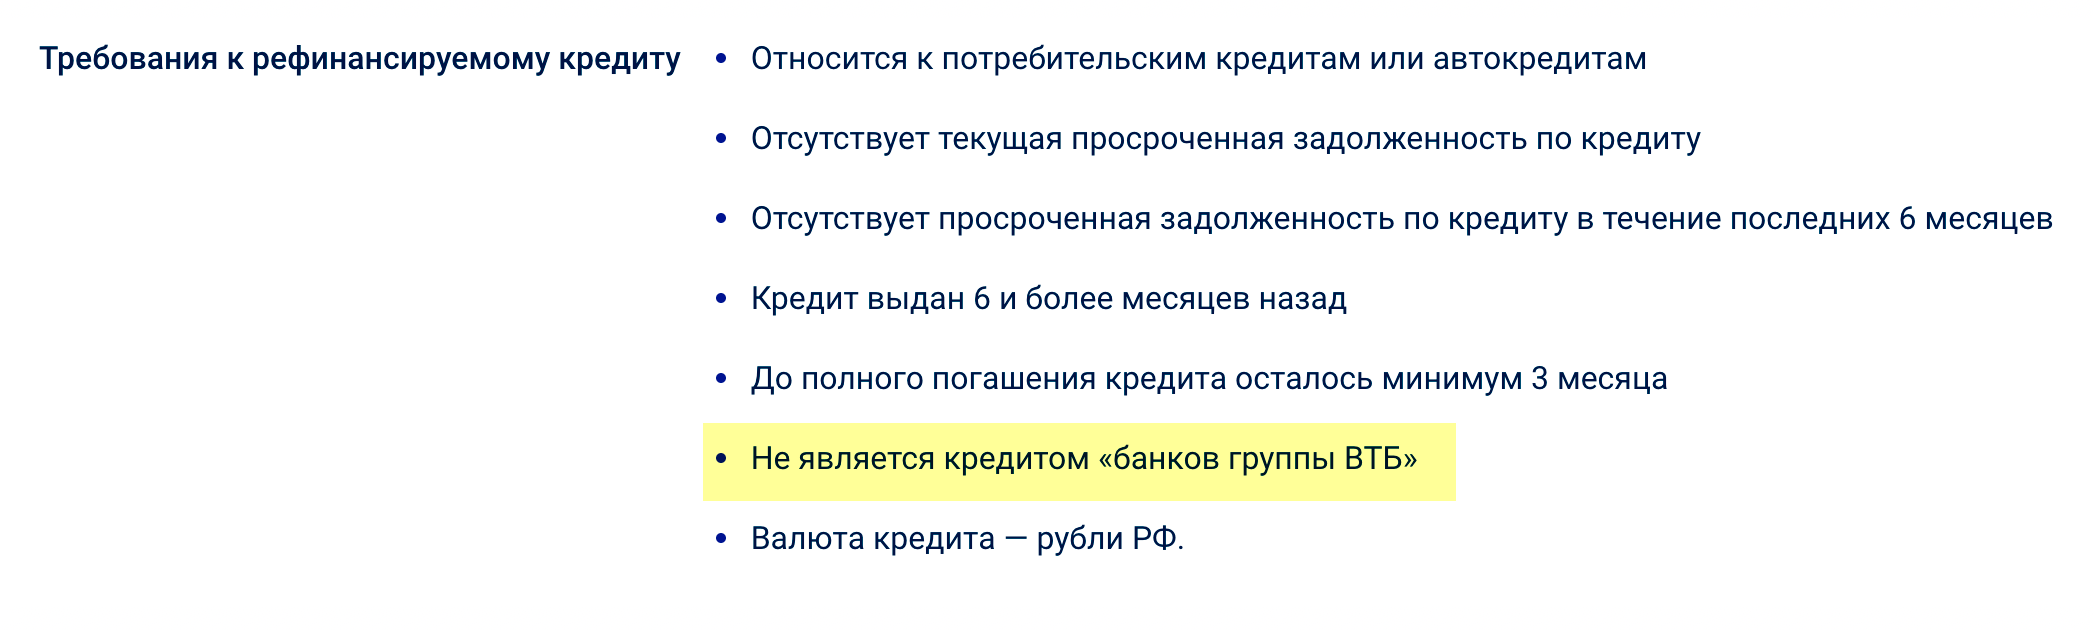
Отсутствие текущей просроченной задолженности. Бывает, клиенты думают, что можно рефинансировать кредиты, по которым есть активные просрочки. Но рефинансирование предназначено не для этого: ни один банк не возьмет на обслуживание кредиты, по которым есть текущая просроченная задолженность.

Отсутствие просроченной задолженности по кредитам за последние 6—12 месяцев. Такое условие обычно не указывают в требованиях к потребительскому кредиту, а вот в программе рефинансирования оно встречается часто.
Одни банки выдвигают такое требование только к рефинансируемым кредитам, другие — вообще ко всем обязательствам потенциального заемщика. То есть кредитная история за последние 6—12 месяцев в таком случае должна быть идеальной. Длительность просрочки может быть неважна: обычно учитывают сам факт того, что она была.
Срок, за который смотрят просрочки, у всех банков разный, но обычно это 6—12 месяцев.
Минимальная сумма долга — от 10 000 ₽. Банки устанавливают минимальную сумму задолженности по кредиту, который готовы перекредитовать. Одни банки запрашивают долг свыше 50 000 Р или даже от 100 000 ₽, а другие, наоборот, снижают пороговую сумму и готовы рассматривать задолженность от 10 000—20 000 ₽.
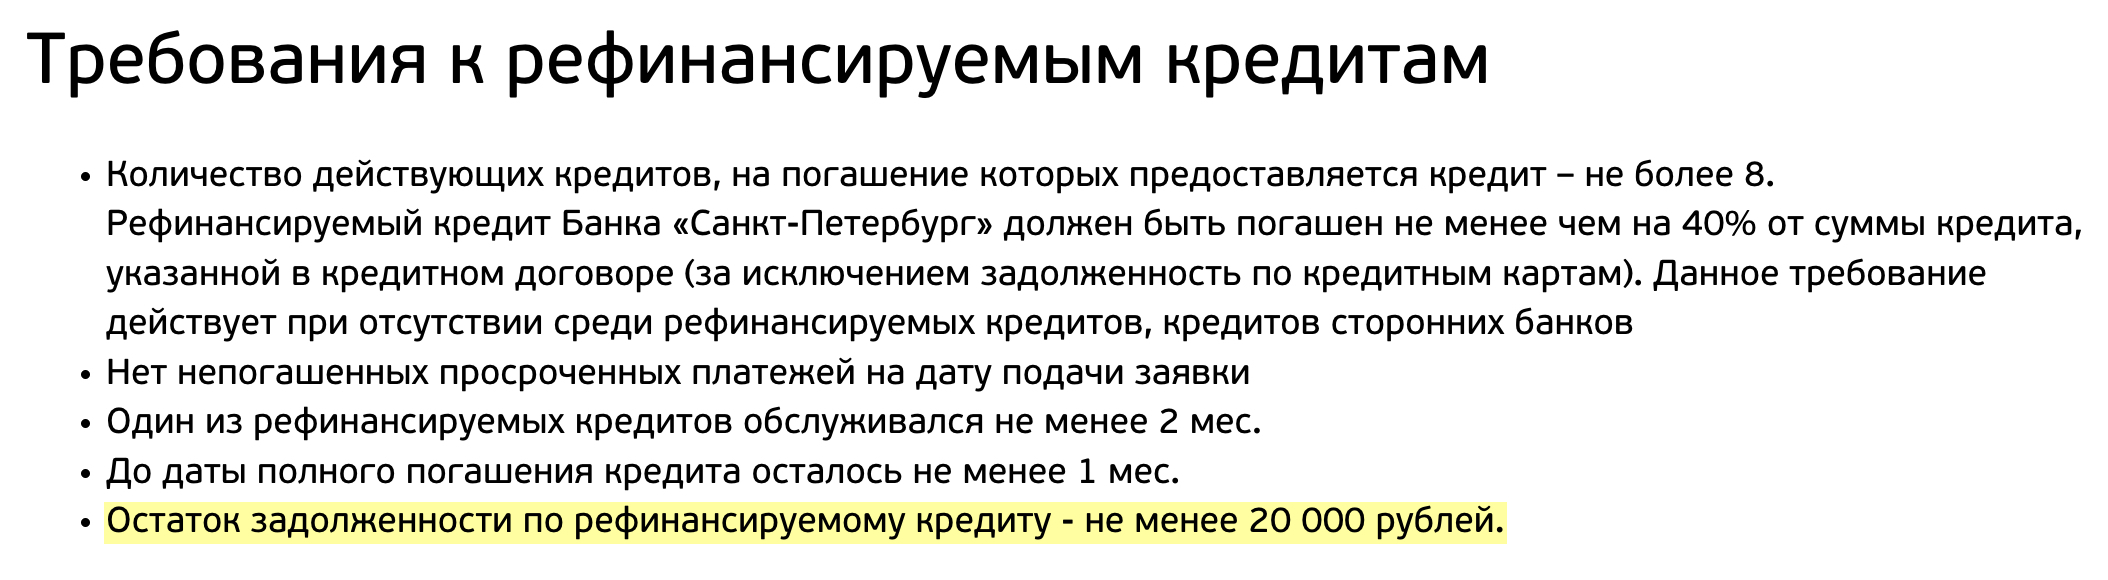
По договору осталось три платежа и больше. Большинство банков рефинансируют кредиты, по которым осталось выплачивать как минимум три платежа. Но бывают исключения: где-то готовы работать с займом, по которому осталось внести один платеж.
Клиенту, конечно, невыгодно рефинансировать обязательства, по которым выплачена большая часть взносов. Проще закрыть последние платежи и обратиться в этот же банк за новым кредитом. Если человек платил без просрочек, ему могут предложить персональные условия как постоянному клиенту — например, пониженную ставку по договору или заем на более долгий срок.
Кредит уже выплачивается 3—6 месяцев. Это обязательное условие, поскольку новый кредитор должен увидеть, как заемщик исполняет обязательства. Обычно банки просят, чтобы с начала выплаты кредита прошло 3—6 месяцев.
Для привлечения новых клиентов с положительной кредитной историей банки сейчас снижают требования к минимальному сроку выплаты кредитов. Некоторым достаточно, чтобы рефинансируемый кредит заемщик выплачивал хотя бы один месяц.
Аналогично меняются и требования к ипотечным кредитам — теперь уже после одного-двух месяцев после оформления ипотеки ее можно рефинансировать.
Как происходит рефинансирование
Любую заявку на кредит рассматривают в банке по установленному регламенту. Рефинансирование во многом схоже с потребкредитом, но у одобрения заявки есть некоторые особенности. Вот как в общих чертах анализируют анкету клиента, прежде чем принять решение.
Автоматическая проверка анкеты. Банковская программа, которая анализирует указанные в заявлении сведения вместе с другими базами, куда делает запросы банк, выносит предварительное решение. Этот этап называется скорингом, и он есть при работе с любым видом кредитов.
Однако при рефинансировании программа может дополнительно определять, какие кредитные обязательства подходят под перекредитование. И может быть такое, что клиент подал заявку на объединение пяти кредитов, которые подходят по общим требованиям кредитора (отсутствие просрочек, срок выплат от 6 месяцев и конец договора еще не подходит), а программа примет в работу только часть обязательств. Или предложит рефинансирование на сумму, которая не покроет запрошенные кредиты.
Ручная проверка — если она предусмотрена в регламенте банка или по каким-то причинам потребовалась. Не все клиенты после предварительного одобрения попадут на этот этап, окончательное решение может прийти и за 5—15 минут. Здесь уполномоченный сотрудник банка проверяет предоставленные клиентом анкетные сведения: работодателя, звонит клиенту или контактным лицам, анализирует его финансовое положение и деловую репутацию.
Одобрение и выдача кредита. На выдачу лучше предоставить справки с полными реквизитами и точной суммой задолженности.
После досрочного исполнения обязательств по кредитному договору всегда нужно проверять через запрос в Бюро кредитных историй, закрыт ли старый заем. Иногда банки не отправляют сведения о закрытии кредита в БКИ. Клиент полагает, что закрыл кредит, обращается за новым, а ему отказывают из-за высокой долговой нагрузки. Человек уверен, что долгов у него нет, а за ним числится активный кредит.
Делать запрос в БКИ лучше по истечении 30—45 дней после погашения кредита, но лучше уточнить в банке, через какое время счет должен закрыться. Сведения о закрытии договора кредиторы должны передавать в течение трех рабочих дней, но на практике сроки часто увеличиваются.
Другая распространенная проблема: клиент погасил кредит на следующий день после расчета общей суммы задолженности к погашению. Ему начислят проценты, и внесенной суммы может не хватить буквально на 50—100 ₽ . Со временем сумма вырастет, но самое неприятное — в БКИ появится просрочка, пока человек не закроет остаток долга.
Банки при такой ситуации могут долго не беспокоить клиента. О долге заемщик может узнать, когда подаст заявку на новый кредит, а ему откажут из-за того, что в кредитной истории написано про просрочку, или когда по почте придет извещение от банка.
Какие документы нужны для рефинансирования
Банки постоянно совершенствуют программы потребительского кредитования и упрощают не только процесс рассмотрения заявлений, но и требования к пакету документов.
Для большинства банков стандартный список документов практически не отличается от того, который просят для выдачи кредита наличными. Также все зависит от суммы кредита. Основные документы для рефинансирования:
- паспорт;
- СНИЛС;
- справка о доходах — многие банки ее не требуют при небольших суммах кредита. Документ может быть по форме банка либо в виде справки о доходах и суммах налога физического лица — бывшая 2-НДФЛ. Также подтверждение доходов можно запросить в Социальном фонде через портал госуслуг;
- заверенная копия трудовой книжки или электронный вариант — ее также просит не каждый кредитор и не по каждой сумме кредита, например, некоторые банки ее потребуют предоставить только при оформлении кредита на сумму свыше 1 млн рублей.
Дополнительно могут запросить справку о сумме долга по рефинансируемым кредитам или кредитный договор с графиком платежей.
Также состав необходимых документов зависит от статуса заемщика. От внешнего клиента банк потребует предоставить стандартный пакет в зависимости от выбранной программы или суммы кредита. А в случае с зарплатными клиентами справку о доходах и заверенную копию трудовой книжки просят не всегда. Банк видит по начислениям срок работы и уровень дохода. Этого хватит, чтобы рассчитать лимит и не заниматься дополнительной проверкой компании-работодателя.
Хотя документы по рефинансируемым кредитам на момент подачи заявки просят предоставить единицы банков, лучше подготовить их заранее. В любом случае они пригодятся при оформлении договора. А при подаче заявления некоторые сведения, необходимые кредитору для расчета лимита кредитования, могут быть не отражены старым кредитором в БКИ. Тогда поможет выписка по кредитному договору или расчеты, которые есть в личном кабинете и которые клиент может предоставить.
Когда имеет смысл делать рефинансирование
Как правило, наибольшая выгода от перекредитования для клиента бывает тогда, когда еще не выплачена большая часть процентов.
Но иногда даже в конце срока кредита заемщику становится трудно справляться с выплатами. Тогда рефинансирование ему тоже необходимо. И лучше запросить его до наступления проблем.
Многое зависит от вида кредита, который клиент планирует рефинансировать. Перекредитование потребительских кредитов гораздо проще, чем перевод в другой банк залогового кредита — ипотеки. Рассмотрим по отдельности, какие дополнительные расходы могут возникнуть и какая выгода будет у заемщика.
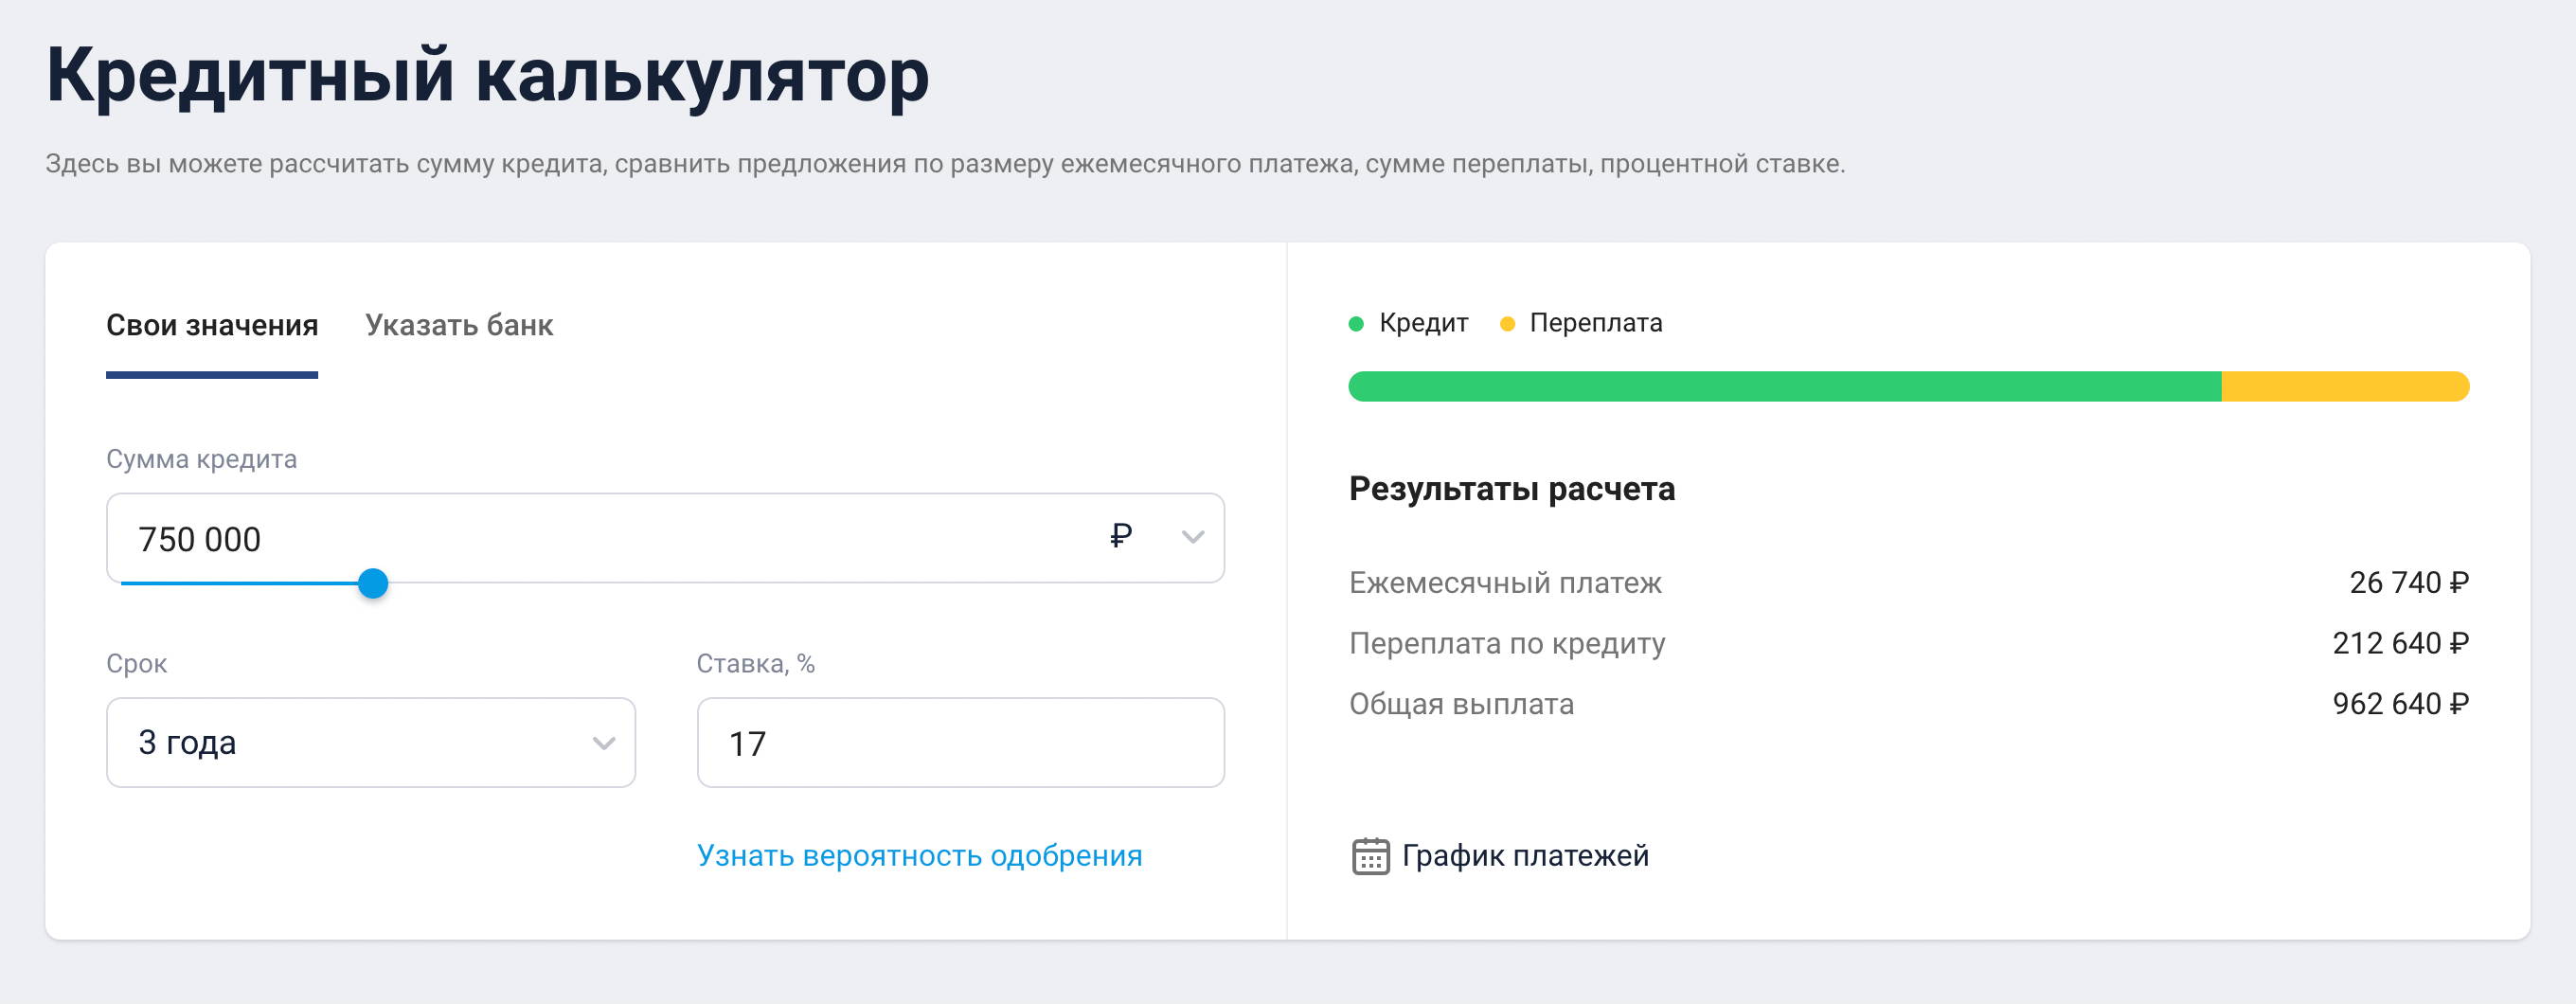
Рефинансирование беззалоговых кредитов. Например, у человека есть пять кредитов на сумму 750 000 ₽ со ставками в среднем 17% годовых, срок действия договоров закончится через три года. Ежемесячные платежи составляют 26 740 ₽. Общая сумма переплаты составит 212 640 ₽. Новый банк предлагает рефинансирование под 12%.
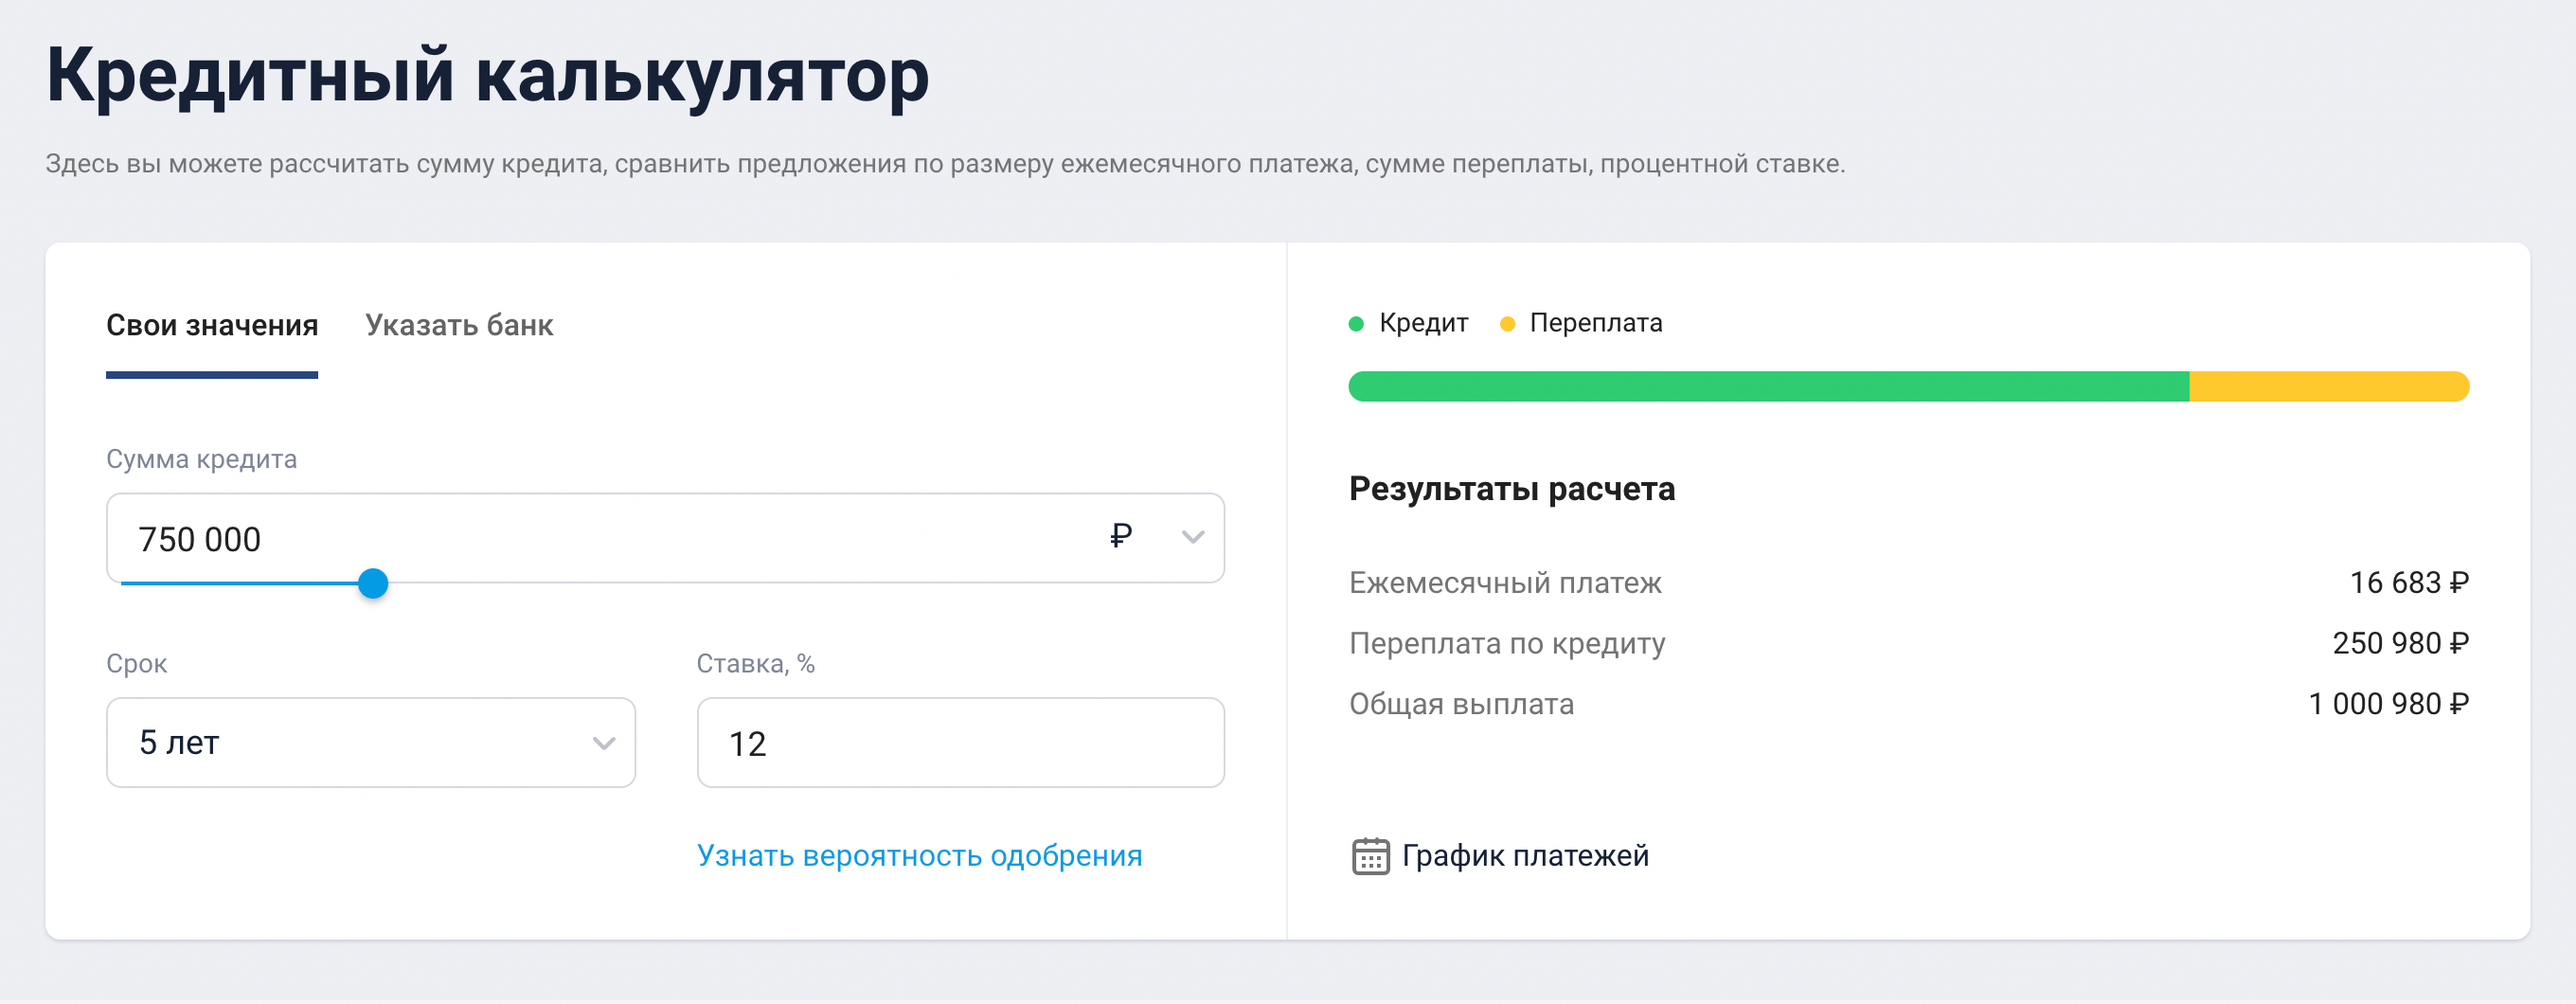
Далее возможны несколько вариантов. Если клиенту важно снизить кредитную нагрузку, можно оформить рефинансирование на больший срок, например на 60 месяцев. Размер нового платежа составит 16 683 ₽, а общая сумма переплаты за эти 60 месяцев — 250 980 ₽. Переплата выросла за счет увеличения срока, зато обязательные ежемесячные платежи снизились на 10 тысяч.
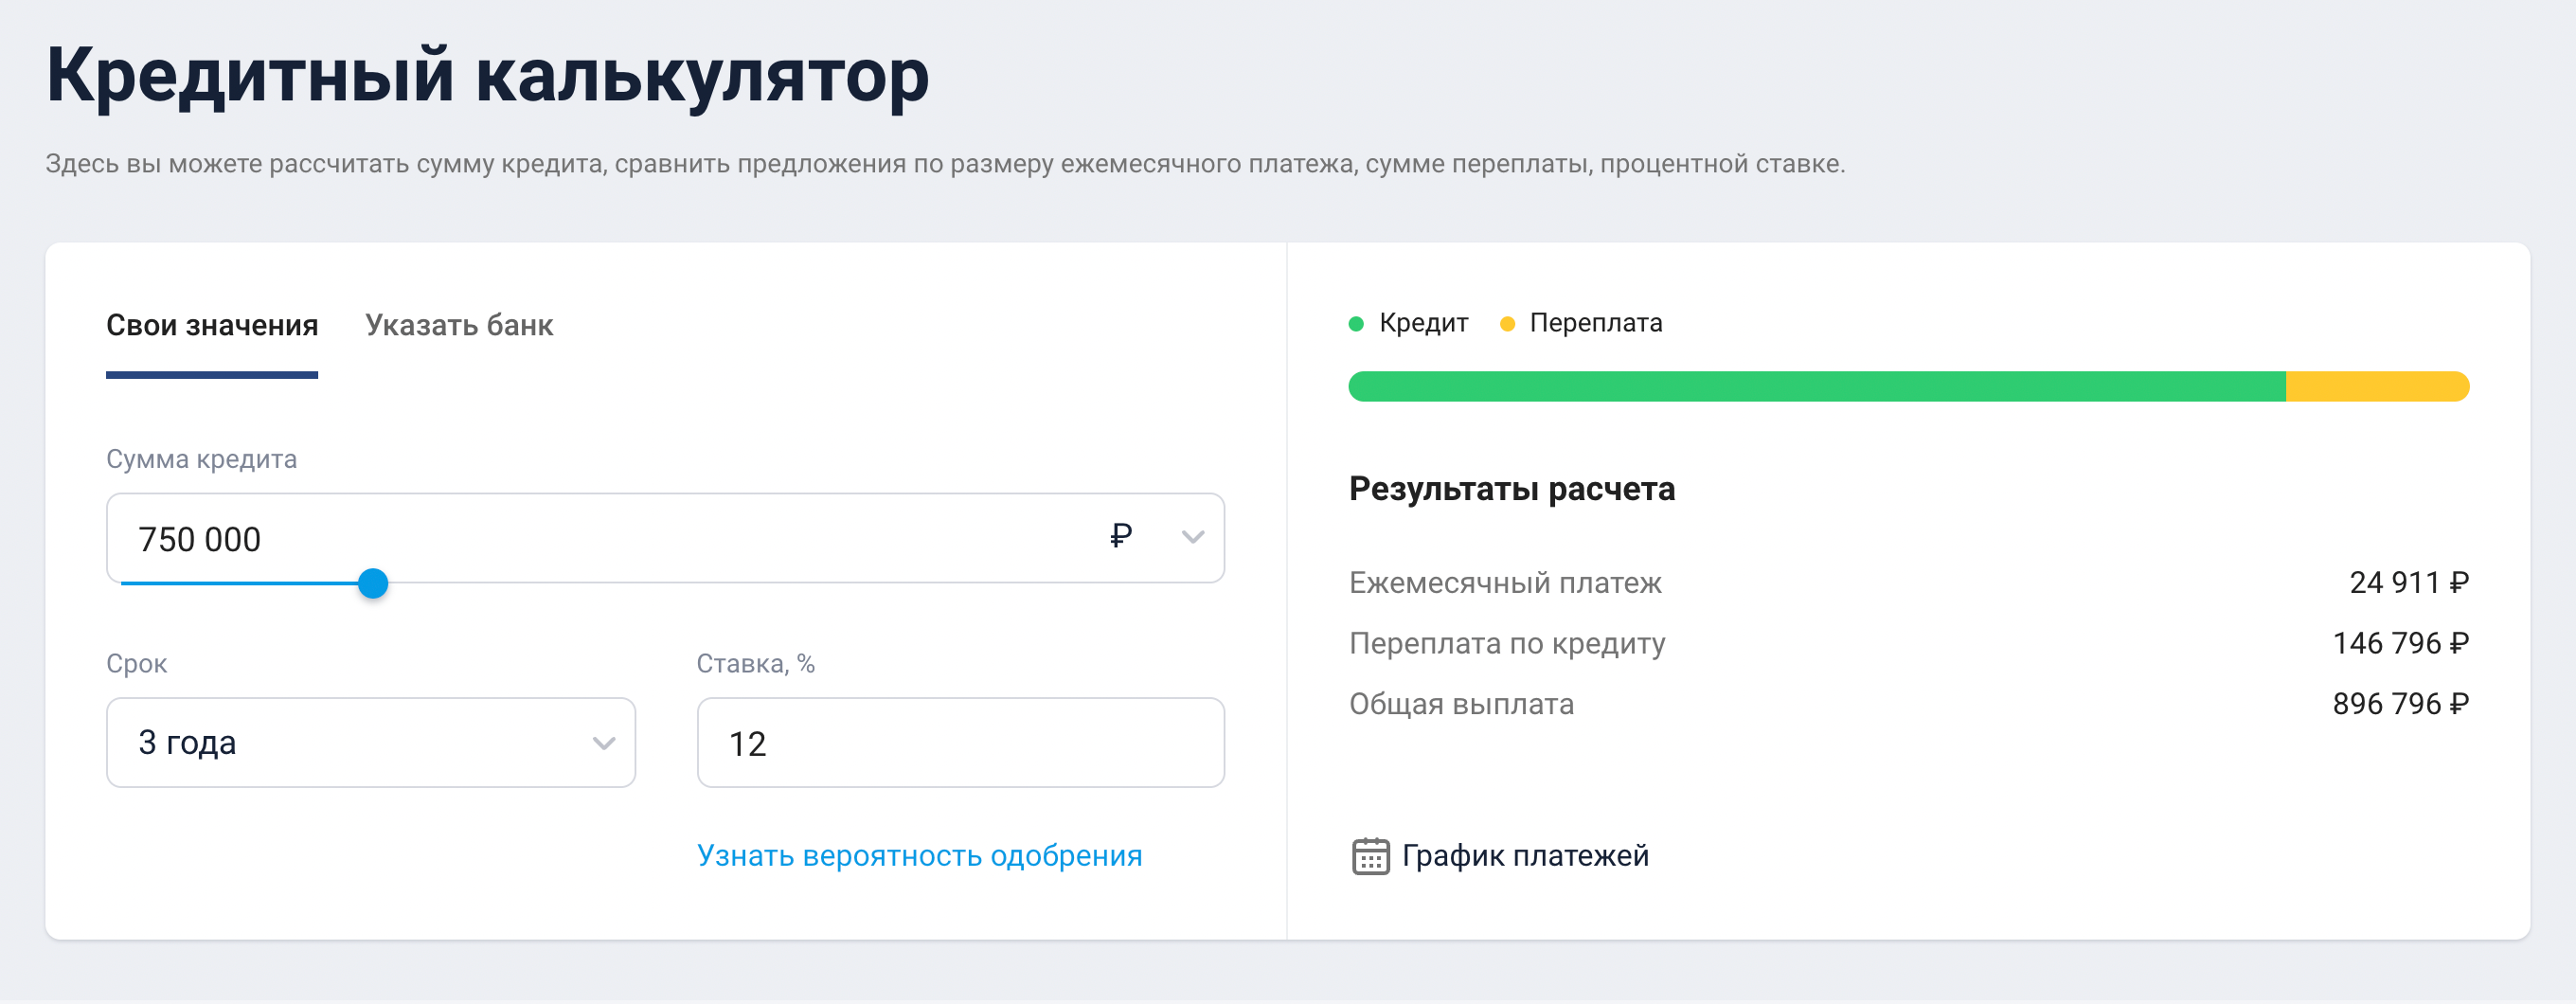
Второй вариант — клиента устраивает ежемесячный платеж и срок, но хочется сэкономить на процентах. Если взять новый кредит на те же три года, ежемесячный платеж будет 24 911 ₽ — чуть меньше, чем был. Но переплата уменьшится на 100 тысяч — до 146 796 ₽.
Иногда банки рекламируют кредиты под низкую ставку, но такие ставки сопровождаются оформлением полиса страхования жизни. В таком случае к итоговой переплате по новому кредиту нужно прибавлять стоимость полиса и оценивать, насколько это выгоднее кредита на общих условиях, но без дополнительных страховок.
Покажу это на примере одного из своих последних клиентов. Банк предложил ему ставку 11,2%, при этом сумма займа была 1 500 000 ₽, из которых страховка съела бы 300 000 ₽. А без страхования этот же кредит можно было взять уже по ставке 21,2%.
Как правило, дополнительных расходов при рефинансировании беззалоговых кредитов не возникает. Банк в день сделки переводит сумму задолженности по обязательствам в сторонние банки — в этом случае он комиссию не берет — или на счет клиента. Далее обязанность заемщика — написать кредиторам заявление на досрочное погашение, чтобы после внесения денег на счет они списались и кредит закрыли. А после закрытия нужно проверить кредитную историю, чтобы займы там считались погашенными.
Еще новый банк может потребовать доказательства закрытия кредитов, тогда клиенту нужно предоставить справки о погашении займов. О такой обязанности менеджер банка обычно предупреждает при выдаче кредита. Справки о закрытии не обязательно привозить лично — достаточно выслать на электронную почту сотрудника банка.
Рефинансирование ипотеки. В отличие от рефинансирования потребительских кредитов, по ипотеке схема немного сложнее. У заемщика возникнут дополнительные расходы, которые могут свести на нет выгоду от перекредитования. Вот основные траты, которые предстоят клиенту:
- Оценка квартиры. Многие банки готовы принять старый отчет, но по общим правилам срок его действия составляет всего 6 месяцев.
- Проценты. В день сделки клиент предоставляет справку от кредитора о сумме общей задолженности, в которой по отдельности прописаны суммы основного долга и начисленных процентов. Последние будет оплачивать заемщик: новый кредитор переведет старому только сумму основного долга. Так принято во многих банках, но не везде.
- Комиссия за перевод средств предыдущему кредитору. Такое не практикуется при рефинансировании потребкредитов, но при ипотеке новый кредитор может указать в условиях проведения сделки комиссию за перевод. Такое, хоть и не часто, но встречается. Сумма небольшая — обычно 1000—1500 ₽ .
- Оплата страховки. Как и первоначальный кредитор, новый запросит оформление страховки. Это требование статьи 31 закона «Об ипотеке»: объект залога обязательно должен страховаться. Другие риски — жизнь и трудоспособность клиента и потеря права собственности — страхуются на усмотрение клиента. Но банки практически не оставляют заемщикам выбора: если отказаться, базовую ставку по кредиту увеличат на 2—4 процентных пункта. Поэтому переводить ипотеку к новому кредитору следует под конец срока действия текущего договора страхования
- Повышение ставки на 2—3 процентных пункта до момента регистрации залога в пользу нового кредитора. Такое практикуют почти все банки: с момента подписания договора, снятия обременения с недвижимости в пользу предыдущего кредитора и перевод на нового пройдет время. В зависимости от расторопности клиента, работы залогового отдела банка и сопутствующих подразделений, процесс может занять до трех месяцев.
Чтобы рефинансирование ипотеки имело смысл, разница в ставках должна быть как минимум 1,5—2 процентных пункта.
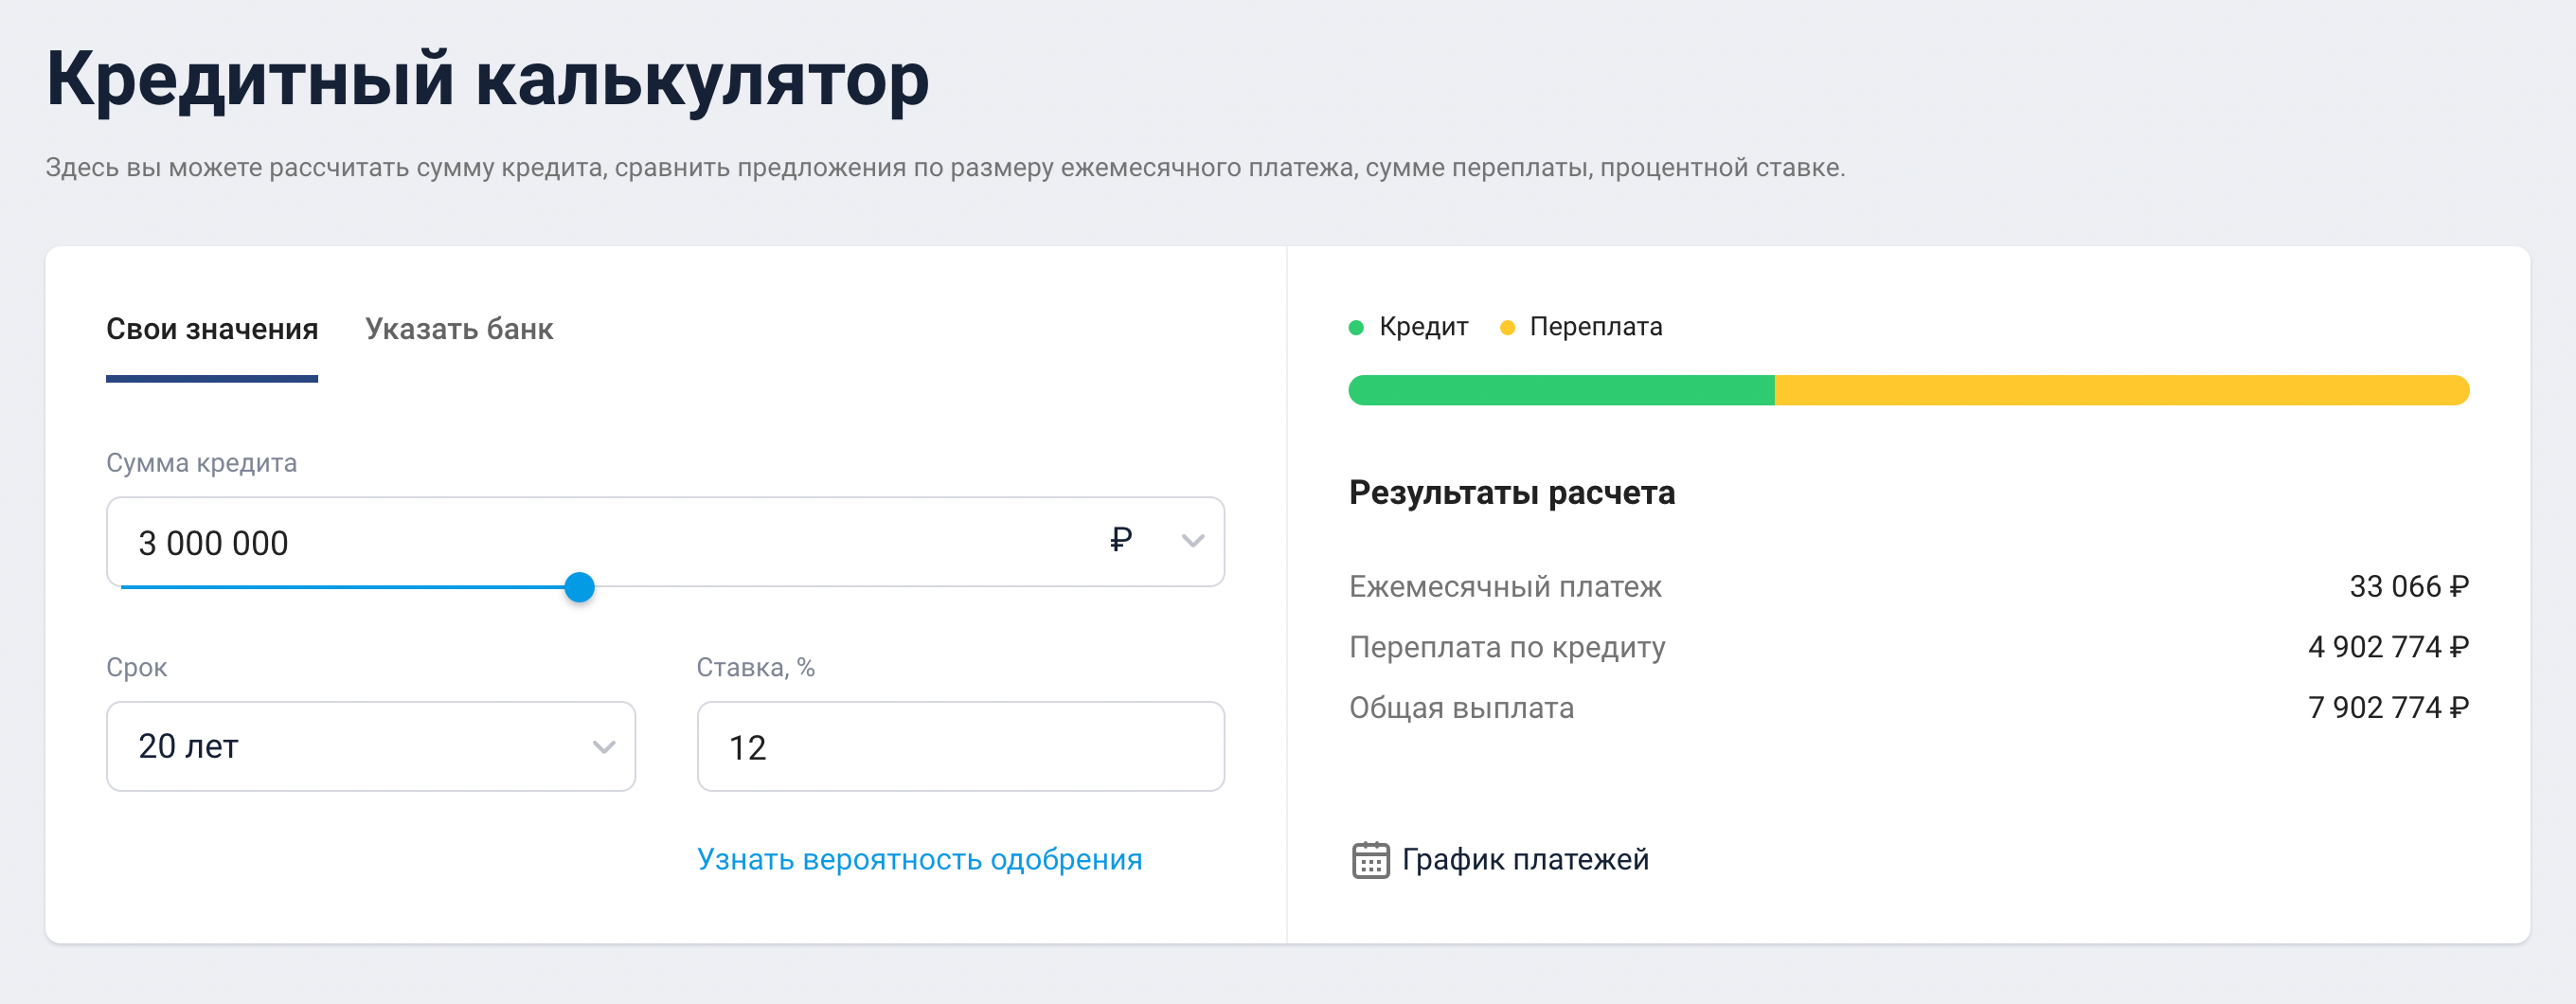
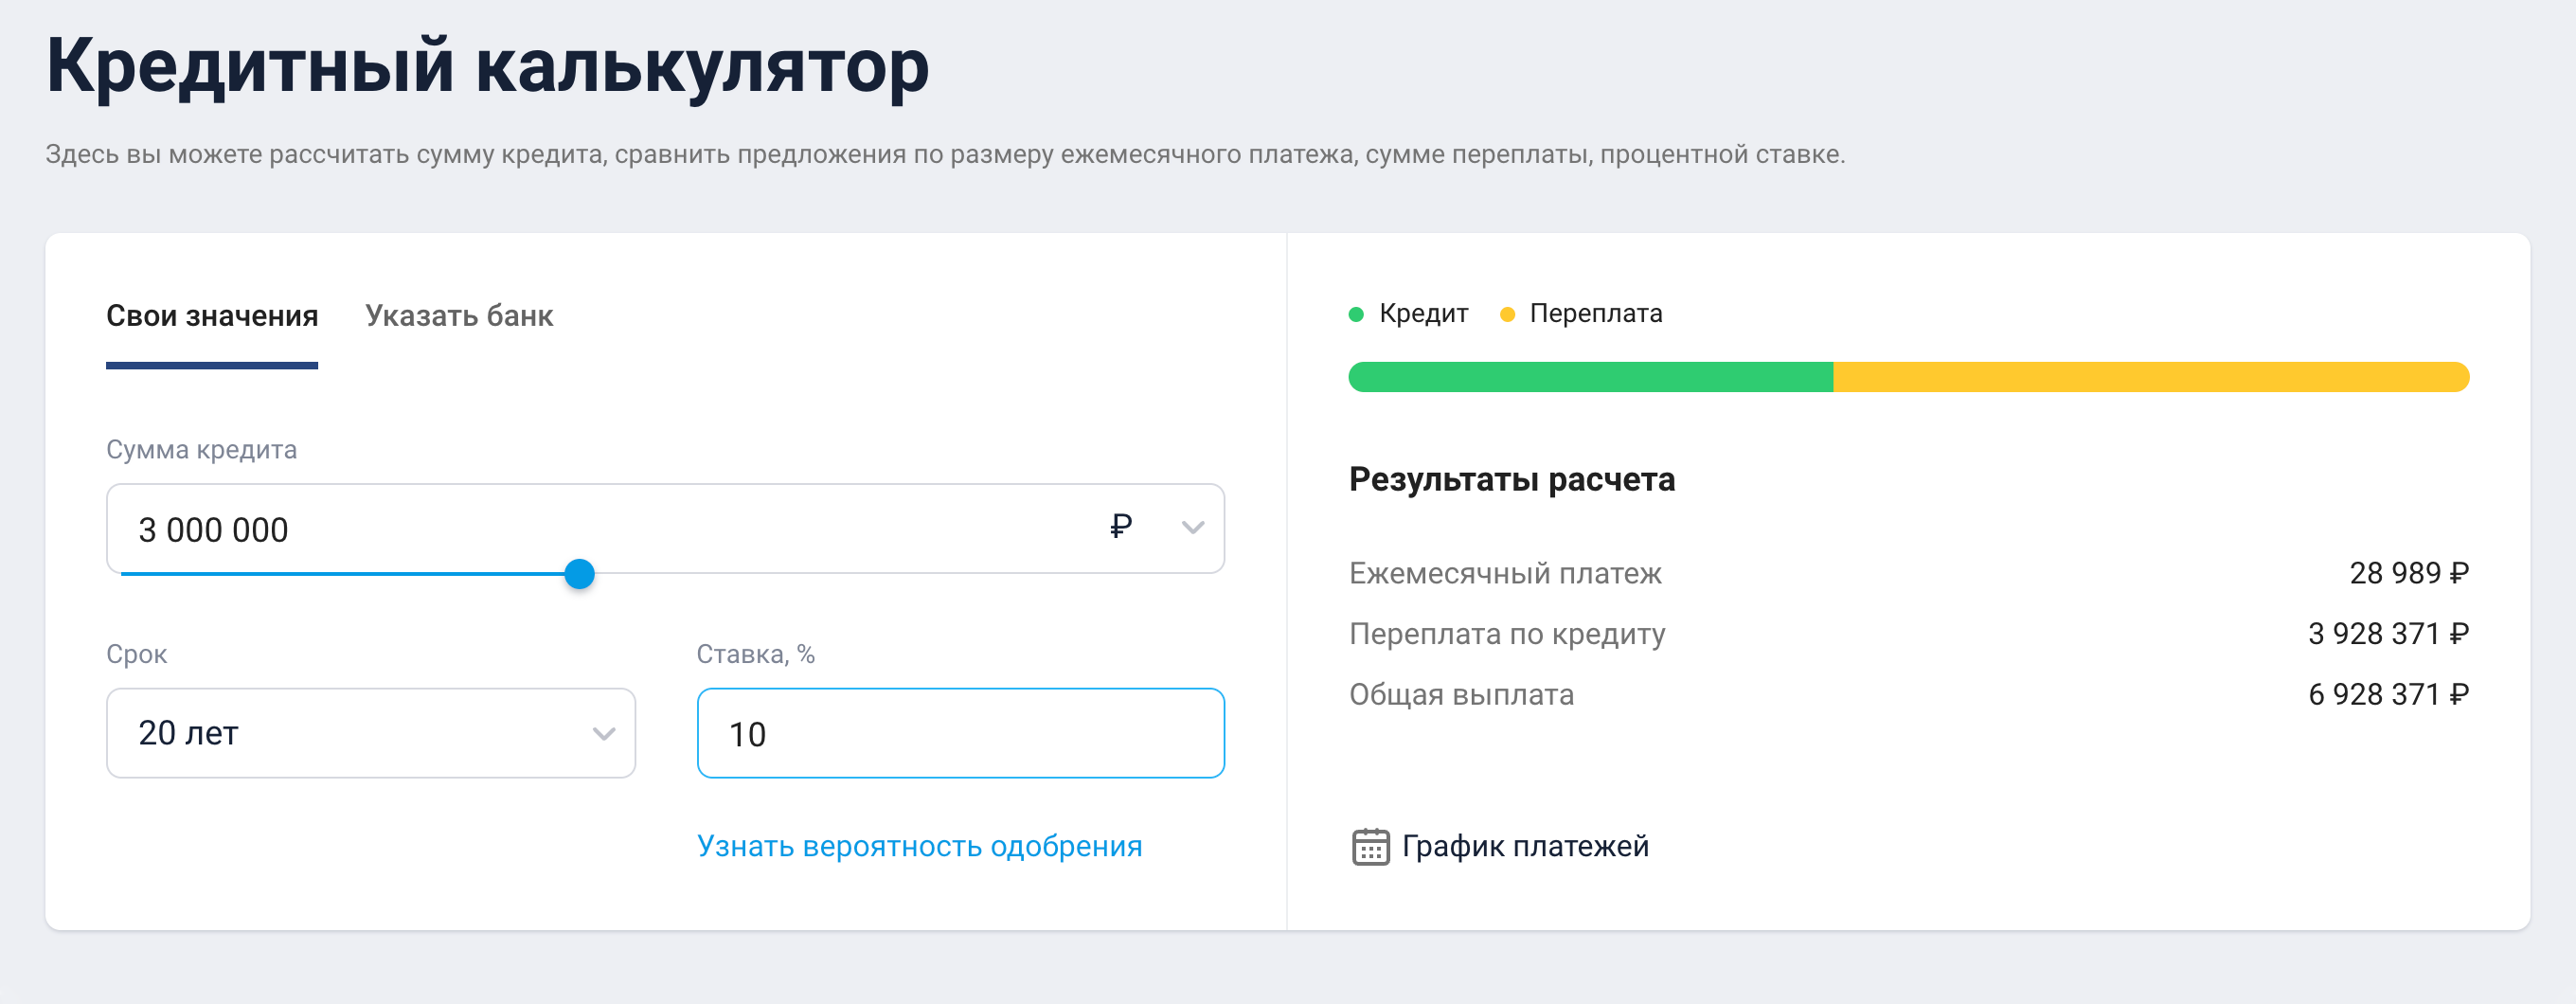
Если судить по примеру на фото, разница хотя бы в 2% экономит клиенту почти миллион рублей. А при полном или частичном досрочном погашении сэкономленная сумма будет гораздо выше.
Даже рассмотренные сопутствующие расходы в этом случае не снижают ценности рефинансирования.
Как банк проверяет факт погашения кредитов в других банках
Большинство банков сами закрывают обязательства клиента в других финансовых организациях. То есть одобренную на рефинансирование сумму банк перечисляет на реквизиты, указанные в справках от кредиторов. Раньше некоторые банки могли выдать кредит наличными, а клиент сам ходил и закрывал задолженности в других банках.
Заемщику необходимо написать заявление на досрочное погашение, чтобы перечисленные деньги списали, а кредиты закрыли. Проверку делают двумя способами — в зависимости от политики банка:
- В течение 30—90 дней новый кредитор делает запрос на проверку исполнения обязательств — закрытия рефинансируемых кредитов.
- Кредитор запрашивает у клиента справку о полном погашении кредита и закрытии договора.
На практике и по условиям договора банк всегда оставляет за собой право запросить справку о погашении кредитов, даже если говорит, что сам все проверит через запросы в БКИ. И дело здесь больше в том, что информация, отображаемая в бюро кредитных историй, часто содержит ошибки или недостоверные данные.
Если клиент не направит полученные деньги на досрочное погашение, кредитор вправе поднять процентную ставку по выданному кредиту — в среднем на 4—8 процентных пунктов, а иногда и на 10%, в зависимости от условий кредитора.
Сколько раз можно оформить рефинансирование кредитов
Ограничений по количеству рефинансированных кредитов нет. Во всяком случае банки не пишут об этом в условиях предоставления услуг на своих сайтах.
Специалисты кредитных организаций при личном общении тоже утверждают, что ограничений нет. Даже если кредиты ранее уже рефинансировались, новое перекредитование также возможно.
Запомнить
- Рефинансировать можно любой кредит. Главное, чтобы не было текущих просрочек и просрочек свыше 30 дней за последние 6—12 месяцев.
- Процедура имеет смысл, если прошло меньше половины общего срока кредитного договора и стоит цель снизить переплату и ставку. Если нужно снизить платеж, то рефинансировать заем стоит на любом этапе.
- Банк проверит закрытие сторонних обязательств. Если это условие заемщик не выполнил — повысит ставку по договору.
- После погашения кредитов стоит обязательно проверить свою кредитную историю, чтобы все договоры, которые рефинансировались, были закрыты.
Что такое рефинансирование в Домклике:
-вы загружаете нужные документы,
— вам подгружают проект договора на рефинансирование, позволяют выбрать офис сбера и время сделки,
— вы оформляете накануне сделки новые полисы страхования,
— вы приезжаете на сделку, ждете еще час, потому что менеджер в назначенное время занят,
— потом вы таки получаете распечатанный договор, ставите подписи на всех экземплярах, менеджер сшивает их и выдает вам пакет документов в мультифоре, говорит, что прямо сейчас вам денежки на счет упадут,
— менеджер жмет на кнопку "открыть денежный люк", ничего не происходит,
— еще 40 минут менеджер выбегает из кабинета, забегает через 5 минут с женщиной, каждый раз с новой,
— по завершении 40 минут вам сообщают, что в проекте была указана некорректная ставка, сделку нужно оформлять заново, через 4 дня, и полисы страхования придется оформить заново.
Когда я поехала в главный офис страховой, чтобы сдать неактуальные полисы, зашла по пути на море. Вот, видимо, ради чего все это было)
Miramax, как я Вас понимаю) примерно все тоже самое проходила со многими клиентами)
Вроде бы сделали систему дистанционной подачи и одобрения, чтобы всем удобнее было, а ошибки периодически случаются, которых можно было бы избежать
Идёшь на сделку и не знаешь, как пройдёт в этот раз, много ли ошибок будет в Кредитном Договоре или страховке или ещё где-то)
Но и плюсов все-таки больше в этой системе
Елена, наверно, такие случаи лишь исключение. Ногами я в итоге сходила во все места дважды, что ни разу мне ничего не сэкономило. А еще при заключении сделки выдается абсолютно неактуальная инструкция с грубейшим нарушением в виде информирования о том, что если в течение 3х месяцев недвига не окажется в залоге у Сбера, первичный процент не будет снижен до того самого, ради которого клиент пошел на сделку. Это условие никак не отражено в договоре, зато 4 восклицательных знака на простой записке как бы сообщают клиенту его критичность. И справку о погашении первичной ипотеки грузить никуда не надо, вопреки той же самой записке. Короче, мне не понравилось)
Рефинансировал ипотеку в том же самом банке где брал ипотеку. Фактически ставка просто снизилась с 13.5% до 10%. Всё это потребовало немного бумажной волокиты, но в итоге сумма платежа уменьшилась.
Когда начался ковид немножко перестраховалась и рефинансировала имеющиеся кредиты на меньший платеж, просто на всякий случай, при этом ставка тоже была предложена меньшая, но большой срок. В прошлом году осенью рефинансировала еще раз, но уже с уменьшением срока и еще одним понижением ставки. Первое рефинансирование было невыгодным, но давало спокойствие размером платежа -таким который я могла бы платить даже оставшись без работы, а вот второе рефинансирование сильно снизило переплату.
Светлана, вы разумно поступили: иногда лучше рефинансироваться, чтобы снизить платёж и сохранить хорошую КИ, а потом уже и снизить ставку. Разумно и грамотно!
Елена, в тот момент, когда я рефинансировала на меньший платеж, меньше всего я думала о кредитной истории, скорее хотела избежать всяческих арестов имущества и судов, если что
Светлана, под сохранением положительной КИ я подразумевала и это, просрочки — это в первую очередь неприятное общение с коллекторами и тп, которые сильно давят на клиентов и пользуются их незнанием своих прав. Да, Вы молодец, что подумали об этом заранее, нервы нужно беречь и стараться избегать таких ситуаций)
Светлана, а если не секрет с какой ставки ушли и какая сейчас?)
Елена, первоначальная была 15% на 4 года, первое рефинансирование под 12,9% на 10 лет, второе под 11% на 5 лет. Платеж у меня сейчас больше чем до рефинансирований, но итоговая переплата получается меньше ( точно сумму не помню)
Всегда хотел разобраться, спасибо за статью 🙂
Поддайте мне уверенности пожалуйста.
Сейчас плачу́ ипотеку 10,9%, из 10 первоначальных лет, осталось 2,5 года.
Другой банк предложил потребительский под 7,9% в сумме достаточной для закрытия ипотеки. Условие страхования жизни так же есть.
Сто́ит брать потреб вместо ипотеки?
Вроде как выгоднее, но сомневаюсь что просчитал все подводные камни, учитывая что львиную долю процентов уже выплатил.
Леонид, сложно дать точный ответ без анализа документов.
Но Вы сами описали: страховка в тех же пределах, если правильно поняла — общая сумма переплаты по новому договору ниже. Но пишите, что вроде как)
Главные подводные камни — ставка, общая переплата, условия досрочного погашения, доп услуги и возможно ещё что-то… но в целом, при потребах нужно смотреть на ставку и условия по доп услугам, сложно что-то ещё предположить без анализа документов. Но самое главное- это общая сумма переплаты, как вариант и условия досрочного погашения, чтобы без ограничений…
С другой стороны, освободите квартиру от залога- это тоже хорошо… для многих клиентов
Плюс страховка по потребам, в отличие от ипотеки, бывает разная: коробочная, например, от которой можно отказаться без повышения ставки.
Есть потреб кредит под 6,9 на 5 лет, взят в марте 2021(осталось выплатить
1400000,альфа-банк) . Сейчас в связи с последними событиями я потерял работу и плюс дополнительно моё ИП не приносит прибыли(поставщик товара был из Евросоюза), платить по 33000 в месяц на данный период нет возможности. Плюс цб сейчас поднял ставку, но рекомендовал банкам проводить рестуктуризацию кредитов и не штрафовать заемщиков за просрочку платежей
Что мне тут можно сделать? Есть ли какие-то варианты по кредитным каникулам? И реструктуризация сейчас на каких условиях мне сможет помочь?
Спасибо за статью, надеюсь на ваш ответ)
Точные условия реструктуризации устанавливает каждый банк на свое усмотрение по внутреннему регламенту работы. Единых условий нет. Есть единые условия, на основании которых можно получить кредитные каникулы согласно №106-ФЗ. А вот какие условия будут: проценты и комиссии — это устанавливает банк самостоятельно.
Смело обращайтесь в банк и оформляйте кредитные каникулы или реструктуризацию. Здесь важно подтвердить документально факт потери работы, хотя опять же, все зависит от политики банка — в 2020 году в разгар пандемии, многие банки сами звонили и предлагали оформить каникулы автоматически — без каких-либо документов. По звонку, требовалось лишь согласие клиента или в мобильном приложении. Кончено, за период отсутствия платежей будут начислены проценты, которые нужно выплатить либо под конец срока действия пролонгации либо в период каникул (вместо полного ЕП, будете вносить только проценты)
Да, буквально сегодня читала, что Правительство внесло предложение о предоставлении заемщикам кредитных каникул с 1 марта 2022 г. до 30 сентября 2022 года. Но как это буде работать — пока не знаем.
Но по идее, если Вы уже потеряли работу и можно обращаться за реструктуризацией. Не дожидайтесь просрочки.
Что такое рефинансирование и когда его стоит применять
Рефинансирование — это получение нового кредита для погашения старого или нескольких старых. При определенных обстоятельствах рефинансирование может помочь получить более выгодные условия по займу, чем были изначально: снизить процентную ставку, уменьшить ежемесячные платежи, изменить срок выплаты кредита. Банки рефинансируют потребительские кредиты, ипотеки, автокредиты, кредитные карты.
Как работает рефинансирование кредита
Представим, что два года назад заемщик взял автокредит на пять лет с 11% годовых и год назад потребительский кредит на три года под 20%, но уже в другом банке. А сейчас появились банки, которые предлагают более низкие ставки. Заемщик может рефинансировать кредиты, обратившись в банк с более выгодными условиями. Кредитная организация объединит кредиты в один под свой процент и клиент будет платить единый ежемесячный платеж.
Выгодно ли делать рефинансирование
Рефинансирование может помочь заемщику снизить долговую нагрузку. Как отмечает директор по маркетингу Национального бюро кредитных историй (НБКИ) Алексей Волков, для этого нужно внимательно изучить условия рефинансирования, в первую очередь — обратить внимание на процентную ставку. «Она должна быть существенно ниже, чем по текущему кредиту. Также нужно изучить всевозможные комиссии и прочие расходы (например, страховки) по предлагаемому рефинансированию. Их выплата может съесть всю выгоду от этого мероприятия», — говорит эксперт. При этом, по его словам, снизить ежемесячный платеж можно и с помощью увеличения срока кредита. В этом случае заемщик будет платить дольше по времени, но размер ежемесячного платежа станет существенно меньше.
Если вы рефинансируете потребительский кредит после второго года займа, то даже снижение ставки может быть вам невыгодно, поясняет финансовый консультант Анна Громова. По ее мнению, рефинансировать кредит лучше в первый или второй год после получения займа, так как это выгоднее.
Рассмотрим пример. Вам предложили рефинансировать займом под 12% потребительский кредит, взятый под 18%. На первый взгляд, это выгодное предложение. Но, предупреждает Громова, стоит учесть и срок, в течение которого вы уже обслуживали первый кредит. В первой половине срока кредита вы платите больше процентов банку, чем погашаете тело долга, а во второй половине — наоборот. Если вы уже выплатили больше половины, при рефинансировании все начнется заново и вы снова будете платить больше процентов, чем покрывать основной долг.
Для того чтобы разобраться, выгодно ли сделать рефинансирование, нужно подсчитать данные по кредитному калькулятору (например, можно воспользоваться таким калькулятором).
Плюсы рефинансирования:
- может уменьшить процентную ставку;
- может уменьшить сумму ежемесячного платежа;
- может сократить срок выплаты кредита;
- позволяет вносить единый ежемесячный платеж, даже если ранее было взято несколько кредитов;
- позволяет получить сумму, превышающую объем ранее взятых займов (по договоренности с кредитной организации заемщик может не только снизить стоимость обслуживания своих кредитов, но и получить свободные деньги в банке);
- данные о рефинансировании, переданные в бюро кредитных историй, положительно влияют на кредитную историю клиента;
- можно снять обременение с жилья или машины, если они находятся в залоге по прошлому кредиту.
Минусы:
- если большая часть кредита уже погашена, то даже при понижении ставки рефинансирование может быть невыгодно;
- за перекредитование или перевод средств в другие банки может взиматься комиссия;
- срок выплаты кредита может, наоборот, увеличиться;
- для рефинансирования ипотеки нужно собрать большее количество документов, что требует дополнительных трат;
- если рефинансировать ипотечный кредит в потребительский, то человек потеряет право на налоговый вычет, который составляет 13%.
Рефинансирование и реструктуризация: в чем отличие
Реструктуризация кредита, как и рефинансирование, призвана снизить долговую нагрузку заемщика, но это другой механизм. Она применяется в особых случаях, когда человек по какой-то уважительной причине не может платить банку по кредиту оговоренную сумму. Например, заемщик потерял работу или ему понизили зарплату. Это причину клиент должен банку подтвердить. Посмотрим на различие между этими двумя механизмами.
- Реструктуризацию кредита может провести только в том банке, где изначально был оформлен заем. При рефинансировании клиент сам выбирает, в каком банке проводить процедуру.
- При реструктуризации нужно доказывать, почему нет возможности платить по принятым условиям, для рефинансирования доказательства не нужны.
- Реструктуризацию можно оформить после просрочки по кредиту, рефинансирование — нет.
- Реструктуризация негативно влияет на кредитную историю, в том время как рефинансирование — положительно.
Условия рефинансирования
Отсутствие текущей просроченной задолженности
Банки откажут в рефинансировании кредита, если по нему образовалась просроченная задолженность.
Высокий персональный кредитный рейтинг
Рефинансирование — это то же самое розничное кредитование, а значит, для него обязательна оценка риск-профиля заемщика, говорит Алексей Волков. Принимая решение о рефинансировании, банки будут проверять кредитную историю заемщика. Числовым выражением качества кредитной истории является персональный кредитный рейтинг (ПКР), который показывает уровень кредитоспособности заемщика. Чем выше ПКР, тем больше шансов получить кредит и тем выгоднее будут условия по нему. Напомним, что кредитный рейтинг рассчитывается в баллах от 1 до 999. «На протяжении последних двух-трех лет большинство банков понижают аппетит к риску, что приводит к повышению требований к ПКР заемщиков. Скажем, если речь идет об ипотеке или ее рефинансировании, то в настоящее время средний ПКР владельца ипотечного кредита находится на уровне 793 баллов, что соответствует высокому уровню кредитоспособности. При этом чем выше запрашиваемая сумма кредита, тем более серьезные требования кредитора к ПКР заявителя», — говорит Алексей Волков.
Достаточная продолжительность для выплаты кредита
Если кредит осталось выплачивать несколько месяцев, то ни банку, ни клиенту невыгодно проводить рефинансирование.
Соблюдение лимитов по количеству взятых кредитов
Некоторые банки ограничивают количество кредитов, которые можно объединить в один. Например, в ВТБ рефинансировать в один можно не более шести кредитов.
Наличие трудового стажа
Банки требуют, чтобы у заемщика был трудовой стаж от полугода-года.
Достижение определенного возраста
В некоторых банках рефинансировать заем может гражданин старше 18 лет, однако в некоторых банках эта планка выше. Например, в банке «Открытие», Альфа-Банке кредиты рефинансируют гражданам от 21 года, в ВТБ — от 23 лет.
Рефинансирование ипотеки
Особенности рефинансирования ипотеки заключаются в том, что для этого вида кредита придется собрать больше документов, требующих дополнительных расходов. По данным Альфа-Банка, дополнительные траты при рефинансировании ипотеки связаны со следующими документами:
- отчет об оценке недвижимости;
- оформление нового страхового полиса: страхование жизни и здоровья, недвижимости, титула;
- справки из банков, выписки из ЕГРН при необходимости;
- нотариально заверенное согласие второго супруга на сделку при необходимости;
- государственная пошлина за регистрацию обременения.
Если рефинансирование ипотеки происходит не в том банке, где брался кредит, то нужно будет оформить залог на жилье в пользу нового банка.
При рефинансировании нескольких кредитов и в том числе ипотеки заемщик теряет право на налоговый вычет, который составляет 13% от уплаченных по ипотеке процентов, но не более ₽390 тыс., так как новый кредит будет уже не ипотечный. Однако можно рефинансировать одну ипотеку новым ипотечным займом — и тогда с него также можно будет получать налоговый вычет.