Финансовая подушка безопасности
Темой сегодняшней статьи станет самый необходимый и первоочередной финансовый актив — финансовая подушка безопасности. Что это такое, для чего она нужна, в каких случаях ее можно использовать, а в каких — нет, каков должен быть размер финансовой подушки семьи или человека — обо всем этом вы получите полное представление, прочитав эту статью. (Если хотите почитать гораздо больше материалов на тему финансов и управления деньгами,добро пожаловать на нашу платформу Бизнес-идеи современности )
В бюджете любого хозяйственного субъекта, будь то государство, город, предприятие, предусмотрен резервный фонд, в который производятся регулярные отчисления, и который потом может быть использован при наступлении некой форс-мажорной ситуации. Человек или семья — это тоже хозяйственные субъекты, у которых есть свой личный или семейный бюджет, свои активы и пассивы, доходы и расходы. И в активах каждого человека или семьи тоже должен быть свой резервный фонд, за которым закрепилось название «финансовая подушка безопасности». Что это такое? Финансовая подушка безопасности — это личный резервный фонд человека или семьи, который формируется путем регулярных отчислений и предназначен для использования в случае наступления форс-мажорной ситуации, требующей финансовых расходов. Наличие финансовой подушки безопасности очень важно для любого человека, любой семьи, независимо от профессии, рода деятельности и размера доходов. Именно она существенно укрепляет бюджет, повышает уровень финансового состояния и надежно защищает от разного рода непредвиденных ситуаций. Если у человека или семьи не будет финансовой подушки, то при любом форс-мажоре они вынуждены будут влезть в долги, что крайне опасно.
Наиболее часто встречающийся вопрос на эту тему — какова оптимальная величина финансовой подушки безопасности? Отвечаю: Оптимальный размер финансовой подушки — 6 месячных бюджетов для стандартной ситуации. Но в отдельных случаях, например, в преддверии финансового кризиса или при нестабильных, нерегулярных доходах, целесообразно увеличить размер финансовой подушки в 2 раза — до 12 месячных бюджетов.
Другой логичный вопрос: 6 бюджетов — это 6 месячных доходов или 6 месячных расходов? Конечно, надежнее будет, если ваш личный резервный фонд будет составлять 6 среднемесячных доходов (полагая, что расходы меньше доходов). Но даже наличие в финансовой подушке 6 среднемесячных расходов — тоже хорошо, ведь и в этом случае, оставшись совсем без дохода, вы сможете безболезненно прожить 6 месяцев: то время, за которое найдете новые источники заработка. А хорошо ли иметь финансовую подушку безопасности еще большего размера? Допустим, чтобы ее хватило на 2 или 3 года покрытия расходов? Хоть это и укрепляет бюджет, я против такого чрезмерного ее раздутия. Дело в том, что эти деньги целесообразнее будет направить в другие финансовые активы: сбережения для оплаты крупных покупок или инвестиции для создания новых источников дохода. Там они будут важнее, и при этом так же поспособствуют укреплению вашего финансового состояния.
Создание финансовой подушки безопасности — для многих людей или семей будет процессом небыстрым. Но все равно необходимым. Чтобы накопить финансовую подушку, следует ежемесячно откладывать часть доходов, причем делать это в первую очередь, сразу после поступления средств в бюджет, используя правило-сначала заплати себе!
Создание финансовой подушки безопасности — самый важный приоритет распределения бюджета после погашения долгов!
Сколько необходимо откладывать, чтобы накопить финансовую подушку?
Пока финансовая подушка безопасности не сформирована в нужном объеме, необходимо откладывать не менее 10% всех регулярных поступлений и не менее 50% случайных и незапланированных поступлений.
То есть, если к вам в бюджет поступила сумма, которую вы не ждали, как минимум, 50% от нее необходимо направить в резервный фонд. Ведь вы все равно на нее не рассчитывали и не планировали тратить.
Таким образом, если откладывать по минимуму 10% в месяц, финансовая подушка безопасности размером в 6 месячных бюджетов будет сформирована только за 5 лет. Но если увеличить размер отчислений — то существенно быстрее, как видно из следующей таблицы:
Многие ошибочно полагают, что выделить даже 10% из бюджета невозможно, ведь «денег и так всегда не хватает». Это заблуждение. Если начать грамотно планировать и оптимизировать расходы— выделение 10% будет совершенно не ощутимо.
Следующий важный вопрос: где, в чем хранить финансовую подушку безопасности? Активы, в которые она может быть вложена, должны соответствовать трем важнейшим критериям:
- Максимальная надежность (вкладывать резервный фонд в рисковые активы недопустимо — это не инвестиции).
- Сохранение от инфляции (хотя бы небольшая доходность, на уровне инфляции).
- Мгновенная ликвидность (финансовая подушка должна иметь возможность частичного или полного изъятия для использования в любой момент).
Исходя из этих критериев, я вижу только два варианта хранения финансовой подушки безопасности:
- Банковский вклад или карта/счет с возможностью частичного снятия и начислением процентов на остаток.
- Наличная иностранная валюта: доллары/евро.
Выбор из этих вариантов можно делать уже на основе личных предпочтений и текущей ситуации. Например, если доходность вкладов ниже, чем рост курса доллара/евро, значит, валюта будет более предпочтительным вариантом.
Финансовая подушка безопасности создается для того, чтобы при наступлении определенных моментов ее использовать. Очень важно понимать, что это должны быть именно форс-мажорные ситуации, то есть, случившиеся внезапно, которые нельзя было предвидеть и предусмотреть. Так же ее нельзя использовать как сбережения или инвестиции. Чтобы было понятнее, приведу примеры.
Использование финансовой подушки допустимо в таких ситуациях:
- Уволили с работы, пропал источник дохода (до нахождения новой работы используем подушку);
- Автомобиль попал в ДТП, требуется дорогой ремонт (это форс-мажорная ситуация);
- Поломался холодильник, нужно срочно покупать новый (это форс-мажорная ситуация);
- Заболел родственник, требуется оплата дорогого лечения/операции (это форс-мажорная ситуация).
Использование финансовой подушки недопустимо в таких ситуациях:
- Закончились деньги, а до зарплаты еще неделя (это не форс-мажор, а результат отсутствия планирования и учета расходов);
- Купить хорошо растущие в цене акции, чтобы быстро заработать (для этих целей предназначаются инвестиции);
- Купить подарок ко дню рождения родственника (это не форс-мажор, такие затраты необходимо планировать);
- Хочется поменять автомобиль — продать старый и купить новый дороже (для этих целей предназначаются сбережения).
Обращаю внимание, что если часть средств финансовой подушки безопасности использовано, необходимо сразу же после нормализации ситуации начать вновь пополнять ее, пока она не будет сформирована в полном объеме.
Теперь вы знаете, что такое финансовая подушка безопасности, для чего она нужна, как ее накопить, где хранить и в каких случаях использовать. Если у вас еще нет такого резервного фонда — настоятельно рекомендую немедленно приступить к его созданию. Если у вас есть «просто какие-то накопления» — обязательно выделите из них финансовую подушку и используйте ее, в случае необходимости, строго по назначению.
Где и в какой форме лучше хранить подушку безопасности?
Отвечает вице-президент, начальник управления по развитию депозитных и комиссионных продуктов банка «Ренессанс Кредит» Яна Безруких.
Финансовая подушка безопасности — это резервные накопления, которые помогают пережить период, когда исчезают регулярные поступления средств в семейный бюджет. Например, при потере работы. Но важно понимать, что финансовая подушка — это не способ, а цель накоплений, которые позволяют закрыть возможные финансовые риски.
Следует заранее определить процент, который будет откладываться со всех заработков, и придерживаться этого курса. Многие финансовые эксперты сходятся во мнении, что пополнять накопления лучше в размере 10–30% от дохода. Семьям, которые впервые пробуют создать финансовую подушку безопасности, лучше начинать с небольшого процента, например 5%, и постепенно переходить к 10%.
Конечно, в расчёт берутся только базовые траты, без которых невозможно обойтись, а именно: питание, лекарства, оплата обучения или детского сада, связь и интернет, транспортные расходы, оплата жилья и коммунальных услуг, покупка сезонной одежды. Если есть обязательства по кредиту или ипотеке, их также необходимо включить в этот список.
В идеальном мире размер подушки безопасности семьи должен равняться её совокупному доходу в горизонте трёх-шести месяцев. Если наша воображаемая семья состоит из двоих взрослых с заработной платой по 50 тысяч ₽ и двоих детей, то подушка финансовой безопасности для такой семьи составит от 300 до 600 тысяч ₽. Всё это, конечно, сугубо индивидуально, для каждой семьи в предлагаемых обстоятельствах это уникальная сумма. Однако в связи с пандемией и нестабильной ситуацией на рынке труда эффективной становится стратегия увеличения подушки финансовой безопасности семьи в период стабильного заработка.
Где же лучше хранить подушку безопасности и в какой форме?
Сегодня большинством инвесторов лучшей стратегией сохранения и приумножения активов считается их диверсификация. Суть этого подхода в разделении денежных средств на части и вложение их в разные финансовые инструменты. В случае с подушкой безопасности подходят классические низкорисковые банковские продукты, в первую очередь, конечно, депозиты. Здесь стоит обратить внимание на сезонные предложения банков, которые, как правило, выигрывают по процентной ставке. Треть средств стоит вложить именно в них. Ещё одну треть разместить на накопительном счёте. Этот продукт похож на классический депозит, но позволяет в любой момент снимать всю сумму или её часть, а также без ограничений пополнять счёт. Открывая такой продукт, стоит внимательно ознакомиться с его условиями, особенно тщательно разобравшись в схеме начисления процентов: происходит это поквартально или ежемесячно, начисляются ли проценты на всю сумму или на минимальный месячный остаток и т. д. Третью часть финансовой подушки безопасности можно направить в инвестиции. Однако в данном случае также следует придерживаться правила низкорисковых капиталовложений и рассматривать варианты размещения денежных средств на индивидуальных инвестиционных счетах или максимум в облигациях (например, ОФЗ). Покупка акций, фьючерсов, биткойнов или иных сложных инвестиционных инструментов недопустима в случае с финансовой подушкой безопасности.
Не забывайте, что подушка безопасности — это неприкасаемая сумма на случай форс-мажора (потери работы, резкого снижения дохода или болезни). Не предполагается её использование на удовлетворение повседневных потребностей, приобретение дорогостоящих товаров, отпуск или рискованную игру на бирже. Даже первый взнос по ипотеке — не причина для расставания с подушкой безопасности. Как раз наоборот: возрастающая кредитная нагрузка должна непременно найти своё отражение в накоплениях. Ведь в случае невозможности оплачивать долговые обязательства из регулярного дохода придётся воспользоваться именно подушкой безопасности.
В чем хранить подушку безопасности
Жизнь непредсказуема, поэтому очень важно обезопасить себя в том числе и в финансовом плане. В этом поможет финансовая подушка безопасности или финансовый резерв — накопления, которые помогут нам пережить временные трудности.
Финансовый консультант и коуч Наталья Колбасина на своем вебинаре «Как создать финансовую защиту семьи, чтобы не бояться кризисов» рассказывает, как создать ту самую подушку безопасности, даже если вам кажется, что вы совсем не умеете копить. Делимся ее советами.
Еще больше уроков финансовой грамотности на курсе «Как защитить свои финансы».
Что такое финансовый резерв
Рекомендуемый размер финансовой подушки безопасности — 3-6 ежемесячных сумм ваших расходов. Откладывать нужно 10-15% дохода ежемесячно.
Также важно увеличивать размер финансового резерва при увеличении доходов.
Что не является финансовым резервом
- Кредитные карты
- Ценные бумаги
- Драгоценные металлы
- Недвижимость
- Бытовая техника
- Предметы искусства
- Страховки: ИСЖ, НСЖ
Финансовый резерв должен быть надежным и ликвидным, то есть в случае необходимости вы сможете быстро перевести его в наличные деньги и использовать.
Где хранить подушку
- Наличные — до 10-20% (в период кризиса — по обстоятельствам)
- Банковский вклад / накопительный счет
- В разных валютах: 50/50, 50/25/25 и т.п.
Не хранить финансовый резерв:
- дома
- в экзотической валюте
- в ценных бумагах
Если запас денег больше, чем на три месяца жизни, часть можно перевести в евро или доллары (стабильную валюту).
На что тратить резерв
Заранее определите список кризисных ситуаций, например:
- увольнение
- поиск работы больше 1 месяца
- длительная болезнь или травма
- помощь родным/друзьям в беде и др.
Не тратьте финансовый резерв на:
- текущие расходы
- ремонт
- отпуск
- досрочное погашение кредитов
- спонтанные покупки и др.
Почему не получается копить
- Нет цели
- Создание финансовой подушки по остаточному принципу
- Нет учета и контроля расходов
- Негативные финансовые убеждения
- Не хватает дохода
Как создать финансовую подушку безопасности и с чего начать:
- Выбрать ресурсное название (фонд стабильности, финансовый запас, резерв и т.п.).
- Рассчитать необходимый вам размер финансового резерва.
- Посчитать, какой процент от дохода вы можете откладывать в финансовый резерв.
- «Заплати сначала себе» — откладывать 10-20% в момент получения дохода.
- Автоматизировать процесс накоплений (банковские сервисы-копилки).
- Копить по частям.
- Сила регулярных маленьких шагов.
Что поможет создать финансовый запас быстрее:
- Значимость цели для вас
- Оптимизация расходов (откладывать больше)
- Желание откладывать процент с дополнительных доходов (получение налоговых вычетов, подработки, премии — процент устанавливаете сами)
- Желание откладывать сэкономленные деньги (кешбэк, процент по скидке)
- Игры
- Челленджи (на короткий срок)
- Поддержка семьи, друзей
Игры, которые помогут копить
Вот игры, которые помогут копить с удовольствием:
- 52 недели богатства (откладывать каждую неделю определенную сумму)
- По дню месяца/года (откладывать каждый день сумму, равную дате: 10 мая = 10 рублей (можно умножать на 10)
- Каждый день откладывать по 50/100 рублей
- Погодная копилка (сколько градусов за окном, столько рублей откладываем)
- Округлять остаток на счете (отправлять в копилку «хвостики»)
- При выходе из дома класть в копилку сумму, которую не жалко потерять
- По времени, проведенному в телефоне/в социальных сетях (можно умножить на 10)
Для начала попробуйте воспользоваться одним из этих способов, чтобы накопить деньги на небольшую цель.
Стратегии планирования бюджета
В начале сложно начать планировать бюджет и откладывать. В этом помогут такие методы:
- Метод конвертов (делим доходы на разные цели и раскладываем по конвертам, не залезаем в другой конверт)
- Метод 70/20/10 (70% — на жизнь, 20% — на долги, 10% — на важные финансовые цели, в том числе на финансовую подушку)
- Метод 50/20/30 (50% — на жизнь, 20% — на финансовые цели, 30% — на радости жизни)
- Метод 60/10/10/10/10 (тот же принцип)
- Метод 80/20 (на 80% от доходов живем, 20% откладываем на важные финансовые цели)
Универсальной стратегии нет. Но каждая из них предлагает распределять доходы в той или иной пропорции, обязательно выделяя деньги на сбережения и инвестиции.
Планирование личного (семейного) бюджета на год — обязательный этап финансовой жизни. Оно помогает сбалансировать бюджет, найти деньги для достижения целей, создать финансовую защиту, чтобы минимизировать ущерб в случае неблагоприятных событий.
Практическое задание
Создайте таблицу «Расчет создания финансовой подушки безопасности». Вот пример заполнения:
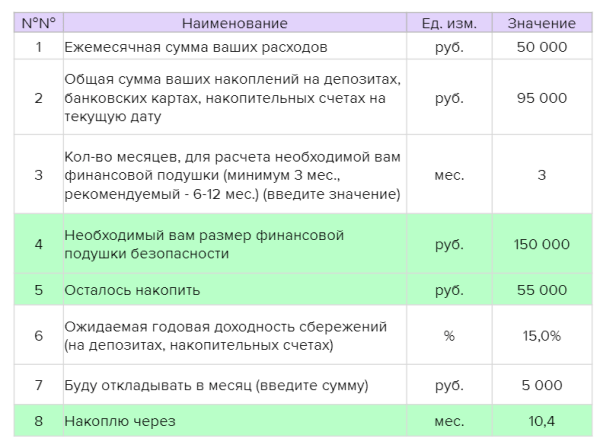
Запишите ежемесячную сумму ваших расходов. Например, 50 тысяч рублей. Запишите общую сумму ваших накоплений, которые есть. Подумайте, на сколько месяцев вам необходим финансовый запас. Посчитайте, какой должна быть ваша подушка безопасности и сколько осталось накопить.
Почему нам нужна финансовая подушка безопасности и как её сформировать?
Откройте счёт с тарифом «Всё включено» за 5 минут, не посещая офис.
проект «Открытие Инвестиции»
Открыть брокерский счёт
Тренировка на учебном счёте
Об «Открытие Инвестиции»
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.