Кредитная карта Возможностей от ВТБ
Кредитная карта возможностей ВТБ: тарифы и условия обслуживания
Как подать заявку на кредитку?
- Заполните и отправьте заявку на сайте банка. Это займет 5 минут.
- Получите одобрение и назначьте встречу для получения карты в удобном Вам офисе.
В заявке на кредитку достаточно указать паспортные данные, актуальный адрес, телефон, уровень дохода и контакты работодателя.
Чтобы максимально увеличить шансы на получение кредитной карты, внесите как можно больше данных о себе. Банк определяет вашу надежность по множеству деталей — от семейного положения и наличия автомобиля до аккаунта в соцсетях.
Как правильно пользоваться кредитной картой ВТБ?

Кредитные карты привлекательны тем, что можно пользоваться заемными средствами без процентов в течение льготного периода. Также можно получать возврат части денег за покупки в виде кэш-бэка. Кредитный лимит является возобновляемым – воспользовавшись один раз можно это делать снова и снова, погашая своевременно задолженность.
Кредитная карточка ВТБ также имеет все эти опции и дает ее владельцу широкие возможности при грамотном использовании. У ВТБ есть целая линейка кредитных карт с различными опциями и статусами (стандартные, золотые, платиновые). Они отличаются по размеру лимита и набору функций. Рассмотрим самую распространенную карточку классического типа с функцией кэш-бэка и льготным периодом.
Условия по кредитной карте ВТБ.
| Условия | Значения |
|---|---|
| Кредитный лимит | До 299 т.р. |
| Ставка | 28% |
| Льготный (грейс) период | До 50 дней |
| Стоимость обслуживания | 75 р./мес. или 900 р./год. При POS-оборотах от 10 т.р. в месяц обслуживание будет бесплатным. |
| Кэш-бэк | 1% за все покупки по карте. До 30% — при покупках у партнеров. Максимальная сумма кэш-бэка – 5 т.р. в месяц |
| Минимальный платеж | 3% от суммы + проценты, выставленные к погашению |
| Доп.карты | До 5 шт. к основной |
Льготный период по кредитной карте ВТБ
Грейс-период по кредитке ВТБ длится до 50 дней. Здесь важно уделить внимание предлогу «до». Согласно условиям пользования кредитными средствами, льготный период начинается с первого числа каждого месяца и длится до 50 дней. Многие могут ошибочно полагать, что 50 дней должны начинаться с даты первой покупки.
См. также: Калькулятор платежей по кредитной карте
На самом деле от даты первой покупки будет зависеть только продолжительность льготного периода. Если деньги были потрачены 1 числа, то льготный период будет составлять 50 дней (30 дней отчетного месяца и 20 дней платежного месяца). Если покупка сделана 31 числа, то льготный период составит всего 20 дней. Таким образом, в зависимости от даты покупки грейс-период может продолжаться от 20 до 50 дней.

Поскольку в месяц совершается не одна покупка (картой можно пользоваться каждый день), считать дни от каждой покупки сложно и не практично. Чтобы попасть в льготный период, достаточно сделать выписку на конец месяца или посчитать суммы трат самостоятельно по сохраненным чекам. Затем нужно внести полученную сумму в течение 20 дней следующего месяца.
Рассмотрим пример: по карте с лимитом 100 т.р. были совершены покупки:
5 января – на 20 т.р.,
15 января – на 3 т.р.,
18 января – на 40 т.р.,
25 января – на 1 т.р.,
5 февраля – на 30 т.р.,
15 февраля – на 2 т.р.
19 февраля – на 4 т.р.
Чтобы попасть в грейс-период, владельцу кредитки нужно до 20 февраля внести сумму:
Оставшаяся сумма попадает на второй грейс-период, поэтому ее нужно будет внести до 20 марта:
Такой процесс может продолжаться бесконечно, при условии соблюдении льготного периода.
Если льготный период не соблюдается по каким-то обстоятельствам, то платежная дата меняться не будет – также 20 число. Рассмотрим этот же пример с учетом, что 20 февраля будет внесен только минимальный платеж, который составляет 3% от суммы + проценты за месяц, начисленные на потраченную сумму:
Остаток долга переходит на следующую платежную дату – 20 марта
К оплате на 20 марта будет сумма за январь (62080 р.) и февраль (36 000 р.). Учтем, что и 20 марта клиент будет вносить только минимальный платеж:
Общий долг на 20 апреля составит:
Таким образом, картой ВТБ можно пользоваться постоянно, даже если не вносить всю потраченную сумму в льготный период. За это придется заплатить проценты, а ставка 28% — не совсем низкая. Узнать всю информацию об остатке долга можно также из выписки, которую можно получить в отделении банка или в личном кабинете. В ней будет указана общая сумма долга и рассчитанный минимальный платеж. Выписка формируется на конец каждого месяца.
Льготный период ВТБ24 – все честно?

Начну с того, что льготный период (ЛП) в ВТБ24 может длиться максимум 50 дней, минимум – 20. При этом он распространяется на все операции, а не только на безналичные.
Как уже говорила, схема ЛП здесь очень проста: чтобы не начислились проценты, нужно погасить всю сумму долга, возникшую в течение текущего месяца (другими словами, отчетного месяца) до 20-ого числа следующего месяца (эти 20 дней называются платежным периодом).
К примеру, если вы сделали покупку на 7 тыс. руб. 3 июня, вам нужно внести обратно эту сумму до 20 июля.
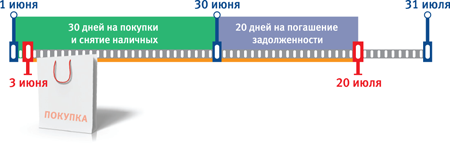
Если вы не оплачивали товар картой, а сняли 7 тысяч в банкомате, то до 20 июля необходимо заплатить эту сумму плюс комиссию за выдачу наличных.
Важный момент – платежный период заканчивается 20 числа ровно в 18 часов.
Если нет возможности погасить весь долг без процентов, то в платежный период (т.е. до 20-го) можно внести только минимальный платеж. Его размер – 3% от задолженности на конец отчетного месяца плюс начисленные на эту сумму проценты.
Как узнать о состоянии карт-счета?
Узнать сумму, которую необходимо внести для сохранения беспроцентного периода (либо сумму минимально возможного платежа) можно:
- из ежемесячной выписки (направляется на e-mail);
- в Телебанке (это интернет-банк);
- в банкоматах ВТБ24 (нажав в меню «Выписка»);
- по телефону;
- в офисе банка.
Как видите, все просто: в течение месяца тратишь, в следующие 20 дней возвращаешь. И никаких процентов!
Комментарии пользователей:
Добрый день подскажите пожалуйста,если я сделала первую покупку 2 марта 2017г, и погасила долг 20 марта.Т.е с 21 марта пойдет новый льготный период?

Мария, льготный период по карте начинается ежемесячно 1 числа.
А если я продолжаю делать покупки и после 30 числа, но к 20 вся сумма на счету, какие-либо проценты взимаются? И как скоро можно вновь использовать кредитные средства после 20? На следующий день или только с 1 числа следующего месяца? Если сразу после 20, то Грейс период закончится в следующем месяце или через месяц?
Оксана, если Вы продолжаете делать покупки, то операции, совершаемые в следующем месяце, попадут в следующий расчетный период, по которому нужно будет погашать задолженность уже позднее, после его окончания. При этом, пользоваться денежными средствами Вы можете в любой момент времени, а главное условие действия беспроцентного периода кредитования — поступление в течение платежного периода на карту денежных средств в сумме, указанной в выписке, то есть в той сумме, на которую были совершены расходные операции по карте в течение предыдущего месяца.
Подробнее: https://credit-card.ru/articles/use/lp-vtb.php
Добрый день. Если в течение месяца было потрачено с кредитной карты 17700 и ещё 2200 в предыдущем месяце, а внесено в течение месяца 19900, если до конца месяца я потрачу 1300 предположим, то какую сумму из этого месяца я должна буду погасить в следующем месяце до 20 числа? По моей логике если помимо этой суммы не тратить больше деньги со счета, то 1300? А если не делать трат до 1 числа, то в следующем месяце я ничего банку не должна?
Оксана, чтобы воспользоваться льготным периодом кредитования, Вам нужно будет до 20 числа следующего месяца внести на карту сумму по операциям за текущий месяц плюс сумму задолженности за предыдущие расчетные периоды.
Можно ли сделать перевод с кредитной карты на другую карту за счет кредитных средств и какой процент за это положен. Как за снятие наличных? Спасибо.
Наталья, по кредитным картам, эмитированным банком ВТБ24, осуществить перевод на другие карты или иные счета физических и юридических лиц невозможно.
Здравствуйте.впервые за 4 года пользования картой втб.не успеваю насчитаться в льготный период. Сумма 19 000₽. Поясните,срок оплаты процентов.,без просрочки и штрафов после 20 числа месяца.
Андрей, если Вы не вносите своевременно всю сумму задолженности, то Вам необходимо пополнить карту в установленные сроки как минимум на сумму обязательного ежемесячного платежа (3% от суммы задолженности, зафиксированной на конец месяца). При этом, на сумму израсходованного кредитного лимита будут начислены проценты согласно установленному тарифному плану, за фактическое количество дней, в течение которых Вы пользовались заемными средствами.
По мультикарте подскажите — в чем разгтца между Сумма к погашению в грейс-период и Общая сумма к погашению ?
(про Минимальная сумма к погашению как бы понятно . )
По мультикарте кредитный лимит 19 000, доступный остаток 100 р, общая сумма к погашению 18900, сумма к погашению в грейс-периоде 13500. Правильно ли я понимаю, что до 20 числа текущего месяца мне необходимо внести 13500 и проценты начислены не будут, а оставшийся долг (5400) потрачен в текущем месяце и гасить его необходимо до 20 числа следующего месяца. Или же, что бы проценты не начислялись необходимо погасить всю сумму задолженности (18900)?
Ольга, Ваши расчеты совершенно верны. Чтобы воспользоваться условиями льготного периода кредитования и не платить проценты за пользование заемными средствами, Вы можете внести на карту сумму, указанную к погашению в Грейс-периоде, в размере 13500 рублей, а по расходным операциям, совершенным в текущем месяце, расплатиться можно будет уже в следующем платежном периоде.
Подробнее: https://credit-card.ru/articles/use/lp-vtb.php
Добрый день, вопрос следующий: по Мультикарте ВТБ24 (лимит 50 000р) 05 ноября совершена покупка на 22 000р, а в онлайн банк окончание грейс-периода стоит 50.11.2017. Это ошибка? разве окончание грей-периода должно быть не 20.12.2017?
Елена, чтобы воспользоваться льготным периодом кредитования, Вам нужно будет до 20 числа следующего месяца внести на карту сумму по операциям за текущий месяц плюс сумму задолженности за предыдущие расчетные периоды. Как мне кажется, у Вас дата указана не совсем верно, т.к. 50.11.2017 не существует.
Подробнее: https://credit-card.ru/articles/use/lp-vtb.php
Спасибо за ответ. Это моя опечатка — в онлайн банке окончание грейс-периода 20.11.2017. А насколько я поняла из вашего ответа должна быть дата — 20.12.2017
Елена, у Вас в личном кабинете просто указана дата окончания текущего льготного периода, а по операции, совершенной 5 ноября, Вам нужно будет рассчитываться уже в декабре.
Подробнее: https://credit-card.ru/articles/use/lp-vtb.php
Добрый день, помогите разобраться в следующей ситуации: у меня карта ВТБ24 с льготным периодом 50 дней. За ноябрь я по карте потратила 38000 руб. 10 декабря я внесла на карту 21000 руб., остаток задолженности- 17000 руб. Мне приходит смс от банка, что обязательный платеж 1121 руб. Правильно ли я поняла, что эта сумма расчитывалась с 38000 руб., теперь я попала в такую ситуацию, что до 20 дек. внести эти деньги я не смогу, а смогу лишь 25 дек. что мне за это будет? А да, может банк спишет эту 1121 руб с тех 21000, что я уже внесла или начислит обязательный платеж все же с 17000 руб. Будут ли какие — нибудь серьезные проблемы с вышеописанной ситуацией? Спасибо за ответ!
Наталья, обязательный ежемесячный платеж по кредитной карте или всю сумму имеющейся задолженности нужно вносить до 20 числа следующего месяца. Таким образом, если Вы в течение платежного периода уже внесли сумму, даже превышающую минимальную, то единственное, чем Вам это может грозить, это отсутствием льготного периода и начислением процентов согласно установленному тарифному плану.
здравствуйте !!если я внесу всю сумму задолжности до 20 декабря в этом месяце я могу ими пользоваться ?? и уже оплата пойдёт на январь ? а с 1 января до 20 февраля как не запутатся
Наталия, если Вы погасите всю сумму имеющейся задолженности до 20 числа, то тем самым, выполните условия льготного периода кредитования и проценты на сумму задолженности начислены не будут. При этом, в текущем месяце начнется новый беспроцентный период кредитования, задолженность по которому нужно будет оплатить уже в следующем месяце.
если я погасила всю задолжность ДО 20 ЯНВАРЯ я могу пользоваться кредитными деньгами уже 22 января или надо дождаться первых чисел следующего месяца спасибо
Наталия, Вы можете пользоваться средствами кредитного лимита в любой момент времени в пределах их остатка на карте. При этом каждая операция будет попадать в тот расчетный период, в течение которого она проводится. Так, при совершении операции 22 января, погасить задолженность Вам нужно будет до 20 февраля.
Подробнее: https://credit-card.ru/articles/use/lp-vtb.php
18декабря ошиблась погасила полностью всю задолжность ! значит могу пользоватся 22декабря оплата задолжности до 20 января ? правильно
Наталия, Вы можете совершать расходные операции по карте в пределах доступного остатка средств кредитного лимита в любой момент времени. При этом по операциям, совершенным в декабре, рассчитываться Вам нужно будет уже в январе, до 20 числа.
Подробнее: https://credit-card.ru/articles/use/lp-vtb.php
здравствуйте а подскажите какие проценты на снятия наличных в банкоматах втб 24 ? с кредитной карты пример ,снимаю 1800 сколько надо возвратить с этой суммы ? спасибо
Наталия, проценты за снятие наличных с кредитной карты списываются согласно установленному тарифному плану. Так, например, по кредитной карте «Мультикарта Cash Back» от ВТБ24 при проведении данной операции спишется комиссия в размере 5,5% от суммы снятия, минимум 300 рублей. Таким образом, если Вы снимите 1800 рублей, то заплатите минимум — 300 рублей.
Предположим, в июне месяце 10 числа сделал покупку на 58 000р, а уже 15 июля внес на карту 57 000. Вопрос, 20го юля заканчивается льготный период и я не вернул на карту 1 000р. На какую сумму будут начислены %, по телефону горячей линии мне сказали что раз я не все вернул всю сумму, то % будут начислены на всю сумму которую брал в прошлом месяце т.е. на 58 000р, не смотря на то что я вернул 57 000, Верно мне сказали?
Виктор, действительно, в случае невыполнения условий беспроцентного периода кредитования, проценты начисляются на всю сумму кредитной задолженности за фактическое количество дней, в течение которых Вы ими пользовались.
Подробнее: https://credit-card.ru/articles/use/lp-vtb.php
здравствуйте!! не подскажите как мне оплачивать 250 руб ежемесячно если сумма не достигает 15000 руб ?? просто ложить на свою кредитную карту ??
Наталия, любая комиссия списывается непосредственно с карты, поэтому Вам будет достаточно просто пополнять ее любым доступным способом.
Подробнее: https://credit-card.ru/articles/use/lp-vtb.php
Мы оформили кредитную карту 9 января, ну и сразу делали покупки. С какого числа начинается льготный период? Я так поняла с 1 февраля и по 20 февраля? А почему везде пишут льготный период 50 дней?
И вообще до какого числа нужно вносить минимальный платёж? И после его внесения через сколько можно пользоваться картой?
Юлия, в банке ВТБ льготный период не зависит от какой-то конкретной даты, чтобы не платить проценты по кредиту, Вам необходимо погасить всю сумму долга, возникшую в течение текущего месяца, до 20 числа следующего месяца. Обратите внимание, что длительность льготного периода никогда не составляет какое-то конкретной количество дней, определена лишь его максимальная продолжительность — 50 дней. Таким образом, только в том случае, если Вы совершите расходную операцию 1 числа, длительность Грейс-периода будет максимальна (30 дней до окончания месяца плюс 20 дней следующего месяца до крайней даты внесения платежа). В ином случае — длительность беспроцентного периода будет равномерно уменьшаться.
Срок внесения минимального платежа тот же — 20 число, при этом пользоваться картой Вы можете в любой момент времени в пределах доступного остатка кредитного лимита на ней.
Спасибо за ответ. А если я положу позже минимальный платёж, на него будут насчитываться проценты? В онлайн банке стоит что до 20.01.2018 года надо внести деньги , почему так?
Юлия, до 20 января Вам нужно внести платеж по операциям, совершенным в декабре. Если Вы внесете платеж позже, то будут начисляться штрафы или пени в соответствии с установленным тарифным планом. Обратите внимание, что Вы можете лишь внести минимальный платеж, а не погасить всю сумму. В этом случае льготный период действовать не будет, и на сумму израсходованных заемных средств начисляются проценты.
Подробнее: https://credit-card.ru/articles/use/lp-vtb.php
И все же не пойму когда можно пользоваться картой после внесения денежных средств. Запуталась.
Я вот положу минимальный платёж например 15 числа и на следующий день можно опять пользоваться? Или надо ждать пока банк спишет себе проценты? Или ждать 21 числа?
Юлия, Вам ничего не нужно ждать, Вы можете пользоваться картой в тот момент, когда возникнет необходимость. Проценты за пользование заемными средствами будут списаны в дату отчета из средств, находящихся в это время на счете, при этом тот факт, что платеж в счет погашения задолженности был внесен на карту, будет отражен в операциях по карточному счету.
Подробнее: https://credit-card.ru/articles/use/lp-vtb.php
Только вот проблема карту взяли 09 января 2018 года, а платёж стоит уже до 20.01.2018г , почему?
Здравствуйте! Подскажите пожалуйста, я произвела оплату через терминал картой ВТБ 16 января, значит я должна положить деньги на карту до 20 января или до 20 февраля?
Алина, расчетный период, в течение которого Вы совершаете расходные операции, по карте ВТБ длится в течение месяца, далее, до 20 числа следующего месяца Вам нужно будет погасить возникшую задолженность или внести обязательный минимальный платеж. Таким образом, по операции, совершенной 16 января, внести платеж нужно будет до 20 февраля.
Подробнее: https://credit-card.ru/articles/use/lp-vtb.php
Юлия, возможно, произошла какая-то ошибка, уточнить информацию и причины некорректно указанного срока погашения задолженности Вы можете в Службе помощи клиентам или непосредственно в отделении Банка.
Подробнее: https://credit-card.ru/articles/use/lp-vtb.php#comments
Если до 20 февраля мне нужно внести ту сумму которую я потратила, тогда почему в приложении ВТБ у меня показывает дату очередного платежа 20.01.2018? Я ведь только деньгами воспользовалась 16.01.2018
Алина, скорее всего, у Вас, как и у Юлии, оставившей комментарий чуть раньше Вас, аналогичная проблема, связанная с техническими сбоями. Рекомендую Вам для уточнения информации позвонить по телефону, указанному на оборотной стороне карты, или обратиться в филиал ВТБ.
Подробнее: https://credit-card.ru/articles/use/lp-vtb.php
Большое спасибо за предоставленную информацию ☺
здравствуйте . можно ли кредитной картой оплатить кредит банка хоум кредит??
ещё вопрос ? погасила весь кредитный лимит 17.01.2018 могу ли я пользоваться деньгами уже 18.01.2018 ?? спасибо
Что означают термины поикредитной карте: задолженность, это я так поняла то что я потратила на карте;
Основной долг -что означает?
Общая сумма к погашению ?
Наталия, с кредитной карты ВТБ перевод средств на другую карту осуществить невозможно, Вы можете либо совершать операции безналичной оплаты товаров или услуг, либо снять наличные, уплатив установленную комиссию, и внести средства в счет погашения другой кредитной задолженности.
Что такое грейс период в ВТБ 24 — как переводить деньги + экономия денег
Большинство клиенты банковских учреждений имеют пластиковые карты со льготным (грейс) периодом. Но все конкретно понимают, сколько он продолжается, каким образом его рассчитать – поскольку в различных финансовых учреждениях он различается по продолжительности. Тем, кто имеет пластиковую карточку банка ВТБ 24 возможно запросто подсчитать грейс-период (grace period) и затем прибыльно воспользоваться беспроцентными финансами.

- Оглавление
Грейс-период по кредитной карте ВТБ 24
При применении пластикой карточки от ВТБ 24 у пользователей имеется прекрасная вероятность, не представляющая заёмщикам, оформляющим ссуду – Грейс-период. Что значит льготный период? Это время, в течении которого пользователю карты не капает %. Что такое Грейс-период по кредитной карточки ВТБ 24?
Почти всем ссудами и займами представленный вопрос будет довольно интересен. Обусловлено это тем, что эта услуга даёт возможность в течение 30 дней пользоваться финансами экономической компании без каких-то обязательств. Если своевременно их отдать, то потребитель кредитной компании ничего не потеряет.
Льготный (грейс) период по кредитке ВТБ 24
Грейс-период по кредитной карточки ВТБ 24 – определённое количество дней, в течении которых не зачисляется %-ая ставка на остаток задолженности. Длительность грейс-периода колеблется в зависимости от того, о какой кредитки говорится и составляет 50-100 дней.
Для уточнения какой льготный период подключен на вашей кредитной кредитки, стоит обратиться в сервисный центр кредитной компании. Компетентный менеджер проконсультирует по любому вопросу. В договоре, полученном при получении кредитной карточки, ещё должна присутствовать подобная информация.

Условия по льготному периоду – карта ВТБ 24
Для понятия, что такое Грейс-период ВТБ 24, необходимо разобраться с его условиями. Каждый заёмщик обязан запомнить, что кредитный экономический продукт имеет отличия от дебетового. В представленном случае говорится не лишь о %-ой ставке, но и длительности льготного периода. Пластиковая карточка предназначена для безналичной оплаты предложений и продуктов если пользователь захочет снять наличные, то будут начисленные достаточно внушительные комиссионные. Беспроцентный период в данной ситуации не берётся во внимание. На снятую наличку %-ая ставка начинает зачисляться с первого же дня после снятия.
Значит, что условия и правила при льготном периоде распространяются лишь на те средства, которые истрачены на сумму, истраченную по безналичному расчёту, к примеру, при расчёте за приобретения либо предложения.
Процентные ставки
Условия пользования пластиковой картой ВТБ 24 зависят от разновидности кредитного продукта. Варьируется ещё %-ая ставка на остаток потраченных финансов от 19% до 28%. Понять, как функционирует каждый вариант возможно при непосредственном исследовании требований. Карточки альтернатива ссуды. С карточек люди получают в долг денежные средства, которые им даёт Экономическая компания. Оформить кредитный кошелёк сможет любой человек, если соответствует условия банковского учреждения, имеет регулярную прибыль и чистую историю в порядке взаимоотношений с иными банками.
Карточки всем доступны, их создают:
- моментальными;
- классическими;
- золотыми.
Для удобства клиенту устанавливают услугу оповещения, на его телефон приходят сообщения:
- о проведённых манипуляциях;
- балансе;
- задолженностям.
- Кредиткой возможно оплачивать:
- в магазине за продукты;
- в интернете за приобретения;
- за ЖКУ и прочие платежи.
Карточку примет банкомат, для выдачи наличных средств. Оформляют в офисе, подают заявки на официальном веб-сайте, где опубликован перечень всех программ, условия предоставления и требования к держателям.
Обыкновенные требования использования при снятии налички
Общая схема программы по карточки при удовлетворении заявления:
- 1 000 000 руб. – наивысший лимит по ссуде.
- 101 день разрешено использовать кредит без процентов.
- 0% зачисляют, если денежные средства возвращены в льготный период.
- 26% ставка за пользование финансами в общем порядке.
- 3% от снятых денежных средств необходимо возвращать ежемесячно.
- 5% — комиссия за переводы на расчётные счёта ВТБ.
- 25+5.5% — комиссия за перечисления в прочие финансовые учреждения.
- 1% от задолженности в день зачислят пеню за просроченную оплату.
В льготный период банковское учреждение предоставляет собственные финансы для бесплатного пользования, если держатель не нарушает следующие требования:
- снятые финансы будут в полном объёме внесены на расчётный счёт до окончания 101 дня вместе с комиссиями;
- компенсирован 3% взнос в срок по регламенту ежемесячного платежа.
Допустим, пользователю предоставили на руки карточку 2 декабря, 12 числа он приобрёл оргтехнику, оплатил финансами с кредитки. С этого момента у него начинается льготный период, который продолжается 3 месяца, фактически 101 день. Ежемесячно заёмщик обязан зачислить 3 % от общей суммы приобретения. На телефон ему придёт оповещение с утверждённым размером в финансовом эквиваленте. Если клиент успеет заплатить в полном объёме в ограниченные временные пределами, ему не будут начислены % за пользование посторонних, предоставленных на время средств.

Оформление пластиковой карточки со льготным периодом от ВТБ 24
Заполняя заявку, необходимо отметить в каждом пункте только правдивую информацию. Дело в том, что все данные проверяются службой безопасности и если будут какие-то несоответствия, пользователю откажут.
Ответ по заявке, как правило, приходит в кратчайшие сроки, но временами учреждению на изучение необходимо до двух рабочих дней. При получении одобрения в ссуде, потенциальный заёмщик обязан будет повторно посетить офис организации для предоставления перечня документации и оформления соглашения.
Для оформления ссуды на карточку со льготным периодом, требуется следующая документация:
- паспорт гражданина РФ;
- ксерокопия трудовой книжки (заверенная у работодателя);
- ксерокопия трудового договора (постоянного либо временного);
- справка касательно заработной платы;
- выписка из пенсионного счета (для пенсионеров);
- документ ФМС (для зарубежных граждан);
- Справка о зарплате по форме учреждения.
Но не всегда банковская организация требует полный перечень документации. Если размер кредита средний, то пользователю достаточно предъявить паспорт с отметкой о регистрации и иметь положительную кредитную историю. Впрочем, %-ая ставка по такому финансированию без справок будет заметно выше. Если заемщик считается мужчиной 18-летнего возраста, то ему необходимо предоставить финансовой организации военный билет.
Как узнать и выплатить задолженность?
Уточнить конкретный размер задолженности, а ещё сумму минимального ежемесячного платежа, возможно несколькими методами. ВТБ 24 предусматривает следующие пути информирования:
- В личном кабинете интернет-банкинга;
- в мобильном «ВТБ-Онлайн»;
- при помощи СМС-оповещений;
- получая рассылку на адрес электронной почты;
- сделать запрос выписки-отчёта в банкомате;
- позвонив в колл-центр ВТБ.
Большое количество методов предусмотрено для пополнения кредитного счёта. Внести средства на кредитную карточку, не выплачивая комиссию, возможно:
- Воспользовавшись банкоматами ВТБ;
- прийти в пункт выдачи наличных (при размере процедуры более 30 тыс. рублей, если перевод меньше, придётся заплатить комиссию – 500 руб.);
- совершим манипуляцию в «ВТБ-Онлайн» с дебетовой карточки ВТБ.
- ВТБ предусматривает санкции за просрочку платежа – каждый день по 0,1% от суммы задолженности.
Переслать средства насчёт возможно и через посредников: разные платёжные системы, интернет-сервисы, чужие банковские учреждения, впрочем, придётся заплатить комиссию за перевод. Главное контролировать сроки зачисления денег на счёт, это позволит избежать просрочек платежей и приостановление действия льготного периода.

Мультикарта от ВТБ 24 – на все случаи
С недавнего времени все действующие кредитные тарифы были объединены в один – мультикарту.
Она представляет собой симбиоз всех актуальных кредитных услуг с установленным заёмным лимитом, возможностью воспользоваться льготным периодом, накоплением бонусных баллов за осуществляющие покупки с кредитной карточки и прочее.
Специалисты финансового учреждения проанализировали кредитные тарифы от иных экономических компаний и сумели выполнить уникальное предложение для новых потребителей.
Льготный период карточки ВТБ 24 составляет 50 дней. Если пользователь сможет уплатить собственный долг в течении представленного времени, то использование финансов будет совсем бесплатно.
Не следует забывать, что это не касается манипуляций обналичивания финансов с кредитки, потому что за нее будет начислена комиссия 5,5% от суммы снятия (минимально – 300 рублей). Если же клиент захочет обезличить личные средства с мультикарты – комиссия не взимается.
У постоянных пользователей имеется возможность повысить кредитный лимит до 1 миллион рублей.
Конечно следует предоставить подтверждения своей платежеспособности банковскому учреждению в виде выписки из бухгалтерии организации (декларация по форме 2-НДФЛ), свидетельства о владении дорогостоящего имущества (недвижимость, автомобиль и другое).
Бонусная программа предлагает ежемесячно избирать варианты из нескольких категорий, по которым будут зачисляться баллы.
- Авто. Кэшбэк до 10% за покупки в представленной категории;
- Рестораны. В зависимости от помещения вполне возможно получить до 10% возвращения от истраченных финансов;
- Коллекция. Имеется вероятность получить до 11% кэшбэка, в зависимости от истраченной суммы в данной категории (5-15 тыс. – 1%, 15-75 тыс. – 2%, от 75 тыс. – 4%).
- «Cash back» на все покупки – 2%.
В любом ситуации, размер бонуса находится в зависимости от растрат, осуществляемых в течение 30 дней в подобранной категории.

Преимущества и недостатки «Мультикарты»
Для большинства пользователей она считается достаточно удобной в использовании кредиткой. Допускает снятие небольшого кредита на короткий срок, за который не нужно платить комиссию банковскому учреждению.
Ещё прекрасным достоинством является современная функция кэшбэка, позволяющая возвращать часть от истраченных финансов с карточки.
Обналичивать собственные средства с кредитки можно в любом российском банке, являющийся партнёром группы ВТБ без оплаты специальных комиссий. В прочих ситуациях – 1% от суммы и минимально 99 руб.
Беспроцентный период по пластиковой карточки ВТБ 24 составляет 50 календарных дней.
Из недостатков – дополнительные условия на совершение расходных операций и наличие дополнительных компенсаций, если пользователь расходует меньше 15 тыс. руб. ежемесячно.
Обязательно доказать наличие хотя бы одного источника доходов и относительно низкая ставка «кэшбэка» из-за универсальности кредитной карточки.
Оформив такую карту, у держателя появляется возможность пользоваться беспроцентным периодом кредитования, и получать бонусы за потраченные средства.
Разновидности
Возобновляемый лимит может быть представлен в разных видах. После полного погашения долга имеется возможность вновь пользоваться всей предоставленной банком суммой. Каждый держатель кредитки должен узнавать непосредственно в банке, когда начинается грейс период.
Существует две разновидности таких промежутков времени:
- Пользователь тратит остаток предоставленных денежных средств в конце расчётного периода, для чего вносится минимальный взнос, а с этого дня начинается новый срок;
- Изначально оплачивается задолженность в полном объёме за прошлый промежуток времени, после чего начинается новый срок.
Наиболее удобной является первая схема, потому каждый гражданин, планирующий получение кредитной карточки, обязан уточнять у экономической компании, когда на самом деле начинается и заканчивается грейс период.
Банк ВТБ — 50 дней
Политика грейс периода представленного банковского учреждения в большинстве похожа с той, которая действует у Сбербанка. Продолжительность беспроцентного периода тоже составляет 50 дней, 30 из которых выделены на покупку продукции, а остальные 20 – на выплату долга. При снятии наличных с банкоматов иных организаций грейс не действует, потому процент будет начисляться. Представленное требование не актуально при работе с банкоматами ВТБ 24.

Аннулирование грейс-периода
Если держатель не укладывается в сроки полной оплаты долга и платит лишь наименьший ежемесячный платёж, то беспроцентное использование аннулируется до полной уплаты заёмщиком полной суммы задолженности. В данной ситуации на новые манипуляции, право беспроцентного пользования ссуды не будет распространяться.
Когда льготный период аннулируется, на заёмный лимит заёмщику зачисляются %. Тогда, оплата взимается с первого дня совершения расходной манипуляции и до окончательной оплаты суммы задолженности, в размере 26% годовых. Если плательщиком вообще не внесён ежемесячный платёж, на всю задолженность и начисленные проценты, дополнительно будут насчитаны штрафные санкции.
Для избежания начисления штрафных санкций необходимо вовремя погашать задолженности, для этого следует понимать:
- оплата, произведённая конкретно в кассе банковского учреждения в операционное время будет начислена на расчётный счёт в тот же день;
- оплата в послеоперационное время поступит на следующий рабочий день;
- если платёж совершён через сеть терминалов либо касс иных экономических компаний, по нормам, утверждённым Федеральным Банком, денежные средства смогут переводиться через СЭП (систему электронных платежей) до 5 рабочих дней;
- когда 20-е число выпадает на выходной день, ежемесячный платёж обязан быть внесён в предшествующий рабочий день (Предположим, если 20 число – суббота, внести задолженность необходимо таким образом, чтобы в пятницу денежные средства уже поступили насчёт погашения).
Таким образом, нельзя не заметить, очевидную выгоду от использования пластиковой карточки со льготным периодом, особенно когда срочно необходимы дополнительные финансы, а переплачивать за их пользование не целесообразно.
Длительность грейс периода считается уникальной в каждом банковском учреждении, и она напрямую находится в зависимости, каким образом данный период рассчитывает экономическая компания. Зачастую количество дней не обозначается конкретным числом, и формула выглядит приблизительно таким образом: «до стольких-то дней». На итоговую цифру воздействует фактор того, в какой день было осуществлено первое списание финансов. Ещё нельзя оставить без внимания, что каждое финансовое учреждение указывает личную политику активации грейс периода.
Оплата долга по истекшему расчётному периоду – это наиболее распространённое требование среди банковских компаний, предлагающие собственным пользователям вероятность применения грейс. Но если вы будете непрерывно пользоваться экономическим инструментом по данной системе, то длительность периода будет постепенно понижаться до 55, 60, 31 дня и т.д.
Если вы собираетесь взять в экономической организации финансы в долг без %, то один вариант – это пластиковая карточка, по которой, в отличие от прочих заёмных продуктов, есть вероятность, допускающая использовать заимствованные средства без %. Если не уплатить задолженность в течении определённого времени, то начнёт зачисляться процент.