Декларация 3-НДФЛ — почему важно декларировать убытки (часть 1)

Достаточно часто у инвестора при совершении операций с ценными бумагами, ПФИ и валютами по итогам года сумма расходов превышает величину доходов и образуется убыток.
Не все знают, что для того, чтобы иметь возможность в будущем использовать этот убыток для уменьшения налога (ст. 220.1 НК РФ), его нужно задекларировать в текущем. В противном случае вы рискуете потерять эту возможность.
Для того, чтобы задекларировать убыток текущего года необходимо подготовить и подать налоговую Декларацию по форме 3-НДФЛ. Именно она с отметкой, подтверждающей ее подачу в налоговый орган, впоследствии станет подтверждением задекларированного убытка.
Все просто: есть сданная декларация – есть убыток и налог можно уменьшить, нет сданной декларации с убытком – налог придется платить в полном объеме.
Перечень обязательных документов, которые подтверждают наличие убытка в отчетном периоде и которые необходимо хранить для учета убытка при расчете налога:
— Декларация 3-НДФЛ;
— отчет брокера;
— расчет к отчету брокера с пересчетом всех доходных и убыточных операций;
— пояснительная записка или налоговый регистр с указанием убытка.
Отмечаем, что:
1. Вы можете учесть образовавшийся убыток в течение 10 лет, следующих за годом его получения. При этом если убытки были понесены более чем в одном периоде, их перенос на будущие периоды производится в той очередности, в которой они понесены.
2. Документы, подтверждающие объем понесенного убытка, необходимо хранить в течение всего срока, когда такой убыток учитывается при расчете налога.
3. Учет убытков, перенесенных на текущий период с прошлых лет, а также перенос убытков, образовавшегося в текущем году, на последующие периоды, производится только в налоговых декларациях по налогу на доходы физических лиц.
При этом необходимо помнить об ограничениях при использовании убытка:
— не допускается перенос на будущие периоды убытков, полученных по операциям с ценными бумагами, не обращающимися на организованном рынке ценных бумаг, и по операциям с финансовыми инструментами срочных сделок, не обращающимися на организованном рынке;
— убыток учитывается при расчете налога по соответствующим видам операций;
— убыток, полученный по операциям с ценными бумагами, обращающимися на организованном рынке ценных бумаг, может уменьшать налоговую базу только по операциям с ценными бумагами, обращающимися на организованном рынке ценных бумаг;
— убыток, полученный по операциям с финансовыми инструментами срочных сделок, обращающимися на организованном рынке ценных бумаг, может уменьшать налоговую базу только по операциям с финансовыми инструментами срочных сделок, обращающимися на организованном рынке ценных бумаг.
Почему инвесторам нужно подавать 3-ндфл, даже если за год только убытки
В интернете встречаю много информации о том, что если у вас за год одни убытки, то подавать декларацию не нужно. Дескать, когда будет прибыльный год, тогда и сможете зачесть убытки прошлых лет и снизить налоговую базу. Это не совсем верно, а часто и вовсе ошибочно.
В этой статье разберу ситуации с зарубежными брокерами типа Interactive brokers, Exante, Freedom Finance Belize или Cyprus, которые не являются налоговыми агентами.
В статье 214.1. Налогового кодекса РФ сказано, что доходами по операциям с ценными бумагами признаются доходы от реализации (погашения) ценных бумаг, полученные в налоговом периоде. То же самое и с производными финансовыми инструментами (ПФИ). А если есть доход, значит его нужно задекларировать.
Здесь совершенно не имеет значения были ли сделки за год убыточные или их вовсе не было. Дивиденды – это отдельный вид дохода, поэтому в любом случае подаём декларацию при начислении дивов.
А на сайте налоговой службы сказано: «Учет убытков, перенесенных на текущий период с прошлых лет, а также перенос убытков, образовавшегося в текущем году, на последующие периоды, производится в налоговых декларациях по налогу на доходы физических лиц (форма 3-НДФЛ)»
Заметил, что некоторые путают даты подачи декларации с целью получения вычетов (инвестиционных, социальных, имущественных) и данную декларацию по убыткам. Так вот, декларацию исключительно с целью получения вычетов можно подавать в любое время в течение года. А декларация, в которой отражены убытки, подаётся стандартно до 30 апреля следующего года.
Теперь владельцам брокерских счетов приходится оповещать налоговую об открытии/закрытии счета, а также предоставлять отчет о движении денежных средств. Отправить отчет, по которому есть явная активность, но не подать декларацию было бы странно. Недавно писал про автообмен финансовой информацией между странами и других возможностях налоговой узнать о ваших деньгах.
Наконец, главная причина декларирования убытков в том, чтобы снизить налоговую базу в будущие годы и тем самым уменьшить сумму налога. В следующей статье расскажу об особенностях налогового вычета при переносе данных убытков на будущие периоды.
Ещё полезные материалы по теме:
Зачем подавать декларацию, если нет налога? Формы 2-ндфл вполне достаточно в данном сценарии
В статье речь про убытки от операций на зарубежных ФР и при получении Дивов из-за рубежа. Если вы торгуете через российского брокера, декларацию ни об убытках, ни о прибылях подавать не надо, т.к. российский брокер выполняет функции налогового агента и сам исчисляет налог за вас. Для уменьшения налоговой базы на сумму убытков достаточно будет справки об убытках от брокера, даже справки 2ндфл не нужно, тем более, в ней убытки не показываются.
Благодарю за статью! Однако, не соглашусь с основным её выводом. Считаю, что декларировать убыток в том периоде, в котором он был понесен — не нужно.
П. 16 ст. 214.1 НК РФ говорит нам о том, что если у нас есть убытки прошлых лет и мы хотим их зачесть — то мы это делаем при представлении 3-НДФЛ за прибыльный год.
Информация с сайта налоговой нам говорит о том, что если мы хотим зачесть убытки (как прошлых лет, так и текущего периода) — то нам нужно подать для этого 3-НДФЛ за тот период, за который хотим зачесть (очевидно, прибыльный период).
При этом фраза “Учет убытков, перенесенных на текущий период с прошлых лет” говорит нам о том, что мы можем в текущей декларации зачесть убытки прошлых лет. Смысл фразы “а также перенос убытков, образовавшегося в текущем году, на последующие периоды” поясню на примере. Если у инвестора есть доход в текущем периоде у российского брокера и убыток у иностранного — то чтобы уменьшить сумму налога к уплате — можно задекларировать убыток в этом периоде и если он больше прибыли — то он будет перенесен и на будущие периоды.
Напоминание налоговой “Следует помнить, что документы, подтверждающие объем понесенного убытка, необходимо хранить в течение всего срока, когда такой убыток учитывается при расчете налога” дополнительно подтверждает мои слова — если “убыток уже задекларирован” (т.е. документы приложены к декларации) — то зачем хранить документы — они же есть у налоговой 🙂
Дополнительно существует письмо Департамента налоговой и таможенно-тарифной политики Минфина РФ от 5 апреля 2012 г. N 03-04-05/4-446 “О налогообложении операций с ценными бумагами”. В нем прямым текстом указано, что “Представление налоговой декларации за налоговый период, в котором были получены убытки по таким операциям [прим.автора: доход от реализации ценных бумаг], для целей получения данного налогового вычета не требуется.”
Резюмирую. Вы можете подать декларацию в убыточном периоде, но лучше от этого никому не станет. Вам все равно в будущем нужно будет дублировать информацию об убытках в будущих декларациях (где будет прибыль), а государство всё равно не получит в убыточном году ни копейки налога.
НК РФ — не требует подавать декларацию в случае убытков, и смысла тоже не вижу.
Как задекларировать убыток по ценным бумагам
Убытки по инвестициям — это законное право инвестора уменьшить налог на доход по брокерскому счету. Снизить НДФЛ можно двумя способами. Первый — это сальдирование, второй — перенос убытков прошлых лет. Рассказываем, как работают оба варианта.
Что вы узнаете из статьи:
- Если инвестор продал ценные бумаги или производные финансовые инструменты (ПФИ — опционы, фьючерсы) с убытком, то он вправе вернуть часть налога на прибыль по инвестициям. Вернуть так другие уплаченные налоги, например налог с зарплаты, нельзя.
- Вычет положен, если убытки и прибыль получены при торговле одинаковыми активами, например акциями. Если инструменты разные, снизить налог получится не всегда. Например, вычет не положен, если инвестор потерял деньги на торговле валютными ПФИ и получил прибыль от продажи акций.
- Снизить налог можно, даже если прибыль и убыток получены на счетах у разных брокеров.
- Оба способа уменьшить налог не работают в случае с индивидуальными инвестиционными счетами (ИИС). Но их владельцы могут воспользоваться налоговым вычетом по ИИС.
Сальдирование финансовых результатов по разным брокерским счетам
Сальдирование — это уменьшение прибыли на размер убытков. То есть из дохода по инвестициям вычитаются убытки, и налог нужно платить только с получившейся разницы. Доходы и убытки считаются по уже закрытым сделкам по итогам каждого года. Если инвестор приобрел ценные бумаги и продолжает их держать, то он не фиксирует ни прибыль, ни убытки, а значит, и сальдирование невозможно.
Прибыль или убыток считается как разница между расходами на покупку бумаг и суммой, полученной при продаже. Если инвестор продавал разные ценные бумаги на одном брокерском счете, то по итогам года брокер сам посчитает полученную прибыль или убыток и определит сумму налога. Например, в 2021 году Иван продал акции А с убытком 10 000 рублей, а акции Б с прибылью 60 000 рублей. В этом случае налог на прибыль по инвестициям составит (60 000 – 10 000) * 13% = 6 500 рублей. Брокер сам сальдирует финансовые результаты и рассчитает налог.
Другая ситуация, если у инвестора два брокерских счета и на одном он продал акции с убытком, а на другом — с прибылью. Брокеры не обмениваются между собой информацией, а значит, не сальдируют финансовые результаты на разных счетах, это может сделать только сам инвестор.
Что важно знать о сальдировании финансовых результатов по разным брокерским счетам
- Сальдировать можно убытки по ценным бумагам и производным финансовым инструментам (ПФИ) — опционам, фьючерсам.
- Подсчет при сальдировании идет, исходя из инструментов, в которые вкладывался инвестор. Площадки, на которых он торговал, значения не имеют. То есть учитывается прибыль и убытки, в том числе по счетам у иностранных брокеров.
- Правила сальдирования закреплены в п. 15 ст. 214.1 Налогового кодекса. Сальдирование возможно в рамках одной категории финансовых инструментов. Например, убыток при продаже акций можно «взаимозачесть» с прибылью от акций у другого брокера.
- Сальдировать также можно фондовые ПФИ (контракты на индексы и ценные бумаги, например фьючерсы на индекс РТС) с ценными бумагами или нефондовыми ПФИ (контракты на товары, валюту, например фьючерсы на нефть). При этом ценные бумаги «несовместимы» с нефондовыми ПФИ.
- Убытки по активам, обращающимся на финансовом рынке, не сальдируются с убытками по необращающимся активам. Бумаги считаются обращающимися, если за последние три месяца они торговались на бирже хотя бы один раз и по ним рассчитывались котировки. Необращающиеся инструменты торгуются на внебиржевом рынке.
- Финансовые результаты по брокерскому счету не сальдируются с финансовыми результатами по ИИС, следует из п. 2 ст. 214.9 Налогового кодекса.
- Дивиденды не сальдируются ни с чем, уплаченный по ним налог вернуть не получится.
Как сальдировать финансовые результаты по разным брокерским счетам
Для сальдирования результатов у разных брокеров инвестору нужно собрать документы и заполнить декларацию 3-НДФЛ.
Вот список необходимых документов:
- справки 2-НДФЛ — нужно получить у всех своих брокеров;
- налоговый отчет от брокера — нужно запросить у тех брокеров, у которых получен убыток, в документе указывается сумма убытка. Вместо отчета у брокера можно взять справку об убытке;
- если есть счет у иностранного брокера, то понадобится отчет по операциям на этом счете — на основании документа инвестор должен самостоятельно рассчитать свои доходы или расходы.
Декларацию можно заполнить онлайн в личном кабинете налогоплательщика на сайте ФНС. Там необходимо зайти в раздел «Доходы и вычеты», нажать кнопку «Заявить доход», далее — «Подать декларацию 3-НДФЛ».
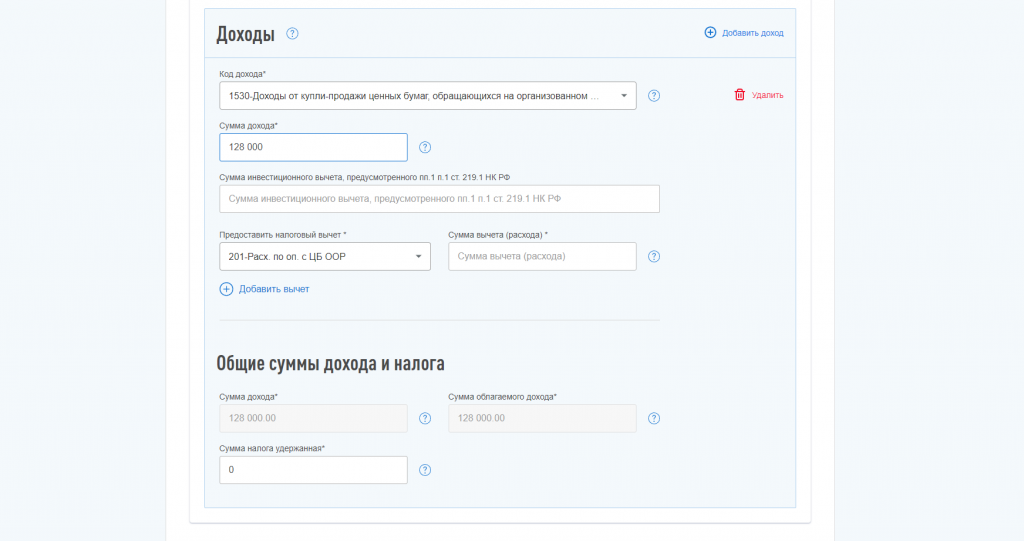
Некоторые инвесторы специально продают в конце года убыточные бумаги на своем счете, чтобы снизить налог на прибыль по другим бумагам. Схема выглядит так:
1. Инвестор в течение года продает акции А. Например, зарабатывает на них 50 000 рублей и должен заплатить налог в 13%, или 6500 рублей.
2. В то же время в портфеле есть акции Б, которые просели, убыток по ним, скажем, 30 000 рублей. Инвестор уверен, что бумаги прибавят в цене, но все равно их продает.
3. Прибыль и убыток сальдируются: 6500 – 30 000 * 13% = 2600. Именно такой налог платит инвестор вместо 6500 рублей. Продать бумаги он может как на одном счете, так и на разных. Если инвестор продаст акции А и Б на одном счете, то результаты сальдирует брокер. Если прибыль и убыток — по разным счетам, то нужно подать декларацию 3-НДФЛ и получить вычет.
4. После инвестор вновь покупает перспективные акции Б. Стоит учитывать, что за операции с акциями Б инвестору придется дважды заплатить брокерскую комиссию — при продаже и при покупке.
Перенос убытков прошлых лет
Перенос убытков — это снижение налога на прибыль по инвестициям за счет убытков прошлых лет. Налог можно уменьшить на 13% от размера убытков. Право на такой налоговый вычет закреплено в п. 16 ст. 214.1 Налогового кодекса.
Например, в 2021 году инвестор продал акции с прибылью 20 000 рублей. С этой суммы брокер удержал налог 13% — 2600 рублей. Но 2020 год для инвестора был неудачным, он потерял 18 000 рублей. Это значит: в 2021 году можно получить вычет — вернуть 13% от суммы убытков. В нашем примере это 2340 рублей. То есть в итоге налог составит 2600 – 2340 = 260 рублей.
Если 13% от убытка — это больше, чем уплаченный налог на прибыль по инвестициям, то оставшуюся часть вычета можно будет получить в следующий прибыльный год.
Что важно знать о переносе убытков
Правила переноса убытков закреплены в ст. 220.1 Налогового кодекса.
- Перенос убытков работает с ценными бумагами и ПФИ, обращающимися на организованном рынке ценных бумаг.
- Убытки по ценным бумагам можно перенести только на прибыль по ценным бумагам, а убытки по ПФИ — только на прибыль по ПФИ. Перенос между разными категориями финансовых инструментов невозможен: если инвестор заработал на облигациях, он не сможет зачесть убыток по опционам.
- Убытки можно переносить на 10 лет вперед. Сначала учитываются самые ранние убытки.
- Убытки, полученные у одного брокера, можно зачесть при получении прибыли у другого брокера. Учитываются в том числе убытки по счетам у иностранных брокеров.
- Убытки по обычному брокерскому счету нельзя перенести на прибыль по ИИС.
Как перенести убытки
Чтобы снизить налог на доход по инвестициям за счет убытков прошлых лет, необходимо получить две справки:
- справка 2-НДФЛ за год, в котором инвестор получил прибыль. Справку выдает брокер, в документе указан доход инвестора от продажи ценных бумаг;
- справка об убытках или брокерский отчет — в этом документе указан убыток от продажи ценных бумаг. Этот документ также выдает брокер.
После получения документов нужно заполнить декларацию 3-НДФЛ в личном кабинете налогоплательщика: в разделе «Доходы и вычеты» надо нажать кнопку «Заявить доход», далее — «Подать декларацию 3-НДФЛ». При заполнении документов понадобятся данные об убытках и доходах по инвестициям. Эти сведения как раз есть в справках от брокера или брокеров, если у инвестора несколько счетов. На последнем этапе оформления декларации инвестор увидит сумму своего вычета и сможет указать банковские реквизиты для перевода денег.
При покупке ETF инвестор приобретает акции, поэтому финансовый результат по ETF может сальдироваться с доходами или убытками по другим ценным бумагам или фондовым ПФИ. Убытки прошлых лет по ценным бумагам, в том числе и ETF, можно перенести только на прибыль по ценным бумагам.
Что еще почитать:
- Льготы для инвесторов: как не платить налог при долгосрочном владении акциями и облигациями
- Инструкция: как получить налоговый вычет по ИИС
Последние новости
Получайте самое свежее в Telegram
Здесь вы найдете советы, как экономить, копить и правильно инвестировать.
Читайте аналитику в Telegram
Следите за новостями в нашем аналитическом ТГ-канале.
Смотрите видео
Мы регулярно снимаем обучающие ролики и вебинары для инвесторов на YouTube.
ВКонтакте
Рассказываем про инвестиции, показываем портфели, расшифровываем аналитику.
ETF — биржевые инвестиционные фонды (exchange-traded funds). Эмитенты ФинЭкс Фандс АЙКАВ (FinEx Funds ICAV) и ФинЭкс Физикли Бэкт Фандз АЙКАВ (FinEx Physically Backed Funds ICAV) далее — Фонды. Фонд является лицом, обязавшимся акциям ETF. Информация раскрывается на сайте finexetf.com.
Информация, представленная на данном сайте, носит исключительно ознакомительный характер, не содержит гарантий надежности возможных инвестиций и стабильности размеров возможных доходов или издержек, связанных с указанными инвестициями, не является заявлением о возможных выгодах, связанных с методами управления активами; не является обещанием выплаты дохода, не является прогнозом роста курсовой стоимости ценных бумаг; не является рода офертой, в том числе побуждением к приобретению акций ETF; не является индивидуальной инвестиционной рекомендацией и ценные бумаги либо операции, упомянутые в ней, могут не соответствовать инвестиционным целям инвестора. Определение соответствия ценной бумаги либо операции интересам и инвестиционным целям инвестора является задачей самого инвестора. Инвестиции в рынок ценных бумаг связаны с риском. Стоимость активов может увеличиваться и уменьшаться. Результаты инвестирования в прошлом не определяют доходы в будущем. Группа Компаний FinEx, ее дочерние компании и аффилированные лица не дают гарантий или заверений и не принимают ответственности, в том числе за любые возможные убытки (прямые или косвенные, предвиденные и непредвиденные в отношении финансовых результатов, полученных на основании использования информации, размещенной на данном сайте и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Данная информация не является предложением финансовых услуг и (или) индивидуальной инвестиционной рекомендацией. Финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать вашим инвестиционным целям (ожиданиям). Определение соответствия финансового инструмента либо операции вашим личным обстоятельствам, инвестиционным целям, срокам инвестирования и уровню риска, который вы готовы принять при реализации своих инвестиционных решений, является исключительно задачей инвестора. Группа Компаний FinEx, ее дочерние компании и аффилированные лица не несут ответственности за возможные убытки в случае совершения операций либо инвестирования в упомянутые здесь финансовые инструменты, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Представленная информация носит общедоступный характер, не предназначена для конкретной целевой аудитории и/или отдельного лица, не учитывает личные обстоятельства каждого инвестора (не основана на учете информации о нем) и не может рассматриваться в качестве подходящей для инвестирования конкретного лица, получившего к ней доступ.
Любая информация, предоставляемая пользователем сайта, не используется в целях определения инвестиционного профиля этого лица. Предоставляемая информация используется исключительно для формирования набора данных, на основании которых может быть решена задача, обозначенная как целевая в соответствующем разделе.
Переносим убытки: заполняем 3-НДФЛ в программе «Декларация»

Откройте счёт с тарифом «Всё включено» за 5 минут, не посещая офис.
проект «Открытие Инвестиции»
Открыть брокерский счёт
Тренировка на учебном счёте
Об «Открытие Инвестиции»
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.