Машина в кредит: 8 главных вопросов про деньги
Копить на автомобиль мечты — тоже вариант. Но подходит не всем. Да и ситуация с курсом рубля к этому не располагает: откладываешь-откладываешь, а машины все дороже и дороже. Ну и банки тут своего клиента чуют хорошо.
Рассказывает Дмитрий Мольков, директор департамента финансовых продуктов ГК «АвтоСпецЦентр»:
Что выгоднее?
Потребительский кредит может быть потрачен на любые цели и не подразумевает наложения обременения на собственность. За этим видом займа придется обращаться в банк лично или онлайн. Обычно максимальный размер такого кредита не превышает 1,5 млн руб., а срок кредитования — 5 лет.
Ставки
Ставки по автокредитам традиционно на несколько процентных пунктов ниже ставок по потребкредитам. Почему? За счет минимальных рисков для банка – ведь если заемщик не сможет выполнять финансовые обязательства, автомобиль остается в собственности кредитной организации. Хотя если возникнут какие-либо сложности (потеря работы, личные обстоятельства. ), всегда можно попробовать договориться с банком или сделать рефинансирование. Банк, как правило, идет навстречу клиенту с хорошей кредитной историей.
Сейчас, на фоне низкой ключевой ставки, потребкредиты могут конкурировать с автокредитами. Однако нужно учитывать, что объявленная ставка будет действовать только при соблюдении ряда условий. Например, заемщик должен быть зарплатным клиентом банка или застраховать кредит. При других вводных ставка окажется заметно выше.
И еще: при покупке автомобиля в дилерском центре есть возможность дополнительно сэкономить, оформив автокредит со сниженной процентной ставкой в рамках акций. Обычно они распространяются на автомобили определенных моделей.
Можно без каско?
Условной «ложкой дегтя» при покупке машины с привлечением автокредита является обязательное оформление полиса каско, цена на который может доходить до 10% от стоимости автомобиля. Но каско – это не только дополнительные траты, но и гарантия того, что при наступлении страхового случая вы не останетесь и с непогашенным кредитом, и без автомобиля.
Потребительское кредитование не требует оформления каско. Но все риски, связанные с ущербом, вы берете на себя. Если стаж вождения небольшой или машина из списка угоняемых, нужно трижды подумать, прежде чем влезать в долг перед банком.
Государство поможет?
Да, льготы есть. В некоторых случаях— например, на покупку первого автомобиля — государство предоставляет субсидии в 25% для Дальнего Востока и 10% для остальных регионов. Субсидированные средства можно использовать для внесения первоначального взноса — проценты таким образом погасить не получится. Действует программа только на автомобили отечественной сборки. Понятно, что заемщику с нецелевым потребкредитом получить субсидию не «светит».
А что предлагают банки?
Большинство банков делают специальные предложения для корпоративных зарплатных клиентов. При выполнении условий по возрасту, месту регистрации и стажу на последнем месте работы можно оформить кредит на приобретение автомобиля по сниженной процентной ставке.
Кстати, с недавних пор крупные банки начали выдавать автокредиты самозанятым. Для этого требуется предоставить документы, подтверждающие доход (выписки банковских и электронных счетов, а также справки о наличии крупных вкладов) и документы на движимое и недвижимое имущество.
Какие машины можно купить в кредит?
При оформлении автокредита определенные требования предъявляются не только к заемщику, но и к состоянию кредитуемой техники. Машина должна быть легковой, юридически чистой, с корректным VIN-номером, без существенных конструктивных повреждений, не использоваться в коммерческих целях.
Потребительский кредит ограничений не дает. Хотите — берите «с рук» автомобиль, участвовавший в ДТП или с подозрительными документами Но все риски — на вас.
Сколько платить?
Рассмотрим на примере Skoda Rapid. Цена такого автомобиля в базовой комплектации — 937 000 рублей (обновленный Рапид вышел на рынок чуть больше года назад, и тогда декларировалась начальная цена 792 000 рублей). Имея деньги на первоначальный взнос (300 000 рублей), вам нужно одолжить у банка 697 000 рублей.
Что выгоднее: взять машину в кредит или накопить на неё?
Откройте счёт с тарифом «Всё включено» за 5 минут, не посещая офис.
проект «Открытие Инвестиции»
Открыть брокерский счёт
Тренировка на учебном счёте
Об «Открытие Инвестиции»
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.
Как выбрать и выплачивать кредит на покупку автомобиля выгодно
Автокредит — это целевой займ на приобретение автомобиля. Его можно оформить как в банке, так и у автодилера в салоне, куда вы придете за покупкой. Автокредит оформляется проще и быстрее. Дело в том, что по сути это займ под залог купленной машины, которая выступает обеспечением по кредиту. Если заемщик не сможет рассчитаться по договору сам, банк изымет и продаст автомобиль, чтобы компенсировать свои издержки.
Особенностями автокредита являются:
- Возможность покупки машины в день обращения. Когда вы приходите в автосалон, в большинстве случаев предварительное решение можно получить пока вы выбираете машину, а как только определитесь — заключить договор и сразу же забрать автомобиль.
- Низкая ставка, высокий лимит. Это связано с тем, что машина фактически принадлежит банку, риски невозврата меньше, поэтому кредиторы могут предложить пониженную ставку и больший кредитный лимит. Для машин с пробегом может применяться более высокая ставка, чем для новых, что связано с ликвидностью вторичных авто.
- Необходимость оформления полиса КАСКО на приобретаемый автомобиль на весь срок действия договора. Банк должен быть уверен в сохранности авто и полной компенсации его стоимости при наступлении чрезвычайных обстоятельств. В зависимости от банка, выдвигаются требования не только к перечню рисков, по которым оформляется полис, но и выгодоприобретателю — им выступает банк. Кроме этого, может быть заявлено требование о выплате компенсации без учета износа, что повышает стоимость полиса.
- Ограничение на распоряжение транспортным средством. Приобретенный по программе целевого автокредитования автомобиль нельзя продать, сдать в аренду, заложить, подарить. До момента полного расчета по договору право собственности принадлежит банку, поэтому все действия возможны только с разрешения кредитно-финансовой организации. ПТС при этом находится у фактического владельца, с 1 апреля 2019 банки не обязаны хранить ПТС.
- Первоначальный взнос. Он есть не во всех программах автокредитования, но предоставление первоначального взноса может повлиять на ставку. Если у заемщика небольшая кредитная история, первоначальный взнос может составлять от 15%, что позволит банку убедиться в благонадежности. Несмотря на то, что машина остается в залоге, на ее продажу, перерегистрацию в ГИБДД и закрытие кредитного договора уходит много времени. Поэтому банк в любом случае хочет иметь больше гарантий благонадежности клиента.
- Возможность получения субсидий от государства. Например, в 2021 году действуют программы «Семейный автомобиль» для семей с одним и более ребенком в возрасте до 18 лет, «Первый автомобиль» — для тех, кто никогда ранее не являлся собственником легкового транспортного средства, «Медицинский работник» для сотрудников государственных медучреждений и программа «Trade-In» для всех владельцев автотранспорта старше 6 лет при условии владения машиной не менее 12 месяцев. В рамках господдержки по этим программам можно получить скидку в размере 10% на ряд моделей российского автопрома и некоторые зарубежные марки, сборка которых производится в РФ. Для дальневосточников размер субсидии составляет 25% от стоимости авто.
Автокредитование выгодно, если вы подпадаете под действие одной из программ господдержки, рассчитываете получить минимальные ставки и не планируете менять приобретенный автомобиль в ближайшее время. Обязательное страхование КАСКО, скорее, плюс: ваша машина полностью защищена, в случае полной утраты ТС страховое возмещение покроет стоимость кредита.
Помните, что при наступлении страхового случая выплаты по кредитному договору останавливать нельзя. При полной утрате предмета договора списание стоимости страхового возмещения в счет погашения задолженности по кредитному договору производится только после урегулирования всех вопросов со страховой. Если образуется переплата, банк вернет ее после выплаты страховки. Если вы не будете платить по кредиту, условия ежемесячных выплат будут нарушены, банк может начислить пени.
Плюсы потребительского кредита на покупку машины
Потребительский кредит — стандартный банковский займ, предоставляемый без указания цели. Вы можете обратиться за деньгами в любой банк, и в случае одобрения — потратить их на машину, включая авто на вторичном рынке. Например, Райффайзен Банк предоставляет кредит на покупку автомобиля без ограничений: заявку можно подать онлайн, предварительное решение будет принято за 1 минуту.
В чем плюсы потребительского кредитования?
- После покупки вы получаете полное право распоряжения автомобилем. Вы можете подарить машину, использовать ее для работы, сдать в аренду, продать, если срочно понадобятся деньги.
- Нет требований по страхованию. Оформление полиса ОСАГО является обязательным для всех автовладельцев, а вот по КАСКО требований нет. Покупая машину с привлечением потребительского кредитования, вы сами выбираете страховщика, страховые риски, можете не оформлять полис вообще.
- Первоначальный взнос не нужен, вы просто подаете заявление на кредит и получаете одобренную сумму.
- Нет ограничений по выбору продавца и банка. При оформлении автокредита в банке вы можете быть ограничены списком автодилеров, с которыми работает этот банк, и напротив, при покупке в салоне можно выбрать только те банки, с которыми у продавца есть договор. Потребительский кредит — это просто деньги, которые вы тратите там, где вам удобно.
Безусловно, у потребительского кредитования есть и ограничения. В первую очередь, это высокие требования к заемщику: необходимо предоставить информацию о доходах, месте работы, составе семьи, иметь положительную кредитную историю. Получить кредит «день в день» получится не всегда: на предварительное одобрение уходит от 1 до 3 дней в зависимости от банка, а на полное оформление и выдачу кредита — еще до трех дней.
Кроме этого, ставки по потребительским кредитам могут быть выше, и зависят не только от того, новая машина или с пробегом, но и от суммы займа, вашей истории в конкретном банке.
Как снизить ставку по потребительскому кредиту
Банки практикуют индивидуальный подход к заемщикам при оформлении любых кредитов, а не только на покупку автомобиля. Финальное предложение зависит от:
- Категории клиента. Для новых клиентов могут быть предложены стандартные условия, а для тех, кто имеет счета в банке, обслуживается по зарплатному проекту, является сотрудником компании-партнера банка или держателем премиальных дебетовых карт, доступны более низкие ставки.
- Суммы и срока кредитования. Ставка по кредиту на 12 месяцев может быть ниже, чем по кредиту на 3 года.
- Наличия страховки. Если на момент заключения договора клиент застрахован от невыплат по причине несчастных случаев, потери работы, болезни, он может получить более выгодное предложение.
- Наличия вкладов. Если у вас есть депозит в выбранном банке, это может повлиять на уменьшение процентной ставки по договору. При этом депозит должен быть активен в течение нескольких месяцев до подачи заявки на кредит.
Как выгодно взять кредит на машину?
Сравнительный расчет стоимости разных видов кредитования выполнить сложно, поскольку условия и ставки сильно зависят от банка, категории клиента, характеристик автомобиля.
Чтобы получить лучшее предложение по автокредиту, рекомендуется:
- оплатить первоначальный взнос в размере 20% стоимости автомобиля и более
- оформить заявку на минимально возможный срок
- использовать досрочное погашение
Еще один способ снижения переплаты — отказ от КАСКО. Стоимость страхового полиса может превышать 10% стоимости авто. Если вы оформляете кредит на короткий срок и уверены, что сможете обеспечить сохранность транспортного средства, отказ от страхования поможет сэкономить. Стоимость автокредита без КАСКО может быть выше, но эта разница обычно меньше совокупной переплаты страховщикам.
Взять выгодный потребительский кредит на автомобиль поможет:
- наличие дебетовой карты выбранного банка
- минимальная сумма кредитования
- минимальный срок
- досрочное погашение
Выбрать вариант кредитования можно только оценив общую переплату по обоим видам договоров, включая стоимость страховки. Если вам нужно быстрое оформление — рассмотрите автокредит, если право выбора и полного распоряжения транспортным средством — посчитайте стоимости потребкредита.
Как нам удалось добиться лучшей цены на новую Ладу Весту осенью 2021 года
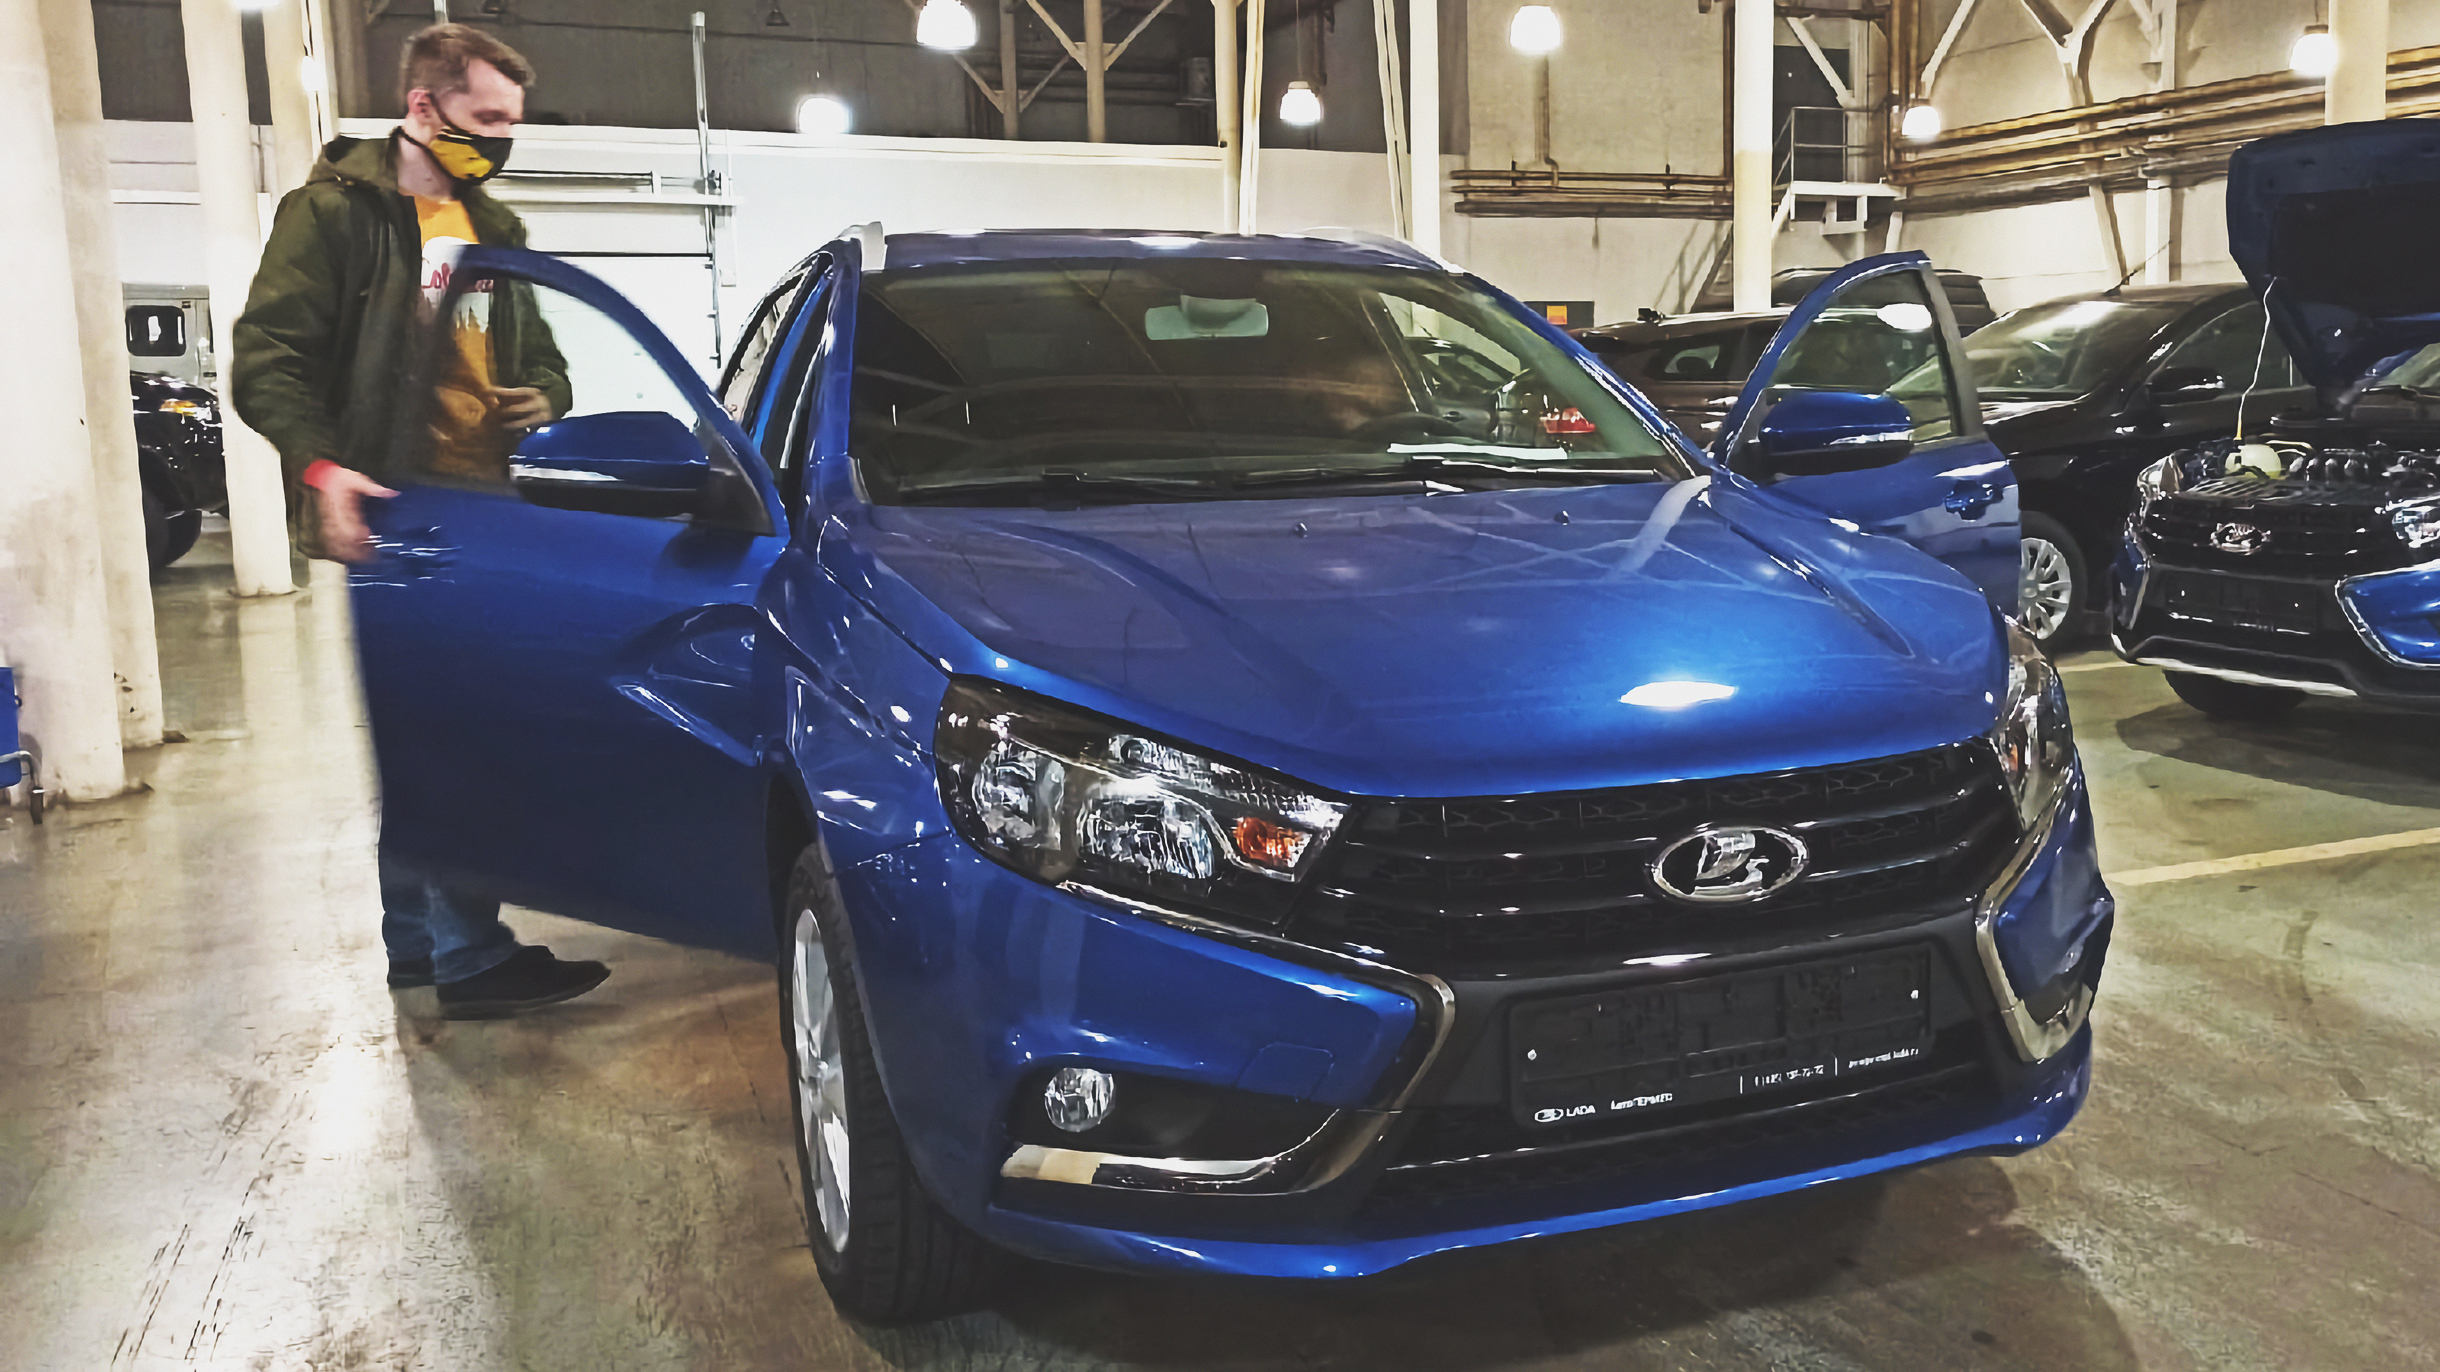
У нас была насквозь ржавая «десятка» — ВАЗ 2110 2000 года.
Она часто ломалась, отказывалась заводиться, поэтому мы боялись выезжать на ней за пределы района. Мы живем в Москве, но часто ездим в соседнюю область — к родителям, друзьям. Любим путешествовать в ближайшие города на день-два.
Чтобы не пользоваться автобусами и электричками, осенью 2021 года мы решили купить новую машину в кредит. Весной 2022 с этим стало еще сложнее, но и тогда было непросто: машины не отдавали без необоснованно дорогого допоборудования и дополнительных страховок.
В этой статье я расскажу, как мы планировали покупку, выбирали дилера, машину и что из всего этого получилось. Цены изменились, но тактика покупки авто должна работать и сейчас, и в будущем.

Сколько мы планировали потратить на машину
У нас было 350 000 ₽ для первоначального взноса, остальное планировали взять в кредит. Максимально допустимый для нас ежемесячный платеж — 40 000 ₽. В итоге с учетом процентов по кредиту машина должна была обойтись в 1,5 млн рублей.
Мы планировали взять кредит на три года с остаточным платежом. Это когда платеж за машину разбивают на три части:
- Первоначальный взнос.
- Ежемесячные платежи по кредиту.
- Последний платеж — еще одна крупная сумма: 20—50% стоимости автомобиля, которую необходимо внести единовременно, когда кредит кончается.
План с остаточным платежом казался нам оптимальным: мы платим 25 000 ₽ в месяц и гасим кредитную часть, а 15 000 ₽ откладываем — тоже ежемесячно. В эту же копилку складываем квартальные премии.
Мы планировали взять хэтчбэк с просторным багажником: в таком удобно возить собаку. Машина должна была быть на механической коробке передач в богатой комплектации. Под эти критерии подходила Лада Икс Рей Кросс в комплектации «Люкс». Кредитный калькулятор на официальном сайте показал суммы, на которые мы и рассчитывали.
Мы пошли в салон в октябре 2021 года. В наличии не было нужной нам машины, поступлений дилер тоже не ждал. В августе заводы Lada планово стояли: многие сотрудники были в отпуске, а в сентябре часть производства внепланово встала из-за дефицита электронных компонентов. По словам менеджера, одной из дилерских сетей Москвы завод должен 5000 машин — и все уже забронированы. Нас не поставили в очередь, но пообещали позвонить, если появятся варианты.
Машина нужна была относительно срочно. Пришлось уйти.
Как мы чуть не оформили кредит
Через пару дней мы узнали, что заводы Lada заработали, и пошли в другой салон. И хотя это была та же сеть, нас позвали на тест-драйв: сказали, что ждут машины к концу недели. Мы были готовы заплатить чуть больше, поэтому на тест-драйве покатались и на Икс Рее, и на Весте. Решили подождать, посмотреть, что привезут, и выбрать из наличия.
Через неделю в нужной комплектации была только Лада Веста SW со спорным набором дополнительного оборудования на 256 000 ₽. Но по деньгам мы проходили, поэтому согласились и внесли залог — 30 000 ₽.
На кредитную заявку откликнулись три банка, все с примерно одинаковыми условиями: около 15% годовых, идентичный первоначальный взнос. Правда, итоговая сумма вышла на 300 тысяч больше запланированной — 1 800 000 ₽. 400 тысяч — остаточный платеж, 35 тысяч — ежемесячный платеж в течение трех лет. При этом мы были обязаны оформить в салоне каско за 60 000 ₽ и ОСАГО за 6506 ₽.