Как накопить 100 тысяч за 100 дней
Сегодня все больше людей задаются вопросом о том, как сберечь деньги и накопить определенную сумму. Одна из самых популярных целей – накопить 100 тысяч рублей за 100 дней. Это амбициозная, но вполне достижимая задача, если есть правильная стратегия и подход.
Первое, что нужно сделать, чтобы достичь поставленной цели – внимательно просчитать бюджет. Оцени свои текущие расходы и постарайся уменьшить их, чтобы освободить дополнительные средства. Важно отдавать предпочтение необходимым расходам, а не желаниям, и строго придерживаться заданного плана.
«Следующий шаг – увеличение доходов. Рассмотри возможность дополнительной работы, подработки, инвестиций или создания собственного бизнеса. Отдай приоритет заработку и найди новые источники дохода, чтобы увеличить темпы накопления», – советует эксперт по личным финансам.
Важный момент – контроль над своими финансами. Веди учет каждого рубля, чтобы понять, куда и каковы твои расходы. Существуют специальные мобильные приложения, которые помогают вести финансовую статистику и показывают категории затрат….
Лучшие способы накопить 100 тысяч за 100 дней
В поисках способов накопления 100 тысяч за 100 дней можно использовать несколько стратегий, которые помогут достичь поставленную цель. Вот некоторые из них:
1. Сделайте бюджет и придерживайтесь его.
Определите, сколько денег вы можете откладывать каждый день и старайтесь придерживаться этой суммы. Поставьте свои расходы на контроль и избегайте излишних трат.
2. Увеличьте свой доход.
Подумайте о том, как можно увеличить свой доход. Возможно, стоит найти дополнительную работу или развивать свои навыки, чтобы повысить свою ценность на рынке труда.
3. Сократите расходы.
Проанализируйте свои траты и определите, на что можно сэкономить. Может быть, вы можете отказаться от некоторых ненужных покупок или найти альтернативные варианты с меньшей стоимостью.
4. Инвестируйте.
Рассмотрите возможность инвестирования своих средств. Это может быть покупка акций, вложение в недвижимость или открытие счета в банке с высокой процентной ставкой.
5. Распределите свои сбережения.
Разделите свои сбережения на несколько счетов или категорий, чтобы иметь представление о том, какие деньги вы откладываете на конкретные цели.
6. Будьте терпеливыми и настойчивыми.
Накопление суммы в 100 тысяч за 100 дней – это не легкая задача, но с помощью терпения и настойчивости она становится возможной. Поставьте перед собой реалистичные цели и действуйте по шагам, чтобы постепенно приближаться к своей финансовой цели.
Следуя этим стратегиям, вы значительно увеличите свои шансы на накопление 100 тысяч за 100 дней. Основой всего этого процесса является дисциплина и стремление к достижению своих финансовых целей.
Проектируйте свой бюджет
Первым шагом в проектировании бюджета является анализ ваших текущих расходов. Внимательно просмотрите все свои траты за последние несколько месяцев и определите, на что вы тратите больше всего денег. Возможно, вы обнаружите некоторые ненужные траты или излишние расходы, которые можно сократить или исключить полностью.
Затем определите свои финансовые цели на следующие 100 дней. Разбейте их на категории, такие как ежедневные расходы, непредвиденные траты, накопления и инвестиции. Поставьте конкретные цифры перед каждой категорией и определите, сколько денег вы нуждаетесь в каждой из них.
После того как вы определили свои цели и затраты, создайте план бюджета на каждый из следующих 100 дней. Распределите доступные деньги между различными категориями в соответствии с вашими приоритетами. Помните, что при составлении бюджета вы должны учитывать не только текущие расходы, но и сбережения.
Важно также установить жесткие правила для себя и придерживаться их. Это могут быть правила о минимальных ежедневных расходах, исключении излишних трат или увеличении суммы, которую вы откладываете каждый день.
И наконец, периодически пересматривайте и корректируйте свой бюджет. В процессе накопления 100 тысяч за 100 дней могут возникнуть неожиданные ситуации или изменения в вашей жизни. Бюджет должен быть гибким и адаптивным к новым обстоятельствам.
Проектирование своего бюджета — ключевой шаг на пути к накоплению 100 тысяч за 100 дней. Затраты и сбережения должны быть строго контролируемыми и основываться на четких финансовых целях. Только так можно достичь желаемого результата.
Минимизируйте расходы на покупки
1. Планируйте заранее. Создайте бюджет и список покупок перед каждой поездкой в магазин. Это поможет вам избежать импульсивных покупок и сфокусироваться только на необходимом.
2. Сравнивайте цены. Используйте интернет и сравнивайте цены на товары в разных магазинах. Не бойтесь покупать продукты по акциям и распродажам, чтобы сэкономить деньги.
3. Покупайте в объеме. Если у вас есть возможность, покупайте продукты и товары в большом объеме. Это может быть дешевле в сравнении с покупками в маленьких порциях.
4. Избегайте покупок на эмоциях. Не допускайте, чтобы эмоции влияли на ваше принятие решений о покупке. Дайте себе время подумать и взвесить все за и против перед совершением покупки.
5. Откажитесь от ненужных вещей. Периодически просматривайте свои вещи и избавляйтесь от ненужных. Продайте их на вторичном рынке или подарите кому-то, кто может использовать их лучше.
Следуя этим стратегиям, вы сможете значительно сэкономить на своих покупках и приблизиться к накоплению 100 тысяч за 100 дней.
Вкладывайте свои деньги с умом
Вкладывая деньги в различные инструменты, такие как акции, облигации или инвестиционные фонды, вы можете получить прибыль и увеличить свой капитал.
Однако перед тем, как принять решение о конкретном инвестиционном продукте, необходимо провести тщательный анализ и изучить его потенциал. Не стоит рисковать своими средствами, инвестируя всё в одно место. Разнообразьте свои инвестиции и распределите риски.
Важно также следить за рыночными трендами и делать своевременные решения. Не бойтесь менять свои инвестиционные стратегии, если вы видите, что текущий подход не работает.
Не забывайте также про инвестиции в себя. Обучение и приобретение новых навыков могут принести вам дополнительные возможности для заработка. Инвестирование в свое образование или карьеру может окупиться в долгосрочной перспективе.
Вкладывайте свои деньги с умом, изучайте рынок и анализируйте потенциальные возможности. Таким образом, вы можете достичь своей цели и накопить 100 тысяч за 100 дней.
Зарабатывайте на пассивных источниках дохода
Один из самых популярных способов создания пассивного дохода — инвестиции. Вы можете инвестировать в акции, облигации, недвижимость или другие финансовые инструменты. Важно выбрать правильные инвестиционные объекты и разумно распределять свои инвестиции, чтобы минимизировать риски и максимизировать доход.
Еще один способ создания пассивного дохода — аренда недвижимости. Если у вас есть свободная недвижимость, вы можете сдавать ее в аренду и получать стабильный доход от арендных платежей. Вы также можете использовать платформы для краткосрочной аренды, такие как Airbnb, чтобы сдавать свою недвижимость туристам и путешественникам.
Если у вас есть навыки или знания в какой-либо области, вы можете создать свой собственный курс или обучающий материал и продавать его онлайн. Это позволит вам зарабатывать деньги, даже когда вы не работаете активно.
Также существуют пассивные источники дохода, связанные с интеллектуальной собственностью, такие как авторские права, лицензии или патенты. Если у вас есть что-то уникальное или ценное, вы можете получать доход от его использования другими людьми или организациями.
Какой бы способ создания пассивного дохода вы ни выбрали, важно понимать, что это не сразу приносит деньги. Во многих случаях требуется время и усилия, чтобы построить эффективный пассивный источник дохода. Однако, когда вы все настроите правильно, пассивный доход может стать надежным источником стабильного дохода в течение долгого времени.
| Преимущества пассивного дохода | Недостатки пассивного дохода |
|---|---|
| Стимулирует накопление дополнительного капитала |
Требует начальных вложений и работы над созданием |
| Позволяет сосредоточиться на других делах и увеличить свободное время |
Может потребовать управления и контроля |
| Обеспечивает финансовую стабильность и уверенность в будущем |
Риски потери вложений и доходности |
Итак, создание и использование пассивных источников дохода — жизнеспособная стратегия для накопления 100 тысяч за 100 дней. Найдите то, что лучше всего соответствует вашим навыкам, интересам и возможностям, и начинайте воплощать свои финансовые цели в реальность.
Увеличивайте свой доход с помощью побочных проектов
Первым шагом для увеличения дохода с помощью побочных проектов является идентификация своих навыков и увлечений. Размышлите о том, в чем вы хороши, что вам нравится делать, и какие навыки у вас есть. Например, если вы хорошо разбираетесь в графическом дизайне, вы можете предлагать свои услуги дизайнера фрилансеру. Если вы хорошо умеете готовить, вы можете открыть домашнюю пекарню или предлагать услуги частного повара.
Далее, найдите рыночный спрос на свои навыки или увлечения. Исследуйте рынок и выясните, есть ли спрос на услуги или продукты, которые вы можете предложить. Если спрос есть, разработайте конкретный план действий для запуска вашего побочного проекта.
Важно также определить, каким образом вы будете продвигать свой побочный проект. Это может быть создание профессионального сайта или лендинга, использование социальных сетей для привлечения клиентов или участие в местных ярмарках или выставках.
Кроме того, не забудьте учесть стоимость запуска и поддержания побочного проекта. Вам может потребоваться инвестиция в оборудование, материалы или рекламу. Рассчитайте все затраты и учтите их в своем финансовом плане.
Наконец, после запуска побочного проекта, не забудьте продолжить свои усилия по его продвижению и развитию. Мониторьте рынок, анализируйте конкуренцию и постоянно совершенствуйтесь в своем деле. Только так вы сможете достичь своей финансовой цели в виде накопления 100 тысяч за 100 дней.
| Преимущества побочных проектов: | Недостатки побочных проектов: |
|---|---|
| Дополнительный источник дохода | Требуется поддержание и развитие |
| Возможность реализации своих навыков и увлечений | Могут потребоваться начальные вложения |
| Повышение опыта и знаний | Нужно учесть затраты на рекламу и маркетинг |
Проявляйте настойчивость и дисциплину
Начните с того, чтобы определить конкретную сумму, которую вы хотите сэкономить за 100 дней. Разбейте это число на более мелкие цели — например, посуточно или недельно. Так вы будете иметь ясное представление о прогрессе и будете более мотивированы достигать этих промежуточных результатов.
Важно также создать план трат, чтобы контролировать свои расходы и избегать лишних трат. Постарайтесь отказаться от покупок, которые не являются необходимыми, и искать способы сэкономить на повседневных расходах. Например, можно сократить затраты на питание, посещая рестораны реже и приготавливая пищу дома.
Для успешного накопления денег также необходимо развивать привычку откладывать часть своего дохода каждый день или неделю. В идеале, вы должны ставить это откладывание на первое место в своем бюджете и считать его основным расходом. Не позволяйте себе расходовать эти сбережения на что-то другое.
Помимо этого, старайтесь избегать ситуаций, которые могут обернуться дополнительными расходами или соблазном тратить деньги. Например, можно отказаться от походов в магазины, если нет реальной необходимости, или избегать ситуаций, когда вам предлагают что-то дорогое или ненужное.
Не забывайте также о мотивации. Выставьте себе награду за достижение каждой мелкой цели. Например, после накопления определенной суммы вы можете порадовать себя маленьким подарком или разрешить себе маленькую роскошь.
Следуя этим советам и придерживаясь плана, вы сможете научиться проявлять настойчивость и дисциплину в накоплении денег. Важно помнить, что каждый шаг приближает вас к вашей финансовой цели, и не отступать от этого пути.
копилка на 100 тысяч
Смотрите видео на тему «копилка на 100 тысяч» в TikTok (тикток).
53.4M
 от пользователя Анна Абина (@levuskanna): «#копилка#намечту».Копилка�� 100 000 р Buss It — Erica Banks.» width=»» height=»» /></p>
<p><strong>127.8K</strong></p>
<p><strong>3.1M</strong></p>
<p><img decoding=)
Зачем копить деньги
Вопрос накопления денег наиболее остро стоит у тех, кто регулярно влезает в кредиты. Уже оформлен автокредит, ипотека, кредитная карта и карта рассрочки. То, учитывая все ежемесячные платежи по долгам, откладывать деньги невозможно. При этом наверняка во время отпуска вам захочется где-то отдохнуть. А так как отложенных денег нет, вы оформите еще один кредит, влезете в долг по кредитной карте или займете деньги у родственников или друзей. В любом случае сумму придется отдавать, значит, в будущем у вас будет еще больше трат в месяц.
- Зачем копить деньги
- Интересные способы накопления денег
- Челлендж «365 дней»
- Японский способ Kakebo
- Игра «52 недели»
- Накопления по онлайн таблицам
- Карты с кешбэком и процентом на остаток
- Округление баланса
- Штрафы
- Цифровые копилки
- Схема 50-20-30
- Ничего не покупать в день получения зарплаты
- Что делать, если хочется тратить
- Можно ли копить деньги с маленькой зарплатой
- Советы как экономить деньги
Можно жить и по-другому: снимать жилье, а не покупать собственное, не копить ребенку на образование, а надеяться, что он поступит на бюджет. А пенсия еще нескоро, можно не беспокоиться о ней. Но это еще более провальная стратегия. Когда что-то пойдет не по плану, вам все равно придется брать кредит.
Чтобы обеспечить себе какие-то гарантии и не остаться совсем без денег в непредвиденных ситуациях, нужно делать накопления. Можно начать с небольшой суммы. Важно знать, чего именно вы хотите достичь через 1 год, 5 лет, 20 лет.
Интересные способы накопления денег
Копить деньги можно по-разному. Не обязательно использовать классические схемы, методично откладывая процент от зарплаты. Процесс можно сделать более интересным и увлекательным. Можно не изобретать велосипед, а использовать методы, созданные специалистами в финансовой сфере. Если и мнение экспертов кажется скучным, изучите соцсети. Там пользователи тоже делятся своими способами сбережения.
В последнее время стало популярно копить деньги с помощью распечатанных таблиц и онлайн таблиц, а также челленджи по откладыванию. Выбирайте способ, который мотивирует вас.
Челлендж «365 дней»
Участвуя в челлендже «365 дней», можно собрать за год внушительную сумму, не прилагая больших усилий. Суть способа в том, чтобы откладывать каждый день сумму, равную порядковому номеру дня в году: первый день — один рубль, сотый день — сто рублей, последний день — 365 рублей. Способ пользуется популярностью в интернете, потому что ежедневное откладывание не вызывают стресса и формирует привычку. Накопления воспринимаются как расходы, потому что участник челленджа постепенно урезает бюджет.
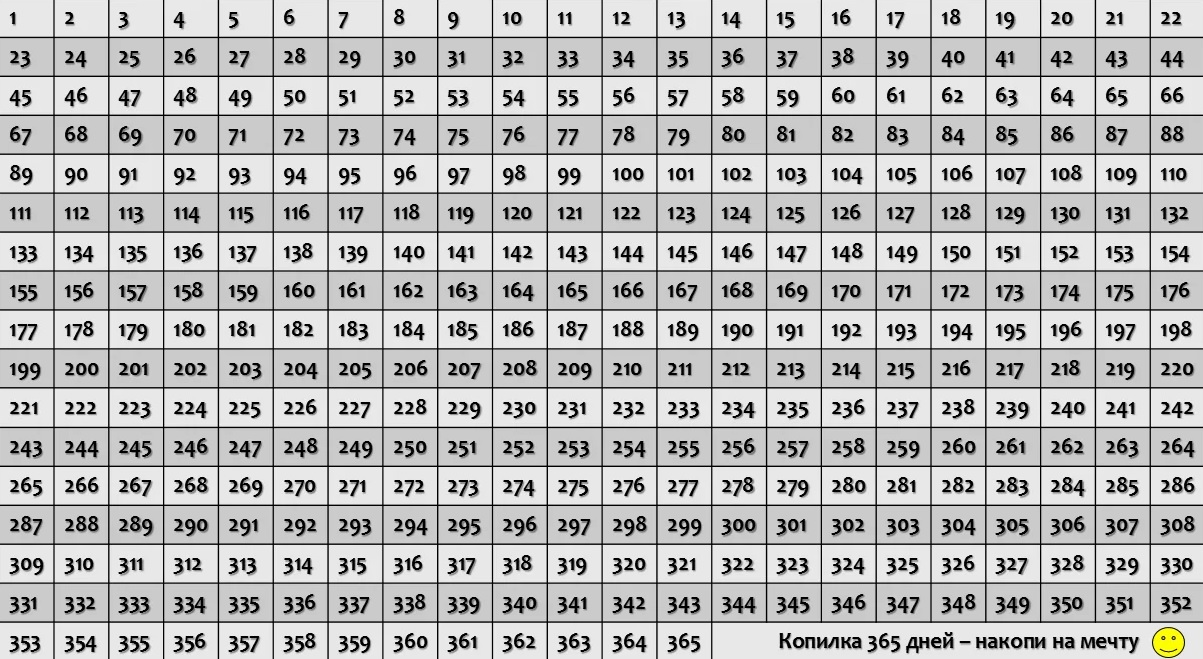
Накопления неравномерные, поэтому в декабре придется отложить более 10 тысяч рублей. Чтобы не откладывать такую большую сумму в один месяц, сформируйте таблицу для накоплений из 365 ячеек. В течение года в случайном порядке зачеркивайте дни в году, обозначающие сумму. Если в какой-то день вы можете отложить больше, зачеркивайте соответствующее число.
Можно распределить числа по четырем блокам: 1-91, 92-183, 184-275, 276-365. Каждый месяц зачеркивайте по несколько чисел из каждого блока. Это поможет сделать накопления посильными и равномерными.
За год участник челленджа соберет 66 795 рублей. Чтобы копить были удобнее, откройте отдельный счет и отправляйте деньги на него. Например, можно использовать специальный счет в Тинькофф «Инвесткопилка», тогда заработать можно еще немного больше. Так как деньги с этого счета инвестируются на фондовом рынке. Если захочется вникнуть в процесс, можно получить еще и дополнительные знания, о том, как устроены инвестиции.
Еще один способ приумножения отложенной суммы — открыть накопительный счет. В большинстве случаев он доступен для накоплений от 1 рубля. Подобные счета есть, например, и у Банка Открытие.
Японский способ Kakebo
- В первой колонке планируем сумму, которую заработаем за месяц. Сюда входят все доходы, как основные, так и дополнительные.
- Во вторую колонку записываем сумму, которую планируем потратить. Здесь нужно спланировать бюджет так, чтобы оплатить все регулярные платежи: услуги ЖКХ, мобильную связь, интернет, кредит, если он есть, покупку еды.
- Третья колонка отводится для сбережений. В ней пишете, какую сумму планируете отложить.
Оставшиеся деньги можно потратить на личные нужды: походы в кафе, развлечения, отдых. При этом нужно контролировать абсолютно все расходы и доходы.
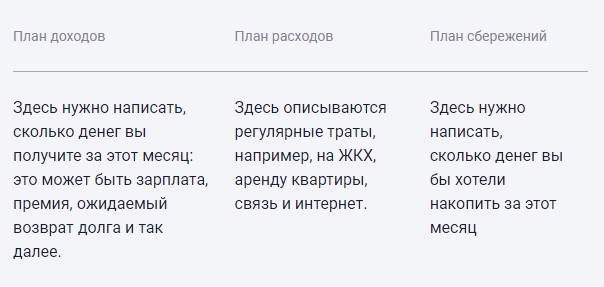
Мотоко Хани советует носить с собой маленький блокнот и записывать все траты за день. Но многие замечают, что носить с собой блокнот и постоянно вносить траты неудобно. Поэтому вместо блокнота пользуются заметками в телефоне или специальными мобильными приложениями для ведения бюджета.
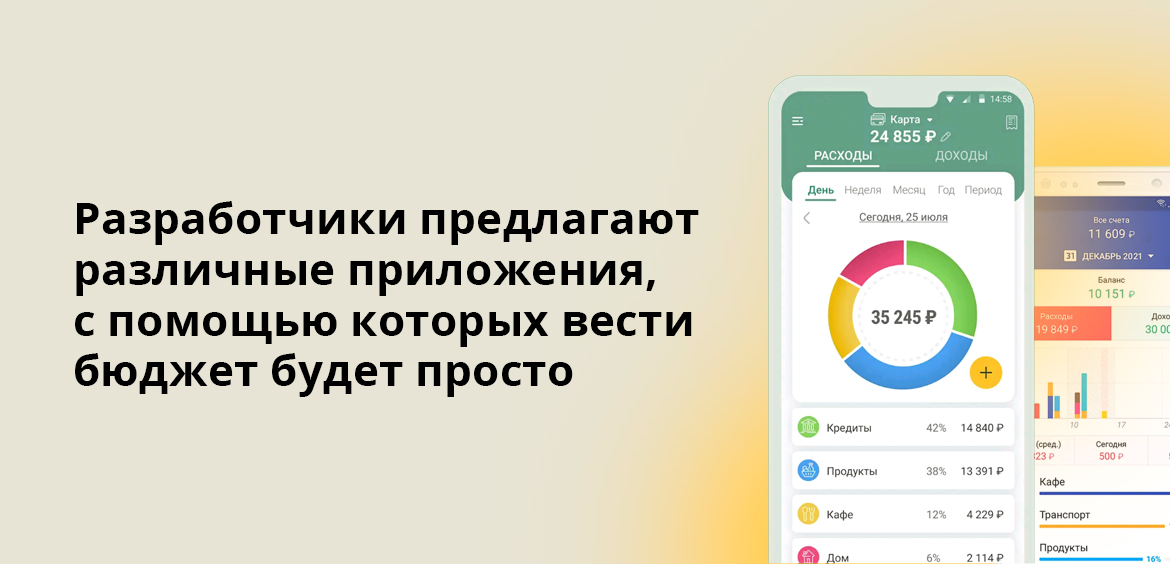
Этот способ не подойдет, если заработок не фиксированный, и вам сложно прогнозировать свой доход заранее.
Игра «52 недели»
Вариация челленджа «365» дней — игра «52 недели». Вступив в нее можно накопить более крупную сумму. Это еще один способ накопления денег с помощью таблицы. Откладывать сумму нужно еженедельно.
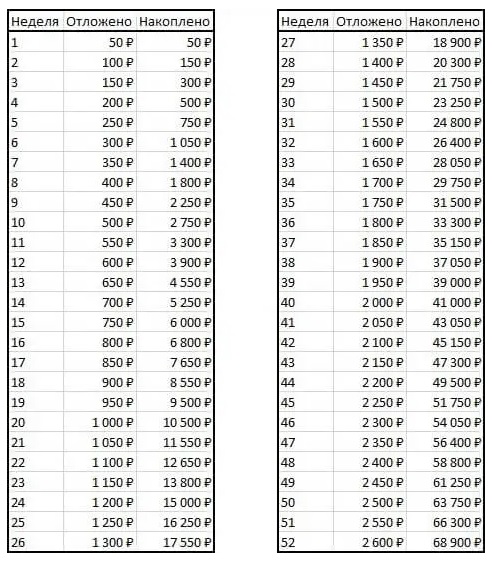
Для начала определите, на какую сумму будут расти сбережения каждую неделю. Можно взять, например, 50 рублей. Тогда в первую неделю вы отложите 50 рублей, во вторую — 100 рублей, на третью — 150 и так до конца года.
К концу игры получится собрать 68 900 рублей. Можно определить шаг приращения в 100 рублей или даже 1000. В последнем варианте на 52 неделе придется отложить сразу 52 000 рублей. Поэтому осмотрительно выбирайте шаг. Все зависит от ваших доходов и возможностей.
Создайте таблицу, распечатайте ее на принтере и каждую неделю по мере откладывания зачеркивайте сумму. Как и в игре «365 дней», можно перепрыгивать с одной недели на другую. Например, при получении премии закрыть более крупные недели, а в материально напряженные периоды выбирать те недели, которые менее затратные.
Накопления также можно преумножить, используя накопительный счет или Инвесткопилку.
Накопления по онлайн таблицам
Те, у кого профессия связана с финансами, понимают важность и удобство таблиц. Они помогают визуализировать процесс, и цель становится достижимой. Для накопления денег тоже можно использовать онлайн таблицы. Определите сумму, которую хотите накопить за год. Важно, чтобы сумма была посильной. Если решите накопить миллион рублей с доходом 50 тысяч в месяц, у вас ничего не выйдет.
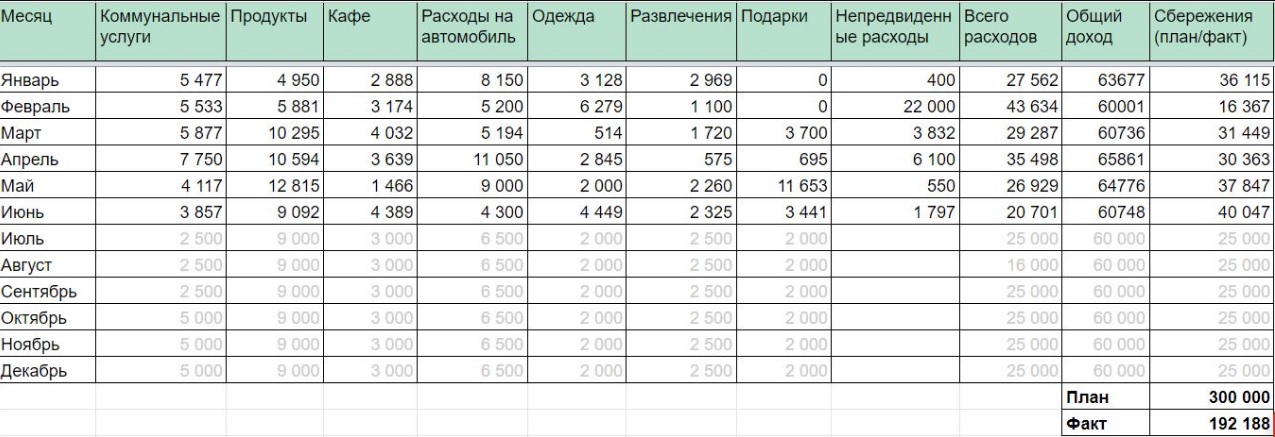
- первая колонка — это названия месяцев;
- в первой строке обозначьте источники доходов, чтобы потом вписывать значения для каждого месяца;
- в следующую строку впишите расходы: оплата услуг, продукты, одежды, нужды ребенка;
- последняя колонка отводится остатку, после всех расчетов определите, сколько денег остается, это и есть сбережения.
Обратите внимание, иногда на накопления может уйти сумма меньше, так как могут возникать непредвиденные расходы. Главное не забыть про таблицу и выделять время на ее заполнение хотя бы несколько раз в месяц.
Карты с кешбэком и процентом на остаток
Дебетовыми и кредитными картами сейчас пользуются почти все. У большинства россиян даже есть карты сразу двух-трех банков. Если еще не оформили карту, обратите внимание на карты с кешбэком и начислением процентов на остаток средств на счете.
У большинства дебетовых и даже кредитных банковских карт есть кешбэк. Его начисляют за покупки любых товаров и за покупки в отдельных категориях. Также можно оформить тематическую карту, чтобы получать повышенные кешбэк за покупки в любимой категории. Например, выбрать карту для путешественников, геймера или любителя онлайн шопинга.
Вместо того чтобы тратить часть возвращенных от покупок денег, можно их сразу же откладывать и отправлять на накопительный счет.
Также банки выпускают карты с процентом на остаток. Очень часто дебетовые карты сочетают эти два преимущества и это лучший вариант для накопления. Процент одновременно с кешбэком тоже можно использовать для накоплений.
Округление баланса
Этот способ откладывания денег основывается на принципе незаметных трат. В конце дня проверяйте свой счет на карте. Округляйте оставшуюся сумму до сотен или до тысяч. Например, остаток по карте составляет 10 453 рубля. В первом случае вы отложите 53 рубля, во втором — 453 рубля.
Минус этого способа в том, что невозможно предугадать сумму накоплений. И все же это лучше, чем вообще ничего не делать. Способ подойдет для тех, кто не хочет возиться с таблицами для накоплений.
Введите в привычку каждый вечер откладывать деньги, и тогда в конце года вы обнаружите, что сумели собрать крупную сумму. В этом случае лучше также откладывать деньги на накопительный счет, чтобы приумножать сбережения.
Штрафы
Этот способ поможет не только накопить деньги, но и избавиться от вредной привычки. Или наоборот, внедрить полезную. Например, вы хотите бросить курить или начать тренироваться. За каждую скуренную сигарету или пропущенную тренировку вы платите штраф самому себе. Сумму «наказания» можете обозначить самостоятельно. Она может равняться стоимости пачки сигерут или разового занятия в зале.
Недостаток в том, что вы сможете выполнить только одну цель — накопить деньги или избавиться от вредной привычки. Но если вы все-таки смогли бросить курить, можно ставить следующую цель и начинать накопление снова.
Можно также вводить штрафы за чрезмерные траты. Если вы сорветесь и приобретете незапланированную вещь — отложите некоторую сумму. Или по другой схеме: за каждую покупку больше 5 тысяч рублей — откладываете 500 рублей. Таким способом не получится накопить много денег, но в качестве дополнения к основному, подойдет и он. А накопленную сумму можно потратить на свое желание.
Цифровые копилки
Такой способ накопления очень похож на тот, которым пользовались еще наши бабушки и дедушки. Они раскладывали зарплату по конвертам, таким образом распределяя расходы.
Сейчас этот способ модифицировали банки. Они предлагают раскидывать деньги по разным счетам-копилкам. Дальше эти деньги распределяются в зависимости от категории. Вы самостоятельно определяете категории и назначаете процент под каждую из них. Не забудьте выделить один счет для накоплений.
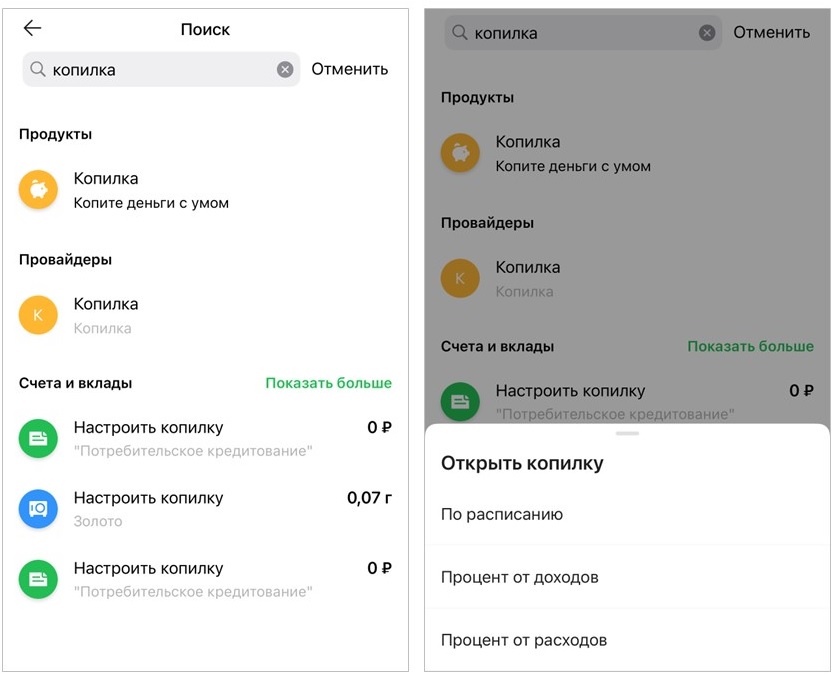
Удобство этого способа в том, что не нужно самостоятельно рассчитывать остаток. Достаточно уложиться в отложенную сумму. Если в какой-то категории вы потратите меньше денег, их тоже можно отложить или порадовать себя за бережливость, каким-то бонусом, например, незапланированным походом в кино или театр.
Схема 50-20-30
Такой способ планирования бюджета и накопления денег позволяет достичь баланса между расходами и доходами. Вы точно знаете, какую сумму, и на какие нужды вы оставляете.
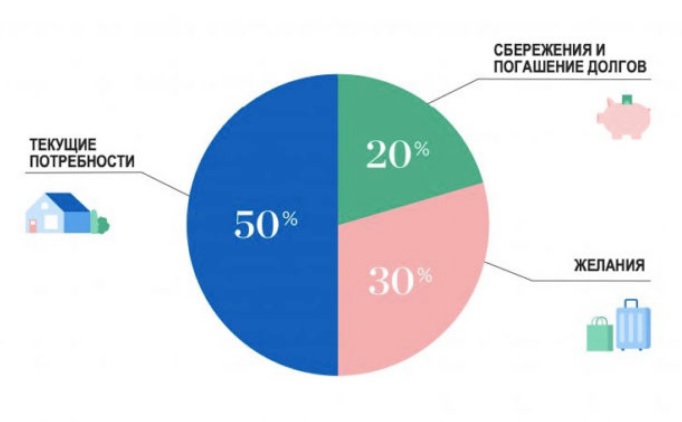
- 50% дохода на постоянные обязательные траты: оплата услуг, аренда квартиры, еда, лекарства, транспорт;
- 20% заработка на оплату кредитов и других платежей кредиторам;
- 30% — необязательные траты, это развлечения, вечеринки, подписки на приложения, эти расходы желательно со временем уменьшить.
Это не строгая схема, ее можно адаптировать под свои нужды. Например, на обязательные траты отвести больше денег. Но тогда придется сократить необязательные траты. Сэкономленное в конце месяца можно отложить. Если кредитов и других обязательств нет, все еще проще — можно 20% откладывать, а жить на оставшуюся сумму.
Ничего не покупать в день получения зарплаты
Когда человек получает зарплату, он видит большую сумму на счету, и ему сложнее удержаться от импульсивных покупок. Создается так называемая ловушка мозга. Кажется, что оставшейся суммы все равно хватит на остальные нужды. Но это ошибочное восприятие.
Лучше на день или два отложить все покупки, и даже планирование трат и накоплений. В эмоциональном порыве деньги часто расходуются нерационально.
Если верите в приметы, сосредоточьтесь на мысли, что нельзя тратить деньги в день получения зарплаты. Никакой мистики в этом нет, совет основан на правильных доводах. Лучше трезво оценить ситуацию на следующий день, когда количество дофамина от получения денег спадет.
Что делать, если хочется тратить
- Определите цели. Бесцельные накопления приведут к тому, что вы потратите сэкономленное на импульсивные покупки. Определите приоритеты: понравившееся, но ненужное платье важнее образования детей или обеспеченной старости? Задавая себе такие вопросы, вы возвращаете процессу накопления осмысленность.
- Откладывайте деньги туда, откуда при снятии возникнут потери. Например, банковский вклад или ИИС. Снятие с вклада означает потерю дохода в виде процентов, а вывод денег с ИИС влечет потерю налоговых льгот.
- Создайте «заначку» или специальный резерв. Если это не импульсивная покупка, а действительно необходимая трата, берите деньги из специального резерва, а не из общей копилки.
Если у вас нет отложенных денег на непредвиденные траты, создайте этот запас. После того как он будет сформирован, начните откладывать деньги на вклад или ИИС. Это может быть 5-10% от дохода или фиксированная сумма.
Можно ли копить деньги с маленькой зарплатой
- Проверьте, пользуетесь ли вы всеми положенными вам льготами, субсидиями и пособиями. Узнать это можно в личном кабинете на портале Госуслуг.
- Уточните, полагаются ли вам налоговые вычеты: стандартные, имущественные, социальные, инвестиционные.
- Узнайте, можете ли вы сделать рефинансирование под меньший процент, если вы выплачиваете кредит или ипотеку. Также можно объединить несколько займов в один, который закрывать всегда проще.
- Проведите ревизию техники и других вещей в доме, на даче и в гараже, а также всего остального имущества. Возможно, у вас скопилось много ненужного или того, чем вы не пользуетесь. Например, мотоблок, велосипед или участок земли, который никак не используется. Все ненужное можно продать, а вырученными деньгами погасить задолженность.
- Проверьте все бонусные программы, которые доступны по вашей банковской карте. Если у вас нет кешбэка, программ лояльности, задумайтесь о том, чтобы сменить карту на более выгодную.
Если эти рекомендации не привели к экономии, проверьте свои расходы. Возможно, большой процент вашего дохода уходит на ненужные покупки. Их можно сократить, чтобы начать откладывать. Но может случиться и так, что у вас действительно низкая заработная плата. При всех способах экономии на семью из 3 человек вряд ли хватит 10-15 тысяч рублей, если еще и откладывать. Задумайтесь о повышении дохода, смене места работы. Легче сделать это, пока вы еще не достигли пенсионного возраста.
Советы как экономить деньги
- Откажитесь от брендов. Разрекламированные популярные товары всегда дороже. Потратьте время на изучение состава. А затем сравните состав брендированного продукта с составом менее известного. Посмотрите отзывы других людей на менее популярные продукты. Так вы сможете найти товар дешевле, но такого же хорошего качества.
- Скептически относитесь к акциям. Часто ненужный товар покупают только потому, что на него была скидка. Это нерациональная трата. Купоны и скидки можно найти на специализированных форумах именно на те товары, которые вам нужны.
- Составляйте план покупок перед тем, как идти в магазин. Это поможет избежать множества ненужных трат. Список покупок поможет еще и тем, чтобы взять с собой только нужную сумму. Ограничение бюджета не позволит вам купить что-то незапланированное вместо крайне необходимого.
- Готовьте дома. Особенно кофе. Это небольшая трата, но если покупать кофе или чай каждый день, в итоге выйдет крупная сумма. Напитки можно готовить дома, и брать их с собой в термосе.
- Покупая новую одежду, избавляйтесь от старой. Это поможет рационализировать покупки и не создавать безразмерный гардероб.
Эти рекомендации помогут экономить ваш бюджет и больше откладывать. А какой способ накопления выбрать по таблице или без, решать только вам.
«Начните со 100 руб. в неделю, это 137 800 руб. за год». 9 лучших способов копить
 Иллюстрация: pixabay.com
Начать копить деньги часто непросто, в том числе психологически. Для успеха недостаточно просто поставить себе цель. Попробуйте составить четкий график с небольшими суммами, это помогло многим.
Что вы делаете со свободными деньгами? Отправите на погашение кредита, отложите на пенсионный счет или потратите на отпуск и шопинг? Что бы вы ни ответили, помните: всегда важно меньше тратить и регулярно откладывать хоть какие-то деньги. Не умеете копить? Специально для вас придумали несколько челленджей, которые помогут все же создать «резервный фонд на черный день». Вам нужно будет продержаться некоторое время, зато в итоге получится накопить заметную сумму, пишет «Сравни ру».
1. Простой челлендж на 52 недели
Суть в том, чтобы каждую неделю откладывать небольшую сумму, при этом каждый раз ее увеличивая. Например, отложите на первой неделе всего 50 рублей, после чего еженедельно прибавляйте к сумме по 50 рублей. На второй неделе вы отложите 100 рублей, на третьей 150. В итоге на последней неделе челленджа вы отложите уже 2600 рублей, а на счете накопится уже 68 900 рублей (может быть даже чуть больше, с учетом банковских процентов).
Не уверены в себе? Используйте приложения интернет-банков, которые будут переводить деньги с вашего счета автоматически.
2. Двойной челлендж на 52 недели
Если первый вариант кажется вам слишком простым, а доходы позволяют откладывать больше, удвойте стартовую сумму и сумму пополнения, пусть это будет 100 рублей. То есть в первую неделю вы откладываете 100 рублей, во вторую 200 и так далее.
При этом способе на последней неделе нужно будет отложить 5200 рублей, к концу челленджа получится накопить 137 800 рублей, без учета банковских процентов
3. Мини-челлендж на 52 недели
Допустим, у вас небольшой доход, поэтому два предыдущих варианта реализовать практически невозможно. Тогда используйте мини-челлендж. Начните с 10 рублей в неделю, прибавка будет составлять также 10 рублей. В итоге на последней неделе нужно будет отложить 520 рублей, а всего за год получится накопить 13 780 рублей.
4. Обратный челлендж на 52 недели
Пока вы полны желания начать копить, стоит начать откладывать с самой крупной суммы, постепенно ее уменьшая. Можно начать с 2600 рублей в неделю, еженедельно уменьшая сумму на 50 рублей. На 52-й неделе нужно будет отложить на накопительный счет всего 50 рублей, в итоге накопится 68 900 рублей.
Конечно, не стоит привязываться к сумме именно в 2600 рублей, можно выбрать любую, удобную для вас, цифру.
5. Гибкий челлендж на 52 недели
Этот способ накопления предполагает более гибкий подход к накоплениям при той же итоговой сумме накоплений и таком же шаге роста суммы (например, 68 900 рублей за год, откладывая от 50 до 2600 рублей в неделю).
Вы можете отправлять на накопительный счет любую сумму, но нельзя выбирать одно и то же значение дважды. То есть если вы однажды уже отправляли 300 рублей, теперь можно отложить или 250 или 350 рублей. Для того, чтобы не запутаться, составьте таблицу со всеми суммами за 52 недели и ставьте галочку напротив той, которую вы уже отправили.
6. Челлендж на 365 дней
Откладывать нужно ежедневно. Начните с 1 рубля и ежедневно откладывайте на 1 рубль больше. Через месяц нужно будет отложить уже 30 рублей, через год — 365. Так за год получится накопить 66 795 рублей. Если есть возможность, выберите большие стартовую сумму и шаг.
7. Накопления каждые две недели
Большинство работающих людей получают зарплату дважды в месяц, поэтому отправлять деньги на сберегательный счет может быть удобно именно по такому графику. Отложите с аванса и зарплаты по 200 рублей в первую неделю, после чего начинайте увеличивать сумму. За год удастся накопить не меньше 70 200 рублей.
8. Ежемесячный челлендж
Если вам удобнее откладывать деньги раз в месяц, используйте тот же принцип, что при системе накоплений раз в две недели. Определите комфортные стартовую сумму и шаг. Если вы начнете, например, с 1000 рублей и будете наращивать по 1000 ежемесячно, за год накопится 78 000 рублей.
9. Просто не тратить деньги
Попробуйте совсем не тратить деньги, все сэкономленное сразу отправляйте на сберегательный счет. Установите для себя правило, согласно которому вы тратите только на самое необходимое, пропишите разрешенные и запрещенные категории товаров, например, месяц не ходить на бизнес-ланчи или три месяца не покупать новую одежду.