Как накопить на старость
Меня пугает старость, но не сама по себе, а ;из-за бедности.
Я редко встречаю пенсионеров в магазинах одежды, кафе, кино и аэропортах — как будто после 50 люди не развлекаются. Я привыкла видеть старость бедной.
Я выйду на пенсию лет через 30. Государственных выплат хватит, чтобы жить, как большинство пенсионеров. Но я не уверена, что с этим справлюсь.
Чтобы жить в старости лучше, я начала копить: откладываю 10% дохода на депозит. О том, куда еще можно вложить накопленные деньги, я спросила у аналитика Олега Свято.
Когда начинать
Кажется, чем раньше начнешь копить на старость, тем лучше. Но это не так: если начать слишком рано, пострадает карьера.
Если вам нет тридцати лет, вкладывайте в себя. Американский психолог Мэг Джей в книге «Важные годы» говорит, что именно период до 30 лет самый важный для карьеры. Поэтому вкладывайте в профессиональное развитие: покупайте книги, инструменты, курсы, а пенсионные накопления оставьте на потом.
Сколько копить
Определитесь, какую сумму копить и к какому сроку. Для этого ответьте на три вопроса.
Сколько вы будете тратить в старости? Вы будете тратить больше, чем сейчас: в старости придется платить за лекарства и врачей. Или, наоборот, меньше, если откажетесь от путешествий, модной одежды и обедов в кафе. Я для расчетов возьму 67 000 ₽ — среднюю зарплату по России за первый квартал 2023 года.
Сколько планируете прожить? По данным Росстата, средний срок жизни в России — 71 год: 77,2 года у женщин и 65,6 лет у мужчин. Добавьте несколько лет, если вы спортсмен или оптимист. Для расчетов я возьму 75 лет.
Когда собираетесь перестать работать? Официально в России женщины выходят на пенсию в 60 лет, а мужчины — в 65. Подумайте, в каком возрасте вы собираетесь закончить карьеру. Я возьму цифру 65.
Теперь посчитайте, какую сумму вам нужно накопить:
месячные траты × 12 × (срок жизни — срок прекращения работы);
67 000 × 12 × (75 − 65) = 8,04 млн.
Если я буду откладывать 33 500 ₽ в месяц, моя негосударственная пенсия на остаток жизни будет 67 000 ₽ в месяц. Чтобы откладывать меньше и получать в старости больше, придется работать после 65 лет.
Открыть депозит
Проще всего открыть банковский вклад со штрафами за расторжение. Вы будете класть деньги на счет каждый месяц, а забрать раньше времени не сможете.
Мы сделали калькулятор, который поможет рассчитать, сколько вам нужно откладывать на банковский счет, чтобы к старости накопить прибавку к пенсии.
Все расчеты даны в сегодняшних ценах с поправкой на инфляцию. Мы допускаем, что ваши накопления будут на 2% опережать инфляцию. Например, вы будете хранить деньги на вкладе под 7% годовых при инфляции в 5%. К моменту выхода на пенсию на вашем счете накопится сумма, которой вам хватит до конца жизни. На пенсии вы каждый месяц будете снимать со счета нужную сумму, а на остаток по-прежнему будет начисляться банковский процент.
Преимущество депозита — простота.
Чтобы открыть вклад, выберите надежный банк, зайдите в его офис или на сайт, подпишите договор. Потом каждый месяц пополняйте счет, а когда срок депозита закончится — откройте новый.
Если у вас большая сумма, все не так просто. Недостаточно положить деньги на счет, нужно все контролировать:
- Следить, чтобы сумма на одном вкладе не выросла больше 1,4 млн — иначе останетесь без страховки.
- Вовремя перекладывать деньги на депозиты с лучшими процентами — если сумма большая, то рост ставки на 0,5% увеличивает накопления на десятки тысяч.
- Отслеживать рейтинги банков — когда деньги лежат на нескольких счетах, становится сложнее не попасть под банкротства и отзывы лицензий.
1,4 млн рублей — максимальная сумма, которую можно хранить на одном счете. Если вы положите по 1,4 млн в три банка, и они одновременно обанкротятся, вам возместят 4,2 млн.
Недостатки — большой соблазн и низкая доходность.
Соблазн появится через 5-6 лет, когда закончится срок депозита и нужно будет переложить деньги на новый. Если у меня в руках окажется сумма, которой хватит на покупку мотоцикла Yamaha, я не уверена, что смогу поступить правильно.
Другая проблема — низкая доходность. Получить доходность выше инфляции удается только на долгосрочных депозитах с капитализацией процентов. На краткосрочных вкладах деньги медленно сгорают.
Рассмотреть частные фонды
Негосударственные пенсионные фонды созданы, чтобы хранить сбережения на старость. Сначала вы отчисляете деньги в фонд, а потом, когда состаритесь, он платит вам пенсию. Нужно только один раз выбрать программу.
Преимущество — удобство.
Фонды созданы специально для пенсионных накоплений, поэтому у них все продумано.
Подход гибкий: зарабатываете много или мало, до пенсии осталось 30 или 5 лет, вы хотите оставить наследство или нет — на каждую ситуацию у фондов найдется подходящая программа.
Деньги можно перечислять на счет автоматически: написать заявление, чтобы бухгалтерия отправляла часть вашей зарплаты в фонд. Это значит, вы не забудете отложить деньги, не потратите их на мотоцикл или экстренный случай. Скоро вы забудете об отчислениях, а они будут потихоньку накапливаться.
Недостатки — низкая доходность и с надежностью не все в порядке.
Доходность у фондов даже ниже, чем у депозитов. В 2021 году она составила 2,73—7,44%, а инфляция — 8,39%, пенсионные накопления обесценились. Возможно, через 30 лет вы получите из фонда значительно меньше денег, чем ему отдали.
С надежностью все сложно. Фонды, как и банки, защищены системой страхования вкладов: это значит, при банкротстве вам вернут деньги. Но, в отличие от банковских депозитов, у пенсионных фондов доходность не фиксированная — она зависит от того, насколько удачно фонд вложит деньги. Доходность таких вложений может быть и отрицательной. Поэтому беспокоиться стоит не только о возможных банкротствах, но и о потерях от неудачных вложений. Такие потери нельзя предсказать, но можно прогнозировать.
Три проблемы российских фондов
Не во что вкладывать. Пенсионные фонды зарабатывают на долгосрочных инвестициях: вкладывают в низкорисковые ценные бумаги, недвижимость, инфраструктуру. Люди отдают им деньги не на 3-5 лет, как банкам, а на 25-35 лет. В России пока никто не планирует с таким горизонтом. Нет предприятий, которые имеют план на 30 лет. Нет уверенности, что через 30 лет мы вообще еще будем здесь. Вкладывать на 30 лет не в кого.
Фонды не получают государственной поддержки. В 2008 году началась пенсионная реформа: часть обязательных пенсионных отчислений разрешили передавать в управление частным компаниям. Это поддержало неправительственные фонды, но сейчас проект заморожен, и непонятно, продолжится ли эксперимент.
У российских фондов мало денег. В Европе и США неправительственные фонды составляют около 10% ВВП, в России — меньше процента. Крупные компании хотят работать с крупными партнерами, поэтому не зовут бедные пенсионные фонды в свои проекты. Фонды не могут уравновесить риски: денег слишком мало, чтобы распределить их по разным направлениям. У фондов слишком большие издержки: приходится арендовать офис, платить операционистам, секретарям и уборщикам. Все это снижает доходность фондов и делает их менее надежными.
Купить квартиру
Это сработает, если купить жилье в мегаполисе или в развивающемся регионе: Новой Москве, Дальнем Востоке. Арендная плата за однушку покроет ⅔ ежемесячных расходов — если добавить государственную пенсию, хватит на жизнь.
Преимущества — надежность и радость для внуков.
Квартира никуда не денется, не исчезнет из-за девальвации. Последние 30 лет цена на недвижимость в крупных городах растет.
Что нужно успеть сделать, если до пенсии осталось 10 лет
Откройте счёт с тарифом «Всё включено» за 5 минут, не посещая офис.
проект «Открытие Инвестиции»
Открыть брокерский счёт
Тренировка на учебном счёте
Об «Открытие Инвестиции»
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.
Как накопить на пенсию за счет инвестиций
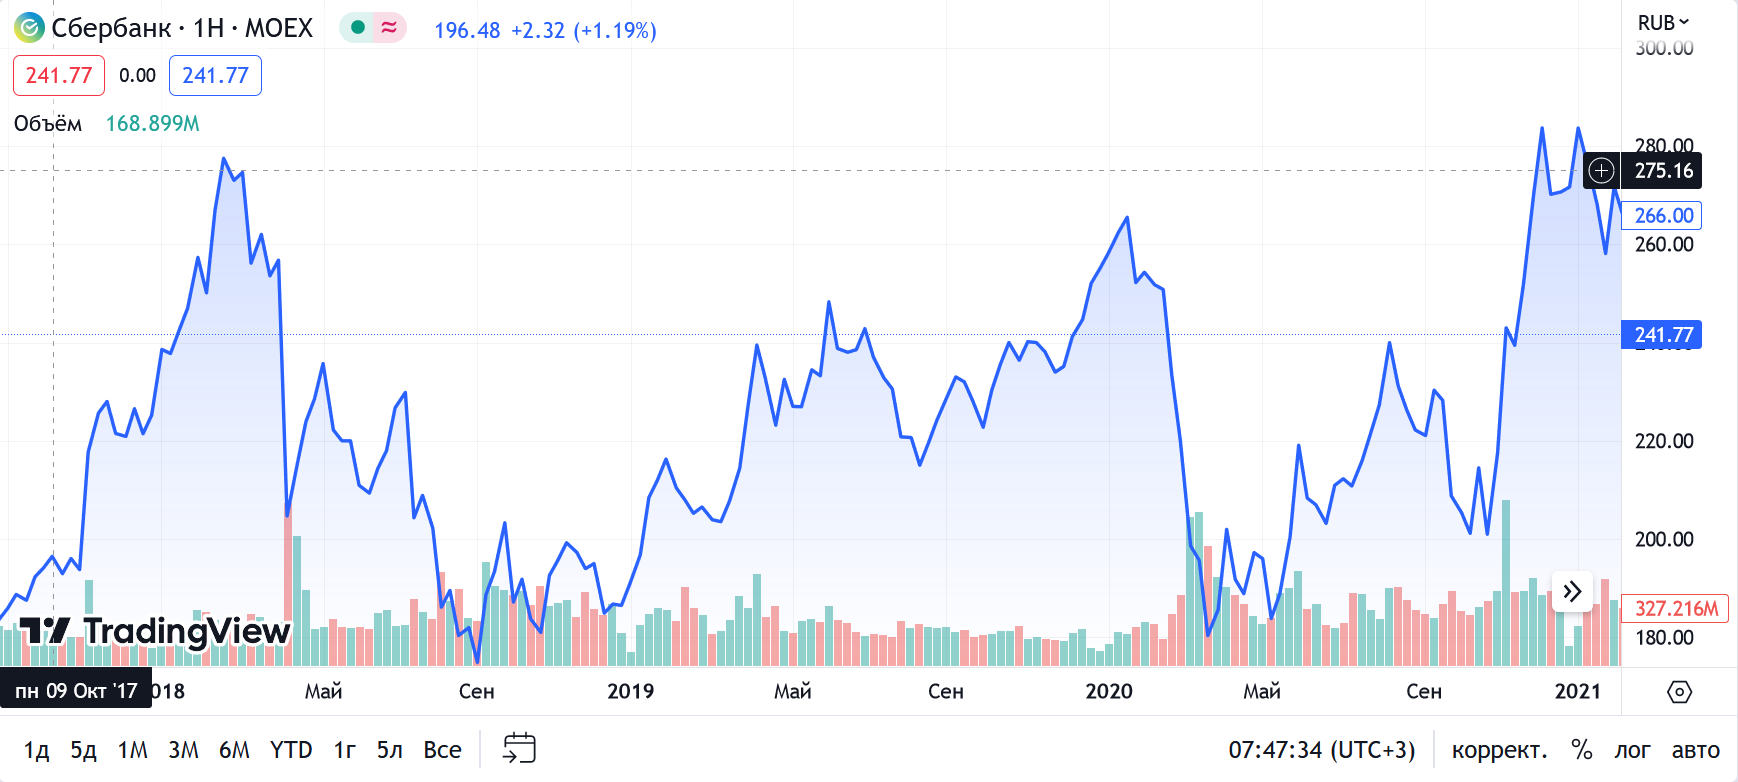
Из графика ниже видно, что в феврале 2018 года акции Сбера стоили по 275 ₽. После этого произошел обвал, и акции упали сначала до 210 ₽, а позже — до 175 ₽. За два следующих года курс акций колебался и только к ноябрю 2020-го достиг исходных 275 ₽ за акцию.
Предположим, два инвестора купили по сто акций в 2018 году. Каждый из них потратил по 27 500 ₽. Когда акции стали падать, первый инвестор отказался от дальнейших инвестиций в активы Сбера, а второй продолжил покупать по сто акций каждые полгода.
Посмотрим, как изменилось состояние портфеля каждого инвестора, если они продали акции в ноябре 2020 года по 275 ₽ за штуку. Первый смог вернуть 27 500 ₽, но не заработал ни копейки.
Теперь рассчитаем расходы второго инвестора: в феврале 2018 года — 27 500 ₽; в августе — 18 700 ₽; в феврале 2019 года — 20 600 ₽; в августе — 22 500 ₽; в феврале 2020 года — 23 400 ₽; в августе — 22 300 ₽.
В общей сложности второй инвестор купил 600 акций и потратил 135 000 ₽. Если бы он тоже продал эти акции в ноябре 2020 года по 275 ₽, получил бы 165 000 ₽.
Его доход составил: 165 000 -135 000 = 30 000 ₽. Столько заработал второй инвестор, который регулярно покупал акции Сбера.
Как накопить на пенсию
Пример аннуитета
Пенсионер к 65 годам накопил 20 млн ₽ и планирует расходовать капитал по принципу аннуитета. Он рассчитал, какую сумму может тратить в месяц, если доживет до 90 лет:
(90 — 65) х 12 = 300 месяцев планирует прожить пенсионер.
20 000 000 / 300 = 66 667 ₽ в месяц может расходовать пенсионер.
Через 25 лет остаток на счете составит 0 ₽. Для более точных расчетов нужно включать ожидаемую доходность портфеля и инфляцию.
Пример
15.06.23 новый клиент открывает в Ак Барс Банке вклад «Просто поймать момент» — 500 тыс. ₽ на год. Если он открывает вклад через «Ак Барс Онлайн» и оформляет Коробку банка, доходность составит 7,2%.
Прогнозируемая инфляция в России в 2023 году составит 5,3%. Если позитивные прогнозы экспертов сбудутся, вкладчик сохранит накопления от инфляции и получит доход.
Сколько нужно ежемесячно откладывать, чтобы накопить на пенсию?
У многих россиян в лучшем случае остаются «свободными» 5-10 тысяч в месяц. Хватит ли такой суммы, чтобы накопить на пенсию самостоятельно? И имеет ли смысл выходить с этой суммой на биржу или лучше копить на вкладе?
Ксения Воронина, финансовый советник, основатель проекта «Личный актив»: Даже небольшой суммы в 5–10 тысяч ₽ в месяц хватит для создания собственного «пенсионного фонда» при 3 условиях:
- регулярном откладывании (каждый месяц, а не как бог на душу положит);
- неприкосновенности накопленного (пенсионный капитал создаём не для того, чтобы потом потратить на крупную или спонтанную покупку, а для того, чтобы он приносил пассивный доход в будущем, поэтому тратить его нельзя);
- инвестирования «в долгую», на длительный срок.
Тогда даже такими небольшими усилиями можно создать вполне внушительный капитал, который впоследствии будет давать пассивный доход существенно выше государственной пенсии. На своих бесплатных вебинарах я показываю расчёт: при регулярном инвестировании 10 тысяч ₽ в месяц под 25% годовых через 31 год у вас накопится целый 1 миллиард ₽. Такая доходность на российском фондовом рынке вполне реальна, но даже при меньшей доходности за тот же срок вы накопите немало: при 20% — 275 миллионов ₽, при 15% — 80 миллионов, при 10% — 25 миллионов. 25 миллионов при 10% годовых (т.е. самый минимальный сценарий) дадут вам 200 тысяч ₽ ежемесячного пассивного дохода.
Да, через 30 лет покупательская способность этой суммы будет меньше, но это всё равно будет весьма неплохая прибавка к гос. пенсии. Есть ради чего постараться! Остаётся только удивляться, почему некоторые по-прежнему сопротивляются самой идее инвестирования или считают, что жить нужно только «одним днём», а потом на пенсии не знать, как свести концы с концами. Гораздо эффективнее посвятить некоторое время обучению инвестированию и решить материальные проблемы для себя и своей семьи раз и навсегда.
Первоначально проще копить на вкладе, но с выходом на биржу тоже затягивать не стоит. На бирже есть смысл приобретать:
- Облигации — доход по ним выше, чем по вкладам, при этом в случае досрочной продажи облигаций нет потери процентов, как при досрочном снятии.
- Акции — в долгосрочной перспективе дают более высокий доход, чем облигации, также приносят дивиденды (размер дивидендов небольшой, примерно как доходность по вкладам).
Не рекомендую заниматься самостоятельной торговлей и спекулированием ценными бумагами — это требует длительного специального обучения (а качественного обучения по этой теме сейчас очень мало), железных нервов, а также большого количества свободного времени. Это полноценная работа, и по своим свойствам она подойдёт далеко не каждому.
Лучше копить любую сумму, чем не копить вовсе. При этом, когда регулярные накопления войдут в привычку, вполне возможно, что получится откладывать больше. Главное, мотивация, регулярностьи следование стратегии без резких и рискованных действий, таких как вложить всё в один актив или всё продать в случае кризиса на рынке.
Хватит ли такой суммы на достойную пенсию, зависит от срока инвестирования. Если до пенсии еще 20 лет, откладывая 10 тысяч ₽ в месяц, даже при самых консервативных оценках можно создать капитал 5,9 миллиона (при условии 8% номинальной доходности). И можно рассчитывать на пенсию в 19 тысяч ₽, если считать, что дивидендный доход будет 4%, и это опять же крайне консервативная оценка. Для 15 лет сумма будет уже 3,5 миллиона, и капитал сможет генерировать ежемесячный доход в 11,7 тысяч ₽.
При создании пенсионного капитала моя рекомендация следующая: сначала накопить 3–6 месячных расходов семьи на депозите. Это будет некоторая подушка безопасности, которая позволит не вынимать деньги из инвестпортфеля в момент просадки.
После создания резервного фонда можно уже начать инвестировать на бирже, в инвестиционный портфель. Поскольку инвестиционный портфель на длительном промежутке времени будет иметь бОльшую доходность, чем депозит. Депозит не будет обыгрывать инфляцию, а грамотно собранный инвестпортфель будет. Для повышения доходности можно использовать ИИС (индивидуальный инвестиционный счет). ИИС — это брокерский счёт с особым режимом налогообложения. ИИС хорош не только налоговыми льготами (и повышенной доходностью), но и тем, что сразу настраивает инвестора на грамотный, длительный подход к инвестированию. Ведь инвестировать с ИИС можно на срок от трёх лет.
Можно начать с покупки ОФЗ (российских гос облигаций) и голубых фишек, например: Сбербанк, Газпром, Лукойл, МТС, а дальше уже постепенно разбираться в том, какие акции более перспективные. При этом не стоит гнаться за высоким доходом, а отдать предпочтение стабильным компаниям и диверсификации, т.е. выбрать 5–10 акций разных компаний. Надо сразу настроиться на длительное инвестирование (от 3–5 лет), поэтому нет смысла каждый день смотреть на портфель и переживать, если он в какой-то момент просел.
При создании портфеля стоит помнить, что чем больше горизонт инвестирования, тем больше должна быть доля акций в портфеле. Ведь именно акции являются основными драйверами роста портфеля.
С суммами в 7–10 тысяч в месяц, если инвестор может инвестировать регулярно, можно создавать капитал и в твёрдой валюте, в зарубежных страховых компаниях. При таком вложении результат будет более прогнозируемым и средства лучше защищены законодательно, хотя есть и недостатки, такие как низкая ликвидность подобных программ и по сути долгосрочные обязательства в твёрдой валюте (притом что доходы, как правило, в рублях).
Чтобы определиться с ежемесячной суммой инвестиций, надо понять, какую пенсию вы хотите иметь.
Логика расчёта должна быть примерно такой.
Если вы хотите иметь доход 20 000 в месяц, к примеру, в год получается 20 000*12 = 240 000 ₽.
Далее надо определить сумму капитала, которая вам будет приносить этот доход. Для этого понадобятся инструменты, которые приносят около 11% годовых (часть будет идти на реинвестирование, остальное — для изъятия в качестве «пассивного дохода»). Изымать мы будем 6%, остальное — оставлять на реинвестирование (чтобы инфляция не сократила наш капитал) Если 240 000 ₽ — это 6%, то 100% — 4 000 000 ₽ в текущих деньгах.
Если до пенсии у вас ещё лет 25, то с учетом инфляции требуемый капитал составит около 10,5 миллиона.
Для того чтобы через 25 лет иметь такой капитал, нужно инвестировать около 5,5–6 тысяч ₽ в месяц примерно под 12% годовых.
Такую доходность сейчас нереально получить с использованием депозита, а вот инструменты фондового рынка позволяют это сделать. Более того, некоторые из них (ИИС) позволяют получить налоговый вычет и тем самым увеличить доходность.
Депозиты можно использовать для кратковременного (до 3 мес.) накопления средств.
Откладывать 10 тысяч в месяц — вполне достаточно, чтобы накопить на пенсию.
Всё зависит от ваших запросов.
Хватит и 5 тысяч в месяц, если откладывать регулярно.
Например, если откладывать 5 тысяч в месяц в течение 18 лет и инвестировать эти деньги под 10% годовых, к концу срока у вас будет 3 миллиона ₽.
Имея такую сумму, реально получать доход 25 тысяч в месяц. Это уже больше, чем официальная пенсия.
Если откладывать 10 тысяч ₽, к концу срока у вас будет 6 миллионов ₽ и ежемесячный доход 50 тысяч ₽.
На вкладе копить невыгодно.
Как только накопится сумма 30 тысяч ₽, нужно выходить на биржу.
Самый надёжный вариант — это покупка облигаций, доход по ним — 8–10% годовых.
Также можно приобрести доллары, ETF и акции крупных иностранных компаний.
Для начала надо посчитать, какая пенсия вам нужна. При этом можно грубо оттолкнуться от текущего уровня расходов. Например, сейчас вы тратите на жизнь 20 тысяч ₽, и вам хотелось бы такую же пенсию создать для себя.
Следующий шаг — посчитать размер капитала, который при консервативном размещении под 7% годовых будет давать желаемую пенсию. Считаем по формуле
Капитал = желаемая пенсия в месяц*12*100/7
То есть если вы хотите 20 тысяч ₽ в месяц, то нужен капитал в 20 000*12*100/7 = 3,5 миллиона ₽.
Вложив эти деньги под 7% годовых, вы будете получать каждый месяц по 20 тысяч ₽.
Теперь надо прикинуть, как скопить эти 3,5 миллиона ₽. Определяете, сколько вам осталось до пенсии, и с помощью любого калькулятора сложных процентов высчитываете, сколько вам нужно вносить денег каждый месяц при средней доходности 12% годовых (больше ставить не рекомендую, так как чем выше дохоность, тем выше риски и требования к вашему уровню подготовки).
Например, вы посчитали, что вы накопите 3,5 миллиона через 10 лет, если будете каждый месяц вносить по 15 тысяч ₽ и получать среднюю доходность 12% годовых.
Теперь задача — подобрать инструменты, которые дадут такую доходность. Я рекомендую сочетать облигации (ОФЗ + корпоративные) с фондами ETF и акциями крупнейших компаний в пропорции примерно 50/30/20. Хотя точное распределение активов в портфеле будет зависеть от сроков и ваших финансовых возможностей.
Когда пройдет 10 лет и вы снимете со своих счетов 3,5 миллиона ₽, то нужно будет вложить их в надёжные активы с доходностью 7% годовых и получать в виде процентов по 20 тысяч ₽ в месяц.
Конечно, в реальности всё будет немного сложнее, но схема создания личной пенсии именно такая.