Заявление на рефинансирование кредита
Под рефинансированием кредита обычно понимается получение нового займа на выгодных для клиента условиях, причем его средства направляются на погашение старых кредитов, оформленных на менее привлекательных условиях. Сегодня подобная процедура является чрезвычайно востребованной на финансовом рынке страны, что обусловлено несколькими причинами.
Во-первых, большое количество заемщиков не справляются со взятыми на себя финансовыми обязательствами, поэтому вынужденно прибегают либо к рефинансированию, либо к реструктуризации имеющихся кредитов. Во-вторых, часть крупных и серьезных банков, например, Сбербанк, ВТБ 24 и т.д., заинтересованы в увеличении количества клиентов, при этом могут предложить им выгодные условия кредитования. В результате данные финансовые организации разрабатывают специальные программы, предлагающие заемщикам рефинансирование кредитов, взятых в других банках.

Порядок обращения о рефинансировании
Очевидно, что рефинансирование кредита в большинстве случаев является выгодной для клиента операцией. Особенно это касается долгосрочных кредитов на большую сумму, в частности ипотечных, в отличии, например, от потребительских. Нередко ставки по ипотеке снижаются, что может стать поводом для запуска процедуры рефинансирования.
Для ее начала необходимо заполнить и подать в банк соответствующее заявление или анкету. Его форма разрабатывается каждой кредитной организацией самостоятельно, поэтому бланк можно либо скачать с официального сайта финансового учреждения, либо получить, лично посетив отделение банка. Однако, перед заполнением и подачей заявки рекомендуется изучить предложения различных банков и встретиться с их специалистами для уточнения условий программ рефинансирования, разработанных в каждой кредитной организации.
Обычно обязательными условиями для проведения рефинансирования являются следующие требования банка:
- отсутствие текущей просрочки по существующим кредитным договорам, не важно, речь идет об ипотеке, потребительском или автокредите;
- предоставление выписок по каждому займу с указанием задолженности на момент подачи заявления на рефинансирование;
- предоставление сведений о доходах, месте постоянного трудоустройства и условий действующего трудового контракта.
Как составить заявление?
При заполнении заявления на рефинансирование рекомендуется выполнять следующие требования:
- четко указать цель получения и сумму необходимых средств, а также то, куда они будут направлены;
- определить желательные условия кредитования;
- предоставлять только достоверную информацию, даже если она не всегда характеризует заемщика с положительной стороны;
- по возможности указать варианты обеспечения кредита, наилучшими среди которых являются оформление залога или предоставление договоров поручительства;
- в дополнение к заявлению предоставить исчерпывающие сведения, доказывающие наличие дохода, достаточного для беспроблемного обслуживания получаемого займа.
Образец заявления на рефинансирование кредита
В качестве примера грамотного оформления заявления можно привести следующий образец.

В приведенном образце заявления на рефинансирование четко указана необходимая сумма, желательные условия получения займа, а также обеспечение кредита в виде собственного транспортного средства. Очевидно, что при отсутствии текущих просрочек по выплатам вероятность одобрения подобной сделки достаточно высока.
Заявление на рефинансирование ипотечного кредита
Наиболее часто заемщики обращаются в банк с просьбой произвести рефинансирование ипотеки. Это не удивительно, так как данный вид кредитования обоснованно считается одним из наиболее обременительных. Поэтому вполне понятно желание клиента снизить финансовую нагрузки при первой же возможности.
Еще одним фактором в пользу рефинансирования ипотечного кредита выступает периодическое снижение процентной ставки, нередко происходящее во время действия ранее оформленных договоров, условия которых в результате становятся менее привлекательными. Поэтому некоторые банки производят рефинансирование даже собственных займов на новых, более выгодных условиях. В частности, подобная практика характерна для Сбербанка, который является бесспорным лидером в сфере ипотечного кредитования.
Что еще потребуется?
Для запуска процедуры рефинансирования, помимо заявления, требуется предоставление документов, перечень которых определяется каждым конкретным банком. Обычно в их число входят:
- действующие кредитные договоры, на погашение задолженности по которым будут направлены средства при одобрении рефинансирования;
- справки о размерах текущей задолженности по указанным договорам займа;
- документы, подтверждающие право заемщика на закладываемое имущество;
- справки с места официального трудоустройства о уровне доходов и занимаемой должности и т.д.
По большому счету, пакет предоставляемой вместе с заявкой на рефинансирование кредита документации можно назвать стандартным, который обычно собирается и подается при получении займа.
Какие банки проводят рефинансирование кредитов?
Сегодня достаточно большое число банков разработало и предлагает клиентам собственные программы рефинансирования кредитов, оформленных в других финансовых организациях. Естественно, лидерами работы в этом направлении выступают наиболее крупные и солидные банковские структуры, к числу которых относятся Сбербанк России, Россельхозбанк, ВТБ 24, Газпромбанк и многие другие. Подобное ситуация объясняется достаточно просто – за счет выгодных условий рефинансирования, предлагаемых заемщикам других банков, кредитные организации стараются увеличить собственную клиентскую базу.
Как рефинансировать ипотеку
Главные отличия рефинансирования от реструктуризации
Виды рефинансирования
Польза рефинансирования
Еженедельная рассылка с лучшими материалами «Открытого журнала»
Без минимальной суммы, платы за обслуживание и скрытых комиссий
Откройте счёт с тарифом «Всё включено» за 5 минут, не посещая офис.
проект «Открытие Инвестиции»
Открыть брокерский счёт
Тренировка на учебном счёте
Об «Открытие Инвестиции»
Москва, ул. Летниковская,
д. 2, стр. 4
8 800 500 99 66
Согласие на обработку персональных данных
Размещённые в настоящем разделе сайта публикации носят исключительно ознакомительный характер, представленная в них информация не является гарантией и/или обещанием эффективности деятельности (доходности вложений) в будущем. Информация в статьях выражает лишь мнение автора (коллектива авторов) по тому или иному вопросу и не может рассматриваться как прямое руководство к действию или как официальная позиция/рекомендация АО «Открытие Брокер». АО «Открытие Брокер» не несёт ответственности за использование информации, содержащейся в публикациях, а также за возможные убытки от любых сделок с активами, совершённых на основании данных, содержащихся в публикациях. 18+
АО «Открытие Брокер» (бренд «Открытие Инвестиции»), лицензия профессионального участника рынка ценных бумаг на осуществление брокерской деятельности № 045-06097-100000, выдана ФКЦБ России 28.06.2002 (без ограничения срока действия).
ООО УК «ОТКРЫТИЕ». Лицензия № 21-000-1-00048 от 11 апреля 2001 г. на осуществление деятельности по управлению инвестиционными фондами, паевыми инвестиционными фондами и негосударственными пенсионными фондами, выданная ФКЦБ России, без ограничения срока действия. Лицензия профессионального участника рынка ценных бумаг №045-07524-001000 от 23 марта 2004 г. на осуществление деятельности по управлению ценными бумагами, выданная ФКЦБ России, без ограничения срока действия.
Как сделать рефинансирование ипотеки: пошаговая инструкция
Рефинансирование кредита в банке — процесс не сложный, но требуется точный расчет. Если не знать, как сделать рефинансирование ипотеки, можно получить не тот результат, ради которого все затевалось.
Определяем цели рефинансирования ипотеки
В основном, необходимость рефинансирования действующего кредита возникает тогда, когда нужно:
- снизить общую стоимость кредита при изменении кредитной ставки банков;
- изменить валюту кредита;
- уменьшить ежемесячный платеж;
- получить дополнительные заемные средства под залог того же объекта недвижимости.
Кредитный калькулятор с досрочным погашением
Далее поговорим подробнее о случаях, когда целью является снижение общих расходов по выплате оставшейся части кредита. Вместе с тем, информация о простейших приемах анализа будет полезна и тем, кто преследует иные цели рефинансирования ипотеки.
Как происходит рефинансирование ипотеки — пошаговый план
- В зависимости от цели будущего рефинансирования кредита, собрать предложения банков. На самом первом этапе нецелесообразно массово рассылать заявки во все доступные кредитные организации, лучше воспользоваться открытой информацией на сайтах.
- Отобрать 4-5 банков с привлекательными ставками и проверить, действительно ли они позволяют улучшить условия кредитования по сравнению с действующей ипотекой. О том, как это сделать, расскажем далее.
- Выбрать 2-3 лучших банка по итогам вашей оценки и уточнить у их сотрудников, какие дополнительные условия они выдвигают — например, страхование, комиссии, обязательные платные услуги. Не будет лишним выяснить, как банк относится к возможности повторной перекредитовки в будущем, ведь срок ипотеки очень долог. Не исключено, что вы захотите снова поменять параметры кредита.
- С учетом новых данных повторить расчет полной стоимости кредита и принять решение. В процессе общения со специалистами банков нельзя позволить им втянуть вас в оформление документов. Наличие нескольких кредитных заявок приведет к нескольким запросам в бюро кредитных историй, что отрицательно скажется на вашем кредитном рейтинге. Как следствие, может оказаться недоступен кредит от банка с лучшими условиями.
- Узнать о рефинансировании ипотеки в своем банке: запросить информацию о том, можно ли это сделать по действующему кредиту. Для своих клиентов с хорошей кредитной историей банк может предложить очень привлекательные условия, поскольку риски по таким заемщикам минимальны. Кроме того, вам не придется тратить много времени и денег на перекредитовку в своем банке, многие документы о вас и о вашей недвижимости там уже есть.
- Проанализировать всю информацию, которую удалось собрать, и принять окончательное решение.
- Подать заявку на рефинансирование ипотечного кредита и собрать документы по перечню банка.
- Внимательно изучить и подписать необходимые документы,
- Погасить предыдущий долг и перевести ипотеку на новый банк. Это делается совместно с сотрудником банка — со старым банком снимаете обременение на квартиру, с новым — накладываете.
Технически тут возможны два варианта:
- Сначала подается заявление на снятие старой ипотеки, через 3 дня Росреестр исполняет его, затем подается заявление на наложение обременения на недвижимость по новому кредиту. Все это время новый банк несет риск по кредиту без обеспечения, ведь фактически деньги вам выданы, а залог не оформлен.
- Старый банк до выдачи вам денег дает письменное согласие на регистрацию новой ипотеки «поверх» старой, затем ее регистрируют, новый банк выдает вам деньги, вы гасите старый кредит и снимаете со старым банком первую ипотеку. В итоге новый банк рискует значительно меньше, но появляется риск у старого банка, поэтому такая схема используется реже.
При любых операциях с недвижимостью необходимо контролировать ее правовой статус в Росреестре, поскольку любые ошибки и неточности здесь могут очень дорого обойтись. В частности, при гашении ипотеки или при рефинансировании снятие обременения не происходит автоматически, как многие до сих пор считают. Если у вас на руках нет выписки из Росреестра об отсутствии обременений на квартиру, то нужно обязательно ее получить и сохранить в числе правоустанавливающих документов на жилье.
Заказать выписку можно как лично, так и через интернет. Удобно использовать круглосуточный официальный сервис ЕГРН.Реестр, который сформирует юридически значимый документ из государственной базы Росреестра и пришлет его на электронную почту.
Как рефинансировать ипотеку выгодно — считаем расходы и сравниваем самостоятельно
В некоторых договорах ипотеки предусмотрено ограничение минимального срока, до истечения которого заемщик не имеет права проводить рефинансирование или досрочное погашение кредита, могут быть установлены штрафные санкции за нарушение.
Однако не менее важно учитывать другой вопрос: через какое время можно сделать рефинансирование ипотеки, чтобы это было выгодно?
Часто встречается рекомендация о том, что невыгодно делать реструктуризацию, если прошла половина срока. Логика в этом совете есть, так как при равномерном графике погашения кредита в течение срока кредитования меняется структура платежа. В начале срока почти вся сумма засчитывается в уплату процентов, а ближе к концу гасится само тело кредита.
На рисунке ниже приведен пример графика изменения структуры кредитного платежа с течением срока кредита — голубым цветом обозначен основной долг, серым — проценты. Ежемесячная выплата постоянна и составляет 40 тыс. руб.
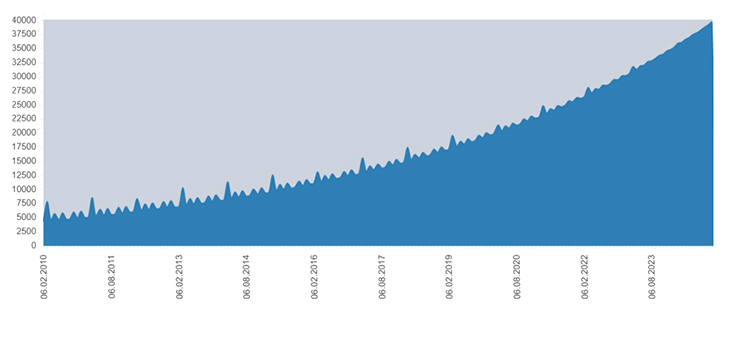
В первой половине кредита основная доля платежа приходится на проценты, основной долг гасится в конце срока
Из графика видно, когда можно сделать рефинансирование ипотеки — в начале периода кредитования потери будут минимальны. Теоретически действительно невыгодно перекредитовываться в середине срока или позднее — ведь основной долг так и не погашен, а проценты уже выплачены. После заключения нового кредитного договора придется платить по той же схеме, пусть и под пониженный процент. По сути, придется второй раз платить проценты на ту же сумму основного долга. Поэтому считается, что имеет смысл рефинансировать ипотеку только в начале срока кредитования.
Однако это — слишком общее утверждение, которое не учитывает много нюансов. В каждом случае нужно проверять возможный финансовый результат самостоятельно, итог может оказаться неожиданным.
Как это сделать, ведь формулы расчета аннуитета сложны и требуют специальной подготовки? А вот и нет, существует простой способ сориентироваться в цифрах, доступный каждому.
Как сделать рефинансирование ипотеки выгодно — считаем расходы и сравниваем самостоятельно
Общий порядок расчета таков (затем рассмотрим на примерах):
- Определить общую сумму остатка выплат по кредиту. В графике платежей обычно указан только остаток основного долга на дату очередного платежа. Однако посчитать общую сумму остатка с процентами несложно, это делается так:
Сумма остатка выплат = Ежемесячный платеж по графику * Количество оставшихся месяцев.
Получившийся результат будет включать в себя и остаток долга, и проценты к уплате.
- В любом онлайн-калькуляторе посчитать будущие выплаты по новому кредиту, исходя из данных остатка основного долга и остатка срока по старому кредиту под новый процент.
- Сравнить полученные результаты из пунктов 1 и 2 по общему итогу.
- Для полноты оценки нужно прибавить к расчетам стоимость ежегодной или разовой страховки за весь оставшийся период кредитования по обоим кредитам, комиссий при выдаче нового кредита, расходов на подготовку документов и госрегистрацию закладной.
- Получившийся результат ясно покажет, насколько целесообразно делать рефинансирование.
Примеры расчета для сравнения вариантов рефинансирования ипотеки
Пример 1
Имеем действующий кредит с такими параметрами:
Сумма кредита: 3 000 тыс. руб.
Срок: 15 лет, выплачено уже 10 лет, осталось 5 лет.
Процентная ставка: 14%.
Остаток задолженности: 1 722 тыс. руб.
Осталось заплатить вместе с процентами —2 406 тыс. руб. (считаем по графику гашения кредита путем умножения количества оставшихся платежей на сумму ежемесячной выплаты).
Страхование действующим кредитом не предусмотрено, штрафов за досрочное погашение нет. Рассматриваем 3 предложения банков о рефинансировании остатка долга (1 722 тыс. руб.) на 5 лет под более низкую ставку. Обязательное условие по новым кредитам — страхование жизни и имущества. Цель рефинансирования — экономия средств.
Заявление на рефинансирование ипотеки
Рефинансирование ипотеки относится к одной из самых востребованных программ в банках в последние 2-3 года. Ставки снижаются и действующие заемщики могут существенно сэкономить на переплатах, если перекредитуются в другом банк под более низкий процент.
Как написать заявление на рефинансирование ипотеки, в какие банки обращаться и почему могут отказать, разъясняет аналитик сервиса Бробанк.ру.
- Что такое рефинансирование
- Как обращаться за рефинансированием
- Правила составления заявления
- Какие дополнительные документы нужно приложить к заявлению
- Возможные причины отказа в рефинансировании
- Какие банки предлагают рефинансирование кредитов
- Сравнение условий рефинансирования
- Отличительные особенности рефинансирования в разных банках
- Рефинансирование ипотечных кредитов в Сбербанке
- Преимущества рефинансирования в Сбербанке
Что такое рефинансирование
Рефинансирование – это оформление нового кредита для закрытия существующего. В этом случае заемщик может изменить условия на более выгодные. Клиент может закрыть за счет нового займа один или одновременно несколько кредитов. Чаще всего прибегают к рефинансированию при ипотечном кредитовании, так как с потребительскими кредитами выгода не настолько ощутимая.
Если взято одновременно несколько кредитов в разных банках, их тоже можно объединить в один и рефинансировать. Такое решение помогает избежать просрочек или пропуска платежа по невнимательности, а также сэкономить на процентах. После рефинансирования у заемщика остается один банк-кредитор, куда придется вносить общую сумму, а не как раньше в несколько банков, и одна дата платежа.
Выгода рефинансирования для сторонних банков в том, что они привлекают новых клиентов, от которых впоследствии можно получать доход. Например, заемщикам предложат сопутствующие платные услуги или премиальные тарифы. Рефинансирование в том же банке, в котором был выдан первоначальный заем, исключает отток клиентов в другие кредитные организации.
Как обращаться за рефинансированием
Эффективность рефинансирования наиболее очевидна при больших суммах кредита, например, при ипотеке. По некоторым программам кредитования процентная ставка со временем может снижаться, как это происходит сейчас с рынком ипотечных кредитов. Это весомый повод для обращения за рефинансированием.
Чтобы перекрыть задолженность за счет нового займа, нужно предъявить в отделение банка заявление на рефинансирование или анкету. Бланк и образец заполнения заявления банки разрабатывают самостоятельно. Единой формы для всех банков нет. Бланк для рефинансирования ипотеки в Сбербанке или любом другом банке можно скачать на официальном сайте или попросить в отделении у сотрудников.
- Нет текущей или просроченной задолженности по действующему кредитному обязательству.
- Есть выписка об оставшейся сумме долга на момент подачи заявления на рефинансирование ипотеки.
- Потенциальный клиент может предоставить сведения о доходах и месте работы.
Перед заполнением заявления на рефинансирование изучите предложения нескольких банков. Тогда будет легче выбрать наиболее выгодные условия.
- платежеспособности;
- рисков;
- возможных выгод от сотрудничества.
Кроме того для одного банка привлечение новых клиентов – приоритетное направление на данном этапе, а для другого нет. Поэтому всегда следует подавать несколько заявок в разные банки, и, только после их сравнения, принимать окончательно решение о рефинансировании ипотеки или любого другого займа.
Наравне со сторонними банками желательно обратить и в свой банк-кредитор, где была первоначально оформлена ипотека. В том случае, когда компания заинтересована в удержании клиентов, она пойдет на уступки и пересмотрит ранее установленную процентную ставку. При таком развитии событий можно сэкономить деньги на повторной подготовке и регистрации всего пакета документов для одобрения ипотеки.
Правила составления заявления
- Укажите цель получения денег и необходимую для перекредитования сумму.
- Напишите ожидаемые условия кредитования.
- Предоставьте банку достоверные сведения, даже если это охарактеризует вас, как заемщика, с отрицательной стороны.
- Если необходимо, укажите варианты обеспечения кредита. Для этого подойдет оформление имущества под залог или поручительство.
Приложите к заявлению документы, которые подтвердят стабильную платежеспособность. Образец заполнения и бланк размещают на официальных сайтах банков и стендах в офисах, которые предоставляют этот вид услуги для заемщиков.
К примеру в Сбербанке эти документы выглядят так:
Какие дополнительные документы нужно приложить к заявлению
Для рефинансирования одного заявления недостаточно. Каждый банк определяет список подтверждающих документов, которые могут запросить дополнительно. В основном в него входят:
- Договор по действующему кредиту, которого будет закрыт за счет средств нового банка-кредитора при рефинансировании.
- Справки от обслуживающего банка с указанием оставшейся суммы задолженности.
- Документы на владение имуществом, которое будет передано в залог.
- Справки об официальном трудоустройстве, размере заработка и занимаемой должности.
- Вместо справки о трудоустройстве и размере заработной платы можно предоставить 2-НДФЛ и копию трудовой книжки, заверенную работодателем.
Не все документы запрашивают одновременно. Но это стандартный перечень, который можно приложить к заявлению и подать в отделение банка для оформления рефинансирования ипотеки.
Возможные причины отказа в рефинансировании
Отказать в рефинансировании могут по тем же причинам, по которым не выдают кредит. В первую очередь банки анализируют платежеспособность клиента. Если доход в последнее время снизился и ежемесячный платеж окажется непосильным для заемщика, в рефинансировании откажут.
Некоторые банки не рефинансируют кредиты, первоначальной целью которых было строительство жилья. Уточните заранее, работает ли выбранный банк с такими программами кредитования.
В обязательном порядке проверят кредитную историю потенциального заемщика. Если она вызовет сомнения или будут выявлены текущие просрочки, рефинансирование не одобрят. Также банк могут насторожить одновременно действующие кредитки и карты рассрочки с доступным лимитом. Такие кредитные продукты повышают риски для нового кредитора. Владелец карт в любой момент может воспользоваться ими и окажется не в состоянии вносить суммы по рефинансированному кредиту в полном объеме. Поэтому для повышения шанса на одобрение заявки на перекредитование, все кредитки и карты рассрочки лучше закрыть, а просрочки не допускать.
Перед рефинансированием ипотеки банк обязательно проверит жилье, которое будет находиться в залоге. Если оно в плохом состоянии, находится в аварийном многоквартирном доме, заявку на перекредитование отклонят.
Определенные сложности возникнут и у тех заемщиков, которые делали первоначальный взнос или частично погашали ипотеку материнским капиталом. На данном этапе нет правового регулирования в этом направлении. Такая несостыковка возникает, потому что после закрытия ипотеки в первом банке-кредиторе заемщик обязан выделить доли в жилье детям. А взять в залог недвижимость с обременением не захочет никакой банк. Однако этот вопрос неоднократно поднимали российские законодатели, и возможно в ближайшем будущем что-то изменится.
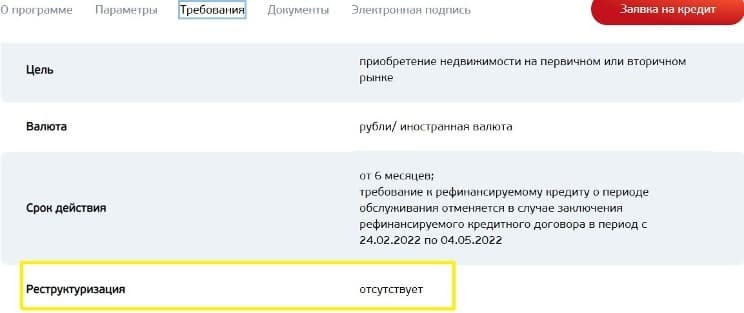
Кроме того, обратите внимание, что если до обращения за рефинансированием кредит или ипотека были реструктуризированы, с высокой долей вероятности в банках откажут.
Какие банки предлагают рефинансирование кредитов
Многие российские банки предлагают программы рефинансирования. При этом можно получить одобрение как по кредиту, который оформлен в том же банке, так и по займу, взятому в другой финансовой организации.
- Сбербанке;
- Газпромбанке;
- ВТБ;
- Россельхозбанке.
За счет того, что банки предлагают клиентам наиболее выгодные программы рефинансирования, у них увеличивается поток клиентов.
Сравнение условий рефинансирования
Сравнение условий рефинансирования четырех крупнейших банков на территории РФ:
| Условия | Газпромбанк | Сбербанк | ВТБ | Россельхозбанк |
| Диапазон процентной ставки | 8,3%-11,3% | 7,9%-10,4% | 7,5%-17,2% | 8%-13% |
| Наименьшая сумма кредита | 100 тыс. рублей | 300 тыс. рублей | 50 тыс. рублей | 100 тыс. рублей |
| Наибольшая сумма кредита | 45 млн рублей | 7 млн рублей | 30 млн рублей | 20 млн рублей |
Рефинансировании ипотеки в приведенных банках возможно на срок до 30 лет. Если оформить договор на небольшой срок, сумма ежемесячного платежа может оказаться слишком большой, и заемщик будет не в силах ее вносить. Но клиент может оформить рефинансирование на максимальный срок и минимальный ежемесячный платеж, а если появится возможность, закрыть кредит быстрее.
Подать заявку на рефинансирование ипотеки можно на официальных сайтах банков. Ожидание предварительного решения занимает не больше 10 минут.
- 20 млн рублей жителям г. Москва;
- 15 млн рублей жителям г. Санкт-Петербург;
- 10 млн рублей для жителей Подмосковья.
- для жителей Москвы, Санкт-Петербурга, Московской области – 10 млн рублей;
- для всех остальных граждан РФ – 5 млн рублей.
Валюта, в которой можно рефинансировать ипотеку – рубли РФ.
Отличительные особенности рефинансирования в разных банках
Лидерство по рефинансированию на территории Российской Федерации длительное время удерживает Сбербанк. Около 10% от общего количества выдаваемых кредитов приходится на эту программу. Главные критерии, по которым Сбербанк оценивает заемщиков – платежеспособность и отсутствие просрочек. Клиентам предлагают рефинансировать ипотеку, а также другие виды кредитов либо объединить несколько займов в один.
Россельхозбанк тоже предлагает совместить несколько кредитов для того, чтобы упростить клиентам процесс их выплаты. В этом банке обращают внимание на отсутствие просрочек по действующему кредиту у заемщика. Но если просрочка была единственной и длилась меньше 30 дней, банк может провести рефинансирование. Еще одно условие для одобрения – отсутствие реструктуризации.
- У него должно быть гражданство РФ с постоянной или временной регистрацией.
- Положительный кредитный рейтинг.
- Возраст от 20 до 70 лет.
- Стаж на последнем месте работы от 3 месяцев, общий трудовой стаж – 1 год.
ВТБ рефинансирует ипотеку только в российских рублях. Действующий кредит можно рефинансировать только спустя полгода от даты выдачи. Чтобы получить одобрение банка, потенциальный заемщик должен быть добросовестным клиентом, который не допускал просрочек по действующему кредиту.
Рефинансирование ипотечных кредитов в Сбербанке
Для клиентов, которые хотят рефинансировать ипотеку в Сбербанке, действуют такие требования:
| Требование | Показатель |
| Возраст | Минимум 21 год, максимум 75 лет на момент последней выплаты по кредиту |
| Трудовой стаж | На текущем месте минимум 6 месяцев. Общий за последние 5 лет – 1 год |
Супруг заемщика всегда выступает в роли созаемщика при рефинансировании ипотеки. В тех семьях, где собственность разделена по брачному договору, второго супруга не привлекают в созаемщики.
- Валюта кредита – рубли РФ.
- Наименьшая сумма перекредитования – 300 тыс. рублей.
- Наибольшая сумма займа на выплату кредита в другом банке в Москве и области 7 млн рублей, для других областей – 5 млн рублей. Максимум на погашение прочих займов – 1,5 млн рублей, на личные цели – 1 млн рублей.
- Срок кредита – до 30 лет.
Комиссия при выдаче кредита в Сбербанке отсутствует. У заемщика обязательно должно быть гражданство Российской Федерации и постоянная регистрация.
- Заявление на рефинансирование кредита, оформленное по форме банка.
- Паспорт заемщика с регистрацией.
- Документы, которые подтверждают финансовое положение заемщика.
- номере кредитного договора и дате его заключения;
- сроке возврата кредита;
- сумме займа и валюте;
- процентной ставке;
- размере ежемесячного платежа.
Сбербанк предлагает заемщикам оформить страховку. Окончательное решение по страхованию остается на выбор клиента, но наличие полиса снизит процентную ставку. Ставки по рефинансированию – от 7,9 до 10,4%. Если речь идет о рефинансировании ипотеки, страхование объекта, который будет находиться в залоге у банка – обязательно.
Преимущества рефинансирования в Сбербанке
- Облегченный процесс выплаты кредита. Если несколько кредитов объединить в один, нужно будет вносить ежемесячно только один платеж вместо нескольких.
- Ежемесячный платеж меньше при объединении нескольких займов в один.
- При необходимости банк может выделить определенную сумму в кредит на личные нужды.
Чтобы оформить рефинансирование, сначала подайте заявку. После одобрения можно собирать все необходимые документы и заключать новый договор.