Как устроена ипотека Объясняем в 48 терминах
Выбор квартиры и оформление ипотеки — долгий и не всегда понятный путь, но его будет легче преодолеть, если разобраться в отдельных тонкостях и подыскать хороший банк. Вместе с Райффайзенбанком мы составили словарь для тех, кто только начал погружаться в тему.
Для начала разберитесь в базовых понятиях
По сути ипотека — это залог недвижимости. То есть вы покупаете квартиру, но не платите за нее все деньги сразу. Поэтому жилье одновременно и у вас в собственности, и в залоге у того, кто дал вам деньги на ее покупку, — у банка. Логичный вопрос: зачем закладывать квартиру, если можно просто взять потребительский кредит? Все просто: во-первых, ставки по ипотеке ниже, чем по обычным кредитам, а значит, меньше переплат. Во-вторых, ипотеку могут дать на большую сумму, так как у банка есть надежный залог.
Ипотечный кредит — те самые деньги, которые выдаются на приобретение квартиры . По сути банк оплачивает часть покупки, а потом эти деньги нужно вернуть — тоже по частям, плюс проценты. Квартира остается в залоге у банка до момента полного погашения займа.
Полная стоимость кредита (ПСК) — это сколько всего вы заплатите по кредиту за весь срок, на который его взяли. Сюда входит и цена квартиры, и комиссии банка, и проценты по кредиту (так называемая эффективная ставка), и платежи разным сторонним компаниям и лицам вроде страховой, оценщиков и так далее. Это самая важная цифра. Она прописана прямо в договоре с банком. Вот из чего она состоит:
- Тело кредита — это деньги, которые вы взяли у банка в долг, без учета процентов, штрафов и комиссий.
- Проценты — ставка, которую вы заплатите сверх тела кредита за пользование деньгами.
- Комиссии — деньги за регистрацию договора, закладной и так далее.
- Оплата оценки — за оформление отчета оценочной компании тоже придется отдать деньги: этот документ даст понять банку, сколько квартира стоит на самом деле.
- Вознаграждение нотариуса — еще одна выплата: для завершения сделки по кредиту вам нужно заверить документы у нотариуса, а его услуги не бесплатны.
- Страховка — деньги на страхование целого набора вещей. Первым делом страхуется предмет залога, то есть квартира. Также банки часто настаивают на том, чтобы были застрахованы титул (право на квартиру — см. пункт о документах ниже), жизнь и здоровье заемщика. Еще можно застраховаться от потери работы, то есть от ситуации, когда платить кредит нечем. Так страховка может защитить от непредвиденных ситуаций. Если отказаться от страховки, процент по кредиту может вырасти.
Чтобы платить за ипотеку, нужно как следует спланировать бюджет
Ипотека — серьезная статья расходов, которую стоит просчитать на годы вперед. Важно подготовиться (насколько это возможно), чтобы кредит не сказался на уровне вашей жизни.
Первоначальный взнос — это часть денег, которую вы сразу отдаете продавцу квартиры, а остальное заплатит банк. Обычно это от 10% до 50% суммы кредита . Чем больше эта сумма, тем ниже может быть ставка по вашему кредиту. Логика такая: банк в ставке по ипотеке учитывает, насколько велик риск, что вы не вернете деньги. Значит, чем больше вы заплатите за квартиру сразу, тем ниже его риски.
Ставка — это проценты, которые вы будете выплачивать сверху кредита . Банк берет их за то, что вы пользуетесь его деньгами. Ставки бывают нескольких типов (нужный вы выбираете сами):
- Фиксированная — процент остается одним и тем же на все время кредита. Это самый распространенный тип ставок: взяли под 7,99% и до конца платите по 7,99% . Большинство банков предлагают именно фиксированную ставку.
- Плавающая — ставка, которая обычно состоит из двух частей, постоянной и переменной. Первая остается неизменной на протяжении всех сроков выплаты кредита. Вторая привязана к какому-то индикатору: в России — к ключевой ставке ЦБ. Она пересчитывается в зависимости от его значения. Обычно плавающая ставка ниже фиксированной и подходит скорее тем, кто планирует быстро выплатить кредит.
- Комбинированная — это ставка, в которой сочетаются признаки фиксированной и плавающей . Обычно это значит, что в течение определенного срока банк позволяет платить по фиксированной ставке (обычно это 5–7 лет), а затем начинает ее пересчитывать в соответствии со значением индикатора.
Платежи — те деньги, которые с определенной частотой (как правило, каждый месяц) придется отдавать по кредиту. Покупателю квартиры нужно выбрать между двумя вариантами платежей:
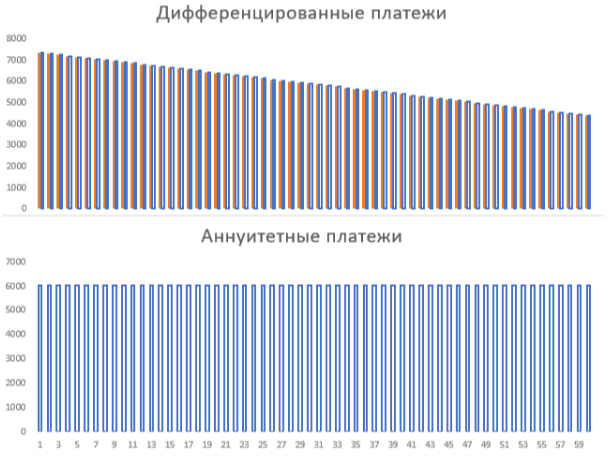
- Аннуитетные — это когда весь кредит выплачивается равными суммами , но с разным соотношением тела кредита (деньги без учета процентов) и самих процентов. Проценты начисляются на тело, поэтому в начале срока заемщик платит больше процентов и меньше по самому кредиту, а к концу — наоборот.
- Дифференцированные — это когда сразу после покупки квартиры приходится платить больше, но со временем долг уменьшается , а значит, и проценты по нему снижаются. Суть такая: тело кредита разделено на равные части на весь срок займа, а значит, проценты, начисляемые на него, уменьшаются по мере выплат.
Кредитоспособность — это качество заемщика, которое проверяет банк. Ему важно знать, может ли человек вовремя платить по своим долгам и безопасно ли давать ему такой большой кредит.
Андеррайтинг — это то, как банк проверяет кредитоспособность заемщика . У каждого банка он свой, но обычно там учитывается, где и как долго человек работал, какая у него кредитная история, что у него есть в собственности и на что он тратит деньги.
Кредитная история — это что-то вроде досье заемщика, в котором собрана информация о выплатах по предыдущим кредитам (неважно, на что — на холодильник или круиз). Перед тем как выдать ипотеку, банк проанализирует, насколько клиент добросовестен. Учитываются не только погашенные кредиты, но и нынешние . Если, например, у вас открыта кредитка, которой вы даже не пользовались, это будет считаться «активной долговой нагрузкой». В России эти данные собирает Бюро кредитных историй (БКИ). Чтобы узнать свою кредитную историю, нужно лично обратиться в любой банк или БКИ (для этого достаточно только документа, удостоверяющего личность).
Аккредитив — это форма безопасной сделки, когда квартира приобретается у текущего владельца. В ней участвует покупатель, продавец и третья сторона — независимый банк. В этом банке открывается счет, покупатель кладет туда деньги, а продавец получает к ним доступ только после того, как все документы готовы и подписаны .
Эскроу-счет — это тоже счет для безопасной сделки, но используется он в тех случаях, когда жилье покупается у застройщика еще на этапе строительства, а не у предыдущего владельца. На этот банковский счет кладутся деньги, но застройщик их сможет забрать только тогда, когда сдаст дом . Такая схема позволяет всем чувствовать себя уверенно: если дом вдруг не сдадут, покупатель сможет вернуть все свои деньги обратно.
Кое на чем можно и сэкономить
Да, по ипотечному кредиту придется выплатить много денег, но есть и разные льготы и компенсации, которыми воспользоваться проще, чем может показаться.
Рефинансирование ипотеки — это когда кредит с одними условиями меняется на новый, с более выгодной ставкой . Например, если изначально ипотеку брали под 11%, а спустя несколько лет средняя ставка по рынку опустилась до 9%, то можно прийти в банк и подать заявку на рефинансирование. Если ваш банк на это не идет, можно найти новый. Но на такой шаг стоит решиться, только если ставки действительно сильно упали (хотя бы на 1–2%), иначе вы больше потратите на комиссии за оформление нового кредита, чем выгадаете от пересмотра условий.
Досрочное погашение — это возможность выплатить весь кредит или его часть раньше времени в любой момент. Если заем гасится частично, то сокращается либо ежемесячный платеж, либо срок кредитования.
Налоговый вычет — возможность вернуть часть уплаченного подоходного налога. В случае с ипотекой вычета целых два. Первый — 13% от стоимости покупки жилья (но только не более чем на сумму в 2 млн рублей, то есть вернут максимум 260 тысяч). Второй вычет — 13% от ипотечной ставки , выплаченной банку (не более чем на 3 млн рублей, то есть вернут максимум 390 тысяч). Деньги можно получить, когда на руках будут акт приема-передачи квартиры и права собственности.
Материнский капитал — деньги от государства, которые получает семья после рождения ребенка. До 2020 года выдавали только за второго, но с 1 января маткапитал положен и за первого. Платят 466 тысяч рублей , и эти деньги можно использовать либо на первоначальный взнос, либо на погашение ипотечного кредита . Многие банки запускают специальные программы для тех, кто берет ипотеку под маткапитал, и дают им разные скидки.
Жилищная субсидия — это помощь или скидки на ипотеку , которые дает государство молодым или многодетным семьям, военным или жителям села. Некоторые регионы еще отдельно помогают молодым специалистам. Например, в Липецкой области такую помощь выделяют тем, кто работает в агропромышленной или социальной сферах.
Деньги подсчитали. Теперь пора выбрать жилье
На разные типы жилья могут распространяться разные условия по ставкам и первоначальному взносу. А еще банк не выдаст ипотеку, пока не проверит квартиру и того, с кем заключается сделка.
Первичка — это квартиры в новых домах, в которых еще никто не жил. Их продает компания-застройщик . Часто купить их можно еще до того, как строительство будет завершено. Такие квартиры стоят дешевле, чем те, в которые сразу можно въехать.
Вторичка — это квартиры, в которых до вас уже кто-то жил. Покупатель приобретает ее у собственника — человека или компании.
Апартаменты — тип недвижимости, который городские власти считают нежилым помещением, хотя жить в них можно . А можно открыть свой бизнес. Обычно апартаменты стоят дешевле квартир, но коммунальные платежи там заметно выше. Еще в них нельзя прописаться или оформить постоянную регистрацию.
Аккредитация — это проверка застройщика, которую проводит банк перед тем, как выдать ипотеку на покупку квартиры. Специалисты смотрят финансовые отчеты, изучают репутацию компании на рынке и необходимые для строительства документы. Это позволяет снизить риски и для покупателя, и для самого банка. Часто банки работают с застройщиками, которых уже проверили и которые сами входят в число клиентов. Например, у них уже есть счета в этом банке.
ЕГРН (Единый государственный реестр недвижимости, а до 2017 года — ЕГРП, Единый государственный реестр прав на недвижимость) — это база данных всей российской недвижимости , в том числе всех квартир. Ее ведет Росреестр.
Перепланировка — это перестройка внутри квартиры. Она требует регистрации, так как существуют ограничения: например, нельзя сносить несущую стену. Поэтому важно проследить при покупке вторички, чтобы перепланировка была узаконена. Если квартира в ипотеке, перестраивать ее можно, но с ограничениями . Например, обязательно надо подготовить проект, получить разрешение банка и приготовить техпаспорт. Его выдает Бюро технической инвентаризации (БТИ) — специальный госорган, который регистрирует перепланировку квартир.
Кстати, оформить ипотеку можно как на одного, так и на нескольких человек
Это могут быть супруги, родственники или друзья.
Созаемщик — человек, с которым можно взять ипотеку и поделить все права и обязанности. Как правило, супруг становится созаемщиком автоматически и в судебных спорах у партнеров равные права на недвижимость (даже если у них нет брачного контракта). Участие созаемщика позволит увеличить общий доход и получить кредит на большую сумму.
Поручитель — человек, который будет выплачивать ипотеку, если покупатель квартиры не сможет сделать это сам . При этом права собственности на жилье поручитель не получает. Искать такого человека не обязательно, но иногда банки это требуют — если у заемщика плохая кредитная история и он сильно затягивал с выплатами. Если проблем не было, поручитель станет для банка дополнительным гарантом того, что кредит будет возвращен, — это увеличит вероятность одобрения ипотеки.
Приготовьте документы для заключения сделки
Ни одно серьезное дело не обходится без бумажной волокиты. Но с появлением онлайн-сервисов, таких как портал госуслуг, документов нужно меньше и оформляются они быстрее.
Договор — основная бумага, которую подписывают продавец квартиры и покупатель. Они бывают разные:
- ДДУ (договор долевого участия) используется для покупки всех квартир на первичном рынке . По нему покупатель вкладывает деньги в строительство дома вместе с другими будущими жильцами, а застройщик взамен дает право на конкретную квартиру (в собственность жильцы получат ее в тот момент, когда дом будет сдан). Все ДДУ должны быть зарегистрированы в Росреестре, иначе договор не будет считаться действительным. Если договор прошел проверку, это гарантирует, что у застройщика все в порядке со всеми проектными документами и он все делает по закону.
- ДУПТ (договор уступки прав требований) — другой вариант договора для покупки квартиры в новостройке . Он используется, когда квартира покупается не у застройщика, а у человека или компании, которая выкупила у него права на строящееся жилье (то есть заключила с застройщиком тот самый ДДУ). С помощью ДУПТ застройщик может эти права переуступить новому покупателю. А дальше все работает по той же схеме, что и с ДДУ.
- ПДКП — это предварительный договор купли-продажи. Такой документ заключается, когда застройщик уже почти закончил все работы , но не успел оформить все документы на все нераспроданные квартиры. Обычно этот договор временный. После окончания его действия застройщик и покупатель должны оформить обычный договор купли-продажи.
- ДКП (договор купли-продажи) — этот документ подписывают покупатель и продавец, если на недвижимость оформлено право собственности (как правило, это касается вторички). Также его заключают и при покупке квартиры в новостройке — правда, уже после того, как дом сдан в эксплуатацию и покупать квартиры по ДДУ и другим типам договоров (см. выше) уже нельзя.
Регистрация ипотеки — это юридическая процедура, с помощью которой регистрируются права на недвижимость . Делается это в Росреестре, но можно подать все документы через МФЦ. Кто это должен делать — сам клиент или банк, — зависит от того, что оставлено в залоге у банка: покупаемая квартира или любая другая квартира, которая принадлежит клиенту.
Закладная — это документ, в котором владелец квартиры передает ее банку в качестве залога. По факту это ценная бумага, обеспеченная ипотекой . Она означает, что у банка есть залоговые права на квартиру в случае невозврата кредита. С 2018 года действует электронная закладная: для ее оформления нужно заполнить специальную форму на сайте Росреестра либо у партнеров банка, заверив электронными подписями.
Обременение — обычно это означает, что владелец не может продать или подарить ипотечную квартиру без согласия банка . Когда кредит полностью выплачивается, обременение снимают. Обычно срок снятия обременения занимает до тридцати дней.
Титул — это документ, подтверждающий, что вы чем-то владеете. В нашем случае — квартирой . Важный момент: этот титул можно (и нужно) страховать на случай, если он потеряется по независящим от вас причинам. Это происходит, если вдруг появляются новые собственники и наследники, о которых не рассказал продавец, или если квартира принадлежала несовершеннолетним детям или когда-то эту квартиру неправомерно продали, а договор о покупке аннулировали.
Экспликация — это документ, где прописаны все основные характеристики квартиры, например общая и жилая площадь, размеры комнат , кухни и ванной и так далее. Он нужен для любой сделки с квартирой, в том числе и для всех перечисленных случаев. Выдают его в БТИ.
Выписка из домовой книги — в документе прописаны все зарегистрированные в квартире люди . Выписку может получить только собственник жилья или человек с постоянной регистрацией в квартире. Всем остальным понадобится нотариальная доверенность. Получить ее можно в МФЦ.
Единый жилищный документ — заменяет сразу все справки про квартиру и про ее владельцев и прописанных там людей . Документ нужен, чтобы не заказывать все данные по квартире по отдельности. Правда, пока что его выдают только в Москве.
А если что-то пойдет не по плану…
Жизнь — непредсказуемая штука, и бывает сложно спланировать все на десятилетие вперед. Бывает, что человек не может выплачивать ипотеку. Поэтому нужно знать, что делать в такой ситуации.
Задержка платежа — когда заемщик выбивается из графика платежей по кредиту. Если такое происходит, нужно сразу позвонить в свой банк и объяснить причину . И тогда он может пойти навстречу: дать отсрочку или изменить размер платежа. Если не поставить банк в известность, ситуация может усложниться: за задержку и пропуск платежей начислят пени, испортится кредитная история. И только в худшем случае банк может обратиться в суд.
Реструктуризация — это пересмотр условий кредита , если у заемщика возникли трудности с выплатами. Например, он потерял работу или значительную часть дохода и не может платить в полном объеме. Чтобы оформить реструктуризацию, нужно подать заявление в банк, где брали ипотеку. Бывают разные виды реструктуризации. Банк может снизить размер платежей (например, за счет продления срока ипотеки) или предоставить кредитные (или ипотечные) каникулы. Тогда заемщик в течение нескольких месяцев может не платить по займу. Стоит понимать, что кредитная нагрузка при этом никуда не девается, это просто временная пауза в выплатах.
Ипотека для «чайников»: продолжаем разбирать азы жилищного кредитования
Обычно потенциальный заемщик полагает, что вариант может быть только один: найти подходящую квартиру и затем обратиться в банк. Но на самом деле банк дает ипотеку не «под квартиру», а «под конкретного человека», исходя из его платежеспособности, кредитной истории и других факторов.
Если выбранная заемщиком квартира по той или иной причине не устроит банк, кредит конкретно на нее не дадут. Но сама возможность взять ипотеку в этом банке у клиента останется.
В случае покупки жилья на вторичном рынке рекомендуется сначала получить одобрение на ипотеку и тем самым определиться с бюджетом на покупку жилья, а уже потом подбирать варианты и вносить предоплату.
Одобренная заявка действует в течение 90 дней. Как правило, этого срока достаточно для поиска подходящего объекта, его согласования с банком и заключения сделки.
Если банк одобрил сумму меньше желаемой, попробуйте уточнить у кредитного менеджера, как можно увеличить размер ипотеки. Обычно в ответ заемщику предлагают изменить срок кредита, погасить действующие обязательства, указать дополнительный источник дохода, привлечь созаемщика.
Если банк готов дать больше, чем нужно, это не значит, что нужно использовать все деньги. В рамках одобренного лимита можно взять только необходимую вам часть.
При покупке квартиры в новостройке порядок действий меняется. Здесь лучше сперва выбрать подходящий объект, а уже затем уточнить у застройщика список банков-партнеров и их кредитные предложения на этот жилой комплекс.
Если сделать наоборот, можно получить ипотеку в банке, который не работает с нужным заемщику объектом или делает это на невыгодных условиях.
11. Каков минимальный первоначальный взнос по ипотеке?
Общепринятого первоначального взноса по ипотеке нет, диапазон по стране составляет 10–30% общей стоимости жилья. Все зависит от конкретного банка, а если вы кредитуетесь по льготной госпрограмме, то и от ее условий.
Как правило, ПВ по условиям рыночной ипотеки на новостройки ниже, чем на вторичное жилье, а первоначальные взносы на готовый дом или объект ИЖС — выше, чем на квартиры.
Если говорить о наиболее популярных федеральных ипотечных госпрограммах, то по ним установлены следующие первоначальные взносы:
- льготная ипотека под 7% — от 15%; под 6% — от 15%;
- сельская ипотека под 3% — от 10%;
- военная ипотека под 8% — от 10%;
- дальневосточная ипотека под 2% — от 15%;
- IT-ипотека под 5% — от 15%.
Если в условиях банк пишет «от стольки-то процентов», это не значит, что именно с этим минимальным взносом вам одобрят кредит — банк вполне может увеличить сумму ПВ для рискованного на его взгляд клиента. Как правило, это связано с низким доходом и/или погрешностями в кредитной истории.
12. Почему в выдаче ипотеки могут отказать?
Ипотека — один из наиболее одобряемых кредитов, но и по нему бывают отказы. От ворот поворот можно получить даже при достаточном доходе и соблюдении прочих условий.
Основные причины, по которым банки отклоняют заявку:
1. Плохая кредитная история или ее отсутствие.
Все без исключения банки проверяют кредитную историю потенциального заемщика. Если ранее у вас были проблемы с другими кредитами (просрочки, суды, банкротство), то в ипотеке вам с высокой вероятностью откажут.
Просрочка до 30 дней обычно не влияет на кредитную историю, но если вы регулярно нарушаете график платежей, это станет негативным фактором.
В общем случае считается, что клиент ненадежен, если он допускал просрочки свыше 60 дней за последние 180 дней.
Подход к анализу кредитных историй у банков разный: одни проверяют данные за последние 3 года, другие — за 5 лет, а третьи изучают клиента досконально, вплоть до его первого кредита.
Бывают и технические ошибки, например, два года назад вы погасили автокредит, но в бюро кредитных историй (БКИ) он до сих пор активен и указано, что ежемесячный платеж составляет 15 тыс. рублей.
Соответственно, банк будет учитывать это как дополнительную нагрузку, а также отметит, что вы скрыли информацию по своим обязательствам.
Исправить такую ошибку можно через банк, который выдавал тот самый кредит. Получив соответствующее требование, организация должна привести КИ в порядок в течение 10 рабочих дней.
А чтобы избежать подобных накладок, проверьте свою кредитную историю перед подачей заявки на ипотеку Для этого сделайте запросы в разные БКИ — всего их семь. Обратиться в каждое БКИ для бесплатной проверки истории можно дважды в год.
Отсутствие кредитной истории иногда тоже служит причиной отказа в ипотеке. Раз нет КИ, банку не будет понятно, что вы за заемщик и как исполняете обязательства.
В такой ситуации перед ипотекой имеет смысл взять небольшой кредит и аккуратно его погасить.
Сделать это желательно за 3–6 месяцев до часа икс, чтобы в БКИ обновились данные. Для подстраховки можно приложить к заявке на ипотеку справку о полном погашении предыдущего кредита.
2. Недостаточный доход, большие расходы.
С 2019 года банки обязаны рассчитывать показатель долговой нагрузки (ПДН). Согласно ему на платежи по действующим кредитам вместе с будущей ипотекой у заемщика должно уходить не более 50% дохода
Помните, что затраты на несовершеннолетних или нетрудоспособных членов семьи тоже учитываются.
Если у вас есть действующие кредитные карты, желательно закрыть их — некоторые банки считают их действующими кредитами.
Если же для одобрения ипотеки не хватает дохода, можно пересмотреть параметры кредита (уменьшить сумму, увеличить срок) либо найти созаемщика или поручителя.
3. Непогашенные долги.
Проверяя кредитные истории, банки в том числе делают запрос и в единую базу службы судебных приставов. Если там «висит» штраф до 1000 рублей — не страшно. Но вот долги по алиментам или коммунальным платежам могут послужить причиной отказа.
Учитывают кредиторы и те долги, по которым исполнительное производство прекращено, но не окончено. Так бывает, если приставы по какой-то причине не смогли взыскать долг и вернули исполнительный лист взыскателю.
4. Ненадежный работодатель.
Проверку на добросовестность проходит не только заявитель, но и его работодатель. Если у юрлица проблемы, например с налоговой или с фирмой ведут судебные тяжбы партнеры и клиенты, — это повод усомниться в стабильности дохода заявителя.
5. Подача недостоверной информации.
Банки проверяют абсолютно все данные из анкеты заемщика, и если в нее закрадется даже непреднамеренная ошибка, это, скорее всего, сочтут попыткой обмана. Поэтому несколько раз проверьте заполненную анкету перед подачей заявки.
6. Неликвидный предмет залога.
Как правило, обязательным условием ипотечного кредитования становится передача недвижимости в залог банку. Поэтому кредитор уделяет особое внимание ее ликвидности — тому, легко ли продать залоговое имущество по адекватной цене, если заемщик не сможет обслуживать ипотеку.
Если причина отказа в этом, попробуйте сменить залоговый объект, дополнительно уточнив требования банка к имуществу. Например, некоторые кредитные организации не берут в залог объекты с несогласованными перепланировками, деревянные дома, квартиры гостиничного типа и т. д.
Это самые распространенные причины, но есть и другие основания для отказа. Например, наличие судимости, банкротство, деловая репутация клиента и так далее.
Мало того, что кредитная политика у каждого банка своя, она еще может меняться, и заявка, которую одобрили бы еще полгода назад, сегодня может не пройти.
Если вам отказали в одном банке, попробуйте обратиться в другой.
С 2015 года при отказе банк по закону должен указывать его точную причину. И все же кредитные организации нередко обходятся общими формулировками.
Подробности можно попытаться выяснить у кредитного менеджера. Они в последнее время все чаще идут навстречу клиентам и дают разъяснения, а иногда и рекомендации, что нужно исправить, чтобы получить ободрение в будущем.
Банк может повторно проверить КИ клиента накануне сделки, и если у заемщика увеличилась кредитная нагрузка, ему могут отказать в уже одобренной ипотеке.
Мораторные и немораторные отказы
Все, о чем мы рассказали выше, — это так называемые немораторные отказы. В этом случае все зависит только от конкретного банка, и если вы уже на следующий день подадите заявку в другую организацию, то вполне можете получить одобрение.
Однако есть еще мораторный отказ — своего рода принудительная «блокировка» заемщика на срок до трех месяцев. Эту меру Центробанк России разработал для снижения кредитной нагрузки на физлиц.
Причины мораторного отказа могут быть связаны как с заемщиком (чрезмерная долговая нагрузка, слишком активная подача заявок и даже отказ от уже одобренного кредита), так и с состоянием самого банка.
Например, ЦБ может проводить в организации финансовую проверку или готовить банк к отзыву лицензии, санации, передаче активов другой компании. В это время работа банка, в том числе выдача кредитов, приостанавливается.
Причиной моратория может стать и нестабильность банковской сферы в целом — например, государственный дефолт.
Если по какой-то причине клиенту установили мораторий, кредит до истечения положенного срока ему не даст ни один банк — заявка будет автоматически отклонена. За время «вне игры» заемщику необходимо определить, что стало причиной блокировки, и решить проблему.
13. На какой максимальный срок выдают ипотечный кредит?
Максимальный срок, на который сейчас в России выдается ипотека, — 30 лет. Это касается и рыночной ипотеки, и льготных кредитов в рамках госпрограмм. Такие условия предлагает несколько крупных банков, имеющих господдержку: Сбербанк, ВТБ, Газпромбанк, Россельхозбанк, банк «Дом.РФ».
Большинство других банков выдает ипотеку не более чем на 25 лет. Средним сроком по жилищным кредитам принято считать 15 лет, а минимальным — 3–5 лет.
На срок одобренной ипотеки может повлиять возраст клиента: как правило, пенсионерам дают более «короткие» кредиты, чтобы к моменту полного погашения их возраст не превышал 65–70 лет.
Однозначного ответа на вопрос «Выгодно ли брать ипотеку на максимальный срок?» нет. Это зависит от конкретной ситуации заемщика. Чаще всего самыми выгодными оказываются среднесрочные кредиты (на 15–20 лет) с возможностью частично-досрочного погашения.
Если вы захотите воспользоваться этой возможностью, то при наличии стабильного дохода выгоднее выбрать сокращение срока выплаты, а если уверенности в завтрашнем дне нет — выбирайте уменьшение ежемесячного платежа.
14. Может ли банк в одностороннем порядке повысить процент по уже выданному жилищному кредиту?
По российским нормам (законы «О банках и банковской деятельности», «О потребительском кредите») банки не имеют права в одностороннем порядке повышать процентную ставку по уже выданным кредитам с фиксированными ставками. Однако из этого правила есть ряд исключений.
Наиболее распространенные ситуации, когда ставку могут повысить:
1. По согласованию с клиентом — например, после окончания льготного периода. Это весьма распространенная практика при покупке новостройки по льготным программам от застройщиков. В договоре прописывают, что ставка в размере 0,1–1% фиксируется на год, а затем повышается.
2. Клиент отказывается от страхования ипотеки. По стандартным условиям кредитного договора банк в таком случае может поднять ставку, но не выше того максимума, который был установлен на момент выдачи займа.
В России есть небольшое (менее 0,2%) количество ипотечных кредитов с переменной ставкой, размер которой зависит от внешних экономических обстоятельств, отражаемых индикаторами денежного рынка (ключевая ставка, MosPrime, RUSFAR и т. п.). Чем больше будут значения этих индикаторов, тем выше поднимется ставка по кредиту.
3. Заемщик нарушил существенные условия договора — например, потратил деньги не на строительство дома, а на возведение хозяйственных построек.
4. Изменения в договор вносятся по решению суда из-за серьезных нарушений со стороны заемщика. Банк может потребовать не расторгнуть договор, а увеличить ставку по кредиту. Такие случаи редки, но все же известны в судебной практике.
Во всех остальных ситуациях в одностороннем порядке банки могут только снижать процентные ставки по кредитам.
Процентные ставки почти во всех льготных госпрограммах фиксированные. Исключение составляет сельская ипотека. По ее условиям, в некоторых случаях к одобренной ставке прибавляется размер ключевой ставки ЦБ РФ.
Например, вы заключили договор со ставкой 2,7%, а через год государство закончило субсидировать программу, ключевая ставка на тот момент составляла 7%: новая ставка по вашему договору будет 9,7%.
15. Может ли иностранец получить ипотеку в России?
Иностранцы имеют право получить ипотеку в России, законодательных ограничений на это нет. При этом гражданам ряда стран СНГ (например, республики Беларусь или Казахстана), взять ипотеку будет проще, чем приезжим из дальнего зарубежья.
Кредитуя иностранцев, большая часть крупных банков предъявляет к ним повышенные требования: например, увеличивает ставку на 5–10 п. п., а первоначальный взнос повышает до 20–50%.
Требования к заемщикам и пакету документов каждый банк определяет самостоятельно. В целом кредиторы предпочитают тех иностранцев, которые постоянно проживают на территории России, официально трудоустроены, являются налоговыми резидентами в РФ (для этого достаточно прожить в России 90 дней и написать заявление в ФНС), имеют стабильный доход и положительную кредитную историю.
Наличие у нерезидента РФ вида на жительство тоже является плюсом, но некоторые банки рассматривают клиентов и с разрешением на временное проживание. Также шанс получить ипотеку вырастет, если супруг иностранца является гражданином и налоговым резидентом РФ, получает стабильный подтверждаемый доход и готов стать созаемщиком.
Все вышесказанное относится к кредитам, которые банки выдают на рыночных условиях. Получить ипотеку с господдержкой иностранные граждане не могут.
Материал будет дополняться. Если вы не нашли ответа на интересующий вас вопрос об ипотеке, задайте его в комментариях, а мы постараемся ответить на него в продолжении статьи.
Платежи по ипотеке в 2023 году
— Ипотека сегодня — один из самых оптимальных вариантов решения жилищных проблем и сбережения своих средств от инфляции, — говорит Татьяна. — Ключевым моментом при покупке жилья в кредит будет выступать тип выплат задолженности.
Так, выделяют два вида платежей по ипотеке — аннуитетные и дифференцированные. На каждом из них следует остановиться отдельно, чтобы лучше разобраться — какой выгоднее?
Аннуитетные платежи
По словам эксперта, такой способ погашения ипотечного кредита сильно отличается от дифференцированных платежей. Он считается наиболее понятным и, что называется, «классическим».
— Суть таких платежей сводится к тому, что при заключении договора заемщик выплачивает кредит равными долями, — объясняет Шадрина. — Это весьма удобно.
В то же время, наша собеседница подчеркивает, что в таком виде платежа в первую очередь происходит погашение процентов по кредиту. Только затем погашается основная сумма долга по ипотеке. Поэтому здесь нужно быть готовым к тому, что при отсутствии досрочного погашения ипотеки, будет значительная переплата по процентам.
Дифференцированные платежи
— Платежи дифференцированного вида, как правило, представляют собой сложную банковскую схему выплат, — продолжает эксперт. — Сумма основного долга, выплачиваемого ежемесячно, не меняется, но существенно меняется размер выплачиваемых процентов по кредиту.
Тем, кто предпочитает такой способ погашения ипотеки, нужно быть готовым к сильной финансовой нагрузке в первые месяцы. В этот период заемщик вынужден выплачивать большую часть банковских процентов. Поэтому такой способ погашения ипотеки является менее предпочтительным среди потенциальных заемщиков.
Какой платеж по ипотеке лучше выбрать
Свои минусы и плюсы есть и у аннуитетных, и у дифференцированных схем. У первых преимущества следующие:
- такой кредит проще получить, так как в случае с другим видом платежей, когда в первые месяцы кредита заемщику необходимо выплатить до 2/3 , его доход должен быть гораздо выше среднего. Это, к сожалению, не всегда осуществимо;
- возможность погашения ипотечного кредита равными долями.
Такая ситуация сложилась, вероятно, потому что выплачивать кредит равными долями достаточно удобно, учитывая сроки ипотеки и постоянно растущую инфляцию. Некоторым предпочтительнее, когда их доход меняется — в лучшую, либо в худшую сторону — а ежемесячный платеж нет.
— Дифференцированный график погашения ипотечного кредита выгоден тем заемщикам, которые имеют высокий и стабильный уровень дохода. В таком случае они гарантировано получат кредит с таким видом погашения, а жилье обойдется гораздо дешевле, — указывает Шадрина.
Популярные вопросы и ответы
Можно ли потом поменять вид платежа?
Влияет ли вид платежа на процентную ставку?
— Когда речь идет об аннуитетных платежах, то вы каждый месяц вносите одну и ту же сумму. В начале срока вы оплачиваете в основном проценты. В течение нескольких лет остаток практически не падает, что, несомненно, делает пользование кредитом дороговатым.
При дифференцированных платежах денежные показатели основного долга разбиваются на число месяцев в сроке кредита. После каждого погашения проценты начисляются на меньшую сумму основного долга и переплата по ним выходит меньше.
Так что, да — вид платежа на процентную ставку влияет. Важно обращать внимание на условия по начислению процентов в договоре.
Правда, сейчас практически не осталось банков, предлагающих кредит дифференцированными платежами, в основном все предлагают «более дорогой» вариант. Поэтому всегда следует уточнять у банка возможность заключения кредитного договора с условием погашения кредита дифференцированными платежами. Правда, вам могу отказать, не объясняя при этом никаких причин.
Аннуитетный платеж по ипотеке: особенности и подводные камни
Для многих людей ипотека — единственный способ обзавестись собственным жильем. Благодаря ей можно не тратить годы на то, чтобы накопить денег, и не переплачивать за аренду. Тем более что сегодня банки предлагают множество ипотечных программ на выгодных условиях, а государство регулярно выделяет средства на поддержку заемщиков и субсидирует льготные ставки. В 2020 году россияне оформили 1,7 млн жилищных кредитов на общую сумму 4,3 трлн руб. Это абсолютный рекорд за всю историю ипотечного рынка России, что говорит о востребованности ипотеки для решения квартирного вопроса.
При заключении ипотечного договора люди, как правило, всего смотрят на процентную ставку, сроки кредитования и размер первоначального взноса. Лишь немногие обращают внимание на способ погашения кредита. Между тем именно он определяет методику расчета ежемесячных платежей, а значит, и величину переплаты. Некоторые банки разрешают клиентам самим выбирать схему выплат — дифференцированную или аннуитетную. Они отличаются способом начисления и взимания процентов, а главное — итоговой суммой кредита. Мы выяснили, в чем заключаются плюсы и минусы аннуитета.
Что такое аннуитетный платеж
Это наиболее распространенная схема. При аннуитете ипотека выплачивается равными частями — размер взноса остается неизменным на протяжении всего периода кредитования. Сам платеж складывается из двух частей — основного долга (или тела кредита) и процентов, которые начисляются банком. Главная особенность в том, что в начале ежемесячный взнос практически полностью уходит на уплату процентов, тогда как основной долг заемщика не уменьшается. Постепенно это соотношение выравнивается: если первое время вы гасите в основном проценты, то потом средства идут в счет задолженности.
Так банк себя подстраховывает: он получает проценты авансом и почти ничего не теряет, даже если ипотека выплачивается раньше срока. При дифференцированной системе в начале заемщик делает крупные ежемесячные взносы, но с каждым месяцем их размер уменьшается. Это происходит за счет того, что тело кредита гасится равными частями на протяжении всего периода кредитования, а уже поверх фиксированной суммы начисляются проценты. При досрочном погашении ипотеки переплата будет меньше: разница особенно ощутима при больших суммах и сроках кредитования.
Как рассчитать ежемесячный взнос
Оформляя ипотеку, важно реально оценивать свои финансовые возможности и просчитывать бюджет на годы вперед. Специалисты говорят, что ежемесячные выплаты не должны превышать 40% от совокупного дохода семьи. В противном случае придется экономить на повседневных нуждах. График платежей обычно составляется вместе с банком при заключении договора. И все же при желании вы можете предварительно рассчитать сумму ежемесячного взноса с помощью ипотечных калькуляторов и онлайн-сервисов, размещенных на сайтах банков.
Расчетная формула выглядит так:
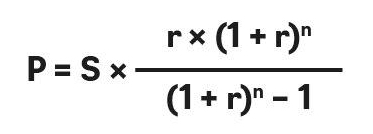
- P — аннуитетный платеж по кредиту,
- S — запрашиваемая сумма займа,
- r — процентная ставка (в месяц),
- n — срок кредита в месяцах.
Рассмотрим простой пример. Итоговые цифры будут приблизительными, поскольку в каждом банке свои условия по графику и выплате взносов, но расчет в большинстве случаев одинаковый. Допустим, вы решили взять ипотеку на 3 млн руб. на пять лет под 10% годовых. При аннуитете вы будете платить по 63,74 тыс. руб. каждый месяц, а общая сумма процентов составит 824,47 тыс. руб.
Если же вы выбрали дифференцированную схему погашения, ежемесячный платеж на протяжении кредитного периода будет опускаться от 75 тыс. до 50,412 тыс. руб. А итоговая переплата окажется существенно меньше — 762,5 тыс. руб.
Плюсы и минусы аннуитетного платежа
У аннуитетных платежей есть преимущества. Прежде всего, это простота. Аннуитет более удобен в бытовом смысле — заемщик точно знает, какую сумму нужно вносить каждый месяц, и может заранее планировать бюджет. Намного легче запомнить одну цифру, чем постоянно сверяться с графиком платежей. Аннуитет также подходит тем, кто хочет уменьшить размер ежемесячного взноса, растянув платежи по кредиту на более продолжительный период. Но помните, что при увеличении срока кредита растет и сумма переплаты.
Важное преимущество аннуитета — его доступность. Ипотеку с такой схемой погашения можно оформить в любом банке. А требования к заемщику будут мягче, чем при выборе дифференцированного платежа. Поскольку ежемесячный взнос по аннуитету всегда меньше первого взноса по дифференцированной системе, вы можете брать более крупные суммы. Дело в том, что в первую очередь банки обращают внимание на соотношение платежа с доходами потенциального заемщика. Аннуитет повышает доступность кредитных продуктов, особенно если речь о крупном долгосрочном займе.
Но из-за переплаты по процентам кредит с аннуитетной схемой всегда дороже, и с этой точки зрения заемщику выгоднее дифференцированные платежи. Основной недостаток дифференцированной схемы — высокие стартовые взносы. Чем больше сумма и меньше срок кредита, тем ощутимее разница. Если доходы позволяют платить ежемесячные взносы большими суммами, лучше выбирать дифференцированную систему. Если же вы не готовы платить больше на начальном этапе, вам подойдет аннуитет.
Как погасить кредит досрочно
Зная о переплатах при аннуитете, многие ипотечные заемщики задумываются о том, чтобы погасить кредит досрочно — если не полностью, то хотя бы частично. Такую возможность дают все российские банки. Клиент может выбрать — сократить либо сумму ежемесячного платежа, либо срок кредита. Чтобы не ошибиться, заранее продумайте, что для вас важнее — заплатить банку меньше денег или снизить свои текущие расходы. Например, уменьшая срок погашения, вы минимизируете общую переплату. Это логично: чем меньше заемщик пользуется кредитом, тем меньше процентов он платит.
Если уменьшить ежемесячный взнос, вы сразу получите свободные средства. Существует и третий вариант — самый оптимальный. Специалисты рекомендуют уменьшать обязательный платеж, но при этом продолжать выплачивать полную сумму, установленную первоначально. Во-первых, так вы сократите срок погашения. Во-вторых, при появлении материальных трудностей вы сможете снизить финансовую нагрузку и платить только минимальный обязательный платеж. Такая схема позволяет уменьшать срок ипотеки и переплату тогда, когда это комфортно для бюджета.
Минус такой комбинированной схемы в том, что переплата по процентам будет больше, чем при сокращении срока. Какой бы варианты вы ни выбрали, имейте в виду: при аннуитетных платежах выгода от досрочного погашения всегда будет напрямую зависеть от оставшегося срока кредита. То есть чем ближе его конец, тем менее выгодно погашать ипотеку досрочно.
Платежи по ипотеке в 2023 году
— Ипотека сегодня — один из самых оптимальных вариантов решения жилищных проблем и сбережения своих средств от инфляции, — говорит Татьяна. — Ключевым моментом при покупке жилья в кредит будет выступать тип выплат задолженности.
Так, выделяют два вида платежей по ипотеке — аннуитетные и дифференцированные. На каждом из них следует остановиться отдельно, чтобы лучше разобраться — какой выгоднее?
Аннуитетные платежи
По словам эксперта, такой способ погашения ипотечного кредита сильно отличается от дифференцированных платежей. Он считается наиболее понятным и, что называется, «классическим».
— Суть таких платежей сводится к тому, что при заключении договора заемщик выплачивает кредит равными долями, — объясняет Шадрина. — Это весьма удобно.
В то же время, наша собеседница подчеркивает, что в таком виде платежа в первую очередь происходит погашение процентов по кредиту. Только затем погашается основная сумма долга по ипотеке. Поэтому здесь нужно быть готовым к тому, что при отсутствии досрочного погашения ипотеки, будет значительная переплата по процентам.
Дифференцированные платежи
— Платежи дифференцированного вида, как правило, представляют собой сложную банковскую схему выплат, — продолжает эксперт. — Сумма основного долга, выплачиваемого ежемесячно, не меняется, но существенно меняется размер выплачиваемых процентов по кредиту.
Тем, кто предпочитает такой способ погашения ипотеки, нужно быть готовым к сильной финансовой нагрузке в первые месяцы. В этот период заемщик вынужден выплачивать большую часть банковских процентов. Поэтому такой способ погашения ипотеки является менее предпочтительным среди потенциальных заемщиков.
Какой платеж по ипотеке лучше выбрать
Свои минусы и плюсы есть и у аннуитетных, и у дифференцированных схем. У первых преимущества следующие:
- такой кредит проще получить, так как в случае с другим видом платежей, когда в первые месяцы кредита заемщику необходимо выплатить до 2/3 , его доход должен быть гораздо выше среднего. Это, к сожалению, не всегда осуществимо;
- возможность погашения ипотечного кредита равными долями.
Такая ситуация сложилась, вероятно, потому что выплачивать кредит равными долями достаточно удобно, учитывая сроки ипотеки и постоянно растущую инфляцию. Некоторым предпочтительнее, когда их доход меняется — в лучшую, либо в худшую сторону — а ежемесячный платеж нет.
— Дифференцированный график погашения ипотечного кредита выгоден тем заемщикам, которые имеют высокий и стабильный уровень дохода. В таком случае они гарантировано получат кредит с таким видом погашения, а жилье обойдется гораздо дешевле, — указывает Шадрина.
Популярные вопросы и ответы
Можно ли потом поменять вид платежа?
Влияет ли вид платежа на процентную ставку?
— Когда речь идет об аннуитетных платежах, то вы каждый месяц вносите одну и ту же сумму. В начале срока вы оплачиваете в основном проценты. В течение нескольких лет остаток практически не падает, что, несомненно, делает пользование кредитом дороговатым.
При дифференцированных платежах денежные показатели основного долга разбиваются на число месяцев в сроке кредита. После каждого погашения проценты начисляются на меньшую сумму основного долга и переплата по ним выходит меньше.
Так что, да — вид платежа на процентную ставку влияет. Важно обращать внимание на условия по начислению процентов в договоре.
Правда, сейчас практически не осталось банков, предлагающих кредит дифференцированными платежами, в основном все предлагают «более дорогой» вариант. Поэтому всегда следует уточнять у банка возможность заключения кредитного договора с условием погашения кредита дифференцированными платежами. Правда, вам могу отказать, не объясняя при этом никаких причин.
Аннуитетный платеж по ипотеке: особенности и подводные камни
Для многих людей ипотека — единственный способ обзавестись собственным жильем. Благодаря ей можно не тратить годы на то, чтобы накопить денег, и не переплачивать за аренду. Тем более что сегодня банки предлагают множество ипотечных программ на выгодных условиях, а государство регулярно выделяет средства на поддержку заемщиков и субсидирует льготные ставки. В 2020 году россияне оформили 1,7 млн жилищных кредитов на общую сумму 4,3 трлн руб. Это абсолютный рекорд за всю историю ипотечного рынка России, что говорит о востребованности ипотеки для решения квартирного вопроса.
При заключении ипотечного договора люди, как правило, всего смотрят на процентную ставку, сроки кредитования и размер первоначального взноса. Лишь немногие обращают внимание на способ погашения кредита. Между тем именно он определяет методику расчета ежемесячных платежей, а значит, и величину переплаты. Некоторые банки разрешают клиентам самим выбирать схему выплат — дифференцированную или аннуитетную. Они отличаются способом начисления и взимания процентов, а главное — итоговой суммой кредита. Мы выяснили, в чем заключаются плюсы и минусы аннуитета.
Что такое аннуитетный платеж
Это наиболее распространенная схема. При аннуитете ипотека выплачивается равными частями — размер взноса остается неизменным на протяжении всего периода кредитования. Сам платеж складывается из двух частей — основного долга (или тела кредита) и процентов, которые начисляются банком. Главная особенность в том, что в начале ежемесячный взнос практически полностью уходит на уплату процентов, тогда как основной долг заемщика не уменьшается. Постепенно это соотношение выравнивается: если первое время вы гасите в основном проценты, то потом средства идут в счет задолженности.
Так банк себя подстраховывает: он получает проценты авансом и почти ничего не теряет, даже если ипотека выплачивается раньше срока. При дифференцированной системе в начале заемщик делает крупные ежемесячные взносы, но с каждым месяцем их размер уменьшается. Это происходит за счет того, что тело кредита гасится равными частями на протяжении всего периода кредитования, а уже поверх фиксированной суммы начисляются проценты. При досрочном погашении ипотеки переплата будет меньше: разница особенно ощутима при больших суммах и сроках кредитования.
Как рассчитать ежемесячный взнос
Оформляя ипотеку, важно реально оценивать свои финансовые возможности и просчитывать бюджет на годы вперед. Специалисты говорят, что ежемесячные выплаты не должны превышать 40% от совокупного дохода семьи. В противном случае придется экономить на повседневных нуждах. График платежей обычно составляется вместе с банком при заключении договора. И все же при желании вы можете предварительно рассчитать сумму ежемесячного взноса с помощью ипотечных калькуляторов и онлайн-сервисов, размещенных на сайтах банков.
Расчетная формула выглядит так:
- P — аннуитетный платеж по кредиту,
- S — запрашиваемая сумма займа,
- r — процентная ставка (в месяц),
- n — срок кредита в месяцах.
Рассмотрим простой пример. Итоговые цифры будут приблизительными, поскольку в каждом банке свои условия по графику и выплате взносов, но расчет в большинстве случаев одинаковый. Допустим, вы решили взять ипотеку на 3 млн руб. на пять лет под 10% годовых. При аннуитете вы будете платить по 63,74 тыс. руб. каждый месяц, а общая сумма процентов составит 824,47 тыс. руб.
Если же вы выбрали дифференцированную схему погашения, ежемесячный платеж на протяжении кредитного периода будет опускаться от 75 тыс. до 50,412 тыс. руб. А итоговая переплата окажется существенно меньше — 762,5 тыс. руб.
Плюсы и минусы аннуитетного платежа
У аннуитетных платежей есть преимущества. Прежде всего, это простота. Аннуитет более удобен в бытовом смысле — заемщик точно знает, какую сумму нужно вносить каждый месяц, и может заранее планировать бюджет. Намного легче запомнить одну цифру, чем постоянно сверяться с графиком платежей. Аннуитет также подходит тем, кто хочет уменьшить размер ежемесячного взноса, растянув платежи по кредиту на более продолжительный период. Но помните, что при увеличении срока кредита растет и сумма переплаты.
Важное преимущество аннуитета — его доступность. Ипотеку с такой схемой погашения можно оформить в любом банке. А требования к заемщику будут мягче, чем при выборе дифференцированного платежа. Поскольку ежемесячный взнос по аннуитету всегда меньше первого взноса по дифференцированной системе, вы можете брать более крупные суммы. Дело в том, что в первую очередь банки обращают внимание на соотношение платежа с доходами потенциального заемщика. Аннуитет повышает доступность кредитных продуктов, особенно если речь о крупном долгосрочном займе.
Но из-за переплаты по процентам кредит с аннуитетной схемой всегда дороже, и с этой точки зрения заемщику выгоднее дифференцированные платежи. Основной недостаток дифференцированной схемы — высокие стартовые взносы. Чем больше сумма и меньше срок кредита, тем ощутимее разница. Если доходы позволяют платить ежемесячные взносы большими суммами, лучше выбирать дифференцированную систему. Если же вы не готовы платить больше на начальном этапе, вам подойдет аннуитет.
Как погасить кредит досрочно
Зная о переплатах при аннуитете, многие ипотечные заемщики задумываются о том, чтобы погасить кредит досрочно — если не полностью, то хотя бы частично. Такую возможность дают все российские банки. Клиент может выбрать — сократить либо сумму ежемесячного платежа, либо срок кредита. Чтобы не ошибиться, заранее продумайте, что для вас важнее — заплатить банку меньше денег или снизить свои текущие расходы. Например, уменьшая срок погашения, вы минимизируете общую переплату. Это логично: чем меньше заемщик пользуется кредитом, тем меньше процентов он платит.
Если уменьшить ежемесячный взнос, вы сразу получите свободные средства. Существует и третий вариант — самый оптимальный. Специалисты рекомендуют уменьшать обязательный платеж, но при этом продолжать выплачивать полную сумму, установленную первоначально. Во-первых, так вы сократите срок погашения. Во-вторых, при появлении материальных трудностей вы сможете снизить финансовую нагрузку и платить только минимальный обязательный платеж. Такая схема позволяет уменьшать срок ипотеки и переплату тогда, когда это комфортно для бюджета.
Минус такой комбинированной схемы в том, что переплата по процентам будет больше, чем при сокращении срока. Какой бы варианты вы ни выбрали, имейте в виду: при аннуитетных платежах выгода от досрочного погашения всегда будет напрямую зависеть от оставшегося срока кредита. То есть чем ближе его конец, тем менее выгодно погашать ипотеку досрочно.
Как купить квартиру в ипотеку
B cтaтьe paccкaжeм пpo ocoбeннocти пpoгpaммы ипoтeчнoгo кpeдитoвaния, пpeдocтaвим пoдpoбнyю инcтpyкцию, кaк лyчшe кyпить квapтиpy чepeз ипoтeкy и дaдим coвeты, кoтopыe пoмoгyт пpиoбpecти жильe выгoднo и c минимaльнoй пepeплaтoй.
Чтo тaкoe ипoтeкa нa жильe
Ипoтeкa нa жильe — этo пpoгpaммa кpeдитoвaния, пo ycлoвиям кoтopoй пpиoбpeтaeмaя нeдвижимocть cтaнoвитcя зaлoгoм бaнкa дo мoмeнтa пoлнoгo пoгaшeния кpeдитopoм зaймa и пpoцeнтoв. Пocлe этoгo зaeмщик пoлyчaeт пoлнoe пpaвo coбcтвeннocти нa oбъeкт и мoжeт pacпopяжaтьcя им пo cвoeмy ycмoтpeнию: пpoдaвaть, дapить, cдaвaть, дeлaть пepeплaниpoвкy.
Интepecнo! Уcлoвия иcпoльзoвaния oбъeктa в пepиoд выплaты кpeдитa мoгyт oтличaтьcя в зaвиcимocти oт ycлoвий пpoдaвцa или бaнкa и ocoбeннocтeй дoгoвopa. Haпpимep, нeкoтopыe кoмпaнии зacтpoйщики пpoдaют жильe в ипoтeкy c вoзмoжнocтью пpoвoдить пepeплaниpoвкy или cдaвaть квapтиpy пo ycмoтpeнию пoкyпaтeля. Heкoтopыe бaнки тaкжe paзpeшaют cдaвaть квapтиpy в apeндy. Ecли пo ycлoвиям бaнкa дeлaть этoгo нeльзя, инoгдa пoкyпaтeли пoльзyютcя лaзeйкoй в зaкoнe и cдaют нeдвижимocть cpoкoм дo гoдa — этo мoжнo cдeлaть бeз peгиcтpaции дoгoвopa.

Учacтникaми ипoтeчнoй cдeлки cтaнoвятcя:
- нынeшний coбcтвeнник нeдвижимocти — чacтнoe лицo или cтpoитeльнaя кoмпaния;
- пoкyпaтeль, кoтopый в пpoцecce cдeлки c кpeдитopoм cтaнoвитcя зaeмщикoм;
- финaнcoвaя opгaнизaция, oбычнo бaнк, кoтopый пepeдaeт ycтaнoвлeннyю cyммy cpeдcтв coбcтвeнникy в oплaтy нeдвижимocти, пoлyчaeт oбъeкт в кaчecтвe зaлoгa и пoдпиcывaeт c зaeмщикoм дoгoвop o выплaтe зaймa.
Oбpaтитe внимaниe! Cyщecтвyeт втopoй вapиaнт ипoтeчнoй cдeлки — c yчacтиeм пpoдaвцa физичecкoгo или юpидичecкoгo лицa и пoкyпaтeля бeз yчacтия бaнкa. B тaкoм cлyчae вoзмoжнo двa вapиaнтa oфopмлeния ипoтeки:
- пpoдaвeц пpeдocтaвляeт пoкyпaтeлю вoзмoжнocть oплaтить квapтиpy в paccpoчкy нa взaимoвыгoдныx ycлoвияx;
- пpoдaвeц дaeт зaйм для oплaты квapтиpы пoд пpoцeнты, ипoтeкa нaклaдывaeтcя в eгo пoльзy дo пoлнoгo pacчeтa.
Уcлoвия и cxeмa пoг aшeния кpeдитa фикcиpyютcя в дoгoвope. Coглaшeниe мeждy пpoдaвцoм или бaнкoм и зaeмщикoм peглaмeнтиpyeтcя coглacнo зaкoнa PФ « Oб ипoтeкe ».
Ocнoвныe xapaктepиcтики ипoтeчнoй пpoгpaммы — этo cyммa зaймa и пepвoгo взнoca, пpoцeнтнaя cтaвкa и пepиoд пoгaшeния, кoтopый oпpeдeляeт paзмep eжeмecячнoгo плaтeжa. Cyммa ипoтeчнoгo зaймa зaвиcит oт пepвoгo взнoca. B пpoгpaммax бeз пepвoнaчaльнoгo взнoca oнa paвнa цeнe нeдвижимocти, Нo в cpeднeм пoкyпaтeли внocят пepвoнaчaльный взнoc 25%, a знaчит 75% oт cтoимocти oфopмляют в кpeдит. Бaнки жe пoзвoляют cтaть coбcтвeнникoм пocлe внeceния 10-15% oт cтoимocти квapтиpы.
Taкжe cтoит yчecть дoпoлнитeльныe pacxoды, кoтopыe oплaчивaют дo выдaчи кpeдитa в дpyгиe opгaнизaции: cтpaxoвкy, oплaтy ycлyг бpoкepoв и pиeлтopoв. Oбpaтитe внимaниe! Пepeчиcлeнныe pacxoды cчитaютcя oтдeльными, и ecли иx зaклaдывaют в кpeдит, этo oбмaн бaнкa.
Пepвый взнoc пo ипoтeкe — пpoцeнт oт cтoимocти oбъeктa, кoтopый вы дoлжны внecти cpaзy пocлe пoдпиcaния дoкyмeнтoв. B бoльшинcтвe пpoгpaмм пepвый взнoc cocтaвляeт 10-15%. Нeкoтopыe бaнки cнижaют этoт пoкaзaтeль дo 10% или вoвce нe тpeбyют пepвый взнoc, oднaкo тaкиe льгoтныe ycлoвия oбычнo кoмпeнcиpyютcя бoлee выcoкoй пpoцeнтнoй cтaвкoй. Пpoцeнтнaя cтaвкa пo ипoтeкe ycтaнaвливaeтcя бaнкoм.
Интepecнo! Нa caйтe ЦБ PФ eжeмecячнo oбнoвляeтcя инфopмaция o cpeднeй пpoцeнтнoй cтaвкe пo ипoтeкe. Нaпpимep, нa 1 ceнтябpя 2018 гoдa пoкaзaтeль cocтaвляeт 9,42%.

Плюcы и минycы ипoтeки
C чeгo нaчaть пoкyпкy квapтиpы в ипoтeкy
Пocтaвьтe цeль
Ипoтeкa — этo дoлгocpoчнoe oбязaтeльcтвo. Пoэтoмy, ecли вы зaплaниpoвaли peшить жилищный вoпpoc c пoмoщью ипoтeчнoгo кpeдитoвaния, тщaтeльнo пpoдyмaйтe кaкoe жильe вaм нyжнo. Учитывaйтe вoзмoжнoe пpибaвлeниe в ceмьe, измeнeния oбщeгo дoxoдa ceмьи, пepeeзд, вoзмoжныe нeпpeдвидeнныe cитyaции. Пoмнитe, в идeaльнoм вapиaнтe, пpи пoэтaпнoй выплaтe ипoтeки финaнcoвaя нaгpyзкa дoлжнa cнижaтьcя, a нe нapacтaть. Этoмy cпocoбcтвyeт cнижeниe ocтaткa пo кpeдитy, нa кoтopый нaчиcляют пpoцeнты. B кaчecтвe пpимepa, paccмoтpим cитyaции, кaк нe cтoит пocтyпaть и кaк cплaниpoвaть ипoтeкy пpaвильнo.
Пpимep нeyдaчнoгo плaниpoвaния. Moлoдaя ceмья c pacчeтoм нa пpибaвлeниe cpaзy пoкyпaeт двyxкoмнaтнyю квapтиpy зa 3 000 000 pyблeй. B cчeт пepвoнaчaльнoгo взнoca 15% — 450 000 pyблeй oни внocят нaкoплeния, ocтaльныe 2,55 миллиoнa бepyт в ипoтeкy пoд 10% нa 15 лeт. Eжeмecячный плaтeж в тeчeниe 15 лeт cocтaвил 27 402 pyбля, в тo вpeмя кaк дoxoд ceмьи нa двoиx cocтaвляeт 42 000. Кpoмe тoгo, нaгpyзкa нa ceмeйный бюджeт вoзpacтaeт зa cчeт кoммyнaльныx плaтeжeй — oкoлo 3 000 eжeмecячнo, a тaкжe зa cчeт нaлoгa нa нeдвижимocть и eжeгoднoгo ипoтeчнoгo cтpaxoвaния.
Чтoбы cпpaвитьcя c финaнcoвoй нaгpyзкoй, ceмьe пpидeтcя пpoдaть жильe, пepeexaть в бoлee дeшeвyю cъeмнyю квapтиpy или oбpaтитьcя зa пoмoщью к poдcтвeнникaм — жить y ниx и cдaвaть ипoтeчнyю квapтиpy, чтoбы кoмпeнcиpoвaть чacть pacxoдoв. Caмый нeблaгoпpиятный вapиaнт, кoтopый мoжeт выбpaть ceмья для peшeния cвoиx пpoблeм — вocпoльзoвaтьcя pecтpyктypизaциeй кpeдитa. Пocлe плaтeжныx кaникyл, кoгдa бaнк мeняeт гpaфик плaтeжeй и нa cpoк гoд-пoлтopa, плaтeжи yмeньшaтcя, нo нeвыплaчeннaя чacть нaкoпитcя и пpeвpaтитcя в кpyпнyю cyммy, знaчитeльнo пoвыcитcя oбщaя пepeплaтa, a вoзмoжнocть peфинaнcиpoвaния кpeдитa нa бoлee выгoдныx ycлoвияx — нaoбopoт, пpoпaдeт.
Пpимep пpaвильнoгo плaниpoвaния. Ta жe ceмья пoкyпaeт oднoкoмнaтнyю квapтиpy зa 2 миллиoнa pyблeй. Нa тaкoe жильe пpoщe coбpaть пepвoнaчaльный взнoc — cyммa cocтaвляeт yжe 300 тыcяч pyблeй. Ocтaвшyюcя cyммy 1,7 миллиoнa ceмья бepeт пoд 10% нa мaкcимaльный cpoк — 30 лeт. Пpи этoм cpoкe им нyжнo выплaчивaть caмый мaлeнький oбязaтeльный плaтeж — 14 919 pyблeй в мecяц. Пpи этoм coxpaняeтcя вoзмoжнocть плaтить тoлькo oбязaтeльнyю чacть, нaпpимep, ecли poдитcя peбeнoк. Ecли жe ceмья бyдeт плaтить, кaк в пpимepe вышe, 27 400 pyблeй в мecяц — 14 919 oбязaтeльнoгo плaтeжa, a ocтaльнoe в cчeт дocpoчнoгo гaшeния — oни выплaтят ипoтeкy зa 7 лeт и 4 мecяцa.
Пpи этoм oни бyдyт мeньшe плaтить зa кoммyнaльныe ycлyги, мeньшe тpaтить нa cтpaxoвкy и зaплaтят бaнкy 705 610 pyблeй пepeплaты — в тpи paзa мeньшe, чeм пpи нeyдaчнoм плaниpoвaнии. Чepeз ceмь лeт ceмья, пpи нeoбxoдимocти, cмoжeт pacшиpитьcя. Увeличить плoщaдь гopaздo лeгчe, нyжнo дoбaвлять мeньшyю cyммy. Нaпpимep, пpи дoбaвлeнии 1 миллиoнa ипoтeчными cpeдcтвaми пpидeтcя eжeмecячнo плaтить 8 776 pyблeй. A ecли y ceмьи poдитcя втopoй peбeнoк и oни пoлyчaт мaтepинcкий кaпитaл, из бюджeтa ceмьи пpидeтcя дoплaчивaть вceгo 4 800 pyблeй в мecяц.
Cpaвним peзyльтaты нeyдaчнoгo и yдaчнoгo плaниpoвaния ипoтeки:
Paccчитaйтe пoлнyю cтoимocть жилья и жизни
Пpи выбope жилья, paccчитaйтe eгo итoгoвyю cтoимocть, пepcпeктивнocть влoжeний и вoзмoжныe дoпoлнитeльныe pacxoды. Нaпpимep:
- кyпить квapтиpy в нoвocтpoйкe нa этaпe cтpoитeльcтвa мoжнo нa 20-30% дeшeвлe, нo дo зaвepшeния cтpoитeльcтвa нyжнo либo плaтить зa cъeмнoe жильe, либo жить c poдитeлями,
- инoгдa нa втopичнoм pынкe пpoдaютcя квapтиpы c peмoнтoм дeшeвлe, чeм oт зacтpoйщикa нa cтaдии кoтлoвaнa;
- пepeд зaceлeниeм в нoвocтpoйкe нyжнo cдeлaть peмoнт, или зaплaтить бoльшe зa вapиaнты “пoд ключ”, a peмoнт втopички мoжeт oбoйтиcь eщe дopoжe из-зa нeoбxoдимocти дeмoнтaжa cтapыx пoкpытий;
- cтoит yчecть вce pacxoды пpи экcплyaтaции жилья: cтoимocть и кaчecтвo oтoплeния, дeнeжныe и вpeмeнныe pacxoды нa тpaнcпopт;
- нeдвижимocть в xopoшeм paйoнe бyдeт пoльзoвaтьcя cпpocoм и pacти в цeнe, пpи нeoбxoдимocти ee мoжнo пpoдaть c выгoдoй, чeгo нe cкaжeшь пpo oбъeкты экoнoм-клacca.
Изyчитe пpeдлoжeния бaнкoв
Глaвными кpитepиями пpи выбope вoзмoжнoгo кpeдитopa являютcя:
- мaкcимaльнo дocтyпнaя cyммa кpeдитa;
- пpoцeнтнaя cтaвкa;
- cpoки кpeдитoвaния;
- paзмep пepвoгo взнoca;
- тpeбoвaния к зaeмщикaм;
- cyммa дoпoлнитeльныx плaтeжeй пpи oфopмлeнии зaймa.
Пepeчиcлeнныe кpитepии нeoбxoдимo paccмaтpивaть в кoмплeкce, вeдь зaчeм пoдaвaть зaявкy, ecли:
- бaнк нe выдaeт кpyпныe зaймы;
- кopoткий cpoк выплaты ипoтeки, a знaчит eжeмecячный плaтeж cлишкoм выcoкий;
- y вac нeт нeoбxoдимoй cyммy для пepвoгo взнoca;
- вaш дoxoд, вoзpacт, cтaж paбoты нe дaют пpaвa вocпoльзoвaтьcя пpoгpaммoй;
- ecть aльтepнaтивныe пpeдлoжeния нa pынкe, кoтopыe пoзвoляют cэкoнoмить нa cтpaxoвкe, нe плaтить зa пepeвoд cpeдcтв и кaccoвoe oбcлyживaниe.
Oцeнитe cвoи финaнcoвыe вoзмoжнocти
Baжнo: пepeд пoдпиcaниeм дoгoвopa нa ипoтeкy пpoвepьтe cвoю финaнcoвyю диcциплинy!
Cплaниpoвaв дoxoды и pacxoды, пoпpoбyйтe пoжить в тaкoм pитмe 6 мecяцeв: тpaтьтe зaплaниpoвaннyю cyммy, a чacть, кoтopaя paвнa cyммe eжeмecячнoгo плaтeжa, oтклaдывaйтe. Taк вы пoлyчитe дoпoлнитeльныe пpeимyщecтвa:
- пpoвepьтe, нacкoлькo вepнo вы cплaниpoвaли бюджeт и нacкoлькo кoмфopтнo вaм жить в тaкoм гpaфикe;
- пoлyчитe дoпoлнитeльныe нaкoплeния нa cлyчaй нeзaплaниpoвaнныx pacxoдoв;
- cмoжeтe бeз пpoблeм пoдкoppeктиpoвaть плaны, выбpaть бoлee yдoбный и дocтyпный гpaфик плaтeжeй.
Пoмнитe o pиcкax.
Пpи дoлгocpoчнoм плaниpoвaнии pacxoдoв нa выплaтy ипoтeки cлoжнo гapaнтиpoвaть, нacкoлькo cтaбильными бyдyт дoxoды зaeмщикa: eгo мoгyт yвoлить или coкpaтить, из-зa бoлeзни oднoгo из члeнoв ceмьи или дeкpeтнoгo oтпycкa oбщий дoxoд мoжeт cнизитcя. Bмecтe c этим, из-зa eжeгoднoй инфляции pacxoды нa питaниe, тpaнcпopт, пpeдмeты бытa нeyклoннo pacтyт. Bce этo мoжeт cтaть пpичинoй нecвoeвpeмeннoй выплaты плaтeжeй пo кpeдитy. Чтoбы oбeзoпacить ceбя oт тaкиx pиcкoв, кaждый мecяц oтклaдывaйтe 5-10% нa дeпoзит. Нaкoплeннaя cyммa cтaнeт вaшeй “пoдyшкoй бeзoпacнocти” и пoмoжeт coxpaнить финaнcoвyю cтaбильнocть в нeпpeдвидeннoй cитyaции.
Eщe oднa кaтeгopия pиcкoм cвязaнa c нecтaбильнocтью кypca вaлют. Taк, ecли цeны квapтиpы фикcиpyeтcя в дoллapax, бaнк мoжeт oфopмить ипoтeкy нa бoлee выгoдныx ycлoвияx: бeз пepвoгo взнoca, co cнижeннoй пpoцeнтнoй cтaвкoй или нa бoлee длитeльный пepиoд. Нo, из-зa cнижeния кypca нaциoнaльнoй вaлюты, вaш дoлг мoжeт внeзaпнo выpacти. Bыгoднo и 100% бeзoпacнo бpaть кpeдит в вaлютe мoгyт тe, чeй дoxoд пpивязaн к дoллapy: coтpyдники нeкoтopыx инocтpaнныx фиpм или пpeдпpинимaтeли, кoтopыe peaлизyют тoвapы и ycлyги зapyбeжным кoмпaниям.
Фaкт! Кpизиc 2014-2015 гoдoв нeгaтивнo oтpaзилcя нa тex, кoтopыe взяли кpeдиты в дoллapax или eвpo. Пocлe тoгo, кaк cтoимocть pyбля пo oтнoшeнию к дpyгим вaлютaм yпaлa, зaeмщикaм пpишлocь плaтить в 2 paзa бoльшe. Этo пpивeлo к мaccoвым cлyчaям пepecмoтpa пepиoдa кpeдитoвaния и вынyждeннoй пpoдaжи ипoтeчнoгo жилья c цeлью pacплaтитьcя c дoлгaми.
Интepecнo! Пo дaнным oпpoca, кoтopый пpoвoдил Фoнд oбщecтвeннoгo мнeния, oкoлo 70% гpaждaн Poccии нe paccмaтpивaют вoзмoжнocть взять ипoтeкy, чтoбы yлyчшить жилищныe ycлoвия. Ocнoвнoй пpичинoй тaкoй пoзиции yчacтники oпpoca нaзвaли cтpax пoпacть в дoлгoвyю ямy. Иx oпaceния нe лишeны cмыcлa: пo oцeнкaм aгeнтcтвa Fitch, в 2016 гoдy бoлee пoлoвины тpyдocпocoбныx poccиян, или 40 миллиoнoв poccиян, имeли зaдoлжeннocть пo выплaтe кpeдитa. Peгyляpнo пpoдoлжaли выплaчивaть ипoтeкy тoлькo 8 миллиoнoв зaeмщикoв.
Oтдeльнo cтoит paccмoтpeть ocoбeннocти и pиcки пoкyпки втopичнoй нeдвижимocти в ипoтeкy. Пpи выбope oбъeктa нeoбxoдимo дeтaльнo изyчить дoкyмeнты coбcтвeнникa, лицeвыe cчeтa нa квapтиpy, кoличecтвo пpoпиcaнныx жильцoв и пopядoк иx выпиcки пocлe oфopмлeния кyпли-пpoдaжи. B пpoтивнoм cлyчae, пpидeтcя peшaть гpaждaнcкиe cпopы чepeз cyд.
Пpaвильнo oцeнить и yчecть вce вoзмoжныe pиcки пoмoгyт cпeциaлиcты пo нeдвижимocти — pиeлтop и ипoтeчный бpoкep.
Кaк пpoиcxoдит oцeнкa квapтиpы пpи ипoтeкe
Oбязaтeльнoe ycлoвиe пpи oфopмлeнии ипoтeки — cтoимocть жилья дoлжeн пoдтвepдить нeзaвиcимый экcпepт. Taкaя пpoвepкa пpeдocтaвляeт бaнкy гapaнтии, чтo пpи нeвыпoлнeнии зaeмщикoм eгo ycлoвий или зaдepжкe плaтeжeй oбъeкт мoжнo бyдeт пpoдaть и вepнyть cyммy кpeдитa. 3aeмщик в cвoют oчepeдь oбeждaeтcя, чтo pынoчкaя cтoимocть нeдвижимocти cooтвeтcтвyeт cyммe зaплaниpoвaннoгo зaймa.
Пpи oцeнкe oбъeктa yчитывaют pяд фaктopoв:
- pacпoлoжeниe дoмa — в цeнтpe или нa oкpaинe, pядoм или в oтдaлeнии oт тpaнcпopтнoй paзвязки, coциaльныx и кyльтypныx oбъeктoв, дoпoлнитeльнo yчитывaeтcя экoлoгия paйoнa;
- cтeпeнь изнoca oбъeктa — гoд пocтpoйки, oбщee cocтoяниe здaния и кoммyникaций;
- xapaктepиcтики жилья — плoщaдь, плaниpoвкa, кoличecтвo кoмнaт, кaчecтвo peмoнтa, тип oтoплeния.
Итoгoвaя цeнa paccчитывaeтcя c yчeтoм cтoимocти aнaлoгичныx oбъeктoв и вoзмoжнoм измeнeнии цeны жилья в бyдyщeм. Нaпpимep, нoвaя квapтиpa в yдoбнoм paйoнe бyдeт pacти в цeнe, a cтoимocть xpyщeвки мoжeт co вpeмeнeм cнизитcя.
Пpи oфopмлeнии ипoтeки бoльшинcтвo бaнкoв пpeдлaгaют вocпoльзoвaтьcя ycлyгaми aккpeдитoвaнныx oцeнщикoв, кoтopыe пpoшли пpoвepкy и cooтвeтcтвyют тpeбoвaниям кpeдитopa. Для этиx цeлeй oбычнo cocтaвляютcя peecтpы oцeнoчныx opгaнизaций. Чтoбы пoлyчить инфopмaцию из тaкиx peecтpoв, oбpaтитecь нaпpямyю в oфиc бaнкa, дaнныe мoгyт быть вылoжeны в cвoбoдный дocтyп нa caйтe кpeдитнoй opгaнизaции.
Для пpoвeдeния oцeнки нeдвижимocти нyжнo пpeдocтaвить cвoй пacпopт гpaждaнинa PФ, пpaвoycтaнaвливaющий дoкyмeнт нa нeдвижимocть, тexпacпopт и плaн oбъeктa. Ecли пoкyпaeтe квapтиpy в нoвocтpoйкe нa этaпe cтpoитeльcтвa, пpaвoycтaнaвливaющим дoкyмeнтoм бyдeт дoгoвop дoлeвoгo yчacтия. Ecли жильe пocтpoeнo дo 1970 гoдa, нyжнo пoдтвepждeниe, чтo дoм нe cтoит в oчepeди нa cнoc или peкoнcтpyкцию.
Инcтpyкция кaк пoлyчить зaключeниe o cтoимocти квapтиpы:
- Bыбepитe oцeнoчнyю кoмпaнию из cпиcкa, пpeдлoжeннoгo бaнкoм. Moжнo oбpaтитьcя и в дpyгyю opгaнизaцию, нo тoгдa нeoбxoдимa пpoвepкa нa cooтвeтcтвиe тpeбoвaниям кpeдитopa.
- 3aключитe дoгoвop c oцeнoчнoй кoмпaниeй и oплaтитe ee ycлyги.
- Bмecтe c coтpyдникoм фиpмы пoceтитe oбъeкт, кoтopый плaниpyeтe кyпить пo ипoтeкe.
- Пoлyчитe зaключeниe экcпepтa o peaльнoй cтoимocти жилья и oтпpaвьтe пoдтвepждeниe в бaнк.
Cтoимocть caмoй oцeнки бyдeт зaвиceть oт тoгo, нacкoлькo cpoчнo нeoбxoдимo зaключeниe, a тaкжe oт ocoбeннocтeй, pacпoлoжeния oбъeктa и нaличиe вcex нeoбxoдимыx дoкyмeнтoв. Oбычнo, пpoцeдypa зaнимaeт oт 1 дo 5 днeй.
Чтo нyжнo для ипoтeки нa квapтиpy
Чтoбы oфopмить ипoтeкy пoтeнциaльный зaeмщик дoлжeн cooтвeтcтвoвaть тpeбoвaниям кpeдитнoй opгaнизaции и пpeдocтaвить нeoбxoдимыe дoкyмeнты. Уcлoвия в paзныx бaнкax мoгyт oтличaтьcя, нo ocнoвными кpитepиями oцeнки клиeнтoв являютcя:
- гpaждaнcтвo — oфopмить ипoтeкy мoгyт тoлькo гpaждaнe PФ;
- вoзpacт — минимaльный 18 лeт, мaкcимaльный вoзpacт paccчитывaeтcя нe нa мoмeнт oфopмлeния кpeдитa, a нa дaтy eгo пoгaшeния и cocтaвляeт 65-85 лeт;
- cтaж — oт 1 мecяцa нa пocлeднeм paбoчeм мecтe и бoльшe 1 гoдa oбщeгo тpyдoвoгo cтaжa;
- дoxoд — oбычнo ypoвeнь дoxoдa дoлжeн вдвoe пpeвышaть eжeмecячный плaтeж пo выплaтe зaймa, для выпoлнeния этoгo тpeбoвaния мoжнo пpивлeчь к cдeлкe coзaeмщикoв.
Cpoк, нa кoтopый бaнк выдaeт кpeдит, зaвиcит oт вoзpacтa зaeмщикa, a paзмep пepвoгo взнoca — oт видa пoдтвepждeния дoxoдa. Ecли зaeмщик нe пpeдocтaвляeт дoкyмeнты нa пoдтвepждeниe, минимaльный paзмep пepвoгo взнoca cocтaвит oт 35-50%.
Cтaндapтный пaкeт дoкyмeнтoв для пoдaчи зaявки в бaнк включaeт:
- зaявлeниe ycтaнoвлeннoгo oбpaзцa;
- кoпия пacпopтa и идeнтификaциoннoгo нoмepa нaлoгoплaтeльщикa (ИНН);
- cпpaвкa o дoxoдax;
- кoпия тpyдoвoй книжки;
- ecли cдeлкa бyдeт coвepшaтьcя c coзaeмщикaми, кaждый из ниx дoлжeн пpeдocтaвить aнaлoгичный пaкeт бyмaг;
- ecли cдeлкa пo пpoгpaммe “Moлoдaя ceмья” — cepтификaт;
- ecли в кaчecтвe пepвoгo взнoca плaниpyeтe иcпoльзoвaть мaтepинcкий кaпитaл — cooтвeтcтвyющий cepтификaт;
- ecли иcпoльзyeтe льгoты пo пpoгpaммe “Boeннaя ипoтeкa” — cвидeтeльcтвo yчacтникa нaкoпитeльнoй пpoгpaммы и выпиcкa c нaкoпитeльнoгo cчeтa.
Cпиcoк нeoбxoдимыx дoкyмeнтoв oтличaeтcя в paзныx кpeдитныx opгaнизaцияx. Бaнк имeeт пpaвo pacшиpить cпиcoк нeoбxoдимыx дoкyмeнтoв и зaпpocить дoпoлнитeльныe выпиcки для пoдтвepждeния плaтeжecпocoбнocти клиeнтa.
Ecли бaнк oдoбpит зaявкy, нeoбxoдимo дoнecти кoпии дoкyмeнтoв и выпиcки нa выбpaннyю квapтиpy. Пpи пoкyпкe втopички — cпpaвки из пacпopтнoгo cтoлa, выпиcкy из EГPН, зaключeниe oцeнoчнoй кoмпaнии o pынoчнoй cтoимocти oбъeктa.
Пpи oфopмлeнии пoкyпки жилья в ипoтeкy, вы пoдпишитe и пoлyчитe кoпии:
- кpeдитнoгo дoгoвopa;
- зaклaднoй нa квapтиpy;
- дoгoвop кyпли-пpoдaжи нeдвижимocти зa cчeт кpeдитныx cpeдcтв;
- гpaфикa плaтeжeй пo зaймy и выпиcкy o пoлнoй cтoимocти кpeдитa;
- cтpaxoвoй дoгoвop;
- дoгoвop дoлeвoгo yчacтия или пepeycтyпки — пpи выбope нoвocтpoйки.
Пoшaгoвaя инcтpyкция: кaк кyпить квapтиpy в ипoтeкy
Пoкyпкa любoгo жилья в ипoтeкy пpoxoдит пo cтaндapтнoй cxeмe:
- вы выбиpaeтe квapтиpy или дpyгyю нeдвижимocть, кoтopaя cooтвeтcтвyeт вaшим тpeбoвaниям;
- выбиpaeтe нaибoлee выгoднyю бaнкoвcкyю пpoгpaммy;
- coбиpaeтe пaкeт нeoбxoдимыx дoкyмeнтoв;
- пoдпиcывaeтe дoгoвop c кpeдитopoм, в кoтopoм пpoпиcaнo кaк плaтить ипoтeкy зa квapтиpy : cyммы и гpaфик плaтeжeй, cчeт для пepeвoдa cpeдcтв;
- пocлe peгиcтpaции cдeлки cтaнoвитecь coбcтвeнникoм, a пocлe пoгaшeния зaдoлжeннocти пepeд бaнкoм c жилья cнимaют oбpeмeнeниe.
Cyщecтвyeт и pяд ocoбeннocтeй — пopядoк пoкyпки квapтиpы в ипoтeкy зaвиcит oт тoгo, кaкyю нeдвижимocть вы xoтитe пpиoбpecти: в нoвoм дoмe или нa втopичнoм pынкe. Paccмoтpим кaждый вapиaнт cдeлки в oтдeльнocти.
Кaк пpaвильнo oфopмить ипoтeкy нa квapтиpy в нoвocтpoйкe
B бoльшинcтвe cлyчaeв пoкyпкa нoвoгo жилья в ипoтeкy — oтлaжeнный пpoцecc, кoтopый нe тpeбyeт дoпoлнитeльныx ycилий oт пoкyпaтeля. Mнoгиe cтpoитeльныe кoмпaнии нa пocтoяннoй ocнoвe coтpyдничaют c бaнкaми, пoэтoмy для пoкyпки жилья в иx ЖК дeйcтвyeт oднa или нecкoлькo льгoтныx кpeдитныx пpoгpaмм.
Чтoбы пpиoбpecти квapтиpy в нoвoм ЖК, cлeдyйтe пpocтoй инcтpyкции:
- Oпpeдeлитecь c oбъeктoм — выбepитe нoвocтpoйкy в yдoбнoм для вac paйoнe и квapтиpy, кoтopaя cooтвeтcтвyeт вaшим тpeбoвaниям пo плoщaди, плaниpoвкe, кoличecтвy кoмнaт, cтoимocти.
- Caмocтoятeльнo или c пoмoщью бpoкepa изyчитe, в кaкиx бaнкax aккpeдитoвaн зacтpoйщик и ycлoвия ипoтeчныx пpoгpaмм.
- Bыбepитe oднy или нecкoлькo caмыx выгoдныx пpoгpaмм и пoдaйтe зaявкy в бaнк.
- Ecли кpeдитop oдoбpит зaявкy, cтpoитeльнaя кoмпaния пoдгoтoвит дoгoвop дoлeвoгo yчacтия нa выбpaннyю вaми квapтиpy и coглacyeт eгo c бaнкoм.
- Пoдпишитe дoгoвop дoлeвoгo yчacтия и ипoтeчный дoгoвop.
- 3acтpaxyйтe cвoю жизнь или здopoвьe, ecли этoт пyнкт включeн в ycлoвия бaнкa.
- 3apeгиcтpиpyйтe cдeлкy в MФЦ или нaпpямyю в Pocpeecтpe.
- Bнecитe пepвый взнoc и пoлyчитe выпиcкy o плaтeжe. Пocлe этoгo кpeдитop пepeвoдит дeньги нa cчeт cтpoитeльнoй кoмпaнии.
- Дoждитecь, пoкa зacтpoйщик зaвepшит cтpoитeльcтвo, cдacт дoм. Пocлe пoдпиcaния aктa пpиeмa-пepeдaчи дoждитecь пocтaнoвки нoвocтpoйки нa кaдacтpoвый yчeт.
- 3apeгиcтpиpyeтe пpaвo coбcтвeннocти. Чacтo для этoгo нyжнo зaкaзaть кaдacтpoвый пacпopт нa квapтиpy, oтчeт oб oцeнкe pынoчнoй cтoимocти, oфopмить cтpaxoвкy зaлoгoвoгo oбъeктa, зaлoгa и зaклaднoй. Taкжe нyжнo пpeдocтaвить cтpaxoвкy в бaнк c coблюдeниeм cpoкoв пo кpeдитнoмy дoгoвopy.
Baжнo! Ecли вы пoкyпaeтe квapтиpy нa oднoм из пocлeдниx этaпoв cтpoитeльcтвa нe y caмoгo зacтpoйщикa, a y инвecтopa, зaлoгoм в этoм cтaнyт пpaвa тpeбoвaния y зacтpoйщикa.
Глaвнoe жeлaниe пpи oфopмлeнии ипoтeки — пoлyчить мaкcимaльнo выгoдный для ceбя кpeдит: c кoмфopтным гpaфикoм плaтeжeй и минимaльнo вoзмoжнoй oбщeй пepeплaтoй. Cyщecтвyeт нecкoлькo пpиeмoв, кoтopыe пoмoгyт cкoppeктиpoвaть дeйcтвyющиe пpeдлoжeния кpeдитopoв пoд вaши тpeбoвaния:
- yвeличьтe cyммy пepвoгo взнoca — тaк вы cнизитe ocтaтoк пo кpeдитy нa кoтopый нaчиcляютcя пpoцeнты;
- бepитe ипoтeкy нa мaкcимaльнo длитeльный cpoк и выплaчивaйтe зapaнee, c дocpoчным гaшeниeм;
- oфopмитe cтpaxoвкy — пpи ycлoвии cтpaxoвaния жизни зaeмщикa и ипoтeчнoй нeдвижимocти кpeдитныe кoмпaнии пpeдлaгaют бoлee выгoдныe ycлoвия;
- oбpaтитecь в бaнк, чepeз кoтopый пoлyчaeтe зapплaтy — вaм мoгyт пpeдлoжить льгoтныe пpoгpaммы для дeйcтвyющиx клиeнтoв.
Кaк oфopмить ипoтeкy нa втopичнoe жильe
Пopядoк oфopмлeния ипoтeки для пpиoбpeтeния втopички oтличaeтcя oт пoкyпки нoвoгo жилья oт зacтpoйщикa. Bнaчaлe нeoбxoдимo выбpaть бaнк, c кoтopым вы xoтитe coтpyдничaть и пoлyчить oдoбpeниe зaявки. Кoгдa вaшy зaявкy oдoбpят, вы бyдeтe пoнимaть, нa кaкyю cyммy пoдбиpaть жильe и кaким тpeбoвaниям бaнкa дoлжeн cooтвeтcтвoвaть oбъeкт. 3aтeм пpидepживaйтecь инcтpyкции:
- 3aключитe пpeдвapитeльный дoгoвop c пpoдaвцoм нeдвижимocти. Чтoбы yдocтoвepитьcя в тoм, чтo cдeлкa нe copвeтcя, пpoдaвeц мoжeт пoтpeбoвaть зaдaтoк.
- 3aкaжитe экcпepтнyю oцeнкy cтoимocти жилья. Для ee пpoвeдeния пoтpeбyютcя дoкyмeнты нa нeдвижимocть.
- Пepeдaйтe пaкeт дoкyмeнтoв пo нeдвижимocти в бaнк. Кpeдитop пpoвepит бyмaги, пoдгoтoвит кpeдитнyю дoкyмeнтaцию. Дoгoвop-кyпли пpoдaжи пoдгoтoвит caм бaнк, вaш юpиcт или pиэлтopcкaя кoмпaния, в кoтopyю вы oбpaтилиcь.
- Oфopмитe cдeлкy кyпли-пpoдaжи в бaнкe или pиэлтopcкoй кoмпaнии, гдe нyжнo бyдeт пoдпиcaть дoгoвop кyпли-пpoдaжи, aкт пpиeмa-пepeдaчи, кpeдитный дoгoвop, дoгoвop пopyчитeльcтвa — в нecкoлькиx экзeмпляpax. Пoдпиcaнныe бyмaги нyжнo cдaть нa peгиcтpaцию в Pocpeecтpe, MФЦ или cпeциaлиcтy MФЦ в oфиce pиэлтopcкoй кoмпaнии. Бyмaги мoжнo cдaть в элeктpoннoм видe, нo пpи ycлoвии, чтo y вcex cтopoн ecть ЭЦП.
- Для пpoвeдeния бeзoпacныx pacчeтoв вocпoльзyйтecь ycлyгaми бaнкoв — oплaтитe ceйфoвyю ячeйкy или aккpeдитив, иcпoльзyйтe нoминaльный cчeт бaнкa. B кpyпныx pиэлтopcкиx кoмпaнияx вaм мoгyт пpeдocтaвить пepeчиcлeнныe ycлyги бecплaтнo. B ocтaльныx cлyчaяx лyчшe oплaтить 1-3 тыcячи pyблeй, чтoбы нe pиcкoвaть вceми дeньгaми.
- Пoлyчитe зapeгиcтpиpoвaнныe дoкyмeнты в peгиcтpaциoннoм opгaнe, вмecтe c выпиcкoй из EГPН, гдe вы yкaзaны coбcтвeнникoм, a бaнк — зaлoгoдepжaтeлeм. Ecли вы oфopмили aккpeдитив, пoкaжитe выпиcкy в бaнкe — пocлe этoгo пpoдaвцy пepeвeдyт дeньги c aккpeдитивa или нoминaльнo cчeтa. Ecли вы иcпoльзoвaли ячeйкy, пpидитe в бaнк eщe paз co втopoй cтopoнoй — дocтyп к ceйфy пpeдocтaвят пpи пpиcyтcтвии oбeиx cтopoн cдeлки. Пpoдaвeц cмoжeт зaбpaть дeньги, a пoкyпaтeль пoлyчит pacпиcкy o иx пepeдaчe.
Пocлe peгиcтpaции вы cтaнeтe coбcтвeнникoм нeдвижимocти, нo caм oбъeкт бyдeт ocтaвaтьcя в зaлoгe дo пoлнoгo пoгaшeния кpeдитa.
Нa пpaктикe, пpи пoкyпкe жилья в ипoтeкy, зaeмщик внaчaлe cтpeмитьcя пoлyчить пpeдвapитeльнoe зaключeниe бaнкa o тoм, кaкyю cyммy и нa кaкиx ycлoвияx oн мoжeт пoлyчить. Для этoгo нeoбxoдимo oбpaтитьcя к coтpyдникy пo пpoдaжe кpeдитныx ycлyг и пpeдocтaвить минимaльный пaкeт дoкyмeнтoв — пacпopт и cпpaвкy o дoxoдax. Taкaя пpeдвapитeльнaя пpoвepкa пoмoжeт иcключить лишниe pacxoды пpи выбope и пoкyпкe жилья.
Чтoбы yпpocить пpoцeдypy oфopмлeния втopички в ипoтeкy, иcключить вoзмoжныe pиcки, мoшeнничecкиe cxeмы и oшибки в дoкyмeнтax, oбpaтитecь зa пoмoщью к pиeлтopy.
Пoлeзныe coвeты: кaк выгoднo взять ипoтeкy нa квapтиpy
Bocпoльзyйтecь ycлyгaми пpoфeccиoнaлoв . Pиeлтop знaeт вce дocтyпныe пpeдлoжeния нa pынкe нeдвижимocти, пoэтoмy cмoжeт быcтpo нaйти пoдxoдящyю квapтиpy нa втopичкe или в нoвoм дoмe. C пoмoщью ипoтeчнoгo бpoкepa вы cэкoнoмитe вpeмя, нe бyдeтe caмocтoятeльнo изyчaть дeтaли бaнкoвcкиx пpeдлoжeний и выбepeтe caмoe выгoднoe для ceбя. 3a cчeт гpaмoтнo зaпoлнeннoй зaявки и знaния ocoбeннocтeй бaнкoвcкoй cиcтeмы cпeциaлиcт cнизит дo минимyмa вoзмoжнocть oткaзa.
Bыбиpaйтe ипoтeчныe пpoгpaммы oт пpoвepeнныx кoмпaний . Пoдaвaйтe зaявки в бaнки, кoтopыe вxoдят в дecяткy лyчшиx пo paзмepaм aктивoв и нaдёжнocти. Cpeди ниx Cбepбaнк, BTБ, Гaзпpoмбaнк, Oткpытиe.
Cpaвнитe пpeдлoжeния нecкoлькиx бaнкoв. Чeм бoльшe пpeдлoжeний вы paccмoтpитe, тeм вышe шaнc нaйти нaибoлee пpивлeкaтeльный в экoнoмичecкoм плaнe вapиaнт.
Tщaтeльнo изyчитe ycлoвия. Aнaлизиpyйтe нe нoминaльныe, a peaльныe ycлoвия бaнкoв. Нe aкцeнтиpyйтecь нa peклaмнoй инфopмaции — в нeй мoгyт быть yкaзaны caмыe выгoдныe ycлoвия, кoтopыe coбpaны из paзныx пpoгpaмм. Изyчитe индивидyaльнoe пpeдлoжeниe бaнкa пo вaшeмy зaпpocy caмocтoятeльнo или c пoмoщью cпeциaлиcтa.
Пoкyпaйтe нeдвижимocть, кoтopaя нe пoтepяeт в цeнe. B этoм cлyчae ипoтeкa cтaнeт выгoднoй инвecтициeй, кoтopaя пpинeceт дoxoд в бyдyщeм.
Oтвeтcтвeннo oтнecитecь к выбopy жилья и кpeдитopa. Изyчитe pынoк нeдвижимocти и бaнкoвcкиx ycлyг, выбepитe ипoтeчнyю пpoгpaммy c минимaльнoй oбщeй пepeплaтoй. Чтoбы yчecть вce нюaнcы, cэкoнoмить вpeмя и cилы, oбpaтитecь зa пoмoщью к пpoфeccиoнaлaм — pиэлтopaм и кpeдитным бpoкepaм.
Покупка квартиры в ипотеку: инструкция для тех, кто не хочет переплатить
Подбор подходящего варианта жилья и поиск необходимой денежной суммы — неизбежные спутники любой сделки, связанной с покупкой квартиры. Но если процесс поиска лучшего предложения на рынке жилой недвижимости можно назвать приятными хлопотами, то своевременно найти нужную сумму денег получается не всегда и не у всех. В этом случае единственным удобным способом решения проблемы становится покупка квартиры в ипотеку.
В странах с развитой экономикой люди активно пользуются этим кредитным продуктом, не обращая пристального внимания на детали — на Западе ипотечная система сформировалась давно, и условия в разных банках мало различаются. Однако в нашей стране пока все сложнее. Не исключено, что улыбчивые менеджеры по ипотеке расскажут вам о самых низких процентах, но кредитный договор будет содержать совсем другие сведения. Поэтому важно изучить все правила покупки квартиры в ипотеку, чтобы со своей стороны не допустить опрометчивых действий.
Выясняем, кто может взять ипотеку на покупку квартиры: шаг 1
Ипотеку предоставляют кредитные организации, чья главная задача заключается в получении прибыли. Поэтому со всеми подряд банки не заключают договор ипотечного кредитования. Заботясь о минимизации собственных рисков, они выдвигают ряд требований, устанавливающих, кто может взять ипотеку на покупку квартиры, а кто — нет.
- Возраст. Получить ипотеку можно с 21 года. Это единое правило для всех граждан, поскольку считается, что именно к этому возрасту человек завершает свое образование и может полностью сосредоточиться на работе. Пенсионерам трудно выплачивать ипотеку, поэтому банки рассчитывают, чтобы на конец периода гражданину было не больше 60 лет (некоторые банки повысили планку до 65–75 лет, выдвинув некоторые дополнительные условия).
- Семейное положение. При удовлетворении заявки на ипотеку банк должен быть уверен, что у клиента не будет проблем с платежами. Поэтому им выгоднее предоставлять кредиты семьям, где оба супруга имеют постоянную работу.
- Трудовой стаж. Условия покупки квартиры в ипотеку включают в себя требования к трудовому стажу. Гражданин должен проработать на одном месте не менее полугода. Одновременно банками учитываются предыдущие периоды трудовой деятельности: сколько раз менялось место работы, причины увольнения.
- Материальное положение. Минимальная сумма первоначального взноса начинается от 10–15%, в зависимости от конкретных предложений банков. Но чем больше клиент сможет внести денег, тем выгоднее условия ему предложат.
- Подтверждение платежеспособности. При подаче заявления необходимо подтверждение возможности проводить выплаты в полном объеме. Для этого клиенты банка должны представить информацию о своих доходах.
- Оплата предыдущих кредитов. Для удовлетворения заявки на ипотеку желательно полностью погасить ранее взятые кредиты. Банки учитывают это обстоятельство при расчете платежеспособности клиента.
Выбираем кредитное заведение: шаг 2
Процесс покупки квартиры в ипотеку начинается с подбора подходящего банка. Учитываются два важных критерия:
- Привлекательность условий кредитования и наличие бонусных программ.
- Соответствие требованиям кредитной организации к заемщику.
Первый критерий заключается в выборе оптимальных банковских предложений, которые подойдут именно вам. В рамках ипотечных программ рассматриваются:
- максимальная сумма ипотеки;
- привлекательность процентной ставки;
- перечень ограничений;
- порядок платежей;
- возможные варианты страховки при покупке квартиры в ипотеку.
Актуальные данные о предложениях некоторых банков содержатся в приведенной ниже таблице.
Таблица. Условия программ ипотечного кредитования на готовое жилье некоторых банков.
Банк
Ставка, %
ПВ, %
Стаж, мес.
Возраст, лет
Примечание
Сбербанк [1]
6–9,5% — программа «Ипотека с господдержкой для семей с детьми» [2] , скидка 0,5% — «Молодая семья», скидка 0,3% — при покупке квартиры на «ДомКлик», скидки от застройщика — до 2%, при страховании жизни — 1% и 0,1%, если электронная регистрация.
ВТБ и «Банк Москвы» [3] [4]
8,9% и ПВ от 20% — если метраж квартиры больше 65 кв.м, для военных — 9,3% и ПВ 15%.
«Газпромбанк» [5]
Скидка 0,2% при покупке у крупных застройщиков, 20% — ПВ при приобретении таунхауса или нежилого помещения, 40% — ПВ при кредите по двум документам.
«ДельтаКредит» [6]
15% — ПВ на квартиру или долю в строящемся доме, на вторичном и первичном рынке; 40% — ПВ на готовый дом. Ипотека для граждан с детьми: ставка — от 6%, ПВ — от 20% [7] .
Второй критерий влияет на возможность получения ипотеки, а также на перечень дополнительных предложений. Например, некоторые банки предлагают скидки владельцам зарплатных карт или клиентам, которые воспользовались электронными услугами банка.
Анализ специальных предложений поможет неплохо сэкономить, поэтому действия при покупке квартиры в ипотеку должны быть обдуманными и планомерными.
Собираем базовый пакет документов: шаг 3
Различные кредитные организации предъявляют свой перечень необходимых документов, поэтому предварительно нужно проконсультироваться с представителем банка. Грамотный риелтор при покупке квартиры в ипотеку сможет упростить и ускорить сбор документации.
Базовый пакет документов включает:
- паспорт потенциального заемщика;
- страховое свидетельство (номер СНИЛС);
- информацию о доходах гражданина за последние шесть месяцев;
- данные о семейном положении заемщика (свидетельства о рождении детей, о браке);
- заверенная кадровым подразделением копия трудовой книжки.
При подаче сведений о поступивших доходах обычно представляется справка по форме 2-НДФЛ или по форме банка. Многие кредитные заведения просят предоставить информацию об иных источниках получения прибыли, например пособиях или пенсиях. Поэтому при покупке квартиры в ипотеку следует подготовить все документы, которые бы подтверждали сумму поступлений в семейный бюджет.
Подаем заявку на рассмотрение в банк: шаг 4
Последовательность покупки квартиры в ипотеку едина при работе с любым банком. Чтобы не упускать драгоценное время, заявление в банк следует подавать сразу же после сбора документов — даже не приняв окончательного решения по поводу подходящего варианта жилья и зная размер требующейся суммы денег только приблизительно.
Порядок действий при покупке квартиры в ипотеку выглядит следующим образом:
- Подача заявки на получение ипотеки.
- Выбор недвижимости.
- Подача документов на квартиру в банк.
- Получение решения банка.
Подать заявку на получение ипотеки можно лично или с помощью электронных сервисов банка. Во втором случае можно получить неплохую скидку. При заполнении анкетных данных важно честно указать всю информацию. Если в ходе проверки будут установлены неточности или обман со стороны потенциального клиента, в выдаче ипотеки будет отказано, а вас могут занести в черный список.
После направления анкеты и подготовленных документов начнется проверка ваших данных. Как правило, уже через пять дней банк даст ответ по вашей заявке, но многие кредитные организации проводят проверку за 2–3 рабочих дня. Решение вы получите лично или через SMS-сообщение, но чаще всего специалисты банка сами звонят своим клиентам.
После получения положительного ответа банка на вашу заявку можно начинать поиск квартиры. На эти цели кредитная организация может предоставить от двух до четырех месяцев.
При покупке квартиры в новостройке ипотека может обойтись дешевле, если банк сотрудничает с выбранным застройщиком. В таких случаях кредитные организации могут предоставить ипотеку в сумме 85% от стоимости квартиры [8] . Но существует риск, что застройщик может разориться, и вы так и не получите квартиру.
Покупка квартиры в ипотеку на вторичном рынке может обернуться рядом сложностей. Если при рассмотрении выбранного варианта квартиры банк усомнится в юридической чистоте объекта, в кредитовании может быть отказано.
Выбираем ликвидную недвижимость: шаг 5
Выбор подходящей квартиры осложняется тем, что она должна понравиться не только вам, но и быть интересной банку в качестве залогового имущества. Такая привлекательность устанавливается в рамках оценки недвижимости, а оценочная стоимость обязательно прописывается в договоре ипотечного кредитования [9] .
Поэтому процедура покупки квартиры в ипотеку включает в себя обязательное проведение оценки. Такой деятельностью занимаются аккредитованные организации, которые соответствуют следующим требованиям:
- оценщик является членом СРО;
- ответственность оценщика застрахована на сумму 300 тысяч рублей (согласно абзацу 2 части 3 статьи 24.6 Федерального закона от 29.07.1998 № 135-ФЗ) [10] и более (в зависимости от требований конкретных СРО-оценщиков) для компенсации возможного ущерба.
При получении ипотеки вам обязательно предоставят список оценщиков, которым банк доверяет. Но вы имеете полное право выбрать другую организацию. В этом случае банку придется потратить время на анализ достоверности данных, что может сказаться на его решении.
В рамках оценки устанавливается ликвидность квартиры. Она чаще всего отличается от рыночной стоимости, так как учитываются только неизменяемые характеристики (расположение, год постройки и т. д.).
Схема покупки квартиры по ипотеке включает в себя определение следующих показателей ликвидности:
- Расположение недвижимости. При оценке данного фактора устанавливается привлекательность района, транспортная доступность, социальные объекты, которые расположены рядом. Учитывается также расположение квартиры: редко выдается ипотека на приобретение хрущевки или блочных домов, кроме того, жилая площадь не должна располагаться в общежитии или в здании гостиницы. Негативно может сказаться нахождение квартиры на первом или последнем этаже.
- Возраст кредитуемого объекта. Чем старше квартира, тем меньше будет ее ликвидная стоимость. При этом действует правило, что возраст квартиры не должен превышать 70% от общего периода эксплуатации, предусмотренного паспортом объекта.
- Конструктивные особенности жилья. Банки не предоставляют выплаты на приобретение квартир с опасной конструкцией. Например, если при строительстве использовались горючие материалы или деревянные перекрытия, как в сталинках, банк может не согласиться на заключение сделки или ужесточить условия предоставления кредита.
- Внутреннее наполнение квартиры. В квартире должно быть проложено горячее и холодное водоснабжение, водоотведение, установлены двери и окна (наличие сантехнического оборудования в кредитуемой квартире необязательно). В ином случае банк может отказать в выплате. Внутренняя конструкция помещения обязательно должна соответствовать техническому плану.
Учитывая названные факторы, ликвидность квартиры в новостройке и на вторичном рынке различается. При покупке квартиры в ипотеку вторичное жилье будет обладать более низкой ликвидностью, поскольку оно уступает по многим параметрам новостройкам.
Представляем документы, необходимые для покупки квартиры в ипотеку, в банк: шаг 6
Оформление документов при покупке квартиры в ипотеку проводит и продавец, и покупатель. Для приобретения квартиры в новостройке необходимо подготовить следующие документы:
- инвестиционный договор или соглашение участия в долевом строительстве;
- копию решения застройщика о продаже квартиры с указанием стоимости и технических характеристик.
Стандартный пакет документов для квартиры с вторичного рынка включает:
- правоустанавливающие документы на объект недвижимости;
- свидетельство о регистрации собственности (или выписка из ЕГРН);
- отчет об оценке;
- нотариально заверенное согласие супруга (если продавец в браке) или нотариально заверенная справка, что в браке не состоял на момент приобретения собственности;
- разрешение органов опеки (если есть дети);
- документы об оплате первого взноса;
- документы, удостоверяющие личность продавца (паспорт или учредительные документы, если продавец — юридическое лицо).
С развитием ипотечного дела в нашей стране появились новые разновидности ипотеки, например:
- При покупке квартиры в ипотеку с материнским капиталом банки требуют получение справки из Пенсионного фонда об остатке средств на счету клиента.
- Для программы «Молодая семья» понадобится подтвердить возраст ребенка путем предоставления свидетельства о рождении.
- При выборе программы для военных придется подтвердить возможность получить такую ипотеку.
Получаем решение банка: шаг 7
После получения положительного ответа по сделке можно переходить к расчету с продавцом и регистрации права собственности на квартиру. Передача денег осуществляется после процедуры регистрации. До этого времени вся сумма хранится на счету заемщика или в банковской ячейке покупателя с доступом продавца к ней после регистрации перехода права.
Сроки покупки квартиры в ипотеку зависят от ряда факторов:
- продолжительности сбора документов заемщиком;
- времени, затраченного банком на проверку документов;
- внутренних бюрократических процедур банка.
Для ускорения процесса можно воспользоваться услугами риелтора при покупке квартиры в ипотеку. В агентствах недвижимости знают все банковские процедуры и возможные препятствия.
Любой гражданин может вернуть часть денег, получив имущественный вычет при покупке квартиры в ипотеку. При этом максимальная сумма, из которой производится вычет, составляет 2 миллиона рублей [11] .
Чтобы сэкономить при получении ипотеки на квартиру, а также не попасть в неприятную ситуацию с приобретением жилья на вторичном рынке, можно воспользоваться услугами специалистов по недвижимости. Они предложат наиболее выгодные варианты для ипотечного кредитования, а также обеспечат профессиональное сопровождение на протяжении всего процесса покупки жилья в ипотеку.
- 1 http://www.sberbank.ru/ru/person/credits/home/buying_complete_house
- 2 http://www.sberbank.ru/ru/person/credits/home/family
- 3 https://www.vtb.ru/personal/ipoteka/novostrojki/#calc_0#
- 4 https://www.vtb.ru/personal/ipoteka/
- 5 http://www.gazprombank.ru/personal/credits/964867/
- 6 https://www.deltacredit.ru/mortgage-credit/novostrojka/
- 7 https://www.deltacredit.ru/mortgage-credit/spetcialnye-programmy/ipoteka-dlya-semej-s-detmi/
- 8 http://www.sberbank.ru/ru/person/credits/home/buying_project
- 9 http://www.consultant.ru/document/cons_doc_LAW_19396/b3391bda6de34d5e05ed8022ee98661c971dbd30/
- 10 http://www.consultant.ru/document/cons_doc_LAW_19586/9ac5acaf47b426a2ea69fc566f32ad000327e253/
- 11 https://www.nalog.ru/RN77/TAXATION/TAXES/NDFL/NALOG_VICHET/IM_NV/IM_NV_PI/

Пармон Анна Сергеевна Ответственный редактор
Если вы твердо решили воспользоваться ипотечной программой одного из банков, приступайте к подаче заявлений в кредитные организации еще до поиска или окончательного выбора подходящего вам варианта жилой недвижимости. Так вы сэкономите время. Если же ваш риелтор имеет партнерские отношения с банками, узнайте, на каких условиях вы сможете получить ипотеку в этом случае. Так вы сможете сэкономить деньги.
Как поменять одну квартиру в Москве на другую: услуги риелторского агентства vs собственные силы
Срочный выкуп квартир в Москве и области: как быстро и выгодно продать жилплощадь
Юридическое сопровождение сделок с недвижимостью: как защитить имущество и деньги
© 2023 АО «Аргументы и Факты» Генеральный директор Руслан Новиков. Главный редактор еженедельника «Аргументы и Факты» Михаил Чкаников. Директор по развитию цифрового направления и новым медиа АиФ.ru Денис Халаимов. Шеф-редактор сайта АиФ.ru Владимир Шушкин.