Как грамотно пользоваться корпоративным ДМС
Корпоративный ДМС не означает, что у вас будет доступ к любым услугам частных клиник.
Программу добровольного медицинского страхования для сотрудников выбирает работодатель. Бывает, что сумма страховки совсем небольшая, тогда не всегда получится бесплатно получить нужное лечение, или в программу страхования включены только базовые услуги — и многое по полису будет недоступно.
Я десять лет работала в сфере ДМС: была специалистом пульта экстренной медицинской помощи, врачом-куратором и руководителем отдела обслуживания по ДМС сотрудников крупной компании. Расскажу, что стоит учесть, чтобы не попасть в ситуацию, когда ожидания от корпоративного медицинского страхования не совпадают с реальностью.
Что такое корпоративный ДМС
ДМС от компании — это медицинская страховка, которую оформляет работодатель для сотрудника как часть трудового договора.
От обязательного медицинского страхования корпоративный ДМС отличается тем, что работодатель сам выбирает, какие услуги будут включены в обслуживание. Никто не обязывает его оплачивать какую-то медицинскую помощь для работников — это добровольное страхование. Поэтому в программу ДМС могут входить разные виды медицинской помощи: от обычных консультаций в поликлиниках до госпитализации. Например, бывают полные программы страхования со множеством опций, а бывают базовые, в которые входит тот же перечень услуг, что и по обычному ОМС.
Для сотрудника вся система работает так: есть список медицинских услуг, которые можно получить по полису, когда к этому есть показания. Они перечислены в программе страхования. Если вы обращаетесь за такими медицинскими услугами, то ничего не платите: все расходы несет страховая компания, а ей за вашу страховку заплатил работодатель. Однако если услуга в вашу программу страхования не входит, в клинике вам скажут об этом, придется заплатить самостоятельно. У врачей, как правило, есть доступ к списку услуг, которые вам положены. Еще они всегда могут связаться с представителем страховой компании и уточнить информацию по вашим назначениям.
Отличается ли отношение врачей, принимающих по ОМС и ДМС
невролог, менеджер в сфере здравоохранения
Обслуживание пациента по ДМС обычно ничем не отличается от обслуживания по ОМС. И там, и там врач должен грамотно обследовать человека и назначить лечение. Разница может быть в том, что в ДМС часто входят частные и ведомственные клиники, а в них выше уровень сервиса. Кроме того, клиника и врач заинтересованы, чтобы пациент получил нужные медицинские услуги. Это значит, что не будет проблем с получением каких-либо процедур или направлений.
Перед тем как назначить лечение или диагностику, врачу надо удостовериться, что все нужные услуги входят в страховку. Бывает, приходится звонить в страховую компанию и согласовывать назначения с ее врачом-экспертом, иногда это занимает много времени.
Как правильно пользоваться ДМС от компании
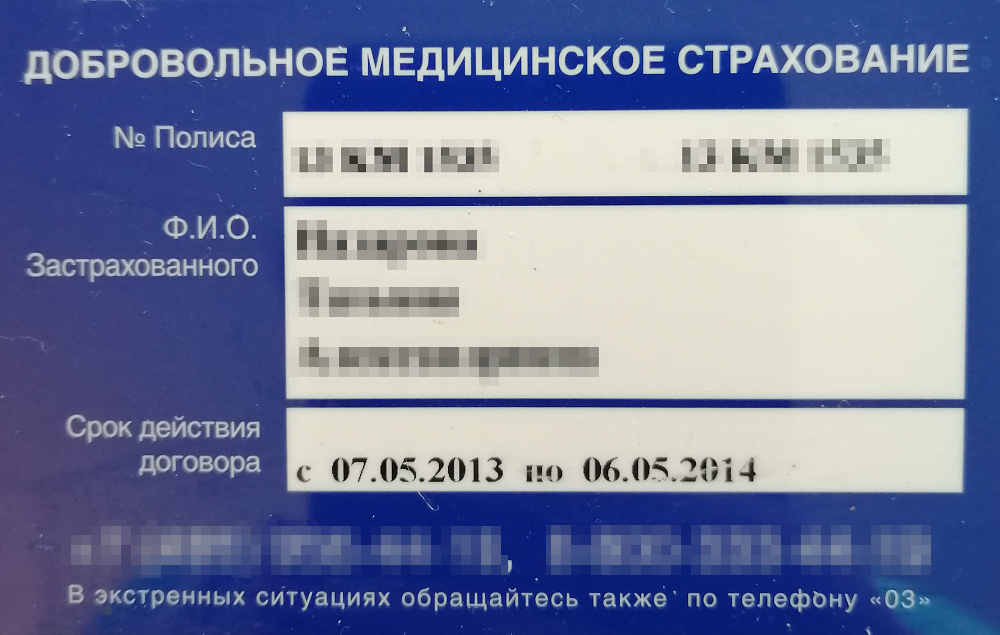
Получить полис страхования. Полис ДМС может быть электронным, бумажным и в виде пластиковой карточки. В каком виде его выдадут вам, определяет страховая компания. Многие до сих пор делают полисы только в виде пластиковых карточек или на бумаге, как старые полисы ОМС. В этом случае полис должен быть на руках при каждом визите в клинику.
Если полис электронный, то перед первым визитом в клинику его лучше распечатать — на случай, если страховая компания не успела передать туда ваши данные. Потом такой полис уже можно не приносить с собой.
В полисе надо обязательно проверить правильность заполнения, то есть верно ли указаны ваши ФИО. Самостоятельно поправить в нем данные не получится, это может сделать только страховая компания по просьбе работодателя: только он может направить запрос, чтобы скорректировать их.
Если вы нашли в полисе ошибки, сразу сообщите об этом работодателю. Это важно: если в клиники, где вы будете лечиться по договору ДМС, направят ошибочные данные, вам могут отказать в приеме.
Изучить программу страхования. Виды медицинской помощи и конкретные услуги, которые положены вам по ДМС, а также клиники, куда можно обратиться, перечислены в программе страхования. В ней же есть список исключений, которые полис не покрывает.
Работодатель может предоставить программу страхования в бумажном или электронном виде вместе с полисом. Бывает, что на руки сотруднику выдают не полный текст программы, а так называемую памятку с кратким перечнем услуг — выжимку из программы. Ее страховая компания составляет по просьбе работодателя.
Если по памятке непонятно, что входит в ДМС, можно запросить приложение к договору с полным описанием программы в отделе кадров либо позвонить в страховую компанию и уточнить, что вам положено по полису.
Выяснить, как записываться в клиники. До того как воспользоваться полисом в первый раз, нужно уточнить, как вам придется взаимодействовать с клиниками. Если этот момент не прописан в программе страхования — а такое часто бывает, — то узнать эту информацию можно в страховой компании.
Бывает, что запись в клинику возможна только после согласования со страховой компанией. Тогда, чтобы попасть к врачу, надо позвонить в страховую компанию и объяснить ситуацию, после чего представитель компании определит, какие услуги вам нужны и куда за ними обращаться. Затем страховая компания отправит в клинику гарантийное письмо — обязательство о том, что она оплатит услуги, перечисленные в нем. Это занимает в среднем 10—15 минут. Получать гарантийное письмо на руки не нужно: компания всегда сама отправляет его в клинику, а оператор обычно сам записывает на прием к нужному врачу на удобное вам время.
Часто алгоритм проще: вы можете сразу обращаться в клинику, не уведомляя страховую компанию. То есть записываться на прием к нужному врачу как обычно — через регистратуру или другим способом. Клиника потом сама передает информацию о тех услугах, которые вам оказаны, в страховую компанию, вам ничего делать не надо.
Получить направление врача на любое обследование или лечение. По корпоративному ДМС можно получить только те услуги, которые назначил врач. То есть если у вас возникли какие-то проблемы, сначала надо записаться к профильному врачу, а потом уже делать анализы и проходить обследования по его направлению. То, что вы решили пройти самостоятельно, страховая компания не оплатит.
Например, у вас заболела спина и вы пошли на МРТ сами, без направления доктора. В этом случае платить придется самостоятельно: даже если в программе страхования такое исследование есть, страховая компания его не согласует и в клинике потребуют деньги с вас.
Стоит проверить, какую информацию страховая компания передала в клиники
Прикрепление к клинике. Страховая компания направляет в клиники списки сотрудников компании-клиента, которым положено обслуживание по ДМС. До первого визита нужно проверить, прикрепили ли вас к клинике. Во время первой записи, особенно если вы только что получили полис, стоит уточнить в регистратуре, есть ли вы в списках. Обработка информации в клинике может занять некоторое время — иногда несколько дней. Тогда клиника будет запрашивать у страховой гарантийное письмо на ваше обслуживание, пока данные не внесут в базу. Поэтому, если случай не экстренный, проще немного подождать, либо можно самостоятельно попросить страховую компанию направить в клинику гарантийное письмо с обязательством оплатить услуги.
Программа страхования для клиник. Страховая компания направляет страховую программу с перечислением услуг в те клиники, куда вы можете обращаться по полису ДМС. Иногда туда может быть передана не ваша текущая программа, а типовая — бывает, что в них есть значительные различия. Если вы уверены, что какие-то процедуры, обследования или консультации положены по вашему полису, а в клинике говорят обратное, лучше сразу перепроверить: позвонить в страховую компанию самостоятельно или попросить сделать это представителя клиники.
Если вы оплатите услугу, которая была положена по полису ДМС, деньги вернуть можно. Однако потребуется гарантийное письмо от страховой компании, заявление на имя главного врача о возврате денег и чеки, подтверждающие самостоятельную оплату.
Что обычно положено по корпоративному ДМС
В любой программе страхования есть определение страхового случая, то есть события, которое страховая компания должна оплатить. Каждая страховая компания сама определяет, что будет страховым случаем. То, что к нему не относится, придется оплатить за свой счет. Если вы будете сдавать анализы или делать обследования, не указанные в программе страхования, или лечить заболевание из списка исключений, страховая компания, скорее всего, за это платить не будет.
Полис ДМС обычно подразумевает, что вы можете обратиться за медицинской помощью тогда, когда есть жалобы на состояние здоровья: произошла травма, обострилась хроническая болезнь или развилось какое-то острое состояние. То есть пройти профилактический осмотр или диспансеризацию по нему не получится.
Иногда работодатель заключает со страховой компанией дополнительное соглашение на профосмотры и скрининги для сотрудников. В этом случае есть строгий перечень услуг, которые можно получить только в клинике, указанной в соглашении.
Добавить в свою программу страхования новые медицинские услуги или другие медицинские организации можно, если работодатель предоставляет такую возможность. То есть в договор корпоративного медицинского страхования должны быть включены дополнительные опции, на которые страховку можно расширить за ваш счет. Иногда в договоре даже может быть возможность добавить в корпоративный ДМС родственника, например ребенка.
Как выбрать полис ДМС и на чем можно сэкономить
Не устраивает качество обслуживания в государственных медучреждениях по полису ОМС? Можно получать медуслуги в частных клиниках, купив полис добровольного медстрахования — ДМС. Рассказываем, как правильно его выбрать, на что обратить внимание и на чем можно сэкономить.
В отличие от корпоративного ДМС, который многие работодатели выдают в компенсационном пакете, индивидуальный полис позволяет выбирать интересующие услуги и отказываться от ненужных. ДМС для физлиц на рынке предлагают несколько страховых компаний, и у каждой свой набор опций и условий. Если знать, что выбирать, то оформление страховки займет не больше 3 минут — все делается онлайн. Полис придет на указанный почтовый ящик сразу после оплаты.
Какие программы ДМС существуют
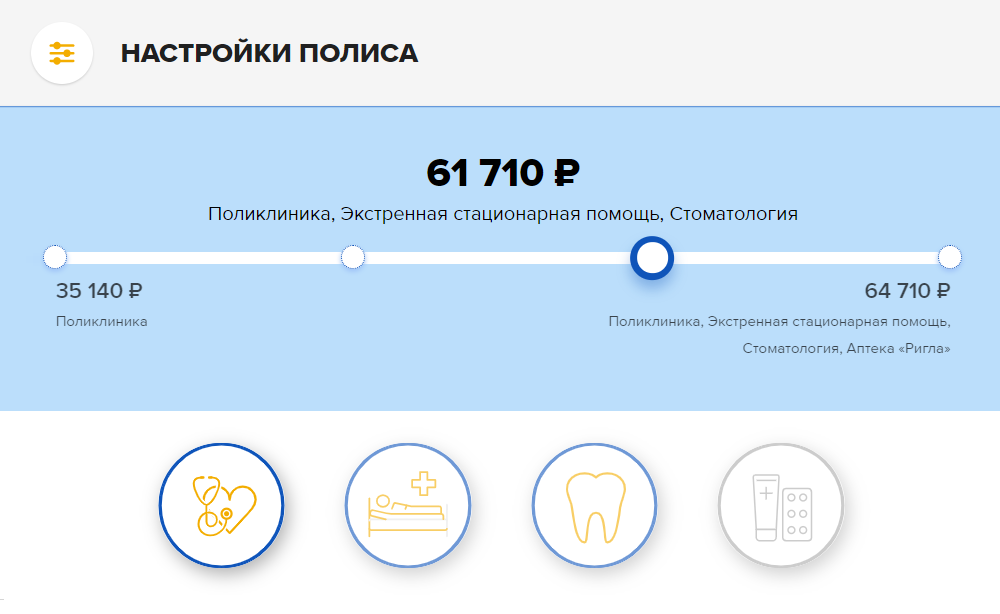
Все программы ДМС делятся на три вида: базовая, стандартная и расширенная. Стоимость их может отличаться в разы, поэтому, прежде чем приступить к покупке, нужно определиться с наполнением полиса.
Бюджетной базовой программы будет достаточно, если использовать ДМС в дополнение к ОМС. В полис входит амбулаторное обслуживание, консультации врачей, лабораторные и инструментальные исследования, при необходимости массаж и физиопроцедуры, а также вызов врача на дом.
В стандартную программу дополнительно включены услуги экстренной и неотложной помощи. Однако вызвать частную скорую помощь возможно не во всех городах, поэтому эта опция может оказаться бесполезной в небольшом населенном пункте, где в любом случае приедет бесплатная скорая по ОМС.
Расширенная программа ДМС чаще всего совмещает базовую и стандартные программы плюс услуги стоматологии, покрывающие лечение и диагностику кариеса, удаление зубов, а также профессиональную чистку и разовые консультации ортопедов и ортодонтов. Купить отдельно страховку для стоматологических услуг сложнее — не у всех страховщиков она есть. В качестве самостоятельного продукта ее предлагают, например, у «Гайде» и «Пари» по цене 4,6 тыс. и 7,8 тыс. рублей соответственно.
Как работает ДМС
Принцип действия любого полиса страхования, ДМС в том числе — наступление страхового случая в период действия полиса. По этой причине, например, протезирование зубов оплатят лишь в случаях, если оно потребовалось в результате челюстно-лицевой травмы, произошедшей во время действия договора страхования.
Приобрести ДМС сразу после наступления заболевания в надежде лечиться за счет страховой, увы, не получится: у всех компаний либо предусмотрена временная франшиза (это значит, что воспользоваться своим полисом можно лишь спустя 1–2 недели после покупки), либо определение страхового случая сформулировано таким образом, что покрываются только случаи, возникшие в период действия договора, а не до этого.
Сколько стоит ДМС
Главный фактор, влияющий на цену полиса ДМС — программа и перечень услуг в ней. Кроме этого, на тариф влияют город, в котором будут предоставляться услуги, и возраст застрахованного. Например, базовый ДМС от «СберСтрахования» для 40-летнего жителя Москвы обойдется в 24,1 тыс. рублей, Санкт-Петербурга — 9,25 тыс. рублей, а для кировчанина — 6,9 тыс. рублей.
В «Ингосстрахе» мужчина 18–22 лет из Абакана, ответивший при оформлении страховки отрицательно на все вопросы в медицинской анкете, заплатит за базовую программу ДМС 6,1 тыс. рублей. А в Москве 25-летнему жителю придется раскошелиться на 38,6 тыс. рублей только для обслуживания в поликлинике. В среднем стоимость базового полиса ДМС в крупных городах для взрослого человека стартует от 17 тыс. рублей, а при покупке расширенного пакета может достигать 100 тыс. рублей.
Кроме того, в страховках есть и возрастные критерии: по мере старения страхователя возрастают его риски получить серьезное заболевание, а вместе с ними и цена полиса. Предельный возраст для страхования у разных страховщиков варьируется от 59 до 75 лет, а нижний порог — от 0 до 18 лет.
Как сэкономить с помощью франшизы
Сэкономить на ДМС, купив полис в маленьком населенном пункте, а пользоваться в крупном городе, увы, не получится. Услуги по медстраховке доступны только в регионе, в котором оформляется полис и который определен как место обслуживания.
Уменьшить стоимость страховки можно за счет франшизы. В полисе оговаривается определенная сумма расходов на медуслуги, которую должен оплатить сам застрахованный. ДМС с франшизой предлагают «СОГАЗ», «СберСтрахование», «Ингосстрах» и «РЕСО-Гарантия».
Обычно в договоре ДМС применяется безусловная франшиза, она может быть как в виде процента от стоимости, так и в виде фиксированной суммы.
В случае процента от стоимости могут применяться два варианта оплаты. Первый — всю стоимость лечения сразу оплачивает страховщик, а потом страхователь возвращает ему свой процент франшизы. Например, при франшизе 30% из стоимости медуслуг в размере 10 тыс. рублей страховой компании нужно будет вернуть 3 тыс. рублей. Второй вариант предусматривает, что страховщик оплачивает клинике только свою часть стоимости услуг, а недостающую (франшизу) доплачивает страхователь. Например, «СберСтрахование» и «Ингосстрах» при покупке ДМС онлайн безусловную франшизу предлагают в размере 20%. ДМС от «СОГАЗа» позволяет выбрать условную франшизу в размере 20%, 30% и 50% при выборе любой программы.
Второй вид франшизы — с фиксированной суммой. То есть в договоре страхования оговаривается, какую конкретно сумму должен заплатить страхователь. Например, она составляет 500 рублей. В этом случае страховщик доплатит недостающую сумму расходов за визит к доктору. Обычно стоимость такой франшизы варьируется от 500 рублей до 2 тысяч. Такие страховки можно найти у «РЕСО-Гарантии».
ДМС не покрывает лечение сложных заболеваний
Все стандартные программы ДМС не покрывают расходы, связанные с лечением тяжелых критических заболеваний, таких как ВИЧ или онкология. Для них страховщики создают отдельные программы, которые как раз учитывают риски наступления вышеописанных изменений в здоровье.
Страховки от онкозаболеваний и других опасных болезней с лечением в России и за рубежом предлагают «Росгосстрах», «АльфаСтрахование», «Акбарс Страхование», «СОГАЗ» и другие страховщики. Минимальная стоимость полиса 8–9 тыс. рублей. На тариф влияет срок действия договора (можно выбрать 4, 6 и 12 месяцев), территория лечения — Россия или другие государства, а также способы лечения и лимит страхового покрытия. В случае покупки полиса от критических заболеваний временная франшиза будет 3–4 месяца.
Однако, если критическое заболевание уже диагностировано, то идти за страховкой бессмысленно: большинство страховых компаний просто откажутся продавать полис, а если и продадут, то по очень высокой цене. Поэтому обзавестись страховкой лучше заранее, если есть наследственная предрасположенность к тому или иному критическому заболеванию.
Стоит ли добавить в ДМС телемедицину или лучше купить самостоятельный продукт?
Самый экономный вариант медстрахования — это услуги сервиса медицинских онлайн-консультаций или, как принято называть, телемедицина. Ее основное преимущество — в возможности получить совет любого врача, включая узкопрофильного специалиста, в удобное время, не выходя из дома по телефону или в режиме видеосвязи. Онлайн-доктор может дать первое мнение по имеющимся симптомам, прокомментировать ход лечения, назначенного другим врачом, расшифровать результаты медицинского исследования. Сервис позволяет выбрать специалиста из любого города и с любой квалификацией на основе отзывов и стажа.
Стоимость такого полиса обычно от 2 до 5 тыс. рублей, при этом верхнего порога по возрасту для застрахованного не существует, в отличие от стандартных программ ДМС.
Полисы телемедицины существуют и как самостоятельный продукт, и как дополнение в другие страховые программы. Купить отдельный полис с онлайн-консультациями можно, например, у «Капитал лайф страхование», «Росгосстраха», «СберСтрахования», «Ингосстраха».
Но есть и минусы: если полноценный ДМС обеспечит лечение в клиниках, то полис телемедицины — это только консультации, для которых еще необходимо сдать анализы. Кроме того, рецепт на лекарства онлайн-доктор выписать не может, то есть придется обращаться к врачам в офлайн.
Уменьшить стоимость полиса можно за счет налогового вычета
Размер налогового вычета на покупку полиса медстрахования составляет 13% от потраченной суммы. Право на такой вычет имеют:
1. официально трудоустроенные россияне, с чьих зарплат высчитывается НДФЛ (если налог не уплачивается, то и вычет не положен);
2. покупатели полисов ДМС для себя или ближайших членов семьи, когда оформляют документы на себя;
3. индивидуальные предприниматели, уплачивающие подоходный налог по ставке 13%.
Если договор со страховой организацией заключил работодатель, то получить налоговый вычет не получится.
Оформить вычет можно на следующий год после того, как купили страховку. И так можно поступать ежегодно, если продлевать ДМС.
ДМС со скорой помощью
ДМС — добровольное медицинское страхование. По ДМС можно получить больше услуг, чем по ОМС. И условия обслуживания будут комфортнее. Вы покупаете полис, указываете в нем нужные медицинские услуги и посещаете клинику.
Договор со страховой может заключить ваш работодатель. Он сам определит, какие услуги будут включены в покрытие, и сам оплатит полис. Это называется корпоративным ДМС.
Cтрахование от несчастного случая и страхование трудовых мигрантов
Отдельно можно купить страховку от несчастного случая (НС). При его наступлении вы получите денежную выплату.
Для оформления разрешения на работу в России потребуется особый вид ДМС — страховка для трудовых мигрантов. По ней можно получить неотложную помощь при травмах и острых заболеваниях.
Как оформить корпоративный договор ДМС

С помощью корпоративного договора добровольного медицинского страхования (ДМС) собственник или руководитель предприятия решает две задачи.
Первая — повысить конкурентоспособность компании на рынке труда. Полис ДМС защищает финансовое благополучие сотрудников, когда они обращаются за медицинской помощью, помогает им следить за своим здоровьем и получать качественную медицинскую помощь. Поэтому корпоративный договор медицинского страхования делает компанию более привлекательной для сотрудников на рынке труда.
Вторая задача — оптимизировать базу налогообложения. Расходы на личное страхование относятся к затратам на оплату труда. Поэтому предприятие фактически экономит деньги: обеспечивает сотрудникам дополнительные блага за счет средств, которые так или иначе будут потрачены. То есть компания вместо перечисления средств на счета налоговой службы оплачивает услуги ДМС.
О том, как корпоративное ДМС помогает платить меньше налогов, читайте в статье «7 законных способов экономить на налогах»
При выборе корпоративного договора ДМС важно найти надежного страховщика и оптимально наполнить программу страхования: она должна покрывать важные риски, но не быть слишком дорогой.
Из этой статьи вы узнаете:
Что такое ДМС
Добровольное медицинское страхование (далее — ДМС) — страховой продукт, который защищает финансовые интересы застрахованного лица, связанные с необходимостью обращения за медицинской помощью.
При заключении договора ДМС страховщик (страховая компания) и страхователь (клиент) выбирают набор рисков, по которым предусмотрена страховая выплата. При наступлении страхового события страховщик компенсирует расходы застрахованного лица на медицинские услуги.
В случае корпоративного ДМС страхователь — это предприятие, а застрахованные лица — сотрудники предприятия.
Чтобы понять, как ДМС защищает застрахованное лицо, рассмотрим пример.
Клиент X оформил полис добровольного медицинского страхования в компании Y. Договор включает риск «Стоматологическая помощь».
Спустя полгода после оформления полиса у клиента X разболелся зуб. X позвонил диспетчеру страховой компании, который рекомендовал обратиться в одну из указанных в договоре стоматологических клиник.
Зуб может разболеться у каждого
Клиент X приехал в клинику и показал полис ДМС. Врач поставил пациенту временную пломбу и попросил приехать через сутки. Спустя 24 часа доктор поставил X постоянную пломбу. Лечение полностью оплатила страховая компания, так как полис клиента X включает риск «Стоматологическая помощь».
Косвенно добровольное медицинское страхование защищает здоровье и жизнь застрахованного лица: благодаря страховке, в случае проблем со здоровьем человек может обратиться в клинику быстрее, чем по полису ОМС, и бесплатно получить качественную медицинскую помощь — скорость обращения особенно важна в экстренных случаях.
В медицине неотложных состояний есть понятие «золотой час». Медики заметили и доказали, что успех лечения тяжелых и опасных для жизни состояний, например, острого аппендицита, острого холецистита и других хирургических патологий зависит от времени обращения и скорости оказания медицинской помощи. А в экстренных случаях, например, при тяжелых травмах, помощь должна быть оказана в течение часа с момента происшествия.
ДМС — услуга, которая защищает финансовые интересы застрахованного лица в случае заболевания и необходимости обращения за медицинской помощью. ДМС помогает человеку лучше заботиться о своем здоровье.
Как выбрать страховую компанию для корпоративного ДМС
Качество страховой защиты зависит от двух характеристик страховой компании: финансовой надежности и наличии инфраструктуры для обслуживания договоров ДМС. На эти характеристики нужно обращать внимание при выборе страховщика.
Как оценить финансовую надежность страховой компании
Если вы не инсайдер, оценивать финансовую надежность страховых компаний придется по косвенным признакам. Среди них нет ни одного абсолютно точного. Но по совокупности признаков можно с высокой долей вероятности исключить покупку полиса ДМС у компании, которая не может выполнить финансовые обязательства.
Первым делом убедитесь, что у страховой компании есть лицензия на оказание услуги ДМС. Представить ситуацию, когда полис продает компания без лицензии, сложно. Тем не менее проверка не будет лишней.
Надежные акционеры
Доверять можно страховщикам, акционерами которых являются государство или крупные государственные компании, частные финансово-промышленные группы с хорошей репутацией, иностранные финансовые корпорации, публичные бизнесмены с безупречной репутацией.
Лучше не работать с компаниями, настоящих владельцев которых трудно определить. Обычно такие компании в качестве акционеров указывают иностранные фирмы с неизвестным названием.
Перестрахование рисков
Партнерство с известными перестраховщиками повышает надежность страховых компаний. Перестрахование — это страхование для страховых компаний: страховщик передает перестраховщику часть рисков по своим договорам. При наступлении страхового события перестраховщик участвует в компенсации ущерба.
В число надежных перестраховщиков входят Munich Re, Swiss Re, Gen Re, Partner Re, Hannover Re, SCOR. Это крупные международные компании, которые работают на рынке перестрахования десятки лет. Информацию о перестраховании нужно искать на сайте страховой компании.
Динамика страховых премий
Этот показатель косвенно указывает на состояние страховой компании. Если премии стабильно растут, страховщик развивается. Если премии сокращаются, эффективность компании под вопросом.
На динамику премий влияет экономическая ситуация в стране. В кризисные периоды страховщики сокращают сбор платежей. Поэтому оценивать компанию по динамике страховых премий стоит только в комплексе с другими показателями. Данные о страховых премиях страховщики публикуют на официальных сайтах.
Уровень страховых выплат
Уровень страховых выплат — косвенный показатель надежности компании. Величина может отличаться в зависимости от разных факторов, включая регионы работы компании, виды страхования, которые доминируют в структуре страховых премий, и так далее. Тем не менее, уровень выплат — информативный показатель.
Чтобы определить уровень выплат за предыдущий период, на сайте страховщика найдите данные о собранных страховых премиях и выплатах. Страховые премии примите за 100%. Рассчитайте уровень выплат в процентах. Например, если страховщик за квартал собрал 200 млн рублей, а выплатил 90 млн рублей, уровень выплат составляет 45%.
Сравните эту величину с уровнем выплат других страховых компаний. Для анализа лучше использовать данные 4 — 5 крупных страховщиков. Уровень выплат выбранной страховой компании не должен существенно отличаться от среднего уровня выплат других страховщиков.
Например, если крупные страховые компании выплачивают 60% от собранных премий, а выбранный страховщик — только 10%, с таким партнером лучше не работать. Такие же выводы можно сделать, если страховщик выплачивает намного больше своих конкурентов.
Страховое дело устроено так, что страховщик при добросовестной работе собирает платежи и стабильно выплачивает компенсации. Уровень выплат отличается в зависимости от целого ряда факторов. Но если он слишком низкий, можно думать о недобросовестности страховщика. А если слишком высокий, страховщик может работать неэффективно.
Однако назвать конкретную цифра в качестве ориентира невозможно: уровень выплат зависит от десятков факторов. Поэтому есть один выход: измерить «среднюю температуру по палате» — уровень выплат 4 — 5 страховщиков — и сравнить с уровнем выплат у конкретного страховщика.
Рейтинги страховых компаний
Относитесь к рейтингам как к дополнительной информации, но не воспринимайте их как руководство к действию. Помните, что во время ипотечного кризиса крупные инвестиционные банки и ипотечные корпорации в США имели инвестиционные (высокие) рейтинги вплоть до обращения за государственной помощью или подачи заявления о банкротстве. По неподтвержденным данным, большая тройка рейтинговых агентств знала о проблемах в Bear Sterns и Freddie Mac, но намеренно откладывала пересмотр рейтингов.
В качестве дополнительного инструмента оценки надежности страховщиков можно использовать рейтинги РА «Эксперт». Если вы оцениваете компании с международным капиталом, обращайте внимание на международные рейтинги их материнских структур. Эту информацию можно найти на сайте страховщика, а подтвердить — на сайте рейтингового агентства.
Как оценить способность страховщика обслуживать договоры ДМС
Помогут два критерия: партнерство страховщика с клиниками и наличие собственной службы поддержки — ассистанс.
Партнерство с клиниками
Если компания обслуживает договоры ДМС на потоке, она сотрудничает с крупными клиниками или сетями клиник. У крупных страховых компаний могут быть собственные медицинские центры.
В российских условиях обычно страховщик не выступает в качестве владельца клиники. Клиниками прямо или опосредованно владеют акционеры страховщиков.
Информацию о клиниках-партнерах можно найти на сайте страховщика. При выборе партнера убедитесь, что поликлиника расположена недалеко от офиса, и сотрудникам будет удобно в нее обращаться. В мегаполисах лучше заключать договор со страховой компанией, у которой есть партнерские отношения с сетью клиник, расположенных в разных районах города.
У страховщика должны быть партнерские отношения с многопрофильными клиниками, в которых оказывают стационарную медицинскую помощь. В стационаре должны быть отделения терапевтического профиля (терапия, неврология, кардиология) и хирургического (общая хирургия, ЛОР, травматология, урология).
Наличие ассистанской службы
Ассистанс — круглосуточная диспетчерская служба, которая может проконсультировать застрахованное лицо или согласовать его визит и госпитализацию в клинику.
Ассистанская служба — важное условия качественного обслуживания договора ДМС
Клиент страховой компании может обратиться в ассистанскую службу, чтобы:
- записаться на прием к врачу, в том числе к узкому специалисту;
- вызвать частную скорую помощь;
- вызвать врача домой;
- организовать госпитализацию в профильный стационар.
Например, застрахованное лицо или его родственники могут позвонить в ассистанс, чтобы согласовать действия с представителем страховой компании. Диспетчер с медицинским образованием оценивает ситуацию и может порекомендовать клинику, услуги которой доступны клиенту по условиям договора.
Отличие от звонка в скорую помощь одно: диспетчер скорой не учитывает условия полиса ДМС, поэтому человека могут направить в ближайшую свободную клинику. Если у страховщика нет с ней договора, клиенту придется оплачивать услуги самостоятельно.
При выборе страховщика изучите историю работы на рынке ДМС. Отдайте предпочтение компании, которая оказывает услуги медицинского страхования не менее 5 лет.
Достоверно оценить платежеспособность страховщика практически невозможно. Пользуйтесь косвенными признаками надежности компании: оценивайте репутацию акционеров, уровень выплат, историю работы компании и рейтинги. Также обращайте внимание на наличие ассистанса и договоров с клиниками.
Как наполнить корпоративный договор ДМС
В этом разделе речь пойдет о выборе оптимального наполнения договора ДМС для предприятия. Вы узнаете, какие риски должны быть в договоре обязательно, а на каких можно сэкономить.
Все риски договора ДМС можно объединить в две группы: основные и дополнительные. К основным относят риски «Амбулаторная помощь», «Обслуживание на дому» и «Неотложная помощь». Остальные риски, например, «Стоматологическая помощь» или «Госпитализация в стационар», считаются дополнительными.
Риск «Амбулаторная помощь»
Риск «Амбулаторная помощь» позволяет застрахованному лицу обратиться в поликлинику. При заключении договора обращайте внимание на перечисленные ниже нюансы.
Как обеспечивается доступ в поликлинику
Есть два варианта доступа: прямой и по гарантийному письму. В первом случае сотрудник предприятия может обратиться напрямую в поликлиники, указанные в договоре. После предъявления полиса его примут врачи.
Если в договоре указан доступ по гарантийному письму, сотруднику сначала нужно обратиться в ассистанскую службу страховщика. Специалист ассистанса оценит ситуацию, выберет клинику и направит в нее гарантийное письмо в электронной форме.
На практике прямой доступ удобнее для застрахованного лица. Он обойдется вашему предприятию дороже, но сотрудники получат помощь быстрее.
В каких случаях сотрудник может обратиться в поликлинику
Предприятию выгодно, чтобы риск «Амбулаторная помощь» включал только возможность обращения в случае заболевания. Иногда страховые компании предлагают дополнительные опции, например, скрининговую диагностику онкологических заболеваний, расширенную лабораторную диагностику. Эти опции делают договор слишком дорогим, поэтому от них лучше отказаться.
В корпоративном договоре лучше указать типовую дополнительную программу «Профосмотр». В нее входят ежегодная флюорография, консультации нескольких узких специалистов, например, хирурга, окулиста и терапевта.
Какие услуги оплачиваются по риску «Амбулаторная помощь»
Хорошо, если договор обеспечивает возможность обращения к терапевту и узким специалистам, например, ЛОРу или хирургу. Также страховка должна покрывать все диагностические процедуры, назначенные врачом. Сюда входят лабораторные и инструментальные обследования, такие как анализы крови и рентген.
В переносном смысле от неожиданностей никто не застрахован. А вот в прямом смысле можно застраховаться
Также в полис нужно включить выполнение манипуляций, например, инъекции в процедурном кабинете. Полис должен покрывать и малые операции, которые выполняются в амбулаторных условиях. Например, речь идет о вскрытии абсцесса.
Какие ограничения бывают по риску «Амбулаторная помощь»
Если на предприятии работают преимущественно молодые сотрудники, которые редко обращаются к врачу, полис можно удешевить за счет ограничений на количество визитов к терапевту и узким специалистам.
Можно уменьшить стоимость полиса, если ограничить количество лабораторных исследований. Например, в течение года сотрудник может за счет страховщика дважды сдать общий анализ крови и один раз кровь на биохимическое исследование.
Обратите внимание, если на предприятии работают люди старше 40 — 45 лет, такие ограничения снижают качество защиты.
Риск «Обслуживание на дому»
Это покрытие позволяет застрахованному лицу получать медицинскую помощь на дому. Если в компании работают преимущественно молодые специалисты, в программу достаточно включить возможность вызова на дом терапевта. Это позволит сэкономить и не ухудшит качество защиты.
Страховщик может предложить расширенный пакет с возможностью по рекомендации терапевта вызывать на дом узких специалистов, например, кардиолога или невролога. Также в покрытие может входить выполнение манипуляций и забор анализов на дому.
Эти опции очень актуальны для маленьких детей и пожилых людей. А вот люди трудоспособного возраста нуждаются в них редко. Поэтому предприятие может позволить себе сэкономить.
Обратите внимание, эта рекомендация справедлива только для корпоративных договоров ДМС, где застрахованным лицом выступает человек трудоспособного возраста. При выборе индивидуальной страховки для ребенка или пожилого члена семьи покупайте риск «Обслуживание на дому» с покрытием в полном объеме.
Риск «Неотложная помощь»
Этот риск покрывает расходы на вызов бригады частной скорой помощи в случае острого расстройства здоровья, например, сердечного приступа или серьезной травмы.
При выборе условий программы обратите внимание на перечисленные ниже нюансы.
Территория покрытия
Она должна совпадать с местом жительства большинства сотрудников предприятия. Также в покрытие должна входить территория, на которой расположены офис и производственные мощности компании.
В Санкт-Петербурге страховые компании ограничивают действие риска КАДом + n километров. То есть услуги скорой будут оплачены страховщиком, если застрахованное лицо находится в пределах КАДа и дополнительного радиуса.
Что входит в покрытие
В покрытие должна входить неотложная помощь, включая экстренные диагностические и лечебные процедуры, а также эвакуация и транспортировка пациента в стационар. Иногда страховщики убирают транспортировку в стационар из условий договора. Это не лучший вариант для страхователя и застрахованного лица, так как в экстренном случае сотрудник предприятия будет вынужден оплачивать транспортировку сам.
Частная скорая помощь — дополнительная привилегия для застрахованных по ДМС
Ограничение на количество вызовов бригады
Застрахованными лицами по корпоративному договору будут взрослые люди трудоспособного возраста, поэтому руководителю предприятия имеет смысл включить в полис ограничения и сэкономить на платежах.
Если вы заключаете корпоративный договор ДМС не только для сотрудников, но и их семей, не ограничивайте количество вызовов скорой помощи: этот риск актуален для детей и пожилых людей.
Риск «Срочная госпитализация»
По этому риску страховщик компенсирует расходы, связанные с неотложной госпитализацией в стационар. Например, застрахованное лицо ничего не платит, если попадает в больницу для аппендэктомии или лечения почечной колики.
Если вы включаете в полис этот риск, сотрудники получают от работодателя дополнительную привилегию. Тем не менее, обратите внимание на описанные ниже нюансы, которые улучшат условия договора и помогут сэкономить.
Плановая госпитализация
Это очень дорогая опция, которая по большому счету не нужна людям трудоспособного возраста. Например, причиной для плановой госпитализации может быть оперативное лечение варикозного расширения вен на ногах, консервативное лечение гастрита и язвы желудка.
Стоимость лечения в данном случае разная: операции стоят дорого, консервативная терапия относительно дешево. Но страховщик не знает, какие причины для плановой госпитализации будут у сотрудников предприятия. Поэтому он закладывает в тариф максимальные расходы. Из-за этого опция плановой госпитализации приводит к резкому росту цены страховки.
Оплата расходов на лечение
В договор надо включить оплату расходов на лекарства и операцию при экстренных показаниях. В этом случае страховщик компенсирует расходы на лечение аппендицита или гипертонического криза, а не только пребывание в стационаре и питание пациента.
Полис должен включать оплату хирургических вмешательств
Продолжительность пребывания в стационаре
Обычно в договоре указывается срок пребывания в стационаре, который оплачивает страховщик в случае экстренной госпитализации. Не экономьте на этом риске, чтобы не ухудшать качество защиты. Страховая компания должна оплачивать как минимум 5 дней пребывания в стационаре.
Список ограничений
Обратите внимание на обстоятельства, при которых страховщик отказывается оплачивать экстренную госпитализацию и лечение в клинике. Обычно это алкогольное и наркотическое опьянение застрахованного лица, участие в массовых акциях, например, демонстрациях, занятия экстремальными видами спорта, например, прыжки с парашютом. Сообщите сотрудникам, в каких случаях они не могут рассчитывать на оплату экстренной госпитализации в стационар.
Риск «Экстренная стоматологическая помощь»
Это дорогой риск, включение которого в полис можно считать бонусом для сотрудников. По этому риску страховщик оплачивает расходы на экстренное лечение у стоматолога. Например, если у застрахованного лица развивается пульпит, он может получить помощь за счет страховой компании.
Сэкономить на риске «Стоматологическая помощь» можно, если вы выберете минимальный объем покрытия: купирование болевого синдрома и установку временной пломбы. Но получить аналогичную услугу можно в государственной поликлинике по полису обязательного медицинского страхования.
Чтобы обеспечить сотрудникам качественную защиту, выбирайте полное покрытие, которое включает купирование болевого синдрома, установку временной и постоянной пломбы.
Риск «Диагностика»
По этому риску застрахованное лицо может за счет страховой компании обследоваться в клинике, например, пройти профосмотр. Обратите внимание, обследование в связи с заболеваниями покрывается риском «Амбулаторное обслуживание».
В корпоративном договоре риск «Диагностика» имеет смысл ограничить ежегодным профосмотром. Обычно он включает флюорографию, осмотр нескольких узких специалистов (окулист, хирург, гинеколог) и заключение терапевта.
Лишние диагностические услуги, например, биохимический анализ крови или УЗИ печени, предприятию оплачивать не выгодно.
Диагностика — дорогая услуга
В таком объеме риск «Диагностика» недорогой, поэтому его можно включить в корпоративную программу.
Риск «Профилактика»
По этому риску застрахованное лицо получает профилактические услуги, например, покупку поливитаминов раз в год и вакцинацию. В корпоративном договоре этот риск не оправдан, поэтому не тратьте на него деньги.
Взрослые сотрудники нуждаются только в ежегодной вакцинации от гриппа и в ревакцинации от дифтерии и столбняка раз в 10 лет. В коллективе обязательно найдутся сотрудники, которые не захотят делать прививку от гриппа. Поэтому оплачивать риск предприятию невыгодно.
Основными рисками по договору ДМС считаются «Амбулаторное обслуживание», «Помощь на дому» и «Неотложная медицинская помощь». Эти риски включайте в полис обязательно. Остальные риски можно рассматривать как дополнительные привилегии для сотрудников.
Заключение
Договор корпоративного медицинского страхования — инструмент мотивации персонала и оптимизации налогообложения. Руководителям компании надо оценить надежность страховой компании и выбрать оптимальное наполнение полиса.
Оценить финансовую надежность страховщика достоверно практически невозможно. Можно ориентироваться на косвенные показатели, например, репутацию акционеров, историю работы, финансовые показатели за прошлые периоды, официальные и неофициальные рейтинги.
Обязательно обращайте внимание на наличие ассистанской службы и партнерских отношений с клиниками.
При выборе наполнения полиса обращайте внимание на нюансы. В договоре должны быть указаны три основных риска: амбулаторное и стационарное обслуживание и экстренная помощь. Остальные покрытия можно рассматривать как дополнительные привилегии для сотрудников.
Плановая госпитализация и диагностика — лишние риски в корпоративном договоре, так как они слишком дорогие и на практике не повышают финансовую защищенность сотрудников. Включите в договор профосмотр. Эта опция позволит сотрудникам ежегодно обследоваться в достаточном объеме.
© 1995–2023, ПАО БАНК «СИАБ». Универсальная лицензия № 3245 от 09.11.2022.
196 084, г. Санкт-Петербург, Черниговская ул.,
д.8, лит. А, пом. 1-Н