ЦБ поднял ставку до 13%: что будет с вкладами и кредитами
Повышение ключевой ставки на один процентный пункт (п. п.) было ожидаемым. Такого сценария за неделю до заседания совета директоров от ЦБ ждали 11 из 13 опрошенных Forbes аналитиков и экономистов. Расхождения были лишь в размере шага, где 1 п. п. стал самым популярным прогнозом. Аналитики, в частности, указывали, что ЦБ придется балансировать между усмирением инфляции и доступностью финансирования для реального сектора. Кроме того, ЦБ будет вынужден принимать во внимание ослабление рубля, которому ужесточение монетарной политики пойдет на пользу.
Однако у банков были надежды на то, что ЦБ в сентябре возьмет паузу. «Лично я не ожидаю повышения, потому что, мне кажется, слишком мало времени прошло с момента предыдущего повышения. Пока сложно оценить последствия тех регулятивных мер, которые были введены», — говорил президент «Сбера» Герман Греф. Глава ВТБ Андрей Костин в кулуарах ВЭФ также усомнился в росте ставки, так как внеплановое ужесточение ключевой ставки, другие меры и риторика финансовых властей, по его мнению, уже сработали. Оба руководителя крупнейших банков страны напомнили, что повышение ставки ударит по экономическому росту России. Опрошенные Forbes в преддверии сентябрьского заседания ЦБ банки также ожидали сохранения ставки.
Если после августовского повышения ставки банки оперативно сообщили о повышении ставок по сберегательным продуктам, то в сентябре они не спешат анонсировать скорый рост доходности своих вкладов. Например, ВТБ и Почта Банк напомнили, что еще в августе предложили своим клиентам повышенную доходность по сберегательным продуктам. Пресс-служба ВТБ пообещала озвучить дальнейшие решения в течение двух недель. Крупнейший розничный банк страны — Сбербанк — на момент публикации материала на запрос Forbes не ответил. Повышение ставки по «Альфа-вкладу» без раскрытия шага анонсировал Альфа-банк. Газпромбанк в официальном Telegram-канале написал: «В ближайшее время увеличим ставки по нашим вкладам и накопительным счетам. На сколько? Скоро скажем, немного терпения». О таких же планах заявили банк «Открытие», входящий в группу ВТБ, и банк «Дом.РФ». Росбанк с 16 сентября повышает ставку по полугодовому вкладу «Надежный» с опцией «30 лет» до 13%. «В ближайшее время выйдем на рынок с актуализированным предложением по всей линейке вкладов и накопительных счетов», — сообщила его пресс-служба.
Банкиры надеялись пересидеть период жесткой денежно-кредитной политики в краткосрочных продуктах и спецпредложениях, писал ранее Forbes. Поэтому уже к концу августа краткосрочные вклады обогнали по доходности долгосрочные депозиты. Средние ставки по краткосрочным вкладам остаются почти на 1,5 п. п. ниже текущего уровня ключевой ставки, отмечает управляющий директор проекта «Финуслуги» Мосбиржи Игорь Алутин. «Это говорит о том, что, несмотря на жесткий сигнал ЦБ в отношении денежно-кредитной политики до конца этого года, банки не ожидают, что текущий цикл повышения ставок будет долгим», — объясняет он.
Глава ЦБ Эльвира Набиуллина на пресс-конференции призвала банки не надеяться на скорое снижение ключевой ставки: «Некоторые участники ожидают повторения сценариев 2014 и 2022 годов, когда мы достаточно быстро перешли к смягчению денежно-кредитной политики. Но текущий цикл отличается от предыдущих». По ее словам, прошлые эпизоды значительного роста ставки были связаны с рисками для финансовой стабильности, а сейчас ситуация другая — инфляционные риски реализовались. Она предрекла длительный цикл жесткой монетарной политики, который закончится лишь при устойчивом замедлении инфляции.
В таких условиях ставки все равно вырастут, уверены эксперты. По прогнозам управляющего директора НРА Сергея Гришунина, в ближайшие полтора-два месяца максимальные процентные ставки по краткосрочным вкладам будут варьироваться в пределах 12-13%. В первую очередь вырастут доходности по краткосрочным продуктам, соглашается Алутин. Для этого у банков есть задел: согласно индексу доходности вкладов «Финуслуг», средняя доходность депозитов на три месяца в топ-50 банков составляет 10,45%, на шесть месяцев — 10,15%, на год — 9,43%.
Насколько подорожают кредиты
Очередной раунд повышения ключевой ставки — повод для банков сделать свои необеспеченные и залоговые кредиты дороже, однако такие планы банки анонсируют редко. Так, на 15 сентября Газпромбанк предложил клиентам оформить кредит по старым ставкам перед предстоящим удорожанием. Ренессанс Банк и РНКБ в день повышения ключевой напомнили клиентам о своих кредитных продуктах, но грядущий рост ставок не анонсировали.
ВТБ пока сохраняет текущие условия для своих клиентов, при этом будет реагировать на изменения рыночной ситуации, отмечает его пресс-служба. «По кредитным продуктам Росбанк анализирует изменение ключевой ставки и будет принимать решения с учетом реакции других участников рынка», — сообщил директор департамента развития и эффективности розничного бизнеса банка Петр Филиппов.
Сбербанк, чьи ставки по необеспеченным и залоговым кредитам являются бенчмарком для розничного кредитования, на момент публикации текста на запрос не ответил.
«Мы не ожидаем на рынке дальнейшего существенного роста ставок по вкладам и кредитам в ответ на увеличение ключевой ставки на 1 п. п., поскольку оно во многом уже было заложено в недавнее повышение ставок банками. Ставки уже находятся на пиковом уровне, потенциал их роста на текущий момент почти исчерпан, так как дальнейшее их повышение может затормозить розничное кредитование», — отмечает руководитель службы пассивов и комиссионных продуктов Почта Банка Геннадий Чаусов.
Впрочем, ЦБ таким сценарием будет доволен. На пресс-конференции Эльвира Набиуллина отметила, что надеется на повышение привлекательности рублевых сбережений и охлаждение рынка кредитования вследствие роста ключевой ставки. Например, по ее оценкам, рынок ипотеки вырос на 30% в годовом выражении. Она пригрозила новыми макропруденциальными мерами, если объемы кредитования продолжат расти.
Банки не очень охотно поднимают и ставки по кредитам, но будут вынуждены это сделать, так как ключевая ставка выросла, считает Игорь Алутин. По данным аналитического центра «Финуслуг», индекс кредитов сейчас составляет 22,44%, с момента предыдущего заседания Банка России этот показатель вырос на 2,67 п. п. Разница с текущей ключевой ставкой составляет почти 10 п. п. Во второй половине 2022 года при ключевой ставке 7,5% разница достигала 13 п. п., добавляет он.
Несмотря на резкое повышение ключевой ставки в августе, кредитная активность оставалась высокой практически во всех секторах экономики. Темп роста необеспеченных кредитов в июле ускорился до 1,5% месяц к месяцу (в июне 2023-го — 1,4%), а в августе, по предварительным оценкам, темпы роста еще возросли, напоминает Сергей Гришунин. Продолжается увеличение объемов выдач и в секторе автокредитования — здесь рост в июле составил около 4% на фоне ожиданий покупателей повышения цен на автомобили. В корпоративном секторе также наблюдалось ускорение роста рублевых кредитов.
В ближайшие полтора-два месяца ставки по ипотеке без учета льготных программ, по прогнозам НРА, составят 14%–16%. В сегменте автокредитования средние ставки будут находиться в районе 20% по новым автомобилям и до 25% — по подержанным. Средняя ставка по необеспеченным потребкредитам составит около 19–21% для работников по найму, 23%–25% — для самозанятых и владельцев бизнеса и около 30% — для граждан без подтверждения дохода. Ставки по корпоративным кредитам составят 14%–16%.
ЦБ увеличил ключевую ставку до 13% и дал понять, что быстро ее не снизит
Это уже третье повышение за последние 2 месяца. Регулятор считает, что для укрощения растущей инфляции стране сейчас нужна жесткая денежно-кредитная политика.
Разбираемся, чем руководствовался в своем решении ЦБ и как это может отразиться на экономике, банковском секторе, фондовом рынке и населении.
Почему ЦБ решил поднять ключевую ставку
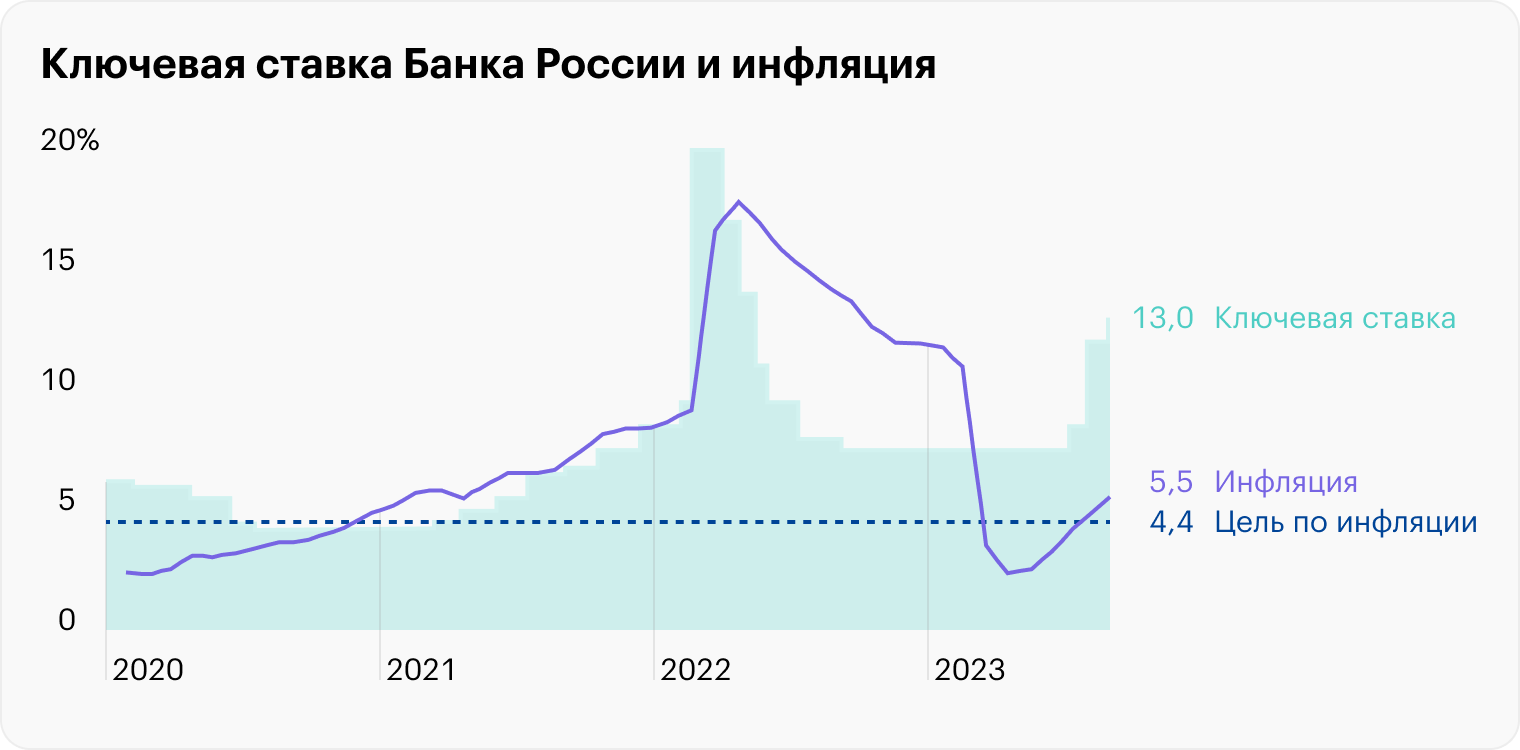
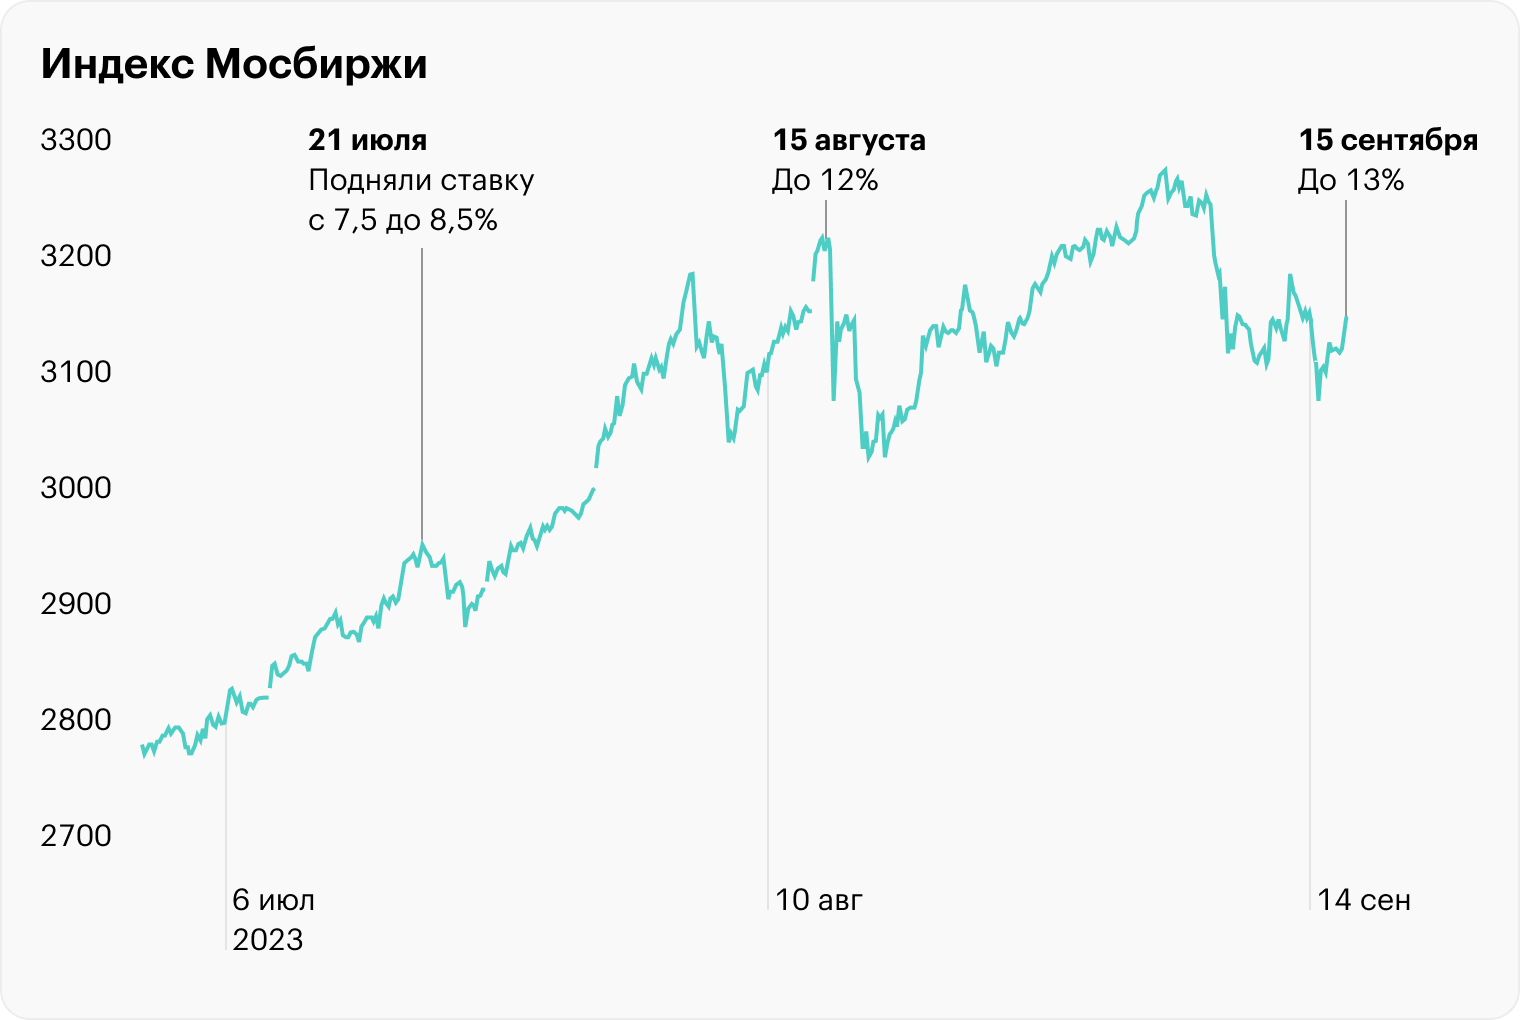
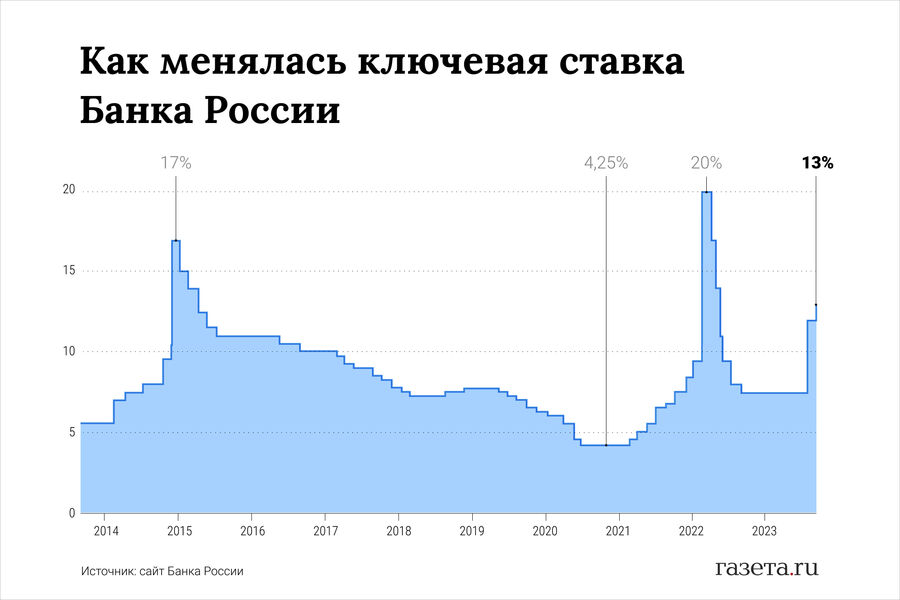
Цикл повышения начался в июле этого года, когда ЦБ изменил ставку впервые с сентября 2022 года — с 7,5 до 8,5%. В августе на фоне резкого ослабления рубля регулятор внепланово поднял ставку сразу на 350 базисных пунктов — с 8,5 до 12%.
Столь жесткая политика ЦБ стала неожиданностью для большинства рыночных участников. В качестве основного мотива регулятор назвал «ограничение рисков для ценовой стабильности». Проще говоря, ЦБ опасался, что резкое обесценение рубля приведет к разгону инфляции.
Целевой уровень инфляции определен в районе 4%. Но по итогам августа годовая инфляция ускорилась до 5,15%, несмотря на резкое увеличение ключевой ставки. Сбить рост потребительского спроса, который ведет к росту цен, в августе не удалось. Ставки в банках хоть и выросли, но несопоставимо с ростом ключевой. В итоге кредитование лишь ускорилось: россияне взяли рекордный месячный объем потребкредитов — почти 720 млрд рублей.
В сентябре Минэкономразвития повысило прогноз инфляции в России на 2023 год с 5,3 до 7,5%. Прогноз на 2024 год также изменили в сторону повышения — с 4 до 4,5%. Сам ЦБ вынужден был повысить свой прогноз, теперь он ожидает инфляцию по итогам года на уровне 6—7% , но по-прежнему верит, что в 2024 году показатель удастся вернуть к плановым 4%.
Население и бизнес не верят в замедление инфляции, и для ЦБ это тоже серьезный фактор риска. В августе средняя оценка инфляционных ожиданий населения на годовом горизонте составила 11,5%, увеличившись на 0,4 процентного пункта к июлю. Ценовые ожидания предприятий выросли до максимума с мая 2022 года. Причем прогнозы компаний ухудшились во всех отраслях.
В пресс-релизе ЦБ сообщается, что решение поднять ключевую ставку вызвано проинфляционными рисками: ослаблением рубля и ростом внутреннего спроса, который опережает возможности по наращиванию выпуска. Другими словами, производство не успевает за потреблением на фоне роста цен. Чтобы сохранить баланс и охладить избыточный спрос, ЦБ вынужден еще сильнее ужесточить свою денежно-кредитную политику.
Что значит рост ставки для экономики и населения
Уровень ключевой ставки — это тот минимальный процент, под который ЦБ кредитует коммерческие банки. Поэтому кредитные организации и финансовые рынки очень чутко реагируют на изменение этого показателя. Часто они действуют «на опережение» — в зависимости от ожиданий того, как будет действовать Банк России: ужесточать или смягчать свою политику.
Кредиты. Высокая ключевая ставка ведет к тому, что заемные деньги становятся менее доступны для населения и бизнеса. Брать деньги в долг у банков будет труднее, а обслуживать свои обязательства — дороже. На фоне роста ставки кредитные организации могут пересмотреть условия для заемщика, если это предусмотрено кредитным договором.
Стоит отметить, что в последние 4 месяца объем кредитования физлиц рос и обновлял исторические максимумы. Новый рекорд зафиксировали в августе: объем ссуд, предоставляемых гражданам банками, достиг 1,81 трлн рублей. Это почти на 18,5% больше, чем выдали в июле этого года, и на 66% больше по сравнению с августом прошлого года. Основной драйвер роста — ипотечное кредитование.
Ипотека. Рост ключевой ставки в краткосрочной перспективе стимулирует рост ипотечного кредитования. Люди стремятся зафиксировать ставку по ипотеке до очередного повышения. Но на длинном горизонте высокая ставка негативно влияет на спрос на недвижимость: ухудшение условий ипотечного кредитования делает недвижимость не такой доступной.
Даже по льготным госпрограммам с фиксированной ставкой можно ожидать ухудшения условий. Так, с 20 сентября 2023 года минимальный размер первоначального взноса по ипотеке с господдержкой вырастет с 15 до 20%. Есть риск того, что и проценты по льготным ипотечным программам решат пересмотреть в сторону повышения, как это было в июле 2021 и марте 2022.
Депозиты. С ростом ставки банки вынуждены привлекать деньги под более высокий процент, поэтому стоит ожидать дальнейшего роста доходности вкладов и накопительных счетов. С 4 по 11 сентября темпы роста ставок по вкладам на 6—12 месяцев обогнали краткосрочные вклады — впервые после внепланового повышения ставки ЦБ в августе. Это может говорить об ожиданиях банков, что на горизонте ближайшего года ставки будут оставаться высокими.
По информации аналитиков «Финуслуг», средняя доходность вкладов сроком до года составляет 10,5%. Максимальные ставки в топ-20 банков остаются на уровне 12—14% .
В целом высокие ставки по кредитам и депозитам стимулируют меньше тратить, больше откладывать и снижать свою долговую нагрузку. И это касается не только людей, но и бизнеса. Поэтому в долгосрочной перспективе жесткая денежно-кредитная политика ЦБ может привести к замедлению экономики и деловой активности на фоне падения платежеспособного спроса.
Сам ЦБ в базовом сценарии прогнозирует, что темп прироста ВВП в 2023 году составит 1,5—2,5% , в 2024 — 0,5—1 ,5%, в 2025 — 1—2% , в 2026 — 1,5—2 ,5%. То есть, по мнению регулятора, нас, с большой вероятностью, ожидает умеренный рост экономики на горизонте нескольких лет.
Ситуация на фондовом рынке
Для фондового рынка и инвесторов рост ключевой ставки — фактор скорее негативный, что объясняется двумя причинами:
- Ухудшение условий кредитования негативно влияет на финансовые показатели эмитентов, чьи акции и облигации торгуются на фондовом рынке. Растут риски для предприятий с высокой долговой нагрузкой. Текущего денежного потока может перестать хватать на обслуживание обязательств, а рефинансировать свои долги придется на худших условиях.
- Инвесторы требуют большую премию за риск. Инвестиции в ценные бумаги сопряжены с риском, поэтому потенциальная доходность таких вложений должна быть выше, чем проценты по вкладам в крупных банках. Логика простая: если можно положить деньги на депозит и почти без риска получить гарантированную доходность выше, чем можно ожидать на бирже, зачем усложнять себе жизнь? Соответственно, либо котировки ценных бумаг на бирже должны снижаться, чтобы обеспечить приемлемую доходность инвесторам, либо у бизнеса должны открыться новые перспективы, что сделает их ценные бумаги более привлекательными. Но в условиях высоких ставок реализовать второй сценарий крайне трудно, особенно в масштабах широкого рынка.
Пока мы наблюдаем умеренную реакцию инвесторов на жесткую политику ЦБ.
Рынок акций. За месяц с момента внепланового повышения ставки ЦБ индекс Московской биржи не только не упал, но даже показал незначительный рост — чуть более 1%, — и это после невероятного взлета котировок с начала года. Можно сказать, что инвесторы не спешат избавляться от своих активов и фиксировать прибыль, а ждут, как ситуация будет развиваться дальше. В период растущей инфляции и сильной девальвации рубля такое поведение выглядит оправданным: уходить в кэш в условиях обесценения национальной валюты может быть опасно.
Тем не менее с локальных пиков, которые зафиксировали 5 сентября, индекс потерял свыше 4%. А 14 сентября, накануне решения ЦБ по ставке, произошел настоящий обвал в акциях второго и третьего эшелонов. Многие из них снизились более чем на 20%. Видимо, инвесторы опасаются, что дальнейшее ужесточение денежно-кредитной политики может привести к новому обвалу фондового рынка.
15 сентября рынок акций открылся снижением, но отреагировал ростом на сообщение о повышении ставки до 13%. Вероятно, участники опасались, что политика ЦБ будет еще более жесткой.
Рынок облигаций. На фоне роста ставки ЦБ растет доходность ОФЗ и корпоративных облигаций. По данным ЦБ, в августе доходность ОФЗ в среднем выросла на 105 базисных пунктов, при этом основной рост наблюдался в коротких бумагах — то есть инвесторы рассчитывали, что высокие ставки не станут долгосрочным трендом.
В сентябре короткие ОФЗ впервые за год стали самыми доходными на рынке госдолга: бумаги с погашением до года давали до 11,9% годовых. Это нетипичная ситуация. Обычно происходит наоборот: чем дальше срок погашения бумаги, тем выше у нее доходность. Экономическая теория говорит, что инвертированная кривая доходности
В целом для ценных бумаг высокая ключевая ставка — это негативный фактор.
Что будет со ставкой дальше
Ключевая ставка ЦБ уже находится на очень высоких отметках. За последние 8 лет выше было только весной 2022 года — в начале геополитического кризиса, когда риски и неопределенность на рынке резко возросли.
Сейчас ситуация в российской экономике выглядит не столь опасной:
-
, что позитивно отразится на наполняемости бюджета.
- Падение курса национальной валюты пока удалось стабилизировать ниже отметки 100 ₽ за доллар.
- Предпосылок для значительного ужесточения санкций пока не просматривается, а к текущим ограничениям экономика постепенно адаптируется. и составил 2,8 млрд долларов, при этом торговый баланс, то есть разница между экспортом и импортом, достиг 9,1 млрд долларов — против 5,5 млрд долларов в июле.
Но ЦБ дал понять, что ждать значимого смягчения денежно-кредитной политики в ближайшее время не стоит. Вместе с ростом ставки на процентный пункт он резко — сразу на 3 пункта — увеличил прогноз ее будущей траектории. Теперь регулятор считает, что средняя ключевая ставка в 2024 году составит от 11,5 до 12,5%.
Так что двузначная ставка, вероятнее всего, останется с нами надолго, даже в отсутствие новых «черных лебедей»
Глава ЦБ Набиуллина призвала не ждать повторения сценария 2022 года, когда регулятор быстро перешел к смягчению политики после рекордного роста ставки: «Текущий цикл отличается от предыдущих. Прошлые эпизоды значительного повышения ставки во многом были связаны с рисками для финансовой стабильности. Когда эти риски уходили, мы снижали ставку. В этот раз ситуация другая. Мы повысили ключевую ставку из-за реализации инфляционных рисков. И будем удерживать ее на высоких уровнях достаточно продолжительное время — до тех пор, пока не убедимся в устойчивом характере замедления инфляции».
Также в ЦБ подчеркнули, что сохраняются геополитические риски и вероятность «более жесткого приземления мировой экономики», которое может сказаться на спросе на российский экспорт и динамике валютного курса.
Что в итоге
ЦБ видит признаки перегрева в российской экономике: внутренний спрос опережает возможности по расширению выпуска продукции. Это опасная ситуация: дефицит предложения может спровоцировать дальнейший рост инфляции.
Также отмечается, что рынок еще не успел подстроиться к ужесточению ДКП, что заметно по росту кредитования. Очередное повышение ставки и жесткий сигнал о ее будущей траектории как раз направлены на то, чтобы рост ставок в банках ускорился.
Очередное заседание ЦБ по ставке пройдет 27 октября, если ситуация не заставит регулятора принимать решение раньше запланированного срока.
Новости, которые касаются инвесторов, — в нашем телеграм-канале. Подписывайтесь, чтобы быть в курсе происходящего: @investnique
Petr, поясните плиз. не знаю мемасика
Как, нет нет, товарищ майор
Рост ключевой ставки не приведет к понижению уровня инфляции и укреплению рубля, и судя по графику регулятор это понимает.
В итоге как всегда заработают банки — увеличивая ставки по кредитам и ипотеке .
Резюме : богатые будут как всегда богатеть, а бедные — беднеть.
MagnusMagnussøn, так по таким ставкам просто перестанут брать кредиты. Дорого. Да и банк не сможет выдать — для более дорогих кредитов требуются более высокие доходы.
Банки наоборот заинтересованы в снижении ставки. На объёме они больше заработают.
Ну и из-за высокой ставки у банков начнут банкротиться клиенты. Кредиты дороже, их сложнее возвращать.
В общем, никакой выгоды для банков тут нет.
MagnusMagnussøn, не согласен.
Приведу аргументы.
Во-первых банки это посредники, а не владельцы капиталов)
Итак.
Повышение ставки приводит к тому, что деньги дорожают.
Для бизнеса растут издержки от кредитной нагрузки, новые деньги привлекать не так выгодно, как раньше.
Ставки по ипотеке, потребительские и т.д. растут, люди меньше потребляют, снижается спрос.
Условно говоря, если бы ставка была допустим процентов 30%, посыпался бы фондовый рынок вниз, цены на недвижимость упали бы, сильно замедлились бы рынок и деловая активность (по сравнению с сейчас), не полностью конечно же.
И для богатых как раз-таки ставка чем ниже, чем лучше. ��
Для "настоящих" богатых ))
MagnusMagnussøn, Это аксиома, а Вы как хотели.
MagnusMagnussøn, да не берет никто кредиты по таким ставкам. Это какая рентабельность должна быть у предприятия? Все затаились и сидят ждут
Настя, чего ждут ?
MagnusMagnussøn, в основном конца года. Надеются, что там ставка вниз пойдёт.
Ещё б льготную ипотеку прибили и цены начали бы приходить в адекват. Но это повлечёт пересмотр стоимости залоговой недвижимости и у банков начнутся проблемы.
Энчиладос, что значит пересмотр стоимости залоговой недвижимости? для чего?
Dinzel54, для продажи залоговой недвижимости в том случае, если заказчик не будет платить
Dinzel54, чтобы отражать реальное финансовое положение. Заёмщик должен банку 10 млн, в залог вносит квартиру стоимостью 12 млн. Если её цена внезапно свалится до суммы долга или даже ниже, окажется, что выданные кредиты недостаточно обеспечены.
Перепела, есть какие то риски для того, кто купил эту квартиру в ипотеку?
Dinzel54, риск подорвать свое психическое здоровье. Купил квартиру за 12 млн, а через 5 лет она стоит 6 млн, а надо платить ипотеку как за 12
Dinzel54, я не специалист в этом, но по моему могут попросить довеснести денег, в случае сильного изменения стоимости залога.
Потому что иначе может возникнуть ситуация когда вам проще отдать квартиру и купить новую, а банк получит убыток.
Но это фантастика.
Ставку по ипотеке к рыночной не подтянут быстро иначе начнутся крики переходного периода, когда и ставка высока и цена высокая и новые проекты банк финансировал под определённую стоимость продажи..
У нас же стройкой сейчас рулят банки через проектное финансирование и эскроу.
Энчиладос, не проще. Не выплата кредитных обязательств несёт за собой одинаково негативные последствия, не зависимо от того, кредит взят под залог или кредит необеспеченный. Большинство кредитов необеспеченные, но люди их стараются исправно платить. Ибо иначе будет плохо.
Смешно. Повышение на 3.5 никак не повлияло, а тут на какой-то жалкий 1%. Короче привыкаем к 100 за доллар. А когда-то и ему будем рады
Злонравный, у ЦБ нет цели снизить доллар. Государству выгодно получать много рублей с экспорта.
MagnusMagnussøn, я внимательно слушал ответы. Набиуллина прямо сказала, что кредитование и спрос перегреты, будем ставкой замедлять.
Снижение суммы кредита = снижение кол-ва кредитов. Вот мне нужна квартира/машина/смартфон. Нужно 100 единиц денег. Прихожу в банк. Раньше по низким ставкам он с моими доходами мог дать мне 100 единиц денег. А теперь кредит подорожал, банк может дать только 80 единиц. И зачем мне 80, если всё равно не хватит? Откажусь от покупки и кредита, продолжу копить. Вот и стало меньше кредитов.
И вы сами себе противоречите. Сначала говорите "как правило снижается сумма кредита клиенту", а потом пишете, что "клиенты понесут деньги во вклады под 12% годовых, на эти деньги банки выдадут кредиты под 15-20-30% и заработают".
Во-первых, как они заработают? Они столько денег в кредиты разместить не смогут. Вы же сами написали, что объём снизится.
Во-вторых, банки не нуждаются в депозитах для выдачи кредита. Изучите как работает современная финансовая система. Есть банки, которые выдают кредиты, вообще не привлекая депозиты. Банк ограничен капиталом и нормативами ЦБ. Ну и спросом на рынке на кредит. Но это большая тема. Даже не знаю, как простыми словами описать.
MagnusMagnussøn, «банки в любом случае будут зарабатывать». В первом полугодии 2022 года, когда резко поднималась ставка, российские банки показали убыток 1,5 трлн.
Aleksandr, за 2022 год не все банки показали убыток.
По данным РБК :
" Сбербанк особо отметил рост чистого процентного дохода (в декабре увеличился год к году на 19,5%, а за год в целом на 5,2%) и чистого комиссионного дохода (+16,7% и +6,2% соответственно), а также сокращение операционных расходов (за год последние сократились на 5%).
Число клиентов Сбербанка за год выросло почти на 3 млн человек, объем средств на счетах физических лиц по итогам года превысил ₽18 трлн, увеличившись на 8,2%. При этом доля валютных вкладов за 2022 год сократилась почти в два раза.
��Розничный кредитный портфель по итогам года вырос до ₽12 трлн (+12.9%). В декабре частным клиентам был выдан рекордный объем кредитов — ₽625 млрд. Главным драйвером роста в банке назвали ипотеку, рост выдачи которой ускорился в ожидании изменения программ господдержки с 2023 года. Выдачи ипотечных кредитов в декабре стали рекордными за всю историю банка и составили ₽382 млрд. "
Подробнее на РБК:
https://www.rbc.ru/finances/17/01/2023/63c648e69a7947294aee6677
Мой комментарий касательно " банки в любом случае будут зарабатывать " относится к ситуации в текущем 2023 году и будущему 2024 году .
�� я не стал бы сравнивать повышение ключевой ставки в 2022 году и в 2023 году.
MagnusMagnussøn, это у вас новость про результаты за весь 2022 год. По итогам года удалось выправить ситуацию благодаря успешному второму полугодию.
Aleksandr, это не у меня новость, а у РБК )
И да, данные за весь 2022 год — так как календарный год уже закончился .
Банки в любом случае будут зарабатывать — мой комментарий был об этом .
цены идут вверх, где +1% к депозитам?

Имхо и 25% мало спасут ситуацию.
Артем, спорно. В прошлом году 20% помогло курс сбросить. Но на дистанции конечно это треш.
Darina, в первую очередь помогли серьезные ограничения на операции с валютой.
Интересно, вот у нас на Кубани их всех щелей реклама 'ипотека под 0.01, 0.1, 0.5 процента' это вообще как?
Я смотрю, какими темпами строит Догма (строительная компания) и каждый раз в шоке, как оно до сих пор не лопнуло. И сколько будут строить эти человейники, а школы с "э" классом и учёба в три смены.
Абзац, как-как. Процент спрятан застройщиком в платежах. Стоимость завышается и вуаля — "беспроцентный" кредит.
Артем, ну я догадывалась что такая схема, что бесплатного ничего не бывает, за все приходится платить (например, временем).
Интересно, как эту лавочку до сих пор не прихлопнули. И кто страдает от такой схемы? Только покупатель, которому глаза залило цифрой 0,01 процент? А если в масштабе 3-5 лет?
Абзац, такая схема в потребительском кредитовании работает уже давно, просто в недвигу пришла с запозданием. А так, вон у мусульман растовщичество запрещено, но банки выкручиваются )
Абзац, это просто рекламная замануха. На самом деле там стоимость на 20-30% больше делается и эти деньги позволяют профинансировать эти якобы 0.1%
Курс рубля дал понять, что ему по**й
ЦБ продолжает вести консервативную политику. Для потребительского рынка это минус. Собственно, правительство уже дало понять, где критический уровень экономики РФ. Минэкономразвития ожидает, что в 2024 году один доллар будет стоить в среднем 90,1 руб., то есть на 13,3 руб., или на 17% выше, чем ведомство прогнозировало в апреле.
В 2025 году доллар, по прогнозу, будет стоить 91,1 руб. (что на 13,5 руб. выше, чем "апрельские" 77,6 руб.), в 2026 году курс российской валюты снизится до 92,3 руб. за доллар вместо 78,8 руб. в предыдущем прогнозе МЭР. Фактический курс рубля сейчас 95/96 руб./долл., цены на нефть марки Brent превышают 90 долл./барр.
Про льготную ипотеку в России задумался. Что, если она была не только для доступного жилья, а еще для чего-то? Ведь она разогрела рынок жилья и перекинула риски на покупателей. Ситуация интересная: правительство субсидирует бюджетные деньги, увеличивая спрос, а компании должны расширять производство и создавать новые рабочие места. Но что если на рынке появится избыток денег? В России нет хорошего фондового рынка, чтобы абсорбировать эти "лишние деньги". Вот и возникают пузыри на рынке недвижимости. Может быть, правительство заранее создало такой способ, чтобы "забрать" эти деньги с рынка? Все это заставляет задуматься об истинных целях льготной ипотеки.
Как платить налоги с вклада в 2023 году и кто должен это делать

C 1 января 2021 года вступил в силу закон о налоге на проценты по банковским вкладам. Согласно этому закону, люди, у которых процентный доход по вкладам за год превысит определенный лимит, должны заплатить подоходный налог.
Лимит зависит от ключевой ставки Банка России. Его рассчитывают следующим образом: 1 млн рублей умножается на максимальное значение ключевой ставки ЦБ за год, в котором человек получил доход. С процентного дохода, превышающего эту сумму, надо заплатить НДФЛ.
В марте 2022 года президент России подписал новый закон, в соответствии с которыми россиян освободили от уплаты налога с прибыли, полученной от процентов по вкладам за 2021 и 2022 годы.
Таким образом, в 2022 (с доходов, полученных в 2021 году) и 2023 (с доходов, полученных в 2022 году) годах платить такой налог не нужно.
А вот прибыль, полученная по вкладам в течение 2023 года, уже будет облагаться налогом. Заплатить налог на процентный доход по вкладам, полученный в 2023, необходимо до 1 декабря 2024 года.
Важно. Налогом облагаются не сами вклады, а процентный доход по ним. В законе сказано, что налог взимается с процентов от вкладов во всех банках, находящихся на территории РФ.
Какие налоги необходимо уплатить с вклада в 2023 году
В ст. 214 НК РФ говорится, что в расчет берутся не только банковские вклады, но и другие продукты, по которым гражданин получает доход в виде процентов. Для расчета налоговой базы учитываются доходы по вкладам, накопительным и карточным счетам, облигациям, ценным бумагам и так далее.
Полученный по всем продуктам процентный доход за год суммируется, и если полученная сумма превышает установленный лимит, с суммы сверх этого лимита уплачивается НДФЛ по ставке 13% (или 15%, если годовой доход физлица превышает 5 млн рублей).
Если ключевая ставка в 2023 году не будет расти и ее максимальное значение составит 7,5%, необлагаемая сумма дохода составит 75 тыс. рублей. Если ЦБ повысит ставку, возрастет и не облагаемая налогом сумма. При этом максимальное значение ключевой ставки будет определяться исходя из значения этого показателя на начало каждого месяца.
Пример. Допустим, в декабре 2022 года вы положили 1 млн рублей на годовой депозит со ставкой 8% с выплатой процентов в конце срока. Процентный доход по нему за год составит 80 000 рублей. Если эта сумма превысит лимит, придется заплатить налог.
Чтобы рассчитать лимит, умножим 1 млн рублей на максимальное значение ключевой ставки за год (так как годовая динамика ключевой ставки пока неизвестна, для примера воспользуемся текущим значением 7,5%):
1 000 000 × 7,5% = 75 000
То есть налог нужно будет заплатить не со всей суммы дохода, а только с разницы между доходом и лимитом:
Налог на доход по вкладам-2023: когда и сколько платить, кто освобожден?
В 2020 году президент России Владимир Путин объявил о введении налога на доход по вкладам — вступал он в силу в 2021 году, а заплатить налог нужно было в 2022-м. В 2022-м, правда, вкладчиков от уплаты налога освободили, а в этом году налогообложение возобновлено. Рассказываем, какие депозиты под него попадают, а какие освобождены.
Какая ставка налога?
13% — это обычный налог на доходы физических лиц (НДФЛ), какой мы платим, когда получаем зарплату, продаем квартиру или выигрываем в лотерею.

Как рассчитывается налог на проценты по вкладу?
В первоначальной версии налог платили те граждане, которые хранили деньги на вкладе с процентом, превышающим ключевую ставку Центробанка России на 5 процентных пункта. В этом году правила изменились — появилась необлагаемая сумма дохода (максимальная ключевая ставка за год умножается на 1 миллион рублей). По словам заместителя руководителя департамента финансового и инвестиционного менеджмента Финансового университета при правительстве РФ, к. э. н. Юлии Грищенко, налог придется заплатить, если доход по вкладу превысит 75 тысяч рублей за весь год.
А если вклад в валюте?
Вкладчики, хранящие накопления в долларах или юанях, тоже должны платить налог на проценты по депозиту. Доход рассчитывается исходя из курса иностранной валюты к рублю на день выплаты процентов.
Кто освобожден от уплаты налога?
Во-первых, те, чей доход укладывается в необлагаемую сумму.
Во-вторых, под налог не попадают вклады со ставкой более 1% годовых.
В-третьих, владельцы эскроу-счетов.
Когда и как нужно заплатить?
 «Физические лица платят налоги на доходы до 1 апреля следующего года. То есть за проценты, которые банки им начислят в этом году, заплатить надо будет весной 2024 года», — поясняет юрист Юрий Капштык. Раньше этого срока никаких платежей по этому налогу вносить не требуется.
Самостоятельно подавать декларацию не надо — финансовые организации сами передают информацию о доходе в ФНС.
Как платить налоги с вклада в 2023 году и кто должен это делать
C 1 января 2021 года вступил в силу закон о налоге на проценты по банковским вкладам. Согласно этому закону, люди, у которых процентный доход по вкладам за год превысит определенный лимит, должны заплатить подоходный налог.
Лимит зависит от ключевой ставки Банка России. Его рассчитывают следующим образом: 1 млн рублей умножается на максимальное значение ключевой ставки ЦБ за год, в котором человек получил доход. С процентного дохода, превышающего эту сумму, надо заплатить НДФЛ.
В марте 2022 года президент России подписал новый закон, в соответствии с которыми россиян освободили от уплаты налога с прибыли, полученной от процентов по вкладам за 2021 и 2022 годы.
Таким образом, в 2022 (с доходов, полученных в 2021 году) и 2023 (с доходов, полученных в 2022 году) годах платить такой налог не нужно.
А вот прибыль, полученная по вкладам в течение 2023 года, уже будет облагаться налогом. Заплатить налог на процентный доход по вкладам, полученный в 2023, необходимо до 1 декабря 2024 года.
Важно. Налогом облагаются не сами вклады, а процентный доход по ним. В законе сказано, что налог взимается с процентов от вкладов во всех банках, находящихся на территории РФ.
Какие налоги необходимо уплатить с вклада в 2023 году
В ст. 214 НК РФ говорится, что в расчет берутся не только банковские вклады, но и другие продукты, по которым гражданин получает доход в виде процентов. Для расчета налоговой базы учитываются доходы по вкладам, накопительным и карточным счетам, облигациям, ценным бумагам и так далее.
Полученный по всем продуктам процентный доход за год суммируется, и если полученная сумма превышает установленный лимит, с суммы сверх этого лимита уплачивается НДФЛ по ставке 13% (или 15%, если годовой доход физлица превышает 5 млн рублей).
Если ключевая ставка в 2023 году не будет расти и ее максимальное значение составит 7,5%, необлагаемая сумма дохода составит 75 тыс. рублей. Если ЦБ повысит ставку, возрастет и не облагаемая налогом сумма. При этом максимальное значение ключевой ставки будет определяться исходя из значения этого показателя на начало каждого месяца.
Пример. Допустим, в декабре 2022 года вы положили 1 млн рублей на годовой депозит со ставкой 8% с выплатой процентов в конце срока. Процентный доход по нему за год составит 80 000 рублей. Если эта сумма превысит лимит, придется заплатить налог.
Чтобы рассчитать лимит, умножим 1 млн рублей на максимальное значение ключевой ставки за год (так как годовая динамика ключевой ставки пока неизвестна, для примера воспользуемся текущим значением 7,5%):
1 000 000 × 7,5% = 75 000
То есть налог нужно будет заплатить не со всей суммы дохода, а только с разницы между доходом и лимитом:
Что делать россиянам, когда банки повышают ставки по вкладам и кредитам
«Сравни»: после повышения ставки ЦБ интерес россиян к вкладам вырос на 70%
ЦБ повысил ключевую ставку на 100 базисных пунктов до 13% годовых. Цикл ее увеличения начался 21 июля. Сначала ключевая ставка выросла на 100 базисных пунктов до 8,5%, затем — сразу на 350 базисных пунктов до 12% на внеочередном заседании. После решений ЦБ банки повышали ставки по вкладам и кредитам, текущий сентябрь не стал исключением, сообщили «Газете.Ru» в «Сравни».
Вклады
«Реакция депозитного рынка на решение ЦБ в этот раз была оперативной: ряд банков практически сразу поднял ставки на 0,5–1 процентный пункт или анонсировал рост ставок. В основном изменения касаются только краткосрочных вкладов на 1–3 месяца, реже — на полгода», — рассказали в «Сравни».
«Газета.Ru» направила запрос в топ-50 банков по активам. В банке «Дом.РФ» проинформировали о повышении ставки по вкладам второй раз за сентябрь, на 0,3–0,4 п.п. Максимальная доходность по депозитам теперь составляет 12,3%. Ставка по накопительным счетам увеличилась на 1,3 п.п. до 11,3%. В банке «Уралсиб» максимальная ставка по вкладам выросла до 12,97%.
Ряд банков анонсировал повышение ставок по депозитам. В их числе — «Сбербанк», ВТБ, «Зенит», «Открытие», «Хоум кредит банк». В последнем уточнили, что ставки по вкладам на срок 6–24 месяца поднимутся от 0,15 до 0,45 п.п. Россельхозбанк с 20 сентября повысит ставки по депозитам на сроки шесть, девять месяцев и один год на 1–1,5 п.п. Максимальная ставка в банке действует по вкладу на три месяца и составляет 11%.
По мнению аналитиков маркетплейса, до конца года ставки по вкладам могут вырасти в пределах еще 0,5–1 п.п., даже если ключевая ставка не изменится. То есть депозитные ставки составят 13,5–14% годовых.
Спрос россиян на вклады из-за повышения доходности по ним заметно вырос. По данным «Сравни», трафик в тематических разделах маркетплейса за последние несколько дней увеличился на 70%.
«По опыту августовского повышения ключевой ставки можно предположить, что повышенный интерес к вкладам спадет уже к концу текущей недели. К этому моменту клиенты воспользуются новыми предложениями банков», — уточнили специалисты.
Главный аналитик Совкомбанка Наталья Ващелюк советует оформлять вклады в ближайшее время. По ее мнению, предпочесть стоит «короткие» депозиты: процентные ставки по ним выше, а после завершения срока — через два-три месяца — с высокой вероятностью их получится продлить по той же или даже более высокой процентной ставке. Также можно рассматривать варианты накопительных счетов в разных банках.
Доцент кафедры финансов устойчивого развития РЭУ им. Г. В. Плеханова Мария Ермилова посоветовала активно мониторить предложения банков, чтобы разместить деньги под выгодный процент.
Ипотека
С 20 сентября банки начали активно поднимать ставки на ипотечные кредиты по программам с господдержкой. О повышении ставки в среднем на 0,5 п.п. уже объявили «Сбербанк», ВТБ, банк «Открытие», «Росбанк Дом», «Промсвязьбанк», «Абсолют Банк», «Ак Барс», Уральский банк реконструкции и развития и другие крупные кредитные учреждения.
Ставки по классическим программам банки пока не поднимают. Но, по прогнозу аналитиков маркетплейса, это вопрос времени: часть игроков уже анонсировала возможность повышения ставок в ближайшее время. Как по классическим программам, так и по программам с господдержкой ставки вырастут на 0,4–1 п.п., отметили в «Сравни».
По данным маркетплейса, спрос на ипотеку пока не снижается.
«Это связано с тем, что многие клиенты рассчитывают успеть взять ипотеку по прежним ставкам. Кроме того, с 20 сентября все без исключения российские банки в связи с постановлением правительства принудительно увеличили до 20% первоначальный взнос по льготным программам. Ожидание повышения ставок также подстегивает интерес к ипотеке», — объяснили аналитики.
В октябре спрос на жилищные кредиты из-за новых условий снизится, предположили в «Сравни».
Потребительские кредиты
Аналитики маркетплейса отметили, что за август кредиты наличными в среднем подорожали на 5,5 п.п. Данные изменения — тоже реакция на предыдущее заседание ЦБ.
«Полные результаты текущего повышения ключевой ставки, будут понятны через три-четыре недели. Прирост стоимости кредитов может составить до 2 п.п.», — считают специалисты.
В Уральском банке реконструкции и развития (УБРиР) анонсировали небольшое повышение ставок по потребительским займам в ближайшее время.
Ващелюк не ожидает снижения ставок по кредитам, как минимум, в течение полугода.
В ближайшие месяцы, наоборот, возможно дополнительное повышение ключевой ставки ЦБ РФ и рост ставок по займам, сказала она.
«Поэтому кредиты при необходимости лучше оформить как можно быстрее. При этом следует помнить, что нужно оценивать целесообразность получения займа с точки зрения перспектив сохранения дохода и комфортности платежа», — добавила специалист.
По ее словам, на выплату всех обязательных платежей должно приходиться не более половины дохода.
В долгосрочной перспективе ожидать кредитного бума не стоит, особенно если банки будут включать в договоры пункт о возможности пересмотра условий по кредиту из-за повышения ключевой ставки, уверен доцент кафедры Государственного и муниципального управления Финансового университета при Правительстве РФ Константин Харченко.
Ставка в плюс.
Россияне заплатят меньше налогов на вклады из-за решения ЦБ

Россияне заплатят государству меньше денег по так называемому налогу на вклады, который ФНС впервые начислит в 2023 году, из-за решения Центробанка резко повысить ключевую ставку до 12%. Необлагаемый доход от размещения денег на банковских вкладах и накопительных счетах вырос с 75 до 120 тысяч рублей.
Откуда взялся налог на банковские вклады
Закон о налоге на проценты по банковским вкладам вступил в силу с 1 января 2021 года. Согласно этому закону, люди с большими накоплениями должны буду ежегодно платить налог с процентного дохода по своим вкладам, если этот доход превысит определенный лимит. Впервые заплатить налог нужно было в 2022 году, но власти освободили россиян от этой обязанности, так что Налоговая служба начислит его по итогам 2023 года.
Налог не распространяется на процентный доход с вкладов, которые человек получил в наследство, на депозиты со ставкой ниже 1% годовых и специальные счета эскроу, которые открываются для расчетов при покупке жилья.

Кто платит налог на банковские вклады
Лимит необлагаемого налогами дохода рассчитывается по следующей формуле: максимальная ключевая ставка Банка России в текущем году умножается на 1 миллион рублей. В первой половине 2023 года ключевая ставка ЦБ сохранялась на уровне 7,5%, а значит, налог пришлось бы платить всем россиянам, которые заработали на банковских вкладах свыше 75 тысяч рублей.
Учитывая среднюю доходность по вкладам в первой половине года около 7,5% годовых, чтобы получить эту сумму с учетом капитализации процентов, нужно было держать в банке не менее 800 тысяч рублей.
Теперь, после повышения ключевой ставки до 12%, этот лимит отодвинулся до 120 тысяч рублей. Чтобы получить такую сумму, на вклады и накопительные счета в начале года требовалось положить не менее 1,3 миллиона рублей, а в августе без потери дохода переложить под более высокий процент.
По данным Агентства по страхованию вкладов (АСВ), средний размер банковского вклада россиян в России составляет 310 тысяч рублей, при этом у 96,6% вкладчиков сумма вклада не превышает 1 миллиона рублей. Число потенциальных плательщиков налога на вклады было невелико относительно общей массы вкладчиков, но рост ставки ЦБ еще больше сократил их число.

Что делать, если доход по вкладам выше лимита
Если Центробанк больше не будет повышать ключевую ставку, то лимит необлагаемого налогом дохода по вкладам и накопительным счетам в 2023 году останется на уровне 120 тысяч рублей. В том случае, если человек получит доход свыше этой суммы, то на разницу ФНС начислит налог по ставке НДФЛ.
По общему правилу ставка НДФЛ составляет 13%, но с 2021 года в России действует повышенная ставка НДФЛ 15% для людей с доходами свыше 5 миллионов рублей в год. Самостоятельно вычитать из своих доходов по вкладам и накопительным счетам 120 тысяч рублей и высчитывать сумму налога не придется. Налоговая служба самостоятельно получит информацию от банков и рассчитает налог.
Действующих клиентов не касается: Как банки обманывают с высокой доходностью по вкладам
С начала года банки стали обещать повышенные проценты по вкладам. Насколько реальны заявляемые ставки и возможно ли получить доход выше ключевой ставки, установленной ЦБ, разбирался Лайф.
Фото © ТАСС / Евгений Разумный
В прошлом году в попытке обуздать инфляцию Банк России резко ужесточил денежно-кредитную политику и повысил ключевую ставку до 8,5% годовых. Это решение немедленно отразилось ростом ставок по депозитам физических лиц. А с начала этого года банки стали объявлять о возможности для граждан оформить вклад под 10% годовых. Правда, предложения с такой доходностью анонсированы либо на короткий срок, либо для небольших сумм, но психологический эффект эти рекламные цифры возымели. И многие из тех россиян, кто летом прошлого года чуть ли не бегом бежал в банк забирать свои кровные, уже в январе столь же активно снова принесли деньги обратно на вклад. Очевидно, что подобные «поведенческие качели» не укрылись от внимания кредитных организаций. И они решили заполучить в свой оборот и те деньги, что граждане забрали со своих счетов в период низких ставок, и по возможности перетянуть к себе средства, размещённые клиентами у конкурентов. Для этого даже самые крупные российские банки, не стесняясь, объявили, что максимальные проценты по вкладам могут быть выплачены на средства, которых не было на счетах клиентов до даты открытия вклада.
На такую тактику обратил внимание Центробанк. Так, зампред ЦБ Ольга Полякова назвала своеобразными и дифференцированными условия повышения декларируемых банками ставок, когда клиентам обещают максимальную доходность, только если они принесут в банк «новые» деньги либо приобретут какой-то дополнительный (часто вовсе ненужный) финансовый продукт. А руководитель Банка России Эльвира Набиуллина заявила, что практику, когда вкладчик получает повышенную доходность, если приносит деньги из другого банка, регулятор считает дискриминацией.
Но пока Центробанк только заявляет о своём недовольстве в устной форме, банки продолжают делёж денег россиян.
Сбер использует такой подход в своём, пожалуй, самом массовом продукте «Сбервклад». Если принести «новые» деньги, которых не было в банке последние три месяца, то при размещении на год можно получить дополнительно 1% прибыли.