Убытки из-за пандемии как повод для рассрочки уплаты договорной неустойки
Суд взыскал с компании задолженность по договору займа, проценты, а также договорную неустойку (штраф). Выплатив долг и проценты, компания обратилась в суд с просьбой о предоставлении рассрочки для уплаты неустойки. Основанием для этого стал тот факт, что бизнес компании входит в перечень наиболее пострадавших от коронавируса отраслей. Из-за введенных в 2020 году российскими властями ограничений компания попала в сложное финансовое положение и понесла большие убытки. В доказательство в суд были предоставлены справки об остатке денег в кассе, банковские справки об остатке денег на счетах компании, документы о наличии ежемесячных расходов (включая выплату зарплат и погашение кредитов), бухгалтерские документы, подтверждающие наличие убытков.
Удовлетворяя требования компании и предоставляя ей рассрочку для оплаты неустойки, суд отметил следующее. Выплата неустойки единоразово в полном объеме может привести к задержке выплаты зарплаты работникам компании. Кроме того, компания уже погасила основной долг по договору займа и выплатила проценты. Рассрочка погашения неустойки не нарушит права займодавца, поскольку он уже получил то, на что рассчитывал при заключении договора, если бы он был исполнен компанией добросовестно.
Источник: Постановление Пятого арбитражного апелляционного суда от 04.12.2020 № А51-479/2018
Перед второй волной пандемии эксперты оставили в зоне риска 35 банков

В третьем квартале 2020 года, после прохождения первого пика пандемии коронавируса, ситуация в банковском секторе не улучшилась, констатируют аналитики «Эксперт РА». Они практически не изменили свой прогноз по количеству дефолтов банков: в течение 12 месяцев с российского рынка могут уйти 35 кредитных организаций, говорится в обзоре рейтингового агентства, поступившем в РБК (список не раскрывается). Это 9,3% действующих банков на 1 октября.
В расчеты «Эксперт РА» вошли организации, которые раскрывают отчетность на сайте регулятора, — всего 378, из них 376 банков и две небанковские кредитные организации.

С какими проблемами сталкиваются банки
В третьем квартале кредитное качество портфелей банков в среднем не улучшилось, а у проблемных игроков не было даже «точечного повышения устойчивости», отмечают аналитики. По их оценкам, за последние 12 месяцев 26% действующих банков были убыточны, а в январе—сентябре больше трети организаций (36%) столкнулись со снижением регулятивного капитала. Значительная доля участников рынка также испытала чистый отток средств клиентов: у 50% банков снизились остатки на вкладах населения, у 36% — на счетах бизнеса.
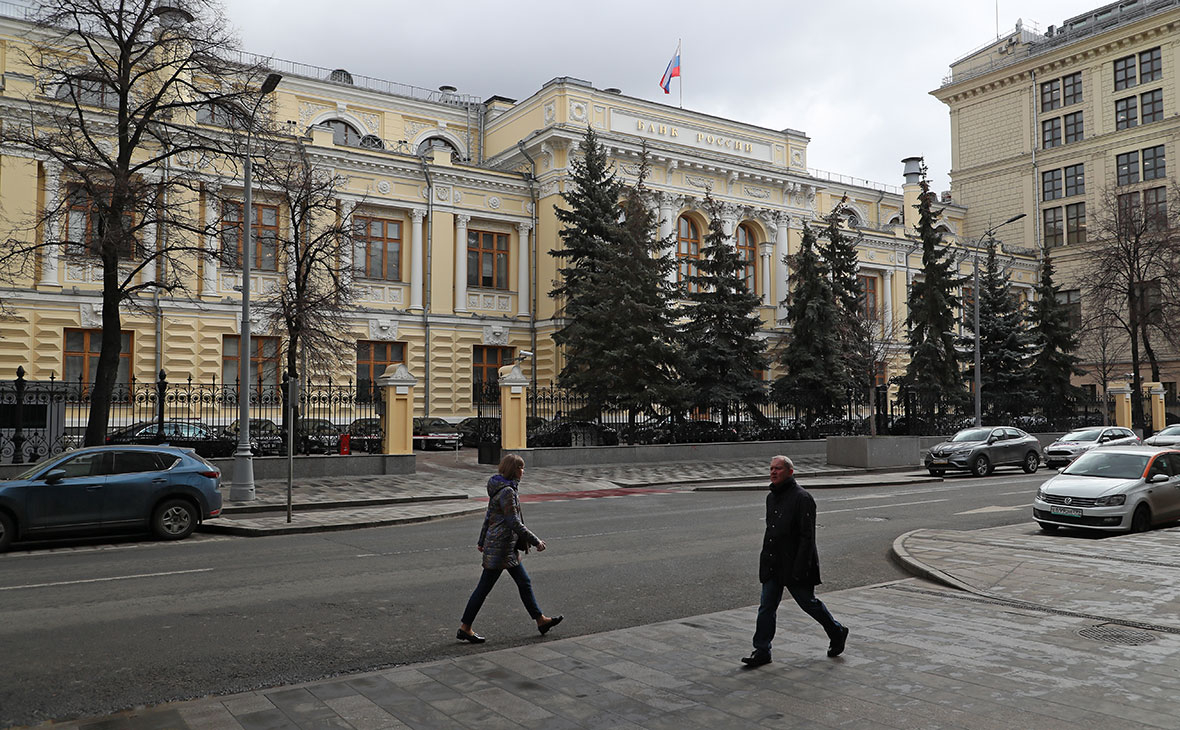
Процесс ухудшения финансового положения еще напрямую не связан с потерями от пандемии: для участников рынка еще действуют послабления от ЦБ, они могут не резервировать реструктуризированные кредиты, поясняет управляющий директор отдела валидации «Эксперт РА» Юрий Беликов. «Рентабельность снижается в первую очередь из-за того, что выпадает часть доходной базы, снижается транзакционная активность клиентов, процентные доходы падают в условиях торможения кредитования в некоторых сегментах, а также из-за снижения ставок в целом. В то же время оперативно оптимизировать расходы большинству банков не удается», — поясняет он. Аналитик ожидает, что во второй половине 2021 года уже 45–50% банков покажут убытки и снижение регулятивного капитала.
Абсолютный объем убытков, которые показывают банковские и небанковские кредитные организации, пока несопоставим с прибылью, которую генерирует остальной сектор, — на 1 октября он составлял 37 млрд руб. против прибыли 1,38 трлн руб., отмечает ведущий аналитик направления «Финансовые институты» агентства S&P Дмитрий Назаров. «Однако текущий кризис усложнит ситуацию для банков, которые уже перед кризисом имели проблемы с качеством активов или бизнес-моделью, особенно для небольших банков. Отмена регуляторных послаблений усугубит ситуацию», — подчеркивает он.
«Масштаб убытков и скорость их проявления в отчетности во многом зависят от того, продлит ли ЦБ послабления для банков. Пока были заявления, что этого скорее не произойдет. Но все может быть, особенно в условиях второй волны пандемии», — добавляет Беликов.
Cтарший управляющий директор рейтингового агентства НКР Александр Проклов не ждет заметного увеличения доли убыточных банков. По его словам, к моменту снятия послаблений ЦБ российская экономика будет постепенно восстанавливаться и финансовое положение заемщиков улучшится, что положительно скажется на финансовых результатах сектора.
Как ситуацию оценивал ЦБ
Прибыль российских банков начала резко падать в апреле, когда в России был введен режим самоизоляции из-за COVID-19. Худший финансовый результат был зафиксирован в мае — кредитные организации оказались в шаге от убытков, показав прибыль 0,56 млн руб. В июле показатель вернулся к уровням 2019 года, банки заработали около 131 млрд руб. Прибыльность сектора выросла до 200 млрд руб. в сентябре, но в основном за счет валютной переоценки активов на фоне ослабления рубля. В октябре этот эффект был исчерпан, и банки заработали 170 млрд руб. (pdf.). ЦБ также фиксирует увеличение числа убыточных банков: в сентябре таких было 29%, а в октябре — уже 34%.
Как будет складываться ситуация с отзывами лицензий
Прогноз «Эксперт РА» по дефолтам соответствует индексу банковского здоровья на уровне 90,7% на 1 октября — за третий квартал показатель не изменился. На начало этого года он составлял 90,5%, а к группе риска аналитики относили 38 банков.
Эксперты: более 50% предприятий малого и среднего бизнеса в РФ избежали убытков в пандемию
МОСКВА, 13 августа. /ТАСС/. Банк "Открытие" оценил влияние кризиса от коронавируса на представителей малого и среднего бизнеса в РФ. Согласно данным опроса среди предпринимателей, больше половины компаний (65%) избежали убытков во II квартале этого года, либо закрыли период с положительной прибылью.
Российский бизнес постепенно восстанавливается после пандемии. Тем не менее, ситуация на рынке еще нестабильна и говорить об общем воодушевлении преждевременно. 23% компаний испытывают трудности: сокращение заказов, долги, в целом борьба за выживание бизнеса. 19% описывают состояние бизнеса как стабильное, а 7% сообщает о росте прибыли. 60% компаний сократили обороты во время пандемии, однако 40% предпринимателей ожидают их рост к концу года.
При этом в мае и июне снизилась доля компаний, временно приостановивших работу (с 33% до 21%): активизировалось строительство и розничная торговля, но значительно сократили бизнес гостиницы, рестораны и промышленность. Возросла доля компаний (с 4% до 9%), нашедших новую нишу: в основном, это отрасли образования и транспорта.
На рынке снижается уровень неопределенности — уменьшилась доля компаний, которые не могут прогнозировать свои перспективы на ближайшие 6 месяцев (с 39% до 31%), повысилась доля тех, кто собирается развивать и расширять бизнес (с 18% до 24%).
В опросе участвовали клиенты ведущих банков России — индивидуальные предприниматели, руководители и владельцы компаний малого и среднего бизнеса с выручкой до 3 млрд рублей в год и численностью персонала до 250 человек. География исследования включала города с населением от 100 тыс. человек и более.
АО «Судоходная Компания «Волжское Пароходство»: бухгалтерская отчетность и финансовый анализ
Ключевые отчетные формы организации, представленные ей в официальные органы РФ (ФНС и Росстат), приведены ниже. Под таблицами отображено наглядное изменение важнейших показателей, а также рассчитаны ключевые финансовые коэффициенты.
Согласно данных ГИР БО бухгалтерская отчетность организации за 2022 год была проверена аудиторами – ООО «Группа Финансы» (ИНН 2312145943, ОГРН 1082312000110). Мнение аудиторов о достоверности отчетности смотрите в аудиторском заключении. Проверить статус аудиторской фирмы и получить о ней дополнительную информацию можно в реестре аудиторских фирм.
Бухгалтерский баланс
| Наименование показателя | Код | #DATE# |
|---|---|---|
| АКТИВ | ||
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | ||
| Нематериальные активы | 1110 | #1110# |
| Результаты исследований и разработок | 1120 | #1120# |
| Нематериальные поисковые активы | 1130 | #1130# |
| Материальные поисковые активы | 1140 | #1140# |
| Основные средства | 1150 | #1150# |
| Доходные вложения в материальные ценности | 1160 | #1160# |
| Финансовые вложения | 1170 | #1170# |
| Отложенные налоговые активы | 1180 | #1180# |
| Прочие внеоборотные активы | 1190 | #1190# |
| Итого по разделу I | 1100 | #1100# |
| II. ОБОРОТНЫЕ АКТИВЫ | ||
| Запасы | 1210 | #1210# |
| Налог на добавленную стоимость по приобретенным ценностям | 1220 | #1220# |
| Дебиторская задолженность | 1230 | #1230# |
| Финансовые вложения (за исключением денежных эквивалентов) | 1240 | #1240# |
| Денежные средства и денежные эквиваленты | 1250 | #1250# |
| Прочие оборотные активы | 1260 | #1260# |
| Итого по разделу II | 1200 | #1200# |
| БАЛАНС | 1600 | #1600# |
| ПАССИВ | ||
| III. КАПИТАЛ И РЕЗЕРВЫ | ||
| Уставный капитал (складочный капитал, уставный фонд, вклады товарищей) | 1310 | #1310# |
| Собственные акции, выкупленные у акционеров | 1320 | #1320# |
| Переоценка внеоборотных активов | 1340 | #1340# |
| Добавочный капитал (без переоценки) | 1350 | #1350# |
| Резервный капитал | 1360 | #1360# |
| Нераспределенная прибыль (непокрытый убыток) | 1370 | #1370# |
| Итого по разделу III | 1300 | #1300# |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||
| Заемные средства | 1410 | #1410# |
| Отложенные налоговые обязательства | 1420 | #1420# |
| Оценочные обязательства | 1430 | #1430# |
| Прочие обязательства | 1450 | #1450# |
| Итого по разделу IV | 1400 | #1400# |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||
| Заемные средства | 1510 | #1510# |
| Кредиторская задолженность | 1520 | #1520# |
| Доходы будущих периодов | 1530 | #1530# |
| Оценочные обязательства | 1540 | #1540# |
| Прочие обязательства | 1550 | #1550# |
| Итого по разделу V | 1500 | #1500# |
| БАЛАНС | 1700 | #1700# |
Краткий анализ баланса
Динамика показателей капитала, внеоборотных активов (итог первого раздела баланса) и общей величины активов (сальдо баланса) изображена на следующем графике:
Далее рассчитаны 3 показателя, на которые следует обращать внимание пользователям отчетности в первую очередь.
| Финансовый показатель | 31.12.2022 | 31.12.2021 | 31.12.2020 | 31.12.2019 | 31.12.2018 | 31.12.2017 | 31.12.2016 | 31.12.2015 | 31.12.2014 | 31.12.2013 | 31.12.2012 | 31.12.2011 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Чистые активы | 33884237 | 29083257 | 20430693 | 19099493 | 7549256 | 7231532 | 5955273 | 5145157 | 4701320 | 4353185 | 3726250 | |
| Коэффициент автономии (норма: 0,5 и более) | 0.55 | 0.57 | 0.55 | 0.47 | 0.88 | 0.75 | 0.53 | 0.52 | 0.44 | 0.41 | 0.38 | |
| Коэффициент текущей ликвидности (норма: 1,5-2 и выше) | 3.3 | 2.4 | 2 | 1.6 | 3.6 | 2.6 | 1.5 | 1.4 | 0.9 | 1.4 | 1.3 |
Получить полный анализ структуры баланса, ликвидности и платежеспособности АО «Судоходная Компания «Волжское Пароходство» можно в программе «Ваш финансовый аналитик».
Отчет о финансовых результатах (прибылях и убытках)
Отчет подготовлен по форме, утвержденной Приказом Минфина РФ N 66н, обязательной для применения российскими организациями. Иногда имеет место ситуация, когда цифры в отчетности, сданной в электронном виде в ФНС или Росстат в последующих годах, отличаются от представленных ранее. В таком случае мы отдаем приоритет более поздним данным.
| Наименование показателя | Код | #PERIOD# |
|---|---|---|
| Выручка | 2110 | #2110# |
| Себестоимость продаж | 2120 | #2120# |
| Валовая прибыль (убыток) | 2100 | #2100# |
| Коммерческие расходы | 2210 | #2210# |
| Управленческие расходы | 2220 | #2220# |
| Прибыль (убыток) от продаж | 2200 | #2200# |
| Доходы от участия в других организациях | 2310 | #2310# |
| Проценты к получению | 2320 | #2320# |
| Проценты к уплате | 2330 | #2330# |
| Прочие доходы | 2340 | #2340# |
| Прочие расходы | 2350 | #2350# |
| Прибыль (убыток) до налогообложения | 2300 | #2300# |
| Налог на прибыль | 2410 | #2410# |
| текущий налог на прибыль (до 2020 г. это стр. 2410) | 2411 | #2411# |
| отложенный налог на прибыль | 2412 | #2412# |
| Изменение отложенных налоговых обязательств | 2430 | #2430# |
| Изменение отложенных налоговых активов | 2450 | #2450# |
| Прочее | 2460 | #2460# |
| Чистая прибыль (убыток) | 2400 | #2400# |
| СПРАВОЧНО | ||
| Результат от переоценки внеоборотных активов, не включаемый в чистую прибыль (убыток) периода | 2510 | #2510# |
| Результат от прочих операций, не включаемый в чистую прибыль (убыток) периода | 2520 | #2520# |
| Совокупный финансовый результат периода | 2500 | #2500# |
Краткий анализ финансовых результатов
Принятые в российской и международной практике основные показатели результатов деятельности организации, включая показатель прибыли до вычета процентов и налогов (EBIT) приведены ниже:
| Финансовый показатель | 2022 | 2021 | 2020 | 2019 | 2018 | 2017 | 2016 | 2015 | 2014 | 2013 | 2012 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| EBIT | -1951367 | -1870317 | 3577060 | 2089267 | 1310600 | 1749074 | 1353526 | 781898 | 811199 | 1148137 | |
| Рентабельность продаж (прибыли от продаж в каждом рубле выручки) | 23.7% | 0.5% | -5.9% | 26.7% | 18.9% | 27.3% | 29.1% | 20.7% | 8.8% | 15.1% | |
| Рентабельность собственного капитала (ROE) | -8% | -7% | 12% | 13% | 13% | 21% | 18% | 10% | 9% | 18% | |
| Рентабельность активов (ROA) | 8.5% | -3.7% | 6.2% | 7% | 10.3% | 13% | 9.3% | 4.6% | 3.9% | 7% |
Провести подробный анализ финансовых результатов, рентабельности и деловой активности АО «Судоходная Компания «Волжское Пароходство» в программе "Ваш финансовый аналитик".
Отчет о движении денежных средств
| Наименование показателя | Код | #PERIOD# |
|---|---|---|
| Денежные потоки от текущих операций | ||
| Поступления — всего | 4110 | #4110# |
| в том числе: от продажи продукции, товаров, работ и услуг |
4111 | #4111# |
| арендных платежей, лицензионных платежей, роялти, комиссионных и иных аналогичных платежей | 4112 | #4112# |
| от перепродажи финансовых вложений | 4113 | #4113# |
| вписываемый показатель (по поступлениям от денежных потоков от текущих операций) | 4118 | #4118# |
| прочие поступления | 4119 | #4119# |
| Платежи — всего | 4120 | #4120# |
| в том числе: поставщикам (подрядчикам) за сырье, материалы, работы, услуги |
4121 | #4121# |
| в связи с оплатой труда работников | 4122 | #4122# |
| процентов по долговым обязательствам | 4123 | #4123# |
| налога на прибыль организаций | 4124 | #4124# |
| вписываемый показатель (по платежам денежных потоков от текущих операций) | 4128 | #4128# |
| прочие платежи | 4129 | #4129# |
| Сальдо денежных потоков от текущих операций | 4100 | #4100# |
| Денежные потоки от инвестиционных операций | ||
| Поступления — всего | 4210 | #4210# |
| в том числе: от продажи внеоборотных активов (кроме финансовых вложений) |
4211 | #4211# |
| от продажи акций других организаций (долей участия) | 4212 | #4212# |
| от возврата предоставленных займов, от продажи долговых ценных бумаг (прав требования денежных средств к другим лицам) | 4213 | #4213# |
| дивидендов, процентов по долговым финансовым вложениям и аналогичных поступлений от долевого участия в других организациях | 4214 | #4214# |
| вписываемый показатель (по поступлениям от денежных потоков от инвестиционных операций) | 4218 | #4218# |
| прочие поступления | 4219 | #4219# |
| Платежи — всего | 4220 | #4220# |
| в том числе: в связи с приобретением, созданием, модернизацией, реконструкцией и подготовкой к использованию внеоборотных активов |
4221 | #4221# |
| в связи с приобретением акций других организаций (долей участия) | 4222 | #4222# |
| в связи с приобретением долговых ценных бумаг (прав требования денежных средств к другим лицам), предоставление займов другим лицам | 4223 | #4223# |
| процентов по долговым обязательствам, включаемым в стоимость инвестиционного актива | 4224 | #4224# |
| вписываемый показатель (по платежам денежных потоков от инвестиционных операций) | 4228 | #4228# |
| прочие платежи | 4229 | #4229# |
| Сальдо денежных потоков от инвестиционных операций | 4200 | #4200# |
| Денежные потоки от финансовых операций | ||
| Поступления — всего | 4310 | #4310# |
| в том числе: получение кредитов и займов |
4311 | #4311# |
| денежных вкладов собственников (участников) | 4312 | #4312# |
| от выпуска акций, увеличения долей участия | 4313 | #4313# |
| от выпуска облигаций, векселей и других долговых ценных бумаг и др. | 4314 | #4314# |
| вписываемый показатель (по поступлениям от денежных потоков от финансовых операций) | 4318 | #4318# |
| прочие поступления | 4319 | #4319# |
| Платежи — всего | 4320 | #4320# |
| в том числе: собственникам (участникам) в связи с выкупом у них акций (долей участия) организации или их выходом из состава участников |
4321 | #4321# |
| на уплату дивидендов и иных платежей | 4322 | #4322# |
| по распределению прибыли в пользу собственников (участников) в связи с погашением (выкупом) векселей и других долговых ценных бумаг, возврат кредитов и займов | 4323 | #4323# |
| вписываемый показатель (по платежам денежных потоков от финансовых операций) | 4328 | #4328# |
| прочие платежи | 4329 | #4329# |
| Сальдо денежных потоков от финансовых операций | 4300 | #4300# |
| Сальдо денежных потоков за отчетный период | 4400 | #4400# |
| Остаток денежных средств и денежных эквивалентов на начало отчетного периода | 4450 | #4450# |
| Остаток денежных средств и денежных эквивалентов на конец отчетного периода | 4500 | #4500# |
| Величина влияния изменений курса иностранной валюты по отношению к рублю | 4490 | #4490# |
Отчет о целевом использовании средств
| Наименование показателя | Код | #PERIOD# |
|---|---|---|
| Остаток средств на начало отчетного года | 6100 | #6100# |
| Поступило средств | ||
| Вступительные взносы | 6210 | #6210# |
| Членские взносы | 6215 | #6215# |
| Целевые взносы | 6220 | #6220# |
| Добровольные имущественные взносы и пожертвования | 6230 | #6230# |
| Прибыль от приносящей доход деятельности организации | 6240 | #6240# |
| Прочие | 6250 | #6250# |
| Всего поступило средств | 6200 | #6200# |
| Использовано средств | ||
| Расходы на целевые мероприятия | 6310 | #6310# |
| в том числе: | ||
| социальная и благотворительная помощь | 6311 | #6311# |
| проведение конференций, совещаний, семинаров и т.п. | 6312 | #6312# |
| иные мероприятия | 6313 | #6313# |
| Расходы на содержание аппарата управления | 6320 | #6320# |
| в том числе: | ||
| расходы, связанные с оплатой труда (включая начисления) | 6321 | #6321# |
| выплаты, не связанные с оплатой труда | 6322 | #6322# |
| расходы на служебные командировки и деловые поездки | 6323 | #6323# |
| содержание помещений, зданий, автомобильного транспорта и иного имущества (кроме ремонта) | 6324 | #6324# |
| ремонт основных средств и иного имущества | 6325 | #6325# |
| прочие | 6326 | #6326# |
| Приобретение основных средств, инвентаря и иного имущества | 6330 | #6330# |
| Прочие | 6350 | #6350# |
| Всего использовано средств | 6300 | #6300# |
| Остаток средств на конец отчетного года | 6400 | #6400# |
Отчет об изменениях капитала за год
| Наименование показателя | Код | Уставный капитал | Собственные акции, выкупленные у акционеров |
Добавочный капитал | Резервный капитал | Нераспределенная прибыль (непокрытый убыток) |
Итого |
|---|---|---|---|---|---|---|---|
| Величина капитала на | 3200 | ||||||
| За Увеличение капитала — всего: |
3310 | ||||||
| в том числе: чистая прибыль |
3311 | х | х | х | х | ||
| переоценка имущества | 3312 | х | х | х | |||
| доходы, относящиеся непосредственно на увеличение капитала | 3313 | х | х | х | |||
| дополнительный выпуск акций | 3314 | х | х | ||||
| увеличение номинальной стоимости акций | 3315 | х | х | ||||
| реорганизация юридического лица | 3316 | ||||||
| вписываемый показатель (по увеличению капитала) | 3319 | ||||||
| Уменьшение капитала — всего: | 3320 | ||||||
| в том числе: убыток |
3321 | х | х | х | х | ||
| переоценка имущества | 3322 | х | х | х | |||
| расходы, относящиеся непосредственно на уменьшение капитала | 3323 | х | х | х | |||
| уменьшение номинальной стоимости акций | 3324 | х | |||||
| уменьшение количества акций | 3325 | х | |||||
| реорганизация юридического лица | 3326 | ||||||
| дивиденды | 3327 | х | х | х | х | ||
| вписываемый показатель (по движению капитала за год) | 3329 | ||||||
| Изменение добавочного капитала | 3330 | х | х | х | |||
| Изменение резервного капитала | 3340 | х | х | х | х | ||
| Величина капитала на | 3300 |
| Наименование показателя | Код | #DATE# |
|---|---|---|
| Чистые активы | 3600 | #3600# |
Дополнительные проверки
В дополнение к бухгалтерской отчетности вы можете получить подробные данные, детальный финансовый анализ АО «Судоходная Компания «Волжское Пароходство» и сравнение показателей деятельности организации со среднеотраслевыми («Финансовый тест»):
* Звездочкой отмечены показатели, которые скорректированы по сравнению с данными ФНС и Росстата. Корректировка необходима, чтобы устранить явные формальные несоответствия показателей отчетности (расхождение суммы строк с итоговым значением, опечатки) и проводится по специально разработанному нами алгоритму.
Справка: Бухгалтерская отчетности представлена по данным ФНС и Росстата, раскрываемым в соответствии с законодательством РФ. Точность приведенных данных зависит от точности представления данных в ФНС и Росстат и обработки этих данных статистическим ведомством. При использовании этой отчетности настоятельно рекомендуем сверять цифры с данными бумажной (электронной) копии отчетности, размещенной на официальном сайте организации или полученной у самой организации. Финансовый анализ представленных данных не являются частью информации ФНС и Росстата и выполнен с использованием специализированного сервиса финансового анализа.