Как получить рассрочку на телефон
В жизни бывают моменты, когда необходимо купить новый телефон, но на него не хватает определенной суммы. В таком случае можно оформить потребительский заем или рассрочку.
Почти все магазины, в которых продаются устройства сотовой связи, сотрудничают с организациями, выдающие кредиты. Покупателю на месте могут предложить оформить рассрочку.
Что такое рассрочка
Рассрочка – это услуга, которую предоставляют магазины. Пользуясь рассрочкой, покупатель вносит определенную часть суммы в качестве первого взноса за телефон. Остальная сумма выплачивается ежемесячно. Такой вид услуги очень сильно напоминает кредит. Но кредит всегда выдается под процент, который устанавливается банком.
То есть, если в магазине телефон стоит 50 000 рублей, то можно купить его в рассрочку. Для этого покупатель вносит первоначальный взнос 10 000 рублей, а оставшаяся сумма 40 000 рублей разбивается на равные платежи на срок, который устанавливает магазин. Например, на 10 месяцев. Получается, что ежемесячно покупатель оплачивает 4 000 рублей.
Плюсы и минусы рассрочки на телефон
Эту услугу однозначно можно считать очень удобной и выгодной. По факту рассрочка является кредитом без процентов, но очень часто бывают случаи, когда банк включает проценты в стоимость товара заранее.
В таблице ниже представлены преимущества и недостатки рассрочки.
Где можно оформить рассрочку на телефон
Оформить рассрочку на телефон можно непосредственно в магазине, где покупается новое устройство. Для этого нужно иметь при себе все необходимые документы.
Также рассрочку можно оформить онлайн, либо на сайте магазина, на котором представлено устройство, либо на сайте банка.
Как получить рассрочку на телефон в магазине
Почти во всех салонах мобильной связи установлены небольшие офисы банков или финансовых учреждений. В них покупателю могут рассказать информацию о рассрочке и том, что для этого нужно, а также информируют о новых предложениях кредита.
Получить рассрочку на мобильное устройство в магазине можно следующим образом:
- Покупатель должен выбрать наиболее подходящий для него магазин, основываясь на ценах и наличии товара. В самом магазине нужно уточнить у продавца возможность приобретения необходимого устройства в рассрочку. При положительном ответе продавец отводит покупателя в кредитный отдел;
- На этом этапе покупателю требуется предоставить все необходимые документы специалисту по кредитам. Как правило, банки не устанавливают слишком высокие требования относительно того, что может потребоваться для рассрочки. Достаточным будет минимальный пакет необходимых бумаг и достижение совершеннолетнего возраста;
- Потребителю лучше поинтересоваться в магазине различными условиями кредитов от всех представителей банков. Это поможет выбрать наиболее подходящий вариант. Также обязательно нужно уточнить процентную ставку и срок, за который нужно выплатить рассрочку, а также условия по которым начисляются штрафы. Стоит обратить внимание на более выгодные кредитные предложения или акции.
Покупатель может сообщить менеджеру о том, что он готов внести первоначальный взнос размером от 20 процентов стоимости телефона. Это поможет повысить шансы на одобрение рассрочки.
- Как только потребитель выберет наиболее подходящие для него условия рассрочки, ему нужно предъявить паспорт, назвать модель телефона и его стоимость. Покупателю будет предложено заполнить заявку на рассрочку, в которой нужно указать свое полное имя, объем ежемесячной заработной платы, длительность рабочего дня, абсолютно все суммы расходов, телефонные номера отдела кадров бухгалтерии с места работы и родственников. Всю эту информацию лучше готовить до похода в магазин;
- После заполнения заявки, клиент передает ее менеджеру по кредитам. Этот менеджер отправляет заявку на рассмотрения в специальную финансовую организацию. Это может занять около 20 минут. За это время специалисты должны проверить кредитную историю клиента, а также его платежеспособность. Это необходимо для того, чтобы сотрудники банка знали, кому они выдают рассрочку на телефон. Пока делаются эти процессы, клиент может более внимательно рассмотреть новое мобильное устройство.
- После одобрения заявки на рассрочку, клиента просят подписать договор. После этого ему выдается документ, который нужно будет отдать консультанту. На этом этапе процесс получения рассрочки заканчивается, и покупатель получает свое новое устройство.
Очень важно внимательно прочитать все условия договора.
Какие документы нужны
Перед походом в магазин и подачей заявления на кредит необходимо собрать небольшой пакет документов.
Перечень этих документов:
- Паспорт клиента;
- СНИЛС;
- Справка с места работы клиента;
- НДФЛ справка.
Чаще всего в магазинах достаточно предъявления только паспорта, но, чтобы сэкономить свое время, лучше захватить с собой дополнительные бумаги. Также можно сделать пару копий этих документов.
Где лучше брать телефон в рассрочку
Ниже представлены компании, в которых имеются самые выгодные условия рассрочки.
Компания «Мегафон»
Это один из лидеров по продажам устройств для сотовой связи. В настоящий момент «Мегафон» предлагает своим потребителям приобретать телефоны с рассрочкой на 24 месяца без процентов, а это считается очень выгодным предложением.
Но несмотря на то, что эта сделка называется «рассрочка», это предложение является кредитным. Во время оформления покупки телефона клиенту могут предложить подписать договор, в котором указано то, что «рассрочку» предоставляет банк партнер, а процентная ставка по нему составляет 7.45%.
Однако, если посмотреть стоимость телефонов на различных сайтах, то можно заметить, что его стоимость с процентами и без не сильно отличается. Более того, в магазинах «Мегафон» предложение о рассрочке распространяется не на все устройства.
Компания «М. Видео»
Если пользователь перейдет на официальный сайт компании, то можно увидеть такие же условия для рассрочки, как и в «Мегафон». А именно: рассрочка на 24 месяца без первоначального взноса и без процентов. Но этот магазин отличается тем, что рассрочка распространяется на все устройства.
Компания «Юлмарт»
Также нельзя не заметить эту компанию, которая имеет предложения о покупке телефона в рассрочку. Если брать телефон в рассрочку через «Юлмарт», то срок выплат будет составлять от 6 месяцев. Несмотря на то, что это может показаться не совсем выгодным предложением, стоит учитывать, что проценты будут выплачиваться ежегодно. Соответственно, если срок, отведенный на платежи небольшой, то и процентная ставка тоже будет небольшая.
Подробнее посмотреть видео о том, где лучше брать рассрочку можно посмотреть по ссылке:
Хотелось бы также отметить то, что найти место, где можно получить телефон в рассрочку на максимально честных условиях не очень просто, так как эту услугу крупные компании чаще всего не предоставляют. Лучше всего постараться оплатить стоимость телефона сразу.
Подводные камни при покупке телефона в рассрочку
Сначала может показаться, что при покупке телефона нет никаких рисков. Ведь магазин делает скидку, которая равна размерам процента, выплачиваемого банку клиентом. И в итоге сумма должна не изменяться.
Но очень часто сотрудники в магазинах, или сотрудники банка, стараются навязывать потребителю не совсем нужные ему дополнительные услуги. Например, страхования устройства, расширенная гарантия и так далее. Для того, чтобы этого избежать необходимо учитываться несколько подводных камней при покупки мобильного устройства в рассрочку.
- Во-первых, потребитель должен проверить накладную. Он получает ее после консультации с сотрудниками магазина, в котором планируется оформление рассрочки. В этой выписке указывается товар и услуги. Покупателю стоит очень внимательно ее прочитать, так как в ней можно обнаружить услуги, о которых он не просил. Ведь в работу каждого продавца входит обязанность получить как можно больше денег с клиента, а делают это просто вписывая ненужные услуги без ведома клиента. Продавец оформляет договор, в который включает все услуги, и отправляет его в банк.
- Во-вторых, компании по страхованию выплачивают специальные премии продавцам за новых клиентов. В связи с этим, человеку, который берет рассрочку, зачастую предлагают оформить полис, а это увеличивает сумму рассрочки на 10%-20%. Если покупателя не устраивают такие условия, то ему стоит сказать об этом сразу. Договор аннулируют, а процедура немного затянется.
- В-третьих, банк может предложить клиенту «подарки». Как правило, это защита важных бумаг. Ключ оснащают специальным брелоком, к которому привязывают номер мобильного телефона. Если он теряется тому, кто нашел дает премию, а владельцу возвращают пропажу. Эта услуга совсем не бесплатная, поэтому стоит внимательно изучить договор.
- В-четвертых, магазины очень часто предлагают расширенную гарантию за маленькую оплату. Мотивируют они это тем, что это очень выгодное предложение. Ведь при любой поломке магазин заменит товар или вернет деньги покупателю.
Но если внимательно вычитать договор, то можно увидеть, что магазин обязуется вернуть только определенный процент от стоимости товара. Или же при серьёзной поломке, при которой товар нельзя починить, магазин выплатит только определенную часть денег.
Даже если в магазине продавец утверждал покупателю о том, причина поломки устройства совсем неважна, то в договоре на самом деле могут быть установлены совершенно другие условия. Например, за поломку, которая произошла по вине пользователя, может потребоваться возмещение стоимости экспертизы, которая была проведена.
Более того, бывают случаи, когда сотрудники в магазине могут сказать клиенту о том, банк откажет в рассрочке без оформления гарантии расширенного типа. Чаще всего это наглая ложь. Деньги за такую гарантию получить магазин, и никак не банковская организация.
Как получить рассрочку на телефон в интернет магазине
В современном мире можно без каких-либо проблем оформить рассрочку на телефон через интернет. В таком случае переговоры будут проходить по телефонной связи.
Для оформления рассрочки онлайн потребуется:
- Потребителю нужно перейти на сайт магазина, и перейти в раздел «Онлайн Кредит»;
- Далее он заполняет заявку, в которой указываются все личные данные;
- Эту заполненную заявку отправляется в банк, а после нужно дождаться его ответа;
- Если банк одобрил заявку, то с покупателем должен связаться курьер, с которым необходимо договориться о дате и месте получения покупки;
- На этом этапе подписывается договор, оплачивается первоначальный взнос, а в руки клиента поступает мобильное устройство.
Другие способы купить смартфон
Очень часто происходит такое, что покупателя не устраивают условия рассрочки в магазине. В таком случае можно сделать следующее:
- Потребитель может оформить микрозайм в специальной организации. Это будет отличаться не совсем выгодными условиями и слишком высокой процентной ставкой;
- При покупке можно оплатить кредитной картой. Такие карточки банки предлагают своим клиентам, а процентная ставка меньше, чем при покупке телефона через рассрочку.
Карты рассрочки
Такие карты дают возможность частичной оплаты товара или услуг. У таких карт есть свой лимит, а размер зависит от вида платежного инструмента, а также возможностей того, кто делает заем. Если внести средства на счет такой карты до окончания грейс-периода, то платить банку проценты будет не нужно. Для оформления кредитной карты необходимо подать заявку, для которой потребуется предоставить только паспорт и ИНН.
Беспроцентный заем
Это одалживание денег определенной организацией без дополнительных сборов. Такой заем можно оформить для любых целей, которые не связаны с предпринимательской деятельностью.
Банки такие заемы не дают. Беспроцентный заем может получить сотрудник от своего предприятия.
Займ в МФО
МФО – это микро финансовая организация, которая очень похожа на банк. Такая организация редко дает отказы своим клиентам.
Сумма займа в МФО чаще всего не превышает 50 000 рублей. Главная особенность такого займа состоит в том, что присутствуют очень высокие проценты: 365%-730% годовых. Если сравнивать с банковскими кредитами, то можно подумать, что это совершенно невыгодно. Но если учесть, что микрозайм выдается на короткий срок, то это становится уже не такой страшной услугой.
Самое главное, что стоить учесть потребителю, это то, что необходимо очень внимательно прочитать информацию и условия займа.
Для взятия такого типа кредита потребуется только документ, который может удостоверить личность человека. В связи с этим МФО пользуется огромной популярностью. Более того требования у таких организаций к займам совсем небольшие.
Выгодно ли брать рассрочку
Многим людям рассрочка кажется очень безобидным предложением и более выгодным, чем кредит в банке.
Нюансы при рассрочке:
- Договор рассрочки заключается с магазином, а не банком. Поэтому все споры, которые могут возникнуть, будут решаться судом.
- Залогом будет выступать товар, который был приобретен. Поэтому необходимо максимально внимательно изучать пункт об обмене и возврата товара.
Рассрочка дает потребителю возможность сэкономить на процентах, но на самом деле это не так уж и выгодно. По большей части, это лишь рекламная уловка.
Предложения «кредит под 0%», «покупка без предоплаты», «рассрочка» по сути имеют одно и то же значение. Так как размер максимальных ставок по кредитам устанавливается Центробанком, у всех банковских организаций они похожи.
Магазины же очень часто применяют различные уловки при оформлении рассрочек. Например, реальная цена товара – 10 000 рублей, но указывается цена с 50% скидкой. При рассрочке цена увеличивается до 20 000 рублей. Следовательно, цена товара указывается намного выше, чем она была. Более того, магазины могут также взять процент от услуг страхования.
В заключении хотелось бы отметить то, что рассрочка более выгодна для продавца, как инструмент маркетингового хода, благодаря которому можно повысить число и объем продаж. Но большей части потребителей такая услуга не совсем выгодна, так как с ее помощью можно загнать человека в большие долги из-за покупки необходимого товара, который не доступен ему другим путем.
Где выгоднее всего купить телефон в рассрочку
Всем привет! Узнать, где самая выгодная рассрочка на телефоны хотят многие пользователи, решившие сменить старое мобильное устройство на новый гаджет.
Не всем по карману покупка нового мобильного телефона, а брать его в кредит – это значит переплатить определенную сумму.
Рассрочка отличается от кредита отсутствием процентной ставки. То есть при рассрочке пользователь платит ровно столько, сколько стоит товар.
Только оплата производится частями, а не сразу. В данном материале мы расскажем, как можно взять телефон в рассрочку, что для этого нужно и где это лучше сделать.
Отличия рассрочки от кредита
Итак, как было сказано ранее, рассрочка является беспроцентным кредитом. За пользование кредитными средствами на сумму проценты не начисляются.

Заемщик выплачивает ровно столько, сколько он брал в долг, только оплата производится частями на протяжении определенного периода.
Как правило, рассрочку оформляют на срок от 3 до 36 месяцев.
При этом лицо, оформившее беспроцентный кредит, ежемесячно возвращает задолженность равными частями на протяжении всего срока действия рассрочки.
Эту услугу предоставляют как банковские организации, сотрудничающие с торговыми сетями, так и сами магазины.
Второй случай встречается реже, поскольку предоставив подобную услугу, торговая организация сильно рискует. Предоставление беспроцентного кредита, то есть рассрочки, встречается чаще.
При предоставлении кредитов под проценты кредитор выдвигает такие условия:
- ссуда должна быть погашена в определенный срок;
- деньги должны быть возращены в полном объеме;
- помимо тела кредита необходимо вернуть проценты, начисленные за пользование кредитными деньгами.
При оформлении товарного кредита на покупку мобильного телефона средние ставки колеблются от 26% до 60% в год, в зависимости от кредитной организации, оформившей ссуду.
Однако можно найти бюджетные варианты, где переплата будет минимальной.
Где выгоднее всего оформить рассрочку
Купить телефон в рассрочку выгодно в магазинах, торгующих бытовой техникой или в салонах мобильной связи.
Как правило, они сотрудничают с крупнейшими банковскими организациями страны и предоставляют такую услугу.
Срок рассрочки в разных торговых точках различается. Обычно рассрочка оформляется на один, полтора, два или три года.
Выгодно приобретать мобильный телефон в рассрочку, если он продается по акции.
Рассрочку на длительный период от 18 до 36 месяцев предоставляют фирменные магазины – Мвидео, Эльдорадо и др.
В салонах мобильной связи – Евросети, МТС, Связном рассрочку более 12 месяцев не предоставляют.
Выгодна ли покупка телефона в рассрочку покупателю
С выгодностью рассрочки для покупателя мы разобрались – клиент покупает товар без переплаты. В чем выгода услуги для торговой сети и банка, выдающего кредит?
Смысл сделки заключается в следующем. Допустим, мобильные телефоны определенной марки, и модели плохо распродаются.
Чтобы распродать их, торговая сеть снижает стоимость товара в размере от 10% до 15%.
Банковская организация выдает кредит под ставку, составляющий такой же размер. Получается, что пользователь, купивший товар в рассрочку, платит его полную стоимость, а разницу в скидке магазин выплачивает банку.
К примеру, стоимость мобильного телефона составляет 25 тыс. ₽. Магазин продает его со скидкой 23,5 тыс. ₽.
При оформлении рассрочки телефон будет продан по полной цене – за 25 тыс. ₽. Разницу 1,5 тыс. ₽ магазин заплатит банку, предоставившему рассрочку.
Таким образом, в выигрыше оказываются все участники сделки.
Покупатель может даже сэкономить, если оформит рассрочку и досрочно ее погасит. При этом ему вернут часть переплаты. В случае, который мы рассмотрели, она составит 1,5 тыс. ₽.
Если магазин не предоставляет такую услугу, покупатель может воспользоваться картой рассрочки.
Но в этом случае скидку клиент не получает, поскольку услугу предоставляет не торговая сеть, а банковская организация, которая оформила карточку.
Карты рассрочки
На сегодняшний день лучшими картами рассрочки считаются:
-
Лимит – 350 тыс. ₽. Срок рассрочки – до 18 мес. Кэшбэк – до 6%. Оформляется бесплатно;

- Карта рассрочки Хоум Кредит банка . Размер лимита – 300 тыс. ₽. Период – до 12 мес. Без кэшбэка. Бесплатное оформление;

- Одноименный карточный продукт Кредит Европа Банка. Сумма на счету – до 600 тыс. ₽. Рассрочка – 12 мес. Кэшбэк – до 5%. Бесплатное оформление;

-
Лимит – 350 тыс. ₽. Срок рассрочки – до 18 мес. Кэшбэк – до 6%. Оформляется бесплатно;

-
. Кредитная линия до 700 тыс. ₽. Период действия услуги – 12 месяцев. Кэшбэк – до 30%. Оформление – бесплатно.

-
. Лимит — 150 тыс. ₽. Действие услуги – 3 года. Кэшбэк – до 8%. Бесплатное оформление.

-
. Кредитный лимит – 300 тыс. ₽. Период – до 12 мес. Стоимость годового обслуживания – 590 ₽. Кэшбэк – до 15%.

- Кредитная карта MTS CASHBACK. Размер лимита – 500 тыс. ₽. Рассрочка – 111 дней. Выпуск бесплатный. Кэшбэк – до 25%.

-
Кредитная линия – 500 тыс. ₽. Без оплаты процентов – 100 дней. Кэшбэк отсутствует. Ежегодная стоимость – 590 ₽.

Как Вы успели заметить, не все представленные продукты являются картами рассрочки. Однако они могут заменить карточку с беспроцентным кредитом за счет льготного периода.
Подводим итоги
Судя по отзывам заемщиков в сети, при покупке смартфона выгоднее всего оформить рассрочку, а потом досрочно ее погасить (если на это есть деньги).
Таким образом экономятся деньги и мобильное устройство приобретается по скидке.
Это на сегодня все.
Делитесь информацией с друзьями в сети, пишите комментарии, ставьте оценки. Подпишитесь на рассылку блога.
Рассрочка или кредит – как сэкономить на покупке электроники, руководство к действию
Эта тема родилась сама собой из двух независимых событий. Первым толчком стал плакат «Рассрочка», который я увидел в витрине «Евросети» на Тверской и вспомнил, что нечто подобное встречается во множестве магазинов по стране, это одна из самых популярных рекламных кампаний последнего года. Второй причиной послужил разговор, в котором мой друг уверял меня, что брать рассрочку ни в коем случае нельзя, так как он слышал, что от этого ухудшается кредитный рейтинг. Мол, человек показывает, что у него нет денег даже на такую малость, как телефон или телевизор.
Тема кредитов и рассрочек настолько животрепещущая, что те или иные вопросы возникают постоянно, каждый раз отвечаю на них то там, то тут, но никогда не пытался собрать все основные моменты в одном материале. Поэтому давайте попробуем вместе разобраться в хитросплетениях того, как это работает в России, какие есть подводные камни и на что стоит обращать внимание. Поехали.
Кредит или рассрочка – в чем разница и на что обратить внимание?
Что такое кредит, наверное, знают все, но на всякий случай уточню, в общепринятом смысле это деньги, которые вы берете у банка или иной организации на определенный срок с обязательством выплатить некий интерес, то есть процент от суммы. Например, работодатель может выделить вам кредит, но он обязан взять с вас проценты, предоставить деньги без интереса невозможно. Обычно мы привыкли к тому, что кредиты выдают банки, например, на покупку потребительских товаров. При этом давать объяснения, зачем и на что вы берете деньги, не нужно. Процент по потребительским кредитам не самый большой, но и не маленький. За последние десять лет потребительские кредиты люди редко использовали для покупки электроники, так как это невыгодно, в больших торговых сетях всегда предлагались кредиты на льготных условиях. Не можешь купить телевизор за полную сумму? Не проблема, тебе предложат кредит, и ты сразу можешь забрать тот самый телек.
Деньги на покупку электроники всегда предоставляли банки-партнеры, и не всегда они были чистоплотными, десять лет назад было полно историй, когда правила были запутаны, проценты выше, чем заявлялось, – одним словом, это только отпугивало людей, и только очень большое желание заставляло пользоваться такими кредитами. Незаметно рынок становился цивилизованным, а параллельно появились рассрочки. Многие путают кредит и рассрочку, считают эти инструменты одинаковыми, но на практике они отличаются, как небо и земля. Раньше реклама была такой, везде мелькало слово «кредит», но сегодня такие предложения почти ушли в прошлое.
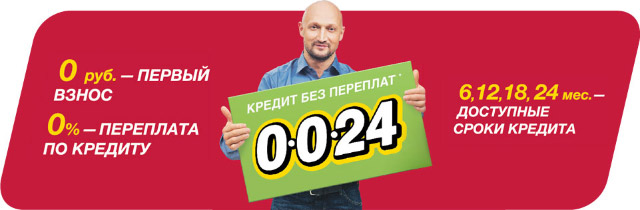
В случае рассрочки, как правило, производитель договаривается с банком о совместной акции, в рамках которой на определенный товар делается предложение. Рассрочка почти всегда идет без переплаты со стороны потребителя, в России популярны следующие формулы: 0-0-10; 0-0-12; 0-0-24; 0-0-36. Первая цифра обозначает первичный платеж, если он составляет ноль, то это обозначает, что вы ничего не платите за товар. То есть получается, что приходите в магазин и просто его забираете? Да, именно так. Раньше могла стоять цифра 10, то есть это значило, что вы платите 10% от стоимости и потом забираете товар, но сегодня большинство не берет ровным счетом ничего. И тут вспоминается бесплатный сыр в мышеловке, и это сравнение вполне уместно.
В рассрочке очень важны условия и то, участвует производитель товара в этой акции или нет. Если производитель участвует, то, как правило, это честная акция, и вы получаете возможность сэкономить. Например, покупая телефон за 60 тысяч рублей по схеме 0-0-10, вы будете платить 6 000 рублей ежемесячно до полного погашения суммы. Банк-партнер при этом получает свой процент из скидки на товар, которая составляет около 12-15%. Производитель гарантирует, что оплатит издержки, если процент мошенничеств будет велик, то же самое делает торговая сеть.
Для продавцов наличие рассрочки – это мощный стимул, так как легче уговорить человека купить товар, не выплачивая полную сумму. Одно дело, когда с вас берут за смартфон 60 тысяч рублей либо за телевизор тысяч сто, а совсем другое – когда вы планируете выплачивать эту сумму небольшими порциями, которые вам наверняка доступны. То есть, вы можете покупать товар и планировать платежи на долгий период. Такая продажа выгодна для магазина, так как они жертвуют своей прибылью, но все равно продают товар. В отсутствие рассрочки оборот магазина снижается, как результат, они могут не выполнить планы со стороны производителей и не получить дополнительные бонусы. Рассматривайте рассрочку как удобный способ для производителей повысить свою долю на рынке. При прочих равных большие продажи наблюдаются у компаний, которые дают рассрочки, чем у тех, кто игнорирует этот инструмент.
И на деле рассрочка от производителя выгодна как потребителю, так и производителю плюс магазину – это редкий случай, когда от этого выигрывают все. Но тут есть подводные камни, которые необходимо знать и предусмотреть. Первое и основное – вы не должны слушать, что говорят вам продавцы, они не ваши друзья, а напротив, заинтересованы в том, чтобы вы нарушили условия рассрочки. Задержка платежа может привести к штрафам и дополнительному доходу как для торговой сети, так и для банка. И тогда беспроцентная рассрочка превратится в полноценный кредит (юридически это не совсем так, на практике эта аналогия вполне объясняет происходящее). Поэтому не стоит жалеть пяти-десяти минут, внимательно прочитайте договор и просмотрите все штрафные санкции, которые возможны. Уточните несколько раз сроки платежей и их порядок. В магазине вам обязаны расписать даты и платежи, если вы потребуете это сделать.
Изучили документ? Не нашли подводных камней? Поздравляю, вы убедились в том, что рассрочка от производителя, так как все условия прозрачны. Понимаю, что вы планируете платить исправно, но все-таки стоит посмотреть, какая ставка по кредиту, если вы задержите какой-то из платежей, а также формулу, по которой он рассчитывается. Давайте посмотрим на типичные условия рассрочек от трех банков в одной из сетей по продаже электроники.
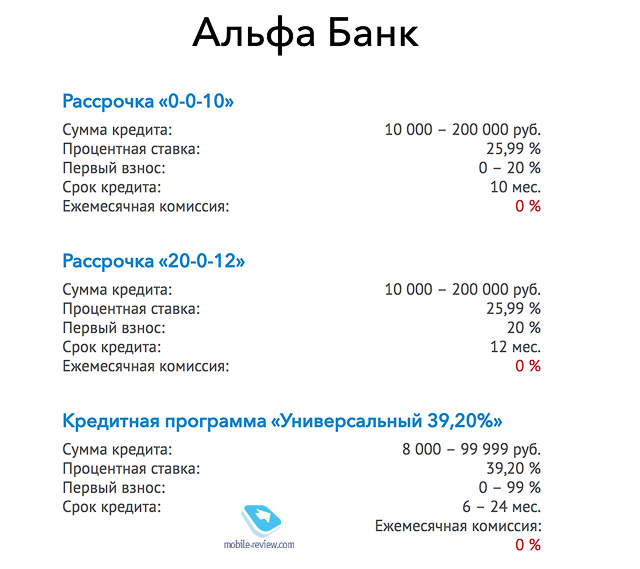
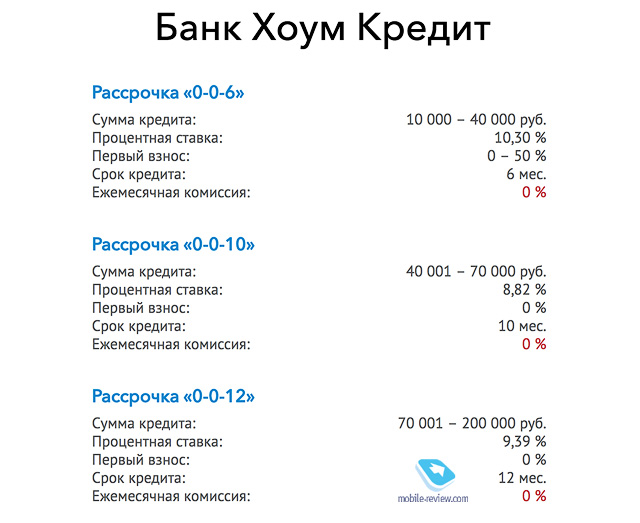
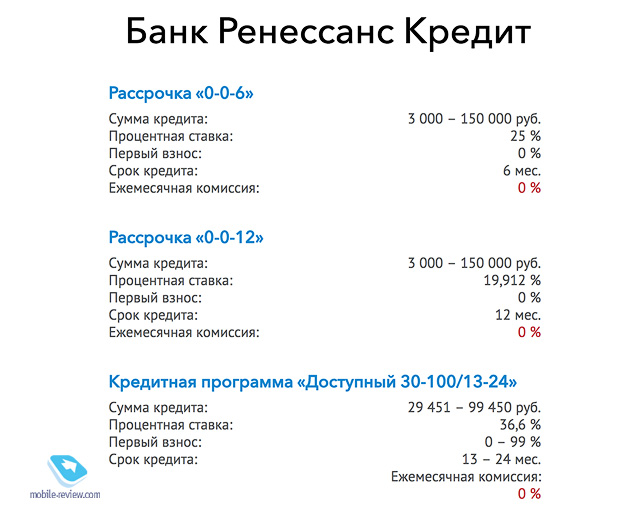
В каждом случае в программе рассрочки отличаются проценты, которые вы сами не платите, а оплачивает за вас производитель. Обычно вы не можете выбрать программу рассрочки, но есть торговые сети, где это возможно. Логично выбирать ту программу, в которой меньше процент, во избежание будущих проблем, которые могут случиться сами по себе.
А теперь важный момент о том, как вы можете сэкономить. При оформлении беспроцентной рассрочки вы не платите процент, но магазин/производитель должны заплатить проценты банку, и они оформляются в вашем договоре. Например, при покупке смартфона стоимостью 60 тысяч рублей около 10 тысяч рублей могут составить те самые проценты. При формуле 0-0-10 вы выплатили бы за десять месяцев полную сумму и рассчитались с банком. Но есть небольшая лазейка, которая позволяет вам закрыть рассрочку моментально, никто не может вам запретить это сделать. То есть, взяв товар в рассрочку, вы тут же можете заплатить его полную стоимость, а проценты с вас не возьмут. В моем примере смартфон стоимостью 60 тысяч рублей обойдется вам в 50 тысяч.
Для банка, производителя и торговой сети это прямые потери, точнее, страдают все же в большей мере банк и торговая сеть. Вас будут уверять, что так нельзя поступить, что это незаконно и у вас будут проблемы. Можете смело игнорировать эти сказки, так как никаких негативных последствий для вас не может быть. Одна из основных сказок заключается в том, что у вас будет испорчена кредитная история и вам больше не выдадут кредит.
Давайте разберемся с этим моментом. В России существует институт бюро кредитных историй, в которых хранятся данные о разных заемщиках. Все эти бюро обмениваются информацией, и при обращении в банк или магазин вы проходите проверку на то, насколько вы чисты. То есть, при обращении видна следующая информация:
- ФИО;
- Ваши данные, паспорт, место жительства, ИНН и другие.
Условно можно выделить это как первую, основную часть. Но нас интересует финансовая информация, она содержится в следующем блоке, в нем описываются число кредитов, сумма, график погашения и выполнение заемщиком своих обязательств. Тут же все судебные решения по выплатам алиментов, задолженности по ЖКХ, возможные решения по взысканию средств.
Из того, что также нас может заинтересовать, это история отказов в займах – дата, размер займа, кредитная организация. Есть еще закрытая информация, она доступна только судам, а также самому заемщику, но не банкам, которые проверяют кредитную историю, поэтому не трогаем этот момент.
Теперь давайте посмотрим на ситуацию вновь. Вы берете рассрочку, а затем досрочно погашаете ее. В бюро кредитных историй появляется запись о том, что вы в таком-то магазине (банке) взяли рассрочку на такую-то сумму и тут же погасили ее. Ваш кредитный рейтинг от этого как минимум не меняется, а на практике улучшается, так как это исполнение своих обязательств. Бюро кредитных историй не волнует, что вы закрыли кредит тут же, их интересует сам факт выполнения обязательств. Более того, в магазинах электроники скоринг (оценка вашей кредитной истории) максимально автоматизирован, так как суммы небольшие и поэтому их нужно выдавать в сжатые сроки. Это означает, что никто не будет подробно копаться в вашей истории.
Другой момент – некоторые банки ведут собственный учет таких историй, и действительно при повторном обращении они могут отказать в рассрочке. И такое случается сплошь и рядом. Но тут нужно учитывать такой момент: собственная система и отказ означают, что они минимизируют свои риски. Вносить в бюро кредитных историй отказ они не будут, так как это негативно влияет на сам банк (немотивированный отказ – это нехорошо). А вы с точки зрения выполнения своих обязательств вполне добропорядочный человек. Добиться от банка причины отказа невозможно, да и не нужно. Важно знать, что их сегодня больше десятка, то есть вы можете выбрать тот банк и рассрочку, что выгодны вам. То есть как минимум 5-6 раз провернуть такие сделки без каких-либо проблем. И на кредитной истории это никак не скажется, скорее наоборот, будет вам в плюс.
Рассрочка 0-0-10, или кредитный брокер
Часто в крупных магазинах электроники есть представители нескольких банков, то есть рассрочку дает не производитель, а она предлагается банками-партнерами. И вот тут нужно держать ухо востро, так как шанс нарваться на неприятности крайне велик. Фактически эти партнерские услуги – вариант мошенничества, когда вас пытаются обмануть и развести.
Самый типичный развод выглядит так. Вы получаете чек на выбранный товар и идете к кредитному брокеру, их может быть несколько человек от разных банков. Например, вы покупаете ноутбук за 45 000 рублей с рассрочкой на 12 месяцев. Вам кивают, берут документы и говорят, что все одобрено и ежемесячный платеж составит 6 000 рублей. Будете смеяться, но большинство людей попадаются в этот момент, они просто не считают, сколько должен составлять ежемесячный платеж. Потом дома начинаются терзания, нервы и слезы, но подписанный договор уже не исправить. В моем примере переплата составит 17 000 рублей. Тут схема простая – вашу рассрочку превращают в полноценный договор кредитования.
Типичное поведение продавцов банковских услуг – это вранье, когда вам говорят, что вы не можете получить рассрочку, а предлагаются разные кредитные программы. Обычно исправляет ситуацию вызов менеджера магазина и вопрос, почему реклама рассрочки не работает в данном случае. Тут как повезет, но обычно все вопросы пропадают и все решается положительно. В регионах очень часто происходит любой произвол, так как магазины считают, что покупатели невежественны, и придумывают кучу историй. Отлично работает запись видео на телефон и обещание отправить в головной офис, все становятся максимально вежливы и милы. Но возможно, что вам просто откажут.
Следующий момент, который происходит с некоторыми товарами, например, последними моделями iPhone. Маржа магазина на iPhone – 5-7%, их невыгодно продавать, поэтому обычно к ним в нагрузку пытаются продать аксессуары, страховку и все остальное. По российским законам, продавец не имеет права навязывать вместе с товаром другие товары или услуги, это прямое нарушение закона. Поэтому вы можете смело говорить, что не хотите ничего дополнительно, и поставить вам условие купить все это никто не может. Если продавец настаивает, то схема действия ровно такая же.
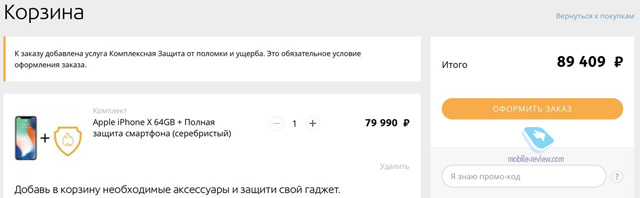
Наученные горьким опытом продавцы делают другой финт ушами, они говорят, что товар неожиданно закончился или зарезервирован и поэтому они не могут его продать. Тут уже решайте сами, как поступать, но существует масса способов выяснить, что это не так. Самый простой – это звонок в информационную службу компании, в которой покажут, что товар на точке есть и его можно приобрести (и не надо говорить, как вы его приобретаете, это магазину неинтересно, им важно продать, а то, что продавец не получит бонус, так это боль продавца, а не ваша).
При оформлении товара в рассрочку онлайн, как правило, есть галочка «отказаться от страховки», и вы можете сделать это безболезненно, то есть вам нет никакого смысла с кем-то ругаться или качать права.
Еще один практический совет. Уверен, что у вас есть те или иные кредитные или дебетовые карты с возвратом денег от покупки, то есть кешбеком. Это еще один способ сэкономить на товаре, причем способ неплохой (вам может вернуться от 1 до 5% в зависимости от стоимости товара и программы банка).
Самый главный совет – не верьте словам милых, хороших и умных продавцов. Их слова не стоят ничего. Всегда читайте договор, который вы подписываете. Внимательно. Непонятные места спрашивайте. Переспрашивайте. И если в договоре что-то расходится со словами продавца, то еще раз уточняйте. Иначе никак.
Теперь о том, что может казаться обманом, но таковым не является. В каждом регионе идет свой расчет рисков для банков, например, в Екатеринбурге получить iPhone в рассрочку затруднительно для большинства покупателей, так как риски по этому товару максимальны (многие брали рассрочки и не возвращали вовремя деньги). Как только товар попадает в группу риска для города либо региона, условия по нему ужесточаются, это видно как по процентам по кредиту, так и по отсутствию той самой рассрочки. И если продавец говорит, что какой-то товар нельзя взять в рассрочку, так как производитель ее не предлагает, а банки-партнеры магазина также не дают, то, скорее всего, это правда.
Короткое послесловие
В России большинство людей живет в парадигме того, что берешь чужие деньги, а отдаешь свои. И это суждение переносится не только на займы, но и на рассрочки, что в корне неверно. На мой взгляд, разумно брать рассрочку на что-либо, если сумма товара большая, вы гарантированно знаете, что можете ее выплатить (не в счет будущих поступлений, а здесь и сейчас). Освободить себя от моментальной платы крупной суммы вполне удобно и логично. Тем более что выше я описал способ, как можно сэкономить на рассрочках, а вот пользоваться им или нет, решать вам и здраво оценивать свои риски или отсутствие таковых.
Интересно, что мы живем в плену стереотипов, и поэтому многие банковские услуги нам кажутся заведомо невыгодными, в том числе и рассрочки. Процент тех, кто пользуется рассрочками, велик, для некоторых моделей смартфонов он достигает 50%, особенно когда рассрочку предлагает сам производитель. Доступность таких рассрочек, простота получения уже изменили рынок до неузнаваемости. Ранее человек с доходом в 20-25 тысяч рублей не мог позволить себе смартфон за 50-60 тысяч, это было нереально. Сегодня люди берут рассрочку на два года и выплачивают 2 500 рублей, что при их доходе означает выплату 2 500 рублей ежемесячно, и они считают это нормальным и посильным. Распространение флагманов в России стало возможным за счет популярности рассрочек. И в какой-то мере можно говорить, что рассрочки сделали доступность смартфонов максимальной, заменили операторские субсидии, которые мы видим в Европе и США. Причем те условия, которые дают в России банки, как правило, недоступны в других странах для электроники. Но доступны для автомобилей в США при условии лизинга. Как говорится, нет в мире совершенства и всех плюшек в одном месте.
В твиттере провел небольшой опрос о том, пользуются ли люди кредитами или рассрочками. Ответы достаточно типичны, и они говорят о том, что потенциал для роста этого сегмента рынка еще далеко не исчерпан.
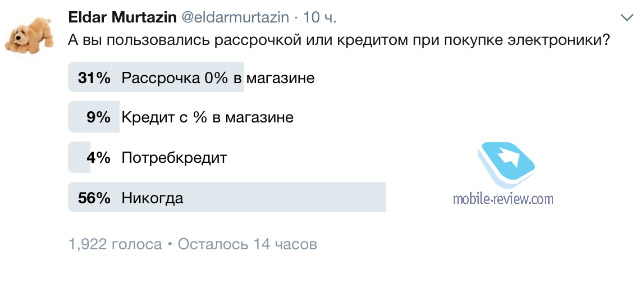
И не стоит воспринимать рассрочку как нечто постыдное – мол, нет денег, чтобы купить такую-то вещь. Зачастую это удобный способ снизить финансовую нагрузку. И еще одно наблюдение – в России с ростом популярности рассрочек сокращается объем вторичного рынка, он становится не таким интересным для покупателей.
Рассрочка или как купить телефон дешевле.
Привет пикабу! Может кому пригодится такой лайфхак, покупал себе я телефон за 21990 в магазине (он же оператор связи с зеленым лого) но хотелось немного сэкономить и поэтому я применил такую схему.
Я взял в рассрочку телефон с первым взносом 5600 рублей, рассрочка это тот же кредит только компания продавец делает скидку на технику равную процентам переплаты. В итоге сумму кредита составила
13к.. на слейдущий день я спокойно сходил и погасил кредит без переплаты.
Итог.
5600+13700=19300 экономия покупки составила 2690.

теперь ты в блек листе ) поздравляю ))) в следущай раз, когда захочешь взять кредит, придётся звонить 8-800-555-35-55
Как я покупал холодильник за 19900 в рассрочку. Порекомендовали мне одного «специалиста», я дал ему 10000, показал на холодильник, он отдал пятерку своему коллеге, тот пошел оформил на себя рассрочку и отдал мне холодильник. Сказал обращаться еще. Обращусь.
Тут чувак писал, что он такие фокусы часто проворачивал до тех пор пока какой-то банк не подал в бюро кредитных историй информацию, что он мошенник. 🙂 Узнал, когда ему отказали в кредите.
а как сэкономить 2600 на телефоне за 2500 ?
У-и-и-и, наконец-то я могу это сказать: БАЯЯЯЯЯЯН!
А я в воду войду
Шалом

Нашёл свою половинку
Мы – семья евреев. Лучше всего философию нашего народа понял мой старший брат. Он очень экономный. Просто скряга. А еще он очень красивый, и за ним всегда увивались девушки из института. Но он всех отшивал.
Недавно в магазине на кассе встали в очередь, потому что какая-то девушка считала на калькуляторе, правильно ли ей взвесили картошку. Нашла ошибку и закатила скандал.
Когда вышли из магазина он побежал к ней знакомиться.
Любовь с первой копейки ))
Психология экономных покупок

Я как человек, какое-то время работающий в продажах, хотел бы поделиться с вами некоторыми секретами сбережения ваших денежных средств. Друзья часто называют меня евреем удивляются как у меня получается накапливать деньги при доходе в 15 тысяч рублей и вот сейчас я расскажу о некоторых фишках которые используются сотрудниками магазинов чтобы заставить вас покупать больше и немного и моих личных правилах.
Правило №1. Никогда не ходите в магазин голодным.
Серьезно. Голод действительно зачастую заставляет вас покупать больше и многие люди (реально многие) оказываются в ситуации, что через несколько дней им приходится выкидывать испорченные излишки (часто бывает со скоропортом, типа листов салата, например).
Правило №2. Используйте силу воли список.
Если частенько вы замечаете, что были соблазнены ненужными вам в тот самый момент товарами, используйте список. С самого начала. И придерживайтесь его. Не забудьте включить два пункта дополнительных расходов, так как все предусмотреть невозможно. Один пункт — небольшой дополнительный на 500 рублей. Второй может быть большим дополнительным, скажем на 1000. Дополнительные пункты нужны на случай, если вы все же что-то забыли, но точно хотели или если в супермаркете какая-то супер акция. Супер-супер акция.
Правило №3. Акции.
Увидев паллет, с соблазнительной лентой «две по цене одной».

Не спешите брать товар. Это одна из самых подлых уловок супермаркетов. Вспомните, а нужен ли был вам этот товар, загляните в список. Думаю, нет смыла объяснять, что мозг воспринимает это как халяву, но на самом деле, если вы не шли за эти товаром, то выигрывает только производитель, так как вы его не хотели. Возможно вы вообще это не пьете/едите в обычной жизни, а тут «халява». Сам частенько замечаю, что держу спайку с колой в руках, но придя в себя, ставлю её на место.
Если ж, однако, у вас через несколько дней намечается вечеринка и вы намерены смешивать Мартель и Хенесси как раз-таки с колой, то возможно стоит и подумать над приобретением этого товара. Если же вечеринки не намечается, но Мартель и Хенесси ждут дома, стоит все же отложить покупку, если вы её не планировали. Так вы сэкономите и деньги и алкоголь чтобы ваши друзья потом помогли с этим расправиться.
Правило №4. Тележки и корзинки.
Если вы пришли за одним-двумя продуктами, (ни в коем случае. ) не бередите корзинку, а уж тем более тележку. Если в корзинке останется место, туда можно будет что-то положить. Так эта уловка и работает заставляя вас покупать больше. Именно поэтому в супермаркетах с хорошим менеджментом корзинки расположены везде, чтобы покупатель в любой момент мог купить больше.
Сейчас же многие супермаркеты и вовсе отказались от корзинок и пользуются только тележками. Мы-то с вами уже знаем почему.
Правило №5. Золотая полка.
Зачастую, товар, который наиболее выгодно продавать магазинам стоит на «золотых полках». Этими полками являются «уровень глаз» и «уровень рук» (это на один пониже). Зачастую (не всегда, кстати), там стоит самый дорогой товар в данной категории. Опустив взгляд ниже — вы найдете аналоги данной продукции, но значительно дешевле. А подняв голову выше золотой полки — вы обнаружите ещё более дешевый товар (тоже работает не всегда, зачастую зависит от категории).
Картинка эта — просто пример «золотой полки», я хз что там за циферки.
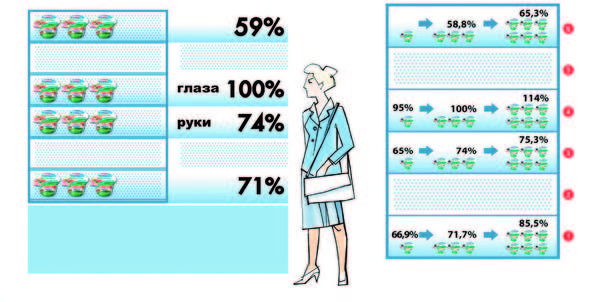
Британские учёные Доказали, что взгляд покупателя в основной массе случаев идёт с «уровня глаз» на «уровень рук», затем вниз и. останавливается у мужчин и поднимается на самый верх у женщин.
Я не хочу сказать, что с вами что-то не так, если вы мужик, но засматриваетесь на верхнюю полку, это просто статистика (которая работает зачастую, но не в 100%, помните это).
Иногда (в очень больших супермаркетах), самый дешевый товар можно найти в самом низу, на полу в коробках (то есть вообще не на полке).
Надеюсь, это поможет вам в поиске более дешевых вариантов, так как более высокая цена совсем не означает более высокое качество.
Правило №6. Стены башни.
Производить всегда понимает какое место он занимает на рынке. И всегда понимает кто его конкуренты и кто лидер. Так вот, место между лидерами рынка является самым выгодным, так как зачастую взгляд покупателя сразу же находит наиболее известный ему товар, а затем скользит по товарам рядом и, иногда, цепляется за цену ниже.
Нам же, как покупателям, стоит вспомнить это правило и осмотреть всю полку в поиске более дешевых аналогов. Потратив на это 20-30 секунд, вы легко найдёте цену на 20-30% дешевле.
Правило №7. Планограммы.
Не стоит недооценивать коварства маркетологов, помните, что есть люди, которые получают деньги за то, что сравнивают два абсолютно одинаковых для вас товара (лимонад с лаймом и лимонад с лимоном, например) и на основе продаж в разные местах выстраивают планограммы.
Планограмма — определенный ассортимент товаров, выложенных в определенном порядке, для увеличения уровня продаж. Тут я скажу только, что товар зачастую располагается сверху вниз, слева направо (в области влияния этого производителя) по приоритетности (цены, имидж, популярность и пр.)
То есть, чтобы экономить, опять же, осмотрите всю полку.
Правило №8. Кассы.
Замечали, что на кассах всегда небольшая очередь? Замечали какую ху какой товар там продаётся? Да, на кассах всегда должна быть очередь, чтобы покупатель смотрел на эти товары. Долго смотрел. Чем дольше он будет смотреть, тем больше желания будет купить. Зачастую там либо самые дорогие товары (типа антипохмелина за 3000 рублей), либо хрень, которую вы в нормальной ситуации не купите (или даже не обратите внимания).
Никогда ничего не покупайте с касс (кроме тех товаров, которые можно найти только там, если вы их запланировали. Например жвачку, сникерсы, сигареты и пр.).
Теперь и вы знаете почему из 20 касс работают 3.
Что-то получилось много текста, а правил ещё огромное количество. Я, пожалуй, оставлю это на ваш суд, и выложу дополнительный пост, если этот кому-то пригодится. Не хочу перегружать вас большим количеством текста.
Кстати, в нашу эпоху развитого капитализма, правила эти актуальны для любой страны и для всех сфер продаж, в том числе и для аптек.