Индивидуальный пенсионный план
В наше время четкий план на будущее – это необходимость для финансово грамотного человека. По данным исследований более 60% россиян формируют накопления с помощью различных финансовых инструментов. В этой статье мы расскажем об одном из способов накопить на достойное будущее – индивидуальном пенсионном плане.
Что такое индивидуальный пенсионный план
Индивидуальный пенсионный план (ИПП) – это программа, которая позволяет самостоятельно сформировать накопления на пенсию за счет личных взносов и инвестиционного дохода. Пенсионный капитал, сформированный по программе, может стать дополнительным источником дохода после завершения трудовой активности и не зависит от ваших прав на государственную пенсию.
Давайте разберемся как это работает на практике. Гражданину, который решил оформить индивидуальный пенсионный план, открывается пенсионный счет, на который он самостоятельно перечисляет взносы, а управлением средствами занимается специальная организация — негосударственный пенсионный фонд (НПФ). НПФ организует инвестирование средств и распределяет доход по итогам года на счета своих клиентов. Таким образом, сумма на пенсионном счете увеличивается за счет личных взносов и инвестиционного дохода, что позволяет к моменту выхода на пенсию накопить достаточную сумму для привычной и комфортной жизни.
После того, как наступил пенсионный возраст и подошел срок выплат, НПФ назначает дополнительную пенсию, которая перечисляется на банковскую карту клиента по графику, который был выбран: ежемесячно, ежеквартально, раз в полгода или ежегодно.
Еще раз отметим, что дополнительная пенсия никак не влияет на другие социальные выплаты, а положенная вам пенсия от государства будет выплачиваться Пенсионным фондом России при достижении пенсионных оснований.
Плюсы ИПП
Давайте разберемся с преимуществами такого способа накопить на пенсию. Среди плюсов:
• Налоговые льготы. С пенсионных отчислений можно получать возврат НДФЛ в размере 13%. Максимальная сумма, с которой можно вернуть налог – не более 120 тыс. рублей или 15 600 рублей в год.
• Ранний выход на пенсию. Получать дополнительную пенсию по программе можно на 5 лет раньше общеустановленного государством возраста – мужчинам в 60 лет, а женщинам в 55 лет.
• Удобство и прозрачность. Не нужно разбираться в тонкостях инвестиционных стратегий, ведь все делает за вас НПФ, который обладает экспертными знаниями в этой области. Вам остается только следить за накоплениями через личный кабинет клиента – это просто и удобно.
• Возможность долгосрочного планирования. Самая простая альтернатива индивидуальному пенсионному плану – банковский депозит, но вкладов сроком на 10-20 лет вы не найдете. Следовательно, каждый раз придется подыскивать новое банковское предложение с учетом повышения или снижения ключевой ставки, что не очень удобно. В свою очередь индивидуальный пенсионный план рассчитан на долгосрочный период, а значит вам не нужно будет думать о том, чтобы продлевать срок договора или искать альтернативу.
Большую роль в эффективности программы играет сознательный подход к накоплениям на будущую пенсию. Ведь если не пополнять пенсионный счет, сумма на нем будет расти только за счет инвестиционного дохода, а значит, и пенсия будет невелика. Поэтому мы рекомендуем пополнять пенсионный счет регулярно на комфортные суммы.
Как открыть индивидуальный пенсионный план
Чтобы открыть ИПП, нужно заключить договор негосударственного пенсионного обеспечения (НПО) с негосударственным пенсионным фондом. Например, с Пенсионным фондом ВТБ это можно сделать, не выходя из дома – через сервис «НПО-Онлайн» на сайте https://npo.vtbnpf.ru. Займет не больше 10-15 минут.
О требованиях и условиях
Вы сами определяете, когда и сколько вносить на ваш пенсионный счет и можете установить для себя комфортную периодичность – раз в месяц, раз в полгода, раз в квартал и так далее. Можно вообще не пополнять счет в течение какого-то времени – это не повлияет на условия договора. Однако стоит помнить, что ваши взносы напрямую влияют на размер будущей пенсии, поэтому мы все-таки рекомендуем вносить небольшие суммы, но регулярно.
Выбор НПФ
К выбору негосударственного пенсионного фонда необходимо подойти осознанно, ведь дело касается долгосрочных финансовых отношений и вашей будущей пенсии. Обратите внимание на несколько важных параметров:
• Есть ли у фонда лицензия на осуществление деятельности по негосударственному пенсионному обеспечению и пенсионному страхованию;
• Какие у фонда результаты прохождения стресс-тестов, которые регулярно проводит Центральный Банк РФ;
• Сколько лет фонд работает на рынке и какая у него репутация;
• Каким рейтингом надежности фонд обладает по результатам экспертизы рейтингового агентства «Эксперт РА». Можно посмотреть по ссылке: https://raexpert.ru/ratings/npf/;
• Какую доходность показывал фонд за период последних 5-10 лет.
Всю необходимую информацию можно найти на официальных сайтах НПФ. Как правило, она размещается в разделе «Раскрытие информации».
Если вы оценили все вышеперечисленные параметры, и они вас устраивают, то можно смело заключать договор НПО.
Как перечисляются взносы
Сейчас нет необходимости обращаться лично в НПФ, можно воспользоваться удобными и современными сервисами для оплаты без комиссии. Например, среди клиентов Пенсионного фонда ВТБ самыми популярными являются:
• Оплата через систему быстрых платежей по QR-коду;
• Специальный интернет-сервис НПО-Онлайн;
• Банковский сервис ВТБ Онлайн;
• Бонусы программы лояльности «Мультибонус» от ВТБ и Почта Банка.
Определение размера первого пенсионного взноса
Можно направить на счет любую сумму от 3 000 рублей. Чтобы рассчитать, сколько денег вам нужно вносить по договору для достижения желаемой суммы к моменту выхода на пенсию, можно воспользоваться пенсионным калькулятором на нашем сайте.
Какая доходность у индивидуального пенсионного плана
НПФ не гарантируют доходности, однако можно ориентироваться на исторические данные, которые показывал фонд в течение последних 5-10 лет. Например, за последние 10 лет счета клиентов ВТБ Пенсионный фонд увеличились только за счет инвестиционного дохода на 84,74%*. Заключив договор НПО, вы сможете увидеть доходность по счету не позднее 31 марта следующего года.
Досрочное снятие денег
«А что, если произойдет чрезвычайная ситуация и мне потребуется снять деньги с пенсионного счета?» В этом случае вы можете забрать ваши средства в любой момент в виде единовременной выплаты – выкупной суммы. Однако стоит помнить, что возможно применение понижающих коэффициентов при досрочном расторжении договора и снятии средств. Поэтому важно заранее ознакомиться со всеми условиями договора и взвесить все риски. В большинстве случаев, после 5 лет с момента заключения договора, можно забрать средства без потерь, колючая инвестиционный доход, который заработал для вас НПФ за все время.
Подведем итоги: индивидуальный пенсионный план – это частная программа, которая позволяет каждому гражданину накопить себе на дополнительную пенсию, помимо государственной от ПФР. Вы можете делать взносы по программе самостоятельно, контролируя их периодичность и размер. Пополнять счет можно онлайн. Самое главное – выбрать надежный фонд с хорошей репутацией.
*За период 2012-2021гг. (в 2016-2021 по сбалансированному инвестиционному портфелю) на счета клиентов – участников программ НПО распределена накопленная доходность в размере 84,74%, что соответствует средней ежегодной доходности в размере 6,33%.
Результаты инвестирования в прошлом, не определяют доходов в будущем. Возможно увеличение или уменьшение дохода от размещения пенсионных резервов. Государство и Фонд не гарантируют доходности размещения пенсионных резервов. Перед заключением пенсионного договора необходимо внимательно ознакомиться с Уставом, Ключевым информационным документом и Пенсионными правилами Фонда.
Индивидуальный пенсионный план

Что такое индивидуальный пенсионный план
Как оформить индивидуальный пенсионный план
Выбор банка и НПФ
Начать стоит с выбора негосударственного пенсионного фонда (НПФ) — в котором нужно будет открыть ИПП. На стадии заключения договора нельзя сразу просчитать процент накоплений.
— Организации могут представить только прогнозируемые показатели и статистику за прошлый год. Ежегодно по трем критериям (объем накоплений, количество застрахованных лиц и доходность) составляются рейтинги НПФ.
Определение размера первого пенсионного взноса
Как работает индивидуальный пенсионный план? Вы вносите первый взнос от 1500 рублей, далее пополняете его по мере возможности от 500 рублей. Четкого графика платежей нет, вы пополняете счет по желанию.
Например, если мужчина хочет получать на пенсии дополнительные 35 тысяч рублей, то начиная с 35 лет каждый месяц надо пополнять ИПП на 5 тысяч рублей. Тогда начиная с 60 лет на протяжение следующих 15 лет он будет получать дополнительные 35 тысяч рублей в месяц. Если каждый месяц пополнять ИПП на 3 тысячи руб, дополнительные выплаты на пенсии в течение 15 лет составят 19 тысяч рублей.
Отзывы экспертов об индивидуальном пенсионном плане
Государство прямо говорит людям: инвестируйте средства в индивидуальный пенсионный план, самостоятельно заботьтесь о своей пенсии. Разговоров вокруг государственной пенсии очень много, и часто они носят негативный для граждан характер.
— В целом у индивидуального пенсионного плана много преимуществ перед депозитом: его не надо пролонгировать, по нему более высокий доход, хотя и доход негарантированный, по нему можно получить налоговый вычет, за пенсионными деньгами больший контроль со стороны регуляторов, пенсионные накопления не подлежат взысканию. Вы в любой момент можете получить данные по собственным счетам и узнать, сколько отчислений было сделано, какой доход был начислен. Все данные абсолютно прозрачны.
В 2019 году Минфин и Центробанк разработали новую концепцию – гарантированный пенсионный план. По нему предполагалось, что граждане будут самостоятельно откладывать из своей зарплаты от 1 до 6% каждый месяц. Но пока подвижек в этом направлении практически нет. В правительстве планируют завершить межведомственные согласования и внести законопроект в Госдуму в 2021 году. Вопрос в том, чтобы объяснить гражданам, что такой формат будет для них полезен.
Популярные вопросы и ответы
В случае смерти деньги на ИПП могут забрать родственники гражданина. В случае со страховой пенсией после смерти пенсионера прав у наследников нет.
При разводе сумма средств на ИПП не подлежит разделу, в отличие от банковских вкладов или инвестиционных счетов.
Для граждан, инвестирующих в свой ИПП, предусмотрен налоговый вычет в размере 13% от внесенный суммы, но максимум 15 600 рублей в год.
— Например, если вы откладываете в ИПП каждый месяц по 5 тысяч рублей, то, подав заявление на налоговый вычет, вы получите обратно 7800 рублей. Также вы можете написать заявление в бухгалтерию работодателя о перечислении взносов с зарплаты на ИПП, тогда налоговый вычет будет предоставляться автоматически. Не забывайте пользоваться данной возможностью. К периоду выхода на пенсию сумма возврата получится довольно существенной.
Как получать две пенсии
Т—Ж уже рассказывал, как получить пенсию от государства и выбрать НПФ для своей государственной накопительной пенсии. Но если хочется в старости получать больше, можно накопить на еще одну, негосударственную пенсию. Для этого нужно выбрать НПФ с подходящей инвестиционной программой и платить в него дополнительные взносы.
В статье расскажу, как это сделать.
Что заплатит государство
Государственная пенсия разделена на две части: страховую и накопительную. Страховая часть формируется в ПФР и идет на выплаты тем, кто уже сейчас достиг пенсионного возраста. Накопительная часть переводится в один из негосударственных пенсионных фондов или в управляющую компанию на именной счет и будет выплачиваться вам по достижении пенсионного возраста.
Никто точно не знает, какая государственная пенсия будет через 30 лет, когда я выйду на пенсию. В 2021 году размер средней страховой пенсии по старости — 17 500 ₽. Прожиточный минимум пенсионера на 2021 год — 10 022 ₽.
Меня не устраивает такой уровень жизни, поэтому я заключил договор негосударственного пенсионного обеспечения.
Что такое негосударственное пенсионное обеспечение
Вторая пенсия, которую я коплю в НПФ, называется негосударственным пенсионным обеспечением — НПО. Схема аналогична пополняемому вкладу: сначала делаете взносы, потом выходите на пенсию, а фонд постепенно платит вам деньги обратно. Фонд инвестирует ваши накопления и в итоге выплатит больше, чем вносили.
На этапе накопления НПФ открывает мне индивидуальный пенсионный счет. Это не тот счет, который числится в Пенсионном фонде России и на котором копится государственная накопительная пенсия, а еще один, дополнительный. Он не имеет отношения к государственному пенсионному фонду. Я делаю туда взносы сам.
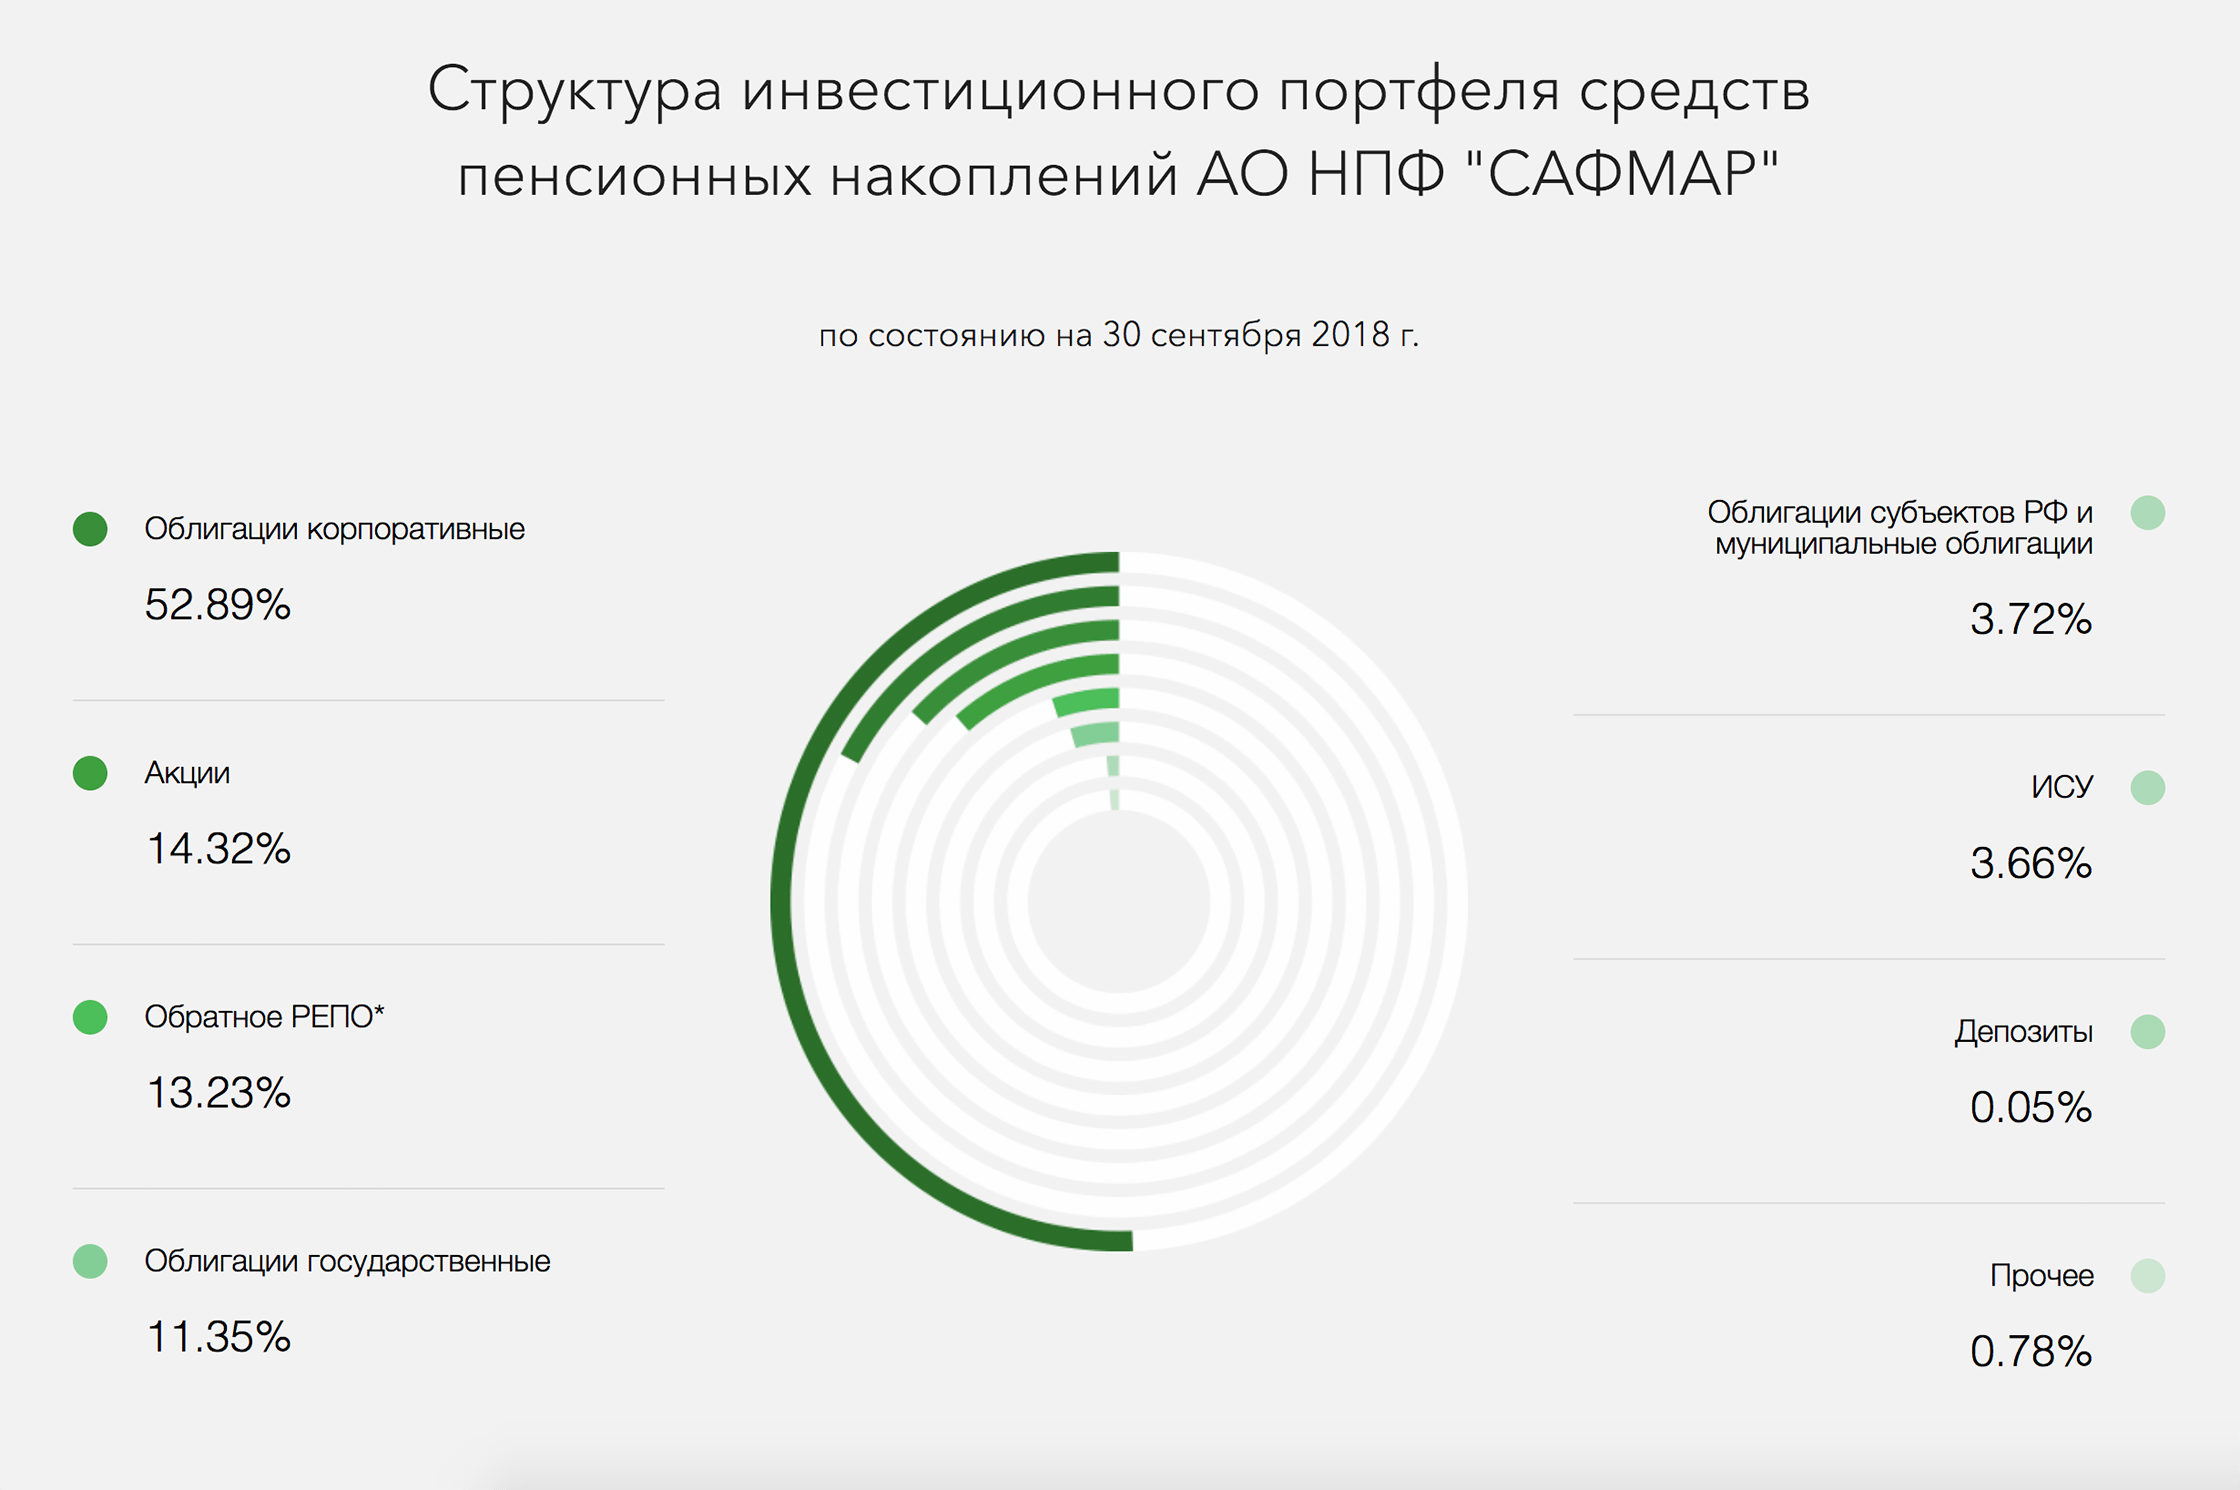
Деньги с этого счета фонд инвестирует в акции, облигации, ресурсы, недвижимость, драгметаллы. Некоторые фонды позволяют даже выбрать стратегию инвестирования. Потом НПФ начисляет мне доход от инвестирования. К моменту выплаты пенсии сумма на счету будет больше, чем сумма моих взносов.
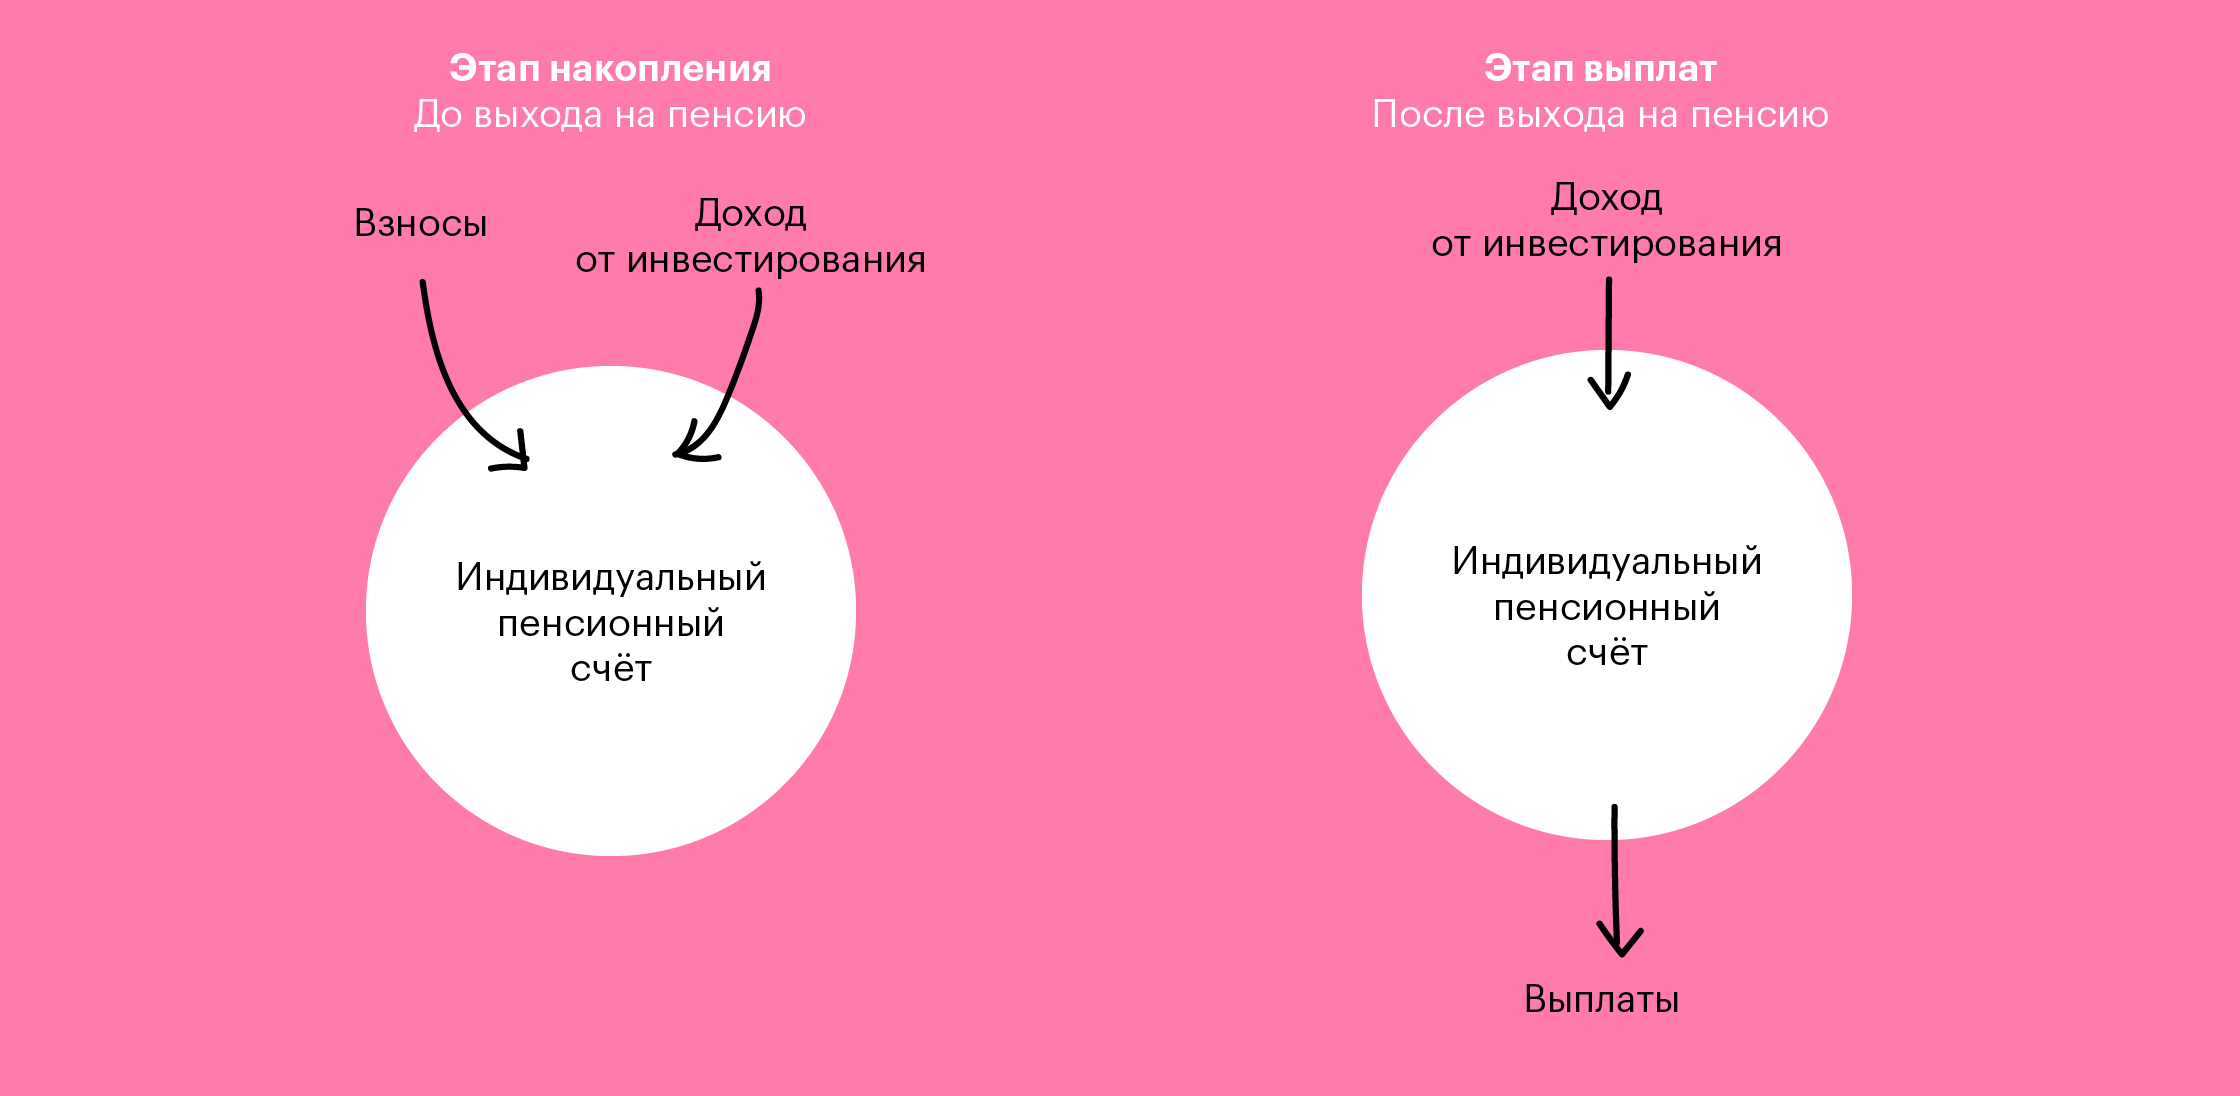
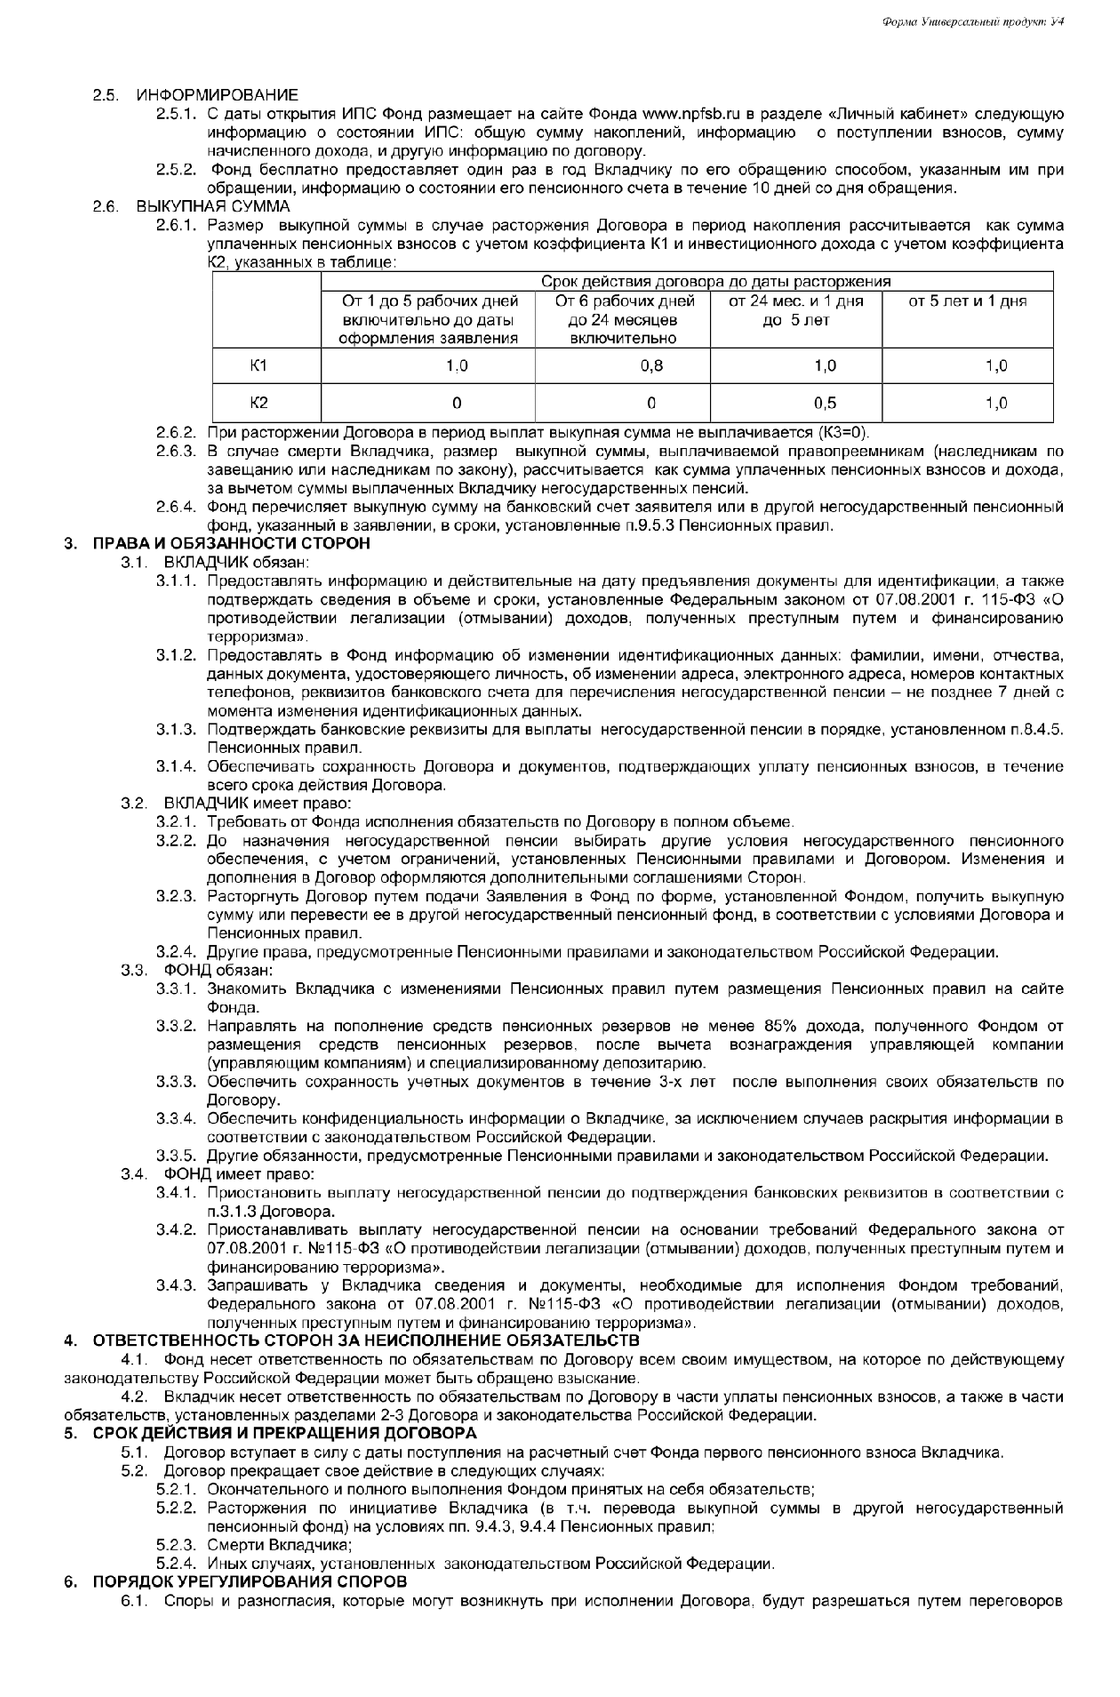
Если я захочу забрать деньги на этапе накопления, фонд может взять штраф: я получу меньше, чем внес. Сумма, которую забираю, называется выкупной. Если не доживу до пенсии, штрафа не будет: накопленную сумму наследники получат полностью.
Сколько я заберу при досрочном расторжении
| Прошло | Мои взносы | Инвестиционный доход |
|---|---|---|
| < 2 лет | 80% | 0 |
| 2—5 лет | 100% | 50% |
| > 5 лет | 100% | 100% |
Сколько я заберу при досрочном расторжении
| Прошло меньше 2 лет | |
| Мои взносы | 80% |
| Инвестиционный доход | 0 |
| Прошло 2—5 лет | |
| Мои взносы | 100% |
| Инвестиционный доход | 50% |
| Прошло больше 5 лет | |
| Мои взносы | 100% |
| Инвестиционный доход | 100% |
Этап выплат наступит, когда я получу право на пенсию по старости или инвалидности и напишу заявление о выплате в НПФ. Причем для договоров, заключенных до 2019 года, возраст выхода на негосударственную пенсию по старости повышать не стали: мужчины получают право в 60 лет, женщины в 55. Выплаты производятся раз в месяц — или реже, если размер ежемесячной выплаты меньше, чем разрешено законом.
Программа, которая определяет, сколько я буду платить, как часто и долго буду получать пенсию, называется пенсионным планом или пенсионной схемой. Пенсионную схему выбирают из того, что предлагает фонд. По моему пенсионному плану я могу вносить от 500 ₽, когда захочу. Требований по частоте взносов нет. Я в программе уже год и вношу 1000—2000 ₽ в месяц.
Моя пенсионная схема предполагает, что я буду получать негосударственную пенсию не менее пяти лет. Могу выбрать больший срок, например десять лет, тогда ежемесячная выплата будет меньше.
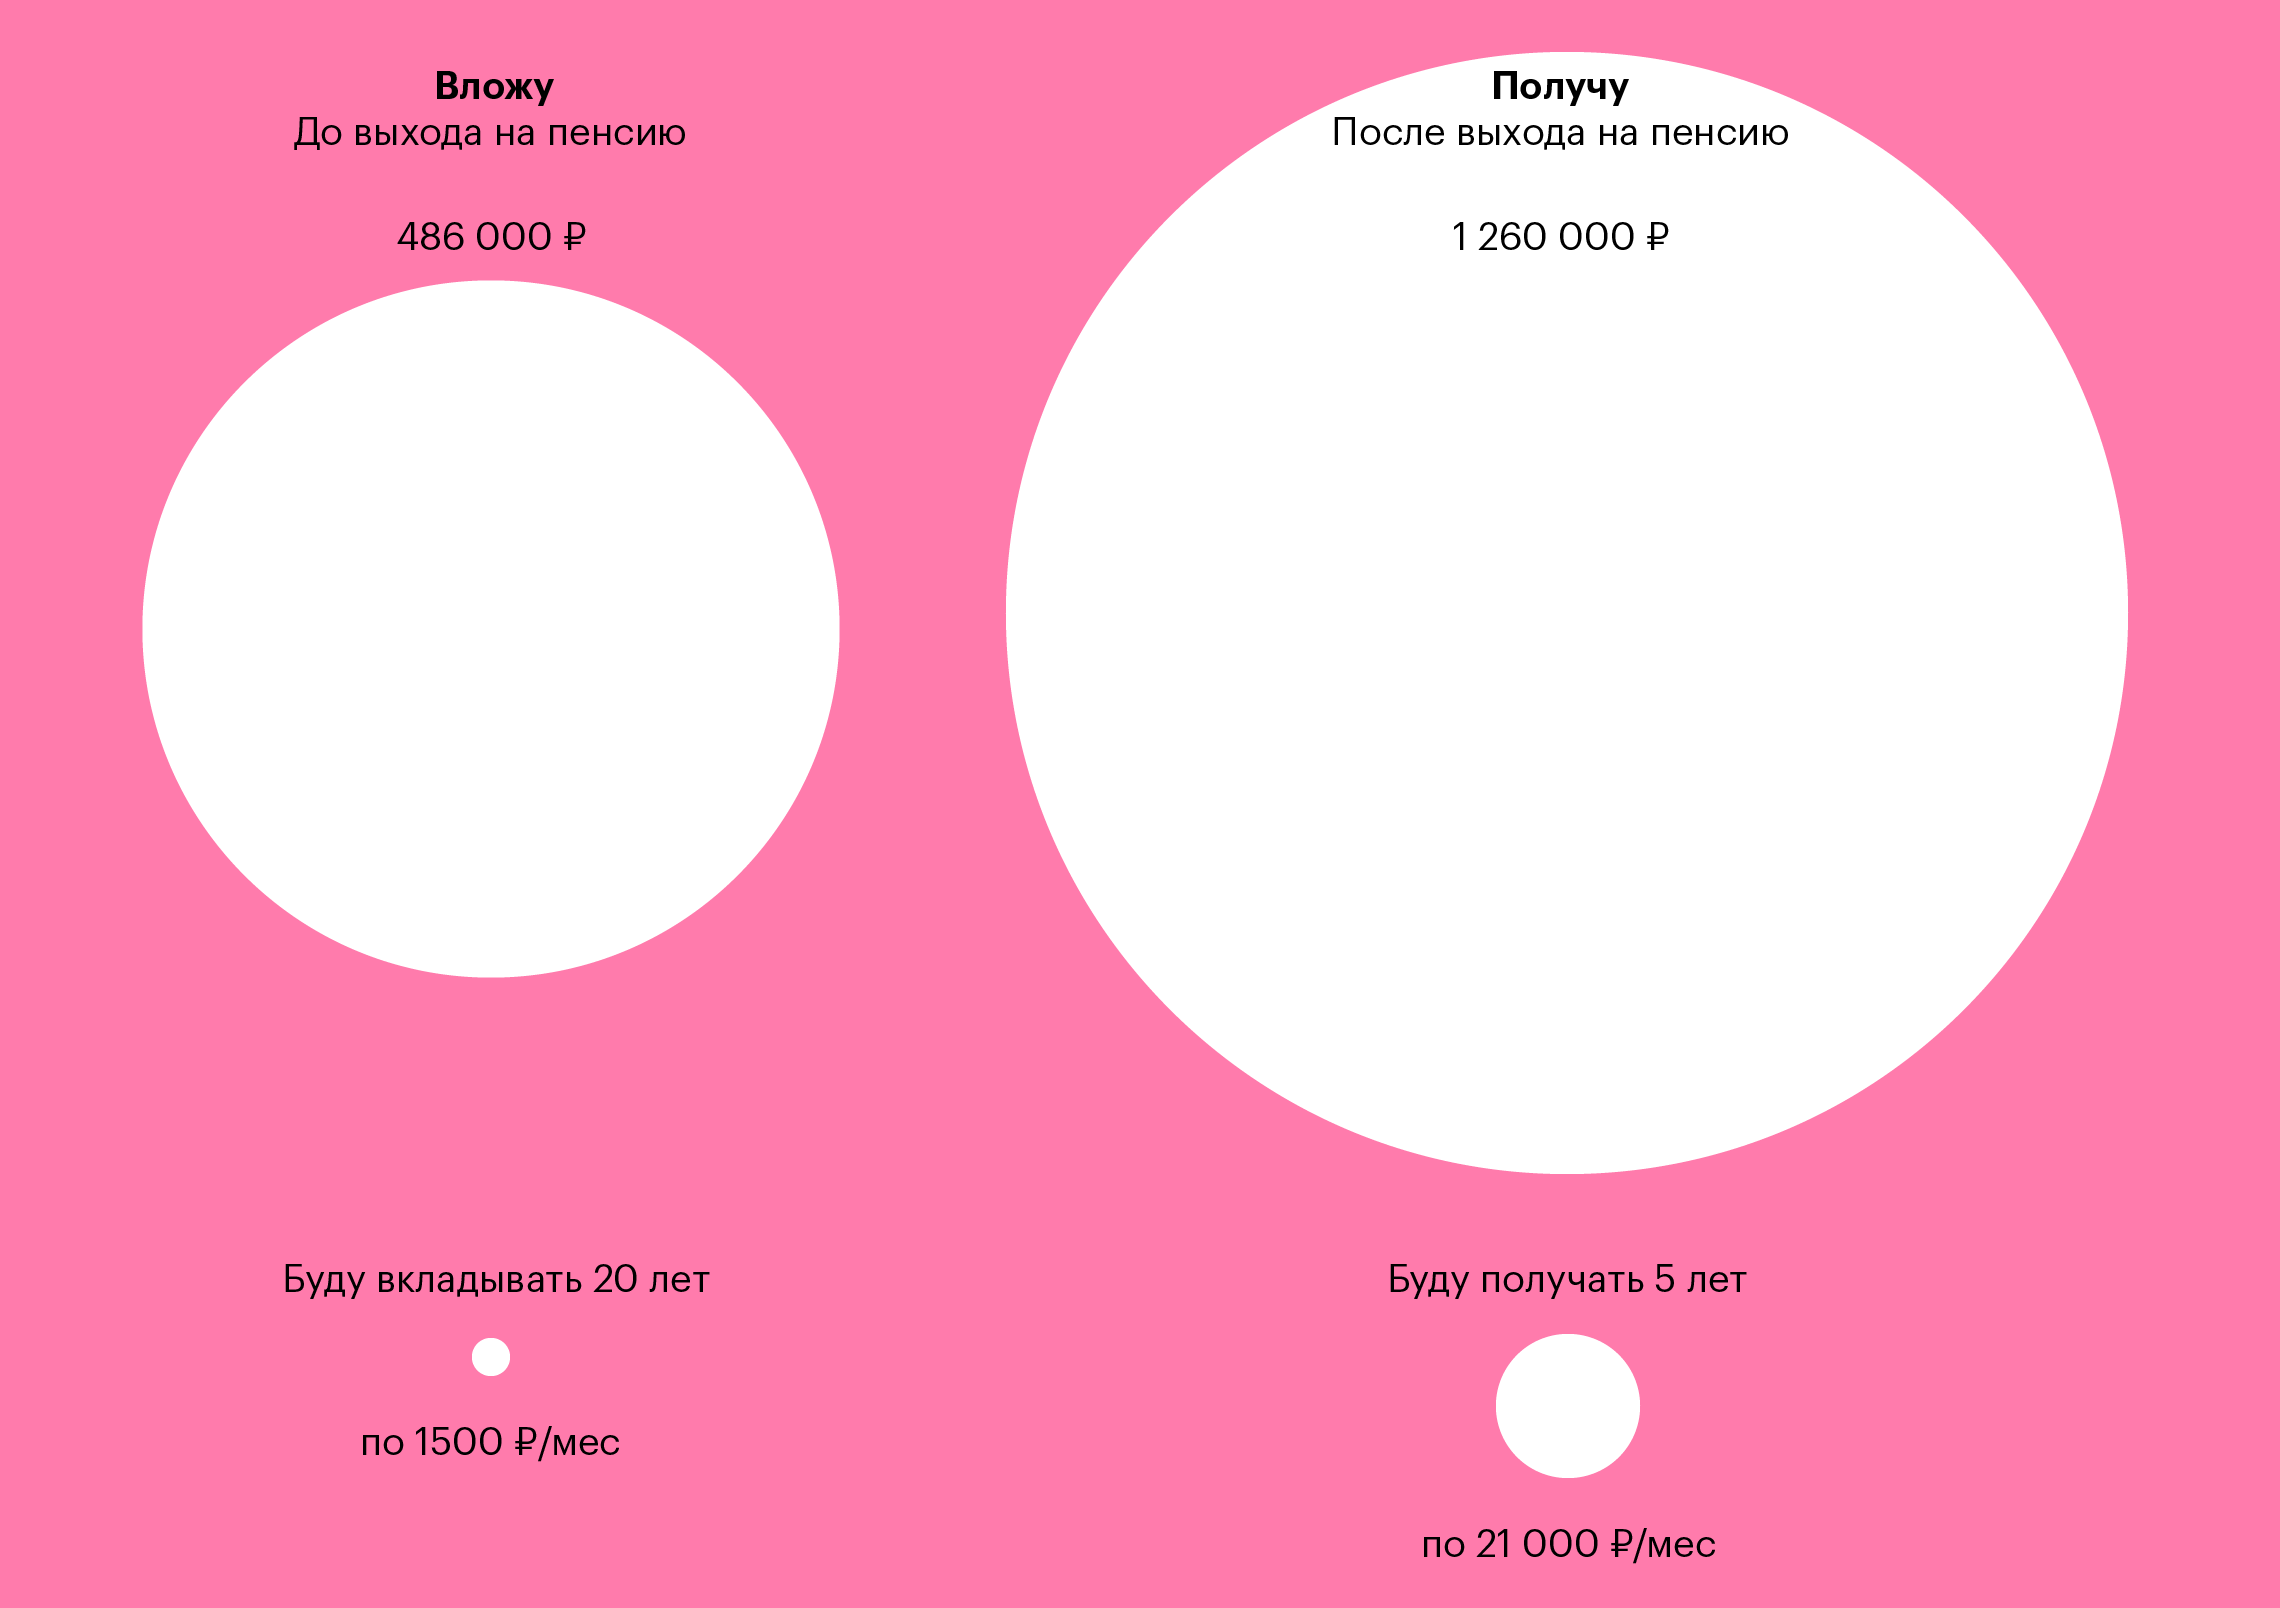
При условии, что я буду вносить в среднем 1500 ₽ в месяц до 60 лет, а потом получать негосударственную пенсию до 65 лет, ежемесячная выплата составит 21 000 ₽. Всего получу в 2,6 раза больше денег, чем внесу. Кроме того, за период накопления еще получу налоговый вычет за участие в программе негосударственного пенсионного обеспечения — и верну 63 тысячи рублей НДФЛ.
Как выбрать пенсионный план
Чтобы стать участником программы негосударственного пенсионного обеспечения, сначала почитайте о критериях выбора НПФ. У вас будет дополнительный критерий — наличие в НПФ подходящего пенсионного плана. Учтите, что в России существуют негосударственные пенсионные фонды, которые не занимаются накопительной пенсией, а работают только с негосударственной.
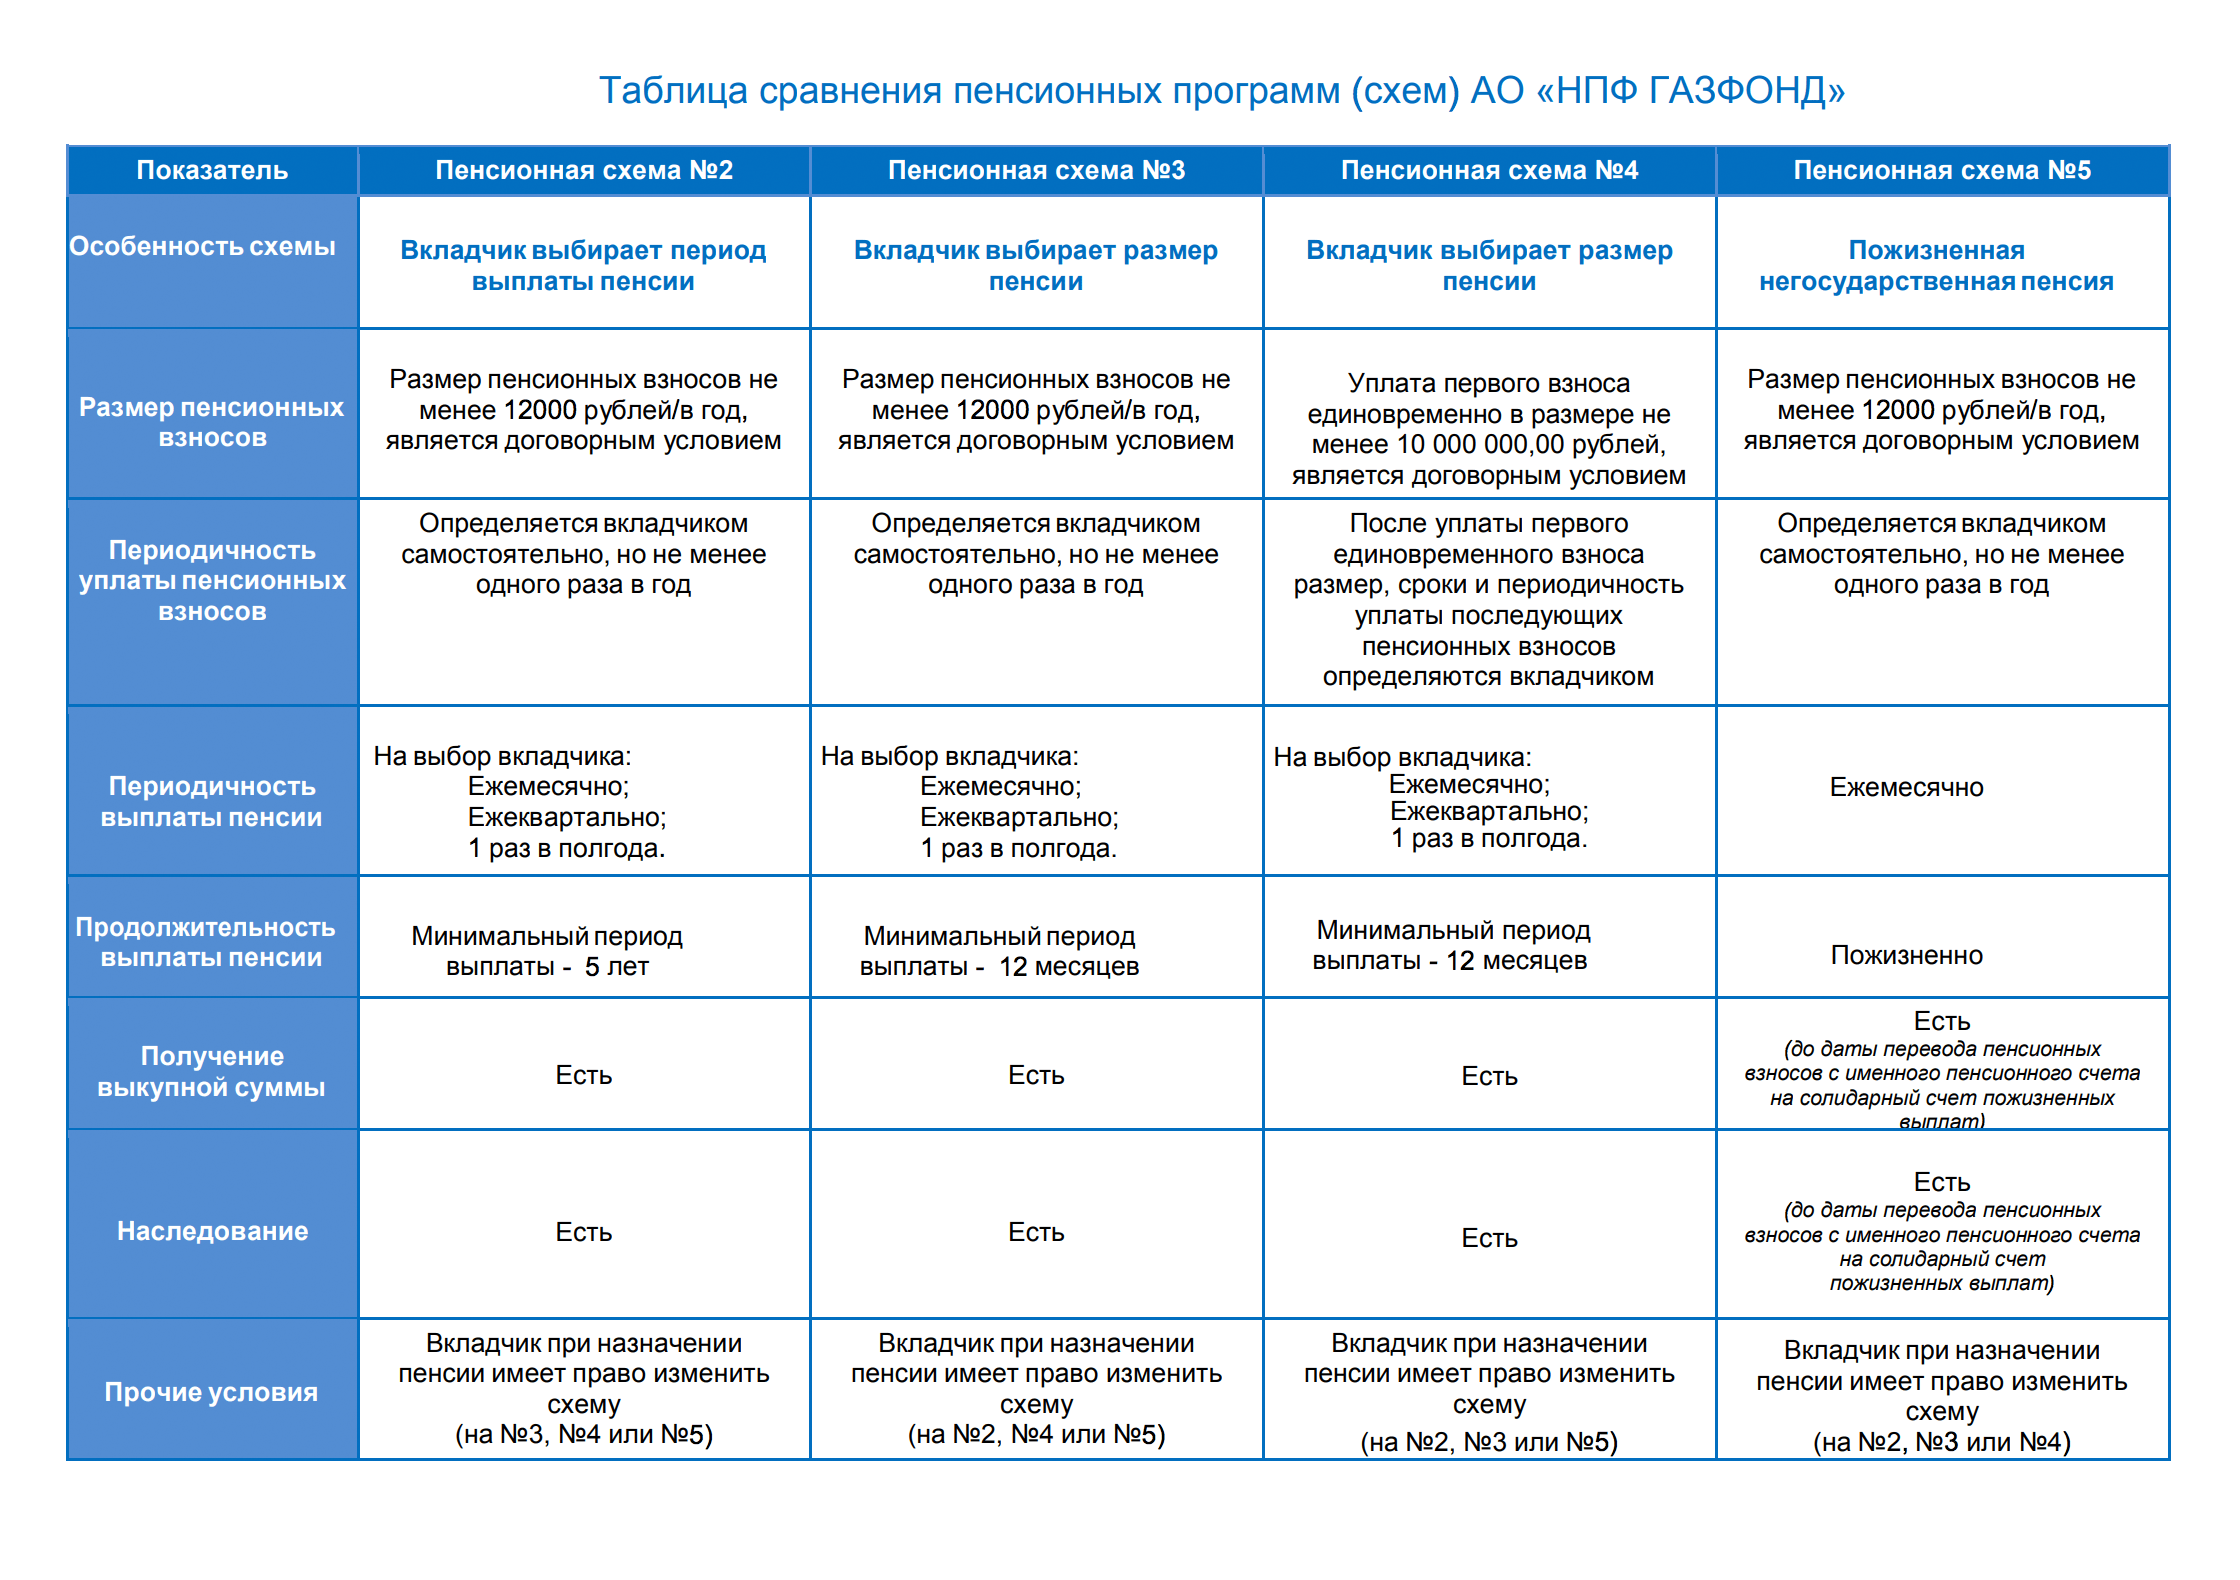
Пенсионные планы расписаны в пенсионных правилах каждого фонда. Для удобства НПФы дают таблицы и презентации на своих сайтах.
Чтобы выбрать пенсионный план, сначала решите, как часто и много готовы платить по взносам и как долго хотите получать пенсию. Еще на размер будущей пенсии влияет ваш возраст и доходность фонда.
Первоначальный взнос. Можете сразу внести крупную сумму, а можно копить с нуля. По моему пенсионному плану минимальная первоначальная сумма составляет 1000 ₽.
Ежемесячные взносы — сколько будете вносить каждый месяц. По моей пенсионной схеме я могу вносить минимум 500 ₽. Могу пропускать и в каком-то месяце не платить. Но так можно не во всех НПФ.
Период накопления — срок, в течение которого будете делать ежемесячные взносы. Не обязательно платить до выхода на пенсию. Можно выйти на дополнительную пенсию через тридцать лет, но делать взносы только десять, а потом еще двадцать они будут расти за счет инвестиций НПФ.
Возраст, когда планируете получить негосударственную пенсию. Нельзя получить негосударственную пенсию до наступления официального пенсионного возраста по старости или инвалидности. Чем позже наступит период выплат, тем больше успеете накопить. Можно выйти на негосударственную пенсию позже, чем на государственную, и позже, чем предусматривает пенсионный план. Для этого не нужно менять договор: период выплат не наступит, пока не напишете заявление. Если заявление подать через три года после выхода на пенсию, то и выплаты начнутся через три года.
Период выплат может быть срочным или бессрочным. Срочный период означает, что вы выбираете срок, в течение которого вам заплатят накопленную сумму, или периодичность выплат, и они производятся до исчерпания суммы на счету.
- По примерным расчетам, я накоплю 1 260 000 ₽ к концу периода взносов. Если захочу получать пенсию в течение пяти лет, то ежемесячная выплата составит 21 тысячу. Если буду получать десять лет, то по 10,5 тысяч рублей.
Остаток средств на пенсионном счете инвестируется даже в период выплат, поэтому пенсия ежегодно индексируется. Также при таком варианте выплат остаток накоплений наследуется, если участник программы умрет раньше, чем закончатся деньги на индивидуальном пенсионном счете.
При бессрочном периоде вы получаете вторую пенсию так же, как государственную, то есть до конца жизни. Чтобы рассчитать ежемесячную выплату, НПФ делит накопленную сумму на ожидаемую продолжительность жизни в месяцах.
Продолжительность жизни фонд определяет по данным Росстата для каждого года рождения и пола. Если проживете дольше, выплаты продолжатся в том же размере.
- Вы накопили 1 300 000 ₽. Ожидаемую продолжительность жизни фонд определил в 15 лет — 180 месяцев. Тогда вторая пенсия считается так: 1 300 000 / 180 = 7222 ₽. Если проживете дольше 15 лет, все равно будете получать по 7222 ₽ каждый месяц пожизненно.
Наследования накоплений при бессрочном периоде не будет. Этот вариант может быть строже по условиям уплаты взносов: в договоре прописывается обязательство вносить определенную сумму в год. Если внесли меньше, НПФ может расторгнуть договор или переключить на срочный тип выплат.
Доходность НПФ определяет, сколько к вашим взносам добавит фонд. Чем выше доходность, тем выше пенсия. Доходность неизвестна заранее и каждый год меняется. Я сравнил доходность моего НПФ со средней доходностью по вкладам — НПФ проиграл только один раз.
Иногда НПФ может сработать в минус. По моей пенсионной схеме, если фонд понесет убыток, инвестиционный доход не начислится, но накопления не пострадают. Убыток НПФ компенсирует за счет своего резерва. Существуют схемы, в которых фонд гарантирует минимальную доходность, например 4%. Если сработал хуже, увеличивает ваши накопления на 4% за свой счет.
Цены тоже растут, поэтому сравнивайте доходность фонда с инфляцией. Разница между ними — это реальная доходность пенсионных инвестиций.
Статистику по инфляции найдете на сайте Росстата. Фонды публикуют показатели доходности за прошедшие периоды на официальных сайтах, но я смотрю сайт ЦБ РФ. НПФ на своем сайте отчитывается о том, сколько процентов заработал, а не сколько начислил. Начисляют на пенсионный счет меньше, потому что берут комиссию за работу. На сайте Центробанка можно рассчитать эту комиссию и узнать, какую доходность реально получили.
Если после вычета комиссии НПФ за год начислил 10%, а инфляция за этот же год — 3%, то реальная доходность пенсионных накоплений составит 7%. Если доходность ниже инфляции, в реальных ценах накопления уменьшаются.
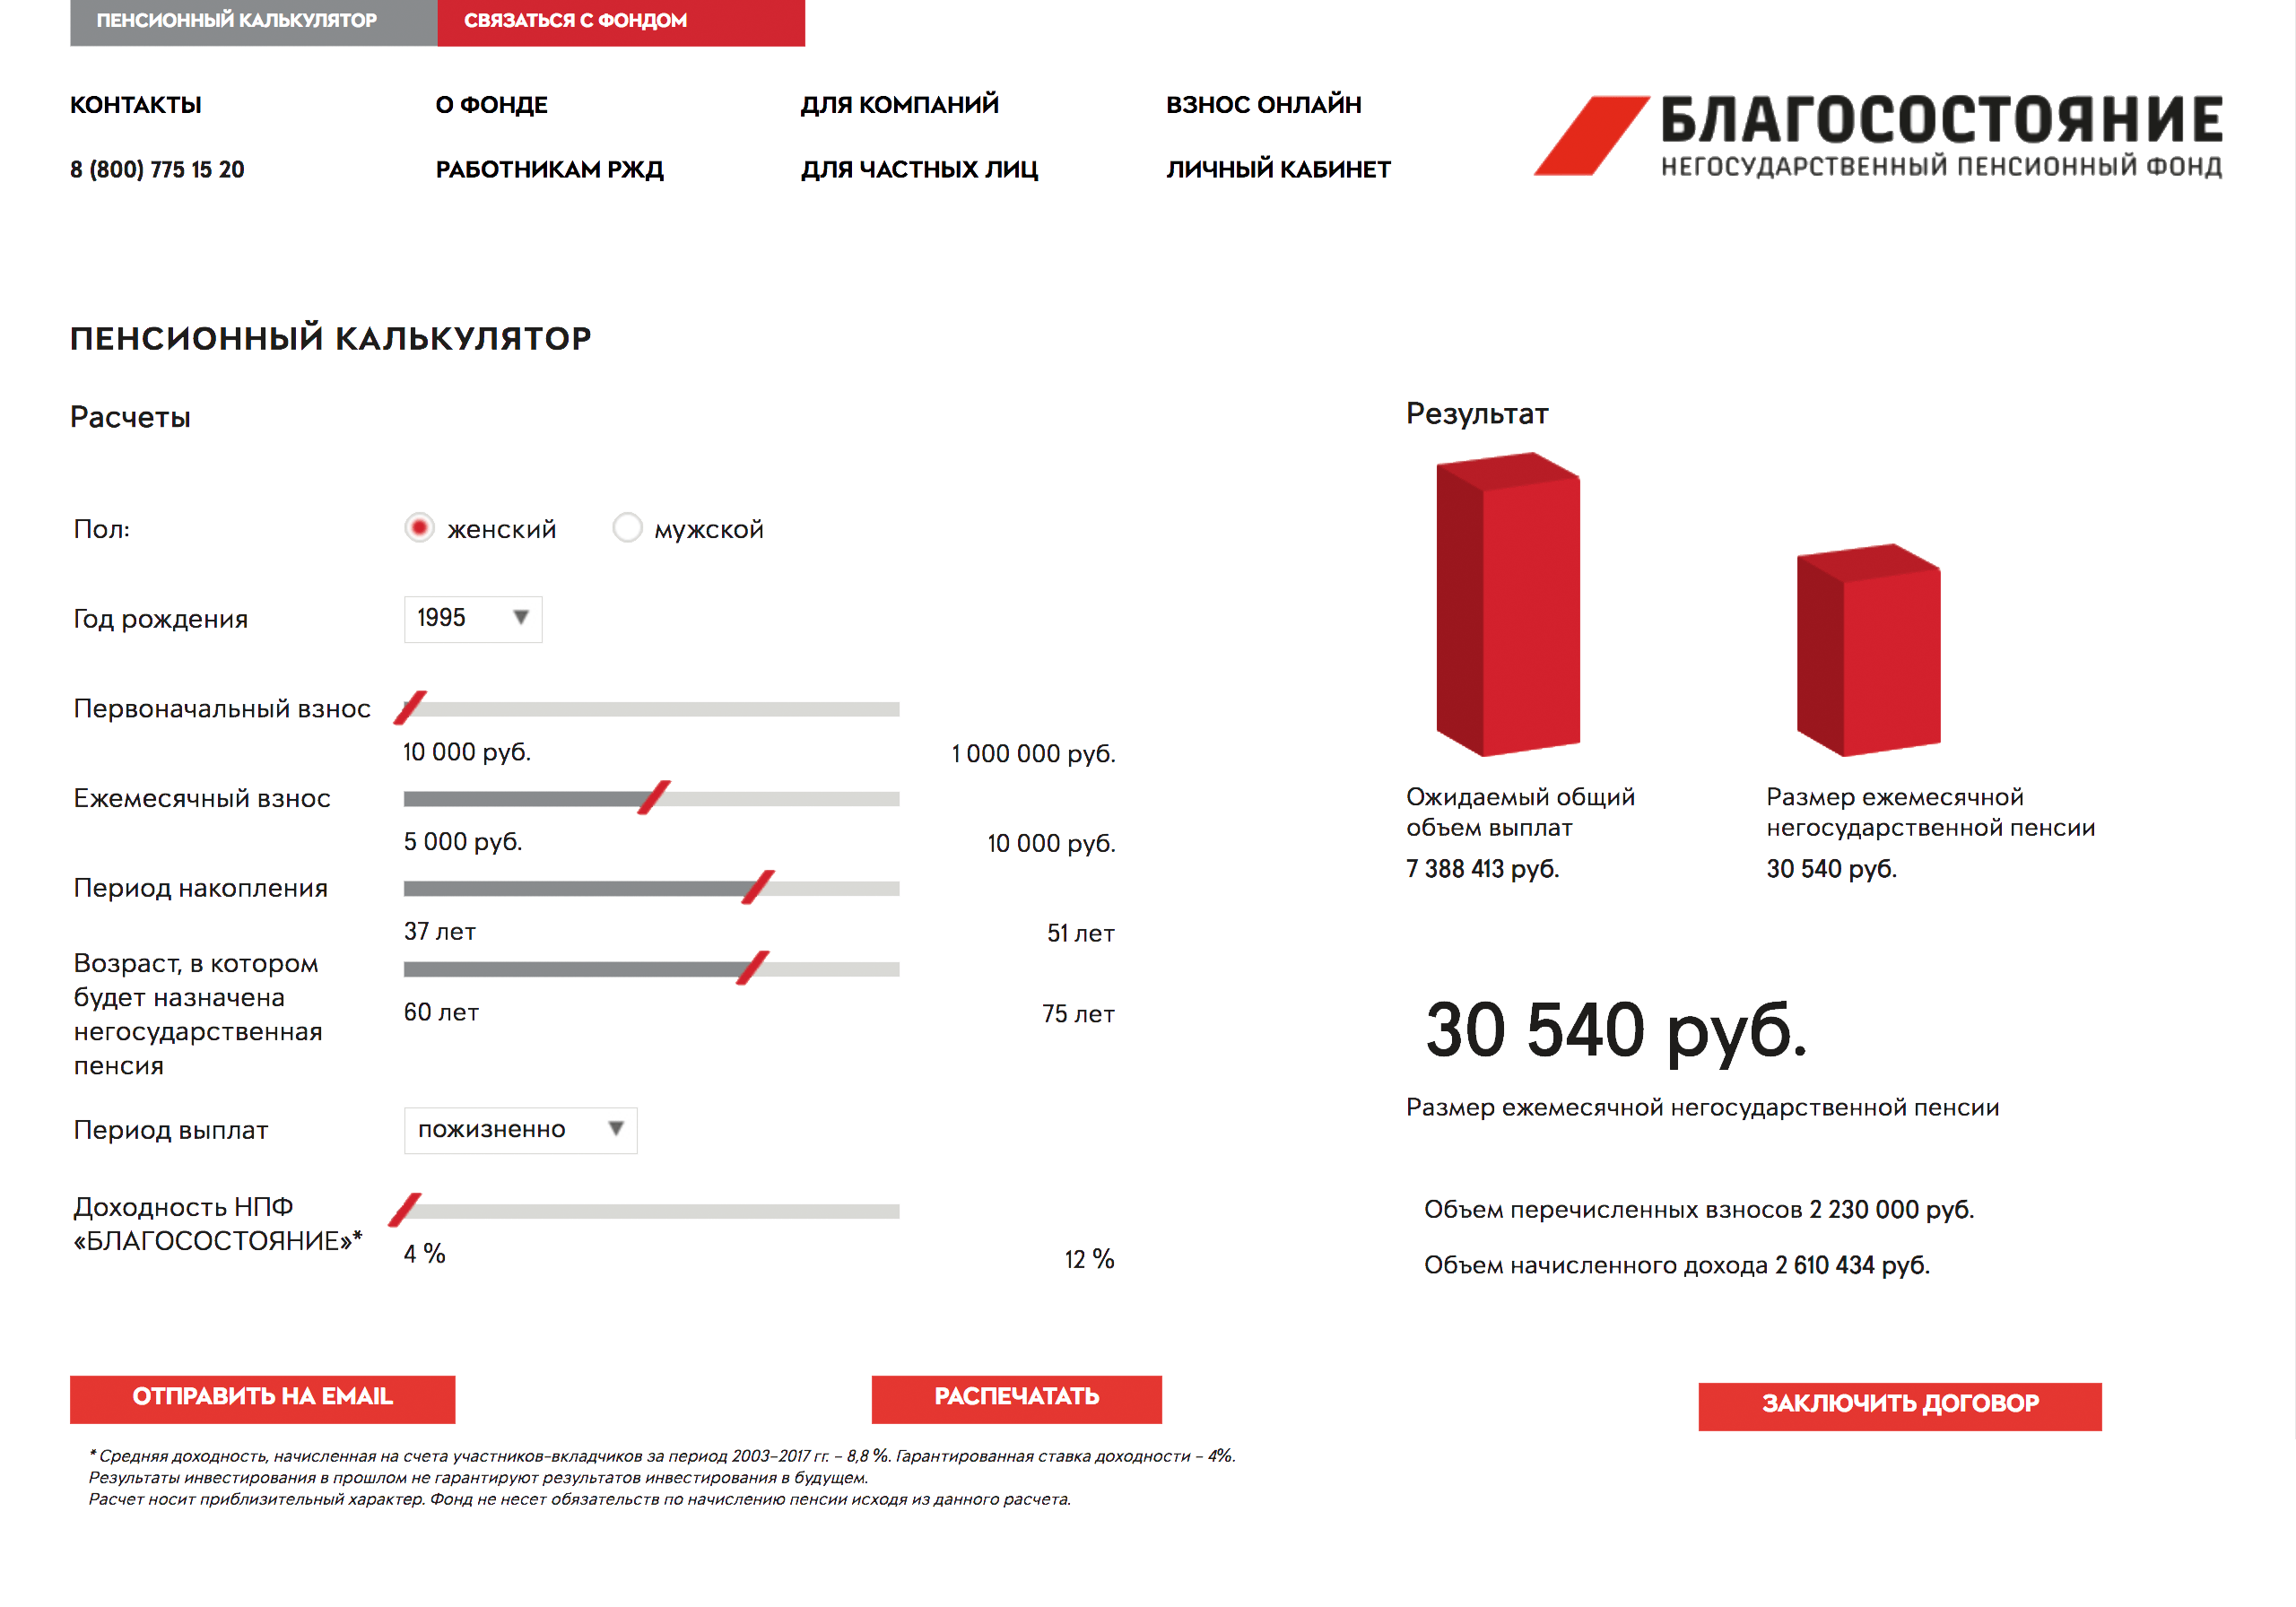
Выбрать пенсионный план поможет пенсионный калькулятор. Найдите его на сайте НПФ и подставьте параметры: пол, возраст, первоначальный взнос, ежемесячный взнос. Калькулятор выдаст предполагаемую сумму пенсии.
Например, вы решили получать дополнительно к государственной пенсии 100 000 ₽ в течение пяти лет. Вам до пенсии 30 лет. Калькулятор показывает, что в течение этого срока ежемесячный взнос — 4000 ₽. Это при средней доходности НПФ в 8% годовых. За период накопления вы перечислите в фонд 1 440 000 ₽, а инвестиционный доход составит 4 млн рублей.
Некоторые НПФ позволяют менять пенсионную схему в период накоплений. Обратите внимание, как будут рассчитывать выкупную сумму, если досрочно расторгнете договор или заберете всё разом на этапе выплат. Уточните, сколько получат наследники при смерти вкладчика.
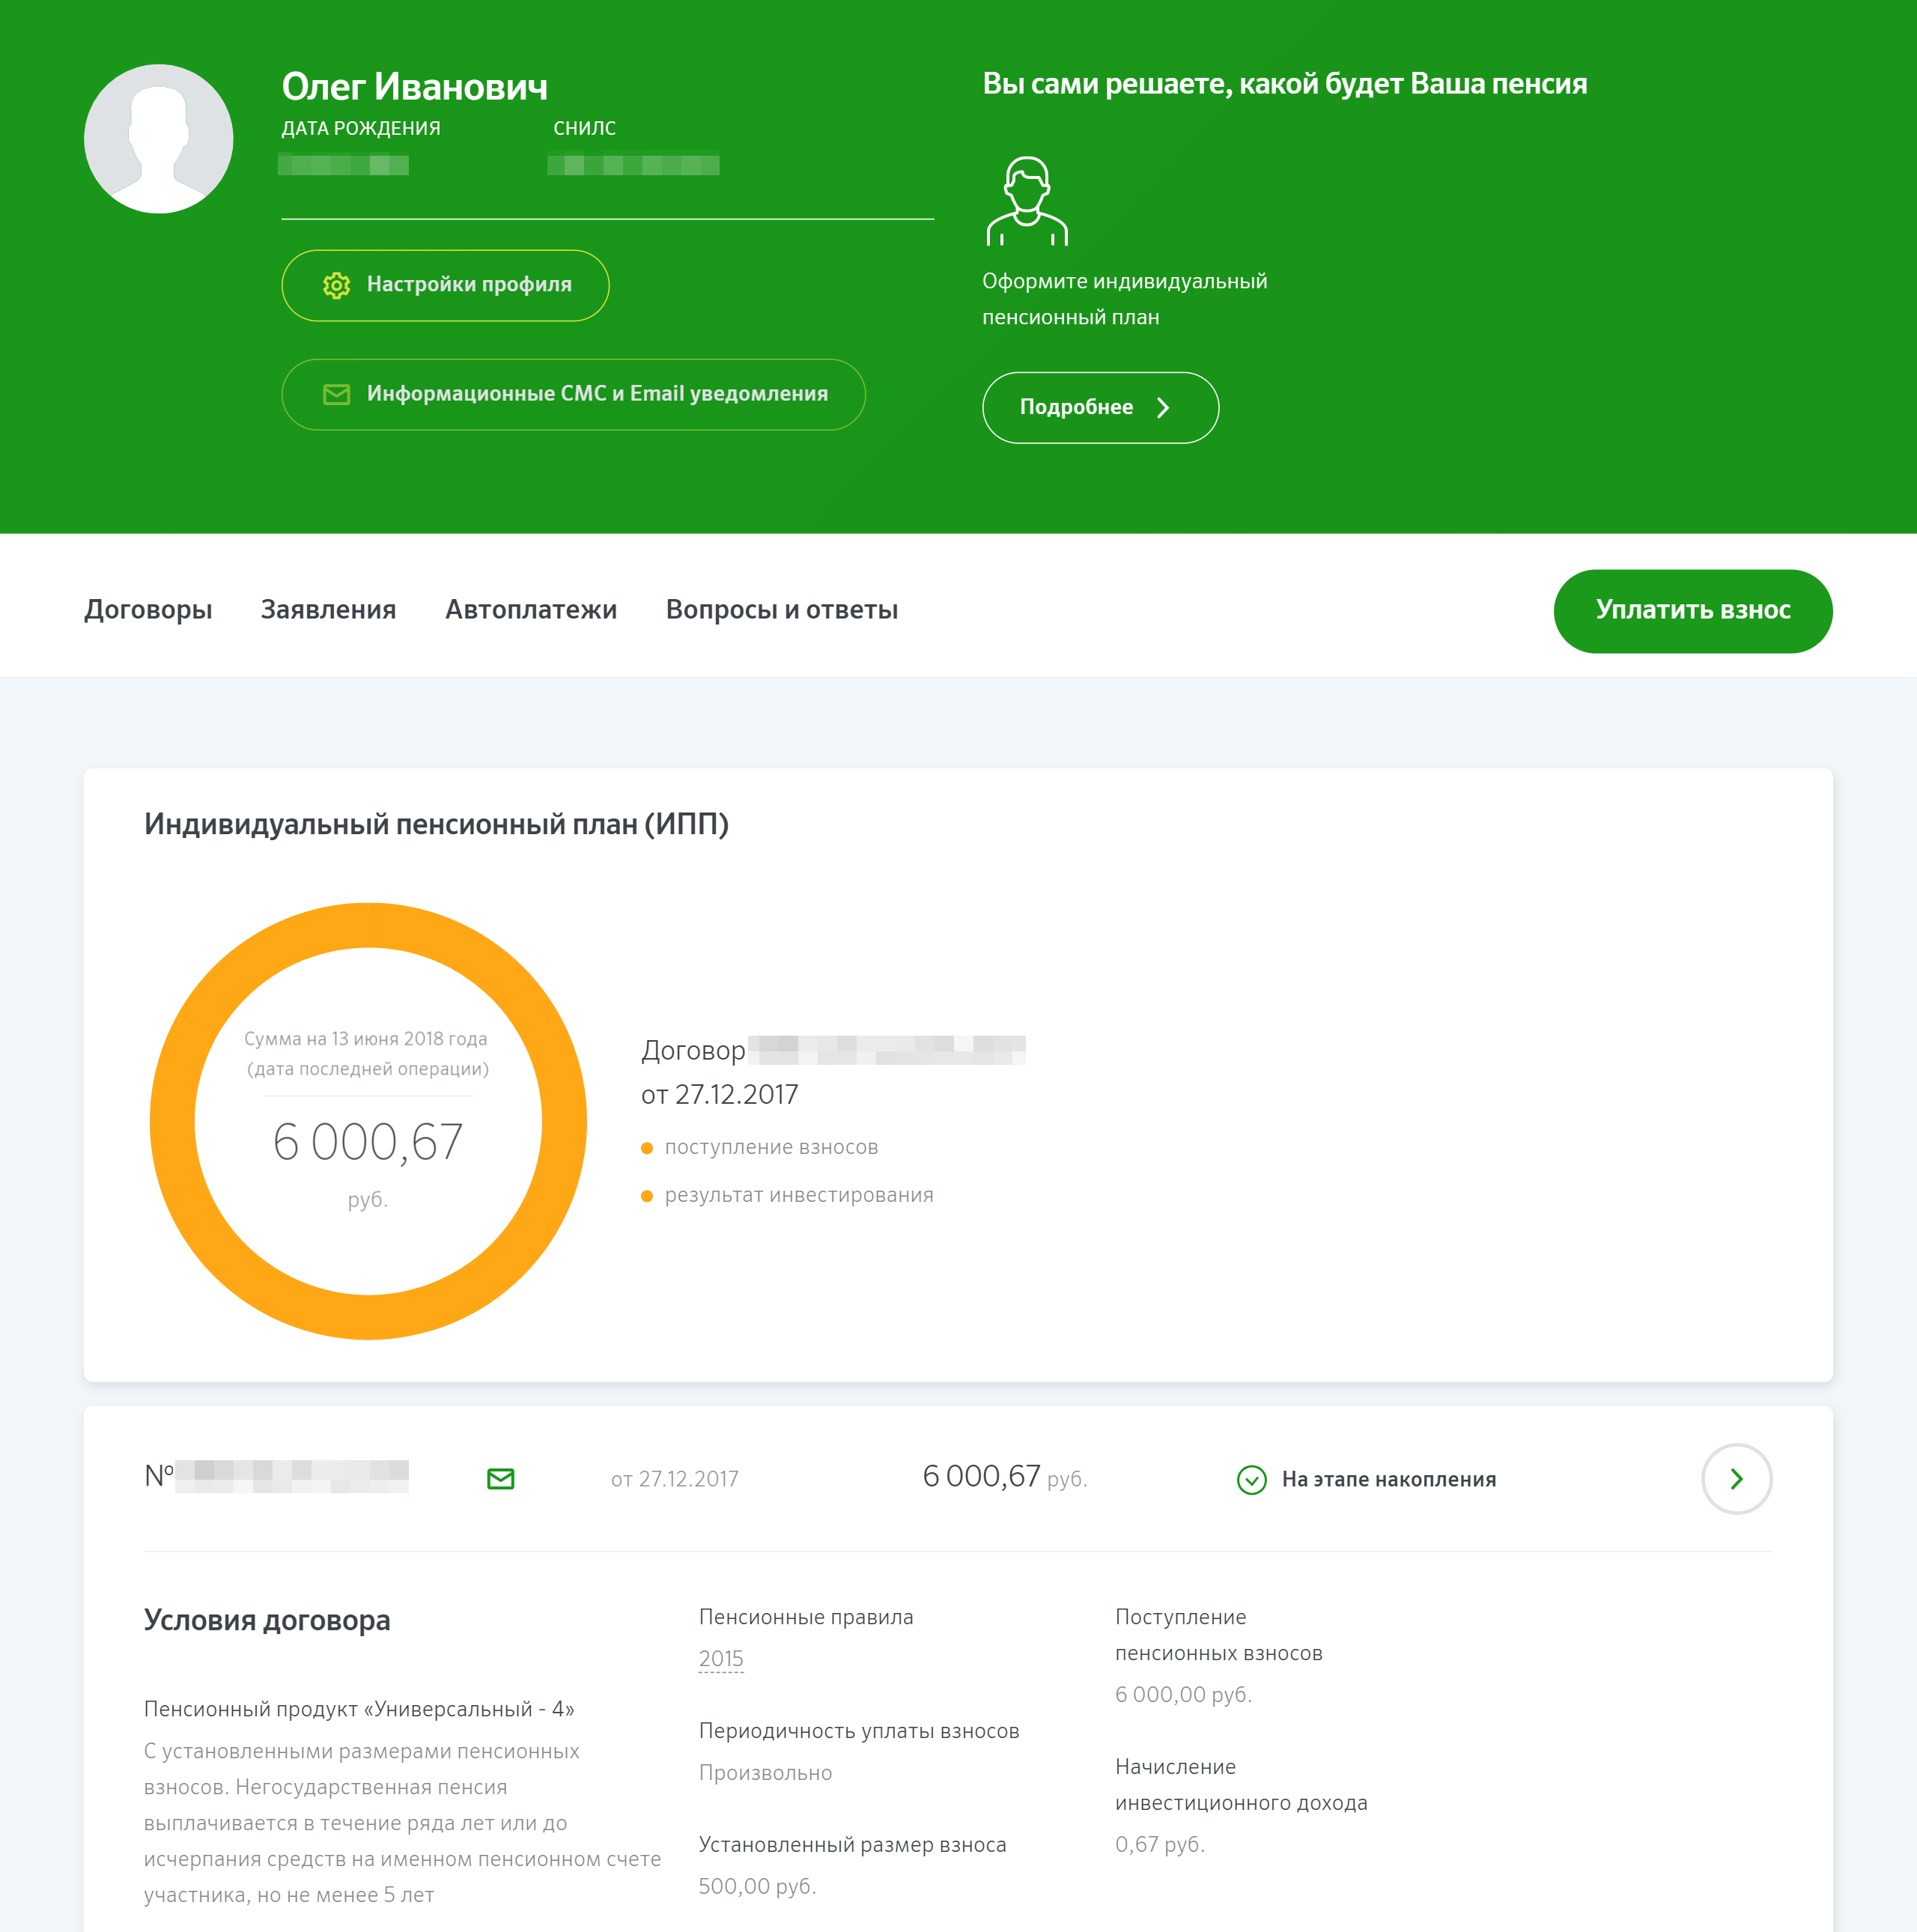
Потом заключите с выбранным фондом договор об открытии индивидуального пенсионного счета — ИПС, делайте взносы и следите за накоплениями через личный интернет-кабинет. Там же потом подадите заявление на выплату пенсии.
Как накопить на старость
| Вариант накопления | Где копить | Основной элемент | Кто делает взносы |
|---|---|---|---|
| Обязательное пенсионное страхование | ПФР или НПФ | Накопительная пенсия | Работодатель — и вы по желанию |
| Негосударственное пенсионное обеспечение | НПФ | Индивидуальный пенсионный счет | Вы — и работодатель по желанию |
| Добровольное пенсионное страхование | Страховые компании | Страховой полис | Только вы |
| Пенсионный вклад | Банки | Банковский счет | Только вы |
| Обязательное пенсионное страхование | |
| Где копить | ПФР или НПФ |
| Основной элемент | Накопительная пенсия |
| Кто делает взносы | Работодатель — и вы по желанию |
| Негосударственное пенсионное обеспечение | |
| Где копить | НПФ |
| Основной элемент | Индивидуальный пенсионный счет |
| Кто делает взносы | Вы — и работодатель по желанию |
| Добровольное пенсионное страхование | |
| Где копить | Страховые компании |
| Основной элемент | Страховой полис |
| Кто делает взносы | Только вы |
| Пенсионный вклад | |
| Где копить | Банки |
| Основной элемент | Банковский счет |
| Кто делает взносы | Только вы |
Плюсы негосударственного пенсионного обеспечения
За участие в программе дают налоговый вычет, а с накоплениями может помочь работодатель.
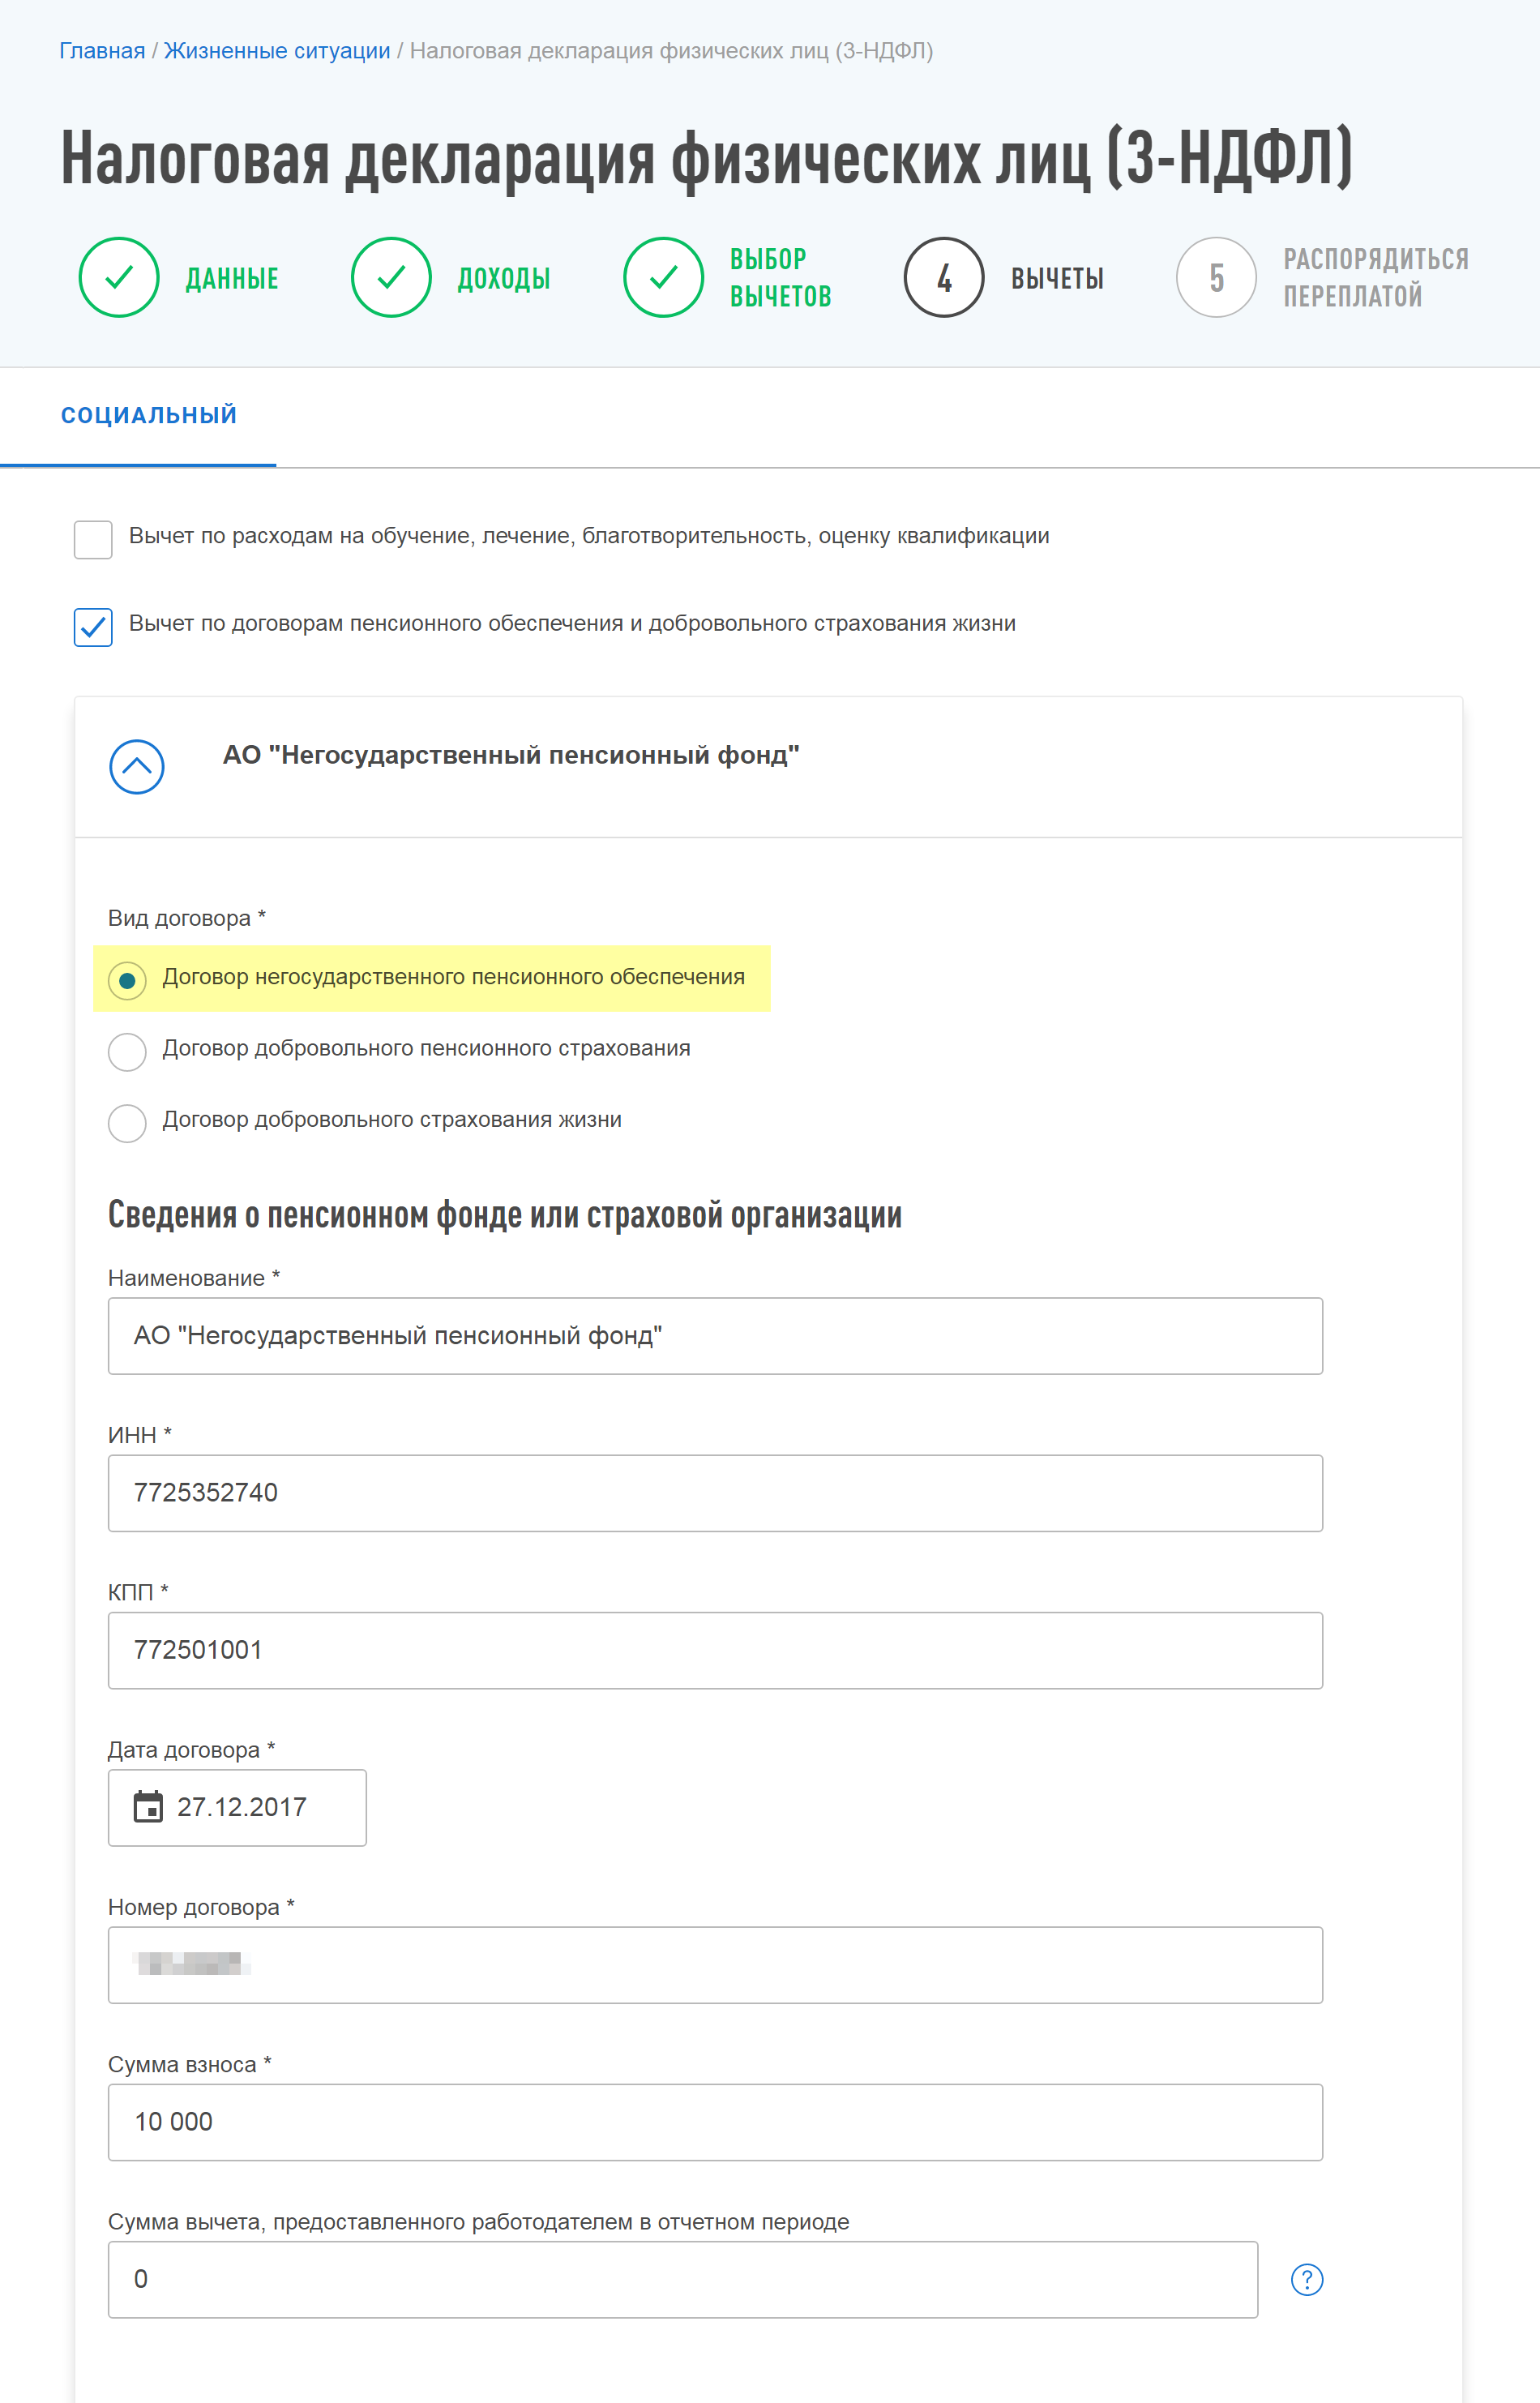
Налоговый вычет в 13% сделают с суммы взносов до 120 000 ₽ в год. Например, за 2020 год вы внесли 10 тысяч рублей по программе добровольного пенсионного обеспечения. Значит, в 2021 году можно вернуть 1300 ₽ НДФЛ. Если воспользуетесь личным кабинетом на сайте налоговой, сможете оформить все налоговые вычеты сразу.
Налоговый вычет оформляется при подаче декларации 3-НДФЛ или у работодателя. Чтобы оформить во время подачи декларации, зайдите на сайт налоговой и откройте личный кабинет. В процессе подготовки декларации перейдите в раздел социальных вычетов, на страницу «Договор добровольного пенсионного страхования или негосударственного пенсионного обеспечения». У работодателя этот вычет можно получить в текущем году, но только если взносы удерживаются из зарплаты и перечисляются в НПФ по вашему заявлению.
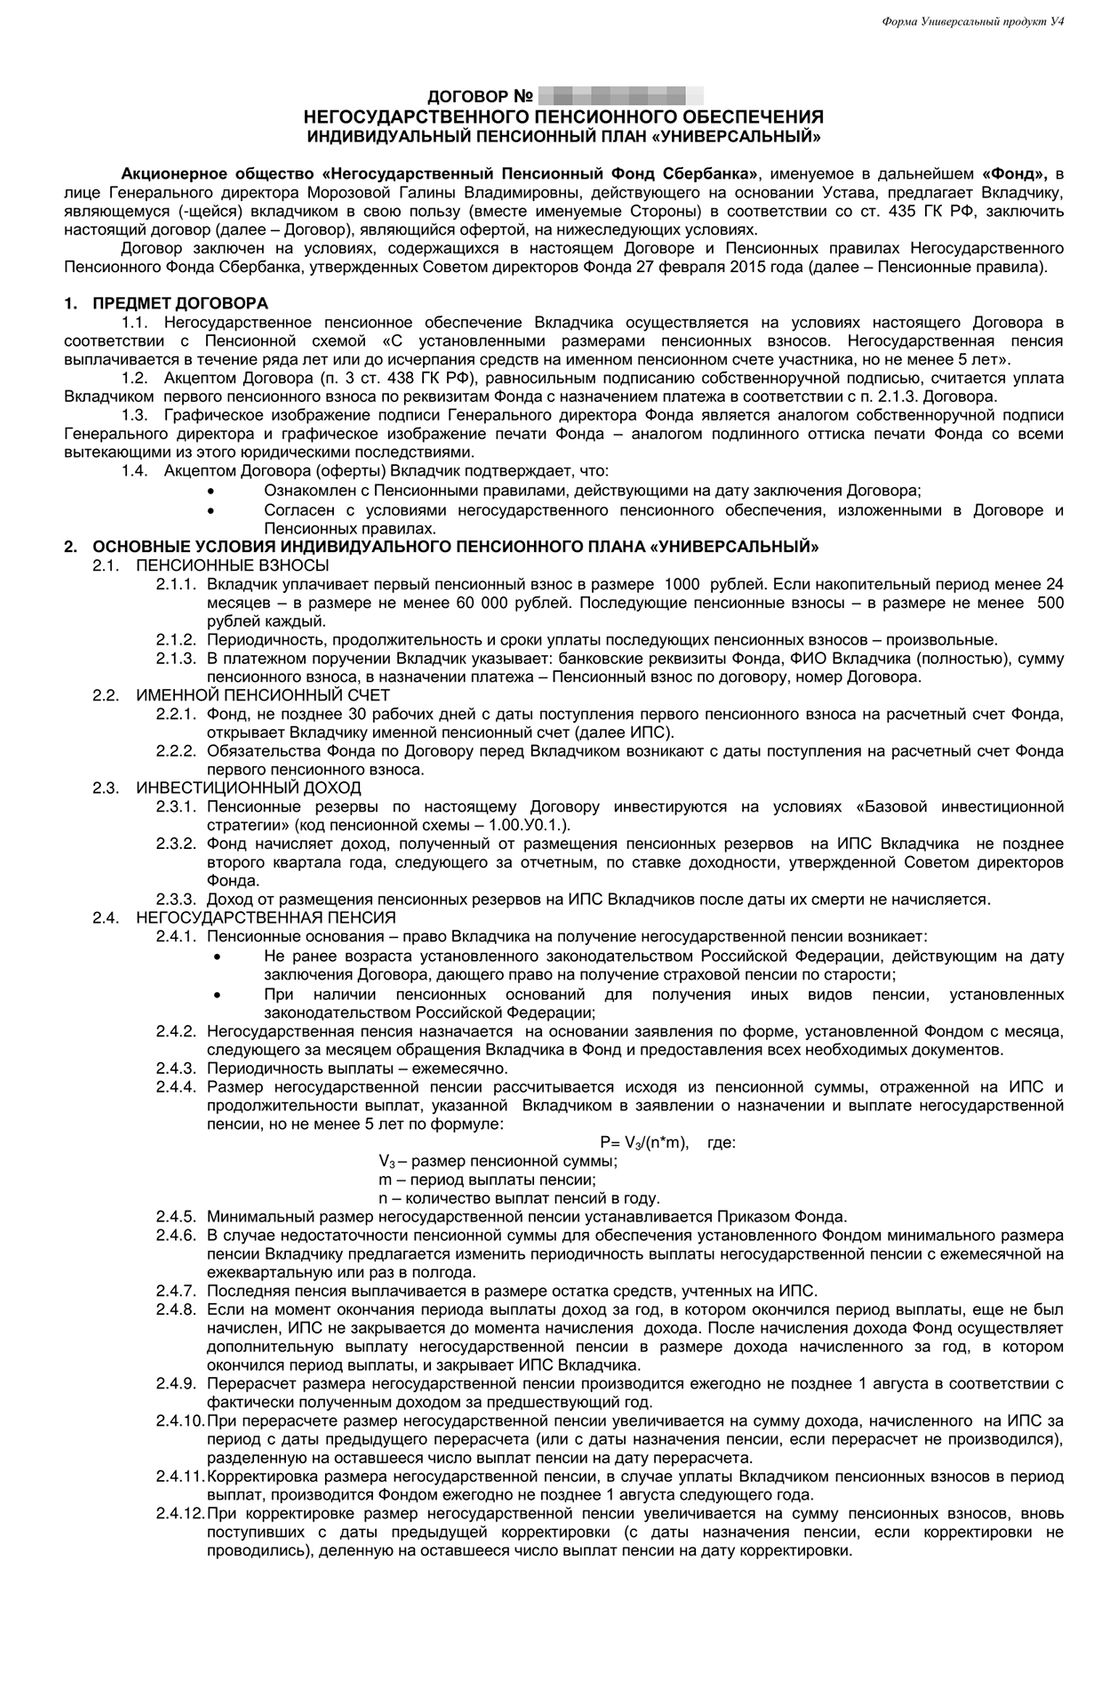
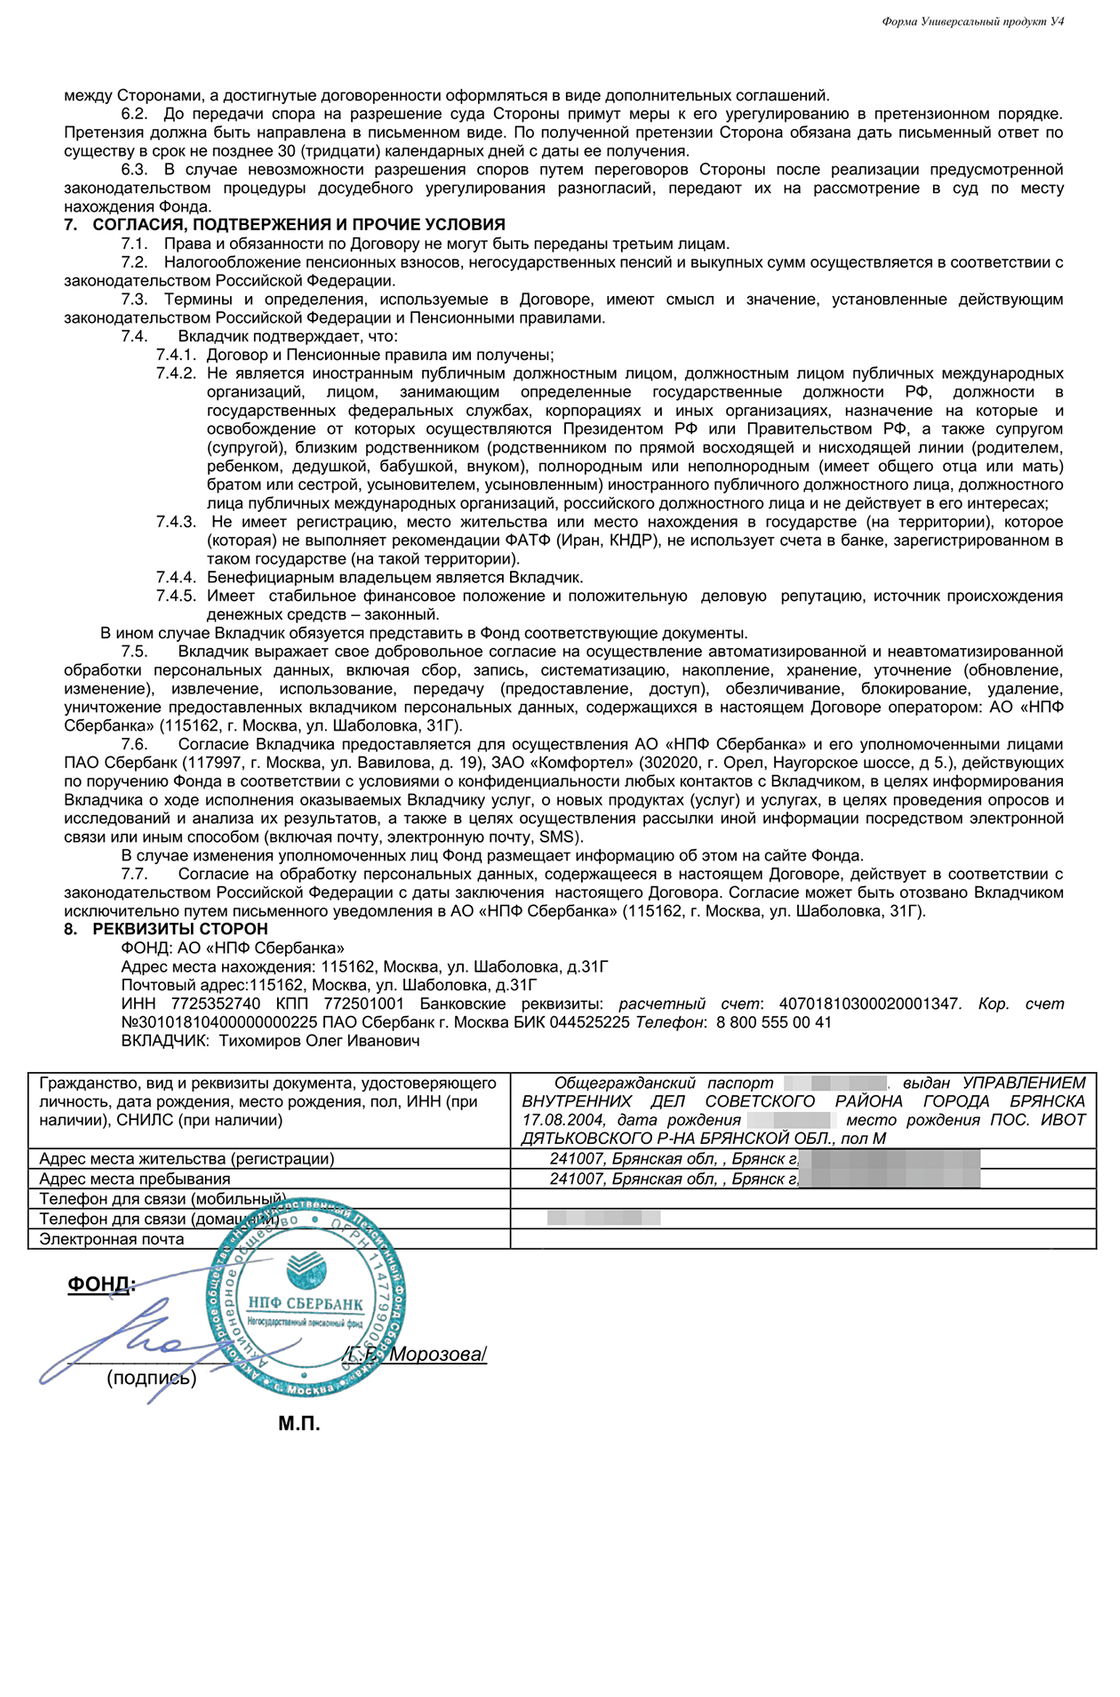
В качестве подтверждения приложите договор о негосударственном пенсионном обеспечении, который скачаете из личного кабинета фонда, и выписки или квитанции об уплате взносов.
Корпоративные программы софинансирования НПО — это когда вы платите взносы напополам с работодателем: одну половину вычитают из зарплаты, вторую добавляет компания. Это добровольное дело работодателя, часть соцпакета, как ДМС. В этом случае фирма сама выберет НПФ.
Например, у всех сотрудников РЖД вычитали из зарплаты взносы в корпоративный НПФ. Теперь эти пенсионеры получают две пенсии: государственную и корпоративную.
Минусы добровольного пенсионного обеспечения
Мне не все нравится в НПО. По этим программам можно попасть на штраф, НПФ берет комиссию с моего дохода, нужно постоянно платить, а пенсию дадут нескоро. В отличие от банковских вкладов или накопительной пенсии, накопления не застрахованы в Агентстве страхования вкладов.
Низкая ликвидность. Если расторгнуть договор до определенного срока, возьмут штраф. Снять часть денег и оставить на счету остальные тоже нельзя. Максимальная выгода будет только при заключении договора на долгий срок.
Еще мой договор запрещает забирать накопления целиком на этапе выплат. Например, я накопил 10 млн рублей и стал получать 25 000 ₽ в месяц, а через два года решил забрать остаток — 9,4 млн рублей — сразу. НПФ мне откажет — придется и дальше получать по 25 000 ₽ в месяц.
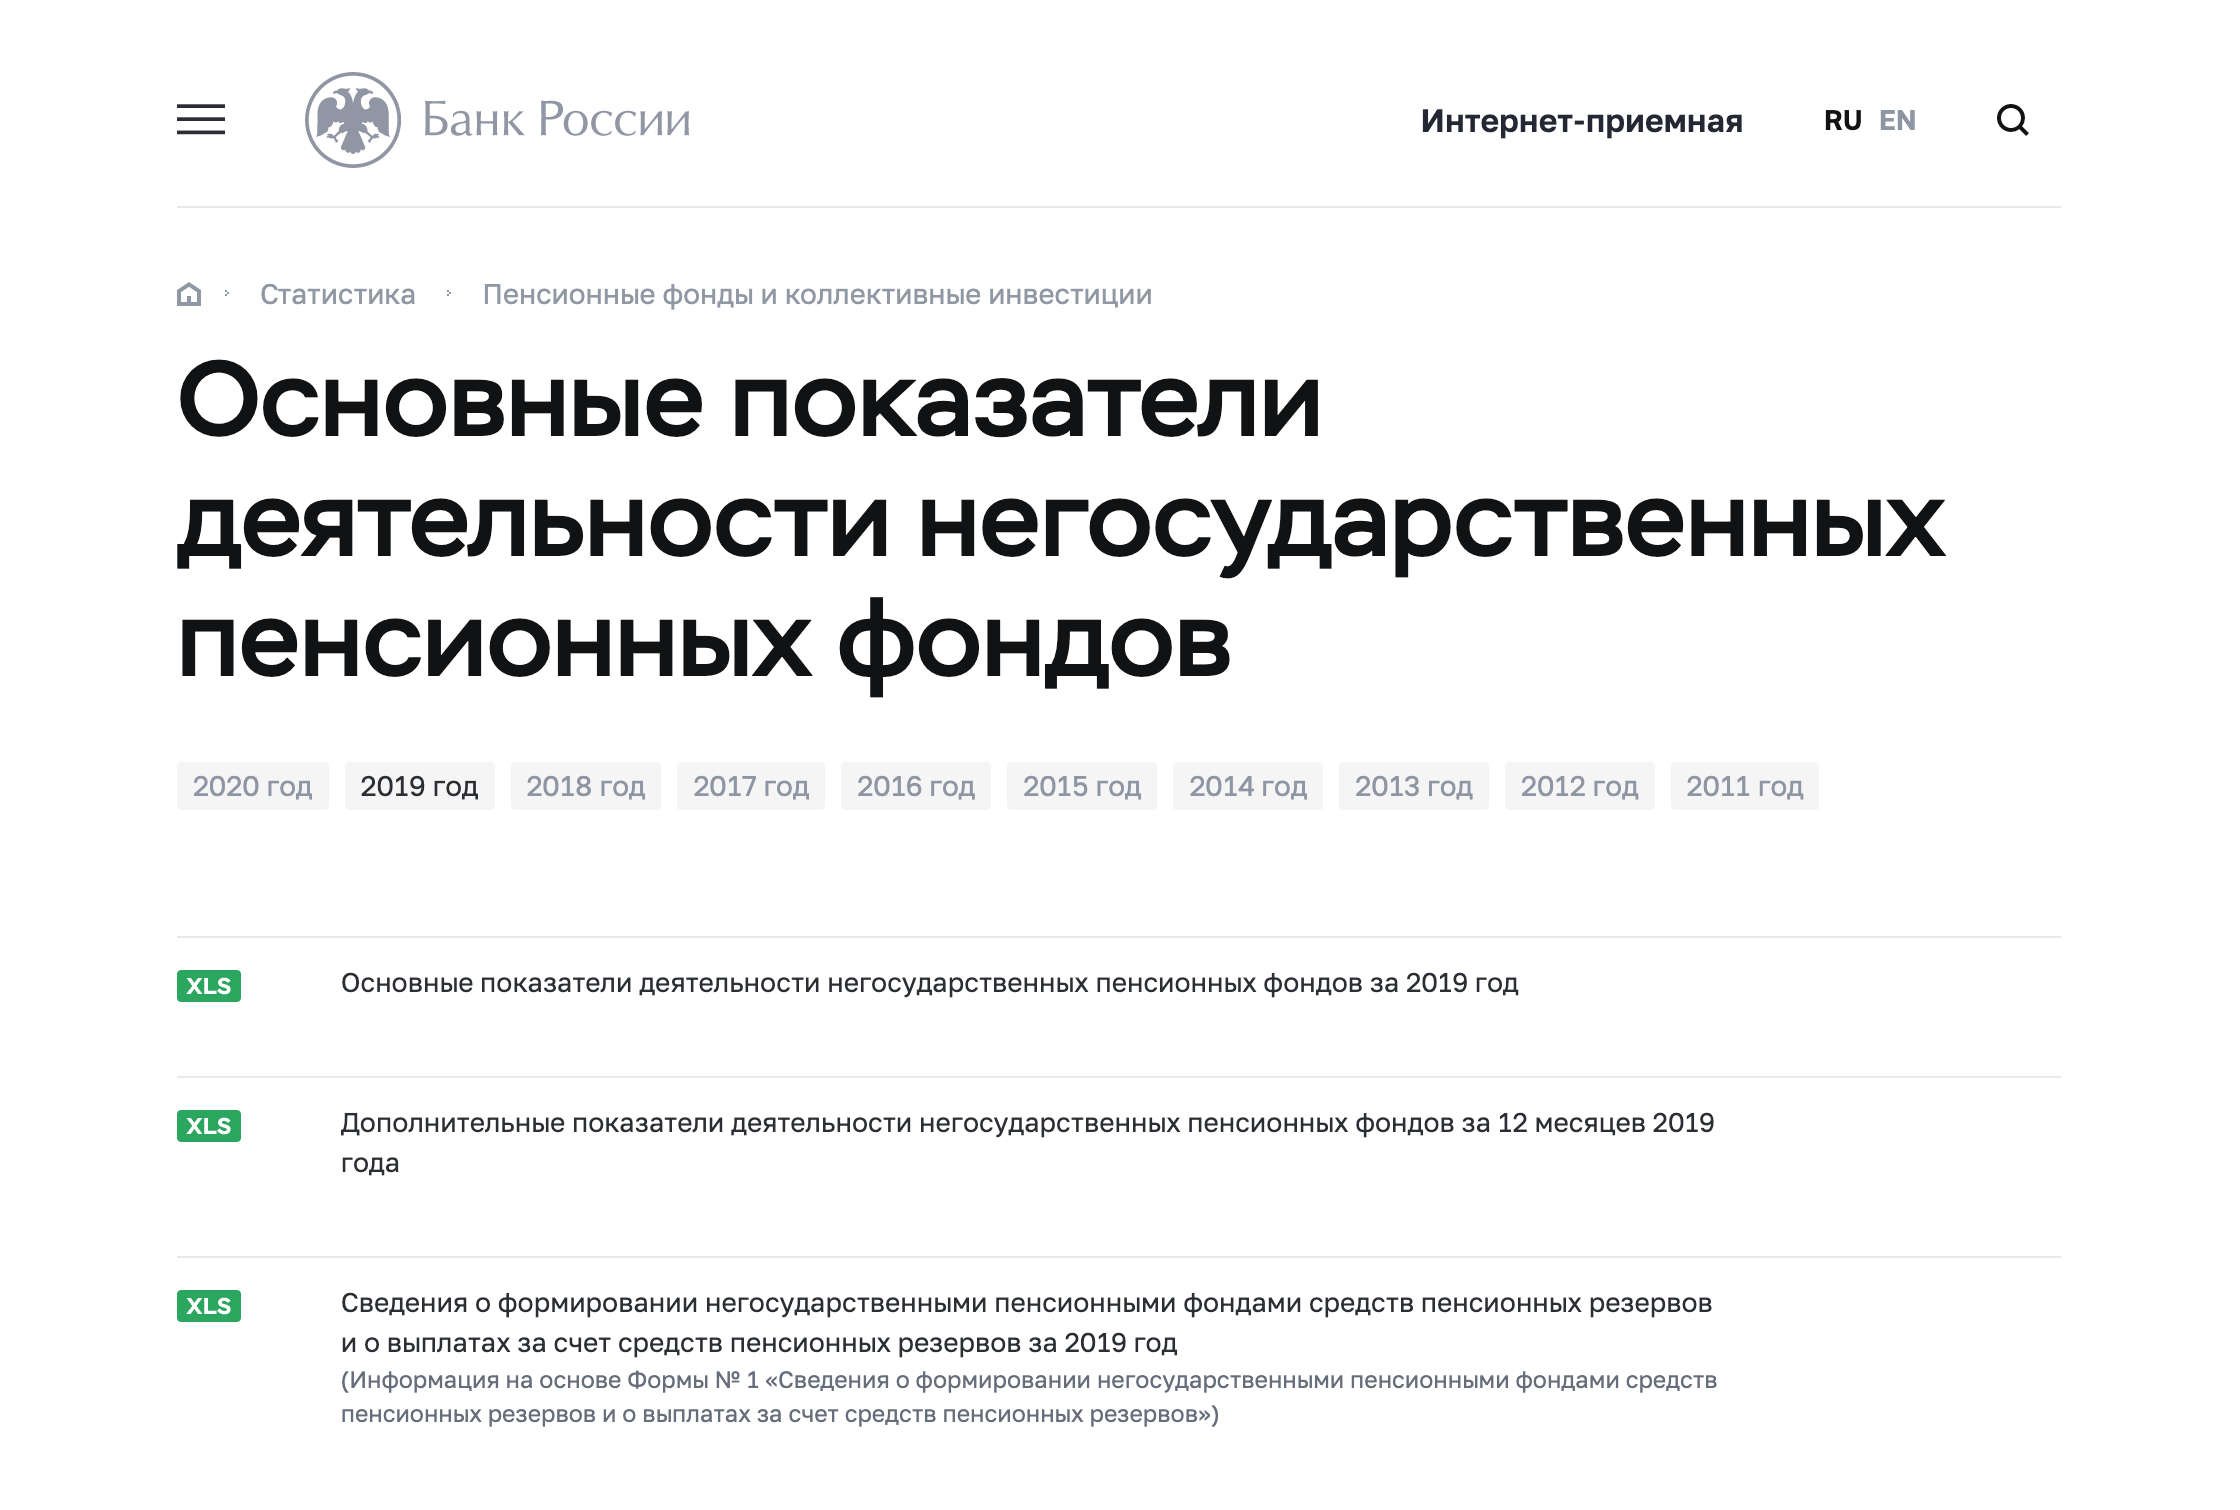
Комиссия НПФ. Фонд работает с накоплениями не сам, а передает деньги управляющей компании. Перед тем как получить доход, я плачу две комиссии: управляющей компании за инвестирование средств в ценные бумаги и фонду за управление индивидуальным пенсионным счетом. Это снижает доходность. ЦБ РФ на своем сайте в разделе «Основные показатели деятельности негосударственных пенсионных фондов» указывает доходность до выплаты комиссий и после нее.
Мой НПФ за 2017 год получил доходность 10,62%, а чистая доходность после уплаты всех комиссий составила 8,7%. Значит, общая комиссия составила 1,92%.
Размер и очередность платежа по некоторым пенсионным планам нужно строго соблюдать: нельзя пропустить или заплатить меньше.
Например, по пенсионной схеме нужно ежегодно вносить на счет не менее 12 000 ₽. Не внесете — НПФ имеет право разорвать договор или перевести вас на другой пенсионный план.
Взносы не защищены в АСВ. Государство не гарантирует возврат взносов на вторую пенсию в случае ликвидации НПФ. Государственная накопительная пенсия, с которой работают НПФы, застрахована в Агентстве страхования вкладов, а взносы по НПО — нет. Как рассказали в моем фонде, за эти взносы отвечает только НПФ своим имуществом. Поэтому я выбирал фонд с высоким рейтингом надежности.
Легко спутать
У нас несколько вариантов накопить себе на старость.
Обязательный только один — обязательное пенсионное страхование. В рамках ОПС формируется накопительная пенсия. Взносы на нее делает работодатель, а вы могли участвовать в софинансировании, можете делать дополнительные взносы или пополнять за счет материнского капитала.
Эта статья рассказывает о программах негосударственного пенсионного обеспечения — НПО. Их предлагают негосударственные пенсионные фонды.
Страховые компании предлагают похожий продукт: добровольное пенсионное страхование. Здесь будут другие плюсы и минусы. Например, нельзя прекращать взносы, а в случае смерти страховая не всегда делает выплату родственникам.
Банки тоже предлагают долгосрочные пенсионные вклады.
Если вы делаете добровольные взносы по пенсионной программе, но находите противоречия с текстом статьи — проверьте, возможно, у вас не НПО.
Запомнить
- Заключить договор негосударственного пенсионного обеспечения можно с негосударственным пенсионным фондом. Вы платите взносы и по достижении пенсионного возраста получаете дополнительную ежемесячную пенсию.
- При выборе программы фонда учтите минимальный размер и периодичность взноса.
- Если расторгнете договор досрочно на этапе накопления, получите выкупную сумму. Она может быть меньше, чем вы внесли.
- Оформляйте налоговый вычет.
- И внимательно читайте договор, прежде чем его подписать.
Нужно быть абсолютно финансово безграмотным (ну или умалишенным), чтобы вместо того, чтобы иметь полный доступ к своим сбережениями и в любой момент иметь возможность распорядиться ими так, как выгоднее конкретному человеку в конкретный момент времени (депозит, облигации, ETF, акции, срочное лечение. да что угодно!), отдать их кому-то без какой-либо возможности влиять на соотношение доходность/риск и с вероятностью не дожить до наступления даты возврата.
Ko, Абсолютно правы ! Пример сингапурских пенсий — счет в банке. Вышел(вышла) на пенсию, все забрал(а) или снимешь_частями/ получаешь процент с накопленного.
Не понимаю, зачем для пенсионных накоплений использовать посредников в виде пенсионных фондов с конскими комиссиями? Все выплаченные комиссии — это ваш недополученнный доход, который на горизонте лет выльется в безумные суммы. При это статистика по нашим НПФ удручающая — они просто не дают доходности выше индекса.
Советую Олегу почитать гуру всех пассивных инвесторов и пенсионных накоплений — недавно ушедшего Джона Богла.
Чтобы накопить на пенсию достаточно дешевого индексного фонда или ETF на индекс широкого рынка (+ брокер с низкими издержками). Просто сравните комиссию Vanguard в 0.11% на индекс акций всего мира с вашей, почти в 2%!
Oleg, проще да. Правда, Богл, как обычно прав, сказав, что издержки — это "налог на собственную лень")
Oleg, состав портфеля сомнительный.
Проблема всех институциональных инвесторов в том, что они пытаются усидеть на двух стульях. Им нужно получать доходность, но потери по портфелю в краткосрочной перспективе не должны быть большими, иначе это вызовет вопросы к управляющим. Это противоречит фундаментальному правилу "больше риск — больше доходность" и статистике.
Для получения прибыли в долгосрочном портфеле должна быть значительная часть акций, а не облигаций. Стоимость активов при этом будет колебаться, но на горизонте в 10-30 лет выровняется.
Vladimir, с этим все сложно. На бирже СПб есть около 50 ETF и от Vanguard в том числе. Но нужен статус квалифицированного инвестора. Например, это можно сделать через Открытие.Брокер. Церих вроде дает доступ для покупки. Я особо не интересовался. Но если сумма, позволяет, лучше начать сразу с InteractiveBrokers.
Андрей, у какого брокера в России можно купить ETF Vanguard ?
Андрей, добрый день! Спасибо за комментарий.
Данный способ инвестирования я не рассматриваю как единственный. Рассматриваю в т. ч и пассивное инвестирование в индекс.
В способе, описанном в статье, есть свои плюсы, как я считаю- да есть комиссия, но и есть налоговый вычет, не взымают налоги на этапе выплаты пенсий; гораздо проще оформить для простого обывателя, нежели прочитать Джона, понять, что он рекомендует, выбрать инструменты, определить пропорции, заключить брокерский договор и т. д.
Инвестирую самостоятельно, пенсию буду платить сам себе. В идеале хочу через 10 лет скопить столько, чтобы жить на проценты
Алексей, "через 10 лет скопить столько, чтобы жить на проценты".
Ну, тут два варианта:
1. Если доход позволяет за 10 лет сформировать процентный портфель, то с таким доходом можно жить и не работать прямо сейчас.
2. С таким временным горизонтом мы имеем такую сверхдоходную процентную ставку, что фондовый рынок курит. Да и кокаиновый бизнес — это так, детские шалости. Чем торгуем?
Алексей, торговля на бирже — штука волатильная. Я бы ориентировался на 4-5%, чтобы не откусывать от своего портфеля больше, чем позволит ему восстанавливаться.
Заложите в свой план пессимистичный прогноз. Скажете себе спасибо: если всё пойдёт не очень, то вы к этому будете готовы, а если все пойдёт лучше — лишний повод для радости.
Алексей, если есть возможность откладывать в год 1 млн. рублей, не ущемляя себя и семью в еде все 10 лет, то за Вас остается только порадоваться.
Анна-Кристина, зачем торговать чем-то запрещенным?) У меня логика такая: мне будет нормально 100 тысяч в месяц, а лайтово торгуя я делаю 12% годовых. Значит, через 10 лет у меня должно быть 10 миллионов. С поправкой на инфляцию — 12. Мне надо в среднем каждый год откладывать миллион на счет, остальное сделаает сложный процент. Разумеется, в первое время будет меньше, но со временем выйду на нужный уровень)
Олег, самый главный минус Вашего плана про вторую пенсию состоит в том, что мы живем в стране, в которой возможно все, что угодно. Поэтому строить подобные схемы и загадывать на такой длительный срок очень опасно.
Елена, как раз комментарии вроде "опасно и возможно все что угодно" отпугивают большинство людей от фондового рынка.
При этом большинство как продолжало хранить деньги на банковских депозитах так и продолжает "инвестировать" в них.
Они не приносят пользы ни себе ни государству ни экономике в целом. При этом банки закрываются чуть ли не каждую неделю, АСВ по факту банкрот, а "надежный" Сбербанк имел в своей истории прецедент массовой НЕвыдачи вкладов.
А все из-за "инвестиции — это риск!! ты все потеряешь! акции прыгают туда-сюда" из каждого угла. Да это риск, но никто почему-то не говорит о том, что в инвестициях есть инструменты снижения рисков (диверсификация, распределение активов, инвестиции зарубежом и т.п.)
Василий, спасибо за ваш комментарий.
Я бы немного расширил Ваш комментарий — мы живём в мире, в котором может произойти всё, что угодно ��.
Я считаю, что опасно — выбрать один инструмент и инвестировать всё туда, даже если это — американские акции. А инвестирование части капитала в российский рынок через НПФ можно рассматривать как один из вариантов страновой диверсификации активов.
Василий, как раз таки очень опасно — это ничего не делать. Т.к. в данном случае нищенская пенсия ГАРАНТИРОВАНА на все 100%.
Даже если его инвестиции в НПФ прогорят по какой-либо причине, то суммарные вложенные средства окажутся для длительного горизонта совсем небольшими. Наш народ банкам по кредитам больше переплачивает — и почему-то не парится.
— ГДЕ ОН СКАЗАЛ, ЧТО НАДО НИЧЕГО НЕ ДЕЛАТЬ?
Я вижу лишь — "строить подобные схемы и загадывать на такой длительный срок очень опасно." — возможно он сам инвестирует, как авторы др. комментов.
Я свои деньги могу инвестировать (и благополучно потерять) и без посторонней помощи в виде НПФ.
(Хотя из того же Сафмара средства переведены в Сбербанк.)
Пенсионный план прост: ежемесячно приобретать акции американских предприятий.
Если что и будет от государства (и НПФ) — воспринимать это как приятный бонус.
Если не ошибаюсь, государство заморозило наши пенсионные отчисления в негосударственные пенсионные фонды, и сколько эта заморозка будет длиться, никто точно сказать не может (поправьте меня, если не права), поэтому оптимизма на счет "сделаю себе пенсию за счет отчисление в НПФ или гос пенсионный фонд" ну это, такое себе. Всегда нужно заботиться о себе самому, делать собственный выбор куда и сколько вкладывать, особенно в таких долгосрочных инвестициях как пенсия.
Немного уйду от темы.
Моему поколению (рожденное в 90-х) это актуально как никогда ранее. Мы напуганы частыми заморозками, когда наши деньги на счетах обесцениваются и мы никак не можем на это повлиять, "пенсионными баллами", дефицитом казны, и постоянными реформами пенсионной системы. И есть видение того, что нашими заработанными деньгами распоряжаются неправильно.
Да, несомненно, это здорово, что группа людей, ответственных за пенсионную систему в государстве, пробует новые методы, и ищет оптимальный. Т.е. мне понятно, что не удастся в корне поменять систему и перевести всех на частное формирование пенсии, т.к. без потерь выйти из коллективной системы пенсий не выйдет. Придется "кинуть" какую-то одну из сторон, (либо текущих пенсионеров, либо тех из зарплаты которых формируется пенсия для этих пенсионеров) что вызовет бурю протестов.
Существующих на сегодняшний день пенсионеров кто-то должен кормить, что тем не менее, претит эпохе капитализма и существующему на настоящий момент принципу: "каждый платит за себя сам".
Т.е. я хочу сказать, что эта система в современном мире как 5-я больная нога, она не вписывается, но безболезненно выйти из нее не получается.
Мы вынуждены сами думать о себе, и не надеяться на систему, при этом не забывая отчислять со своей зп ежемесячно на содержание нынешних пенсионеров. Получается "двойная нагрузка" в условиях которой рождается масса других проблем, например почему случается "падение демографическое"? Молодые девушки и их супруги обеспокоены, что у них нет будущего, соответственно они 10, (нет 100 раз) подумают прежде чем заводить детей (взять на себя финансовую нагрузку, а эти девушки не могут позволить себе выйти из рабочего строя, иначе они выпадут на уровень — ниже среднего, отсюда и смена психологического климата в семье на негативный, чего в развитом и главное разумном обществе стараются избегать, т.к. человеческие психологические ресурсы ограничены, и доп. нагрузки чреваты новыми болячками за которые снова надо платить, разводами — замкнутый круг), и будут оттягивать этот момент до последнего, пока более и менее не погасят ипотеку в новостройке, при этом отчисляя ежемесячно ренту за съем, с отсутствием какого-либо будущего в виде достойной пенсии, при этом необходимо оплачивать самостоятельно медицинские услуги, свое и (планируемых) детей — образование, и при этом необходимо держать финансовую подушку, ну и ежемесячно инвестировать чтобы гарантированно обеспечить себе существование на пенсии.
Возможно я не знаю, и это уже есть, но мысль такова: почему бы на государственном уровне не создать конкурс на лучшее решение выхода из коллективной системы к частной? В нашей стране миллионы талантливый и тонких умов: инженеры, психологи, айтишники, экономисты, юристы и мн.др. Сделать масштабный хакатон, и применить лучшие идеи. Я уверена, это возможно. Ну так. как идея =)
Как накопить на пенсию, если вам 30, 40 или 50 лет

Вопросы по накоплению и приумножению денег всегда актуальны для любого человека. Кто-то копит на машину, кто-то — на отдых или земельный участок. И всего 6% россиян регулярно копят на пенсию, 16% делают это с разной периодичностью. Хотя за последние 14 лет граждане стали в два раза чаще говорить, что сами должны заботиться о будущей пенсии, 73% работающих россиян не откладывают деньги на пенсию.
При этом средний размер пенсии неработающего пенсионера в 2022-м в начале года составлял 18 984 рубля, после индексации 1 июня — 20 882 рубля. И хотя прожиточный минимум в целом по России составляет 13 919 рублей, а для пенсионеров — 11 970 рублей, считать размер страховой пенсии оптимальным для удовлетворения большинства потребностей вряд ли возможно.
С какого возраста можно получать страховую пенсию по старости
Механизмы накопления денег
Накопления на пенсию стоит создавать с использованием тех инструментов, с которыми именно вам комфортно работать. Традиционно считается, что это должны быть консервативные способы сбережения, такие как вклады, накопительные счета или облигации федерального займа (ОФЗ), однако в последние годы в этот список попали и акции с паевыми инвестиционными фондами (ПИФы).
Банковские вклады
Это простой, привычный и популярный инструмент накопления. Можно класть деньги на краткосрочный или долгосрочный вклад с возможностью капитализации, чтобы проценты по нему использовать для приумножения накоплений. Тогда через определенные промежутки времени (периоды выплаты процентов, например, ежемесячно) накопившиеся проценты будут прибавляться к сумме вклада. Таким образом, в следующий период проценты будут начислены уже на большую сумму.
Накопительные счета
Накопительный счет — это гибрид текущего счета и вклада. Накопительный счет в отличие от вклада предусматривает возможность изменения ставки, срок его действия не ограничен, проценты начисляются ежедневно, а вкладчик имеет право пользоваться деньгами по своему усмотрению. Накопительные счета также бывают с капитализацией процентов.
Облигации
Облигации — это консервативный и наименее рискованный инструмент фондового рынка с гарантированной доходностью. Доход от размещения сбережений в облигации в среднем выше, чем по вкладам, но и риск больше. Вложения в облигации не защищены государственной системой страхования. Тем не менее облигации федерального займа (ОФЗ) считаются высоконадежным вложением, так как выдаются правительством РФ.
Акции
Акции — более рискованный инструмент фондового рынка, чем облигации, у них нет гарантированной доходности. При этом есть вероятность убытка при снижении стоимости активов. Однако если собирать диверсифицированный портфель с «голубыми фишками», в долгосрочной перспективе можно получить и хороший капитал. Также можно обратиться к помощи специалистов, которые подскажут, как надежнее собрать подходящий для вас портфель.
ПИФы
В последние несколько лет в качестве пенсионных накоплений стали популярны инструменты коллективных инвестиций — паевые инвестиционные фонды (ПИФы). Большинство фондов инвестируют в ценные бумаги: фонды акций, облигаций, смешанные. Есть фонды, вкладывающие деньги в бумаги определенных регионов или специализирующиеся на отраслях (например, на нефтегазовой, металлургической или на телекоме). Есть особая категория фондов, работающих с недвижимостью. Фонды создаются профессиональными финансистами, чья специальность — управление средствами частных клиентов. Есть как высокорисковые фонды, так и низкорисковые, например, с корзиной облигаций или надежных акций.
Сколько откладывать, как копить: советы
Сумма, ежемесячно инвестируемая в будущую пенсию, не должна значительно снижать уровень жизни, говорит аналитик Хоум Кредит Банка Станислав Дужинский. В среднем можно рекомендовать откладывать на будущую пенсию около 10% от тех денег, которые остаются после уплаты обязательных ежемесячных платежей (ЖКХ, налоги, штрафы, алименты, кредиты и т. д.), советует аналитик.
«При средней зарплате и относительно стабильных тратах выпадение этой суммы из семейного бюджета не должно существенно повлиять на качество жизни», — считает он.
Эта цифра актуальна для любого срока начала формирования пенсионных накоплений: будь то за пять лет до пенсии или за 25 лет до нее, полагает он. «Но, естественно, чем раньше начать сберегать, тем больше можно накопить к преклонным годам», — добавляет он.
Есть такое «правило лестницы», которое в виде диаграммы показывает, что к возрасту ухода с работы нужно иметь накопления не менее восьми — десяти годовых доходов, говорит директор по стратегическому развитию УК «Альфа-Капитал» Вадим Логинов. На накопление одного без ущерба личному бюджету уходит пять лет, отмечает он. «В период 45–50 лет в силу особенностей цикла жизни можно попробовать накопить за пять лет два годовых объема. В среднем копить нужно, начиная с 30–35 лет. За пять — десять лет или даже 15–25 можно накопить только прибавку», — говорит эксперт.
Копить можно по-разному, например, по «правилу большого пальца», говорит Логинов.
«По нему доля акций в портфеле равна 100 минус ваш возраст, то есть постепенно уменьшается по мере приближения к выходу на пенсию. Остальное хранится в облигациях и золоте», — поясняет он, предупреждая, что такая модель сопряжена с рисками.
Можно копить через «вечный портфель» с пропорциями 1/3 акций, 1/3 облигаций и 1/3 золота, говорит эксперт. Формировать портфель лучше всего из паев соответствующих ПИФов — так обеспечивается разнообразие и тоже снижаются риски, добавляет он.
Кто больше доверяет недвижимости, может формировать пенсионные накопления в так называемых «альтернативных» фондах, отмечает Логинов. «Это закрытые фонды (ЗПИФ), вкладывающие деньги в различные виды недвижимости: жилой или коммерческой в виде складов, стрит-ритейла, фастфуда и даже глэмпинга», — объясняет он. Накопив искомую сумму к пенсии, можно перевести ее в «живую» недвижимость и жить от сдачи в аренду, добавляет эксперт.
Как выбрать способ накопления денег к пенсии в 30, 40 и 50 лет
Подходы к накоплению пенсии отличаются для людей, которые планируют выходить на пенсию через пять — десять лет и через 15–25 лет, говорит управляющий директор УК «Открытие» Василий Иванов.
Если до пенсии пять — десять лет
За десять лет, тем более за пять лет до пенсии большинство людей, как правило, могут достаточно точно сказать, какой бы доход они хотели иметь на пенсии при текущих ценах, говорит Иванов.
Для людей, которым до пенсии осталось пять — десять лет, основной вклад в размер будущей пенсии вносит размер накопления, а вклад инвестиционного дохода ограничен, поэтому эксперт рекомендует провести следующие расчеты:
- взять сумму, которую они хотели бы получать на пенсии;
- сравнить с ожидаемой пенсией, которую им будет платить государство;
- определить разницу (рублей в месяц);
- умножить эту разницу на ожидаемую продолжительность жизни на пенсии;
- исходя из нормы доходности ОФЗ, индексируемой по инфляции (2,5–3,5% годовых), рассчитать требуемый размер ежемесячных взносов (накоплений). До 350 тыс. рублей для безработных: что такое социальный контракт и как получить деньги
Важно учитывать, что накопления продолжат приносить инвестиционный доход и после выхода на пенсию, замечает Иванов. «Если рассчитанный таким образом размер пенсионных взносов для клиента доступен, то здесь наиболее правильный инструмент — это ОФЗ, индексируемые по инфляции, куда можно вложить все 100% средств», — считает он. Однако рассчитанный размер ежемесячных взносов может быть неподъемным, добавляет он.
«Тогда нужно определить, сколько человек может откладывать на пенсию в месяц, и рассчитать, какую прибавку к государственной пенсии он будет получать при норме доходности инвестирования 2,5–3,5% годовых», — поясняет он.
Если требуется повысить доходности до 5% годовых вместо 2,5–3,5% годовых, то можно попробовать разделить портфель в пропорции 50% на 50% между ОФЗ, индексируемыми по инфляции, и долгосрочными ОФЗ с фиксированным купоном, замечает Иванов.
«При желании получить более высокую доходность (например, 10% годовых плюс инфляция) остается вариант акций. Но здесь необходимо понимать, что сбережения будут подвержены высокому риску. И здесь мы бы рекомендовали не самостоятельное инвестирование в акции, а ПИФы акций», — продолжает аналитик.
Если до пенсии 15 и более лет
«Большинство людей, которым до пенсии работать еще 15, а тем более 25 или 30 лет, ожидают, что у них «все еще впереди» и их текущий доход до пенсии точно вырастет, поэтому им тяжелее определить, какую сумму они хотели бы получать на пенсии», — отмечает Иванов из УК «Открытие».
Для таких людей лучше применять подход с регулярным откладыванием средств на пенсию в течение этих 15–30 лет и более, говорит эксперт. Накопив некоторую сумму, можно применять описанный выше подход, выбрав подходящий способ инвестирования: вклады, накопительные счета, облигации, акции или ПИФы.
С помощью сервиса Банки.ру вы можете подобрать подходящий вам вклад или накопительный счет, найти интересующие вас облигации, акции и ПИФы, а также изучить тему инвестиций.