Возможно ли перейти с НПД на УСН в середине года?
Упрощенная система налогообложения — это вид налогообложения, который подразумевает особый упрощенный порядок уплаты налогов и ориентирован на представителей малого и среднего бизнеса.
Налог на профессиональный доход — это действующий с 2019 года специальный налоговый режим для самозанятых граждан, получающих доходы от реализации товаров, работ, услуг, имущественных прав.
Переход с НПД на УСН возможен в двух случаях:
- вынужденно (в любой момент года);
- добровольно (в особых случаях, с начала года).
Исходя из ч. 6 ст. 15 Федерального закона от 27.11.2018, самозанятые, которые утратили право на НПД, могут до окончания года начать применение УСН.
Для этого им необходимо сняться с учета в качестве плательщика НПД и уведомить инспекцию о переходе на УСН в течение 20 календарных дней. В таком случае ИП считается перешедшим на УСН со дня снятия с учета в качестве самозанятого.
Случаи потери права применения НПД
- Реализация подакцизных товаров и товаров, подлежащих обязательной маркировке.
- Перепродажа товаров, имущественных прав, за исключением продажи имущества, которое использовалось им для личных или домашних нужд.
- Занятие добычей и (или) реализацией полезных ископаемых.
- Найм лиц по трудовому договору.
- Ведение деятельности в интересах иного лица на основе договоров поручения, договоров комиссии либо агентских договоров.
- Оказание услуг по доставке товаров с приемом/передачей платежей за указанные товары в интересах других лиц.
Обратите внимание: оказание услуг с условием применения при расчетах с покупателями ККТ, зарегистрированной продавцом не относится.
- Отсутствие уведомления инспекции в надлежащий срок о переходе на НПД с иных режимов налогообложения.
- Превышение доходов в размере от 2,4 млн рублей в текущем году.
Как уведомить инспекцию о переходе на УСН
Для этого рекомендуется использовать форму № 26.2-1 «Уведомление о переходе на УСН».
В форме указывается:
- В поле «Признак налогоплательщика (код)» — код «3».
- В поле «Переходит на упрощенную систему налогообложения» — «1» и год перехода на УСН.
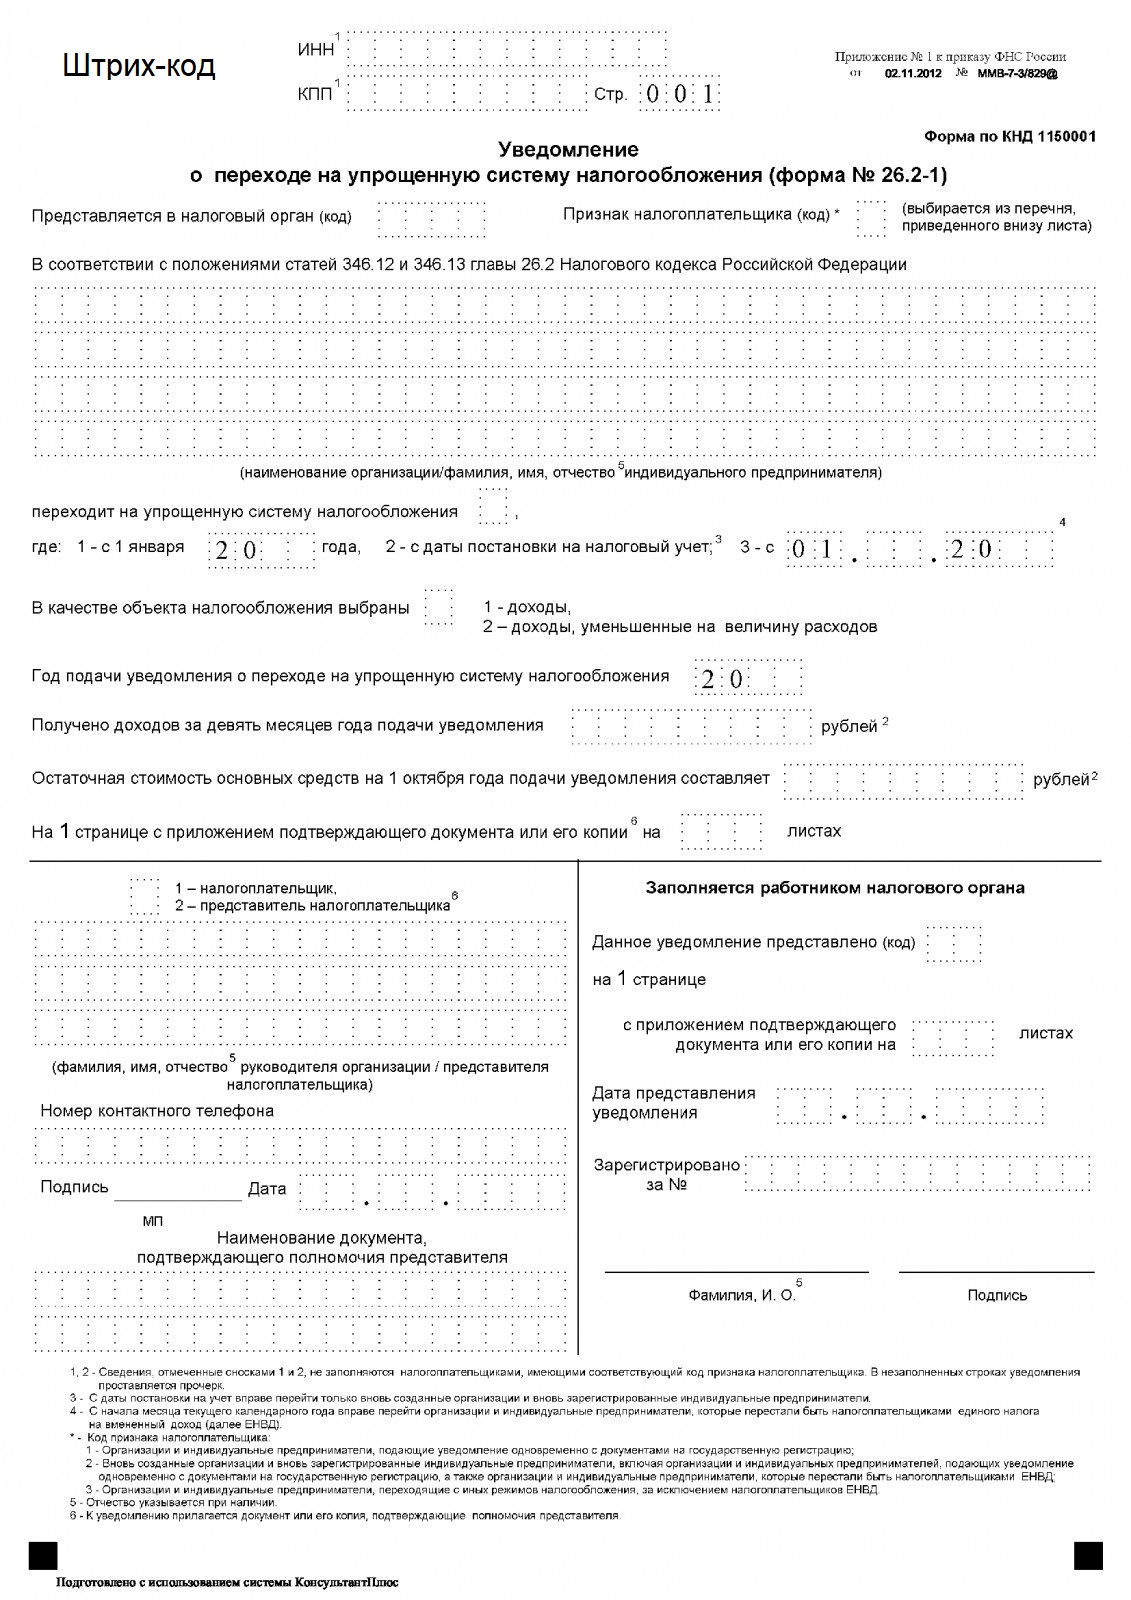
Добровольный переход с НПД на УСН в течение года не разрешен. В добровольном порядке перейти с НПД на УСН предприниматель вправе только с начала следующего года.
Обратите внимание: если предприниматель в текущем году больше не хочет применять НПД и сниматься с учета в качестве ИП, то налоги после прекращения НПД и до конца года нужно платить в рамках ОСН.
Можно ли ИП снова вернуться на НПД вновь?
Да, предприниматели действительно могут возвращаться на НПД, если будут соответствовать критериям для режима.
Обратите внимание: в том числе у работодателя не должно быть долгов по налогу.
Подписывайтесь на Telegram-канал «ЛК 1С-Рарус отвечает». Мы публикуем там самые свежие новости из мира бухгалтерии.
Как перейти с НПД на УСН
Чтобы перейти на упрощенную систему налогообложения (УСН) необходимо перестать быть плательщиком НПД (самозанятым), поскольку совмещать эти два режима нельзя.
Перестать быть самозанятым можно двумя способами:
— отказаться от применения НПД
— утратить право на его применение НПД.
Порядок для перехода на УСН для этих случаев разный. При добровольном отказе от применения НПД индивидуальный предприниматель не может перейти на УСН в течение года. Для действующего индивидуального предпринимателя переход на УСН возможен только с начала нового календарного года, то есть с 1 января.
Для добровольного отказа от применения НПД, необходимо подать в налоговый орган заявление о снятии с учета в качестве плательщика НПД. Это можно сделать через приложение «Мой налог», или единый портал госуслуг, или уполномоченную кредитную организацию. С даты подачи такого заявления индивидуальный предприниматель снимается с учета как плательщик НПД и до конца года применяет основную систему налогообложения или патентную система налогообложения, при условии представления заявления на получение патента.
НПД уплачивается с доходов, которые получены в период его применения. Никаких переходных положений и специальных процедур пересчета НПД не предусмотрено.
Таким образом, переход на УСН будет с общего режима или с патентной системы налогообложения, если будет применяться до перехода на УСН.
Самозанятые физические лица — не индивидуальные предприниматели после отказа от применения НПД могут перейти на УСН в течение года — с момента регистрации в качестве индивидуального предпринимателя. При этом уведомление о переходе на УСН необходимо представить в налоговый орган не позднее 30 календарных дней с даты регистрации.
При утрате права на применение НПД действуют специальные правила для перехода на УСН. Переход возможен и в середине года, при этом необходимо соблюдать сроки для подачи в налоговый орган уведомления о переходе на УСН.
Для перехода на УСН индивидуального предпринимателя, утратившего право на применение НПД, после снятия с учета в качестве налогоплательщика НПД необходимо:
— проверить, выполняются ли условия для перехода на УСН и ее дальнейшего применения;
— выбрать объект обложения по УСН: «доходы» или «доходы минус расходы»;
— предоставить в налоговый орган уведомление о переходе на УСН в течение 20 календарных дней с даты снятия с учета в качестве плательщика НПД. Отметим, что уведомление можно предоставить в любой налоговый орган, без привязки к месту жительства.
Сделать это можно:
— лично или через представителя;
— по почте заказным письмом;
— по ТКС с применением квалифицированной электронной подписи или через Личный кабинет налогоплательщика индивидуального предпринимателя .
Если индивидуальный предприниматель своевременно подал уведомление, то с даты снятия с учета в качестве плательщика НПД будет применять УСН.
Если нет, то после утраты права на НПД будет применяться общая система налогообложения или патентная система налогообложения, при условии представления заявления на получение патента. В этом случае переход на УСН осуществляется в обычном порядке.
Как ИП перейти с УСН на НПД
ИП могут использовать самозанятость как налоговый режим и экономить на налогах. Разбираемся, какие есть ограничения для перехода, как правильно оформить уведомление о смене налогового режима и как вести учет на НПД.
Какие ИП могут перейти на НПД
НПД — налог на профессиональный доход, экспериментальный налоговый режим для самозанятых. Действует по всей России. Его могут применять и ИП.
ИП может перейти на НПД в любой момент, но есть ограничения. Вот что нельзя ИП на НПД:
- нанимать сотрудников по трудовым договорам;
- получать доход более 2,4 млн рублей в год;
- заниматься запрещенными для НПД видами деятельности;
- работать по трудовому договору как физлицо и сотрудничать как ИП с одним и тем же работодателем или в течение двух лет после увольнения;
- совмещать с другими режимами — УСН или патентом.
❌ Нанимать сотрудников по трудовому договору. Если у вас есть сотрудники в штате, их придется их уволить, чтобы перейти на НПД. Предприниматель на НПД может нанимать только подрядчиков-физлиц по договору ГПХ на разовую работу или работать с самозанятыми либо другими ИП.
❌ Получать доход более 2,4 млн рублей в год. Как только доход ИП превысит 2,4 млн рублей, применять НПД нельзя. В этом случае в течение 20 календарных дней надо подать уведомление о переходе обратно на упрощенку.
Важно не пропустить этот срок: если не подать уведомление, ИП автоматически переведут на ОСН. На ОСН сложная бухгалтерия: придется сдавать декларацию по НДС и 3-НДФЛ. Нужно платить НДФЛ с прибыли и работать с НДС.
❌ Заниматься запрещенными для НПД видами деятельности. ИП на НПД не может:
- Перепродавать товары чужого производства. Можно продавать только свои товары, самому выполнять работы или оказывать услуги. Например, если ИП покупает кожгалантерею и перепродает на маркетплейсах, НПД использовать нельзя. Но если он покупает кожу и шьет кошельки сам — можно.
- Производить и продавать подакцизные товары, например, домашнее вино.
- Добывать и продавать полезные ископаемые, например, песок или щебень.
- Сдавать в аренду нежилые помещения, жилые — можно.
- Оказывать посреднические услуги. Например, предприниматель для компании «А» приобретает товары у компании «Б» и получает за это вознаграждение.
- Доставлять чужие товары и принимать деньги у покупателей. Проще говоря, работать курьером. Правда, есть исключение: если продавец даст ИП онлайн-кассу для выдачи чеков покупателям, работать курьером можно.
❌ Работать по трудовому договору как физлицо и сотрудничать как ИП на НПД с одним и тем же работодателем. Нельзя быть поваром по трудовому договору и делать сайт в этой же компании как ИП.
Если налоговая обнаружит нарушение, работодателю придется заплатить со всех выплат ИП страховые взносы и НДФЛ. В общем, приятного мало — вряд ли работодатель вспомнит этого исполнителя добрым словом.
Если работали в компании по трудовому договору и уволились, то продолжить работу как ИП на НПД на эту же фирму можно только через два года. Это ограничение ввели, чтобы работодатели не переводили своих сотрудников на НПД ради экономии на НДФЛ и взносах.
❌ Использовать другие налоговые режимы. НПД нельзя совмещать с другими налоговыми режимами.
У ИП два вида деятельности: он печет торты на заказ и проводит кулинарные мастер-классы. Продажей тортов занимается на УСН «Доходы минус расходы». По мастер-классам думает перейти на НПД. Но нельзя перейти на НПД и остаться на УСН по выпечке тортов — придется выбирать между УСН и НПД.
НПД хорошо подходит для бизнеса, который связан с услугами, работами или производством, не требующим больших затрат. Например, возить грузы на своем автомобиле, писать код для мобильных приложений, делать массаж или косметические процедуры на дому, продавать мебель, сделанную своими руками, снимать фото и видео на заказ и так далее.
Плюсы и минусы перехода на НПД
На НПД простой учет операций и никакой отчетности. ИП на НПД платят меньше налогов, но при этом у них больше ограничений.
Плюсы:
- Ниже ставка налога при работе с физлицами без статуса ИП — 4%, с юрлицами и ИП — 6%. За счет налогового вычета в первое время налоговая ставка даже ниже: 3% и 4% соответственно.
- Не надо платить страховые взносы, только добровольные.
- Не надо вести книгу учета доходов и расходов — КУДиР — и сдавать декларацию.
- Если дохода нет, можно вообще ничего не платить.
- Можно снять с учета и не использовать онлайн-кассу.
Минусы:
- Нельзя нанимать сотрудников по трудовому договору, если они есть — придется их уволить.
- Ограничение по доходу — 2,4 млн рублей в год.
- Если захотите платить страховые взносы добровольно, уменьшить налог, как при УСН, не получится.
- Без добровольных страховых взносов не начисляется пенсионный стаж.
- Нельзя совмещать с другими налоговыми режимами.
- Можно продавать только свои товары, работы или услуги.
Когда ИП выгодно перейти на НПД
На НПД выгодно работать, если снизились доходы и нет сотрудников. Если выручки нет — платить государству вообще не нужно.
Разберем пример, когда ИП выгодно перейти на НПД.
ИП организовывает праздники и торжества для частных лиц, зарегистрирован в Москве. Работает на «УСН Доходы».
Раньше предприниматель зарабатывал 500 000 ₽ в месяц, работали три сотрудника. Сейчас заказывают только небольшие семейные мероприятия — доходы упали, сотрудников пришлось уволить.
Ежемесячный доход сейчас — 80 000 ₽ в месяц, или 960 000 ₽ в год. Посчитаем, стоит ли ему переходить на НПД.
| УСН | НПД | |
|---|---|---|
| Налог | 960 000 × 6% = | 960 000 × 4% = 38 400 ₽ |
| Фиксированные страховые взносы | 45 842 ₽ | — |
| Дополнительные страховые взносы с части годовых доходов, превышающей 300 000 ₽ | (960 000 − 300 000) × 1% = 6600 ₽ | — |
| Налог после уменьшения на страховые взносы | 57 600 − 45 842 − 6600 = 5158 ₽ | — |
| Всего платежей в бюджет | 45 842 + 6600 + 5158 = 57 600 ₽ | 38 400 ₽ |
С такими доходами ИП выгоднее работать на НПД. Так он сократит расходы на обязательные платежи, ему не надо будет сдавать декларацию и вести КУДиР. Перейти на НПД можно в любой день года.
Как ИП перейти на налог для самозанятых — НПД
Шаг 1: уплатить страховые взносы. Перед переходом на НПД желательно перечислить в бюджет фиксированные взносы за период с 1 января по день смены налогового режима. Так проще не запутаться в расчетах после начала работы на НПД и можно будет вычесть уплаченную сумму из налога при УСН.
Предприниматель решил перейти на НПД 30 ноября 2023 года. ИП платит страховые взносы за 2023 год пропорционально отработанным дням. За 2023 год ИП должен заплатить всего 45 842 ₽ страховых взносов. За первые три квартала ИП уже перевел в бюджет 30 600 ₽ авансом. Значит, за 60 дней 4-го квартала осталось: 45 842 × 60 / 365 дней = 7536 ₽.
Если доходы ко дню перехода превысили 300 000 ₽, надо посчитать 1% от величины превышения и добавить эту сумму в расчеты.
Шаг 2: зарегистрироваться в сервисе «Мой налог». Для этого нужен только номер телефона. Можно зарегистрироваться тремя способами:
- В мобильном приложении «Мой налог» для смартфонов и планшетов. Если нет регистрации на госуслугах, надо будет ввести паспортные данные и сфотографироваться.
- В личном кабинете на сайте ФНС или на госуслугах.
- Через банк, который участвует в эксперименте. В Тинькофф это можно сделать в личном профиле или через чат-бот.


Шаг 3: отправить в налоговую уведомление об отказе от УСН. В течение месяца с даты постановки на учет как ИП на НПД нужно отправить в налоговую уведомление об отказе от прежнего режима. Потребуется заполнить форму 26.2-8.
Подать уведомление можно:
- лично в налоговой;
- заказным письмом с описью по почте;
- через заявку на Госуслугах или в кабинете ИП на сайте ФНС, но для этого нужна квалифицированная электронная подпись.
Если не направить документы по истечении месяца с даты перехода, регистрация ИП на НПД аннулируется. ИП останется на УСН.

Шаг 4: сдать декларацию и заплатить налог по УСН за текущий год. В декларации укажите общий доход, а если работаете на УСН «Доходы минус расходы» — и расход по всем видам деятельности с 1 января до перехода на НПД.
Сдать декларацию и уплатить налог по УСН нужно до 25 апреля следующего года.
В нашем примере ИП переходит на НПД 30 ноября. Чтобы рассчитать налог, ему нужно поступления за 4‑й квартал до даты перехода умножить на свою налоговую ставку: 200 000 × 6% = 12 000 ₽. Потом уменьшить налог на страховые взносы, мы их уже посчитали — 7536 ₽. Останется доплатить разницу: 12 000 ₽ − 7536 ₽ = 4464 ₽.
Предприниматель перешел на НПД 30 ноября 2023 года, декларацию надо сдать не позже 25 апреля 2024 года.
Декларацию можно переслать по почте с описью, лично принести в налоговую или отправить через личный кабинет на сайте ФНС, заверив квалифицированной электронной подписью.
Как ИП вести учет на НПД
ИП может дальше получать деньги на свой расчетный счет, но теперь учет надо вести в приложении «Мой налог». Если пользуетесь услугами бухгалтера на аутсорсе, не забудьте предупредить его о смене налогового режима.
Если у ИП подключен интернет-эквайринг или торговый эквайринг, ничего перенастраивать не нужно.
Вносить все платежи и пробивать чеки. Если ИП использовал онлайн-кассу, ее можно снять с учета. Все платежи, которые вы получаете как ИП, придется заносить вручную во вкладке «Новая продажа» в мобильном приложении «Мой налог» или личном кабинете на сайте ФНС. Выручка может прийти на расчетный счет или наличными. А еще ИП на НПД может получать доход и на личную карту, если это не запрещено договором обслуживания счета. Нужно уточнить в банке.
Дальше выберите, от кого пришли деньги, от физлица без статуса ИП или юридического лица либо ИП, и введите сумму платежа. Теперь нажмите «Выдать чек» — приложение сформирует чек.
Внести выручку в приложение или личный кабинет нужно датой зачисления на счет или получения наличных. Если внесли выручку задним числом, укажите реальную дату расчетов. Налог заплатите в следующем месяце.
Бывает, предприниматель выполнил работу, подписал с заказчиком акт, но деньги задерживаются. Провести платеж надо будет в дату, когда деньги придут.

Отдавать чеки клиентам. Предприниматели на НПД должны передавать чеки покупателю. Это можно сделать по телефону, имейлу, в мессенджерах, через QR-код. Можно распечатать и отправить почтой.
Главное — сформировать и передать чек не позднее 12-го числа месяца, который следует за месяцем платежа. Иначе налоговая может начислить штраф — 20% от платежа.
При ошибке или возврате денег за товар, работы или услуги чек можно аннулировать, но надо указать причину. Бывает, сделку заключили при УСН, а деньги пришли при НПД. Тогда ИП должен выдать заказчику чек и заплатить НПД.

Раз в месяц платить налог. На НПД налог самому считать не нужно. Каждый месяц до 12-го числа в приложении «Мой налог» приходит сообщение с суммой налога за месяц. Уплатить надо до 28-го числа.
Сделать это можно:
- в самом приложении;
- в мобильном приложении банка;
- через портал госуслуг;
- передать поручение банку автоматически управлять платежами.
Использовать налоговый вычет. По закону каждый, кто переходит на НПД, имеет право на вычет в 10 000 ₽, чтобы снизить налог. Каждый платеж будет уменьшаться автоматически на 1% с доходов от физических лиц без статуса ИП и на 2% с доходов от организаций и ИП, пока не закончится налоговый вычет.
ИП с УСН переходит на самозанятость: план обязательных действий

Иллюстрация: Vlada Karpovich/pexels
В некоторых случаях ИП выгодно перейти с упрощенки на самозанятость, чтобы не платить страховые взносы и экономить на налогах. Например, если деятельность имеет сезонный характер или доход резко снизился.
Требования к ИП для перехода на самозанятость
Предприниматель может стать самозанятым в любой момент, если удовлетворяет условиям применения специального режима:
- Годовой доход не более 2,4 млн рублей. Необходимо следить за данным лимитом, так как после его превышения самозанятость аннулируется. ИП необходимо успеть в течение 20 календарных дней с момента превышения годового лимита подать уведомление в налоговую о переходе на упрощенку. Если упустить этот срок, ИП автоматически окажется на ОСН с необходимостью сдавать декларации и платить НДФЛ и НДС.
- Нельзя нанимать сотрудников по трудовому договору. При применении НПД можно только привлекать подрядчиков по договорам ГПХ.
- Нельзя заниматься запрещенными видами деятельности : перепродавать товары чужого производства, заниматься добычей и продажей полезных ископаемых, производить и продавать подакцизные товары, работать по агентским договорам, сдавать нежилые помещения в аренду.
- Нельзя совмещать с другими налоговыми режимами . Если ИП применял другой спецрежим, от него нужно отказаться.
Если ИП нарушит хоть одно из перечисленных требований, переход на НПД аннулируется. Чтобы этого не произошло, необходимо следовать четкому плану действий.
Сервис Рокет Ворк поможет в подборе исполнителей, обеспечит сопровождение в выплатах и обмене закрывающими документами. Все документы в электронном виде. Доступна выгрузка кастомизированной отчетности под ваш запрос из сервиса в учетную программу компании ( 1С и 1С:ЗУП ).
Как ИП перейти с УСН на НПД: план действий
Шаг № 1. Проверить соответствие требованиям применения самозанятости
У самозанятого ИП не может быть сотрудников по трудовым договорам. Если они есть, их необходимо уволить до регистрации в качестве плательщика НПД.
Шаг № 2. Рассчитать и заплатить страховые взносы
С момента перехода ИП на НПД уплата страховых взносов носит добровольный характер. Но за тот период, когда ИП применял УСН, взносы надо рассчитать и перечислить в бюджет в обязательном порядке. Сроки их уплаты остаются неизменным:
- фиксированная часть страховых взносов до 31 декабря текущего года;
- 1% с доходов свыше 300 тысяч рублей до 1 июля следующего года.
Но чтобы была возможность уменьшить налог УСН на сумму уплаченных страховых взносов, их надо перечислить до регистрации в качестве самозанятого. Если оплатить их после регистрации, то уменьшить налог на упрощенке уже будет нельзя.
Шаг № 3. Зарегистрироваться в сервисе «Мой налог»
Необходимо скачать приложение «Мой налог» или зайти на веб-версию приложения на сайте ФНС.
Пройти регистрацию в качестве плательщика НПД можно по паспорту, через личный кабинет физического лица или через портал Госуслуг.
Уведомление о постановке на учет формируется автоматически в приложении. Далее факт перехода на НПД можно проверить в приложении, скачав справку о постановке на учет, либо с помощью сервиса ФНС.
Шаг № 4. Отказаться от ранее применяемого налогового режима
Самозанятость нельзя совмещать с другими налоговыми режимами. Поэтому нужно отказаться от УСН путем подачи уведомления по форме 26.2-8 . Если ИП совмещал упрощенку с ПСН, то необходимо дождаться окончания срока патента или отказаться от него, подав уведомление по форме 26.5-4.
Отказаться от применения УСН следует в течение месяца с момента регистрации в качестве самозанятого. Если не подать уведомление в этот срок, то самозанятость аннулируется, а ИП останется на прежней системе налогообложения.
Подать уведомление можно одним из трех способов:
- при личном обращении в ИФНС по месту регистрации;
- через ЛК ИП при наличии ЭЦП;
- по почте с описью вложения.
Шаг № 5. Сдать декларацию и заплатить налог
При переходе с УСН на НПД ИП прекращает деятельность, в отношении которой применялась упрощенная система. Следовательно, согласно ст. 346.23 НК необходимо сдать декларацию не позднее 25-го числа месяца, следующего за прекращением применения УСН.
Декларацию подать в бумажной или электронной форме:
- распечатать и лично отнести в ИФНС по месту регистрации;
- распечатать и отправить по почте с описью вложения;
- отправить в электронной форме через ЭДО по ТКС с использованием ЭЦП.
Налог по УСН также необходимо заплатить до 25 числа месяца , следующего за месяцем перехода на НПД. Если страховые взносы были уплачены до регистрации в качестве самозанятого, то на них можно уменьшить налог по УСН.
С сервисом Рокет Ворк для работы с внештатными исполнителями доступны моментальные выплаты исполнителям в любой банк РФ, в том числе и массовые выплаты. А после расчетов с самозанятыми платформа автоматически и в указанные сроки декларирует их доход в ФНС, предоставляет чек и в полном объеме уплачивает налог за самозанятого по сделке.