Как правильно дать деньги в долг под залог недвижимости в 2023 году
Он подходит только в том случае, если вы хотите одолжить небольшую сумму другу или родственнику родителей. Он является самым простым и требует от заемщика лишь письменного подтверждения факта займа.
Перечислите имена заемщика и кредитора, сумму, взятую в долг, и период, в течение которого она будет выплачена. Если долг выплачивался в рассрочку, объясните график платежей. Не забудьте написать местонахождение должника и дату.
Это поможет, если деньги не будут возвращены и вам придется обратиться в суд для получения исполнительного листа. На последнем обязательно нужно написать место жительства должника. Без этой информации вы не получите исполнительный лист.
Вы также должны сообщить паспортные данные и адрес лица, которому вы даете деньги в долг.
Сумма займа указывается в числовом выражении. В конце текста доказательства ставится подпись в виде имени или оригинальной фамилии, подпись и дата расшифровки.
Если расписка печатается, необходимы паспортные данные и адрес временной регистрации, так как подпись может быть установлена не для конкретного лица. Даже графическая экспертиза может оказаться бесполезной. В таких случаях документ не будет принят в суде в качестве доказательства.
Однако многие люди считают эти доказательства бумажкой, которая ничего не значит. На самом деле, оно ничего не значит. Доказательство — это важный документ.
Разумно проверить его, чтобы придать ему большую юридическую значимость. Этот процесс стоит недорого и защищает интересы кредиторов от недобросовестных должников. Стоит, однако, отметить, что согласно судебной практике взыскать деньги на основании доказательств очень сложно.
Во многих случаях оно рассматривается как документ, подтверждающий денежный перевод. Поэтому к составлению текста доказательства необходимо подойти со всей ответственностью и оговорить все моменты, указанные выше.
Нотариусы предусматривают использование доказательства только в том случае, если сумма задолженности относительно невелика.
Доказательство не может содержать штрафные санкции или условия погашения. Эти пункты перечисляются в договоре о залоге.
Эксперты советуют выплачивать деньги не наличными, а банковским поручением. Справки о сделках могут служить доказательством в суде.
Выбирайте кредит с бесплатным контролем кредитного контроля с помощью системы!
Можно ли передать имущество в счет погашения задолженности
Имущество является очень ценным активом, особенно в отношении недвижимости, транспортных средств, драгоценных металлов и ювелирных изделий. Право собственности на квартиру, транспортное средство или дорогостоящую вещь может стать дополнительным обеспечением для кредиторов. Если вы получаете заем или кредит, это может быть указано в договоре (расписке).
- Жалость к имуществу, транспортному средству в пользу кредитора — если выдается целевой ум или кредит, вступление обычно является обязательным условием договора,
- Весна мобильности — этот вариант используется НИ, выдающими займы под залог паспорта транспортного средства. Однако его могут использовать и частные кредиторы, доказывая
- Фактическая передача имущества по договору займа или расписке — в этом случае стороны могут сразу учесть условия, на которых вещь или вещи остаются у кредитора в случае невозврата долга.
При создании или регистрации залога само имущество остается во владении заемщика. Таким образом, стороны устанавливают ограничения и запреты, которые должник обязан соблюдать. Это запреты на продажу или дарение имущества, а также на передачу его третьим лицам. Также могут быть определены условия использования предметов, вещей и транспортных средств, чтобы их состояние не ухудшалось.
По общему правилу, не допускается погашение кредитов недвижимостью, если это прямо не оговорено в договоре. Кредитные договоры банков или микрофинансовых организаций не содержат пунктов о возможности закрытия долгов имуществом.
Финансовое учреждение и МФО намерены вернуть средства и проценты по займу. В исключительных случаях кредитор может согласиться забрать имущество должника, если обращение взыскания на имущество мировым судьей или продажа с аукциона в рамках банкротства не дадут результата.
Какие виды имущества может арестовать и продать мировой судья? Позвоните адвокату.
Однако, если заем оформляется между физическими лицами, возможность зачесть имущество в счет долга встречается очень часто. В договорах и расписках могут быть сразу указаны конкретные предметы или вещи, которые должник может передать вместо денег. Фактическое состояние имущества также может быть подробно описано во избежание разночтений при ликвидации.
Если в договоре (расписке) не указана возможность зачета, должник должен провести переговоры с кредитором и получить согласие на передачу конкретного имущества.
Может ли взыскатель сам забрать имущество должника
Банки и МФО предоставляют займы и кредиты в связи с профессиональной деятельностью и требуют возврата денег. Если эти обязательства обеспечены залогом, имущество не может быть просто изъято. Исполнение осуществляется, когда кредитор предстает перед судом и получает исполнительный лист.
Если судебный пристав провел аукцион, но он был признан несостоявшимся, взыскателю предлагается обратить взыскание на имущество в счет долга. Если взыскатель долга отказывается, нереализованное имущество возвращается должнику. Право на взыскание долга не утрачивается.
Частные кредиторы также не имеют права приобретать любое имущество должника для погашения кредита. Если имущество принадлежит должнику, неправомерное и принудительное изъятие считается административным правонарушением или уголовным преступлением. Расписка может преследоваться по закону даже при фактическом лишении свободы.
Даже если в договоре предусмотрена возможность зачета долга некоторым имуществом, коллектор должен учитывать следующие оттенки
- Если предметы передаются заимодавцу в качестве гарантии по договору, заимодавец может удерживать их только после погашения долга.
- Если заемщик удерживает предметы во время кредита, они могут быть возвращены только по решению суда,
- Если заемщик продал, подарил или передал имущество другому лицу во время действия договора или обмена валюты, кредитор может взыскать долг деньгами.
В ходе судебного, исполнительного производства или банкротства может быть составлено соглашение до взыскания. Коллектор может получить имущество в счет долга после неудачного аукциона в рамках исполнительного производства, как и при банкротстве. Если кредитор отказывается взять имущество, оно возвращается должнику.
Если стороны договорились закрыть долг имуществом, составляется соглашение и передаточный акт. В этих документах должна быть указана стоимость вещи и предмета (которая должна соответствовать сумме кредита). Если имущества недостаточно для полного закрытия долга, стороны определяют сумму остатка задолженности.
Если кредит выплачен полностью, кредитор обязан сообщить, что заемщик не имеет претензий.
Варианты погашения долга имуществом
Ограничения на недвижимое имущество допускаются всегда только с согласия заявителя (кредитора). Это согласие может либо прямо указываться в договоре, либо
- на любой стадии досудебного или судебного исполнения (по соглашению сторон),
- послеаукционной процедуры исполнения как на неудачную — если продажа не завершена реализацией имущества.
В счет долга могут быть отвлечены только предметы, транспортные средства и вещи, принадлежащие лично должнику. Имущество других лиц не может быть отчуждено, даже если оно принадлежит члену семьи или родственнику по материнской линии. Долги не могут быть закрыты активами, которые были взяты, арестованы или заложены.
По соглашению сторон
Поскольку заем является городской сделкой, стороны могут решить, как погасить или урегулировать долг. Возможность зачета активов чаще всего используется для займов между физическими лицами; НГИ или банк не будут подписывать соглашение о возврате имущества, так как они намерены вернуть средства; если НГИ имеет ПТС транспортного средства в качестве гарантии, заем СЗ исключается транспортным средством.
По соглашению сторон в счет долга может быть передано любое имущество, в том числе недвижимость, автомобили или мотоциклы, бытовая техника, драгоценности и т.д. Сделка может быть создана
- Сразу после возникновения задолженности и непосредственно перед началом взыскания,
- до начала взыскания или в ходе судебного взыскания,
- После того, как процесс перешел в ФСБ, дальнейшее взыскание и принудительное исполнение прекращено.
Обратите внимание, что Семейный кодекс Российской Федерации прямо разрешает передачу имущества для оплаты питания. Это допускается по нотариальному соглашению между родителями. Например, соглашение о компенсации имущества может быть подписано, если должник намерен переехать за границу и не имеет возможности регулярно оплачивать питание.
Гражданский кодекс РФ предусматривает возможность закрытия обязательства путем предоставления компенсации, в том числе в виде имущества. Для этого всегда требуется согласие кредитора. Передачу имущества можно оформить в виде уступки по договору или соглашению.
Для урегулирования разногласий стороны должны высоко оценить передаваемое имущество. Это может быть сделано по взаимной договоренности или с помощью специального оценщика. Весь долг или его часть выплачивается на основании стоимости, согласованной между должником и заемщиком.
Кто должен оплачивать услуги оценщика при урегулировании имущественного долга? Спросите своего адвоката.
Договор займа-залога между физическими лицами: что это и как работает
Рассказываем, что такое договор займа под залог между физическими лицами: как он гарантирует возврат денег, как правильно его составить и нужно ли идти к нотариусу.
Законодательно договор займа и договор залога — разные документы. Но ничего не запрещает заключать их вместе, в одном документе. Просто он будет состоять из двух частей: в первой прописываются условия займа, во второй — условия залога. Давайте разберемся в особенностях каждого документа.
Договором займа называют документ, который фиксирует договоренность между займодавцем (кто дает деньги) и заемщиком (тем, кто берет деньги в долг). В документе обязательно прописывают:
- кто и кому дает деньги в долг;
- какая сумма займа;
- когда и в каком порядке заемщик вернет деньги — например, всей суммой или равными ежемесячными платежами;
- есть ли проценты и какие они — если не указать этого, вы сможете потребовать процентную ставку по ключевой ставке ЦБ РФ.
Согласно Статье 808 ГК РФ, договор обязательно составляют, если сумма займа больше 10 000 ₽. А в Статье 807 ГК РФ прописаны другие положения о договоре займа — например, что он считается заключенным с момента передачи денег, а займодавец может не давать их, если уверен, что заемщик не вернет долг в срок.
Договором залога называют документ, который фиксирует то, что заемщик предоставил ценное имущество для обеспечения займа. В бумаге указывают:
- сам предмет залога, его подробное описание и стоимость;
- существо, размер и срок исполнения обязательств, которые обеспечивает залог — в нашем случае достаточно сослаться на первую часть документа;
- порядок реализации заложенного имущества — этот пункт прописывают по желанию.
По Статье 339 ГК РФ договор залога может быть заключен в простой письменной форме, как и договор займа. Но есть исключения — так, Статья 22 №14-ФЗ требует нотариальное заверение, если в качестве залога используется доля в уставном капитале. А еще обязательно нужно идти к нотариусу, если залог — доля в квартире или автомобиль.
Составлять договор займа под залог между физическими лицами проще, чем делать два документа по отдельности. При этом договор работает так же, как работали бы два.
Заключенный договор подтверждает намерения заемщика вовремя вернуть деньги, взятые в долг. И предоставляет займодавцу требовать от заемщика исполнения обязательств по договору. Это — своеобразная страховка от того, что человек не сможет вернуть деньги.
Договор займа под залог фиксирует:
- сумму — заемщик не сможет схитрить и вернуть меньше, чем брал, или не доплатить проценты;
- сроки — тот, кто взял деньги в долг, не сможет бесконечно кормить вас «завтраками»;
- залог — в случае невозврата денег займодавец просто продаст его и все равно получит обратно и сумму долга, и проценты по нему.
По сути договор гарантирует возврат средств займодавцу. Если заемщик по каким-то причинам не может отдать деньги, нужно обратиться в суд или к нотариусу, если договор был им заверен. Суд или нотариус дают разрешение на продажу заложенного имущества.
По сути документ будет состоять из двух частей. В первой (о займе) должно быть:
- точную сумму займа в российских рублях цифрами и прописью;
- процентную ставку и порядок ее расчета, если есть — например, что начисляется 10% в год или 2% в месяц;
- сумму к возврату с учетом процентов, если они прописаны;
- схему платежей — будет заемщик отдавать по чуть-чуть каждый месяц или крупными частями, но раз в полгода;
- способ возврата: например, что вам будут отдавать наличными или перечислять деньги на счет;
- права и обязанности сторон — что заемщик может вернуть долг досрочно и обеспечивает обязательство залогом, а вы можете реализовать его.
Во второй части документа (о залоге):
- точные сведения о предмете залога, которые позволили бы его идентифицировать — например, адрес и кадастровый номер недвижимости;
- стоимость предмета залога — рыночную или кадастровую;
- подтверждение права собственности заемщика на предмет залога — например, номер выписки из ЕГРН;
- какие обязательства обеспечивает залог — например, что вы реализуете его, если должник не будет выплачивать деньги в течение срока более трех месяцев;
- порядок реализации предмета залога — по желанию.
Также в документе обязательно указывают паспортные данные, места регистрации и фактического проживания обеих сторон — и займодавца, и заемщика. Не забудьте написать время, дату и место составления документа и поставить подписи — на всех листах или местах их соединения. Везде должны стоять две подписи: и займодавца, и заемщика.
Составляйте договор займа под залог в трех экземплярах. Один останется у займодавца, другой — у заемщика, третий — в регистрационных органах, которые будут накладывать обременение на предмет залога.
Не хотите составлять договор сами — можно обратиться к нотариусу. Он сделает все за вас и проверит, чтобы в документе не было ошибок.
После составления договор должен быть зарегистрирован.
Регистрировать договор займа под залог нужно в разных местах в зависимости от того, чем именно обеспечены обязательства. Если коротко, то обременение на недвижимость регистрируют в Росреестре через МФЦ, а на автомобили и другое имущество — у нотариуса.
Если вам понадобились деньги под залог, обращайтесь в наш фонд «Бридж». Мы выдаем займы под залог недвижимости уже 4 года и столько же ведем канал на YouTube с еженедельными выпусками о жизни компании. Все честно и открыто. Грамотно составим договор займа без мелкого шрифта и отправим его вам на согласование заранее. Если все всех устроит — начнем работать.
Деньги под залог недвижимости: тонкости получения займа
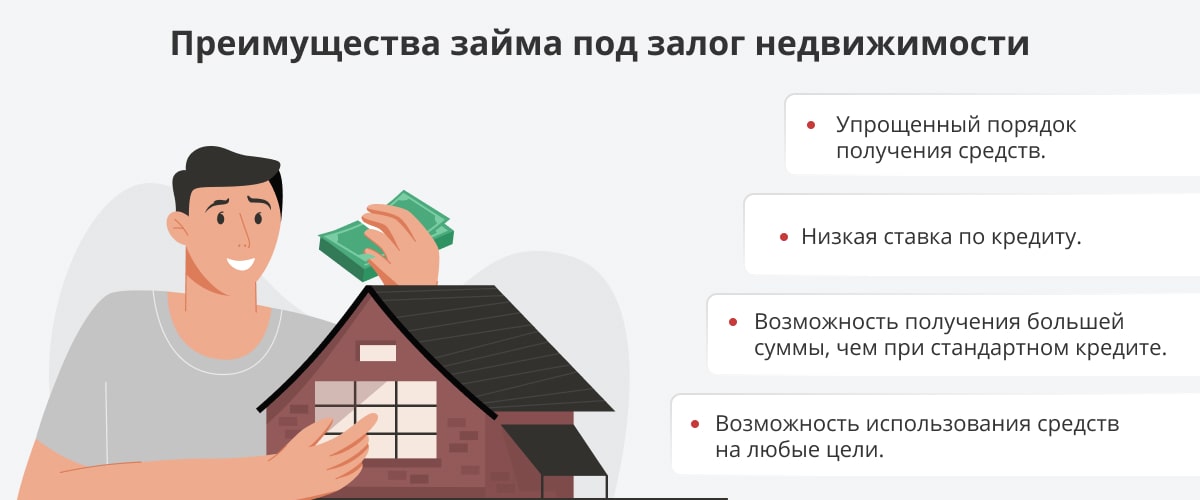
Деньги под залог недвижимости — это особый вид кредитования с обеспечением. Недвижимое имущество, которое собственник передает в залог, является гарантией возврата полученных средств, поэтому кредиторы часто идут на уступки. Взять деньги под залог недвижимости возможно, даже если банк отказал в классическом потребительском кредите или заемщик по каким-либо причинам не может предоставить документы о трудоустройстве и справку о доходах.
Прежде чем говорить о том, где можно взять деньги под залог недвижимости, отметим отличительные особенности такого вида кредитования.
Главное отличие — это наличие залога. Имея такую гарантию возврата, кредитор готов предложить большую сумму на длительный срок, а кроме того, на выгодных условиях. Логично, что чем большую ценность представляет имущество, тем солиднее сумма, на которую может рассчитывать заемщик.
Оформить залоговый кредит может любой собственник недвижимого имущества. Если основной заемщик ничего не имеет в собственности, залогодателем может выступить созаемщик [1] https://www.banki.ru/ .
Цели, на которые можно получить деньги под залог недвижимости, различны:
- покупка и ремонт недвижимости;
- вложения в бизнес;
- оплата обучения;
- дорогостоящее лечение и реабилитация;
- приведение в порядок текущих финансовых дел.
Какая недвижимость может стать предметом залога?
В залог принимаются квартиры, частные дома, таунхаусы, земельные участки, офисные помещения, склады, гаражи. Подобное недвижимое имущество всегда стабильно, поэтому готовность финансовых организаций выдавать займы объяснима. Однако у кредиторов имеются определенные требования к залогу. Главное из них — имущество должно быть ликвидным, то есть в случае необходимости его можно будет быстро реализовать.
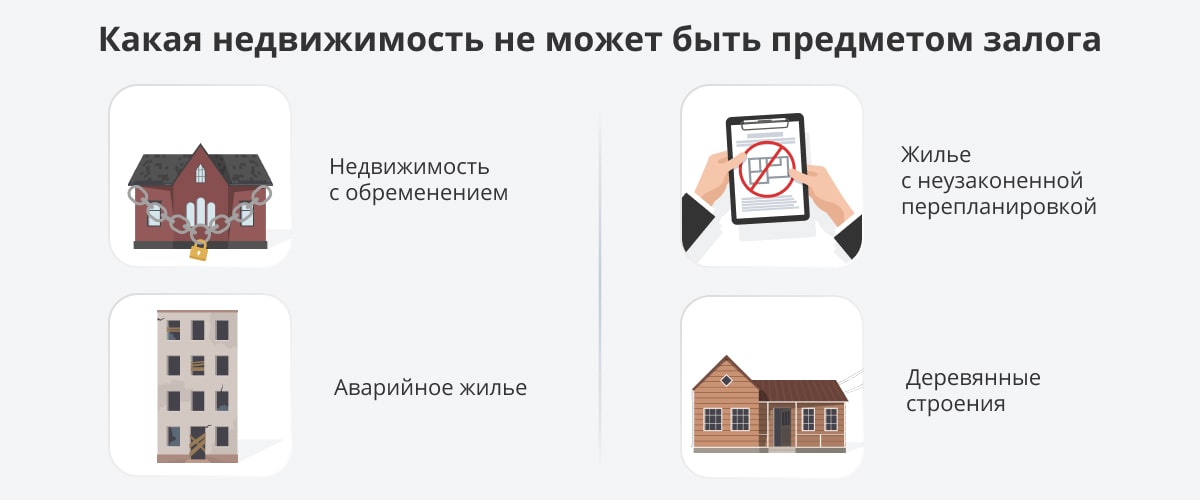
Как правило, компании не рассматривают в качестве залога недвижимость, которая уже имеет какие-либо обременения или относится к категории аварийного жилья. Также причиной отказа может стать незаконная перепланировка. Деревянные дома и здания, которые потенциально могут попасть в под снос, подвергаются более пристальному вниманию, чем априори «беспроблемная» недвижимость.
Если в качестве залога предлагается дом, немаловажное значение имеет транспортная доступность и его этажность. При этом желательно, чтобы строительство дома было завершено и здание имело постоянное электроснабжение, отопление, прочие коммуникации и удобства.
Разумеется, у каждого кредитора свои условия. Существуют финансовые организации, которые принимают в залог исключительно квартиры, но есть и компании, которые дают деньги в долг практически под любую недвижимость.
Прежде чем выдать деньги, компания-кредитор может обратиться к профессиональному оценщику недвижимости. Специалист должен дать заключение о состоянии недвижимости, степени ее износа, возможной аварийности, необходимости ремонта. Стоит учитывать, что услуги оценщика — это дополнительные расходы. К тому же оценка займет какое-то время.
Кроме того, залоговые средства в идеале должны быть застрахованы — расходы на страхование залога и жизни заемщика также следует принимать в расчет.
Где можно взять деньги под залог недвижимости
Деньги в кредит под залог недвижимости предоставляют банки, частные инвесторы и кредитные потребительские кооперативы (КПК). При выборе кредитора ключевыми факторами для заемщика являются необходимость подтверждать доход, условия выдачи средств, процентная ставка, скорость рассмотрения заявки и предоставления кредита, а также прозрачность сделки.
Рассмотрим основные отличия займов у различных кредиторов по данным параметрам.
Банки
Главное преимущество банков — прозрачность сделки. После подписания договора не должны появиться дополнительные платежи. А в случае, если клиент перестанет вносить платежи, банк будет взыскивать задолженность строго в соответствии с законом и согласно процедуре, которая оговорена в банковских документах. Однако при обращении в банк заемщику, скорее всего, придется доказывать свою платежеспособность.
Кроме того, решение банка будет основываться на оценке кредитной истории заемщика — если с ней не все благополучно, деньги могут не выдать. Также банк долго и тщательно проверяет состояние залоговой недвижимости. А это значит, что рассмотрение заявки может затянуться. В среднем на все про все уходит шесть дней. Выдача денежных средств тоже происходит не сразу, а только после окончательного оформления обременения.
Минимальные процентные ставки по кредитам под залог недвижимости в банках составляют от 7%, в среднем — 9%. Стоит учитывать, что подключение программ страхования в банках практически обязательная процедура, которая влияет и на решение о выдаче кредита, и на размер платежей. А это гарантированные дополнительные расходы. В среднем оценка квартиры обойдется в 4000–5000 рублей, а страхование — в 6000 рублей в год. Отказ от страхования приведет к увеличению процентной ставки.
В настоящее время микрофинансовые и микрокредитные организации по закону не имеют права предоставлять кредит под залог, если объектом залога выступает жилая недвижимость физических лиц [2] https://www.garant.ru/ . Однако МФО могут выдавать деньги под залог коммерческой недвижимости.
Официальные подтвержденные доходы и положительная кредитная история заемщика для МФО не так важны, поэтому услугами таких организаций часто пользуются те, кто не имеет стабильных доходов или не может их подтвердить.
Заявки в микрофинансовых организациях рассматриваются буквально за несколько часов. Но за все эти удобства придется заплатить: для займов МФО характерны высокие процентные ставки — до 50% годовых и выше.
К выбору таких компаний стоит подходить взвешенно, ведь именно МФО славятся наличием «подводных камней», которые обнаруживаются после заключения сделки.
Частные инвесторы
Когда финансовые организации отказывают в кредите даже под залог, заемщики нередко обращаются к частным инвесторам. Они охотно предоставляют деньги в долг без каких-либо документов о платежеспособности и обычно не обращают внимания на имеющиеся просроченные задолженности. Для рассмотрения заявки частному инвестору достаточно оценить только стоимость и ликвидность залога. Принятие решения, как правило, занимает не более одного дня.
Однако, обращаясь к частным инвесторам, не стоит рассчитывать на выгодные предложения. Средняя ставка по кредиту под залог недвижимости у «частника» составляет 3–5% в месяц. При этом договор заключается только на один год. Договор может продлеваться, но гарантии продления на прежних условиях никто не даст.
Кредитные потребительские кооперативы — это объединения, членам которых при необходимости оказывается финансовая поддержка. Не членам КПК эта организация выдать деньги не в праве. Вступить в кооператив могут как частные, так и юридические лица [3] http://www.consultant.ru/ . Это некоммерческая организация, которая работает не ради прибыли, а с целью оказания финансовой помощи пайщикам, которые по сути являются и клиентами, и собственниками. Деятельность КПК контролируется на законодательном уровне [4] Федеральный закон от 18.07.2009 № 190-ФЗ «О кредитной кооперации» .
Чтобы убедиться в надежности КПК, достаточно проверить его членство в саморегулирующей организации (СРО) в сфере финансовых услуг [5] https://82.мвд.рф/ .
Плюс КПК заключается в том, что они могут выдать заём быстро, не дожидаясь наложения обременения на недвижимость. Процентные ставки по займам в кооперативах ниже, чем у многих других финансовых организаций. При этом КПК готовы предоставить крупные денежные займы, а кредитная ситуация заемщика и наличие официального подтвержденного дохода не играют ключевой роли в принятии решения.
На что обращать внимание при оформлении: доверяй, но проверяй
В случае неверного выбора кредитора получение денег под залог недвижимости может быть сопряжено с определенными рисками. Самой большой опасностью для заемщиков, особенно тех, кто не может вернуть средства, как и в случае с классической ипотекой, является возможность лишиться недвижимости. Однако если заранее знать особенности оформления кредита с обременением, можно обезопасить себя от мошеннических схем и подводных камней.
Для начала поговорим о неизбежных моментах, которые нужно учитывать при оформлении подобной сделки.
- После передачи в залог недвижимости собственник не сможет в полной мере распоряжаться своим имуществом.
- Следует также учитывать, что существует такое понятие, как залоговый дисконт. То есть заемщик может получить только часть суммы, в которую была оценена недвижимость. Таким образом финансовые организации ограждают себя от рисков, связанных со скачками цен на рынке недвижимости.
- Кредит под залог недвижимости будет сложно рефинансировать: не все компании соглашаются работать с обремененным имуществом.
Теперь поговорим о мерах предосторожности, которые под силу каждому заемщику. Итак, как занять денег под залог недвижимости и не лишиться имущества?
Главное — грамотно выбрать кредитора. Важно знать, что схемой выдачи денег под залог квартиры и другой недвижимости пользуются мошенники [6] https://iz.ru/ . Недобросовестные кредиторы предлагают неподъемные проценты или вовсе дают на подпись не договор займа, а договор купли-продажи или дарения, объясняя это тем, что сделка будет аннулирована после возврата долга. Фактически в этом случае собственник добровольно передает все права на имущество.
Чтобы оградить себя от мошенников, необходимо обращаться только в надежные организации, проверять их лицензии на осуществление той или иной деятельности. Не менее важно внимательно изучать документы перед подписанием. Если в договоре имеются непонятные пункты, лучше сначала обратиться за разъяснениями к независимым юристам: поспешив поставить подпись, можно потом долго раскаиваться в этом. Подстраховаться можно, обратившись в компанию с хорошей репутацией, давно существующую на рынке, с минимумом отрицательных отзывов со стороны клиентов.
Существует множество компаний, готовых помочь заемщикам выйти из трудной финансовой ситуации и выручить, когда крупная денежная сумма понадобилась срочно. Но важно не перепутать их с мошенниками, главным оружием которых является плохая осведомленность населения в финансовых делах. Следует доверять кредиторам, которые предлагают максимально прозрачные условия по кредиту.
Где можно оформить заём под залог недвижимого имущества
Сегодня особенно популярно стало онлайн-кредитование [7] https://cyberleninka.ru/ . Это удобно, быстро и при этом не менее надежно, чем традиционный поход в банк. Принципиально новым продуктом в сфере онлайн-кредитования является заём средств под залог недвижимости в КПК «Сберегательный дом». Председатель правления кооператива Сергей Сергеевич Долганов рассказал об особенностях организации:
«КПК «Сберегательный дом» специализируется на выдаче займов под залог недвижимости по всей России. У нас уникальный алгоритм одобрения и выдачи кредитов. Он работает 24 часа в сутки семь дней в неделю и в несколько раз сокращает время рассмотрения заявок, а также повышает качество принимаемых решений.
Скорость выдачи средств в КПК тоже выгодно отличается от других организаций. Это достигается за счет перечисления денег заемщикам сразу после подачи заявления в Росреестр, не дожидаясь регистрации обременений. То есть заемщик может получить заём прямо в день обращения.
Мы выдаем займы под залог недвижимости физическим лицам — членам КПК. Займы предоставляются на срок от 1 до 180 месяцев. Процентные ставки рассчитываются индивидуально и начинаются от 10% годовых. Максимальная сумма кредита составляет 30 млн рублей. Возврат денежных средств осуществляется в конце срока договора займа.
В КПК «Сберегательный дом» обращаются даже заемщики с имеющимися просроченными задолженностями в других финансовых организациях, с судебными задолженностями и заблокированными счетами. Мы не отказываем таким клиентам и стараемся помочь им в решении финансовых трудностей.
Для оформления займа требуется минимальный пакет документов. Мы работаем с заемщиками, которые не могут подтвердить свой доход. Однако особое внимание мы обращаем на ликвидность недвижимости и ее юридическую чистоту. Мы реально оцениваем все риски и понимаем, что можем предложить заемщикам, ведь КПК «Сберегательный дом» входит в состав ГК «Фин-Центр», которая успешно работает на рынке оказания финансовых услуг с начала 2008 года и специализируется именно на выдаче займов под залог».
P. S. КПК «Сберегательный дом» является членом Ассоциации «Саморегулируемая организация «Национальное содружество кредитных кооперативов «Содействие» с 26.06.2020.
* КПК «Сберегательный дом»: ОГРН — 1207800060808, ИНН — 7842181135 [8] https://www.rusprofile.ru/ .
** ООО «ГК «Фин-Центр»: ОГРН — 1217700318087, ИНН — 7726479428 [9] https://www.rusprofile.ru/ .
Заём под залог недвижимости позволяет получить выгодную процентную ставку, не требует поручителей и намного чаще одобряется банками, чем стандартные кредиты.
Для получения займа под залог квартиры достаточно минимального пакета документов.
Одобряемая сумма при оформлении кредита под залог недвижимости во многом зависит от ее стоимости.
Предметом залога может стать только ликвидная недвижимость.
Получить заём под залог квартиры можно без справок и поручителей.
Для получения займа под залог недвижимости важно выбирать надежные компании, имеющие положительную репутацию.
- 1 https://www.banki.ru/news/daytheme/?id=10943033
- 2 https://www.garant.ru/news/1302492/
- 3 http://www.consultant.ru/document/cons_doc_LAW_89568/9cd3ab94d1476f8c42abfd05e34b82aa73b4412e/
- 4 Федеральный закон от 18.07.2009 № 190-ФЗ «О кредитной кооперации»
- 5 https://82.мвд.рф/для-граждан/Pravovoe_informirovanie/Pamjatki_dlja_grazhdan/пк-или-мошенники
- 6 https://iz.ru/1113298/2021-01-19/eksperty-nazvali-riski-potrebkreditovaniia-pod-zalog-nedvizhimosti
- 7 https://cyberleninka.ru/article/n/perspektivy-onlayn-kreditovaniya-v-rossii
- 8 https://www.rusprofile.ru/id/1207800060808
- 9 https://www.rusprofile.ru/id/1217700318087
Подольских Анна Петровна Ответственный редактор
Взять заём под залог недвижимости — операция, требующая от заемщика подготовки. Даже если деньги нужны срочно, к этой сделке стоит подготовиться. И прежде всего, грамотно выбрать компанию. Если отнестись к этому моменту несерьезно, можно столкнуться с грабительскими процентами и жить в страхе потерять свое жилье.
Где и на каких условиях можно получить кредит под залог квартиры?
Займ под залог квартиры: условия получения и другие особенности услуги
Инвестиции в займы под залог недвижимости: что это такое и как работает, есть ли риски для инвестора?
© 2023 АО «Аргументы и Факты» Генеральный директор Руслан Новиков. Главный редактор еженедельника «Аргументы и Факты» Михаил Чкаников. Директор по развитию цифрового направления и новым медиа АиФ.ru Денис Халаимов. Шеф-редактор сайта АиФ.ru Владимир Шушкин.
Как правильно оформить деньги в долг под залог недвижимости
Чаще всего рассматриваются ситуации, когда займы предлагают банки и приходится изучать предложения и тонкости. Но случаи, когда обычный человек одалживает деньги тоже возникают довольно часто. И тут даже сложнее, чем с банковскими организациями. В банках работают юристы, которые знакомы со всеми законодательными нормами, а в повседневной жизни люди редко в курсе юридических нюансов. В связи с этим часто получается, что человек не может получить возврат долга и теряет деньги.
Чтобы не попасть впросак, надо для начала разобраться, как правильно оформлять заем. Существует несколько видов юридического оформления долга.
Расписка
Этот вариант подходит, если вы одалживаете небольшую сумму друзьям или родственникам. Он является самым простым и требуется только, чтобы должник сам написал текст расписки.
В ней указывается ФИО заемщика и кредитора, а также прописывается сумма займа и срок, в который она будет погашена. Если долг будет возвращаться частями, то возможно описать график платежей. Следует не забыть написать место и дату рождения должника. Это пригодится, если деньги не будут возвращены и потребуется обращаться в суд, а затем получать исполнительный лист. Во последнем в обязательном порядке указывается место рождения ответчика. Без этой информации получить исполнительный лист не получится. Также необходимо обозначить данные паспорта и адрес человека, который дает одалживает деньги.
Размер займа записывается цифрами и прописью. В конце текста расписки ставится дата подписания, подпись и ее расшифровка в виде полного ФИО либо инициалов и фамилии.
Необходимость паспортных данных и адреса временной или постоянной регистрации заключается в том, что бывают случаи, когда расписка выдается в печатном варианте, а подпись стоит такая, что нет возможности установить ее принадлежность конкретному лицу. Порой бывает бессильна даже графологическая экспертиза. В такой ситуации документ не сможет быть принят судом в качестве доказательного факта.
Но многие воспринимают расписку просто, как бумажку, которая ничего не значит. На самом деле это не так. Расписка — это важный документ. Для придания большей юридической значимости имеет смысл заверить ее нотариуса. Стоит эта процедура недорого и позволит защитить интересы заимодавца от недобросовестного должника. Но стоит заметить, что согласно судебной практике вернуть деньги на основании одной расписки достаточно сложно. Зачастую ее рассматриваю только, как документ, который подтверждает передачу денег. Поэтому к ее тексту надо подходить крайне ответственно и прописывать все вышеуказанные пункты.
Нотариусы рекомендуют использовать расписку только в том случае, когда сумма долга сравнительно небольшая.
Указывать в расписке сумму неустоек или условия погашения нельзя. Эти пункты прописываются в залоговом договоре.
Специалисты советуют осуществлять передачу денег не в наличной форме, а путем банковского перевода. Справка о совершении операции может служить доказательством в суде.
Воспользуйтесь нашей системой подбора залоговых займов с бесплатной проверкой кредитного рейтинга!