Как быстро накопить 300 тысяч рублей
Содержание:
- Что мешает копить деньги
- На чем можно сэкономить
- Как начать копить
- Как быстро накопить деньги
- Работающие способы, чтобы накопить
- Как накопить деньги при маленькой зарплате
- Ошибки при попытке накопить
Что мешает копить деньги
Всем, кто задумывается, как накопить деньги, полезно знать о трех основных барьерах, которые в этом мешают.
- Первый — недостаточный уровень самоорганизации и дисциплины. Например, мы долго не можем себя заставить что-то сделать, пока не случится то, что нас к этому подтолкнет. В случае с деньгами именно срочные непредвиденные расходы наводят нас на мысль, что заниматься планированием бюджета и распределением средств имеет смысл постоянно, а не тогда, когда уже случилась какая-то чрезвычайная ситуация.
- Вторая проблема, актуальная в целом для общества потребления, это соблазны и мнимые потребности, которые предоставляет экономика потребления. Эмоциональные покупки часто становятся дополнительной статьей расходов и совсем не помогают разобраться, как научиться копить деньги. Еще одна пара туфель, новый гаджет, дорогая брендовая одежда могут уводить от действительно важной финансовой цели.
- Третья же проблема связана со свойственным многим людям подходом «один раз живем». Мы спешим потратить все здесь и сейчас, порой не имея плана на будущее и стратегии, как правильно накопить деньги. В марте 2020 года оказалось, что у 63% россиян нет никаких накоплений.
На чем можно сэкономить
Многие советы как накопить деньги рассказывают о том, как сэкономить на определенных группах товаров. Однако нужно помнить, что есть две вещи, расходы на которые сокращать не стоит — это продукты и лекарства.
В категории продуктов речь идет в первую очередь про овощи, фрукты, молочную группу: например, не лучшая идея заменять сливочное масло копеечным спредом.
Что касается лекарств, сэкономить не получится на том, что нужно купить и использовать прямо сейчас, в экстренной ситуации. А если брать какие-то сезонные средства вроде условного жаропонижающего на период эпидемии гриппа, их можно, во-первых, покупать в несезон, например, летом, во-вторых, заказывать через приложения — такой формат покупки дешевле, чем в физической точке.
В остальных вещах экономить можно: в покупке одежды и обуви, книг, товаров для дома и многого другого.
- Во-первых, глобальная экономика сегодня позволяет найти условные качественные джинсы производства Турции за 3000 рублей вместо производства Франции за 12 000 рублей.
- Во-вторых, учимся покупать сезонные вещи в несезон: верхнюю одежду или зимние сапоги летом, велосипеды весной. Но для этого нужно учиться планировать свои потребности и желания.
- В-третьих, ищем акции и скидки, планируем несрочные покупки на «черную пятницу». Я, например, так пополняю свою детскую библиотеку, приобретая в ноябре книги в два раза дешевле.
Как начать копить
Главное правило — выделять два раза в неделю по 20-30 минут, чтобы анализировать и просчитывать расходы. Это делают только 25% россиян, а почти 30% населения бюджет планируют меньше чем на месяц.
К чему такое отношение к деньгам приводит, ярко показала пандемия. Отчасти это объяснимо тем, что у нас и наших родителей не было практики регулярных визитов в банк, мы не знакомились с детства с депозитами. В результате у нас нет финансовой осознанности и понимания таких рутинных бытовых задач.
При этом большинство взрослых понимает, что основы финансовой грамотности необходимо закладывать уже с детства. По данным нашего исследования, 82,4% родителей рассказывают своим детям о том, как меньше тратить, и знакомят их с базовыми экономическими понятиями, 10% — затрагивают инвестиции и другие более сложные темы.
Чтобы объяснять их легко и доступно, есть различные игры и упражнения, обучающие в развлекательном формате. Например, в нашем курсе по финансовой грамотности информация подается в формате комиксов.
Как быстро накопить деньги
Быстро накопить деньги без рисков и огромного опыта на том же фондовом рынке весьма проблематично. Увеличивать личный капитал нужно терпеливо, поэтому начинать откладывать на что-то, что можно будет получить через условные три года, стоит уже сейчас.
Накопительный счет
Самый простой и гибкий способ: создаете его в приложении банка, закидываете любые суммы, когда появляется возможность. Платить за обслуживание не надо, жестких условий нет — в любое время деньги можно снять, рассчитаться ими за коммунальные услуги или еще что-то.
Финансы застрахованы, их не украдут, при этом есть некоторая дисциплина: постоянно что-то откладываете. Это вариант для тех, кто ищет способ, как начать копить деньги, но не для тех, кто хочет за условный год пополнить бюджет пассивными начислениями — процент очень низкий.
Начисление процентов на банковскую карту
Речь о картах с кэшбеком: по итогам месяца или после каждой покупки начисляются проценты — в пределах 1-4% в среднем. Точные условия зависят от конкретного банка. Обычно такие карты требуют всегда держать определенную сумму на счету, тратить в месяц сколько-то денег.
Депозит в банке
Вклад помогает накопить деньги чуть быстрее, чем накопительный счет — годовой прирост может доходить до 7%. Но инфляция все равно съедает большую часть.
Кроме того, есть ограничения: минимальная сумма депозита, высокая ставка обычно там, где год или дольше нельзя снимать деньги и добавлять новые. Зато вклад помогает контролировать себя и не трогать эти финансы. Вдобавок они застрахованы.
Здесь с накоплениями получается лотерея. Мы кладем на инвестиционный счет условные 500 000 рублей, брокер берет, например, 250 000 рублей и покупает на них акции какой-то компании.
Если идея выстрелит, владелец ИИС получит условные 5000 рублей дохода. Если не выстрелит — сумма не уменьшится.
Но предугадать, принесет ли счет прибыль, невозможно. Вдобавок, забирать деньги в течение трех лет, на которые открывается ИИС, нельзя. Зато не надо отчислять НДФЛ как за другие доходы и можно оформить налоговый вычет.
Работающие способы, чтобы накопить
Система «Четыре конверта»
Суть в том, чтобы из месячного дохода убрать сумму на обязательные расходы и 10% на инвестиции. Все остальное делите на четыре части.
Каждая из них — это деньги на одну неделю: на продукты, проезды, какие-то внезапные желания вроде пойти в кафе. Если что-то осталось, можно перенести на следующую неделю или сразу убрать в «копилку». Система помогает не остаться к концу месяца без денег.
Разобраться с постоянными тратами
Под постоянными расходами подразумеваются те, которые отвечают трем требованиям: регулярность, жизненная необходимость и обязательность.
Это коммунальные платежи, мобильная связь, ипотека, взносы за садик, школу. Чтобы с ними разобраться, надо сесть и посмотреть на календарь или изучить данные в приложении банка. Для удобства стоит все платежи свести к одному дню: это возможно даже с некоторыми кредитами.
Проплачиваете все условно 20 числа каждого месяца сразу после зарплаты, а дальше распоряжаетесь деньгами спокойно.
Техника «Шесть кувшинов»
Идея похожа на «конверты», только здесь сразу месячный бюджет делится на шесть частей.
- Первая — обязательные траты: на них выделяются 50-55% зарплаты.
- Вторая — накопления на дорогостоящие покупки: те, которые стоят 40% месячного дохода или больше.
- Третья — подушка безопасности: сюда идет 10% от зарплаты.
- Четвертая — развлечения, подарки к праздникам.
- Пятая — инвестиции.
- Шестая — благотворительность: деньги в приюты, детские дома или кому-то из родственников.
В зависимости от сезона «кувшины» могут меняться или их количество будет увеличиваться. Например, в ноябре-декабре уже появляется отдельная статья расходов «на праздники».
«Сбор хвостиков»
Эта система дополняет остальные способы накопить деньги, а не заменяет. Остатки с каждого месяца или с какой-то покупки можно перекидывать на другую карту, округляя суммы на основной.
Например, у вас 53 297,18 рублей. Перекидываете 297,18 рублей, чтобы оставить 53 000. Так копейками постепенно пополняется «копилка».
Я эти хвосты часто кидаю на карту, с которой покупаю продукты. В некоторых банках автоматически они перечисляются на накопительный счет.
Как накопить деньги при маленькой зарплате
Для того чтобы накопить деньги при небольшой зарплате, следует придерживаться стандартной тактики — рациональности и упорядоченности трат.
Полезно разобраться, какие траты действительно необходимы, а без каких обойтись можно. У меня возле работы есть пекарня, куда я какое-то время заходила каждый день и брала кофе за 85 рублей и булочку за 35 рублей.
Набегало 600 рублей за неделю и 2400 рублей за месяц. Неплохая сумма, улетающая по сути в никуда. И такие суммы набираются с других покупок вроде сигарет, чипсов, пакетика мармеладок и прочего. Чтобы лучше разобраться, что мешает копить, рекомендуем свериться с чек-листом ключевых ошибок.
Ошибки при попытке накопить
- Отсутствие системности и плохая самоорганизация — сегодня коплю и экономлю, послезавтра передумала и купила внезапно приглянувшиеся туфли, через неделю опять считаю траты.
- Неправильно выбранная стратегия — человек не соотносит возможности и цели. Например, при маленькой зарплате решено откладывать не на подушку безопасности, а на телевизор.
- Снятие денег раньше срока — хотели накопить 100 000 рублей, набрали 80 000 и решили закончить на этом.
Итак, чтобы чувствовать себя более свободно в принятии финансовых решений и понимать, как накопить деньги при маленькой зарплате или как накопить деньги за год, имеет смысл регулярно анализировать свои статьи расходов, знать виды и способы накоплений и выбирать для себя подходящие, планировать свой бюджет системно и регулярно.
Взрослым важно повышать собственную финансовую грамотность и говорить с детьми о деньгах с раннего возраста, чтобы уберечь их от ошибок и сформировать правильные финансовые привычки.
Как накопить деньги
Для того, чтобы собрать достаточно крупную сумму средств, вам для начала необходимо разобраться с тем, на что вы тратите деньги, которые сами зарабатываете. Кроме того, следует определиться и с теми тратами, от которых вы можете отказаться и от которых не можете. Деньги, чтобы их накопить, придётся откладывать постоянно, с каждого дохода. Если откладывать не начнёте, собрать ничего не удастся.
Как показывает практика, каждый человек имеет возможность отдать на накопление порядка 10-15% от своего дохода. Если собрать нужно довольно крупную сумму, придётся откладывать порядка 30% вашего дохода. А при достаточно высоком заработке – до 50% заработанных средств.
Как накопить деньги на квартиру
Накопление денег – это всего лишь способ отказаться от каких-то покупок сегодня для того, чтобы позволить себе достаточно крупную трату вплоть до приобретения собственной недвижимости. Умение разумно тратить деньги также позволяет человеку существенно улучшить собственное финансовое положение. Если вы привыкли полностью тратить заработанное и не можете откладывать деньги дома, тогда имеет смысл воспользоваться банковскими услугами. Снять деньги со счёта тоже можно в любой момент, однако это чревато потерей процентов. Да, и деньги на депозите – это не то же самое, что и деньги в кошельке, которые просто можно достать оттуда и потратить.
Как накопить деньги подростку
Подросток также может собрать деньги для крупной покупки. К примеру, дорогого мобильного телефона или туристической поездки с классом. Ему, правда, придётся чётко отделить те расходы, на которых он сможет экономить: не обновлять некоторое время свой гардероб, сократить расходы на обеды в школе за счёт того, что будет готовить себе дома. Кроме того, в Российской Федерации подростки с 14 лет с разрешения родителей могут найти себе подработку в свободное от учёбы время. Если всё рассчитать, можно понять, сколько времени придётся собирать деньги на тот же айфон. Родителям, в свою очередь, стоит поощрять такие стремления чада – во взрослой жизни он будет также аккуратно обращаться с денежными средствами.
Как накопить деньги на машину
Если вы хотите купить новый автомобиль, но не рассматриваете возможность получения кредита в банке (который точно не способствует экономии, хоть и даёт возможность получить желаемое здесь и сейчас), в первую очередь, решите, какая сумма вам необходима. Это позволит понять, сколько денег придётся откладывать ежемесячно, чтобы позволить себе автомобиль через полгода, год или пару лет.
К примеру, вы планируете приобрести Форд, стоимость которого составляет порядка 500-600 тысяч рублей. Сегодня у вас есть половина необходимой суммы (или вы планируете продать старое авто за 300 тысяч). Кроме того, в семье есть определённые сбережения в размере 100 тысяч рублей. То есть, вам осталось накопить ещё 100-200 тыс. Остаётся только вопрос срочности. К примеру, чтобы скопить нужную сумму за 6 месяцев, необходимо откладывать от 17 до 34 тыс. рублей каждый месяц. За год – от 8,5 до 17 тыс. рублей.
Накопить большие деньги
Накопление денег – это всего лишь способ отказаться от каких-то покупок сегодня для того, чтобы позволить себе достаточно крупную трату вплоть до приобретения собственной недвижимости. Умение разумно тратить деньги также позволяет человеку существенно улучшить собственное финансовое положение.
Сложно давать какие-то советы относительно того, стоит ли во всём себе отказывать в течение нескольких лет, чтобы накопить значительную сумму средств. Однако банковские кредиты – не выход, поскольку переплаты по ним гораздо более существенны. Стоит ли откладывать деньги на депозит? Многие банки предлагают такие условия по вкладам, которые даже не всегда покрывают инфляцию. Однако заниматься инвестированием – тоже не каждому подойдёт. Просто необходимо выбрать для себя свой способ накопления средств, который будет для вас действительно удобен. Накопить большие деньги получится и в том случае, если у вас есть уже достаточный резервный запас, который можно положить на депозит, жить на проценты с него и весь свой заработок отдать на накопление.
Способы накопить деньги
Постарайтесь сразу убрать из своих статей расходов те, которые вам нужны очень второстепенно. Неоправданные траты сегодня – это просто отказ самому себе в крупной покупке завтра. Учитесь экономить, и вы сами в скором времени увидите, сколько расходов ранее вы делали зря и сколько трат на самом деле вам не нужны.
Приучите себя обедать дома (не тратить деньги на перекусы в кафе), приобретать продукты в супермаркетах или оптовых магазинах, где цены на порядок дешевле рыночных, откажитесь от покупки слишком дорогой одежды (это всего лишь одежда), пользуйтесь различными барахолками, если какие-то товары можно купить в хорошем состоянии, но б/у.
Никогда не покупайте ничего импульсивно. Как правило, вещи, приобретённые спонтанно, потом оказываются нам совершенно ненужными.
Где накапливать деньги
Чтобы накопить деньги, необходимо научиться контролировать свои расходы. Самый простой способ откладывать средства – делать это сразу после получения заработной платы или любого другого вида дохода. Определите, какой процент вы будете откладывать и отчисляйте их систематически. Можно это делать при помощи автоплатежа: банк сам при начислении средств, какой-то их процент будет автоматически переводить на накопительный счёт.
Второй способ накопить деньги – найти способы больше зарабатывать или получать дополнительный доход к основному. Главное, видеть, какая сумма вам нужна ежемесячно и ориентироваться на неё.
Совет от Сравни.ру: Руководствуйтесь в тратах только собственным здравым смыслом. Учитесь уважать себя и свои доходы: не спускайте деньги «в трубу». Мы живём в потребительском мире. В большинстве товаров, на которые люди тратят деньги, на самом деле им не нужны. Попробуйте, и вы сами в этом убедитесь.
Брось себе вызов: накопить деньги в 2023 году
Эти челленджи удобно начинать с нового года, в них не придется долго вникать.
52-недельный челлендж
Как копим: каждую неделю откладываем незначительную сумму денег, еженедельно ее увеличивая. Лучше всего открыть вклад в банке, чтобы еще и проценты капали.
В нашем примере первая неделя начинается с 50 ₽. Дальше еженедельно сумма увеличивается на 50 ₽, то есть вносите уже 100 ₽, потом 150 ₽. Так за 52 недели можно накопить к концу года 68 900 ₽, не считая начисленных банком процентов (если сразу пополнять вклад).

Чтобы накопить деньги с хорошими процентами, можно рассмотреть счет «Доходный» от Ак Барс Банка , в котором нет ограничений по первоначальному взносу, сроку и пополнению.
Суммы пополнения можно менять, исходя из ваших финансовых возможностей: уменьшать или увеличивать. Например, если откладывать в первую неделю 100 ₽, во вторую — 200 ₽ и так далее, то к 52-й неделе накопите 137 800 ₽ без учета процентов по вкладу.
Или наоборот, начинаем с крупной сумм ы денег и постепенно уменьшаем в течение года: 2 600 ₽, 2 550 ₽, 2 500 ₽ и так далее. Заканчиваем в конце года на последней неделе взносом в 50 ₽. Накопленная сумма за 52 недели составит 68 900 ₽ без учета процентов по вкладу.
365-дневный челлендж
Как копим: откладыв аем деньги ка ждый день до конца года в реальную копилку. Начинаем с 1 ₽ и ежедневно добавляем еще по 1 ₽, то есть через месяц взнос будет 30 ₽, а в конце — 365 ₽. Итоговая сумма накопления за год достигнет 66 795 ₽. Для этого челленджа в магазинах продают копилки.
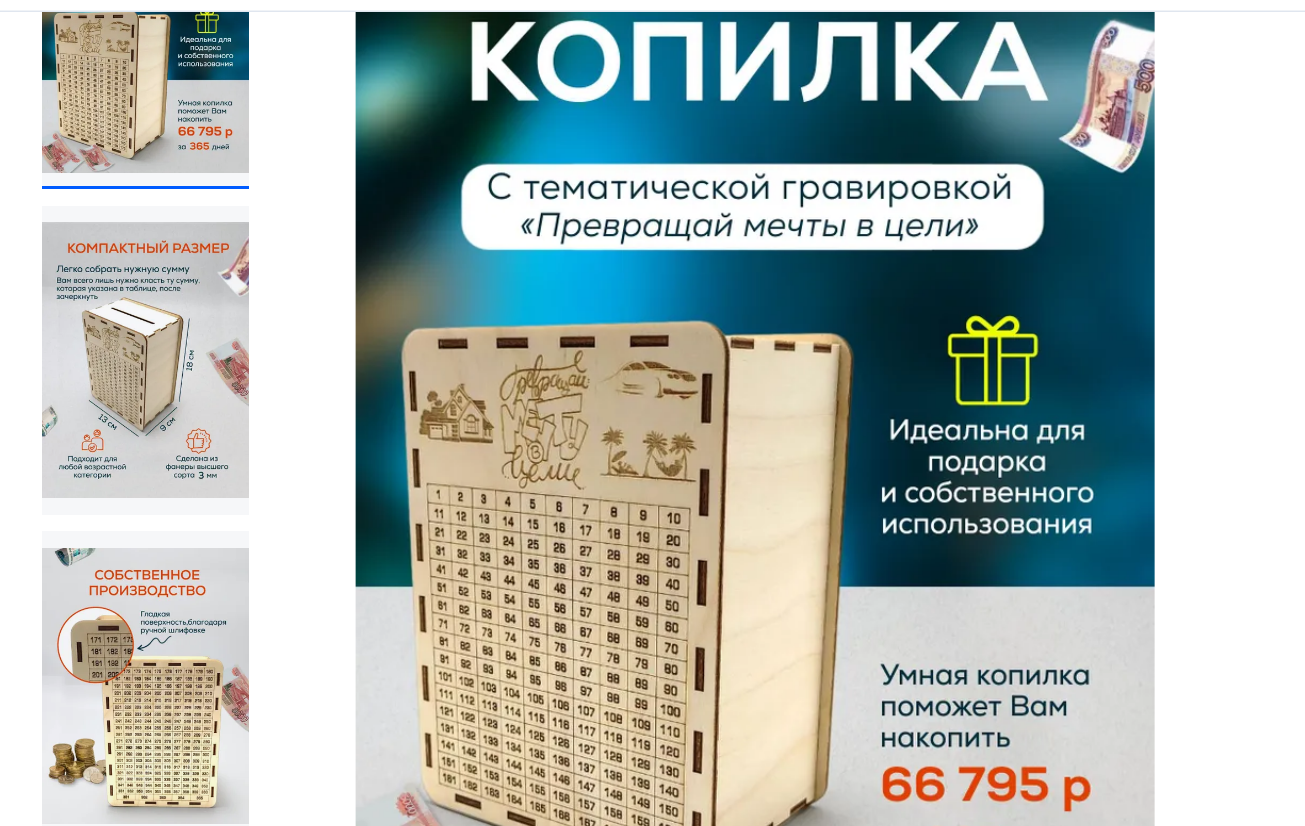
Пример копилки для бумажных денег: копит 66 795 ₽ за год
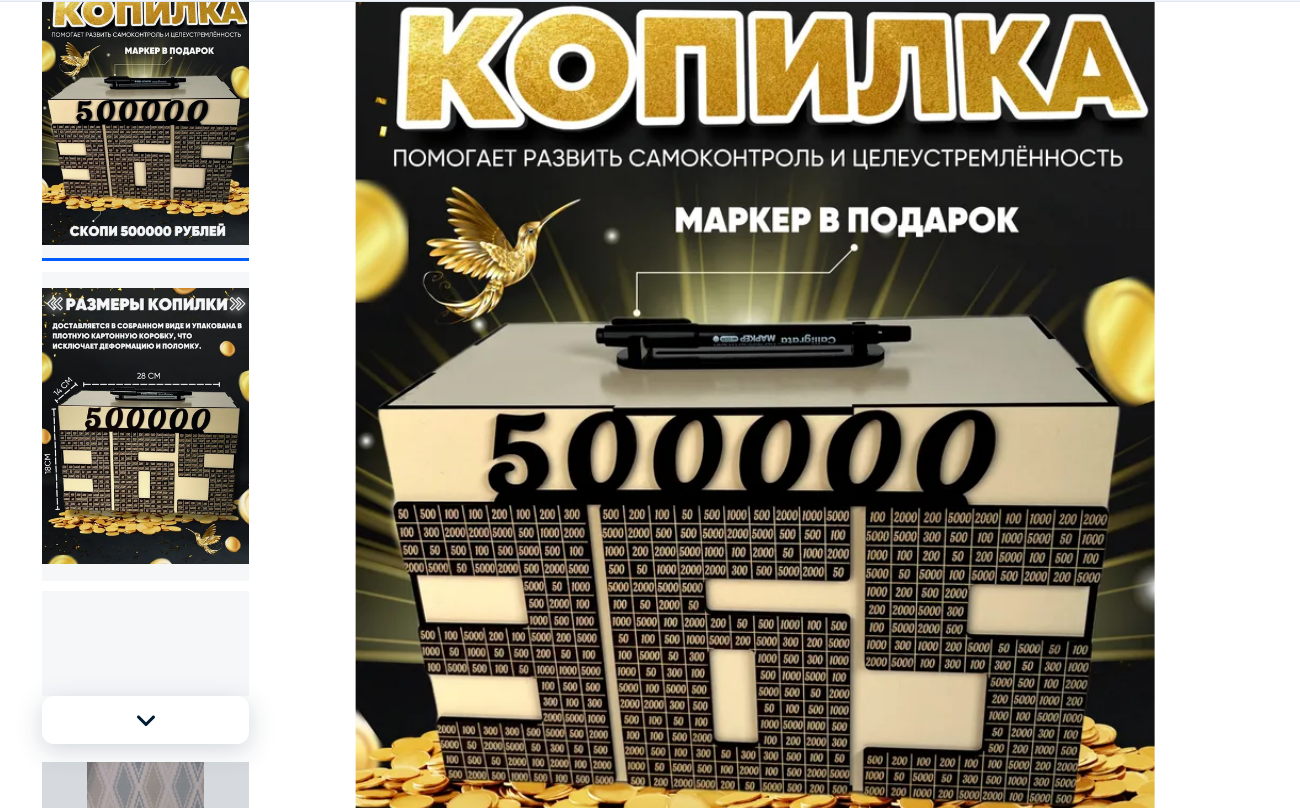
Со стартовым значением и шагом для увеличения суммы можно экспериментировать по настроению и финансовому положению. Есть разные варианты на 365 дней: накопить 500 000 ₽ или сразу 1 000 000 ₽. Для этого нужно будет откладывать от 50 ₽ до 5 000 ₽ каждый день.
Каждые две недели или раз в месяц
Как копим: ориентируемся не на откладываемую сумму, а на периодичность накоплений — ежемесячных или раз в две недели.
Если получаете зарплату дважды в месяц, в приложении банка можно настроить автопополнение виртуальной копилки поступления аванса и зарплаты. Можно настроить начисление определенного процента от поступлений: конечная сумма накоплений будет известна к концу года. Эти деньги можно копить на накопительном счете и получать дополнительные проценты от банка.
Если поступления раз в месяц, принцип тот же. Определяете стартовую сумму, шаг или процент от поступлений. Например, начинаем с 1 000 ₽ и наращиваем сумму накоплений на 1 000 ₽ в месяц. Тогда получится в январе 1 000 ₽, в феврале — 2 000 ₽ и так далее. В ноябре будет уже 11 000 ₽, в декабре — 12 000 ₽. За год накопится 78 000 ₽.
Раз в день
Как копим: откладываем каждый день комфортную сумму. Например, списываем с карты по 100 ₽ ежедневно, настроив автоматический перевод. И 31 декабря 2023 года получаем 36 600 ₽.
С автопереводом вы не забудете отложить деньги, а значит, к концу года на счете появится запланированная сумма.
Нестандартные челленджи
Если монотонное накопление кажется скучным, есть более увлекательные челленджи.
«Погодный» челлендж
Эксперты рекомендуют такой метод — копить деньги с помощью погоды. Выбираем один день недели, например, вторник, и смотрим на термометр за окном. После этого откладываем сумму, эквивалентную температуре.
Как копим: в любой день недели откладываем сумму, аналогичную цифрам на градуснике. В случае минусовой температуры можно игнорир овать, что цифра ниже нуля.
Можно играть с друзьями, родными и близкими, откладывая в любой валюте. А также в зависимости от желанной конечной суммы прибавлять нолик или два к числу на термометре.
Штраф за вредные привычки
Как копим: определяем привычку, с которой хотим завязать. А за нарушения штрафуем себя и устанавливаем для себя стимул — новый айфон или велосипед, исходя из желания рассчитываем штраф. Так за год можно освободиться от курения, злоупотребления сахаром или поездками на такси, еще и пополнив счет.
Вместо вредных привычек можно наказывать себя, например, за нарушение дисциплины: опоздания или прогуливание тренировок.
Один месяц — один челлендж
Как копим: каждый месяц в течение года выбираем новый челлендж. Так сделала автор блога The Budget of Mum:
- в январе после новогодних праздников приносила на работу еду из дома, не ела фастфуд;
- в феврале отказалась от походов в ресторан;
- в марте откладывала по $20 каждую пятницу;
- в апреле экономила $10 по каждой категории расходов;
- в мае меньше покупала продуктов и больше разгружала запасы из морозильника;
- в июне откладывала каждый день по $2;
- в июле отказалась от брендовых вещей, перейдя на реплики;
- в августе продала две ненужные вещи;
- в сентябре уменьшила счета за комуслуги, отказалась от неактуальных подписок;
- в октябре отказалась от кофе навынос;
- в ноябре проводила два дня в неделю без трат;
- в декабре составила бюджет на подарки, праздничный стол, салоны красоты, наряды, мероприятия и уложилась в бюджет, который был меньше прошлогоднего.
Радикальный челлендж
Как копим: считаем, сколько денег тратим в неделю, и уменьшаем эту сумму на 50-70%. Пробуем прожить неделю на сумму, меньше привычной.
Эксперты советуют устраивать такой челлендж перед большими покупками
Челлендж «Копи играючи»
Как копим: берем банку и 52 листка, вмещающихся в нее. Пишем на каждом листочке разные суммы, которые могут повторяться с комфортной периодичностью или, например, от 10 до 1 000 ₽. Ставим рядом копилку и каждую неделю достаем листок: сумму на нем откладываем в копилку.
Можно сразу определиться с целью и расписать на листочках такие суммы, чтобы в конце года — за 52 недели — на нее накопить.
Нескучно откладывать бумажные деньги
Как копим: покупаем 30 конвертов и пишем на них суммы от 100 до 1 000 ₽. Перемешиваем конверты, складываем стопкой и каждую неделю откладываем сумму, указанную на конверте.
А чтобы копить было еще приятнее, закажите дебетовую карту Ак Барс с 10% кешбэком. Оплачивать покупки и получать повышенный кешбэк можно до 31 декабря 2022. Подробнее об условиях можно почитать в статье «Кешбэк 10% на все покупки» .
Научиться управлять деньгами помогут и другие наши статьи:
7 эффективных способов накопить деньги в любой ситуации
Во время пандемии множество людей по всему миру проанализировали свои доходы и расходы и стали по-новому смотреть на личные финансы. Ежедневные траты, которые были привычны до карантина, оказались недоступны. И те, у кого доход не изменился в этот период, смогли отложить деньги на долгожданные покупки или даже сформировать подушку безопасности, которой раньше не было. В такое неопределенное время стало ясно, насколько она важна.
Например, в апреле нынешнего года сумма, которую американцы откладывали на сбережения в процентах от своего дохода, выросла до 33%, пишет CNN. В России людям тоже удалось скопить деньги во время карантина и отложить их. Управлять финансами в кризис трудно, и мы уже писали, как это сделать. А в этой статье посмотрим, как сохранить тот ритм накоплений, который выработался в пандемию. Вот несколько советов.
1. Откладывайте фиксированный процент с дохода
Это первое, с чего стоит начать. Заведите отдельный счет или дебетовую карту, куда сможете перечислять проценты от вашей зарплаты, подработки, аванса или прибыли от бизнеса. Сколько именно — зависит от уровня дохода и обязательных трат. Важно, чтобы это стало привычкой. Поэтому старайтесь откладывать систематически каждый раз, не пропускать и не переносить платежи. Допустим, у вас зарплата ₽80 тыс. в месяц. Если откладывать 15% ежемесячно, то за год можно накопить ₽144 тыс.
2. Настройте автоматические отчисления на вклад без возможности снятия денег
Чтобы избежать соблазна перенести или отменить ежемесячный взнос в свою копилку, можно настроить автоматические отчисления. Узнайте в своем банке, как это сделать. Можно выбрать дату и сумму, которую сервис должен будет списать. Но даже автоматизация процесса не всегда помогает. Поэтому для этих целей можно специально открыть вклад в банке, с которого нельзя будет снимать средства до его закрытия. Тогда при каждом поступлении средств на ваш счет банк сразу же переведет деньги на этот вклад.
3. Используйте дебетовую и кредитную карту по максимуму
Не секрет, что у многих дебетовых картах есть кешбэк на остаток или на отдельные категории покупок — определенный процент будет возвращаться вам на счет. В некоторых банках средства возвращаются в деньгах, в некоторых — в бонусах. А если у вас на дебетовой карте в месяц остается больше определенной суммы, то за это банк тоже может начислить пару процентов.
Также можно следить за бонусами партнеров банка, как правило, они обновляются в мобильном приложении. Кредитные карты тоже бывают с кешбэком, если вы тратите по ним определенную сумму в месяц. Ее можно сразу же пополнять с дебетовой карты, чтобы не платить проценты, а кешбэк направлять на сберегательный счет.
4. Используйте импульсивные покупки себе на пользу
От необязательной или импульсивной покупки переводите такое же количество денег на счет. Тут двойная выгода. Во-первых, если вы понимаете про себя, что порой не в силах вписаться в строго распланированный бюджет, то при необдуманных покупках ваш накопительный счет также будет пополняться. А во-вторых, прежде чем в очередной раз покупать ненужную вещь, вы задумаетесь, а стоит ли оно того? Ведь придется заплатить как бы дважды. За саму покупку в магазине и за свое желание купить эту вещь, переведя такую же сумму на счет. Также можно округлять сумму остатка по карте каждый день и переводить на счет мелочь. Например, на вашей карте в конце дня осталось ₽30 573. ₽573 отправляются в копилку.
5. Устройте состязание
С собой или другом. Это совет для азартных. Можно сделать из процесса накопления настоящий челлендж. Обозначьте конкретную сумму и дату, до которой эту сумму нужно будет накопить. И придумайте вознаграждение. Тут можно настроиться на более крупные траты — новый девайс или шопинг.
Можно также частично применить предыдущее правило. Например, ваша цель — накопить ₽50 тыс. за полгода. Если это удастся сделать, потратьте такую же сумму себе на вознаграждение за труды. А если соревнуетесь с другом, то можно заранее определить приз или какое-то задание, которое не хотелось бы выполнять. Кто накопит установленную сумму и выигрывает — получает приз, а кто проиграет — приз не получает да еще и выполняет задание.
6. Пользуйтесь правилом 30 дней для крупных покупок
Правило 30 дней гласит: прежде чем сделать большую и порой незапланированную покупку, отложите ее и подумайте о ней 30 дней. Этот лайфхак может подойти тем, кто покупает новую модель телефона, ноутбука, электронных часов или других девайсов при каждом новом релизе. Возьмите сумму, которую вы планируете потратить на эту вещь, и отложите ее на сберегательный счет. Если спустя 30 дней она все еще вам будет казаться жизненно необходимым приобретением — покупайте. Если нет — оставляйте деньги на счете.
7. Используйте правило «365» на каждый день
Правило «365» подойдет для тех, кто любит начинать новую жизнь с понедельника или Нового года. Чтобы следовать этому правилу, нужно каждый день откладывать деньги. Но не так, как в предыдущих пунктах, а с каждым днем все большую и большую сумму. Например, 1 января вы положите на свой счет ₽50, тогда 2 января придется перевести уже ₽100. И так далее, до следующего Нового года.
Больше новостей об инвестициях вы найдете в нашем телеграм-канале «Сам ты инвестор!»