Инвестиционные облигации Сбербанка (ИОС) – ловушка для начинающих инвесторов
Приобрести облигации Сбербанка инвесторы смогут на официальном сайте компании или в приложении. Эмитент подчеркивает, что это финансовый инструмент с минимальным уровнем риска. Однако это не совсем так. Сейчас объясним почему.
Что такое ИОС?
Инвестиционные облигации Сбербанка – это ценные бумаги, запущенные в обращение на Московской бирже. Особенность инструмента заключается в защите капитала инвестора. Это означает, что если в покупку актива вкладывается 1000 рублей, то банк гарантировано вернет эту сумму. ИОС имеют 2 вида дохода:
- гарантированный;
- дополнительный.
В чем разница между этими типами доходности? Дополнительную прибыль инвестор получает только в том случае, если остается держателем ценной бумаги до наступления экспирации. В случае досрочного погашения, на его баланс зачисляется только гарантированный доход – 0,01 от номинала.
Облигации Сбербанка можно купить на индивидуальный инвестиционный счет. Их можно в любой момент продать или приобрести на бирже. В теории это ликвидный инструмент. Однако многие инвесторы сталкиваются с проблемами при продаже, если случилась просадка котировок. Найти покупателя в таком случае будет очень непросто.
Сбербанк пытается обхитрить начинающих инвесторов
Абсолютно у всех инвесторов термин «облигация» ассоциируется с чем-то максимально надежным, наличием фиксированного дохода. ИОС – это немного иная история. Скорее это структурный продукт с защитой капитала, но при этом у эмитента есть все рычаги для того, чтобы не додать клиенту прибыли.
Облигации Сбербанка для физических лиц призваны стать альтернативой депозитам. Банковский вклад способен дать доходность в районе 5%, а прибыльность инвестиций в данные ценные бумаги доходит до 15%. Однако это все в теории, на практике риски гораздо выше. Менеджеры довольно часто предлагают ИОС инвесторам, которые хотят вложиться в корпоративные облигации. Их доходность – 6,5%.
Принцип работы инвестиционных облигаций Сбербанка
Официальной документации на сайте или в приложении «Сбербанк Инвестор» об этом инструменте нет. Финансовая компания предлагает лишь обрывки информации. Формула расчета доходности не разглашается. Поэтому точно подсчитать итоговую доходность ценных бумаг невозможно. Единственный способ конкретизировать ИОС – связаться с менеджером. Однако сотрудники банка заточены под продажи. Поэтому они смогут продать инструмент в выгодном свете.
Будьте готовы к тому, что ваши деньги, инвестированные в покупку ИОС также будут положены на депозит под 5% годовых. На чистую прибыль банк будет покупать производные инструменты, например, биржевые опционы. Если трейдинг окажется удачным, то инвестор получит дополнительный доход. Однако это слишком большой риск. Принцип работы инструмента очень сомнительный.
На Западе подобные облигации – это также распространенная практика. Однако в Европе и США есть их более честная версия. Например, инвестор обращается в финансовую компанию. Там ему предлагают вложиться в биржевой индекс с гарантированной защитой капитала. Условия просты – если S&P 500 вырастет, то на баланс будет зачислено около 90% прибыли от размера стартовых вложений. Если этого не произойдет, то инвестору просто будет возвращен его капитал.
Доходность инвестиционных облигаций Сбербанка: разбираем наглядный пример
Статистика подтверждает, что около 60% инвестиций в ИОС поступило от физических лиц. В 2019 году это был один из самых прибыльных биржевых инструментов в России. Однако насколько оправданы подобные вложения? Сейчас постараемся подробно разобраться. Банк предлагает облигации на различные активы, в качестве примера разберем ИОС на валютную пару USD/RUB. Годовая доходность – 15%.
Чтобы заработать на своих вложениях, нужно целиться на получение дополнительной прибыли. В условиях сказано, что инвестору будет начислен этот доход только в том случае, если валютная пара будет находиться внутри коридора с диапазоном 3 пункта. Сейчас 1$ – практически 64 рубля. То есть нам необходимо, чтобы курс не поднялся выше отметки 67 рублей.
Главная проблема в том, что валютные прогнозы – это игра в «угадайку». Даже опытный инвестор не способен прочесть мысли влиятельных игроков, формирующих рыночные драйверы. Стоит учитывать о специфику национальной валюты РФ. Рубль находится на ручном управлении, поэтому он может как взлететь, так и, наоборот, просесть.
Купить облигации Сбербанка физическому лицу, конечно же можно, но зачем? Слишком велик риск, что итоговая доходность составит – 0,01. Это слишком мало. Гораздо выгоднее вложиться в ОФЗ или корпоративные облигации Сбербанка. В теории они не столь привлекательны, но на практике приносят реальные деньги.
Преимущества инвестиционных облигаций Сбербанка
Несмотря на все озвученные недостатки ИОС, у этого биржевого инструмента есть определенные преимущества, о которых тоже нужно упомянуть:
- гарантированная защита капитала – вне зависимости от того, как будут развиваться события, инвестор получит возврат вложенных средств;
- проверенный эмитент – эмитентом выступает Сбербанк или его дочерняя компания, но в любом случае этой организации можно доверять;
- увеличение доходности – если купить облигации Сбербанка на индивидуальный инвестиционный счет, то можно немного увеличить прибыльность инструмента.
Плюсы биржевого инструмента есть, но они незначительны.
Недостатки инвестиционных облигаций Сбербанка
Их действительно больше, и они существеннее. Перечислим лишь основные:
- высокий уровень риска – для получения дополнительного купонного дохода необходима большая удача;
- гарантированная прибыль слишком маленькая – 0,01 гораздо хуже, чем 5% банковского депозита;
- комиссия брокера – с чистой прибыли инвестора будет удержана комиссия в размере 0,03;
- длительный срок погашения – в среднем ИОС покупаются со сроком на 2-3 года, что слишком долго;
- если инвестор и получит дополнительный доход, то он составит 7-8% вместо обещанных 15%, так зачем рисковать ради нескольких процентов?
Очевидно, что Сбербанк сделал ставку на маркетинг, совершенно забыв о том, что инструмент должен быть выгоден и для инвестора. ИОС тяжело назвать облигацией, поэтому само наличие этого термина в названии финансового инструмента попахивает обманом.
Делаем выводы
Доходность облигаций Сбербанка в теории выше прибыльности ОФЗ. Однако на практике все совершенно иначе. Сегодня есть более привлекательные инструменты с большими шансами на получение прибыли.
Оцените материал:
 Подписывайтесь на наш Telegram канал — мы расскажем, куда инвестировать деньги в 2023 году
Как купить облигации в сбербанк инвестор
Это цена, по которой ценная бумага продается после выпуска на вторичном рынке (на вторичном рынке происходит торговля ценными бумагами, которые были выпущены ранее и уже находятся в обращении). Она выражается в процентах от номинальной стоимости и может быть ниже или выше нее. То есть облигация может продаваться с дисконтом или с премией.
Дисконт — это разница между номинальной ценой облигации и стоимостью ее покупки, если она продается дешевле номинала. Если облигация стоит 97% от номинала, клиент заплатит 970 рублей (купит с дисконтом).
Премия — это разница между номинальной ценой облигации и стоимостью ее покупки, если она продается дороже номинала. Если облигация стоит 102% от номинала, клиент заплатит 1020 рублей (купит с премией).
Это цена, по которой ценная бумага продается после выпуска на вторичном рынке (на вторичном рынке происходит торговля ценными бумагами, которые были выпущены ранее и уже находятся в обращении). Она выражается в процентах от номинальной стоимости и может быть ниже или выше нее. То есть облигация может продаваться с дисконтом или с премией.
Дисконт — это разница между номинальной ценой облигации и стоимостью ее покупки, если она продается дешевле номинала. Если облигация стоит 97% от номинала, клиент заплатит 970 рублей (купит с дисконтом).
Премия — это разница между номинальной ценой облигации и стоимостью ее покупки, если она продается дороже номинала. Если облигация стоит 102% от номинала, клиент заплатит 1020 рублей (купит с премией).
Как и где купить акции, облигации и валюту с телефона новичку (или как накопить хорошую сумму средств на пенсию)
 Всё, что написано ниже в заметке — не явл. индивидуальной инвестиционной рекомендацией!
Несомненно, что очень многие из нас не раз и не два задумывались: «а куда бы вложить относительно-небольшие свободные средства чтобы подзаработать?».
Для покупки квартиры или открытия бизнеса — нужны значительные суммы, открыть банковский вклад — проценты сейчас стали очень низкими. Хранить «под-подушкой» — тоже не вариант, их съест инфляция.
Однако, Мир не стоит на месте!
Благодаря развитию компьютерных технологий — сегодня с любого среднего смартфона стала доступна покупка ценных бумаг: акций и облигации (заранее предупрежу: сейчас это крайне просто! См. заметку до конца, и вы в этом убедитесь) .
А если еще взглянуть на исторический график роста этих ценных бумаг (см. ниже) — то волей-неволей появляются определенные мысли. (насчет безбедной пенсии в будущем) 👀
📌 Важно: не явл. индивидуальной инвестиционной рекомендацией! Я не профессиональный финансовый консультант, и все что написано ниже — не призывы к действию, просто мой взгляд на эту тему.
Покупка акций, облигаций: по шагам
ШАГ 1: пару слов о «главном» (основы)
К чему все это предисловие выше, почему вообще стоит думать о каких-то ценных бумагах обычному человеку?
Взгляните на график ниже: этот индекс (IMOEX) отражает стоимость крупнейших наших компаний за промежуток в 20 лет. В 1999 году он составлял 50 пунктов — сейчас около 3000! Т.е. разница в 60 раз!

График изменения стоимости крупнейших наших компаний (акций на Мос. бирже) / График IMOEX
Т.е. гипотетически, если бы кто-то вложил в 99 году 100 000 рублей (около 4000$ по тем временам) в крупнейшие наши компании (т.е. купил их акции) — то сегодня эта сумма равнялась бы примерно 6 млн. рублей (и это без учета дивидендов, выплачиваемых многими компаниями (а если с ними — то сумма значительно вырастет за счет сложного процента) ).
Согласитесь, выглядит весьма и весьма интересно и заманчиво. К тому же, вкладывать (инвестировать) средства в акции можно начать с минимальных сумм (что делает этот способ доступным любому человеку!) .
В качестве справки:
- акция — при покупке этой ценной бумаги вы становитесь владельцем небольшой частички компании, и вправе рассчитывать на дивиденды (если, их будут выплачивать акционерам) ;
- облигация — это долговая ценная бумага: т.е., покупая облигацию «Сбербанка» (например) — вы даете этой организации в долг под определенный процент;
- продаются и покупаются эти ценные бумаги на бирже. Чтобы получить доступ к этим торгам — необходимо завести счет у одного из брокеров (об этом ниже).
—> Мысли
Стоит отметить, что вложение средств в эти ценные бумаги сопряжено с рисками (никто не гарантирует, что компании не разорятся. ). К тому же, стоимость ценных бумаг может серьезно меняться (кризисы, рецессии и пр.) , особенно на коротких промежутках времени (т.е. эти вложения разумны при сроке инвестирования от 5 лет (на мой взгляд. ) ).
С другой стороны, если логически подумать: не могут же все компании вокруг нас разорится. Кто же тогда нам будет поставлять продукты, заведовать финансами, обеспечивать связь, электричество и т.д.? Причем, со временем, пусть медленно, но уровень жизни-то растет (сравните хотя бы с 90-ми), а значит и стоимость компаний тоже.
Все же, если гипотетически представить, что произойдет апокалипсис и весь рынок в Мире рухнет. Боюсь, что тогда и любые депозиты пропадут, и наличные, и даже золото могут начать обменивать на хлеб.
Т.е. благодаря таким рассуждениям получается, что вообще нет ничего надежного?
В любом случае, вместо одного телевизора во всю стену или айфона (на что многие тратят средства не задумываясь) — почему бы не отложить небольшую сумму себе на будущее. Вложенные средства, с учетом сложного процента, через 20-30 лет могут превратиться в стоимость нескольких квартир (хорошая пенсия ведь может быть?!) .
ШАГ 2: выбор брокера (почему стоит выбрать Сбербанк)
Для торговли на бирже необходимо завести счет у одного из брокеров (сейчас их достаточно много — см. на сайте Мос. биржи).
В общем-то, у всех свои условия, комиссии, и пр. Для новичка я все же считаю лучше остановиться на Сбербанке. 👇
Почему такой выбор:
- во-первых, у них крайне простое приложение«Инвестор» для телефона без лишних «наворотов» (буквально 3-4 вкладки и 2 кнопки: «Купить» и «Продать», примеры см. ниже) ;
- во-вторых, в настройках счета (при регистрации) можно запретить использование заемных средств (т.е. вы будете покупать только на «свои» кровные 👌) ;
- в-третьих, наверняка у многих уже есть карта этого банка, а значит для заведения брокерского счета не придется никуда идти (все делается в Сбербанк-онлайн);
- в-четвертых, этот банк один из самых надежных в нашей стране (тут без комментариев 👀).
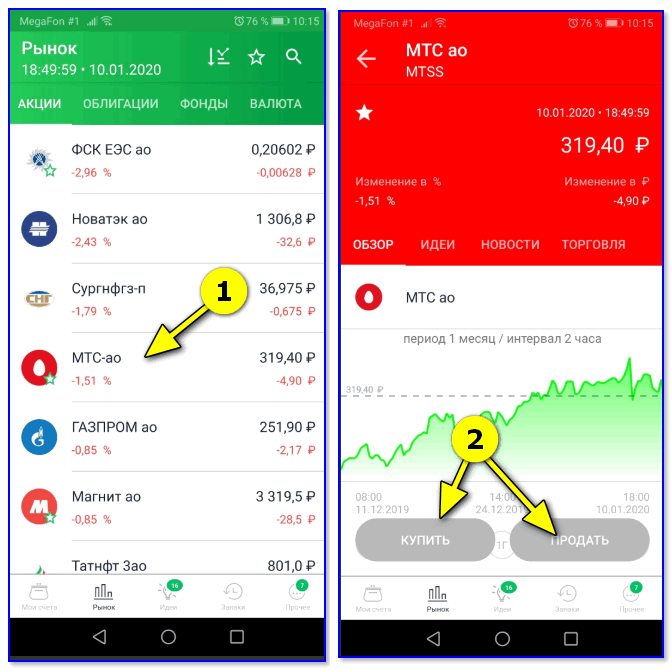
Скриншоты из приложения Сбербанк-Инвестор
ШАГ 3: регистрация и заведение брокерского счета (без похода в банк)
Если у вас уже есть карта и личный кабинет Сбербанк-онлайн — то для подачи заявки на открытие брокерского счета вам понадобиться 5 мин. свободного времени!
Как это делается:
1) Сначала необходимо войти и авторизоваться на сервисе Сбербанк-онлайн (здесь, в общем-то, всё стандартно). Отмечу, что лучше эту операцию делать не через мобильное приложение, а в браузере с ПК/ноутбука (так проще заполнить анкету. ) .
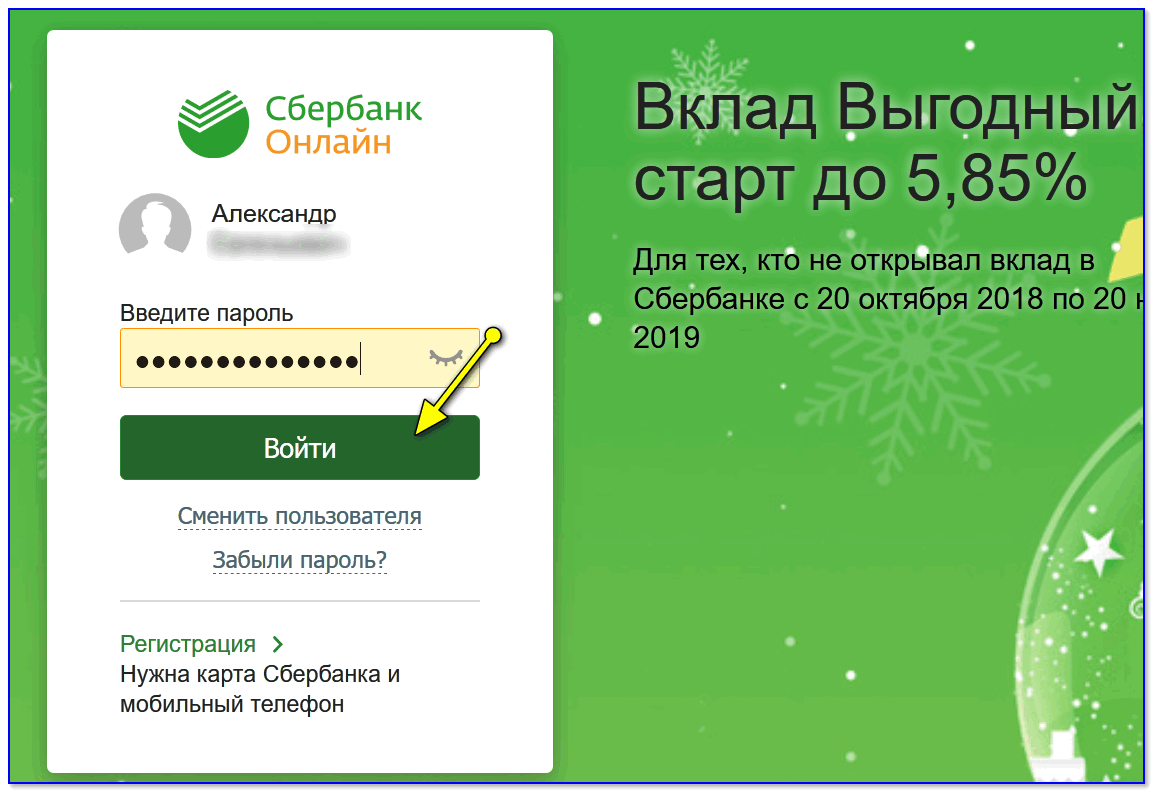
Вход в личный кабинет Сбербанк-онлайн
2) После, нужно перейти в раздел «Прочее» и открыть вкладку «Брокерское обслуживание» . См. скриншот ниже. 👇
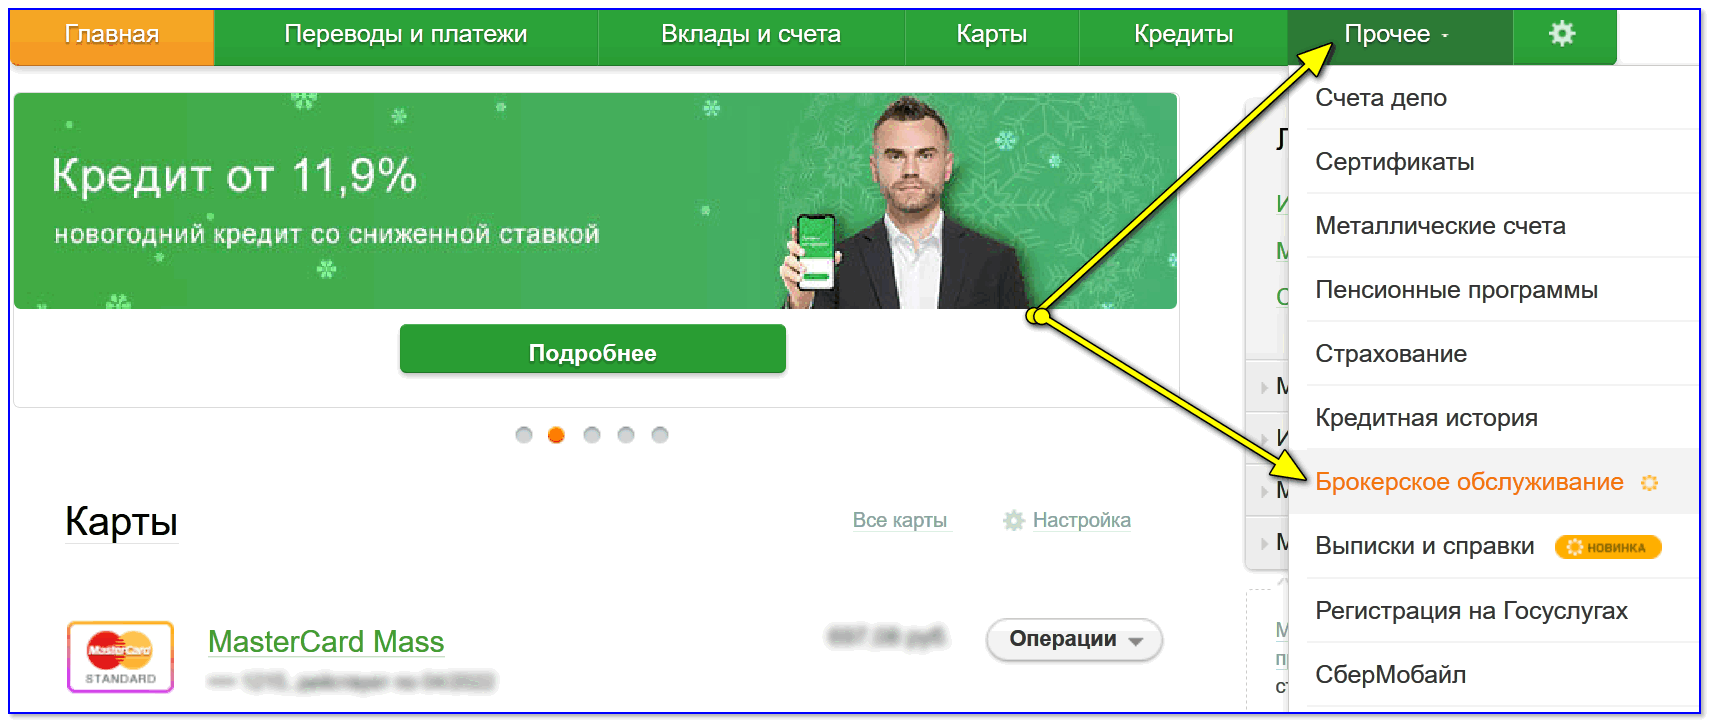
Прочее — брокерское обслуживание
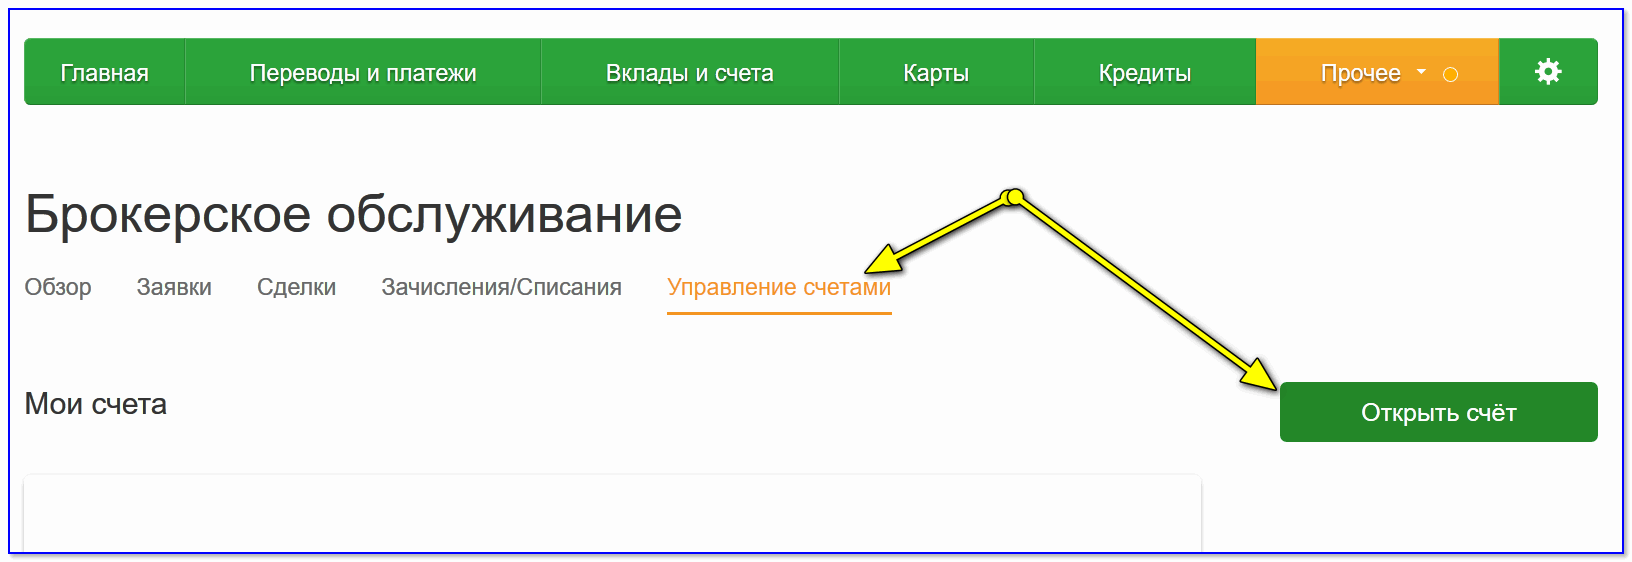
3) Далее во вкладке «Управление счетами» останется кликнуть по ссылке «Открыть счет» .
4) Последний штрих — заполнить анкету. Несколько важных пунктов (на мой взгляд):
- рынки: для первого знакомства я бы советовал выбирать только фондовый (здесь можно купить акции/облигации) и валютный (для покупки долларов/евро) ;
- тарифный план: здесь есть всего два тарифа «Инвестиционный» и «Самостоятельный» (у первого выше комиссии, но есть инвестиционные идеи от Сбербанка, у второго — комиссии ниже, но и нет подсказок) . Для начала принципиального отличия нет — впрочем, вот страничка с тарифами;
- доп. доход : как я понимаю, если вы согласитесь с этим, ваши ценные бумаги могут быть отданы кому-нибудь в долг (а вам с этого небольшой процент) . Есть, правда, риски. Вообще, тема эта обширная, поэтому для начинающих считаю лучше выбрать «Не использовать» ;
- Заемные средства: разумеется, «Нет!» (👌).
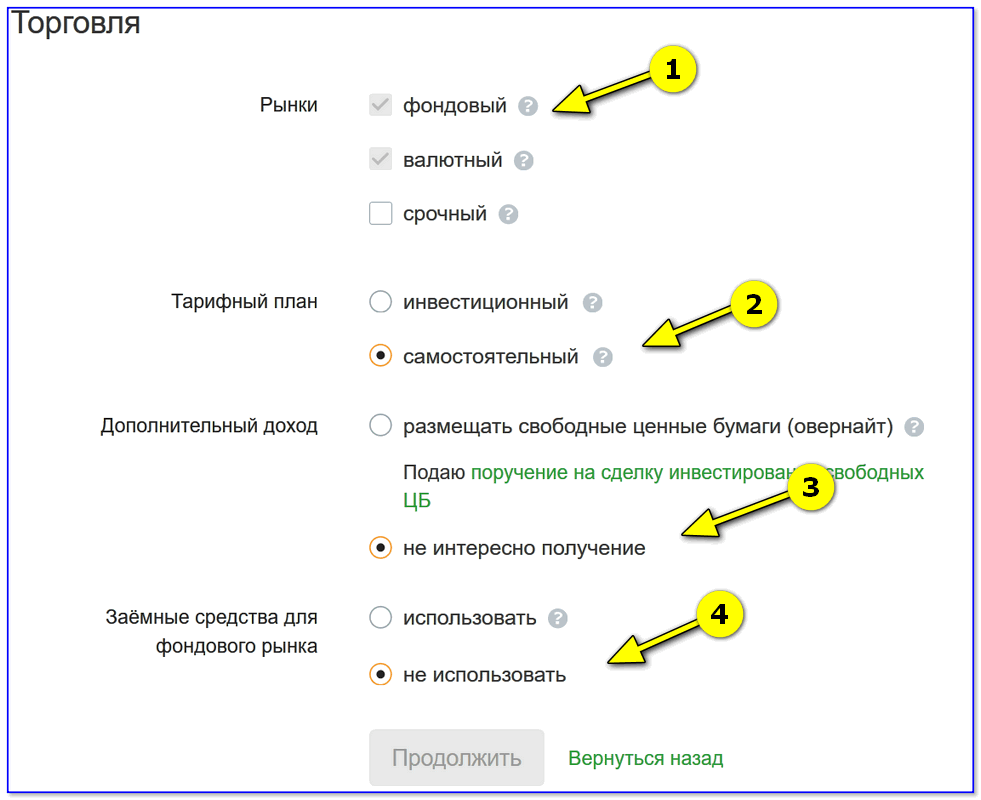
Настройка торговли (заполнение анкеты при регистрации)
Остальные графы в анкете достаточно стандартные: почта, телефон и пр. Думаю, их без труда заполнит каждый пользователь.
📌 Важно!
После заполнения и отправки анкеты — нужно будет подождать в течении 2 рабочих дней.
В течении этого времени вам откроют счет, пришлют на электро-почту документ об открытии (с печатью и подписью), по SMS придет пароль и логин для входа в приложение Сбербанк-Инвестор (его можно установить заранее) .
ШАГ 4: пополнение счета (как лучше и быстрее)
Свой счет я пробовал пополнять разными способами, и пришел к выводу (на практике) , что наиболее быстрый — через личный кабинет Сбербанк-онлайн.
Делается это достаточно просто: в разделе «Прочее» нужно открыть вкладку «Брокерское обслуживание» .
Прочее — брокерское обслуживание
Справа нажать по кнопке «Пополнить» (прим.: она появляется сразу после открытия брокерского счета) .
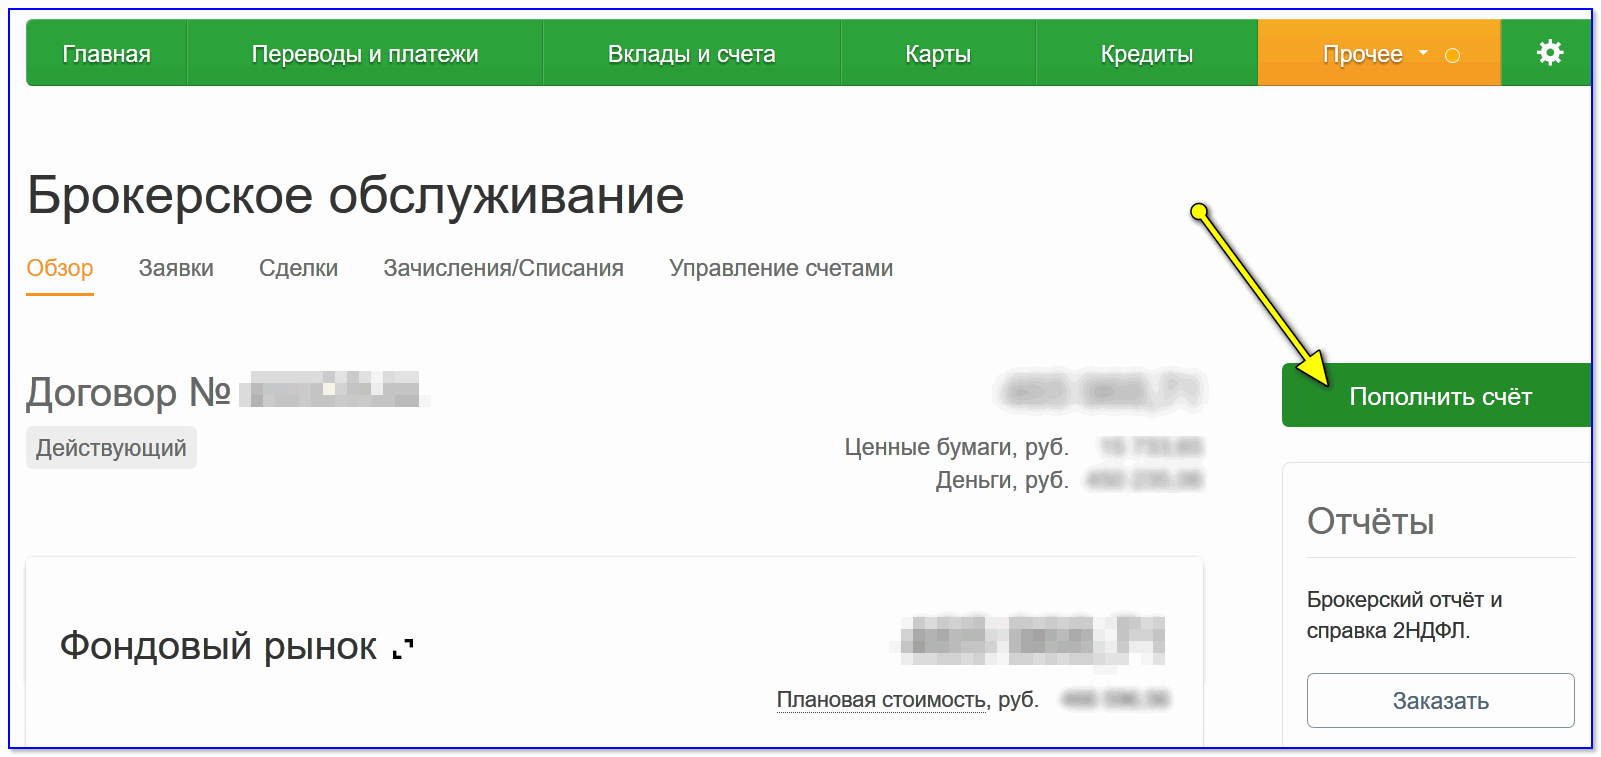
Останется указать только сумму пополнения и счет с которого спишутся средства. Кстати, если пополняете первый раз — посоветовал бы использовать небольшую сумму (чтобы воочию сначала убедиться, что все работает как положено 👌).
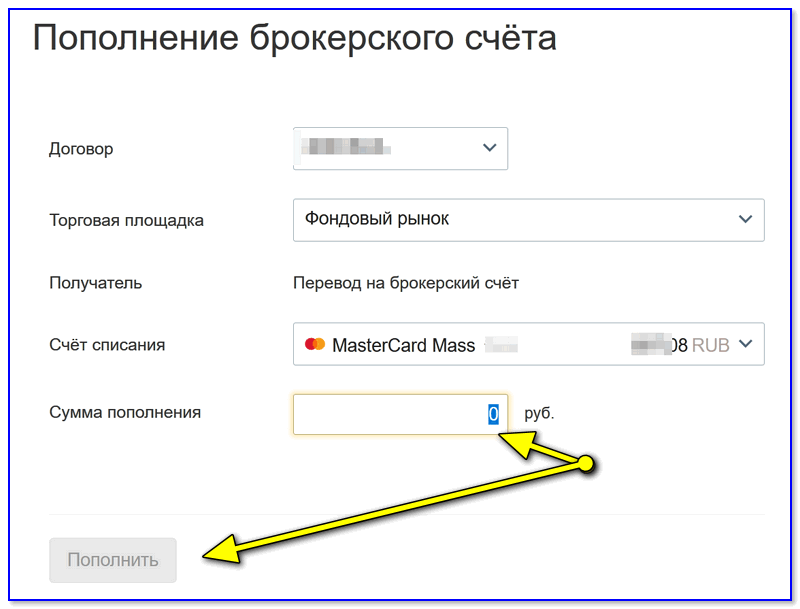
Как правило, через несколько минут к вам на телефон придет уведомление о зачислении средств. Теперь можно переходить к покупке акций.
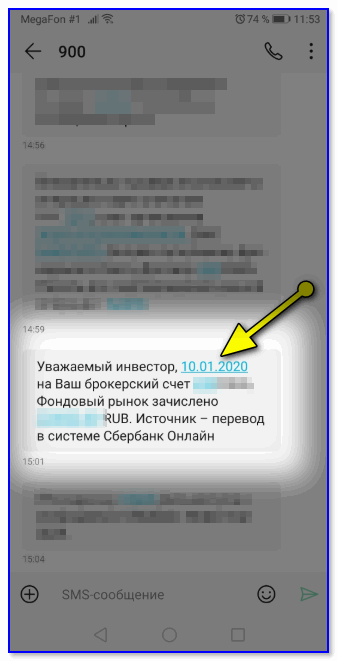
Поступление средств на счет
📌 Важно!
Чтобы средства поступили максимально быстро — лучше пополнять брокерский счет через личный кабинет Сбербанк-онлайн (и в рабочий день!). В этом случае на всё-про-всё уходит 2-3 минуты!
ШАГ 5: покупка акций, облигаций и валюты
Итак, для начала необходимо войти в приложение Сбербанк-Инвестор .
Логин и пароль для доступа должны прийти вам по SMS от Сбербанка (в течении 2 раб. дней после открытия брокерского счета).
Вход в Сбербанк-Инвестор
После того, как войдете в приложение — обратите внимание на нижнюю часть окна: во вкладке рынок можно покупать и продавать акции, валюту, облигации, фонды и пр.
Сама покупка происходит очень просто: например, для покупки акции «Газпрома» — достаточно открыть эту компанию из списка (ознакомиться с ценой и графиком, если нужно) , далее нажать кнопку «Купить» , ввести количество акций (которое вам нужно) и подтвердить покупку (по SMS). См. скрин ниже. 👇

Рынок — купить акцию
📌 Важно!
Приобретать и продавать акции можно только в рабочее время Мос. биржи (в остальное время приложение Сбербанк-Инвестор открыть можно, но совершать сделки — уже нет).
Историю покупок можно посмотреть в разделе «Заявки» : тут представлены даты сделок, суммы, количество лотов и т.д.
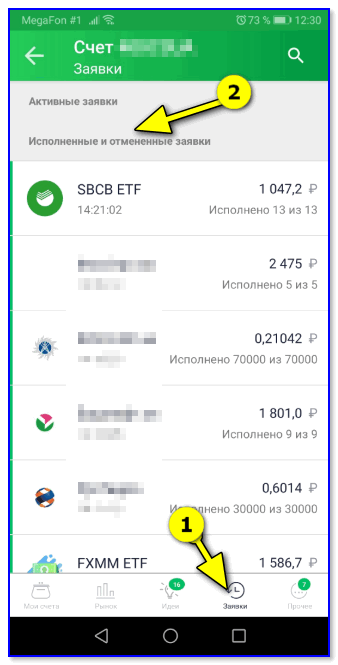
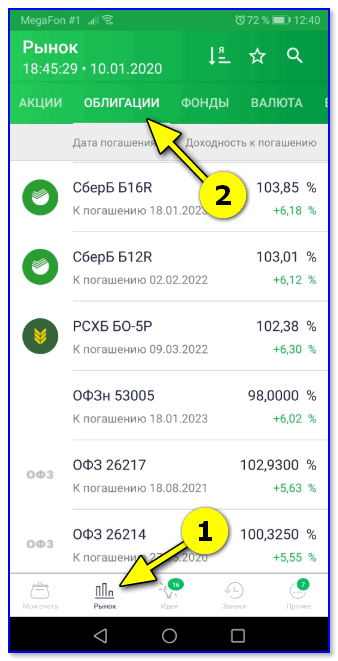
Покупка облигаций происходит аналогично: просто вместо вкладки «Рынок/Акции» открывается «Рынок/Облигации» (см. пример ниже 👇). Рядом с каждой облигацией стоит дата ее погашения (когда вам выплатят ее номинальную стоимость, обычно, это 1000 руб.) и годовая доходность (6%, например).
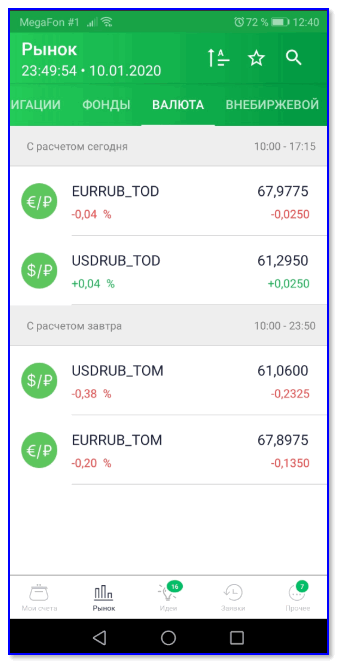
Что касается валюты : есть один нюанс — она покупается/продается лотами, а один лот — это 1000 USD. Т.е. вы можете купить сумму кратную 1000 долларам (а, например, сумму в 120 USD купить не получится) .
Когда все покупки сделаны — во вкладке «Мои счета» можно посмотреть весь состав портфеля, что и по каким ценам куплено, что и на сколько выросло. Также удобно, что Сбербанк показывает общую сумму и ее изменение в процентах. 👇
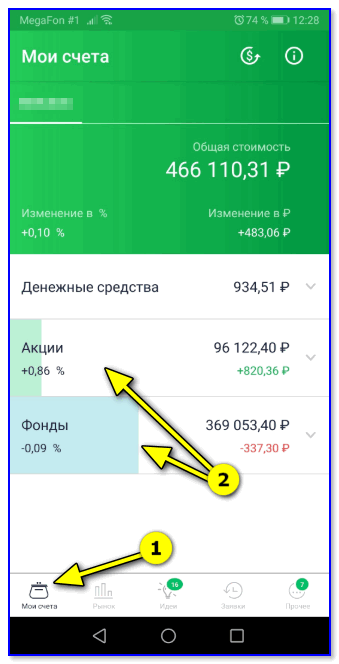
Мои счета — акции, фонды
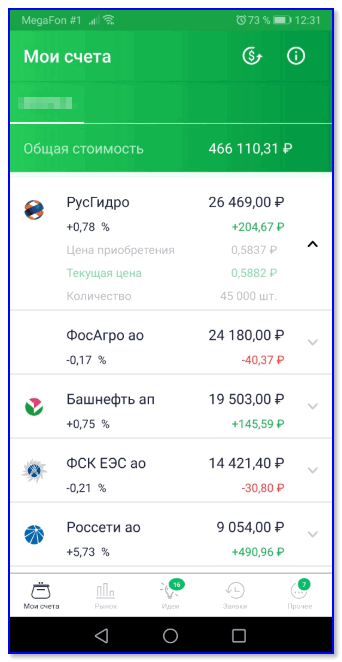
Вкладка акции раскрыта — цена покупки, текущая цена
ШАГ 6: а что дальше
В идеале, конечно, лучше не вкладывать сразу все средства в ценные бумаги, а по чуть-чуть, на небольшую для себя сумму, набирать их каждый месяц (это выглядит благоразумнее, и будет меньше рисков. К тому же, со временем появится какой-никакой опыт. ) .
И, примерно, раз в год-два просматривать и перетряхивать портфель. Например, если одна из акций сильно вырастет и станет занимать чуть ли не половину средств на счете — вполне разумно частично ее распродать, а вырученную сумму переложить в другие бумаги (👀).
Благодаря такому подходу даже если разорится в кризис одна из 25 компаний, которые вы покупали (например), вы потеряете всего несколько процентов от счета (которые должны компенсироваться за счет роста других акций и дивидендов (выглядит это вполне логично, хотя я не финансист, и могу ошибаться. Но ведь графики не могут лгать — если они всегда растут на длинном промежутке времени — значит большая часть компаний все же растет в цене. ) ).
Мем из просторов сети.
Впрочем, вопрос весьма дискуссионный. И решать его каждому самостоятельно. (я же между тем «попробовать» или «не попробовать» — решил выбрать первое, а в друг графики не лгут и действительно пойдут туда ☝. ).
Как купить облигации физическому лицу
Облигации — это один из самых первых инструментов фондового рынка, с которым знакомятся начинающие инвесторы. И даже опытные участники рынка какую-то часть портфеля держат в этих активах.
Как купить облигации физическому лицу, в чем преимущества таких вложений и что учесть начинающему частному инвестору, расскажет эксперт сервиса Бробанк.
- Почему инвестиции в облигации считают безопасными
- За счет чего инвестор получает доход
- Какие облигации выбрать физическому лицу: государственные или корпоративные
- Где продают и покупают облигации физические лица
- Что нужно для покупки облигаций
- Открытие брокерского счета
- Открытие ИИС
- Участие в ПИФе
- Пошаговая инструкция для покупки облигаций через российского брокера
- Какие налоги спишут с физического лица при вложении в облигации
- Как понять, что выгоднее: вложить в облигации или держать деньги на вкладе
Почему инвестиции в облигации считают безопасными
Для начинающих инвесторов акции и облигации — это ценные бумаги, которые мало чем отличаются. Но различия есть, и они весомые.
Акции — это доля в бизнесе и более рискованный актив, на котором в итоге можно больше заработать. Подробнее об акциях.
Облигации — это долговые бумаги. Инвестор дает взаймы компании, и получает за это купонный доход — процент, который эмитент платит за пользование заемной суммой. Облигации приносят меньше прибыли, но и риск у инвестора значительно ниже, если речь идет о надежных эмитентах. Такие ценные бумаги используют как альтернативу банковскому вкладу. При этом о риске все равно нельзя забывать, так как инвестиции по российскому законодательству никак не застрахованы, в отличие от денег на депозитах и счетах в банке. Подробнее о доходности по облигациям.
И по акциям, и по облигациям инвесторы получают прибыль. Компания выпускает ценные бумаги, продает их на рынке и вырученные деньги вкладывает в свое развитие. Часть прибыли организация делит между акционерами. Однако бизнес может приносить не только прибыль, но и убытки. Тогда выплаты акционерам откладывают. Если дела у эмитента идут совсем плохо, компания может обанкротиться.
Акции выпускают коммерческие компании, которые могут успешно развиваться, а могут прогореть. Дивиденды — это не фиксированная прибыль инвестора. Размер выплаты акционерам зависит от прибыли, которую получает компания.
Облигации выпускают частные и государственные компании. Вторые считаются наименее рискованными активами на фондовой бирже. Преимущество облигаций в том, что их держатели всегда знают, когда и сколько прибыли они получат.
Если вы хотите получать доход на бирже, но не готовы рисковать, обратите внимание на облигации. Можно инвестировать в активы государственных или надежных частных компаний — голубых фишек, однако будьте готовы к тому, что сможете заработать меньше, чем на сделках с рискованными активами.
За счет чего инвестор получает доход
- Выплата купонов. Это проценты, которые получают держатели ценных бумаг.
- Продажа выше цены покупки. У облигации есть номинал, рыночная цена и срок действия. Когда этот срок заканчивается, держателю возвращают ту сумму, за которую он купил бумагу. Но держать актив до конца срока, никто не обязывает. Если рыночная стоимость поднялась, ее можно продать и заработать на этом.
- краткосрочными — срок действия до года;
- среднесрочными — 2-5 лет;
- долгосрочными — от 5 лет;
- бессрочными — по ним инвесторы получают прибыль до тех пор, пока существует эмитент или не изменятся условия.
Тем инвесторам, которые недавно вышли на биржу и еще слабо разбираются в анализе ценных бумаг, безопаснее начать с краткосрочных облигаций. Рынок меняется, за 5-10 лет даже стабильные компании могут обанкротиться. За 1-2 года такая вероятность ниже. Но это не совет и не рекомендация. Если бизнес внушает доверие можно купить выпуски на более долгий период, который максимально близок к горизонту планирования инвестора, а если что-то изменится — продать актив.
- У процентных облигаций фиксированная ставка. По долгосрочным она, как правило, привязана к уровню инфляции или ключевой ставки.
- Дисконтные облигации продают со скидкой. В конце срока действия их погашают по полной стоимости.
- У индексируемых облигаций плавающая номинальная стоимость. Ее размер связывают с ситуацией на рынке. А вот процент фиксированный.
- У структурных облигаций сложная система выплат, на их размер влияет большое количество факторов. Их считают наиболее рискованными облигациями.
Начинающим инвесторам проще всего разобраться как работают облигации с фиксированными выплатами.
Какие облигации выбрать физическому лицу: государственные или корпоративные
Облигации различают по эмитентам на государственные и корпоративные. Первые выпускают государственные организации, вторые — корпоративные.
Государственные облигации наиболее безопасные, так как у них минимальный коммерческий риск. Облигации федерального займа или ОФЗ — выпускает Министерство финансов. Правительство платит держателям доход и гарантирует возврат денег, поэтому можно вкладывать любые суммы. Доход по ОФЗ примерно 8-10% годовых и это приблизительно, как доходность по вкладу. Однако в отличие от хранения денег в банке у такого способа инвестирования есть свои преимущества.
- низкий порог входа — от 1000 рублей;
- прибыль растет на протяжении всего срока владения ценными бумагами;
- подходят для новичков, не нужно изучать эмитента и бизнес
- возврат вложений гарантирован государством;
- государство выкупает облигации по истечению срока действия;
- досрочно снять деньги с вклада без потерь не получится, банк обязательно заберет большую часть дохода, а ОФЗ можно продать в любой момент, как только понадобятся деньги.
Если хотите получить доход выше, обратите внимание на муниципальные и региональные облигации крупных городов и регионов. Риск по ним тоже выше: вероятность банкротства для правительства меньше, чем для региона или города. Поэтому выбирайте те населенные пункты, которые кажутся наиболее успешными и перспективными. Доход по муниципальным ценным бумагам около 9-11%.
Корпоративные облигации — это ценные бумаги компаний. Они более рискованные по сравнению с ОФЗ, но и дают больше дохода — до 12-17%. Так как риск потери денег выше, выбирайте облигации крупных компаний, таких как Газпром, Сбер, Россельхозбанк и других известных корпораций. Если только начинаете инвестировать, сначала изучите статистику Московской биржи. После этого решайте, вкладывать деньги в корпоративные ценные бумаги или нет.
Помните, чем выше доходность по облигациям обещает эмитент, тем внимательнее следует изучить компанию и ее бизнес. Как правило, на фондовом рынке риск и доходность связаны напрямую. То есть за высокую доходность придется «платить» повышенным риском.
Где продают и покупают облигации физические лица
Чтобы купить облигации, не нужно ходить в офис эмитента. Достаточно телефона с доступом в интернет. Если хотите купить ОФЗ, понадобится только приложение банка. При необходимости государственные облигации можно приобрести через отделение Сбера, ВТБ и на почте.
Для коммерческих ценных бумаг алгоритм покупки другой. Физические лица могут покупать ценные бумаги только через посредников. Например, через брокера, доверенного управляющего или другого профессионального участника рынка, который возьмет на себя функцию посредника на законных основаниях.
Что нужно для покупки облигаций
- через брокерский счет или ИИС;
- через участие в ПИФе.
Разберем подробнее каждый способ.
Открытие брокерского счета
Брокерский счет открывают, чтобы проводить сделки на биржу через посредника. Брокер обрабатывает запросы, выполняет поручения инвесторов. При этом управлять ценными бумагами клиентов брокер не вправе. Частные инвесторы сами принимают решение — что, когда и на какую сумму купить в портфель, а что продать.
Брокерским счетом можно управлять самому или передать его в доверительное управление. Во втором случае придется платить доверенному управляющему за его работу.
Для покупки облигаций на бирже самостоятельному инвестору потребуется специальная программа или мобильное приложение. За проведение сделок брокер снимает комиссии. Выбирайте тариф, который подойдёт под ваши запросы. Прибыль с брокерского счета можно перевести на банковский.
Открытие ИИС
Индивидуальный инвестиционный счёт или ИИС — это тоже брокерский счет с возможностью получить льготу. На него также можно купить на бирже ценные бумаги и другие активы.
ИИС — это инициатива государства. Счет с особым режимом налогообложения разработан для популяризации инвестиций в среде частных инвесторов. Если ежегодно пополнять ИИС на сумму 400 тысяч рублей и не снимать их в течение 3 лет, можно вернуть налоговый вычет в размере 13% или 15% в зависимости от вашего итогового дохода за год. Чтобы получить вычет, нужно подать в налоговую декларацию 3-НДФЛ. Ежегодно из бюджета можно вернуть от 52 до 60 тысяч рублей, в зависимости от ставки налогообложения — 13% или 15%. За три года можно сэкономить на налогах от 156 до 180 тысяч рублей.
ИИС можно пополнить на сумму до 1 млн рублей в год, но возвращают вычет только с 400 тысяч рублей. Вычет оформляют уже с первого года после открытия счета, но если закрыть ИИС раньше трех лет, все суммы, возвращенные из бюджета, придется отдать. С учетом возврата 13% доходность ИИС значительно повышает прибыль по вкладу. Поэтому покупка облигаций на этот счет — выгодная альтернатива хранения денег в банке.
Участие в ПИФе
Паевой инвестиционный фонд, сокращенно ПИФ — один из наиболее простых и безопасных способов вложения денег. Участник приобретает долю в фонде, который занимается инвестированием в государственные и корпоративные облигации. Владельцы паев получают часть прибыли от всех ценных бумаг, из которых состоит ПИФ.
Участнику не придется выбирать, бумаги каких компаний и госучреждений покупать. Все эти решение примут управляющие фонда. Такая диверсификация позволяет приобрести сразу много облигаций за небольшую сумму и свести риски к минимуму, так как в управляющей компании за бумагами следит профессионал.
Но более высокая прибыль по сравнению с самостоятельным подбором облигаций не гарантирована. Доходность может оказаться и ниже. Также из суммы прибыли отнимите комиссию за управлением. ПИФы снимают с участников больше, чем брокеры.
Пошаговая инструкция для покупки облигаций через российского брокера
- Заключите договор с лицензированным брокером. Для этого понадобится только паспорт. Можно самостоятельно зарегистрироваться на бирже. Физические лица продают и покупают облигации в РФ только через брокера или другого лицензированного посредника. Тщательно проверяйте условия обслуживания и тарифы, выбирайте подходящие. Некоторые банки предоставляют услуги брокеров — это Сбер, ВТБ, Тинькофф, Альфа, Газпромбанк, Открытие, Промсвязьбанк и некоторые другие. Список всех действующих брокеров публикует Центральный Банк на официальном сайте. Подробнее о том, в каком банке лучше открывать ИИС.
- Пополните счет. Как правило, брокеры предлагают несколько вариантов пополнения — наличными в офисах, в кассах, с банковских счетов и карт.
- Подайте распоряжение на покупку облигаций. В рабочие часы биржи брокер проведет сделку.
После сделки облигации отобразятся на счете инвестора. Это можно просмотреть в личном кабинете или в специальном программном обеспечении типа QUIK. Начинающим инвесторам значительно проще разобраться с мобильным приложением для инвесторов, где также доступны сделки покупки и продажи активов в рабочие часы биржи.
Можно держать облигации в портфеле до конца срока, чтобы получить погашение, или продать досрочно. Если решили продать, подайте распоряжение брокеру.
ОФЗ и облигации крупных компаний постоянно обращаются на рынке, поэтому их можно легко продать, когда биржа работает. Но если это выпуски малоизвестных компаний, то некоторые заявки могут висеть довольно долго, так как такие активы продают и покупают значительно реже. Обратите внимание на этот нюанс при покупке. Чем больше сделок ежедневно проходит с выпуском бумаг, которые вам приглянулись, тем проще и выгоднее вам их будет продать, если экстренно понадобятся деньги.
Какие налоги спишут с физического лица при вложении в облигации
При расчете прибыли по ценным бумагам учитывайте налог, который придется заплатить. В России НДФЛ платят с любого дохода, в том числе и по облигациям. Согласно Налоговому Кодексу РФ ст.226.1, п.11 и 12, а также Закона РФ N2116-1 ст.9 и Инструкции N37 п.6.2 доход от разницы между покупкой и продажей ценной бумаги для резидентов России составляет 13% или 15%. Для нерезидентов согласно п.3 ст.224 НК РФ — 30%.
До 2021 года для владельцев ОФЗ и муниципальных облигаций действовали льготы. По купонному доходу с этих ценных бумаг налог не снимали. Но с января 2021 г. этот пункт в статье 217 НК РФ отменили. По государственным и муниципальным облигациям налог такой же, как и по остальным ценным бумагам — 13% или 15% для резидентов РФ и 30% для нерезидентов. Зато для владельцев ОФЗ сохраняется возможность получить налоговый вычет за хранение денег в течение 3 лет. Подробнее о том, как получить льготу долгосрочного хранения.
Как понять, что выгоднее: вложить в облигации или держать деньги на вкладе
И вклад, и облигации — низкорисковые вложения с примерно одинаковой доходностью. Невозможно однозначно сказать, что выгоднее вклад или облигации. У каждого из способов свои преимущества:
| Вклады | Облигации |
| Надежность и стабильность. Доход по вкладам заранее известен, условия прописаны в договоре. Ставка меняется только по накопительным счетам, зато их можно пополнять и снимать с них деньги. Если по обычным вкладам соблюдать условия, не снимать деньги до окончания срока действия, вы получите максимальную прибыль. В убытке остаться тоже не получится — вложенную сумму вы все равно вернете | Более высокий доход. По сравнению с вкладами прибыль по облигациям чуть выше. Даже ОФЗ могут дать большую доходность по сравнению с классическим вкладом, а по коммерческим ценным бумагам доход еще больше. Кроме того, в отличие от вкладов продать облигации можно в любой рабочий день биржи и ничего не потерять, так как накопленную часть купона инвестор получит вплоть до того дня, до которого он владел ценной бумагой |
| Простота оформления. Вкладчику не нужно разбираться в инвестировании, открывать брокерский счет или ИИС. Достаточно открыть вклад в банке, можно даже онлайн и пополнить его | Защита от инфляции. Мосбиржа впускает облигации, номинал которых индексируют на инфляцию. Есть облигации, прибыль которых зависит от межбанковской ставки RUONIA, она близка к ставке ЦБ |
| Ликвидность. Вклад можно закрыть в любой момент и получить деньги даже с потерей по процентной ставке. По продаже облигаций действуют ограничения: нельзя продать в праздники и выходные. Также нужно найти покупателей, которые захотят приобрести ценные бумаги по предложенной цене. Проблемы у вкладчика возникнут только при отзыве лицензии у банка. Тогда придется дождаться выплаты компенсаций. Суммы до 1,4 млн рублей застрахованы государством | Льготное налогообложение по ИИС. Облигации приобретают не только через брокерский счет, но и через ИИС. С его помощью инвесторы получают налоговый вычет. Итоговая доходность от такого вложения значительно выше, чем по банковским вкладам, так как инвестор может вернуть от 52 до 60 тысяч рублей, если будет ежегодно пополнять ИИС на сумму 400 тысяч рублей |
| Универсальность. Банковский вклад подходит всем, банки предлагают индивидуальные условия для разных категорий вкладчиков, например, пенсионеров или военнослужащих | Низкий риск. Особенно для ОФЗ и муниципальных облигаций. У корпоративных облигаций крупных компаний риск выше, чем у государственных, но и заработать на них можно больше |
Выбирайте наиболее подходящий под ваши требования способ инвестирования. Или используйте сразу облигации и вклад для получения более высокой прибыли.
Сервис Бробанк не дает инвестиционные рекомендации. Инвестор сам принимает решения, во что ему вкладывать деньги. Инвестиции — это риск и деньги инвесторов не застрахованы, всегда помните об этом, когда выходите торговать на фондовый рынок.