Что такое и чем занимается Агентство по страхованию вкладов
Вкладчики российских банков получат свои деньги, даже если кредитная организация закроется или случится финансовый кризис. Независимо от того, открыли вы личный депозит или вклад для малого или среднего бизнеса, покупать специальную страховку не нужно.
С 2004 года государство гарантирует гражданам возмещение средств до 1,4 млн рублей, если у банка есть лицензия. Проверить законность действий банка легко на сайте государственной корпорации Агентства страхования вкладов (АСВ).
Что такое АСВ
АСВ – это организация, которая обеспечивает работу Системы страхования вкладов (ССВ), занимается выплатами денег клиентам по страховым случаям на основании № 177-ФЗ.
Агентство отвечает за создание реестра банков, которые участвуют в ССВ, приумножает средства фонда. ССВ была создана в декабре 2003 года для защиты интересов вкладчиков, если банк закрывается.
Причины закрытия или приостановки работы бывают разные: отзыв лицензии за финансовые нарушения, введение моратория на удовлетворение требований кредиторов.
Если вам нужно взять кредит на развитие бизнеса, покупку квартиры, авто или просто на личные цели, то вы всегда найдете выгодное решение в Совкомбанке. Мы выдаем кредиты до 5 млн рублей на срок до 5 лет, а комфортный ежемесячный платеж вы можете рассчитать на нашем кредитном калькуляторе.
Как и на какие суммы страхуют вклады
Российские кредитные организации обязаны страховать все банковские вклады физических лиц на сумму до 1,4 млн рублей в отечественной или иностранной валюте, а также проценты, начисленные к моменту остановки работы.
На какие вложения распространяются правила страхования
- Деньги физлиц по срочным банковским вкладам, до востребования.
- Средства на расчетных, депозитных счетах ИП.
- Капитал на номинальных счетах, открытых опекунами/попечителями в интересах несовершеннолетних или признанных недееспособными.
- Денежные средства на счетах эскроу – условные счета для безопасного проведения сделок с недвижимостью при наступлении определенных условий или для участия в долевом строительстве (по ним предусмотрены выплаты до 10 млн рублей).
- Деньги на счетах, удостоверенных сберегательными сертификатами.
- Средства юридических лиц, относящихся к малым предприятиям (до 100 сотрудников, доход – 800 млн рублей).
- Вложения НКО и социальных объединений (садовые товарищества, религиозные группы, благотворительные фонды и др.) В этот список не попадают организации-иностранные агенты, микрофинансовые организации и проч.
Важно: для валютных банковских вкладов выплата рассчитывается в рублях по курсу ЦБ России в день наступления страхового случая.
Если на счету физлица оказалась крупная сумма (временно) в момент оформления сделки с недвижимостью, получения наследства, гранта, социальных выплат, компенсаций, и в этот момент учреждение не работает, то есть наступил случай страхования, с 1 октября 2020 года АСВ выплачивает суммы до 10 миллионов рублей.
Такие крупные суммы Агентство возмещает, если средства находятся на счету не более трех месяцев. Позже этого срока специалисты рассматривают и компенсируют крупные временные суммы по стандартной схеме.
Агент выплачивает деньги в срок от трех дней до одного месяца после получения заявления. Срок выплаты увеличат до одного месяца, если АСВ потребуется дополнительное время на запрос и анализ документов.
Если вы вложили суммы, превышающие 1,4 млн рублей, храните их в нескольких банках, следите, чтобы суммы не превышали максимум, тогда в случае отзыва лицензии у кредитной организации вы получите назад все свои деньги.
Агентство по страхованию вкладов что делает
Статья 14. Агентство по страхованию вкладов
1. В целях осуществления функций по обязательному страхованию вкладов создается Агентство по страхованию вкладов.
2. Агентство является государственной корпорацией, созданной Российской Федерацией, статус, цель деятельности, функции и полномочия которой определяются настоящим Федеральным законом, Федеральным законом от 12 января 1996 года N 7-ФЗ «О некоммерческих организациях», Федеральным законом «О банках и банковской деятельности», Федеральным законом «О несостоятельности (банкротстве)», Федеральным законом «О гарантировании прав застрахованных лиц в системе обязательного пенсионного страхования Российской Федерации при формировании и инвестировании средств пенсионных накоплений, установлении и осуществлении выплат за счет средств пенсионных накоплений», Законом Российской Федерации от 27 ноября 1992 года N 4015-1 «Об организации страхового дела в Российской Федерации» (далее — Закон Российской Федерации «Об организации страхового дела в Российской Федерации») и иными законодательными актами Российской Федерации.
(в ред. Федеральных законов от 28.12.2013 N 410-ФЗ, от 22.12.2014 N 432-ФЗ, от 02.07.2021 N 343-ФЗ)
(см. текст в предыдущей редакции)
2.1. Законодательство о банках и банковской деятельности распространяется на деятельность Агентства в части, не противоречащей настоящему Федеральному закону, и с учетом установленных настоящим Федеральным законом особенностей.
(часть 2.1 введена Федеральным законом от 28.12.2022 N 571-ФЗ)
2.2. На Агентство не распространяются положения законодательства о банках и банковской деятельности, регулирующие порядок:
1) государственной регистрации кредитных организаций и выдачи им лицензий на осуществление банковских операций;
2) ликвидации или реорганизации кредитных организаций;
3) предоставления информации о деятельности кредитных организаций;
4) обеспечения требований устойчивости и финансовой надежности кредитных организаций, соблюдения иных обязательных требований и нормативов.
(часть 2.2 введена Федеральным законом от 28.12.2022 N 571-ФЗ)
2.3. К отношениям, возникающим при осуществлении Агентством возложенных на него настоящим Федеральным законом функций, применяются положения Гражданского кодекса Российской Федерации и принятых в соответствии с ним иных федеральных законов, а также Федерального закона от 7 августа 2001 года N 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма», установленные для кредитных организаций.
(часть 2.3 введена Федеральным законом от 28.12.2022 N 571-ФЗ)
3. Агентство имеет печать с изображением Государственного герба Российской Федерации и со своим наименованием.
Требования, установленные в соответствии с ч. 4 ст. 14, не применяются к уполномоченным банкам при открытии отдельных счетов для расчетов по гособоронзаказу (ФЗ от 29.07.2017 N 267-ФЗ).
4. Агентство имеет счет в Банке России, а также вправе открывать банковские счета в кредитных организациях на территории Российской Федерации в порядке, установленном законодательством Российской Федерации. Правительство Российской Федерации устанавливает требования к кредитным организациям на территории Российской Федерации, в которых Агентство вправе открывать банковские и иные счета и с которыми вправе заключать договоры банковского вклада (депозита), а также срок, в течение которого Агентством должны быть приняты меры по возврату денежных средств, размещенных на счетах и в депозиты в кредитных организациях на территории Российской Федерации, которые перестали соответствовать указанным требованиям. При установлении требований к кредитным организациям Правительство Российской Федерации устанавливает требования к размеру собственных средств (капитала) кредитной организации и уровню кредитного рейтинга, присвоенного российской кредитной организации одним или несколькими кредитными рейтинговыми агентствами, сведения о которых внесены Банком России в реестр кредитных рейтинговых агентств, по национальной рейтинговой шкале для Российской Федерации в соответствии с методологией, соответствие которой требованиям статьи 12 Федерального закона от 13 июля 2015 года N 222-ФЗ «О деятельности кредитных рейтинговых агентств в Российской Федерации, о внесении изменения в статью 76.1 Федерального закона «О Центральном банке Российской Федерации (Банке России)» и признании утратившими силу отдельных положений законодательных актов Российской Федерации» подтверждено Банком России. Правительство Российской Федерации вправе установить лимиты размещения средств Агентством в кредитной организации в зависимости от размера собственных средств (капитала) кредитной организации и (или) уровня кредитного рейтинга, присвоенного российской кредитной организации по национальной рейтинговой шкале для Российской Федерации.
(в ред. Федеральных законов от 07.05.2013 N 81-ФЗ, от 29.07.2017 N 267-ФЗ)
(см. текст в предыдущей редакции)
4.1. Агентство вправе заключать договоры банковского счета, банковского вклада (депозита) с государственной корпорацией развития «ВЭБ.РФ» в случае, если это предусмотрено Федеральным законом от 17 мая 2007 года N 82-ФЗ «О государственной корпорации развития «ВЭБ.РФ».
(часть 4.1 введена Федеральным законом от 29.07.2017 N 267-ФЗ; в ред. Федеральных законов от 29.12.2017 N 470-ФЗ, от 28.11.2018 N 452-ФЗ)
(см. текст в предыдущей редакции)
4.2. Агентство вправе открывать банковские и иные счета, заключать договоры банковского вклада (депозита) в кредитных организациях, соответствующих требованиям, установленным в соответствии с частью 4 настоящей статьи, в случае включения таких кредитных организаций в перечень кредитных организаций, размещенный для указанных целей Банком России на его официальном сайте в информационно-телекоммуникационной сети «Интернет», если иное не установлено Правительством Российской Федерации.
(часть 4.2 введена Федеральным законом от 29.07.2017 N 267-ФЗ)
Ч. 4.3 ст. 14 (в ред. ФЗ от 27.12.2019 N 469-ФЗ) распространяется также на банки, для которых до 28.12.2019 утверждены планы участия Банка России в осуществлении мер по предупреждению их банкротства и гарантирована непрерывность их деятельности в течение срока реализации планов.
4.3. В течение срока реализации утвержденного Советом директоров Банка России в соответствии с Федеральным законом «О несостоятельности (банкротстве)» плана участия Банка России в осуществлении мер по предупреждению банкротства банка, включенного в перечень, предусмотренный частью 4.2 настоящей статьи, на дату утверждения указанного плана, Агентство вправе открывать в таком банке банковские и иные счета, заключать с ним договоры банковского вклада (депозита) вне зависимости от соответствия (несоответствия) такого банка установленным в соответствии с частью 4 настоящей статьи требованиям при условии принятия Советом директоров Банка России решения о гарантировании непрерывности деятельности такого банка. При этом в случае установления Правительством Российской Федерации лимитов размещения средств Агентством в кредитных организациях в соответствии с частью 4 настоящей статьи указанные лимиты в отношении такого банка определяются на последнюю квартальную отчетную дату, предшествующую дате утверждения Советом директоров Банка России плана участия Банка России в предупреждении банкротства такого банка.
(часть 4.3 введена Федеральным законом от 27.12.2019 N 469-ФЗ)
Ч. 4.4 ст. 14 (в ред. ФЗ от 27.12.2019 N 469-ФЗ) распространяется также на банки, для которых до 28.12.2019 утверждены планы участия Банка России в осуществлении мер по предупреждению их банкротства и гарантирована непрерывность их деятельности в течение срока реализации планов.
4.4. В течение срока реализации плана участия Банка России в осуществлении мер по предупреждению банкротства банка, включенного в перечень, предусмотренный частью 4.2 настоящей статьи, на дату утверждения Советом директоров Банка России указанного плана, такой банк не исключается из указанного перечня при условии принятия Советом директоров Банка России решения о гарантировании непрерывности деятельности такого банка.
(часть 4.4 введена Федеральным законом от 27.12.2019 N 469-ФЗ)
Ч. 4.5 ст. 14 (в ред. ФЗ от 27.12.2019 N 469-ФЗ) распространяется также на банки, для которых до 28.12.2019 утверждены планы участия Банка России в осуществлении мер по предупреждению их банкротства и гарантирована непрерывность их деятельности в течение срока реализации планов.
4.5. В случае, если банк, включенный в перечень, предусмотренный частью 4.2 настоящей статьи, на дату утверждения в отношении такого банка плана участия Банка России в осуществлении мер по предупреждению банкротства, исключен из указанного перечня до дня принятия Советом директоров Банка России решения о гарантировании непрерывности деятельности такого банка в течение срока реализации указанного плана, такой банк включается Банком России в указанный перечень не позднее чем в течение пяти рабочих дней, следующих за днем принятия этого решения.
(часть 4.5 введена Федеральным законом от 27.12.2019 N 469-ФЗ)
4.6. Агентство вправе открывать и вести банковские счета кредитных организаций.
Что такое Агентство по страхованию вкладов. Объясняем простыми словами
Агентство по страхованию вкладов (АСВ) — госкорпорация, призванная защищать интересы банковских вкладчиков.
Основная функция АСВ — страхование размещённых на территории России вкладов как в рублях, так и в любой другой валюте. Максимальная сумма, которую АСВ возмещает вкладчику обанкротившегося банка, составляет 1,4 млн рублей. В некоторых случаях можно рассчитывать на повышенное страховое возмещение — до 10 млн рублей. Например, если деньги лежали на эскроу-счёте для покупки недвижимости.
В то же время АСВ не только выплачивает компенсации вкладчикам при наступлении страхового случая, но также:
- выступает в качестве ликвидатора и конкурсного управляющего банков, НПФ и страховых компаний;
- занимается финансовым оздоровлением банков (в частности, оказывает финансовую помощь, организовывает торги по продаже имущества, исполняет функции временной администрации по управлению кредитной организацией и т. д.);
- отвечает за сохранность пенсионных накоплений граждан, застрахованных в системе обязательного пенсионного страхования;
- контролирует формирование фонда обязательного страхования вкладов (ФОСВ) и фонда гарантирования пенсионных накоплений (ФГПН), управляя их средствами;
- участвует в осуществлении мер по предупреждению банкротства социально и экономически значимых банков.
АСВ создано в 2004 году и действует под контролем Правительства РФ и Центробанка, представители которых входят в его органы управления.
Пример употребления на «Секрете»
«Центробанк ввёл временную администрацию в самарском банке "Спутник" <. > Теперь руководить "Спутником" будет Агентство по страхованию вкладов».
(Из новости об отзыве лицензии у кредитной организации, которая сотрудничала с Банком внешней торговли КНДР.)
«Суд в Москве признал бывшего кассира банка "Кредит экспресс" Наталью Ципинову виновной в растрате и приговорил к четырём годам колонии. Агентство по страхованию вкладов (АСВ) взыскало с неё 172 млн рублей».
(Из новости о приговоре фигурантке дела бизнесмена Бойко-Великого.)
Нюансы
«Чтобы вкладчик получил страховое возмещение, ему необходимо держать вклад в банке, который входит в систему страхования вкладов (в реестре состоит около 660 организаций). Такие кредитные организации обязаны ежеквартально перечислять в ФОСВ из собственных средств определённую сумму (0,12–0,48% от всего объёма имеющихся в банке вкладов физлиц).
Для страхования вкладов клиенту не требуется заключать какой-либо специальный договор. В АСВ могут обращаться вкладчики, у которых были деньги на счетах на момент отзыва у банка лицензии. Вкладчик может обратиться в АСВ с требованием о выплате страхового возмещения до дня завершения процедуры ликвидации (банкротства) банка. Как правило, ликвидация банка продолжается не менее двух лет. Страховое возмещение выплачивается вкладчику в течение трёх рабочих дней с момента подачи заявления в размере 100% от суммы его вкладов в банке, но не более установленных лимитов.
Выступая конкурсным управляющим банка, у которого отозвали лицензию, АСВ прежде всего заинтересовано в полном расчёте с кредиторами. Большинство исков, подаваемых госкорпорацией, нацелены на возврат выведенного кредитной организацией имущества.
АСВ нередко выступает истцом и ответчиком по разным категориям дел. После утраты банком лицензии организация получает его права по кредитным договорам, в том числе по взысканию задолженности.
Цифры
Согласно собственной статистике АСВ, основные показатели агентства с 2005 по 2020 год оказались такими:
- 2 трлн рублей выплачено вкладчикам банков, в отношении которых наступил страховой случай;
- 4,2 млн вкладчиков получили страховое возмещение;
- 592 млрд рублей возвращено кредиторам ликвидируемых финансовых организаций;
- 520 страховых случаев;
- 56 завершённых проектов по предупреждению банкротства и передаче имущества и обязательств банков;
- 362 завершённых проекта по ликвидации финансовых организаций.
Федеральный закон о страховании вкладов позволяет АСВ не выплачивать страховое возмещение лицам, одновременно имеющим в банке кредит. Проценты по кредитам в ликвидированных кредитных организациях при этом продолжают взиматься.
Что такое система страхования вкладов? Какие вклады она защищает и сколько получают вкладчики?
Сейчас многие беспокоятся за сохранность своих средств и устойчивость своего банка. Рассказываем, как устроена система страхования вкладов в России и как она защищает ваши деньги.
Поделиться
Что такое система страхования вкладов и зачем она нужна
Система страхования вкладов (ССВ) — это государственный механизм, который используется для защиты сбережений вкладчиков. Это значит, что деньги, размещенные на вкладах и счетах по договору вклада или счета, вернут, даже если у банка отзовут лицензию.
Аналогичные системы используются в 146 странах, чтобы укрепить доверие к банкам и стимулировать людей размещать свои деньги на вкладах под проценты. Эти средства банки инвестируют, в том числе в гособлигации, а еще платят налоги. В итоге накопления граждан участвуют в обороте денежной массы страны, а у государства есть средства, чтобы создавать резервные фонды и программы для стимулирования экономики.
Как появились системы страхования вкладов
Первая система страхования вкладов появилась в 30-е годы ХХ века в США в ответ на банковский кризис из-за Великой депрессии. В 1980–90-е годы, когда кризисы стали более глобальными, такие программы появились и в других странах.
В ЕС в 1994 году принята директива «О системах гарантирования депозитов», а в 2014-м вышла ее новая редакция. В 2009 году Международной ассоциацией страховщиков депозитов были разработаны общие основополагающие принципы, которые также обновили в 2014-м: они применяются уже на международном уровне, а не только в ЕС. Именно на этот документ ориентируются международные финансовые организации и отдельные страны, когда оценивают качество систем страхования депозитов. В нем, в частности, прописаны:
- Принципы защиты вкладчиков на государственном уровне;
- Процедуры для страховых выплат и кризисных ситуаций;
- Рекомендации по вмешательству регуляторов, если банк не может исполнять свои обязательства.
В России ССВ в виде госпрограммы действует с 2003 года, когда был принят закон 177-ФЗ «О страховании вкладов в банках Российской Федерации».
Что такое Агентство по страхованию вкладов
Агентство по страхованию вкладов (АСВ) — это госкорпорация, которая обеспечивает работу системы страхования вкладов в России. Вот ее главные функции:
- Вести реестр банков-участников ССВ и следить за тем, чтобы Фонд обязательного страхования вкладов пополнялся за счет регулярных взносов от банков-участников ССВ;
- Осуществлять выплаты вкладчикам, когда наступают страховые случаи;
- Исполнять функции временной администрации в финансовых организациях с отозванной лицензией;
- Ликвидировать несостоятельные банки, страховые и НПФ;
- Обеспечивать работу системы гарантирования пенсионных накоплений;
- Отвечать за финансовое оздоровление банков — участников ССВ.
Какие банки входят в систему страхования вкладов
В ССВ обязаны участвовать все банки, у которых есть лицензия ЦБ РФ на привлечение во вклады денежных средств физических лиц. На сайте АСВ размещен реестр со списком банков-участников ССВ, там же можно увидеть, если банк лишился лицензии.
Каждый квартал банки платят страховые взносы, из которых формируется специальный Фонд обязательного страхования вкладов (ФОСВ). Когда в каком-то из банков наступает страховой случай, из этого фонда АСВ выплачивает вкладчикам страховое возмещение в размере до 1,4 млн (в некоторых случаях — до 10 млн) рублей.
Что такое страховой случай и как получить возмещение
К страховым случаям относятся:
- Отзыв (аннулирование) у кредитной организации лицензии на осуществление банковских операций.
- Мораторий Банка России на удовлетворение требований кредиторов банка.
Страховой случай наступает в тот день, когда вступило в силу какое-либо из этих решений Банка России. Агентство начинает выплату компенсаций через выбранные банки-агенты, как правило, на шестой-седьмой рабочий день после этого. Адреса отделений банков-агентов, где можно получить страховое возмещение, и график их работы размещаются на сайте Агентства и в местной прессе не позднее одного дня до начала выплат.
Узнать причитающуюся сумму страхового возмещения и получить справку об уже выплаченных средствах можно на портале «Госуслуги» – с помощью специального сервиса Агентства. Этим способом могут воспользоваться как физические, так и юридические лица.
Для получения страховки в банке-агенте нужно заполнить заявление и предоставить документ, удостоверяющий личность. Физлица могут получить компенсацию наличными или на указанный в заявлении счет. Индивидуальные предприниматели и юридические лица могут получить возмещение только в безналичной форме.
Обратиться за страховым возмещением можно в течение всего срока ликвидации банка: как правило, она занимает не менее двух лет. Это значит, что можно не обращаться в банк в первый же день, когда за выплатами выстраиваются очереди.
Какие вклады страхуют, а какие — нет
Согласно 177-ФЗ, страхованию подлежат срочные и бессрочные вклады и депозиты в рублях и иностранной валюте, размещаемые вкладчиками — физическими (включая ИП) и юридическими лицами, а также проценты по ним. Деньги на дебетовых банковских картах, в том числе зарплатных, также застрахованы. А еще страхуют деньги, которые покупатели жилья размещают на эскроу-счетах по договору долевого участия, где они обычно хранятся, пока застройщик не построит дом, и для расчетов по сделке купли-продажи недвижимого имущества.
Какие средства ССВ не страхует:
- В филиалах российских банков за пределами РФ;
- Переданные в доверительное управление банка;
- Подтвержденные депозитными сертификатами;
- Размещенные на публичных или номинальных депозитах — то есть в интересах третьих лиц (например, адвокатов или нотариусов);
- Размещенные на субординированных (то есть вложенных в капитал банка на специальных условиях) депозитах и залоговых счетах;
- Электронные.
Полный перечень исключений, которые не покрывает ССВ, можно найти в 177-ФЗ.
Чтобы убедиться, что ваш вклад застрахован, можно проверить, есть ли банк в реестре ССВ. Кроме того, на сайте банка и в договоре обычно есть специальная сноска с логотипом АСВ.
Статистика по страховым случаям и возмещениям
За 2021 год наступило 22 страховых случая, по которым АСВ выплатило 52,5 млрд рублей 155 100 вкладчикам. Лимит в 1,4 млн рублей позволил полностью вернуть средства 98% вкладчиков. За последние годы заметно снизилось число страховых случаев, поэтому и объемы выплат тоже сократились:
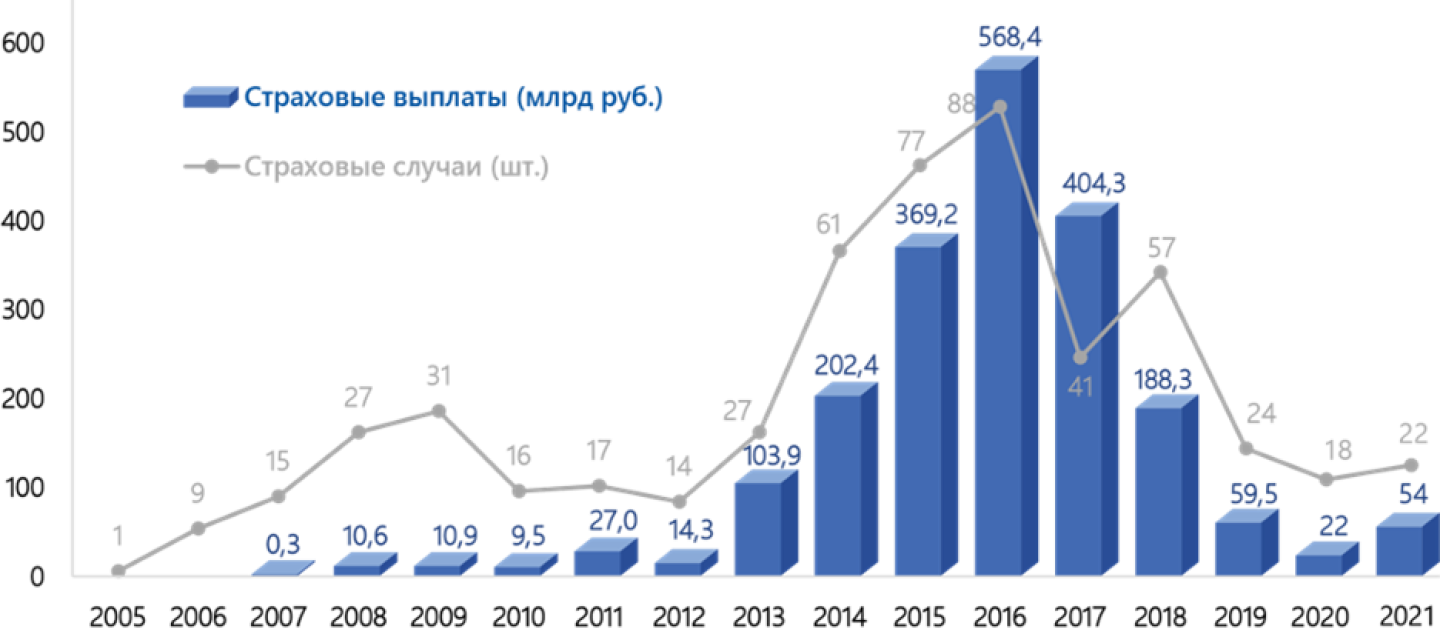
Данные о страховых случаях с 2005 по 2021 год. Источник: АСВ
Как видно на графике, пик по страховым случаям пришелся на 2016 год. Это связано с тем, что в 2014–2017 гг. ЦБ проводил активное оздоровление банковской системы и «вычищал» с рынка самые неблагонадежные банки. Начиная с 2019-го, в год фиксируют в среднем всего 20 страховых случаев.
Сколько денег и в каких случаях компенсируют вкладчикам
Действующий лимит страхового возмещения в общем случае составляет 1,4 млн рублей. Если вкладчик имеет несколько вкладов в одном банке, ему вернут средства по каждому из вкладов пропорционально их размерам, но не более 1,4 млн рублей в сумме.
В эту сумму входят все причитающиеся проценты по вкладу, начисленные на дату наступления страхового случая.
По вкладам в валюте деньги вернут в рублях по курсу на день отзыва лицензии у банка.
Если вклады были размещены в разных банках, в каждом из которых наступил страховой случай (ну вдруг!), вернут до 1,4 млн рублей из каждого. Если супруги открыли два вклада в одном банке (каждый на свое имя), то они получат до 1,4 млн рублей на каждого.
Средства, превышающие 1,4 млн рублей, так называемая сумма превышения, не покрываются страховой выплатой и будут возмещаться уже в процессе ликвидационных процедур в отношении банка, за счет продажи его имущества, возврата банку долгов по кредитам и так далее.
За время существования ССВ лимит неоднократно менялся. Так, в 2004 году вкладчикам выплачивали лишь 100 000 рублей, затем — 400 000, а с 2008-го по 2014 год — 700 000. Сумма в 1,4 млн выбрана неслучайно: по данным АСВ, она на 100% покрывает 98,4% вкладов физлиц, при этом средний размер вклада в РФ — 273 000 рублей.
В отдельных ситуациях может возникнуть право на получение страхового возмещения в повышенном размере — до 10 млн рублей. К этим ситуациям относятся:
возмещение ущерба, причиненного жизни, здоровью или личному имуществу, получение социальных выплат, пособий;
исполнение решения суда;
получение грантов в форме субсидий.
Важно! Чтобы получить повышенное возмещение, деньги должны поступить на счет вкладчика по безналичному расчету от третьего лица (а не самого вкладчика) и не ранее, чем за три месяца до наступления страхового случая. По истечении трех месяцев вы сможете рассчитывать лишь на стандартный лимит в 1,4 млн рублей.
Возмещение по специальному счету (депозиту), предназначенному для формирования и использования средств фонда капитального ремонта общего имущества в многоквартирном доме, также может достигать 10 млн рублей.
Лимит в 10 млн рублей тоже экономически оправдан: статистика АСВ показывает, что именно в эту сумму укладывается большинство перечисленных сделок.