Как ключевая ставка ЦБ влияет на облигации
Повышение ставки
Если облигация выпускалась в период низких ставок с небольшим процентом купонного дохода, то в период повышения ставок для инвестора она будет выглядеть менее конкурентно. Говоря о конкуренции, речь идет о более «свежих» выпусках с равным сроком погашения. Если есть возможность дать в долг под 5 или 6% годовых при прочих равных, инвесторы выберут последний вариант. Если ставка ЦБ растет, старые облигации дешевеют, чтобы текущая купонная доходность в процентах была эквивалентной свежим выпускам
Но поскольку купонный процент закреплен и не подлежит изменению, то меняется стоимость облигации. Это та сумма, за которую вы покупаете ценную бумагу. В таких случаях стоимость старых выпусков изменяется относительно увеличения ставки ЦБ. Например, если номинальная стоимость облигации 1000 рублей, она может стоить на рынке 980 или 950. Точная стоимость определяется ставкой купона облигации и обновленной процентной ставкой ЦБ. То есть бумага становится дешевле на такую сумму, чтобы ее эффективная доходность стала эквивалентной текущим, более свежим выпускам.
Когда и какие облигации покупать
Материалы, представленные в данном разделе, не являются индивидуальными инвестиционными рекомендациями. Финансовые инструменты либо операции, упомянутые в данном разделе, могут не подходить Вам, не соответствовать Вашему инвестиционному профилю, финансовому положению, опыту инвестиций, знаниям, инвестиционным целям, отношению к риску и доходности. Определение соответствия финансового инструмента либо операции инвестиционным целям, инвестиционному горизонту и толерантности к риску является задачей инвестора. ООО «Компания БКС» не несет ответственности за возможные убытки инвестора в случае совершения операций, либо инвестирования в финансовые инструменты, упомянутые в данном разделе
Информация не может рассматриваться как публичная оферта, предложение или приглашение приобрести, или продать какие-либо ценные бумаги, иные финансовые инструменты, совершить с ними сделки. Информация не может рассматриваться в качестве гарантий или обещаний в будущем доходности вложений, уровня риска, размера издержек, безубыточности инвестиций. Результат инвестирования в прошлом не определяет дохода в будущем. Не является рекламой ценных бумаг. Перед принятием инвестиционного решения Инвестору необходимо самостоятельно оценить экономические риски и выгоды, налоговые, юридические, бухгалтерские последствия заключения сделки, свою готовность и возможность принять такие риски. Клиент также несет расходы на оплату брокерских и депозитарных услуг, подачи поручений по телефону, иные расходы, подлежащие оплате клиентом. Полный список тарифов ООО «Компания БКС» приведен в приложении № 11 к Регламенту оказания услуг на рынке ценных бумаг ООО «Компания БКС». Перед совершением сделок вам также необходимо ознакомиться с: уведомлением о рисках, связанных с осуществлением операций на рынке ценных бумаг; информацией о рисках клиента, связанных с совершением сделок с неполным покрытием, возникновением непокрытых позиций, временно непокрытых позиций; заявлением, раскрывающим риски, связанные с проведением операций на рынке фьючерсных контрактов, форвардных контрактов и опционов; декларацией о рисках, связанных с приобретением иностранных ценных бумаг.
ООО «Компания БКС», лицензия №154-04434-100000 от 10.01.2001 на осуществление брокерской деятельности. Выдана ФСФР. Без ограничения срока действия. 129110, Москва, Проспект Мира, 69, стр. 1, 3 подъезд.
ЦБ повысил ставку: пора покупать облигации? Разбор Банки.ру
 Облигации, особенно с длинным сроком погашения, успели серьезно подешеветь, пока ЦБ повышал ставку. Но сейчас цикл повышения близок к концу, считают некоторые аналитики. Пора покупать облигации?
В чем суть идеи
Во всех информационных каналах для инвесторов брокеры капслоком телеграфируют «Обратите внимание на облигации!», поскольку данный инструмент, по их мнению, может принести доход с учетом предсказаний о курсе Банка России на повышение ключевой ставки. Такие идеи особенно активно циркулировали за неделю до заседания совета директоров Банка России, 10 сентября 2021 года, когда как раз и должны были объявить эту ставку (то есть минимальный процент, под который коммерческие банки могут брать кредиты у ЦБ).
Когда ключевая ставка растет, увеличивается и доходность по облигациям (то есть отношение купона к рыночной цене облигации). Поскольку купоны большинства облигаций установлены заранее, доходность может вырасти только за счет падения цены бумаги. Когда ключевая ставка падает, облигации начинают дорожать, что приводит к снижению их доходности.
Сама инвестиционная идея брокеров заключалась в том, что на ожидании решения регулятора повысить ставку рынок облигаций будет подстраиваться под прогнозируемый размер повышения на 0,5%, до 7% годовых. По мнению брокеров, самое время брать бумаги, когда ставки доходности уже подросли, но решение Центробанка не озвучено. Ожидалось, что после достижения отметки в 7% Банк России сменит курс на снижение ставки — и это были бы идеальные условия для заработка на облигациях.
Облигация
Итак, пора ли уже добавить облигаций в инвестпортфель?
Как зарабатывают на облигациях
Самая понятная логика работы с облигациями для бывших вкладчиков: купить бумагу на определенный срок, получать фиксированные купоны и ждать погашения (когда выпустивший облигацию вернет номинал, то есть стоимость, на которую была оценена бумага при выпуске). Но это может оказаться не слишком выгодной, а иногда и убыточной затеей, ведь в определенный момент облигация может стоить дороже номинала, и получится переплата.
В «Открытие Брокере» говорят, что для такой пассивной стратегии подошли бы облигации надежных эмитентов (рейтинги по национальной шкале от «ВВВ+» до «А») срочностью один-два года. Они потенциально принесли бы «порядка 8,5—10% годовых и остаются крайне привлекательными для инвесторов, но, скорее, пока не со спекулятивной точки зрения, а исходя из покупки до погашения», отмечает начальник отдела анализа долгового рынка компании Владимир Малиновский.
Денис Кучкин, генеральный директор ИК «Септем Капитал», рекомендует при выборе долговой ценной бумаги в качестве инструмента обращать внимание на три основных параметра:
— кто выпустил облигацию (эмитент);
— срок погашения (дюрация);
— кредитное качество эмитента (оценка рейтинговых агентств не ниже «BB-», спекулятивный уровень).
Рейтинговая оценка
«Когда вы в принципе приходите на фондовый рынок, вам надо выкинуть из головы историю как с депозитами: сидеть в бумаге до погашения. Инвестор мыслит сроками, данными о ставках и процентах», — напоминает Кучкин.
Идея состоит в том, по его словам, чтобы купить на вторичном рынке облигации с длинным сроком погашения. Доходность по ним (отношение купонов к цене бумаги) через какое-то время после того, как начнется снижение ставок, тоже будет снижаться. «Взяли вы, например, бумагу с доходностью 8% годовых, через полгода она снизилась до 7,5%, а цена выросла. Тогда за полгода вы сможете заработать значительно больше, чем 8% годовых, за счет роста цены плюс купон», — поясняет глава «Септем Капитала».
Сколько можно заработать
Если брать ОФЗ как индикатор по доходности и по надежности, то доходности по краткосрочным бумагам — 6,70%, по долгосрочным — 6,90%. «График доходности, скажем, Russia 10Y Bond зажат уже месяца четыре между 6,90% и 7,30% в ожидании импульса для дальнейшего движения», — оценивает Илья Коровин, председатель Национального союза частных трейдеров и инвесторов на финансовых рынках.
Корпоративные облигации первого эшелона приносят доходность в зависимости от срока погашения от 7% до 8%. «Они надежные, как наш Центральный банк, то есть входят в ломбардный список. Но, как правило, частному инвестору такие доходности не интересны. Доходность, которая обычно интересует инвестора, начинается от 12% и выше», — размышляет Коровин.
По его словам, бумаги более низких уровней листинга в последнее время популярны, но лучше инвесторам такими инструментами не увлекаться, а в качестве альтернативы купить акции «Газпрома».
Когда брать бонды
В конце августа аналитики «Тинькофф Инвестиции Премиум» выпустили обзор, в котором утверждали, что покупка облигаций в конце августа будет удачной по двум причинам:
- Доходность рублевых облигаций не растет и, скорее всего, будет снижаться (а значит, будет расти их цена). Не исключено повышение ключевой ставки до 7% до конца 2021 года, и «эти ожидания уже нашли отражение в уровне доходности облигаций, а уже в следующем году регулятор может перейти к смягчению политики по мере замедления инфляции».
- Рынок облигаций уже в тот момент позволял зафиксировать высокие доходности на несколько лет вперед.
По оценке Евгения Шиленкова, заместителя генерального директора по активным операциям ИК «Велес Капитал», к самой дате заседания это решение было отыграно в котировках примерно на 90%.
Он напоминает, что перед заседанием обычно есть неделя тишины, участники рынка в этот период могут быть чуть менее активны, но все равно люди торгуют с учетом консенсус-мнения, которое сформировалось на этот счет.
«Покупка облигаций до или после заседания могла произойти на равных условиях, — считает Александр Ермак, главный аналитик по долговым рынкам БК «Регион». — Однако сохранение жесткой риторики в заявлении регулятора и возможность дальнейшего повышения ключевой ставки могут негативно отразиться на ценах кратко- и среднесрочных бумаг в ближайшем будущем». По его наблюдениям, обычно ажиотаж на рынке облигаций перед заседаниями Центробанка наблюдается, только когда уже понятно, что ставку будут снижать, и инвесторы пытаются купить наиболее длинные бумаги до того момента, когда они могут вырасти в цене после решения регулятора.
Привязывать решение о покупке облигаций ко дню объявления решения регулятора по ключевой ставке, по мнению заместителя председателя правления и финансового директора Экспобанка Андрея Шалимова, может быть оправданно в двух случаях:
- Покупать после объявления и комментариев по изменению ставки от ЦБ в случае неадекватно сильной реакции рынка. Крайне редкая ситуация для рынка облигаций.
- Покупать прямо перед объявлением ставки, если инвестор считает, что решение регулятора не совпадет с ожиданиями рынка. Например, покупка перед последним повышением помогла бы спекулятивно сработать, если бы ЦБ не повысил ставку: повышение на 0,25 процентного пункта было уже заложено в ценах, и при таком несовпадении ожиданий и факта цены неизбежно выросли бы.
Как реагировал рынок на объявления ключевых ставок
Самыми значительными объемы торгов на вторичном рынке облигаций были при повышении ставки в конце марта с 4,25% до 4,5%.
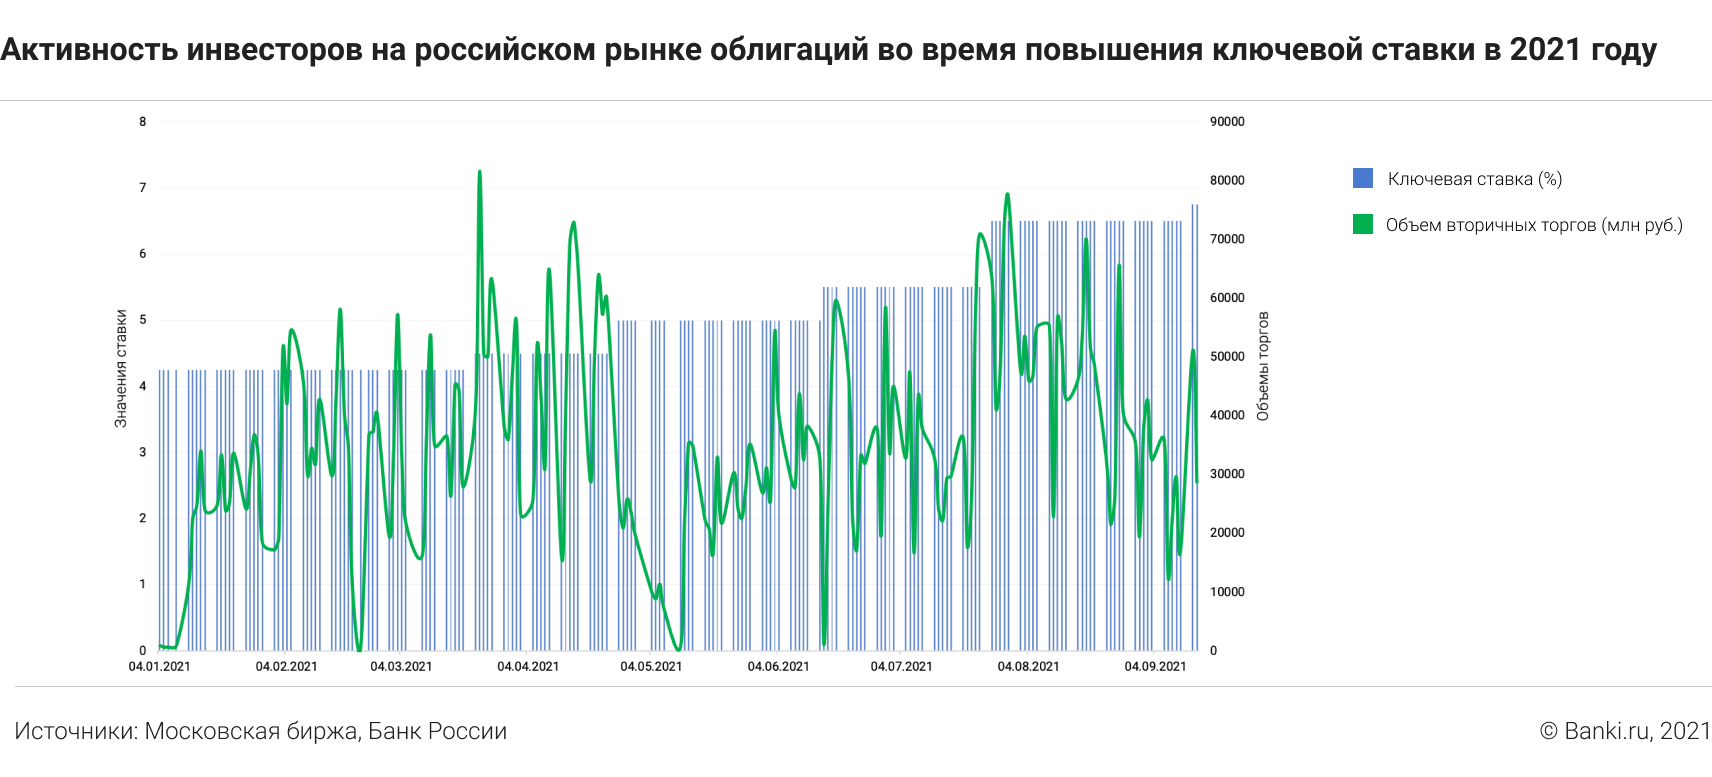
А перед заседанием Центробанка 10 сентября как раз наблюдалась классическая картина снижения активности инвесторов.
По итогам заседания глава Банка России Эльвира Набиуллина озвучила цифру в 6,75% годовых. Чего не учли аналитики, так это явного намека на дальнейшее, возможно неоднократное, повышение.
Когда рынок облигаций успел обновить ставки
Подстраиваться под будущие решения Банка России, по словам профессиональных участников торгов, рынок начинает зачастую сразу после обновления ключевой ставки. Все внимательно слушают заявления руководства ЦБ и примерно понимают, как дальше будет действовать регулятор. Когда у инвесторов недостаточно данных для точного прогноза, «настройки» на рынке происходят за полторы-две недели до нового заседания по ставке.
На вторичном рынке сначала меняются цены и доходности по наиболее ликвидным облигациям первого и второго эшелона, затем — по более доходным облигациям третьего и четвертого эшелонов. «В последнюю очередь могут происходить изменения ставок высокодоходных облигаций (ВДО), но в большинстве случаев эти изменения минимальны, поскольку доходность таких инструментов и так существенно выше, чем у ОФЗ», — добавляет Александр Ермак.
С этим инструментом также покупают.
Илья Коровин рекомендует тем, кто только начинает формировать портфель, использовать стратегию лесенки, когда в портфеле бумаги с разными сроками обращения представлены в равных пропорциях. «При изменении кривой доходности, в том числе из-за объявления изменения ставки, эта стратегия даст свой результат», — утверждает он.
Андрей Шалимов из Экспобанка напоминает, что инвестиции в облигации подходят для инвесторов, желающих обыгрывать доходность по банковскому депозиту и уровень инфляции. Оптимальной стратегией является сочетание инвестиций в облигации с другими инструментами фондового рынка, такими как акции, ETF и прочие, в зависимости от риск-профиля инвестора.
Получается, что покупать облигации сейчас есть смысл, если вы уверены, что цикл повышения ключевой ставки завершен. Но если помнить про комментарии главы ЦБ о допустимости «дальнейших повышений ключевой ставки на ближайших заседаниях», то не исключено, что облигации в ближайшей перспективе продолжат дешеветь.
Елена СМИРНОВА, Banki.ru
Информация
Данная информация не является индивидуальной инвестиционной рекомендацией, и финансовые инструменты либо операции, упомянутые в ней, могут не соответствовать вашему инвестиционному профилю и инвестиционным целям (ожиданиям). Определение соответствия финансового инструмента либо операции вашим интересам, инвестиционным целям, инвестиционному горизонту и уровню допустимого риска является вашей задачей. ООО «Информационное агентство «Банки.ру» не несет ответственности за возможные убытки в случае совершения операций либо инвестирования в финансовые инструменты, упомянутые в данной информации, и не рекомендует использовать указанную информацию в качестве единственного источника информации при принятии инвестиционного решения.
Блог компании Тинькофф Инвестиции | Какие облигации купить после заседания ЦБ

В пятницу, как мы и предполагали, российский центробанк оставил ключевую ставку без изменений (на уровне 7,5%) и сохранил умеренно жесткий сигнал.
Регулятор отметил, что на среднесрочном горизонте баланс рисков по-прежнему смещен в сторону проинфляционных, а произошедшее с конца 2022 года ослабление рубля пока слабо отразилось на динамике цен. Также регулятор добавил, что проблемы на развитых финансовых рынках могут стать стать краткосрочным проинфляционным фактором для российской экономики. А еще дал сигнал о том, что обновит диапазон нейтральной ставки в середине этого года (вероятно, повысит). Что касается самой инфляции, Банк России прогнозирует ее замедление до менее 4% годовых в ближайшие месяцы из-за эффекта высокой базы прошлого года.
Что делать инвестору
Мы не исключаем, что на последующих заседаниях в этом году ЦБ может все-таки повысить ставку. Поэтому мы все еще не рекомендуем инвесторам покупать облигации с длинной дюрацией.
А вот облигации с умеренным кредитным риском, по нашему мнению, до сих пор наиболее привлекательные на рублевом долговом рынке (даже в условиях возможного ужесточения монетарной политики в ближайшем будущем). К таким бумагам мы, как правило, относим облигации от эмитентов с кредитным рейтингом от «BBB+» до «A+» по российской шкале.
Почему мы рекомендуем именно такие бумаги
Потенциал для сужения кредитных спредов.
Перед февральским заседанием мы писали о том, что не рекомендуем ОФЗ с фиксированным купоном, поскольку ждали ужесточения риторики Банком России. Так и произошло: регулятор по итогам встречи дал умеренно жесткий сигнал, что привело к переоценке на рынке ОФЗ. С заседания 10 февраля доходности ОФЗ с погашением до 1 года скорректировались вверх на 21—30 б.п., а на участке от 1 года до 10 лет — на 7—18 б.п, что привело к падению этих облигаций в цене. А вот у бумаг с умеренным кредитным риском за этот же период падение доходностей было едва заметно, поскольку сужение кредитного спреда компенсировало рост доходностей безрисковых бумаг (ОФЗ). Так, облигации Русская Аквакультура 001Р-01, которые мы рекомендовали в прошлый раз, показали сужение кредитного спреда на 28 б.п., тогда как доходности ОФЗ на сопоставимом сроке выросли на 19 б.п.
У облигаций с умеренным кредитным риском дюрация, как правило, не больше 3 лет. Да, эмитенты могут размещать бумаги с погашением через 10—15 лет. Но в таких выпусках присутствует put-оферта, которая обычно позволяет инвестору погасить бумагу по номиналу через 2—3 года после размещения. Например, дата погашения свежего выпуска Эталон Финанс 002P-01 — в 2038 году, а дата put-оферты — в феврале 2026-го. Доходность и дюрация будут рассчитываться именно к дате put-оферты, а не к дате погашения:
Эталон Финанс 002P-01 (RU000A105VU7, дата оферты — 20.02.2026, доходность к оферте — 14,25%);
МВ Финанс 001Р-02 (RU000A103HT3, дата погашения — 07.08.2024, доходность к погашению — 12,8%);
Сегежа Групп 003P-02R (RU000A105SP3, дата оферты — 07.05.2025, доходность к оферте — 11,33%).
Есть альтернативы
Тем инвесторам, которые совсем не хотят брать на себя кредитный риск, мы рекомендуем обратить внимание на бумаги с плавающей ставкой (ОФЗ и квазисуверенные). Купон таких бумаг привязан к ставке RUONIA, которая близка к уровню ключевой ставки, что позволяет получать хорошую доходность даже в периоды ужесточения политики Банком России. Можно рассмотреть следующие выпуски:
Ключевая ставка и доходность ОФЗ

Ключевая ставка Банка России формирует стоимость «коротких» денег в экономике. Это тот минимальный процент, под который Центральный Банк выдает кредиты коммерческим банкам, а также максимальный процент, под который ЦБ принимает средства от банков на депозиты.
Если говорить о динамике цен на государственные облигации, то повышение ключевой ставки, как правило, снижает цены на ОФЗ, в то время как ее снижение, наоборот, приводит к росту цен на подобные инструменты. Оговорка «как правило» здесь важна, поскольку будущие действия ЦБ могут быть заложены в цены заранее, поэтому реакция рынка на само событие (повышение или понижение ставки на ту или иную величину) может быть не столь однозначной и будет зависеть от того, насколько совпали действия ЦБ с рыночными ожиданиями. Кроме того, ключевая ставка в большей степени влияет на цены «коротких» облигаций с погашением через 1-2 года, в то время как доходность «длинных» ОФЗ с погашением от 10 лет и выше не настолько сильно подвержена влиянию текущих действий регулятора, а скорее зависит от ситуации в экономике на более длительном горизонте.
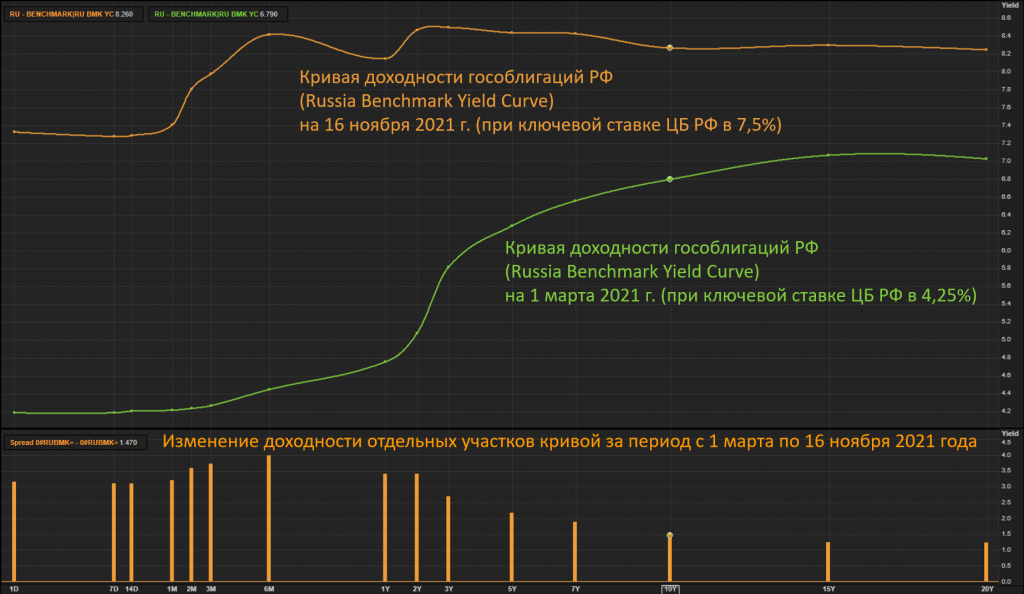
Последнее утверждение можно продемонстрировать на примере. Ниже приведены кривые доходности российских гособлигаций на 1 марта и 15 ноября 2021 года. Оба графика показывают доходность ОФЗ в зависимости от оставшегося до погашения срока. Из графиков видно, что после того, как ЦБ повысил ключевую ставку на 3,25 процентных пункта до 7,5%, доходность ОФЗ со сроком до погашения в
1 год выросла на чуть большую величину — 3,39 процентных пункта до 8,14%. В то же время доходность 10-летнего бенчмарка ОФЗ увеличилась за тот же период лишь на 1,47 процентного пункта до 8,26%. При этом подобная форма кривой, когда доходность для бумаг с погашением от 2 до 7 лет находится примерно на одном уровне и превосходят доходность 10-летних бумаг, может говорить о том, что участники рынка верят в завершение цикла ужесточения денежно-кредитной политики, после чего в течение нескольких лет ключевая ставка снова будет снижена, что позволит «длинным облигациям» укрепиться в цене.
Хотя по сравнению с началом года доходности ОФЗ могут показаться весьма привлекательными, не стоит рассматривать их отдельно от показателя инфляции в РФ, который по итогам октября превысил отметку в 8% г/г. При продолжении роста инфляции нас, вероятно, ждет еще как минимум одно, а, возможно, и несколько повышений ключевой ставки регулятором, а это значит, что ОФЗ можно будет купить по более низким ценам, которые будут соответствовать большей доходности. Оптимальной точкой для входа здесь может оказаться момент, когда инфляция будет на пике, еще до того, как она покажет тенденцию к замедлению, что в свою очередь позволит рассчитывать на скорое прекращения цикла ужесточения денежно-кредитной политики регулятором и ее последующую нормализацию.
Стоит отметить, однако, что ключевая ставка и инфляция являются не единственными факторами, которые определяют доходность государственных бумаг. Геополитическая ситуация и другие риски тоже способны влиять на цены ОФЗ. Кроме того, резидентам, которые намерены инвестировать в государственные бумаги придется заплатить налог с купонов в 13%, а для нерезидентов размер налога составит 30%, поэтому итоговые доходности будут меньше тех, что приведены выше.
Тем не менее, если на фоне высокой инфляции доходность ОФЗ в ближайшие несколько месяцев еще прибавит, покупка «длинных» бумаг и «фиксация» высокого процента доходности на период до их погашения может оказаться выгодной стратегией для тех, кто инвестирует средства на долгий срок.
Спасибо, что дочитали материал до конца. Подписывайтесь на наши каналы в Яндекс Дзен и Telegram.