Как получить ипотеку на частный дом с участком в 2023 году. Рассматриваем все варианты
Свой дом с участком — мечта среднего россиянина. Он и просторнее, чем малогабаритка в хрущевке, и к природе ближе. Но как же им обзавестись? Согласно недавнему исследованию «Мира Квартир», в среднем, если не прибегать к кредитному плечу, придется копить на него 8 лет, и это при условии, что человек будет откладывать всю свою зарплату. Да и не всякому заемщику и не на всякий дом банк даст ипотеку.
Здесь мы расскажем, на каких условиях и под какой процент реально купить дом с участком.
Более 50% опрошенных россиян мечтают жить в собственном доме. Фото: infodays.ru
Ипотека на покупку дома обойдется дороже
В нашей стране получить ипотеку на покупку частного дома сложнее, чем на покупку квартиры. По данным ЦИАН, 43% покупателей хотели бы взять ипотеку при покупке дома. Однако сейчас в общей структуре выдач ипотеки готовые дома занимают только 9%. Банки неохотно выдают такие займы, потому что такую недвижимость в случае неспособности заемщика обслуживать кредит будет трудно продать.
Какие еще особенности есть у ипотеки на дом:
- процентная ставка выше из-за низкой ликвидности частных домов на вторичном рынке;
- минимальный первоначальный взнос больше, чем при ипотеке на покупку квартиры;
- страхование залоговой недвижимости для ИЖС обойдется дороже из-за рисков незавершенного строительства.
Учитывайте еще один момент: банк дольше рассматривает заявку на ипотеку для ИЖС —10-15 дней.
Почему банки долго принимают решение по ипотеке на покупку дома с участком?
- Ипотека на строительство или покупку готового дома с участком не может быть оформлена только на жилое строение. В залог банк получает два объекта: дом и землю. И сотрудники кредитной оранизации вынуждены рассматривать два пакета документов.
- В процессе проверки андеррайтер должен проверить, есть ли у этого объекта обременения. Може быть, он расположен в охранной или санитарно-защитной зоне. Если ограничения указаны в выписке ЕГРН, то на срок эта проверка не повлияет. А если не указаны, то банку потребуется дополнительное время на запрос уточняющих документов.
- Также проверяется привязка участка к жилому зданию или к проекту ИЖС. Заявку рассмотрят быстрее, если в документах обозначено, что дом (или проект) находится на данном участке. А если не обозначено, то у банка займет какое-то время на запрос дополнительных документов, чтобы уточнить это обстоятельство.
- Помимо жилого дома, на земельном участке могут быть расположены другие строения, и банк запросит выписку из ЕГРН и на них — для уточнения назначения этих построек и их связи с участком. Если постройки не относятся к данному наделу или их вовсе нет, то банк запросит обновленные документы.
- Часто в документах площадь приобретаемого дома или участка не соответствует действительности. Или данные выписки ЕГРН отличаются от данных, указанных в договоре купли-продажи — такое бывает, когд бывший владелец, к примеру, не оформил пристройку к дому. Финансовая организация потребует получить и предоставить новые документы на участок или дом.
Требования банков по ипотеке на дом
В основном банковские требования по ипотеке на дом соответствуют таковым по ипотеке на квартиру. Но критериям банка должны удовлетворять не только заемщик и объект недвижимости, но и участок, на котором стоит дом.
Заемщик должен соответствовать следующим критериям:
- иметь гражданство РФ;
- иметь постоянную прописку в регионе, в котором находится банк;
- получать постоянный официальный доход, подтвержденный документально;
- возраст заемщика должен быть от 21 года до 65-75 лет (на момент погашения кредита);
- трудовой стаж — не менее 1 года.
Требования банка к недвижимости:
- строение относится к жилой недвижимости — дом пригоден для проживания, проведены все необходимые коммуникации;
- жилье не носит статус аварийного или под снос, а общий износ дома не должен превышать 40%;
- фундамент дома кирпичный, бетонный или каменный, стены — кирпич, монолит, бетонный блок, ж/б панели;
- деревянные и каркасные дома рассматриваются в зависимости от года постройки;
- дом не выше трех этажей;
- продавец имеет зарегистрированное право собственности на жилое строение (при покупке готового дома);
- есть страховка на дом от наводнения, пожара, других стихийных бедствий.
Требования банка к участку:
- земля для индивидуального жилищного строительства(ИЖС) или сельхозназначения с возможностью возведения жилого дома;
- продавец земли или потенциальный заемщик имеют зарегистрированные права собственности на участок;
- площадь участка не превышает 5 тыс. кв. м;
- другие требования.
У банка могут быть и дополнительные требования. К примеру, ограничение по дальности расположения участка от населенного пункта, в котором работает банк.
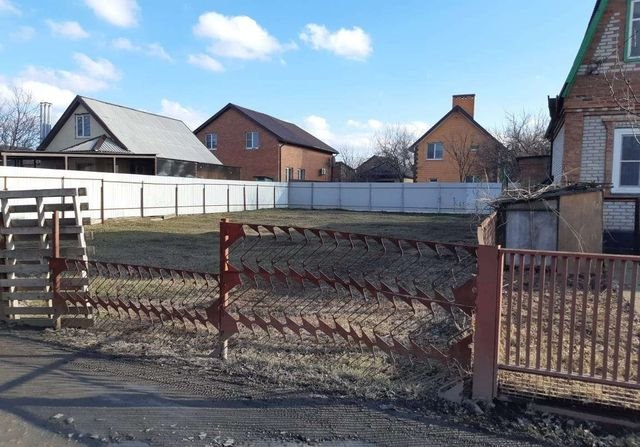
Залоговый участок должен иметь статус «под ИЖС». Фото: donskoy.vsn.ru
Ипотечные программы для покупки дома в 2023 году
В каждом крупном банке, как правило, есть несколько ипотечных программ для строительства или покупки частного дома — как собственные, так и федеральные. Рассмотрим самые распространенные из них.
Ипотека на строительство жилого дома
«Ипотека на строительство жилого дома» — классическая программа ипотечного кредитования, которую можно взять во многих банках РФ. Условия программы не самые выгодные: большой первоначальный взнос, высокая процентная ставка и целый ряд ограничений.
Условия ипотеки на ИЖС:
- процентная ставка — 13-15%;
- максимальная сумма кредита — до 100 млн руб.;
- минимальный первый взнос — от 25%;
- срок кредитования — до 30 лет;
- залог по кредиту — земельный участок, поручительство физических лиц, залог иного имущества.
Банк может запросить утвержденный проект строительства и документы о принятии дома в пользование. А также ограничить выбор подрядчиков организациями, аккредитованными этим банком.
Земля, на которой вы собираетесь строить дом, должна находиться на территории поселка с подведенными коммуникациями и социальной инфраструктурой вокруг.
Семейная ипотека с господдержкой
Федеральная программа «Семейная ипотека с господдержкой» ранее работала только по квартирам, но затем стала распространяться и на индивидуальные дома. Сейчас можно оформить семейную ипотеку на строительство или покупку готового частного дома с участком. Ставка по этой программе рассчитывается индивидуально, но она не должна превышать льготные 6%.
Условия семейной ипотеки:
- базовая процентная ставка для всех регионов, кроме Дальнего Востока — до 6%; для Дальнего Востока — до 5%;
- максимальная сумма кредита — 12 млн рублей для Москвы, Подмосковья, Санкт-Петербурга, Ленинградской области и 6 млн руб. для других регионов РФ;
- минимальный первый взнос — от 15%;
- срок кредитования — до 30 лет;
- залог по кредиту — ипотечный дом или другой объект недвижимости.
Главное требование программы — ребенок в семье должен быть рожден с 1 января 2018 года по 31 декабря 2022 года. Ипотеку могут взять как родители, так и усыновители. Прочие требования к заемщикам семейной ипотеки мало чем отличаются от требований к другим видам жилищного кредита.
Льготная ипотека для ИЖС
Такую ипотеку по ставке 8% можно взять на дом, расположенный в крупном проекте, реализуемом надежным застройщиком — юридическим лицом. Круг этих проектов, аккредитованных банками, предоставляющих на них льготную ипотеку, весьма ограничен. Но любой гражданин может воспользоваться таким предложением.
Условия льготной ипотеки для ИЖС:
- процентная ставка — 8%;
- максимальная сумма кредита с 2023 года составляет 6 млн руб. для регионов и 12 млн для обеих столиц и Подмосковья;
- минимальный первый взнос — от 20%;
- срок кредитования — до 25 лет;
- залог по кредиту — ипотечный дом или другой объект недвижимости.
Сельская ипотека*
Программа «Сельская ипотека» — льготный кредит, который можно взять для покупки или строительства дома в сельской местности, в населенном пункте с населением не более 30 тыс. человек. Это тоже федеральная льготная программа со сниженной ставкой. Правда, она не действует в Москве, Московской области и Санкт-Петербурге.
Условия сельской ипотеки:
- процентная ставка — до 3%;
- максимальная сумма кредита с 2023 года составляет 6 млн руб.;
- минимальный первый взнос — от 10%;
- срок кредитования — до 25 лет;
- залог по кредиту — ипотечный дом или другой объект недвижимости.
Вы можете взять сельскую ипотеку на покупку дома с участком и на строительство жилья на уже приобретенной земле. Возводить дом можно как на собственном, так и на арендованном участке. Но есть важное условие — заемщик обязан прописаться в сельской местности, где он покупает жилье.
*С 29 августа 2023 года программа временно приостановлена Минсельхозом.
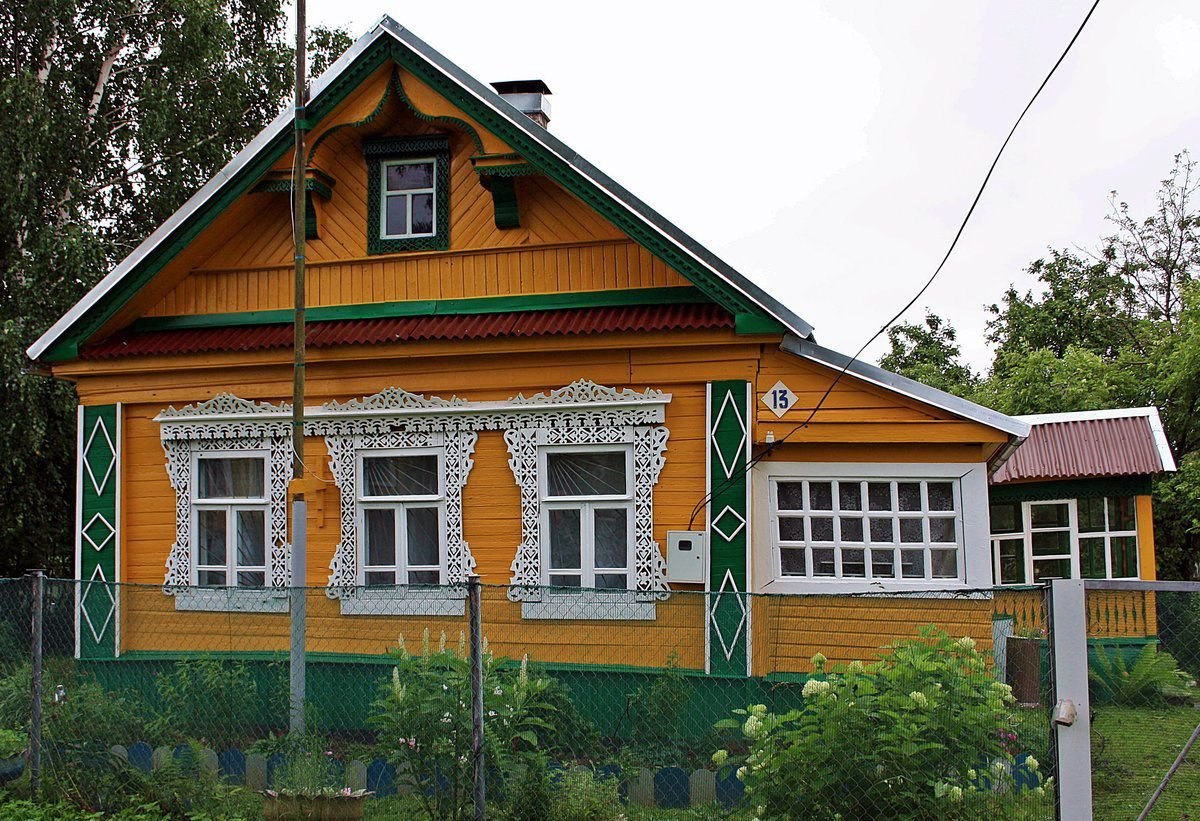 Заемщик по сельской ипотеке должен иметь сельскую прописку. Фото: novosti-saratova.ru
Ипотека на загородный дом
Ипотека на покупку дома, расположенного за городом, отличается от простой ипотеки на частный дом: по данной программе вы сможете приобрести не только капитальное жилое строение, но и на дачу, то есть на дом для сезонного проживания.
Условия для выдачи загородной ипотеки:
- процентная ставка — 13-15%;
- максимальная сумма кредита — до 100 млн рублей;
- минимальный первый взнос — от 25%;
- срок кредитования — до 30 лет;
- залог по кредиту — поручительство физлиц, ипотечный дом или другой объект недвижимости.
Условия загородной или дачной ипотеки в разных банках заметно отличаются — как процентная ставка, так и размер первоначального взноса и сумма кредита. Посмотреть спектр программ для покупки дома с участком можно на портале Выберу.ру.
Ипотека для IT-специалистов
Этот вид кредита разработан специально для профессионалов в области IT. Но не для всех, а только для сотрудников тех организаций, что специально аккредитованы Министерством цифрового развития, и пользующихся страховыми льготами. Если заемщик собирается купить участок, чтобы построить дом, либо построить его на имеющемся участке, он должен вести строительство только с привлечением профессионального застройщика. Можно купить дом в поселке от застройщика, но по ДДУ.
Условия выдачи ипотеки для IT:
- процентная ставка — до 5%;
- максимальная сумма кредита — в регионах с населением менее 1 млн человек – до 9 млн рублей, с населением более 1 млн человек – 18 млн рублей;
- минимальный первый взнос — 15%;
- возраст заемщика – от 18 до 50 лет;
- доход заемщика – от 150 000 рублей, если компания зарегистрирована в Москве, от 120 тыс. рублей – в городе-миллионнике, и от 70 тыс. – для городов с населением менее 1 млн человек. Для заемщиков до 35 лет доход не ограничивается.
Дальневосточная ипотека
Жители Дальневосточного федерального округа имеют возможность воспользоваться льготной программой «Дальневосточная ипотека». Ставка здесь самая низкая — 2%. Это предложение для тех, кто получил свой участок по программе «Дальневосточный гектар», для супружеских пар не старше 35 лет или людей в том же возрастном диапаоне с детьми, а также для некоторых других категорий.
Приобретаемый дом должен располагаться на территории ДФО: в Бурятии, Якутии, Забайкальском крае, Камчатском крае, Приморском крае, Хабаровском крае, Амурской области, Магаданской области, Сахалинской области, Еврейской области, Чукотском автономном округе.
Условия дальневосточной ипотеки:
- процентная ставка — 2%;
- максимальная сумма кредита — 6 млн руб.;
- минимальный первый взнос — 15%;
- срок кредитования — до 20 лет;
- залог по кредиту — поручительство физлиц, другой объект недвижимости.
Оформить ипотеку на дом с участком: пошаговая инструкция
- Подайте заявку. Заполнить заявку и анкету заемщика вы можете в офисе банка или на его сайте. В этих формах нужно будет указать личные данные и информацию о вашем официальном доходе. Банк примет решение в течение 1-3 дней.
- Подберите недвижимость. Если банк одобрил вашу заявку, то можно приступать к выбору дома с участком. Ориентируйтесь на требования кредитора к недвижимости, чтобы банк дал разрешение на покупку.
- Соберите документы. Подготовьте пакет справок и выписок, как на кредитуемую (залоговую) недвижимость, так и на заемщика. Список необходимых документов нужно узнать в банке.
- Заключите договор купли-продажи. Прежде чем подписывать договор с банком, необходимо заключить договор купли-продажи с продавцом жилья. После этого банк оформляет ипотеку, а вы вносите первоначальный взнос.
- Получите кредит. После регистрации договора в Росреестре банк переведет на ваш расчетный счет полную сумму кредита. Вы рассчитываетесь с продавцом наличными, банковским переводом или другими способами передачи денег (банковская ячейка, счет-эскроу и т. д.).
- Зарегистрируйте переход права собственности. Вместе с продавцом недвижимости подайте документы на переоформление права собственности на дом с участком. Это удобно сделать в ближайшем МФЦ или через сайт Госуслуги.
- Передайте недвижимости в залог. Вы стали полноправным владельцем частного дома. Теперь банк должен наложить на него обременение. То есть ваша недвижимость будет находиться в залоге у банка, пока вы полностью не погасите ипотеку.
Какие нужны документы для ипотеки на дом с участком
Полный перечень необходимых выписок и справок уточняйте в банке. Список может быть дополнен другими документами.
Документы на этапе подачи заявки:
- паспорт гражданина РФ;
- СНИЛС;
- справка о доходах с места работы за последний год;
- копия трудовой книжки или копия трудового договора.
Дополнительные документы:
- свидетельство о браке;
- свидетельства о рождении детей;
- подтверждение наличия средств на первоначальный взнос;
- правоустанавливающие документы на имущество, которое можно использовать как залог;
- брачный договор (если был заключен).
Документы на ипотечную недвижимость:
- предварительный договор купли-продажи;
- правоустанавливающие документы продавца на жилье;
- технический паспорт на дом;
- кадастровый план земельного участка;
- отчет оценщика недвижимости и участка;
- выписка из домовой книги.
Документы продавца:
- гражданский паспорт продавца;
- согласие второго из супругов на продажу недвижимости;
- разрешение органов опеки на продажу дома, если у продавца есть несовершеннолетние дети.
Собирайте документы по перечню, полученному в банке. Фото: novostroev.ru
Может ли банк отказать в ипотеке на покупку дома
Конечно, банк может вам отказать в оформлении ипотеки, даже не объясняя причину отказа. Но для этого всегда есть основания.
«Казалось, что мы не в банке, а в супермаркете»: как мы купили дачу за 4 млн рублей

Ее хотел муж, потому что у его родителей была дача и все детство они с сестрой проводили там лето и выходные. Мы решили: попадется хороший вариант — купим. Спустя два года поисков это удалось. Как получилось организовать все без риелтора — расскажу ниже.
Требования
Муж говорил, что ему достаточно маленького домика на природе, лишь бы мы могли жарить шашлыки и отдыхать, а дети — проводить время на свежем воздухе. Утверждал, что удобства ему не важны. Но они были важны мне.
В итоге мы договорились, что если берем дачу, то обязательно с туалетом, душем и горячей водой в доме, чтобы можно было вечером спокойно помыть и уложить спать детей. И чтобы ночью не приходилось ходить в туалет на улицу. Также хотелось баню, но в крайнем случае мы были готовы построить ее сами.
Еще одно требование: чтобы от электрички можно было дойти пешком максимум за 15 минут, а не ехать на такси или автобусе. При этом я хотела, чтобы в доме электрички были не слышны. В общем, я изначально отдавала себе отчет в том, что эти два условия противоречат друг другу. Машины у нас нет, и мы ее принципиально не собираемся покупать, так как считаем, что это сомнительный актив, который только жрет деньги.

В идеале хотели уложиться в 3 000 000 ₽, но понимали, что это не совсем возможно с моими требованиями к туалету и бане. Поэтому готовы были сдвинуть границу до разумных пределов. Каких-то точных сумм перед собой не ставили — решили действовать по обстоятельствам.
Начало поисков
В 2021 году муж начал просматривать объявления о продаже дач на «Циане», «Авито» и «Домклике». Сначала искал в ближайшем Подмосковье, но под наши критерии подходили только коттеджи стоимостью от 6 000 000 ₽.
Иногда попадались и более «дачные» дома, но до одних от электрички нужно было ехать на двух автобусах, а в других чего-то обязательно не хватало: то туалет был не в домике, то сам домик явно разваливался. Муж смотрел пассивно: мы гасили ипотеку за квартиру и решили, что купим дачу, только если сильно понравится. Но ничего интересного не попадалось.

В итоге муж присмотрел поселок по нашему направлению. До него было полчаса на электричке от нашего дома, а рядом находилось красивое озеро. По фотографиям мне тоже понравилось это место, и я уже представляла, как мы будем купаться летом. Муж стал мониторить поселок регулярно, но там не так часто появлялись объявления о продаже.
Мы решили, что место, наверное, настолько замечательное, что люди не хотят продавать там дачи. К началу 2022 года мы погасили ипотеку и стали откладывать деньги на брокерских счетах. Муж начал действовать активнее. Но мы особо ничего не читали про выбор дач и ориентировались исключительно на свои ощущения.
Первый вариант
Осенью нам понравился один домик — правда, не в том поселке у озера, но до участка было недалеко ехать на электричке. Дача выглядела вполне добротно и стоила 3 000 000 ₽. В сентябре мы поехали ее смотреть.
Заранее изучили карту и выяснили, что дорога лежит через лес, по которому идти примерно 25 минут. Меня это сначала испугало, но, когда я оказалась в осеннем лесу, где пахнет хвоей и пряной листвой, а по дереву стучит дятел, я так перезагрузилась после трудного рабочего дня, что поняла: хочу дачу. Красивая дорога, тишина, шорох листвы на меня повлияли — и мне, наверное, понравился бы любой сарай в этом месте.

У дома нас встретила дочка умершего хозяина. Все показала. Мне невероятно понравилось, что площадь дома — около 80 м² , а выполнен он из сруба. На первом этаже, в гостиной, была большая русская печь, от которой я пришла в совершеннейший восторг. Еще там был небольшой санузел с унитазом, душевой кабиной и умывальником.
Рядом стоял сарай, гараж и банный домик. Но сама баня была не доделана: внутри ее обшили деревом, вывели трубу, но печку не установили. Еще банный домик немного покосился, но мы, надышавшись осенним лесом, даже не обратили на это внимания.
На участке имелись большие перепады, а сам он ужасно зарос сорняками, потому что последние годы старенький дедушка жил один и явно уже не мог ухаживать за садом. Там росла дикая яблоня, три черноплодные рябины и гигантская ель — вернее, даже две, они как-то срослись.
Мы подумали: главное, что есть санузел с септиком. И когда возвращались на станцию по тому самому лесу, решили эту дачу купить. Я даже хотела сразу позвонить риелтору, но муж уговорил сделать это из дома. На обратном пути он всю дорогу гуглил, какую печь лучше выбрать для бани, сколько денег уйдет. А я решила заказать красивые изразцы на русскую печку в доме. Хотелось ее украсить.
В общем, мы думали не о том, о чем надо думать при покупке загородной недвижимости. К счастью, когда приехали домой и я позвонила риелтору, оказалось, что за полчаса до моего звонка за дачу уже внесли аванс. Я тогда сильно расстроилась — я же изразцы выбрала.

Позже, когда мы стали читать статьи о том, как выбирать дачи, поняли, что этот вариант изначально был неудачный. Выровнять кривой участок стоило бы сумасшедших денег, а в период таяния снега он мог сильно заполняться водой.
Деревья на участке были бесполезными: понятия не имею, что бы я делала с плодами от трех кустов черноплодки. Не говоря уже про ели, которые были выше дома, занимали кучу места и давали большую тень. Достраивание бани тоже могло стать геморроем, к тому же она слегка покосилась. Только сам дом был добротный. Спустя много месяцев мы поняли: слава богу, что не купили эту дачу.
Второй вариант
Через пару недель появился еще один объект. Дача продавалась в поселке у озера, который нам понравился изначально. Она стоила подозрительно дешево по сравнению с домами в соседних СНТ — около 2 500 000 ₽.
По фото мы видели, что деревянный дом ужасно захламлен, но нам показалось, что он вполне добротный. Санузла на фото в объявлении не было вообще. Мы предположили, что он может быть на улице, но решили, что в этом случае сами установим септик и сделаем пристройку к дому, где будет санузел.
В объявлении было указано, что дом нуждается в ремонте, но мы решили съездить и посмотреть: все-таки место красивое. Тем более цена меньше, чем мы закладывали. Еще нам понравилось, что есть баня: ее снимки занимали половину галереи в объявлении.

Озеро вживую оказалось чудесным. Но дом подходил только под снос. В одной из комнат лежал линолеум — я прошла по нему нормально, а у мужа провалилась нога, то есть доски прогнили. Дом был весь в каких-то заплатах — вернее, изначально он был деревянным, но потом доски вышли из строя, и один кусок залатали пластиком, другой забили деревяшками, а где-то прикрыли металлом. Плюс он реально покосился — ни одного прямого угла. На фото все это не бросалось в глаза.
Вырыть септик и сделать санузел в доме тоже оказалось нельзя: под участком, по словам продавца, проходили грунтовые воды. По этой же причине в уличном туалете-будке даже не было ямы: просто стул с дыркой, а под ним — ведро. Когда оно заполнялось содержимым, его надо было вытаскивать и нести на помойку.
Но на том участке была гордость продавца — баня. Мы такую баню не видели больше ни в одном объявлении. Представьте: четыре участка пересекаются — и в точке пересечения стоит здание, с каждого участка свой вход. Здание было кирпичное и выглядело неплохо, хоть его и построили в годах 70-х. Но местами кирпичи износились и поотваливались, и мне это не понравилось.
Муж же сказал: «Что за ерунда? Даже если мы захотим привести в порядок свою четверть здания, остальные три четверти будут стоять задрипанными». Но отдам должное: внутри баня была хорошая.

Мы прикинули, что, даже если купить эту рухлядь, в лучшем случае 500 000 ₽ уйдет на снос дома и вывоз мусора, а баня потребует ремонта в плане внешней отделки. То есть мы за 3 000 000 ₽ получим голый участок, где еще попробуй установи септик. Плюс стройка, которая может длиться бесконечно, жрать время и деньги. В итоге мы отказались.
Третий вариант — и бинго
В один из дней нам попалось объявление о продаже дачи, которую мы в итоге и купили. СНТ был дальше, чем мы изначально хотели: от поселка с озером до него минут 20 на электричке. Объект стоил 4 500 000 ₽.
Мы не поехали смотреть на него сразу, потому что на сайте Росреестра нам показалось, что дома не поставлены на кадастровый учет. Испугались, что выложим большие деньги за голый участок: именно он один был бы указан в договоре, а постройки — нет. Но так как больше ничего интересного не попадалось, муж предложил все-таки съездить туда. Я согласилась.


Дом был двухэтажный, площадью 90 м² , с санузлом на первом этаже. Внутри он был полностью обшит вагонкой, снаружи — сайдингом. На участке стояла баня, имелась красивая зона с беседкой и лавочками, две теплицы, ухоженный огород с кустами смородины, малины, грядками клубники, яблоней, грушей, сливой, облепихой — ничего не заболочено и особо не захламлено.
Предыдущие владельцы жили в доме круглый год. Еще нам понравилось, что в доме разведено отопление: днем можно топить печь дровами, а на ночь включать, чтобы она работала от электричества.

Место находится где-то в 50 км от Москвы. От нашего дома — а мы живем на одной из крайних станций метро — на электричке можно доехать за час. От станции до СНТ — 15 минут пешком, но дорога к нему заворачивает, поэтому получается, что между СНТ и железной дорогой — лес. Благодаря этому электричек не слышно.

Когда я спросила, поставлены ли дом и баня на кадастровый учет, хозяева тут же вынесли документы и показали, что все зарегистрировано. Мы предположили, что тогда нам даже дадут ипотеку.
Сумма 4 500 000 ₽ превышала бюджет, но мы подумали, почему бы нет. Приехав домой, я предложила мужу поторговаться. Он отмахнулся со словами, что я смогу сбить не более 50 000 ₽. Но я все равно перезвонила хозяевам и спросила: «За 4 000 000 ₽ продадите?» Они ответили: «Продадим». И мы начали готовиться к сделке.

Оформление ипотеки
Мы с мужем составили предварительный договор аванса по какому-то шаблону из интернета, внесли аванс 20 000 ₽. Это было в первых числах декабря 2022 года. Договорились, что на сделку выходим в апреле. Хотели накопить больше денег, чтобы брать ипотеку на меньшую сумму. А продавцам некуда было съезжать: они купили квартиру в Москве и делали ремонт.
В начале марта я создала заявку на ипотеку в сервисе «Домклик». Мне одобрили нужную сумму, после чего надо было загрузить документы — точный список уже не помню.
Прошла неделя — никакого ответа, а статус нашей сделки — «документы собираются». Я написала в чат «Домклика» — тишина. Хотела позвонить — номера телефона нет, можно заказать только обратный звонок. Я так и сделала.
Мне перезвонила менеджер и объяснила, какие еще нужны документы. Среди них было постановление главы районной администрации 1979 года о том, что владельцы получили этот участок в собственность. На самом деле получили не они, а их родители от завода. Мы были уверены, что этот документ не найдется, но продавцы хранили все. Еще нужна была какая-то декларация о постановке дома на учет — он был построен в 2008 году. К счастью, она тоже была.
Менеджер «Домклика» спросила, будем ли мы заказывать договор купли-продажи или составим его сами. Я сказала: «Давайте у вас закажем». Это стоило 3000 или 4000 ₽ — уже не помню. В тот же день, как я оплатила услугу, мне пришла ссылка на электронную почту, что договор готов.
Снова заказала обратный звонок. Мне перезвонили и сказали, что у них нет шаблона под наш объект, в котором три компонента: участок, жилое и нежилое строение — дом и баня. Через неделю деньги за договор вернулись. Тогда муж скачал несколько шаблонов в интернете, за четыре часа составил из них среднее арифметическое — отсюда абзац, оттуда — и получил договор купли-продажи.
Я все загрузила в систему, но через неделю опять ничего не изменилось. Заказала обратный звонок, и мне сказали, что нужен паспорт мужа как созаемщика. Ранее я загружала его в систему, но он как-то удалился. Потом почему-то удалились многие другие документы. Пришлось собирать их заново.
В итоге документы ушли на рассмотрение через три с половиной недели после того, как мне одобрили ипотеку. Притом что мы предоставляли все по первому требованию.
Сделка
Документы рассматривали дня три, после чего мне позвонили из банка и пригласили на сделку в этот же день. Так как деньги у нас лежали на брокерских счетах и для их вывода требовалось время, я попросила перенести встречу на следующую неделю. Мы договорились о дне, отделении. Я позвонила продавцу, передала информацию.
Поздно вечером накануне сделки мне пришла смс от «Домклика», что все отменено. Я в ярости заказала очередной обратный звонок. Мне ответили, что в том отделении, которое мы выбрали, истек срок какого-то разрешения и они не могут то ли принимать, то ли ставить электронную подпись. Поэтому все сделки на ближайшие три недели отменили.
Мы выбрали другое отделение недалеко от своего дома, где нас также готовы были принять на следующий день. Я позвонила продавцу, все объяснила. Уже собралась ложиться спать, как снова пришла смс: время изменили на три часа раньше. Я опять позвонила продавцу, но оказалось, что у него неудобная стыковка электричек. В итоге мы опоздали на сделку на полчаса.
И пока мы шли до отделения, нам успели три раза поменять менеджера. Потом минут десять пришлось ждать нужного. Затем выяснилось, что произошел какой-то сбой в программе. Прошло еще 40 минут — сделка даже не началась, а мы уже устали. Наконец, нам позвали главного менеджера — казалось, что мы не в банке, а в супермаркете, где без Гали ну просто никак: она что-то понажимала, процесс пошел — и нам все оформили.
Мы пошли в МФЦ через дорогу, подали документы на регистрацию сделки и стали обладателями дачи.

Итоги
Мы впервые приехали на дачу в роли хозяев на майских праздниках в этом году. Мне было брезгливо спать на кроватях, которые остались от прежних собственников, поэтому себе и детям мы купили новые. Еще я сняла все старые шторы и тюль и заказала новые и позитивные.
Нам пришлось выбросить два старых дивана, доисторическое трюмо, гигантский ковер. Старые кровати мы отнесли наверх, чтобы на них в будущем спали гости. Основания у них добротные, а матрасы уже отжили свой век, так что постепенно я заменю их на новые. Мы купили большой телевизор — нашли на «Авито» всего за 5000 ₽, почти новый. На «Озоне» взяли холодильник. На участке установили большой каркасный бассейн.


После этой уборки наш домик ожил и запел. На лето мы переехали сюда с детьми: днем мы с мужем работаем в беседке, а дети играют в песочнице, которая осталась от прежних хозяев. Едим мы тоже только в беседке, дыша свежим воздухом. Муж часто жарит шашлыки, и два-три раза в неделю мы ходим в баню.
Я рада, что в доме есть отопление: в июне бывали холодные ночи, оно очень выручало. Рада и бойлеру: мы всегда чистые, да и во время мытья посуды не надо морозить руки. В следующем году хотим обновить кухню, поставить стиральную машину и посудомойку.


Советы покупателям дачи
Правило № 1. Перед тем как присматривать дачу, почитайте, как их выбирать. Иначе можно очароваться местностью и не обратить внимания на явные неудобства на участке или в доме.
Правило № 2. Если планируете взять ипотеку, заранее узнавайте, поставлен ли дом на кадастровый учет и зарегистрирован ли он как жилой.
Правило № 3. Если участок с недостатками — перепадами, сорняками, бесполезными деревьями, — сначала прикиньте траты на то, чтобы их устранить. И только потом решайтесь на покупку.

Правило № 4. Не ведитесь на низкую цену. Часто в объявлениях пишут, что дому нужен косметический ремонт, а по факту это кривая лачуга под снос.
Правило № 5. Торгуйтесь!
До момента брезгливости всё в статье было замечательно. Процесс смены мебели, если уж хотелось про него упомянуть, можно было описать не унижая продавцов, которые вам ничего плохого не сделали.При этом вам брезгливо, а гостям -сойдёт.Итого, покупка выглядит симпатично, а автор наоборот.
MMM, да, мне вот когда о такого рода брезгливости пишут, всегда интересно: автор ни разу не ночевал вне собственного дома? Причем если предыдущие хозяева домашней мебели к ней, скорее всего, достаточно бережливо относились, то постояльцы отелей вообще что угодно могут вытворять: от соплей на занавесках до пьяной лужи в кровати. Но автор, видимо, всё везде своё с собой носит. Чтоб не брезгливо было.
Статья очень понравилась, но повеселила фраза «мне на кроватях, оставшихся от прежних хозяев спать было брезгливо» и через пару предложений «кровати от прежних хозяев мы поставили в гостевых комнатах». Отличное отношение к гостям��
поздравляю с покупкой))
шторы с берёзками просто ад (простите ради бога))) простые зелёные однотонные до пола смотрелись бы адекватнее, на мой взгляд
но тут конечно хозяин барин)
У меня тоже глаз задергался��
Круто вы сторговались на пол ляма ��
Шторы жесть, абзац про брезгливость неприятный
Я все ��
Оказывается я не единственная, у кого в конце испортилось впечатление об авторе, просто отличное (нет) отношение к гостям. Еще и старые матрасы не выбросили сразу, а чо, не самим же на них спать
Пухоспинка, вот поэтому я не люблю ездить на чужие дачи))
Интересно, как же вы справляетесь без машины и с детьми со всякими мелкими бытовыми хлопотами на даче. Каждый раз нанимает машину из дома или из магазина? Мы сами переезжаем на дачу в конце мая, но постоянно что-то нужно или хочется докупить — хоть бытовая химия, хоть удобрения саженцы, игрушки и ТД.
Rabbit, что мешает ездить с детьми на такси? А все, что хочется докупить, докупается онлайн по нажатию одной кнопки.
Flash, детей двое, детские кресла 2 редкость и удорожание поездки в два три раза
Евгения, у нас нет машины и есть дача. Автокресла есть на двоих детей. Одно складное хайфолд. Скоро старший дорастет до бустера. При выборе тарифа все равно приходится брать детский из Москвы, но он дороже не в 2 раза.
Дача у нас близко к городу и все продукты/озоны/строительные приезжают на следующий или через день. 50км от Москвы по факту тоже не так уж далеко, уверена что и туда все привозят сейчас без проблем
Flash, каждую неделю.
Марина, да хоть каждый день. Уже много раз приводили расчёты, что своя машина выгоднее такси аналогичного класса только в том случае, если километраж более 3000 км в месяц.
Flash, мне на такси с детьми мотаться по трассе за городом не очень комфортно было бы. Таксисты не все очень то профи. Машины бывают и вонючие и небезопасные. Ну, наверное, это деформация автолюбителя, если устраивает, то и слава богу ))
Flash, не знаю, мы не в Москве, но у нас всякая дачная химия и удобрения, грунты и тд в онлайн Леруа и подобных магазинах выходит в разы дороже, чем в обычном магазине по пути без возможностей доставки.
А в том же Метро закупиться, когда приезжаешь сам тоже дешевле за счёт их купонов и скидок в магазине. Просто с детьми тех же продуктов уходит реально много :)))
главное в выборе даче — это чтобы колодец был безопасный и насос автоматический. не спрашивайте меня, что это значит.
Еще одно требование: чтобы от электрички можно было дойти пешком максимум за 15 минут, а не ехать на такси или автобусе. При этом я хотела, чтобы в доме электрички были не слышны.
Как говорится в простонародье: "Нам бы посрать и не подуться!"
ПФ, так получилось же))
Поющая, но зажечь керосинку, поставить тазик на плиту и поссать в ведро можно и в городской квартире — зачем ради этого на дачу ехать?
Смузивый, ага и шашлык на лоджии панорамной сварганить, с ушицей из свежих карасей в казане на костре. Кому дача для чего нужна, это "дача", а не коттедж в ТИЗ.
класс. прочитала на одном дыхании, в отличие от похожих статей ранее))
спасибо вам за интересную, вдохновляющую статью, поздравляю вас с удачным приобретением вашего Дома.
ну вот, опять захотелось дачу))
"Машины у нас нет, и мы ее принципиально не собираемся покупать, так как считаем, что это сомнительный актив, который только жрет деньги" — гениальное решение по экономии денег! А дача деньги не жрет! Ещё как и поболее машины будет.
Тоже этот момент понравился. По факту любое имущество жрёт деньги. А имея машину, не нужно оформлять доставки на ту же дачу (те де кровати в разобранном виде вошли бы в обычный седан). Не знаю, как у автора, у нас в снт даже таксист за допплату не поедет, а чтобы доставку оформить, надо ещё найти кого-то с газелью.
У меня с домкликом был более позитивный опыт: никаких документов не теряли, не тянули, не переносили. Оценщик только долго делал оценку, а в остальном норм
Ваньша, по поводу тех, кто норму устанавливает, у меня вопрос. Маникюры, тыквенные латте из кофейни или капсул дома, сериалы, натяжные потолки, вейпы, гейминг, уходовая косметика, обезжиренное-безлактозное, умные весы и часы, спортзалы, йога, каналы о политике, выгорание и психологи, мультиварки и блендеры, посудомойка и робот-пылесос — это лишь краткий список того, что в моей жизни вообще отсутствует как класс. Пение птичек, цветение цветочков и прочие кайфушки Паровозика из Ромашково — то, что в ней вместо всего этого. Остальные не умеют так — рецепт вы написали.
Поющая, нн слушайте про "норму" касаемо загородного жилья — она у всех разная. И это прекрасно!
Мы не искали дачу, все было случайно. В известном нам СНТ начали продавать участок 8 соток, постройки уже снесены. Посмотрели, вроде неплохо. 55 км от МКАД. 900 т. ушли в участок. Получили свидетельство о собственности, через неделю поехали в Терем, выбрали самый маленький домик (на двоих) из клееного бруса на ленте. Еще 500 т, цены 2012г. Еще порядка 100 т. бригадам за всякие улучшения. Через 2.5 месяца от права собственносьи на землю дом приняли.
А дальше понеслась, отмостка, дренаж, красить, мебеля и т.п., сарайка/санблок, парковка, забор. Еще примерно 0,8 — миллион улетело легко. Все постройки, включая парковку расположены на 2 сотках, остальные 6 — зелень. А тут и дорогу улучшили, расширили. Платный кусок 150 руб., автобан.
В удачное время час спокойной езды жо городской квартиры.
Так и стали дачниками 🙂
Александр, приходите в нашу анкету про дачу: https://journal.tinkoff.ru/my-dacha-form/. Интересно посмотреть на результат ваших трудов )
Поразил продавец, который честно рассказал о невозможности сделать септик.
Во-первых, я не уверен в правде этого, а во вторых . подобная честность поражает.
Правило #5. Не связывайтесь с ДомКликом. Если это возможно.
Ваньша, то есть на себе почувствовать, что человеку для счастья немного надо — и всё это он может организовать своими руками на месте пустого леса — это извращение? На мой взгляд, извращение — это как раз "фу, а как там джакузю принимать?"
Поющая, на участке нет э/э? Настоящее ретро 🙂 Керосинка, буржуйка.
Поющая, своеобразный прикол. А вот если после отдыха и работы на даче сходил в нормальный туалет и принял нормальный душ, это в вашем понимании хуже, чем ведро и тазик?
То есть для вас дача — это преодоление тягот трудностей быта и выход через окно из зоны комфорта в бездну дикого бескомромиссного выживания?
Ваньша, так две ночи в неделю в тёплое время года — это и не проживание. Это тот самый поход, только по местам, где ты сам всё посадил и никто другой не вправе.
Ваньша, почитал я дискуссию и понял, что с детства неизлечимо болен, пропитан проблемами и как еще жив и не в дурке — загадка. Большую свободную от работы часть этой странной жизни я посвятил зимнему спортивному туризму за полярным кругом и прочему, летнему, аналогичному.
Понять это в здравом уме невозможно. В необогреваемой палатке, в пургу. сортир "во дворе". Месяц не мыться при тяжелой работе.
Теперь я понял — я дебил :-))
Поющая, "не хотят" не равно "не могут".
Простите за нескромность, третья часть саги о мачо и котиках будет?
Смузивый, если закажет кто-то, кто имеет чуть большее влияние на репертуар, чем вы да я)
Поющая, в этом есть доля романтики.
Ваньша, на постоянку я бы никогда не отказался от горячей воды и прочих радостей жизни, а такая дача-милое дело. Часто хочется отдохнуть, готовя на учаге, тазик и деревянный сортир-прилагается. Уж точно без электричества и интернета. Не только же цифрового детокса часто хочется)
Поющая, ничего, скоро появится модное слово, вроде того же детокса-и это еще модным станет)
Надеюсь, не только ремонт у вас будет скоро спориться, но и перевозка кошек!
Vladimir, ох, спасибо, тоже надеюсь!
Ваньша, так в чем же разница между каким-нибудь цифровым детоксом и дауншифтингом на пару дней? Хочется же именно от города отдохнуть, не только от шума дорог, но и от прочих достижений прогресса-иначе тот же город, та же плита, в итоге кто-то обязательно за ноут уткнется. У похода цель другая, да и лично я к такому равнодушен. А такая дача сразу навевает воспоминания о теплом детстве, да и голову отлично разгружает. А уж если людей в СНТ мало-мечта!
"Деревья на участке были бесполезными: понятия не имею, что бы я делала с плодами от трех кустов черноплодки". Поверьте, с черноплодки получается вкуснейший и полезнейший компот, который обладает целой кладезью полезных витаминов и микроэлементов. В период гриппа им лечился — отрабатывает не хуже малины, вязкость пропадает, остаётся только приятная кислинка.
По теме: сами в этом году покупали дачу. Критерии были:
1. Относительная доступность общественного транспорта на случай если придётся добираться на своих двоих — всякое в жизни бывает, например, на дальние расстояния нерентабельно ездить в одиночку без груза на машине — проще сесть на электричку;
2. Водоём для купания в шаговой доступности — отдых — это святое;
3. Отсутствие крупных трасс рядом — дома хватает магистралей под окном.
4. Стоимость до 2.5 млн — бюджет не резиновый.
5. Регион — Ленинградская область, северная часть — Выборгский или Приозерский районы — люблю озёра и сосновые леса, это напоминает о детстве в Комарово и Разливе;
6. Цивилизация в шаговой-велосипедной (местного сообщения) доступности — ехать в магазин за продуктами в райцентр или закупаться заранее каждый раз — ну такое.
7. Через контрагента от агентства недвижимости — они знают свою работу, отвечают на все вопросы и проводят сделку в интересах продавца не забывая и об интересах покупателя. Имел опыт работы с риэлторами и доверяю им.
8. С межеванием и зарегистрированным домом — чтобы точно знать, что покупаешь.
Циан/ДомКлик/Авито. На самом деле, разницы между ними нет никакой, так как база недвижимости одна и та же. За такие деньги в обозначенных районах было несколько типов объявлений:
1. Приличный, стильный. Недострой. Типа "Ну мы построили каркас, на первом этаже отделку, дальше сами. Забора нет или он есть частично".
2. Ща развалится, смотреть можно, но палочкой лучше не тыкать.
3. Палочкой можно тыкать, но по-любому стоит вложиться в ближайшие годы.
Первые 2 варианта отфильтровались довольно быстро, по последней в сухом остатке оставалось не так много: в основном это было несоответствие по критериям 1, 2 и 6. В итоге после трёхнедельного штудирования Циана с поправкой на третий тип объявлений был найден домик в агломерации Приозерска совсем недалеко от озера Вуокса. Он стоил 2 млн и кстати до сих пор продаётся, вы можете стать его обладателем! Это СНТ, продавала бабушка, которая немного уже подустала от огорода и решила продать свой домик. Было очень заманчиво, но приехав на место вскрылись некоторые моменты: туалет в виде ведра в полу на улице, хаотичное расположение домов "окна в окна", обзор на 5 домов сразу, проход на участок через канаву шириной с маленькую речку, но самое главное — это огород. Все 6 соток за исключением дома на участке занимал огород. С одной стороны оно конечно, неплохо. Но с другой стороны, все таки, на участке надо где то припарковаться, посидеть отдохнуть, приготовить может быть что то на углях иногда, там атмосфера предполагала круглосуточную каторгу ради добывания биологических ресурсов из почвы путем ее постоянной агрообработки. И дорога к озеру оказалась не самой приятной: к самому СНТ она была разбита, а к озеру какими то кругами к единственному местному пляжу с узким заходом. Риэлтор предложила рассмотреть еще один вариант по другую сторону дороги "Сортавала" и мы согласились, в итоге именно этот участок и приобрели.
Но перед тем как я расскажу о нашем приобретении, важные замечания:
1. Выбирали в начале апреля, когда держался и таял последний снег — сразу было видно, как таят и затапливают участки воды, переполненные после зимы влагой. Это очень важно для понимания состояния фундамента дома и состояния участка в целом: его способности к строительству и обустройству тех же огородов.
2. СНТ, ИЖС и вот это вот всё. СНТ продаётся дешевле чем ИЖС, но зато сразу надо спрашивать, какие членские и целевые взносы. А еще на СНТ нельзя потратить (пока что) маткапитал на реконструкцию и строительство, но зато налогообложение на него льготное.
В итоге мы приобрели зарегистрированный дом в СНТ на участке без межевания (сделал его сам и просил скидку, хотя прежние хозяева были принципиальны — скидку сделала риэлтор со своих премиальных), соответствующий всем критериям (за исключениям половины 8го). Я советовался с семьёй — мнение о покупке было неоднозначное, поначалу родственники даже были против, потому что в него нужно все таки вкладываться (да, там туалет внутри, но нет септика или даже банальной выгребной ямы), но мы решили что плановыми работами мы сделаем из этого не самого плохого места что то определённо классное, просто доведение до ума растянется во времени. По итогу имеем участок 6 соток с двухэтажным домом с туалетом, душем в сарае, вся вода заправляется с ёмкостей. привозимых с колодца в 300 метрах от участка, там всё в сорняках и местами перепад высот, который вполне решаем. Вокруг лес, через 10 минут пешком пляж на Вуоксе, через 20 минут пешком бескрайний пляж на Ладоге, такое же время до местного озера. Все рады.
Можно ли купить дачу в ипотеку
Если вы мечтаете вырваться из города и проводить больше времени на свежем воздухе, то этот материал для вас. Расскажем, как взять дачный участок в ипотеку.
Недавно на одной из встреч с друзьями мы завели разговор о жилье мечты. Оказалось, что большинство из нас хочет жить в большом загородном доме, а не в квартире.
Плюсов у такого варианта оказалось предостаточно: отсутствие соседей за стеной, чистый воздух, собственный двор с цветами и рассадой. Только одна подруга сказала, что хотела бы жить в квартире. Решила, что на содержание дома уйдет много денег, поэтому не уверена ー стоит ли так заморачиваться.
Несмотря на это, после нашей посиделки я всерьез задумалась о покупке дома в ипотеку. В интернете нашлось много информации об этом – делюсь с вами самой главной.
Если вы до сих пор на распутье, то подумайте о господдержке. Может быть, вы подходите под одну из программ? Приобретать жилплощадь с финансовой поддержкой государства — это надежно и стабильно.
Требования к дачной недвижимости
Если вы все-таки решились оформить «дачную» ипотеку, будьте готовы к особым требованиям. Самое главное из них – покупаемый земельный участок должен быть предназначен для индивидуального жилищного строительства (ИЖС).
Почему это так важно? Ни для кого не секрет, что покупаемая недвижимость переходит в залог к банку. В случае неуплаты или других проблем организация вправе продать ее.
Поэтому банку не выгодно, если заемщик приобретает участок с «фанерным» домом. Нет никаких гарантий в том, что его удастся быстро продать, сохранив прежнюю цену.
Участок под ИЖС имеет в глазах банка больший вес, поскольку с его реализацией проблем будет куда меньше.
Сергей Иванович планировал купить дачу и выращивать там овощи, ягоды и фруктовые деревья. Однако недвижимость находится значительно далеко от города, а на ее участке построен только небольшой садовый домик. Такое имущество невыгодно брать в качестве залога, поэтому банк отказал мужчине в ипотеке.
Во всех банках разные условия по «дачному» кредиту, поэтому некоторым из них будет недостаточно того, что вы покупаете участок под ИЖС.
Например, клиента могут попросить о предоставлении дополнительного залога. Таким объектом может выступить квартира или комната, которая уже находится в собственности заемщика. Со стороны банка такой шаг необходим, чтобы исключить риски по неуплате долга.
Также организация может запросить у вас более подробный план по застройке участка – утвержденный проект, смету и прочие документы. В этом случае банк может выдать не всю сумму сразу, а переводить ее частями. Предполагается, что так клиент может постепенно покрывать расходы на каждом этапе стройки.
Особенности дачной ипотеки
Это далеко не единственные особенности, с которыми может столкнуться заемщик. Требования банков по «дачной» ипотеке заметно отличаются от тех, что прописаны в привычных нам «квартирных» программах.
- процентная ставка выше и варьируется от 8 до 13%;
- срок кредитования, напротив, меньше;
- минимальный первоначальный взнос ー около 25-30%;
- залогом считается сам участок и строения на нем;
- стоимость страховки залогового имущества будет также выше.
В каждом банке эти условия будут разниться, поэтому точную информацию нужно уточнять в самой финансовой организации.
Семьи с маленькими детьми зачастую рассчитывают закрыть часть долга материнским капиталом. Однако с ипотекой на дачу это будет не так просто.
Деньги выдаются с оговоркой, что их можно потратить на улучшение жилищных условий. В нашем случае это означает, что семье нужно подобрать такой участок, где дом будет задокументирован как жилой.
Получить эту информацию можно напрямую от собственников дома или с помощью выписки из ЕГРН.
Если у вас возникают дополнительные вопросы, всегда можно обратится в ПФР. Там специалист объяснит все тонкости покупки дачи с использованием маткапитала.
Требования к заемщику
А вот требования к заемщику по «дачному» кредиту вполне обычные:
- возраст от 21 года, верхний порог (т. е. возраст, к которому кредит должен быть погашен) ー на усмотрение банка;
- гражданин РФ;
- трудовой стаж не менее одного года, а на последнем месте работы от 3 до 6 месяцев;
- достаточный доход для погашения ипотеки (как правило, платеж по ипотеке не должен превышать 40% от общего дохода заявителя).
В каких случаях банк может отказать в займе:
- низкая платежеспособность: как и при выдаче любого кредита, банк рассчитывает финансовые возможности клиента на длительные перспективы;
- плохая кредитная история;
- земля или дом не соответствуют требованиям.
Требования к дому и земельному участку
В случае с «дачной» ипотекой требования к объекту делятся на 2 группы: к земельному участку и к его строениям. В банках разные условия кредитования: например, один может предоставлять кредит на покупку готового дома с землей или на землю под строительство, а другой ー только для покупки полностью готового объекта.
Требования к жилому дому:
- объект должен быть завершенным и находиться в собственности продавца;
- собственность должна быть без обременения;
- у объекта должен быть кадастровый паспорт;
- фундамент ー из кирпича, бетона или камней;
- стены ー из кирпича, бетона (или на его основе), бруса (клееного в том числе);
- дом должен соответствовать требованиям пожарной безопасности;
- в помещении должны быть установлены входные двери и окна, проведено электричество, отопление, водоснабжение, канализация;
- у дома должен иметься почтовый адрес;
- некоторые банки требуют, чтобы дачный участок находился не более чем в 120 км от их офиса.
Требования к земельному участку
- участок должен находиться в собственности продавца;
- собственность должна быть без обременения;
- участок должен относиться к любой из следующих категорий использования: земли населенных пунктов, поселений или сельскохозяйственного назначения;
- участок не должен находиться в следующих зонах: национального парка, водоохранной или резервной;
- площадь участка должна быть больше площади дома, но меньше 5 тысяч кв.м.
Представим ситуацию. Ирина получила в дар от бабушки дачу, при условии, что она не будет ее продавать. Ирина несколько лет была счастливой обладательницей дачного участка, но в какой-то момент ей понадобилась большая сумма денег, поэтому она решила его продать.
Ирина даже нашла покупателя, но во время сбора документов, оказалось, что часть земли была оформлена на дальнего родственника. В итоге сделка сорвалась, ведь было нарушено одно из основных требований.
На просторах интернета я нашла еще несколько требований, более неформальных, но они могут повысить ваши шансы на одобрение:
- выбирайте участок ближе к границе населенного пункта;
- влияет и сама обстановка в дачном поселке – банк не одобрит участок, находящийся в глухой местности;
- не выбирайте отдаленные участки, к которым может быть затруднен проезд, например, в снегопады, гололед или сезон дождей;
- строения и сам участок должны быть в хорошем состоянии, не производить впечатление заброшенных.
Платеж по ипотеке поможет рассчитать калькулятор Совкомбанка.
Какие необходимы документы для оформления
Список документов для подачи первичной заявки ничем не отличается от пакета для оформления обычной ипотеки. Могут быть различия в разных банках, но общий перечень для заемщика и созаемщиков (если они есть) примерно такой:
- анкета-заявление на оформление ипотечного кредита;
- паспорт РФ;
- СНИЛС;
- копия трудовой книжки или договора и справка о доходах (2-НДФЛ или по форме банка);
- военный билет для мужчин младше 27 лет;
- пенсионное удостоверение (если есть).
Банк может запросить у вас дополнительные документы (если они у вас есть):
- свидетельство о браке или его расторжении и брачный договор;
- свидетельства о рождении детей;
- подтверждение дополнительного дохода и его размера + информация об имуществе, которое можно использовать в качестве залога;
- подтверждение наличия и суммы первоначального взноса.
Если банк одобрил первичную заявку, можно собирать документы на объект недвижимости. Вам понадобятся:
- копия паспорта продавца;
- выписка из ЕГРН, где будут указаны собственники имущества и информация об обременении (желательно о его отсутствии);
- документ-основание права собственности продавца;
- отчет об оценке объекта недвижимости;
- кадастровый паспорт или выписка из государственного кадастра недвижимости;
- если продавец был в браке, когда стал собственником участка, нужно будет получить нотариально заверенное согласие супруга на продажу (если участок подарен, приватизирован или унаследован, то согласие не понадобится).
Как купить дачу в ипотеку: инструкция
Процедура сделки покупки дачи несложная. Но обращаем ваше внимание на подводные камни, которые могут встретиться.
- Если дачный участок находится в заповедной зоне, то вы сможете приобрести только дом, а земля будет принадлежать государству. Это касается прибрежных и лесных зон.
- Дачное и земельное законодательства часто меняются, поэтому не каждый банк готов предоставить вам ипотеку.
- Если земля имеет категорию ИЖС или сельхозназначение под дачное строительство, то шансов на одобрение больше. В остальных случаях банки не станут рассматривать заявки.
Чтобы купить дачу, действуем по следующему плану:
- Выбираем банк: изучаем предложения, условия, требования.
- Подаем первичные заявки. Желательно в несколько банков, чтобы было из чего выбирать. Если банк дал предварительное одобрение, переходим к следующему пункту.
- Выбираем участок. Не забудьте проверить ー соответствует ли он требованиям банка. Если все в порядке, собираем документы для проверки участка банком.
- В случае одобрения заключаем сделку и подписываем кредитный договор, а затем регистрируем право собственности через МФЦ или в Росреестре.
Что делать, если в банке не одобрили участок, который вы выбрали, или не нашли подходящих условий по ипотеке?
Поищите подходящий вариант в линейке нецелевых потребительских кредитов. Если вам нужна небольшая сумма на короткий срок, возможно, этот вариант окажется для вас более выгодным. Это возможно даже при более высокой ставке, чем ипотечная.
Хочу взять сельскую ипотеку и не понимаю, на какую недвижимость ее дают

Планируем купить готовый каркасный дом в Ленинградской области по программе сельской ипотеки. Первый взнос минимальный, а вот сумму в ипотеку хотим взять максимальную, поэтому бюджет проекта — 5,5 млн рублей.
Все готовые современные дома с участками в пределах этого бюджета находятся в различных СНТ, ДНП или коттеджных поселках. С последними все более-менее понятно, а вот с садоводческими товариществами и дачными поселками нет. Статус земли практически везде — земли сельскохозяйственного назначения.
Мы узнавали в банке, который дает сельскую ипотеку. Там нам внятно не ответили и сказали сначала подавать документы, чтобы получить одобрение.
Если взять список территорий, которые подпадают под эту программу, то там много интересного. Так, деревня Дони в Гатчинском районе в списке есть, а СНТ «Дони» отсутствует. Ни одного СНТ в списке нет вообще. Но при этом то же «Дони» — это множество частных домов, где есть центральное водоснабжение, асфальт, вывоз мусора и даже детская площадка.
Нужной информации в интернете не нашла. Подскажите, дадут ли сельскую ипотеку на готовый дом от собственника, если он находится в СНТ или ДНП?
купила квартиру по программе сельской ипотеки
В августе 2023 года банки приостановили прием заявок по программе «Сельской ипотеки»
В Минсельхозе объяснили, что такое решение приняли из-за повышения ключевой ставки до 12% в середине августа. Мы сообщим, когда выдачу кредитов возобновят. В министерстве обещают, что это произойдет после того, как изменится текущая экономическая ситуация.
Ксения, действительно, с сельской ипотекой все не так просто. Я юрист и разбиралась в этой программе, когда покупала свою квартиру. Расскажу, что выяснила.
Что можно купить по программе сельской ипотеки
В 2023 году сельскую ипотеку выдают только на такие объекты:
- готовый дом от продавца с годом постройки не старше 5 лет на момент заключения кредитного договора;
- готовый дом от компании с годом постройки не старше 3 лет на момент заключения кредитного договора;
- на покупку участка и строительство дома с привлечением подрядной организации.
В приобретенном жилье нужно оформить регистрацию. Если это не единственное жилье, придется как-то мудрить с пропиской.
Чтобы выбрать недвижимость, которая подходит под программу сельской ипотеки, необходимо определиться с юридическим статусом земельного участка и жилого дома.
Какие требования есть к земельному участку
Чтобы попасть под программу льготной сельской ипотеки, необходимо, чтобы земельный участок, на котором стоит или будет стоять дом, находился в определенном населенном пункте. Такой список утверждает правительство каждого региона. В нем указаны названия именно населенных пунктов, где могут располагаться соответствующие земельные участки, на которых, в свою очередь, могут быть дома или квартиры.
СНТ и ДНП — это формы объединения граждан в виде некоммерческих организаций, которые создают для садоводства или огородничества. Эти формы — не юридическая характеристика земельного участка, поэтому ориентироваться на них не стоит. Нужно смотреть на другие характеристики земли.
Так, в первую очередь обращайте внимание на то, в каком населенном пункте находится участок и включен ли этот населенный пункт в программу сельской ипотеки. Такое поселение должно считаться сельской агломерацией с численностью населения не более 30 000 человек. Разберу это на вашем примере СНТ «Дони» и деревни Дони.
Деревня Дони действительно включена в программу сельской ипотеки.

В программу сельской ипотеки включены конкретные населенные пункты. И деревня Дони как раз одна из них. СНТ «Дони» — это не населенный пункт, а форма объединения граждан, поэтому его в этом списке нет и быть не может.
Чтобы понять, может ли СНТ «Дони» подойти под программу сельской ипотеки, для начала необходимо посмотреть границы этого садоводческого некоммерческого товарищества и деревни Дони на «Яндекс-картах».
Ипотека для «чайников»: загородное жилье, дачи, ИЖС

Ипотека на загородную недвижимость присутствует в кредитной линейке большинства банков. Однако выдают ее не так охотно, как займы на городское жилье. Причина в том, что реализовать такие залоговые объекты сложнее, чем стандартные квартиры (напомним, до погашения займа ипотечный объект находится в залоге у банка, и если клиент не сможет платить, недвижимость продадут).
Отсюда и менее выгодные условия на загородную ипотеку: выше проценты и первоначальный взнос, больше требований к предмету залога, дороже страховка.
Если усреднить условия рыночной ипотеки на «загород», то процентная ставка составит 10–13%, а первоначальный взнос — 20–30%.
Следует помнить, что дом обязательно идет «в комплекте» с участком, который можно либо купить отдельно, либо оформить ипотеку и на участок тоже.
Требования к зданию и земле все банки определяют самостоятельно, но примерный список таков:
- Дом должен иметь признаки капитального строения (каменный фундамент, надежные стены, перекрытия, крышу), подходить для постоянного проживания и быть оснащенным всеми необходимыми коммуникациями (электро-, водоснабжением, канализацией, отоплением).
- Здание должно быть построено после 2000 года, иметь площадь не более 300 кв. м и не должно требовать капитального ремонта.
- Расположение участка — не далее 30–120 километров от города (в зависимости от того, о крупных или небольших городах идет речь). На нем должно быть разрешено ИЖС.
- К участку и дому должна вести подъездная дорога, желательное расположение — недалеко от крупных автомагистралей.
В последнее время банки также стали выдавать ипотеку на покупку домов в СНТ. В этом случае дополнительно требуется, чтобы объект был переведен в категорию жилых помещений, а участок был не менее трех соток.
С учетом сказанного выше, гораздо выгоднее брать ипотеку на загородный дом в рамках льготных госпрограмм.
Самая низкая ставка на данный момент в программе сельской ипотеки под 3%. Основное ограничение — дом или дачу по ней можно купить, только если они расположены на сельской территории из перечня программы.
Также приобрести загородную недвижимость можно в рамках военной ипотеки под 8%, дальневосточной ипотеки под 2%, IT-ипотеки под 5% (но только на первичном рынке).
Можно ли взять ипотеку на индивидуальное жилищное строительство?
До лета 2022 года большинство льготных госпрограмм, а также изрядное количество рыночных ипотечных предложений на ИЖС включали требование, чтобы объект возводил профессиональный подрядчик, прошедший аккредитацию в банке. Таким образом кредитные организации снижали риски остановки строительства или получения в залог неликвидного объекта.
С июня 2022 года действует поправка: теперь банки имеют право выдавать гражданам льготные кредиты на строительство частных жилых домов своими силами (хозяйственным способом).
Условия кредитования:
- ставка по госпрограмме — до 7% на весь срок, по усмотрению банка она может быть снижена;
- первоначальный взнос — не менее 15%;
- максимальный срок кредита — 30 лет;
- максимальная сумма кредита для Москвы, Подмосковья, Санкт-Петербурга и Ленобласти — до 12 млн рублей, в остальных регионах — до 6 млн рублей.
Льготная ипотека доступна всем совершеннолетним гражданам РФ, но банки могут устанавливать свои критерии оценки заемщиков и вправе отказывать на их основании.
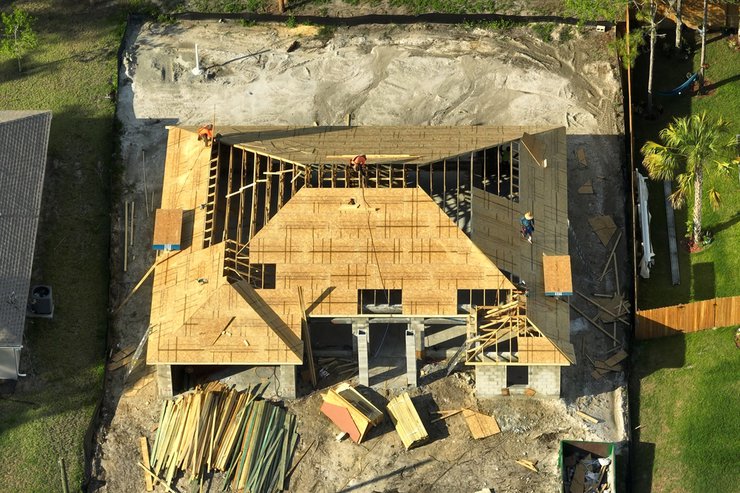
Главное условие кредита — необходимо закончить строительство и зарегистрировать право собственности на дом в течение 12 месяцев с даты получения ипотеки. Иначе банк может повысить процентную ставку до уровня ключевой ставки на момент подписания договора + 4,5 пункта.
На участке под застройку должно быть разрешено ИЖС, а готовое здание должно подходить для круглогодичного проживания и иметь признаки капитального жилого помещения: фундамент, надежные несущие конструкции, крышу. К нему должны быть подведены инженерные коммуникации: системы вентиляции, водоснабжения и водоотведения, электричество, отопление, газ (для газифицированных районов).
Можно ли купить дачу в ипотеку
Если вы мечтаете вырваться из города и проводить больше времени на свежем воздухе, то этот материал для вас. Расскажем, как взять дачный участок в ипотеку.
Недавно на одной из встреч с друзьями мы завели разговор о жилье мечты. Оказалось, что большинство из нас хочет жить в большом загородном доме, а не в квартире.
Плюсов у такого варианта оказалось предостаточно: отсутствие соседей за стеной, чистый воздух, собственный двор с цветами и рассадой. Только одна подруга сказала, что хотела бы жить в квартире. Решила, что на содержание дома уйдет много денег, поэтому не уверена ー стоит ли так заморачиваться.
Несмотря на это, после нашей посиделки я всерьез задумалась о покупке дома в ипотеку. В интернете нашлось много информации об этом – делюсь с вами самой главной.
Если вы до сих пор на распутье, то подумайте о господдержке. Может быть, вы подходите под одну из программ? Приобретать жилплощадь с финансовой поддержкой государства — это надежно и стабильно.
Требования к дачной недвижимости
Если вы все-таки решились оформить «дачную» ипотеку, будьте готовы к особым требованиям. Самое главное из них – покупаемый земельный участок должен быть предназначен для индивидуального жилищного строительства (ИЖС).
Почему это так важно? Ни для кого не секрет, что покупаемая недвижимость переходит в залог к банку. В случае неуплаты или других проблем организация вправе продать ее.
Поэтому банку не выгодно, если заемщик приобретает участок с «фанерным» домом. Нет никаких гарантий в том, что его удастся быстро продать, сохранив прежнюю цену.
Участок под ИЖС имеет в глазах банка больший вес, поскольку с его реализацией проблем будет куда меньше.
Сергей Иванович планировал купить дачу и выращивать там овощи, ягоды и фруктовые деревья. Однако недвижимость находится значительно далеко от города, а на ее участке построен только небольшой садовый домик. Такое имущество невыгодно брать в качестве залога, поэтому банк отказал мужчине в ипотеке.
Во всех банках разные условия по «дачному» кредиту, поэтому некоторым из них будет недостаточно того, что вы покупаете участок под ИЖС.
Например, клиента могут попросить о предоставлении дополнительного залога. Таким объектом может выступить квартира или комната, которая уже находится в собственности заемщика. Со стороны банка такой шаг необходим, чтобы исключить риски по неуплате долга.
Также организация может запросить у вас более подробный план по застройке участка – утвержденный проект, смету и прочие документы. В этом случае банк может выдать не всю сумму сразу, а переводить ее частями. Предполагается, что так клиент может постепенно покрывать расходы на каждом этапе стройки.
Особенности дачной ипотеки
Это далеко не единственные особенности, с которыми может столкнуться заемщик. Требования банков по «дачной» ипотеке заметно отличаются от тех, что прописаны в привычных нам «квартирных» программах.
- процентная ставка выше и варьируется от 8 до 13%;
- срок кредитования, напротив, меньше;
- минимальный первоначальный взнос ー около 25-30%;
- залогом считается сам участок и строения на нем;
- стоимость страховки залогового имущества будет также выше.
В каждом банке эти условия будут разниться, поэтому точную информацию нужно уточнять в самой финансовой организации.
Семьи с маленькими детьми зачастую рассчитывают закрыть часть долга материнским капиталом. Однако с ипотекой на дачу это будет не так просто.
Деньги выдаются с оговоркой, что их можно потратить на улучшение жилищных условий. В нашем случае это означает, что семье нужно подобрать такой участок, где дом будет задокументирован как жилой.
Получить эту информацию можно напрямую от собственников дома или с помощью выписки из ЕГРН.
Если у вас возникают дополнительные вопросы, всегда можно обратится в ПФР. Там специалист объяснит все тонкости покупки дачи с использованием маткапитала.
Требования к заемщику
А вот требования к заемщику по «дачному» кредиту вполне обычные:
- возраст от 21 года, верхний порог (т. е. возраст, к которому кредит должен быть погашен) ー на усмотрение банка;
- гражданин РФ;
- трудовой стаж не менее одного года, а на последнем месте работы от 3 до 6 месяцев;
- достаточный доход для погашения ипотеки (как правило, платеж по ипотеке не должен превышать 40% от общего дохода заявителя).
В каких случаях банк может отказать в займе:
- низкая платежеспособность: как и при выдаче любого кредита, банк рассчитывает финансовые возможности клиента на длительные перспективы;
- плохая кредитная история;
- земля или дом не соответствуют требованиям.
Требования к дому и земельному участку
В случае с «дачной» ипотекой требования к объекту делятся на 2 группы: к земельному участку и к его строениям. В банках разные условия кредитования: например, один может предоставлять кредит на покупку готового дома с землей или на землю под строительство, а другой ー только для покупки полностью готового объекта.
Требования к жилому дому:
- объект должен быть завершенным и находиться в собственности продавца;
- собственность должна быть без обременения;
- у объекта должен быть кадастровый паспорт;
- фундамент ー из кирпича, бетона или камней;
- стены ー из кирпича, бетона (или на его основе), бруса (клееного в том числе);
- дом должен соответствовать требованиям пожарной безопасности;
- в помещении должны быть установлены входные двери и окна, проведено электричество, отопление, водоснабжение, канализация;
- у дома должен иметься почтовый адрес;
- некоторые банки требуют, чтобы дачный участок находился не более чем в 120 км от их офиса.
Требования к земельному участку
- участок должен находиться в собственности продавца;
- собственность должна быть без обременения;
- участок должен относиться к любой из следующих категорий использования: земли населенных пунктов, поселений или сельскохозяйственного назначения;
- участок не должен находиться в следующих зонах: национального парка, водоохранной или резервной;
- площадь участка должна быть больше площади дома, но меньше 5 тысяч кв.м.
Представим ситуацию. Ирина получила в дар от бабушки дачу, при условии, что она не будет ее продавать. Ирина несколько лет была счастливой обладательницей дачного участка, но в какой-то момент ей понадобилась большая сумма денег, поэтому она решила его продать.
Ирина даже нашла покупателя, но во время сбора документов, оказалось, что часть земли была оформлена на дальнего родственника. В итоге сделка сорвалась, ведь было нарушено одно из основных требований.
На просторах интернета я нашла еще несколько требований, более неформальных, но они могут повысить ваши шансы на одобрение:
- выбирайте участок ближе к границе населенного пункта;
- влияет и сама обстановка в дачном поселке – банк не одобрит участок, находящийся в глухой местности;
- не выбирайте отдаленные участки, к которым может быть затруднен проезд, например, в снегопады, гололед или сезон дождей;
- строения и сам участок должны быть в хорошем состоянии, не производить впечатление заброшенных.
Платеж по ипотеке поможет рассчитать калькулятор Совкомбанка.
Какие необходимы документы для оформления
Список документов для подачи первичной заявки ничем не отличается от пакета для оформления обычной ипотеки. Могут быть различия в разных банках, но общий перечень для заемщика и созаемщиков (если они есть) примерно такой:
- анкета-заявление на оформление ипотечного кредита;
- паспорт РФ;
- СНИЛС;
- копия трудовой книжки или договора и справка о доходах (2-НДФЛ или по форме банка);
- военный билет для мужчин младше 27 лет;
- пенсионное удостоверение (если есть).
Банк может запросить у вас дополнительные документы (если они у вас есть):
- свидетельство о браке или его расторжении и брачный договор;
- свидетельства о рождении детей;
- подтверждение дополнительного дохода и его размера + информация об имуществе, которое можно использовать в качестве залога;
- подтверждение наличия и суммы первоначального взноса.
Если банк одобрил первичную заявку, можно собирать документы на объект недвижимости. Вам понадобятся:
- копия паспорта продавца;
- выписка из ЕГРН, где будут указаны собственники имущества и информация об обременении (желательно о его отсутствии);
- документ-основание права собственности продавца;
- отчет об оценке объекта недвижимости;
- кадастровый паспорт или выписка из государственного кадастра недвижимости;
- если продавец был в браке, когда стал собственником участка, нужно будет получить нотариально заверенное согласие супруга на продажу (если участок подарен, приватизирован или унаследован, то согласие не понадобится).
Как купить дачу в ипотеку: инструкция
Процедура сделки покупки дачи несложная. Но обращаем ваше внимание на подводные камни, которые могут встретиться.
- Если дачный участок находится в заповедной зоне, то вы сможете приобрести только дом, а земля будет принадлежать государству. Это касается прибрежных и лесных зон.
- Дачное и земельное законодательства часто меняются, поэтому не каждый банк готов предоставить вам ипотеку.
- Если земля имеет категорию ИЖС или сельхозназначение под дачное строительство, то шансов на одобрение больше. В остальных случаях банки не станут рассматривать заявки.
Чтобы купить дачу, действуем по следующему плану:
- Выбираем банк: изучаем предложения, условия, требования.
- Подаем первичные заявки. Желательно в несколько банков, чтобы было из чего выбирать. Если банк дал предварительное одобрение, переходим к следующему пункту.
- Выбираем участок. Не забудьте проверить ー соответствует ли он требованиям банка. Если все в порядке, собираем документы для проверки участка банком.
- В случае одобрения заключаем сделку и подписываем кредитный договор, а затем регистрируем право собственности через МФЦ или в Росреестре.
Что делать, если в банке не одобрили участок, который вы выбрали, или не нашли подходящих условий по ипотеке?
Поищите подходящий вариант в линейке нецелевых потребительских кредитов. Если вам нужна небольшая сумма на короткий срок, возможно, этот вариант окажется для вас более выгодным. Это возможно даже при более высокой ставке, чем ипотечная.
Можно ли купить дачу в ипотеку
Собственная дача с земельным участком — мечта многих людей, думающих об уютном домике, где можно отдохнуть от суеты и шума города. Однако приобретение и содержание загородного жилья сопряжено с внушительными затратами, которые по карману далеко не всем. В связи с этим возникают логичные вопросы: можно ли взять ипотеку на дачу и что для этого необходимо. В статье разберемся, как оформить ипотечный кредит, какие требования банки предъявляют к клиентам и недвижимости, а также стоит ли брать дачный заем.
Особенности дачной ипотеки
Никаких законодательных препятствий для получения ипотеки на дачу с земельным участком нет. С технической точки зрения оформление ипотечного кредита на покупку частного жилья в сельской местности ничем не отличается от выдачи стандартного займа на приобретение квартиры или апартаментов. Однако, как показывает практика, сфера кредитования загородной недвижимости развивается довольно медленно.
Многие банки России неохотно выдают такие займы, что обусловлено в первую очередь более низкой ликвидностью объектов в сравнении с квартирами или коттеджами. Кредитору будет сложно продать дом за чертой города для компенсации финансовых потерь, если клиент не выполнит кредитные обязательства. С законодательной точки зрения дача представляет собой одновременно жилую и нежилую постройку, а прилегающий земельный участок — объект частной собственности, имеющий ограничения по строительству и деятельности на нем. Поэтому кредит на загородную недвижимость считается сложным продуктом, с которым готовы работать далеко не все банки.
Стоит отметить и то, что при оформлении ипотечного кредита на дачу возникает трудность с оценкой объекта. Стоимость недвижимости складывается из множества факторов, в том числе удаленности от города, развитости инфраструктуры, характеристик постройки и т. д. Как показывает практика, получить ипотеку на строительство дачного дома или коттеджа в пригороде проще, чем на покупку жилья в СНТ. Подробнее о видах земельных участков и их разнице мы говорили в статье «Что такое ИЖС: особенности, преимущества и недостатки».
Несмотря на медленное развитие данного направления кредитования, в последние годы у заемщиков растет интерес к покупке дачи в ипотеку. Опрос ВЦИОМ показал, что около 66% россиян предпочли бы жить в частном доме, а не в многоквартирном. Большую роль в этом сыграла пандемия COVID-19 и связанная с ней самоизоляция.
Чтобы минимизировать риски при выдаче ипотеки на дачу, банковские организации предъявляют к клиентам и приобретаемой недвижимости повышенные требования. Рассмотрим подробнее условия оформления ипотечного кредита.
Ипотека на дачу: требования к заемщикам и недвижимости
Требования банковских организаций по ипотеке на дачу практически не отличаются от условий кредитования квартиры или комнаты. Сложность заключается в том, что установленным критериям обязаны соответствовать не только заемщики, но и сам объект и земельный участок.
Требования банка к недвижимости по дачной ипотеке:
наличие бетонного, кирпичного или каменного фундамента;
износ конструктивных элементов — не более 50%;
материал стен — кирпичные, деревянные, каменные, монолитные, металлокаркасные и т. д.;
удовлетворительное состояние постройки (с отсутствием дефектов конструктивных элементов и инженерного оборудования);
высота дачи — не более трех этажей;
дом не носит статус аварийного и собственником не проводилась его реконструкция.
Дополнительно, чтобы взять ипотеку под дачу, следует уделить внимание требованиям кредитора к участку, на котором возведено здание или планируется строительство. Так, земля должна быть предназначена для ИЖС или сельхозназначения с возможностью постройки дома. Кроме того, продавец обязан иметь зарегистрированные права собственности на земельный участок. Дополнительно нужно убедиться, что объект не располагается в природоохраняемой зоне.
Требования по ипотеке на дачу к заемщикам:
возраст — от 20 до 70 лет (к моменту погашения кредита);
трудоустройство — наемные работники, индивидуальные предприниматели, самозанятые граждане;
наличие постоянного официального дохода, подтвержденного справкой 2-НДФЛ или по форме банка;
хорошая кредитная история без просрочек и штрафов;
отсутствие открытых обязательств по другим займам.
Планируя получить дачную ипотеку, заемщики должны помнить, что каждый банк устанавливает собственные требования к клиентам.
Документы для оформления займа
Чтобы купить дачу в ипотеку, потребуется предоставить стандартный список документов. Пакет включает в себя:
анкету-заявление на получение ипотечного кредита;
личные документы клиента банка и созаемщиков (если имеются): паспорт, справка о доходах, свидетельства о браке и/или рождении детей (при наличии) и т. д.;
техническую документацию объекта (регистрация права собственности, кадастровый план участка, техпаспорт постройки);
полис страхования жилья (страховка жизни, здоровья и титула по усмотрению заемщика);
документ, подтверждающий, что земельный участок и постройка не находятся в залоге;
отчет о проведении независимой оценки;
договор купли-продажи или другие правоустанавливающие справки.
Банк вправе запросить дополнительные документы при оформлении дачной ипотеки. Чтобы узнать подробный перечень, рекомендуется воспользоваться помощью кредитного менеджера.
Как получить ипотеку на дачу: пошаговая инструкция
Как отмечалось ранее, процедура оформления ипотечного кредита не отличается от стандартной. Чтобы взять дачную ипотеку, следует выполнить четыре этапа:
Выбрать программу кредитования и подать заявку с первичным пакетом документации (личные документы заемщика и созаемщика) на сайте банка или непосредственно в центре ипотечного кредитования.
После получения положительного решения банковской организации можно приступать к выбору недвижимости и сбору документации. Выбранный объект необходимо согласовать с кредитором.
Если дача или участок под строительство подобран и соответствует требованиям, а также согласованы документы, осуществляется подготовка к сделке. На данном этапе вместе с кредитным менеджером выбираются дополнительные опции, при необходимости может быть изменена ипотечная программа, проверяется возможность задействования льгот, например, материнского капитала. Важно отметить, что средства сертификата можно использовать, только если объект имеет статус жилого помещения. В противном случае оформить ипотеку на дачу с маткапиталом не удастся.
Заключительный этап — проведение страхования и подписание кредитного договора, перевод денежных средств продавцу, регистрация права собственности.
Стоит ли брать ипотеку на дачу? Чтобы ответить на этот вопрос, следует определить цели такого приобретения. Будет ли это дом, в котором вы хотите проживать практически на регулярной основе, или, напротив, жилплощадь в удаленном населенном пункте, куда планируется приезжать только в летний отпуск. Кроме того, следует оценить финансовые возможности. Сделать это можно с помощью онлайн-калькулятора на сайте банка.
В Росбанк Дом вы можете взять ипотеку на дачу с привлекательной процентной ставкой и без первоначального взноса под залог имеющегося в собственности недвижимого имущества. Узнайте больше об особенностях ипотечного кредитования загородной недвижимости, воспользовавшись консультацией наших менеджеров.
Согласие на обработку персональных данных:
В соответствии с требованиями Федерального закона от 27.02.2006 №152-ФЗ « О персональных данных», Федерального закона от 13.03.2006 № 38-ФЗ «О рекламе», а также иным применимым законодательством Российской Федерации,
Я даю ПАО РОСБАНК (адрес: 107078, г. Москва, ул. Маши Порываевой, д. 34) (далее – «Банк», «Оператор») согласие на обработку своих персональных данных, а именно: сведений, предоставленных мной при заполнении веб-формы на сайте Оператора https://rosbank-dom.ru/ (далее – «Персональные данные»), а также иных имеющихся у Банка сведений. Под персональными данными я понимаю любую информацию, относящуюся ко мне как к субъекту Персональных данных, в том числе мои фамилию, имя, отчество, контактные данные (телефон, электронная почта, почтовый адрес), IP адрес. Под обработкой Персональных данных я понимаю сбор, запись, систематизацию, накопление, хранение, уточнение (обновление, изменение) посредством поиска, анализа и сбора информации, в том числе с использованием внешних информационного-аналитических порталов, сторонних информационных источников, включая открытые и общедоступные источники информации и веб-ресурсы, извлечение, использование, обезличивание, блокирование, удаление, уничтожение персональных данных, с использованием средств автоматизации и без использования таких средств, с целью регистрации в личном кабинете потенциального клиента в системе электронного взаимодействия с Банком; заключения пользовательского соглашения; внесения сведений обо мне в базы данных в качестве потенциального потребителя услуг; формирования и направления мне Банком предложений об оказании услуг на определенных условиях; продвижения товаров, работ, услуг Банка, в том числе направление мне рекламных и/или информационных материалов, с помощью средств связи, в том числе по сетям электросвязи, посредством использования телефонной и подвижной радиотелефонной связи (включая СМС-сообщения), а также по сети Интернет.
Согласие действует * в течение 1 года с момента его получения Банком и может быть отозвано мной, путем направления в Банк по адресу: 107078, г. Москва, ул. Маши Порываевой, д. 34 соответствующего письменного уведомления в свободной форме об отзыве согласия.
* Сроки обработки персональных данных совпадают со сроками действия Согласия на обработку персональных данных, если иное не предусмотрено действующим законодательством РФ.
Условия обработки персональных данных регулируются Политикой ПАО РОСБАНК в отношении обработки персональных данных и сведения о реализуемых требованиях к защите персональных данных, размещенной на сайте ПАО РОСБАНК
Согласие на получение рекламно-информационных материалов (рассылок):
В соответствии с требованиями Федерального закона от 13.03.2006 № 38-ФЗ «О рекламе», а также иным применимым законодательством Российской Федерации,
Я даю ПАО РОСБАНК (адрес: 107078, г. Москва, ул. Маши Порываевой, д. 34) (далее – «Банк»,) согласие на направление мне (получение мной) на указанный мной при заполнении веб-формы на сайте Оператора rosbank-dom.ru телефонный номер/адрес электронной почты рекламно-информационных материалов (рассылок).
Настоящее согласие предоставляется на неограниченный срок при отсутствии сведений о его отзыве.
Как купить дачу в ипотеку
Статья обновлена 10.02.2023
Можно ли купить дачу в ипотеку? Практически любой з агородный дом, как и квартира в многоэтажном доме — недвижимость. Но для банков между этими объектами существует большая разница, что отражается на ипотечных продуктах: процентная ставка на дом может быть выше, а к заëмщику предъявляется больше требований.
Мы уже писали, как выбирать дом для покупки. Теперь рассказываем, почему ипотеку на частный дом взять сложнее, а заодно даём чëткую инструкцию, как самостоятельно подать заявку в банк и купить загородную недвижимость.
Частный дом как рисковая покупка для банков
Для банка дом как объект недвижимости сильно отличается от квартиры — и не в лучшую сторону. Банки всегда стремятся сократить свои риски и охотнее кредитуют квартиры, а не дома, и вот почему:
- Дом — это в целом менее ликвидное жильё, а значит, банку будет сложнее его продать, если ипотеку не выплатят. Хотя ликвидность, конечно, зависит от ряда факторов, в том числе от месторасположения дома: дом в городе продать легче, чем за городом. Кроме того, квартиры имеют типовые планировочные решения, поэтому на них проще найти покупателя, чем на дом с индивидуальной планировкой и архитектурой.
- Оценка частного дома — сложная процедура. Как и с квартирами, оценщики сравнивают аналогичные объекты друг с другом, чтобы определить рыночную стоимость. Но частные дома зачастую строятся по индивидуальным проектам, имеют разные параметры (материалы, фундамент и так далее), поэтому оценка получается менее объективной. Соответственно, банки доверяют ей меньше, чем оценке типовой квартиры.
- Дом стоит на участке, который также подлежит залогу, оценке и реализации в случае невыплаты ипотечного займа. И с землей ещё больше трудностей для банка: если ипотеку не выплатят, банку нужно сначала подать в суд, потом выставить объект на продажу, найти покупателя и провести сделку. На это могут уйти годы, и всё это время банк должен будет платить высокий налог за недвижимость.
- В случае, например, пожара квартиру гораздо быстрее и дешевле восстановить, чем частное строение. А ещё дом — полностью частная собственность, за которую несëт ответственность только владелец. В многоквартирном доме за ремонт крыши, например, отвечает УК, а в доме — собственник. Риски возрастают, страховка становится дороже, но всё равно у банков и страховых компаний желания работать с такими объектами меньше.
Несмотря на всë это, взять ипотеку на дом можно. Чуть раньше мы писали , как можно выбрать банк для ипотеки и нужен ли риелтор при покупке дома. А теперь разберëм, как выбрать объект, который понравится банку, и какие документы нужны для ипотеки.
Выбираем дом
Повысить шансы на одобрение поможет правильный выбор дома. Он должен соответствовать следующим критериям:
- Полностью достроен — не все банки будут кредитовать недострои. При этом можно оформить ипотеку на строительство, но об этом поговорим дальше.
- Материалы, из которых построен дом: лучше, если это кирпич, блоки, камень. Бревно, брус подвержены гниению, усадке и пожароопасны. Взять деревянный дом в ипотеку тоже можно, но это гораздо сложнее.
- Развитая инфраструктура рядом . Далеко от инфраструктуры дом не может стоить дорого, да и покупателей на него найдётся не так много.
- Состояние дома — должно быть хорошее . Крепкий дом недавней постройки больше заинтересует банк, чем покосившаяся изба.
- Наличие коммуникаций. Это также повышает покупательский интерес и цену, поэтому для банка такой объект будет интереснее.
- Дом должен продаваться целиком , нельзя купить в ипотеку часть дома или долю в нём. Хотя есть варианты, когда это всё же возможно. Если нужно выкупить часть до целого дома, то такой кредит могут одобрить, если заёмщику уже принадлежит ½ дома — тогда вторую половину можно будет купить в ипотеку.
Ольховая 58 мин.
Ольховая 20 мин.
Ольховая 16 мин.
Коммунарка 20 мин.
Филатов Луг 50 мин.
Остафьево 39 мин.
Ольховая 25 мин.
Филатов Луг 40 мин.
Ольховая 46 мин.
Кроме самой постройки соответствовать требованиям должен и участок под домом. Земля должна быть оформлена в собственность, причём на того же владельца, что и дом. Если собственники разные, оформлен договор аренды (в некоторых банках разрешена аренда, но только с муниципалитетом или государством), безвозмездного пользования и другие формы, ипотеку не одобрят.
Земли категорий «особо охраняемая территория», «специального назначения», «обороны или военного назначения» не подлежат купле-продаже. Лучше чтобы участок под жилым домом имел статус «индивидуального жилого строительства».
Требования к заёмщику
К заёмщику, в целом, предъявляют те же требования, что и при ипотеке на квартиру:
- гражданство РФ;
- возраст от 21 года;
- постоянный доход;
- общий трудовой стаж от одного года.
Банк будет пристально рассматривать доход заёмщика. В среднем ваш будущий платёж по ипотеке не должен превышать 50% от ежемесячного дохода. Повысить шансы на одобрение можно в следующих случаях:
- предоставить справки или другие доказательства дополнительного дохода;
- пригласить в ипотеку созаёмщика или поручителя с большим доходом;
- внести первоначальный взнос более 20% от суммы.
В банке могут выставить и индивидуальные требования, в зависимости от программы и политики банка.
Как оформить ипотеку на дом: пошаговая инструкция
Шаг 1. После того как вы выбрали объект, нужно подать заявку в банк. Сделать это можно онлайн на сайте банка или лично, в ближайшем отделении.
Важно, чтобы вы указали правдивые сведения о себе, так как банк всё равно проверит достоверность. Если обнаружится подлог, то кредитор не только откажет в ипотеке, но и внесёт информацию в бюро кредитных историй, что снизит общий кредитный рейтинг и шансы на одобрение в других банках.
После предварительного одобрения заявки вам нужно прийти в отделение и предоставить менеджеру документы:
- удостоверение личности;
- СНИЛС;
- справку 2-НДФЛ или по форме банка о доходах;
- копию трудовой книжки или трудового договора, заверенную работодателем;
- для семей с детьми: свидетельства о рождении детей, о заключении или расторжении брака.
Это примерный список, он может меняться в зависимости от банка.
Шаг 2. Следующим шагом нужно подготовить дом и участок к покупке. Заключите предварительный договор купли-продажи с продавцом, сделайте оценочную экспертизу. Вот список документов на объект, которые потребует банк:
- преддоговор купли-продажи;
- результаты оценки дома;
- подтверждение права собственности продавца на дом и участок (свидетельство и выписка из ЕГРН);
- технический паспорт дома;
- кадастровый паспорт с планом на участок;
- справка из отделения УФМС о наличии или отсутствии зарегистрированных в доме лиц.
Дом и участок должны полностью соответствовать паспортам. Если была перепланировка, перемежовка или возведены дополнительные постройки, они должны быть отражены в документах.
Шаг 3. После того как банк проверит документы на объект, нужно подписать основной ДКП с продавцом.
Шаг 4. Заёмщик подписывает ипотечный договор в отделении банка.
Шаг 5. ДКП между продавцом и покупателем нужно передать в МФЦ. После регистрации сделки в Росреестре банк перечислит деньги продавцу на расчётный счёт.
Шаг 6. Копии зарегистрированного ДКП и выписки из ЕГРН нужно отнести в банк. Банк наложит на недвижимость обременение до полного погашения ипотеки.
Действия заёмщика и продавца также могут меняться и зависят от ипотечной программы, а также от того, воспользуетесь ли вы государственными субсидиями — например, для семей с детьми.
О доступных программах расскажем чуть ниже.
Как выгодно купить частный дом в ипотеку
На 2022 год ипотеки и программы поддержки действуют как на покупку готового индивидуального дома, так и на его строительство.
Ипотека для IT-специалистов
Доступна для сотрудников компаний, зарегистрированных в IT-отрасли, со стажем работы не менее 3 месяцев и в возрасте не старше 44 лет. Зарплата должна быть не ниже 100 тыс. руб. для регионов с населением меньше 1 млн. В этих же регионах сумма кредита не должна превышать 9 млн руб.
Если специалист проживает и работает в регионе-миллионнике, то ему доступен кредит до 18 млн, но зарплата его должна быть выше 150 тыс. руб. Ставка по этой программе до 5%, а первоначальный взнос — от 15%.
Надо отметить, что эта программа не работает со вторичным рынком. То есть можно приобрести частный дом напрямую от застройщика, построить его по договору подряда или купить участок с последующим строительством дома.
Льготная ипотека на дом (продлена до 31.12.2022)
Этот ипотечный кредит на дом доступен всем гражданам РФ в возрасте от 21 года. Причём неважно, какой у человека семейный статус, есть ли у него дети и где он проживает. Разница только в максимальной сумме кредита — до 12 млн руб. для Москвы и МО, Санкт-Петербурга и Ленобласти, до 6 млн руб. для остальной части РФ. Ставка по ипотеке — до 7%.
Плюсы этой программы в том, что дом можно построить своими руками без договора подряда. Единственное условие — закончить стройку и оформить дом в собственность нужно не более чем за 12 месяцев. Иначе банк повысит процентную ставку.
На вторичный рынок эта ипотека на покупку загородного дома также не распространяется.
Сельская ипотека (действует до 31.12.2022)
Предоставляется всем гражданам России, которые хотят перебраться на ПМЖ в сельскую местность. Проверку объекта недвижимости проводит не только банк, но и Министерство сельского хозяйства. Поэтому срок рассмотрения заявки обычно затягивается. Итоговое одобрение также зависит от министерства.
Процентная ставка ипотеки на дом в этом случае — от 0,5 до 3% на срок до 25 лет. Главное условие — дом должен находиться в населённом пункте, где живёт не больше 30 тыс. человек. В качестве первоначального взноса нужно предоставить от 10% от стоимости дома. Сумма кредитования для Ямало-Ненецкого округа, Ленобласти и Дальнего Востока — 5 млн руб., для остальных регионов — 3 млн руб.
Сельская ипотека направлена и на первичный рынок, и на вторичный. Можно купить дом у физического лица, главное, чтобы он был жилым и имел все коммуникации. Строить на деньги по этой программе тоже можно, но только через подрядчиков.
Семейная ипотека (действует до 31.12.2023)
Для родителей, у которых есть дети, родившиеся (усыновленные) после с 1.01.2018 года и до 31.12.2022, или воспитывающих ребенка-инвалида, — действует льготная ставка до 6% годовых. Срок ипотеки — до 30 лет, а ПВ — от 15%.
Общая сумма, на которую можно рассчитывать жителям обеих столиц и столичных регионов, — до 12 млн руб., до 6 млн руб. для остальной России.
По этой программе предусматривается либо построить дом по договору подряда, либо купить новый дом у застройщика. Вторичное жильё можно купить только в Дальневосточном округе.
Материнский капитал
Те, кто ищет, где взять деньги на покупку дома, могут использовать средства материнского капитала. Варианты использования: первоначальный взнос по ипотеке на покупку дома либо частично досрочное погашение, а подробные условия и сумму госпомощи можно узнать на сайте ПФР.
Выплата на погашение ипотеки многодетных семей
Если в семье появляется третий ребёнок с 1.01.2019 по 31.12.2023, то она получит 450 тыс. руб. на ипотечный счёт. Есть одно главное условие: ипотека на загородный дом должна быть оформлена до 1.07.2024.
Но тут есть нюансы. Если ипотека оформлена на родителя, имеющего только одного или двух детей, а созаёмщик — многодетный, то программой всё равно можно воспользоваться. То есть, если женщина с тремя детьми выходит за мужчину с ипотекой, у которого всего один ребёнок, — то как созаёмщик своего мужа она вправе воспользоваться господдержкой.
Подведём итоги
Так можно ли купить дом в ипотеку? Как правило, это непростой и достаточно рисковый для банка объект кредитования. Но ипотеку на него взять можно, причём на привлекательных условиях — по программам с господдержкой и субсидиями для семей с детьми.
Есть только одна особенность: большинство госпрограмм ориентировано на новостройки — готовые дома от застройщиков или индивидуальное строительство. Но и вторичный дом купить можно — например, по «Сельской ипотеке».
В остальном схема стандартная: подбираете объект (мы уже писали, нужен ли риелтор при покупке дома), который устроит банк, собираете пакет документов на себя и недвижимость, и можно подавать заявку.