Износ и амортизация. Постоянные и переменные издержки
Постоянные издержки (FC) — это затраты предприятия, не зависящие от объёма производимой продукции.
К этим затратам относится арендная плата, амортизация, налог на землю, налог на собственность, затраты на теплоснабжение, связь, телефон и т.д. Независимо от объемов производства, эти суммы остаются неизменными, т.е. постоянными в рамках определенного времени. Традиционно постоянные, или фиксированные, издержки обозначают FC (от английского Fixed Cost).
Переменные издержки (VC) — это затраты предприятия на производство продукции, зависящие от объёмов производимой продукции.
К переменным издержкам относятся затраты, связанные с использованием оборотного капитала. Они включают расходы на приобретение сырья, материалов, комплектующих изделий, полуфабрикатов, выплату заработной платы производственных рабочих, транспортные расходы, разнообразные платежи и т.д. Таким образом, переменными называются такие издержки, величина которых меняется в зависимости от изменения объема производства. Переменные издержки обозначаются латинскими буквами VC (от английского Variable Cost).
Сумма постоянных и переменных издержек образует полные, или валовые, издержки.
Существует еще один вид издержек — это так называемые операционные или трансакционные издержки. При существовании прав собственности на ресурсы, эти права могут быть переданы другим лицам.
Трансакционные, или операционные, издержки — это издержки в сфере обмена, связанные с передачей прав собственности.
Норма прибыли — это отношение величины полученной прибыли к величине всего авансированного капитала.
Значительную долю издержек составляют затраты, связанные с приобретением и поддерживанием в рабочем состоянии таких капитальных ресурсов как машины, оборудование, здания. Капитальные ресурсы называют также основным капиталом.
Основной капитал — это часть капитала предприятия, которая используется в течение многих производственных циклов и стоимость которых включается в издержки и в цену продукции не целиком, а по частям.
Использование в хозяйственной деятельности указанных ресурсов имеет ряд особенностей. В отличие от таких производственных ресурсов, как топливо, энергия, материалы (т.е. предметы труда), капитальные ресурсы расходуются на протяжении многих циклов производства, т.е. функционируют годами, но подвергаются постоянному износу.
Износ — это постепенная утрата капитальными благами своей ценности.
Эта утрата ценности выступает в форме двух видов износа — физического и морального.
Под физическим износом понимают потерю средствами труда (машинами, оборудованием длительного пользования) своих потребительских качеств, своих технико-производственных свойств.
Физический износ в свою очередь выступает в двух видах:
o первый вид — это износ средств труда в процессе непосредственной эксплуатации оборудования в ходе изготовления продукции;
o второй вид — это разрушение средств труда под влиянием сил природы в результате бездействия: станки ржавеют и выходят из строя, здания разрушаются и приходят в негодность.
Моральный износ основного капитала — это снижение его стоимости в результате появления более эффективной техники или в результате повышения эффективности в производстве данного вида оборудования.
Главной причиной морального износа основного капитала является научно-технический прогресс, это находит свое отражение в снижении цен на капитальные ресурсы (см. рис. 5.2).
Для поддержки машин и оборудования необходимы средства на ремонт, модернизацию, замену средств труда, т.е. чтобы возмещать износ оборудования необходимы амортизационные отчисления.
Амортизационные отчисления представляют собой денежную форму перенесенной на продукцию стоимости функционирующего основного капитала и включаются в издержки производства.
Отношение годовой суммы амортизационных отчислений к полной стоимости основного капитала, выраженное в процентах, называется нормой амортизации.
Пример того, как производится расчёт амортизационных отчислений и нормы амортизации, приводится в таблице 5.1.
Таблица 5.1. Возмещение основного каптала
| L = 5 лет | K | f тыс. руб. | A тыс. руб. | Aa |
| К началу 1-го года | |||
| К концу 1-го года | |||
| К концу 2-го года | |||
| К концу 3-го года | |||
| К концу 4-го года | |||
| К концу 5-го года | |||
| Kf — полная стоимость основного капитала К | f — остаточная стоимость основного капитала L — срок службы основного капитала A — амортизационные отчисления Aa — амортизационный фонд A | — норма амортизации | |||
| Kf A = ———— L | A A | = ————— x 100% Kf |
Понравилась статья? Добавь ее в закладку (CTRL+D) и не забудь поделиться с друзьями:
Издержки
Существующее в краткосрочном периоде различие между постоянными и переменными ресурсами обусловливает выделение постоянных и переменных издержек. Источником постоянных издержек (накладных расходов) являются затраты постоянных ресурсов, которые остаются неизменными на всем протяжении краткосрочного периода.
Поэтому и постоянные издержки не зависят от объема выпуска продукции. Завод может простаивать, так как его продукция не находит сбыта его продукция; шахта — не работать из-за забастовок рабочих. Но и завод, и шахта продолжают нести постоянные издержки: они должны выплачивать проценты по кредитам, страховые взносы, налоги на собственность, начислять заработную плату уборщикам и сторожам; осуществлять коммунальные платежи.
Отсутствие связи между размерами выпуска и постоянными издержками не уменьшает влияния последних на процесс производства. Чтобы понять это, достаточно перечислить виды постоянных издержек. К ним относятся многие расходы, определяющие технологический уровень производства. Это затраты основного капитала в виде амортизационных отчислений, арендных платежей; расходы на НИОКР и другие «ноу-хау»; выплаты за использование патентов. Постоянными издержками являются некоторые затраты «человеческого капитала», включающие оплату «костяка» персонала: ключевых менеджеров, бухгалтеров или даже искусных мастеров — рабочих редких специальностей. Расходы на обучение и повышение квалификации работников также можно считать постоянными издержками.
Так как постоянные издержки не зависят от объема производства, график их функции TFC представляет собой горизонтальную линию ( рис. 6.4).
Переменные издержки
Источником переменных издержек (TVC) являются затраты переменных ресурсов. Основная доля этих издержек связана с использованием оборотного капитала. Они включают расходы на приобретение сырья, материалов, комплектующих и полуфабрикатов, выплату заработной платы производственным рабочим. Характер переменных издержек носят также транспортные расходы, налог на добавленную стоимость, разнообразные платежи, если договор устанавливает их величину в виде процента от объема производства (или продаж).
Динамика переменных издержек
Как известно, в краткосрочном периоде изменения выпуска продукции связаны с уменьшением или увеличением затрат переменных ресурсов. Поэтому переменные издержки растут вместе с увеличением объема производства. Причем характер этого роста зависит от отдачи от переменного ресурса (конкретнее от того, является ли она возрастающей, постоянной или убывающей).
Воспроизведем график валового продукта ТР (см. рис. 6.3). На оси абсцисс системы координат этого графика отмечены единицы переменного ресурса, а на оси ординат соответствующие им значения объема производства (см. рис. 6.5). Перенесем эти значения объема производства на ось абсцисс системы координат графика TVC.
На графике TVC можно выделить три периода роста переменных издержек: отрезок ОА, АС и СD. Отрезок ОА соответствует увеличивающейся отдаче переменного ресурса. Как известно, это является следствием устранения дисбаланса между переменным и постоянным ресурсами, а именно того, что недозагруженные производственные мощности постепенно начинают работать в полную силу. Каждая дополнительная единица переменного ресурса при неизменной цене дает все большую прибавку к выработке. Поэтому величина издержек растет медленнее, чем объем производства. Кривая TVC выпукла по отношению к оси абсцисс. Таким образом, при недостаточной загрузке производственных мощностей увеличение производства вызывает замедленный рост переменных издержек.
На отрезке АС мы имеем дело с постоянной отдачей. Соответственно и издержки растут пропорционально объему выпуска. Кривая TVC на отрезке АС относительно полога, почти линейна (точнее до точки В слегка выпукла, а после нее немного вогнута по отношению к оси абсцисс). На ней расположена точка оптимального соотношения постоянного и переменного ресурсов, так называемый технологический оптимум. Таким образом, при приближении к технологическому оптимуму график переменных издержек приближается к прямой. Заметим, что данному отрезку кривой переменных издержек (TVC) соответствует отрезок кривой валового продукта (ТР), включающий стадию II (см. рис. 6.3).
Позже (отрезок CE) в полную силу начинает действовать закон убывающей отдачи. Сначала каждая дополнительная единица переменного ресурса при неизменной цене дает хотя и положительную, но все же уменьшающуюся прибавку к выработке. Поэтому рост величины переменных издержек опережает увеличение объема производства. А при приближении к точке D действие закона убывающей отдачи приводит к тому, что рост затрат переменного ресурса не увеличивает выпуск продукции, а ведет к его снижению. В соотношении постоянного и переменного ресурсов снова имеется дисбаланс. Производственные мощности перегружены. Переменные издержки нарастают лавинообразно. При этом несмотря на все усилия объем производства D не удается превысить. Кривая TVC становится почти вертикальной. Таким образом, при приближении к пределу загрузки мощностей мы наблюдаем резко ускоренный рост переменных издержек.
Валовые общие издержки
Сумма постоянных и переменных издержек образует валовые (суммарные) общие издержки краткосрочного периода (ТС).
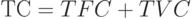
При нулевом объеме производства валовые общие издержки равны величине постоянных издержек. Далее, при наращивании объема производства валовые издержки увеличиваются на величину переменных издержек в соответствующей точке. Фактически график валовых издержек получается при вертикальном суммировании прямой TFC и кривой TVC. Таким образом, кривая ТС повторяет конфигурацию кривой TVC, но расположена выше последней на величину постоянных издержек ( рис. 6.6).
6.2.3. Износ и амортизация
Весомую долю издержек составляют издержки, связанные с затратами капитальных ресурсов — машин, оборудования, производственных помещений. Использование в производстве этого вида ресурсов, а значит, и формирование соответствующих издержек имеют ряд особенностей.
Износ
Первая особенность: в отличие от таких материальных ресурсов, как топливо, энергия, материалы (т.е. предметы труда), капитальные ресурсы не расходуются за один цикл производства. Они служат годами, но подвергаются износу. Износ — это постепенная утрата капитальными благами своей ценности. Традицией отечественной экономической науки стало выделение двух видов износа — физического и морального.
Физический износ
Под физическим износом понимают потерю средствами труда своих потребительских качеств, т.е. технико-производственных свойств. Различают физический износ двух родов. Физический износ первого рода — изнашивание средств труда в результате их непосредственной эксплуатации в ходе изготовления продукции. Степень такого износа соответствует интенсивности применения капитальных ресурсов и растет вместе с увеличением объема производства. Таким образом, физический износ первого рода можно оценить как переменные издержки.
Физический износ второго рода — разрушение бездействующих средств труда под влиянием сил природы или в результате плохого обслуживания, неправильной эксплуатации. Эта форма не связана с выпуском продукции и может быть отнесена к числу постоянных издержек.
Физический износ первого рода — нормальное и экономически оправданное явление. В противовес этому, физический износ второго рода, хотя в каких-то размерах и абсолютно неизбежен («ничто не вечно под луной»), в целом представляет собой пример неэффективного использования ресурсов. Ведь эти издержки не связаны ни с каким полезным результатом. Подобные затраты капитального ресурса всегда имеют отрицательную отдачу.
В России — увы! — физический износ второго рода неоправданно велик. Достаточно вспомнить трактора и комбайны, практически повсеместно хранящиеся под открытым небом (и это при наших-то зимах!). Поэтому сокращение данной формы износа представляет собой одно из наиболее очевидных направлений снижения издержек. Не случайно по степени бережливости по отношению к имеющимся в распоряжении предприятия капитальным благам (достаточно бросить один взгляд на заводской двор) можно судить о степени эффективности работы его менеджеров или, напротив, о царящей там бесхозяйственности.
Моральный износ
Уменьшение ценности капитальных благ может быть и не связано с потерей ими потребительских качеств. В этом случае мы имеем дело с моральным износом. Традиционно выделяют две его формы. Моральный износ первого рода обусловлен ростом эффективности производства капитальных благ. Его вызывает появление аналогичных, но более дешевых средств труда. Так, если год назад вы купили компьютер с процессором «пентиум» и даже не распаковали его, сохранив абсолютно новым, то сейчас цена компьютера данного типа все равно уменьшилась. Дело в том, что за это время повысилась эффективность производства процессоров, и точно такой же компьютер стал стоить дешевле. Моральный износ второго рода связан с появлением новых средств труда, выполняющих схожие функции, но более совершенных, производительных. В результате ценность старых капитальных благ уменьшается. Так, с появлением более производительного «пентиума IV» цена обычных «пентиумов» упала.
Обе формы морального износа являются следствием технического прогресса. С позиций всей экономики они оправданны и даже необходимы, ведь в итоге устаревшее оборудование заменяется более прогрессивным, а значит, повышается общая эффективность производства. Вместе с тем для конкретной фирмы данное положительное явление имеет и негативные черты: оно оборачивается ростом издержек.
Моральный износ может быть вызван также снижением цен на рынке капитальных благ вследствие колебаний экономической конъюнктуры. Так, снижение цен на московскую недвижимость в начале 1998 г. больно ударило по многим строительным организациям, получавшим часть построенного ими жилья в качестве оплаты за выполненные работы. Часть стоимости принадлежавшей им недвижимости буквально растворилась в воздухе, хотя физически квартиры никак не изменились.
Моральный износ, обусловленный техническим прогрессом, также в конечном счете находит отражение в изменении цен на капитальные ресурсы. В этом смысле любой моральный износ можно рассматривать как уменьшение рыночной цены капитальных благ, не вызванное потерей последними потребительских свойств ( рис. 6.7).
Связь износа с постоянными и переменными издержками
Моральный износ не является следствием изменения объема производства, поэтому его относят к числу постоянных издержек. Физический износ, как мы помним, отчасти связан с масштабами выпуска продукции (первая форма), а отчасти — нет (вторая форма). На рис. 6.8 обобщена взаимосвязь разных форм износа и основных видов издержек.
Амортизация
Другая особенность использования капитальных ресурсов заключается в способе возмещения их затрат или воспроизводства данных ресурсов. Капитальные блага служат более одного года, их стоимость переносится на производимую продукцию постепенно, по мере износа. Поэтому издержки, связанные с износом машин, оборудования, сооружений и т.п., не могут быть возмещены сразу после реализации первой же партии произведенной продукции, как это происходит с затратами топлива или материалов. Тем не менее иметь средства для ремонта, модернизации или замены средств труда, т.е. возмещать износ, фирме абсолютно необходимо. Для этих целей фирма аккумулирует часть выручки в особом фонде — амортизационном.
В экономической литературе термин амортизация используется в двух значениях. Так называют как сам износ (фраза «степень амортизации оборудования на заводе достигает 60%» означает, что оно изношено на 60%), так и соответствующий износу размер накопления средств в амортизационном фонде. Таким образом, амортизационные отчисления:
- отражают оценку величины износа (затрат) капитальных ресурсов, т.е. являются одной из статей издержек;
- служат источником воспроизводства капитальных благ.
Норма амортизации
Образование амортизационного фонда и его использование в рыночной экономике является компетенцией самих предприятий. Однако государство регулирует этот процесс. Оно законодательно устанавливает нормы амортизации, т.е. процент стоимости капитальных благ, на который последние считаются износившимися за год. На основе этих норм фирмы определяют величину амортизационных отчислений. Она равна произведению балансовой стоимости основных производственных фондов на норму амортизации.
Норма амортизации рассчитывается с учетом темпов как физического, так и морального износа. Она показывает, за сколько лет должна быть возмещена стоимость основных фондов. Определение норм амортизации — очень тонкое дело. Заниженные нормы замедляют обновление средств труда, тормозят технический прогресс. В свою очередь устаревший производственный потенциал не дает возможности снижать издержки и повышать конкурентоспособность в долгосрочном периоде. Завышенные нормы, напротив, ведут к ускоренной замене оборудования. Но и завышение амортизационных отчислений имеет негативную сторону. Оно равносильно росту издержек в краткосрочном периоде и снижению прибыльности предприятия. Как найти оптимальный баланс?
Ускоренная амортизация в мире и в России
Как правило, в развитых экономиках государство отдает предпочтение умеренному завышению норм. Такая политика носит название ускоренной амортизации. Так, стоимость машины, которая реально может служить 5 лет, государство разрешает списать на издержки (т.е. представить в бухгалтерском отчете полностью износившейся и заменить ее новой) за 4 года. Цель этой политики состоит в стимулировании инвестиций. Поскольку средства амортизационного фонда расходуются на обновление оборудования, инвестиции будут тем больше, чем больше его величина.
Попытки проведения политики ускоренной амортизации делаются и в России, остро нуждающейся в росте инвестиций. Еще в 1994 г. для развития высокотехнологичных отраслей экономики и внедрения эффективного оборудования предприятиям было предоставлено право применять механизм ускоренной амортизации. Но пока большинство предприятий не имеет возможностей воспользоваться этим правом: повышенные нормы амортизации взвинтили бы издержки, что отразилось бы на ценах и — в условиях обеднения населения — сделало бы продукцию неконкурентоспособной. Амортизация, начисленная ускоренным методом, в первые годы XXI в. составила около 1% всех амортизационных отчислений в России.
Проблема обновления основного капитала в России
Вообще проблема обновления основного капитала стоит в России исключительно остро. Устаревшее оборудование — это не только сниженная отдача от капитальных ресурсов, т.е. более высокие средние постоянные издержки. Несовершенное оборудование чисто технологически диктует большие затраты энергии, материалов, трудовых ресурсов. Таким образом, устаревшая производственная база предопределяет высокие валовые издержки.
Отставание в этом отношении наблюдалось уже в СССР. Его производственный потенциал характеризовался высоким удельным весом устаревшего оборудования. (Например, в 1977 г. 56% оборудования промышленности требовало модификации; 28% — подлежало замене; 16% — соответствовало мировому уровню. Отставание советского технического уровня от мирового составляло более 15 лет, а по машинам и оборудованию топливно-энергетического комплекса — более 28 лет.) Дело в том, что, как и всякая ресурсоограниченная экономика (см. «Основные принципы функционирования рыночной экономики» ), советское хозяйство было нацелено на максимизацию выпуска продукции при сниженной требовательности к ее качеству. В итоге даже списанные машины часто продолжали оставаться в строю (вот только один поразительный факт: технологическая установка, на которой отливались снаряды для крейсера «Варяг» работала на одном из заводов Ленинграда вплоть до 1986 г.). К тому же в СССР явно недооценивалось значение морального износа и замена годного к работе оборудования, даже если оно морально устаревало, проводилась редко.
К сожалению, проблема обновления производственного аппарата за прошедшие годы реформ еще больше обострилась. Конечно, предприятия получили теперь самостоятельность в распоряжении фондом амортизации. Однако они работают в тяжелых условиях трансформационного кризиса. В первые годы реформ при еще несложившемся рынке капитальных благ и высокой инфляции произошло массовое обесценивание числящихся на балансе предприятий основных фондов. В результате сократились и амортизационные отчисления. Но это не способствовало снижению издержек, ведь цены на энергию, топливо, транспортные услуги росли опережающими темпами. Происходило лишь дальнейшее старение производственного аппарата.
Проводившиеся в годы реформ по решениям правительства неоднократные переоценки основных фондов повышали их стоимость. Соответственно должны были возрасти и амортизационные отчисления. Однако вследствие кризиса, неплатежей, давления иностранной конкуренции и ряда других обстоятельств финансовое положение многих предприятий столь тяжело, что они не в состоянии за собственный счет проводить дорогостоящие расходы на обновление оборудования. Рост амортизационных отчислений означает для них не столько расширение возможностей для обновления основных фондов, сколько непосильный рост издержек. Дело дошло до того, что некоторые предприятия обращаются в правительство с просьбой о предоставлении им льгот по уменьшению амортизационных отчислений или даже об их прекращении. Тяжелое финансовое положение не только сдерживает применение ускоренной амортизации, но и вынуждает предприятия использовать амортизацию, начисленную в обычном порядке, на текущие неинвестиционные нужды (например, выплату заработной платы). Нецелевое использование амортизационных фондов в 1998 г. достигало 50%. Постепенное улучшение ситуации началось лишь в 2001–2002 гг.
Виды издержек на предприятии
Главная цель любой компании — извлечение максимальной прибыли. А чтобы ее получить, надо корректно рассчитывать издержки. Их виды, принципы планирования и способы по сокращению — в статье.
Виды издержек
Издержки — все траты бизнеса на производство товаров или услуг. К ним относятся расходы компании на покупку материалов, хранение продукции, ее переработку, продажу и перевозку. От издержек зависит себестоимость продукта и его отпускная цена .
Бывают общественные и частные издержки. В первом случае показатель относится ко всем окружающим (социуму). Во втором — непосредственно к конкретной компании.
Зачем надо рассчитывать издержки
Основная цель любого бизнеса — прибыль, на которую влияют расходы компании. Для чего фирмы должны рассчитывать издержки:
- Установление правильной цены. Стоимость товара может быть занижена при некорректном расчете расходов на его создание. Так бизнес понесет убытки. При завышении цены на продукт в условиях конкуренции он может оказаться невостребованным, что опять же приведет к отсутствию прибыли.
- Прогнозирование развития компании. Правильные расчеты позволяют владельцу бизнеса планировать прибыль, определять убытки и находить точки роста.
- Снижение налоговой нагрузки. Торговые предприятия или ИП, которые работают по упрощенной или общей системе налогообложения, могут сократить налогооблагаемую базу.
Что такое издержки, и как их рассчитать
Постоянные и переменные издержки
Постоянные издержки — это затраты, на которые никак не влияют объемы производства компании. Они всегда одинаковые: когда работа идет, или бизнес стоит на стопе.
Какие расходы относятся к постоянным издержкам:
- плата за арендуемые помещения и технику;
- амортизационные выплаты (обновление изношенных техники, инструментов, транспорта и т. д.);
- ЖКУ (без расходов по показаниям счетчиков);
- расчетно-кассовое обслуживание;
- услуги юристов и бухгалтеров;
- зарплата сотрудникам административно-управленческого комплекса.
Отчеты, налоговая, аудит, дебет, кредит — понятия из словарного запаса любого бухгалтера. Не берите на себя все обязанности и отдайте их часть Совкомбанку. Вам даже не придется нанимать опытного сотрудника. Мы все сделаем сами.
Не хотите нанимать бухгалтера в штат, а сами не справляетесь с налоговой отчетностью? У клиентов Совкомбанка есть простой выход из такой ситуации — онлайн-отчетность в ФНС.
Переменные расходы — траты, на которые влияют производственные объемы. Чем больше товаров создает предприятие, тем выше финансовые потери.
Переменные затраты включают:
- приобретение ресурсов;
- транспортировка материалов и готовых товаров;
- оплата коммунальных услуг;
- платежи за услуги аутсорсинговых компаний;
- сдельная оплата труда.
Они могут меняться. Например, во время простоя или снижения количества заказов можно отказаться от аренды некоторых помещений, что поможет сократить расходы.
Явные и неявные издержки
На явные (бухгалтерские) издержки влияет общая сумма затрат фирмы на внешние ресурсы (резервы, которые не принадлежат компании). К примеру, предприятие закупает необходимые материалы у поставщика. По сути, это упущенная компанией выгода.
Что относится к явным издержкам:
- оплата труда сотрудникам компании;
- покупка оборудования и сырья;
- расходы на транспорт;
- ЖКУ.
К неявным относятся расходы, которые возникают после принятия какого-либо решения руководящим составом. Например, фирма торгует мукой. Стоимость этого товара меняется каждый день. Руководство компании может передумать и не продавать завтра муку по 90 рублей за килограмм, а сделать это через две недели. При снижении цены на продукт появятся неявные издержки.
Бухгалтер не будет фиксировать их в отчете, но по факту они есть. Неявных затрат можно было бы избежать, если бы начальство приняло другое решение.
Чем отличаются затраты и расходы
Прямые и косвенные издержки
Прямые издержки — расходы, которые удалось заложить в себестоимость товаров. Например, материалы, упаковка, премии и т. д.
Косвенные, как правило, не включены в итоговую стоимость продукта. Их учитывают отдельно. К ним можно отнести рекламу, аренду инструментов и т. д. Например, для производства йогурта надо отремонтировать конвейер, убрать цех и т. д.
Производственные и непроизводственные издержки
Такие затраты разделяют в зависимости от того, повлияли ли они на производство продукта. Если влияния не было, то это непроизводственные расходы. К ним можно отнести оплату рекламной кампании, труда сотрудников административного отдела, страховки и т. д.
К производственным тратам относят:
- расходы на материалы (картон для упаковки, пластмасса для посуды, стекло для серванта);
- зарплата сотрудникам, которые принимали участие в создании товара (сборщик мебели, упаковщик готовых продуктов);
- затраты на организацию, обслуживание и реализацию продукции (дополнительное сырье, ремонт и обновление сломавшегося оборудования).
Релевантные и нерелевантные издержки
Размер релевантных издержек напрямую зависит от решений, принятых начальством. Чаще всего это:
- прогнозируемые расходы;
- затраты, которых можно избежать;
- упущенная выгода;
- дополнительные расходы, которые могут появиться из-за расширения производства.
На нерелевантные траты управленческие решения никак не влияют. Их можно разделить на:
- расходы, которые невозможно вернуть (например, реклама товара);
- обязательные затраты, которых не избежать в будущем (налоги, страховка, зарплата и т. п.);
- общехозяйственные расходы (например, покупка Контролируемые и неконтролируемые издержки
Название говорит само за себя. На одни из издержек влияет бизнес, на другие — нет.
Индивидуальный предприниматель или предприятие могут контролировать следующие расходы:
- объем покупаемых ресурсов;
- размер оклада и премий для сотрудников;
- налоги.
За пределами контроля компании находятся:
- кредитные задолженности;
- размер арендной платы (в данном случае итоговое решение принадлежит арендодателю);
- страховые взносы и различные сборы.
Для оптимизации расходов управленец должен сконцентрировать свое внимание на контролируемых затратах.
Возвратные и невозвратные издержки
В широком значении к невозвратным издержкам относятся расходы, которые нельзя вернуть после закрытия фирмы. К примеру, бизнесмен не сможет получить обратно деньги, которые он потратил на рекламу товара.
В узком значении невозвратные траты — расходы на ресурсы без альтернативного применения.
Возвратные издержки можно вернуть в полном объеме или частично. Например, компания купила отдельный офис и оборудование. После ликвидации бизнеса все это можно продать и «отбить» потраченные деньги.
Если вы бизнесмен и вам необходимо дополнительное финансирование, возьмите кредит в Совкомбанке. Гарантируем выгодные условия и отсутствие скрытых платежей.
Если вашему бизнесу потребуется поддержка, вы всегда можете обратиться за помощью в Совкомбанк. У нас вы сможете получить деньги быстро и без лишних формальностей. Изучите условия и оставьте заявку прямо сейчас!
Как планировать издержки
Каждое предприятие в обязательном порядке должно проводить анализ и прогнозирование расходов, которые будут «сопровождать» бизнес. Это необходимо для сокращения затрат, чтобы снизить себестоимость товара и его отпускную цену.
Существует пять принципов планирования издержек в компании.
- Беспрерывное планирование. Руководство компании должно делать долгосрочные, среднесрочные и краткосрочные планы. Все они напрямую зависят друг от друга. Например, своевременное выполнение краткосрочных планов приведет к тому, что среднесрочные тоже будут выполнены в положенное время. В результате весь процесс будет непрерывным.
- Принцип научности. В основе планирования должны быть исключительно точные данные о расходах бизнеса. Важно провести анализ за прошлые годы работы и уже на его результатах строить новые прогнозы.
- Максимальное использование ресурсов. Предприятие должно вести эффективную работу с применением всех средств и материалов, чтобы получить наибольшую прибыль.
- Принцип себестоимости. Руководителю необходимо отбирать максимальные издержки и искать пути по их снижению.
- Принцип системности. Процесс планирования расходов должен быть единым. Результат будет точным и полезным, если все действия компании взаимосвязаны.
Как сократить издержки
Снижение производственных издержек — комплекс действий, которые направлены не только на сохранение финансов и получение максимальной прибыли. Процесс позволяет достичь следующих целей:
- повышения конкурентоспособности;
- рациональной эксплуатации ресурсов;
- повышения инвестиционной привлекательности фирмы;
- оптимизации процессов производства.
Смысл снижения в уменьшении себестоимости продукции с сохранением качества. Как это сделать:
- Сократить штат, а часть процессов автоматизировать.
- Перевести часть сотрудников на удаленный формат работы. Это позволит отказаться от аренды или покупки офисного помещения.
- Перевести часть процессов на аутсорсинг. Например, бухгалтерию, IT-отдел, маркетологов.
- Купить качественное оборудование. Так производство товаров будет менее затратным.
- Искать поставщиков сырья и материалов по меньшей цене.
- Урезать расходы.
- Проанализировать маркетинг. Возможно, есть каналы или кампании, от которых можно отказаться.
- Пересмотреть ассортимент. Например, у небольшого мясокомбината может быть конкретный вид колбасы, которую никто не заказывает. Зачем производить то, что не пользуется спросом?
- Обратиться за помощью к государству.
Снижение размера издержек не должно привести к ухудшению качества и спаду спроса на выпускаемые товары или услуги. В некоторых случаях принцип «отрезал — сэкономил» не работает. Иногда лучше повысить часть расходов, чтобы дело начало процветать.
Важно запомнить, что издержками являются все затраты предприятия или ИП. Понимание их структуры — большой шаг на пути к управлению расходами. Руководство должно проводить анализ не только реальных трат, но и неполученной выгоды.
Амортизационные издержки
В соответствии с налоговым законодательством на предприятии должен осуществлять процесс амортизации, при наличии условий, когда амортизация будет начисляться.
Например, если у предприятия есть на балансе оборудование, например, станок, то у данного оборудования есть срок полезного использования, в течении которого будет начисляться амортизация. В конце такого срока оборудования считается устаревшим и должно быть списано. А за счет амортизационных отчислений осуществляется модернизация данного оборудования или покупка нового. В данном алгоритме заложена суть амортизации.
Однако, так как затраты на обновление или покупку оборудования будут происходить в будущем, а амортизация начисляется в текущем периоде, то данные денежные средства являются «временно свободными». Так проявляется сущность амортизации как собственного источника финансирования. Однако, с другой стороны такие отчисления можно назвать и издержками, та как необходимо начислять денежные средства в амортизационный фонд. Поэтому сумма такой амортизации при калькуляции общей себестоимости продукции должна включаться в такую себестоимость.
То есть амортизационные издержки – это отчисления денежных средств, амортизационных отчислений с основных средств на себестоимость выпускаемой фирмой продукции.
Механизм амортизации, амортизационных издержек представлен ниже на рисунке 1.
Пример амортизационных издержек в структуре затрат предприятия
Рассмотрим на примере амортизационные издержки. На рисунке 2 представлена структура издержек предприятия.
Так среди условно постоянных затрат амортизация занимает наибольшую долю. Так можно сказать, что, чем выше материалоемкость предприятия, чем выше стоимость основных средств, тем большие затраты потребуются на амортизационные издержки. Обычно амортизационный фонд не изменяется от увеличения объема производства, на данный фонд влияют в основном активы основных средств.
В данном случае большие показатели амортизационных отчислений являются также и источником финансирования деятельности, обычно в условиях, если предприятие не является прибыльным.
Для оптимизации амортизационных начислений предприятие может использовать разные методы ее начисления:
- ускоренный;
- линейный;
- метод уменьшаемого остатка.
Обратите внимание, что многие предприятия в Российской Федерации не используют преимущества ускоренного метода (налоговые преимущества), а продолжают использовать традиционный метод начисления – линейный.
Далее рассмотрим основные факторы, которые будут влиять на величину амортизационных издержек.
Факторы амортизационных издержек
Основные факторы следующие:
- выбранный метод начисления амортизации;
- количество основных средств, нематериальных активов, подлежащих начислению амортизации;
- объект амортизации;
- сроки полезного использования;
- ликвидационная стоимость;
- амортизируемая стоимость;
- механизмы государственного и налогового регулирования амортизации и отчислений.
Оценка метода начисления амортизационных издержек и сравнительный анализ между различными методами помогает выбрать наиболее оптимальный для каждого конкретного предприятия способ начисления амортизационных отчислений. Для этого необходимо рассчитать текущие стоимости амортизационного фонда для разных периодов (обычно до 10 лет и более).
Очень важно осуществлять анализ и контроль амортизационных издержек на предприятии, так как от этого зависит напрямую уровень получаемой прибыли, технологичность оборудования и качество выпускаемой продукции.