Что такое денежно-кредитная политика простыми словами
С конца XVI века идея свободного рынка бередит умы экономистов и философов. Но пока она остается утопией. На современном этапе вмешательство государства в экономические процессы неизбежно. Происходит оно посредством денежно-кредитной политики (ДКП).
Суть денежно-кредитной политики
Денежно-кредитная политика – это комплекс государственных мер по управлению финансовыми потоками в стране. Она позволяет регулировать состояние кредитного рынка, контролировать деятельность коммерческих банков, воздействовать на деловую активность и совокупный спрос. По-другому ее еще называют монетарной политикой.
Основная цель ДКП – обеспечение стабильности цен и низкой инфляции. Чем ниже уровень инфляции, тем более благоприятны условия для жизни и ведения бизнеса. Поддержание ценовой стабильности помогает решить сразу несколько актуальных для государства проблем:
- защитить сбережения граждан в национальной валюте от обесценивания;
- повысить доступность кредитного финансирования для юридических лиц;
- упростить стратегическое планирование для бизнеса;
- увеличить доверие к национальной валюте;
- защитить граждан с низким уровнем дохода.
Зачем откладывать деньги долгие месяцы, если можно получить желаемое прямо сейчас? Возьмите кредит в Совкомбанке, оформите услугу «Гарантия минимальной ставки» и получите шанс вернуть проценты по истечении срока кредитования. Для этого расплачивайтесь Халвой каждый месяц и не допускайте просрочек по кредиту. Оставить заявку вы можете в два клика, а деньги мы зачислим на карту и доставим курьером.
Кто определяет и на что влияет
За реализацию денежно-кредитной политики государства отвечают специальные финансовые организации – их называют регуляторами. В России это Центральный банк, в США – Федеральная резервная система, в Евросоюзе – Европейский центральный банк. Они обладают определенной автономностью, поэтому защищены от давления госструктур и политических институтов.
Монетарная политика проводится в русле экономической стратегии государства и не должна противоречить ей. Ежегодно регуляторы совместно с правительством утверждают ее основные направления и публикуют в свободном доступе.
ДКП затрагивает всех субъектов финансовых отношений: банковский сектор, бизнес-структуры, простых граждан. Не всегда это влияние очевидно и понятно последним. Рассмотрим на примере.
Не так давно Дмитрий узнал, что Центробанк повысил ключевую ставку с 6,75% до 7,5%. Юноша никогда не сталкивался с этим понятием, поэтому решил навести справки.
Он выяснил, что ключевая ставка – это минимальный процент, под который государство кредитует коммерческие банки. Ее рост приведет к удорожанию займов для бизнеса и населения. Но есть и положительный момент – вырастут проценты по вкладам.
Дима в ближайшее время не собирается брать кредит и размещать деньги на депозите. Поэтому делает вывод, что повышение ключевой ставки никак его не коснется.
Но это не так. Текущая ситуация приведет к тому, что люди и компании менее охотно будут брать кредиты. Соответственно – меньше тратить.
Денежный оборот сократится, спрос на товары и услуги снизится, цены перестанут так быстро расти. Дмитрий сможет позволить себе купить больше товаров на свою зарплату.
Инструменты
В арсенале финансовых регуляторов есть несколько инструментов воздействия на экономические процессы. Как правило, они применяются комплексно и дополняют друг друга. В РФ они закреплены Федеральным законом «О Центральном банке Российской Федерации» № 86-ФЗ.
- Ключевая процентная ставка
Про нее мы уже сказали. Это главное «оружие» Центробанка в борьбе за ценовую стабильность. С помощью ключевой ставки регулятор поддерживает оптимальный объем денежной массы в обращении.
- Регулирование официальных резервных требований
Резервные требования – метод контроля за соблюдением коммерческими банками своих обязательств. ЦБ определяет минимальный размер активов, который банки должны направить в резерв. Чем ниже норма резервирования, тем больше у банков возможностей для кредитования населения и бизнеса.
- Операции государства на «открытом» рынке
К ним относят куплю и продажу ценных бумаг, в основном облигаций федерального займа (ОФЗ). Выкуп Центробанком ОФЗ увеличивает объем денежной массы в обращении, а продажа – сокращает.
Помимо трех основных инструментов есть еще несколько дополнительных:
- купля-продажа валюты для стабилизации курса рубля;
- введение ограничений по операциям кредитных организаций;
- выпуск облигаций Центробанка;
- установка финансовых индикаторов и отслеживание их динамики;
- рефинансирование кредитных организаций.
Иногда в качестве инструмента монетарной политики государства выступают публичные заявления и письма руководства центральных банков. В них приводятся рекомендации для кредитных организаций.
Например, в информационном письме от 22.10.2021 № ИН-06-59/83 ЦБ РФ рекомендовал банкам реструктурировать займы физлицам и предпринимателям, испытывающим трудности с выплатами на фоне эпидемии COVID-19.
Методы
Суть ДКП заключается в осуществлении контроля над денежной массой. Регулятор следит за тем, чтобы в свободное обращение не поступало слишком много денег. Если это происходит, спрос на товары начинает обгонять их производство.
В перспективе дисбаланс на рынке может привести к очень неприятным последствиям. Инфляция – лишь одно из них. Чтобы их избежать, государство использует два вида методов – прямые и косвенные.
- Прямые
Это меры административного контроля за деятельностью банков. Они имеют форму инструкций и предписаний, издаваемых ЦБ от лица государства. К ним относятся:
- регулирование процентов по кредитам и депозитам;
- ограничение объема кредитов, предоставляемых банкам;
- кредитование приоритетных отраслей по более низким процентным ставкам;
- предоставление льгот отдельным банковским учреждениям;
- валютные ограничения.
Эти методы активно применяются развивающимися странами. Также они характерны для плановой административно-командной экономики. Развитые государства прибегают к ним только в крайних случаях.
С помощью прямых мер можно добиться быстрого и ощутимого результата. Но достигается он за счет грубого вмешательства в рыночные процессы и подавления естественной конкуренции. Кроме того, жесткий контроль способствует оттоку финансовых средств на неконтролируемые («серые») рынки или за пределы страны.
- Косвенные (рыночные)
Государство воздействует на финансовый сектор не напрямую, а с помощью доступных рыночных инструментов – они перечислены в предыдущем пункте. Каждое кредитное учреждение проводит собственную независимую финансовую политику.
Преимущество этой модели перед предыдущей – в более мягком и деликатном воздействии на рынок. Методы можно корректировать по ходу их внедрения, чтобы добиться лучших показателей.
Подумываете взять кредит? Оцените свои силы в форме ниже, а если предварительный расчет устроит, то отправляйте заявку в банк.
Выделяют два вида монетарной политики: мягкая (стимулирующая) и жесткая (сдерживающая). Выбор осуществляется в зависимости от экономической ситуации. Если экономика переживает спад, государство «смягчает» политику и вводит стимулирующие меры. Это позволяет «оживить» рынок.
Если же наблюдается бурный экономический рост, регулятор вынужден запустить сдерживающие процессы. Иначе происходит скачок цен и рост инфляции.
- Мягкая ДКП
Ее еще называют политикой «дешевых» денег. Направлена на стимулирование экономики за счет увеличения денежной массы в обращении и скорости ее оборота. Это достигается следующими методами:
- снижением ключевой ставки;
- снижением норм резервирования;
- скупкой облигаций федерального займа.
Доступность кредитов как для коммерческих банков, так и для населения растет. За счет этого увеличивается количество заемщиков и общие траты людей. Параллельно происходит отток денег с банковских вкладов в сторону фондового рынка. Все это в конечном итоге оживляет экономику.
Но есть и неприятные последствия. Повышение спроса влечет за собой рост цен и разгон инфляции. Тогда регулятор вынужден развернуть монетарную политику на 180 градусов.
- Жесткая ДКП
Или по-другому – политика «дорогих» денег. Она направлена на сокращение денежной массы в обращении и снижение инфляции. Характеризуется следующими процессами:
- повышением ключевой ставки;
- повышением нормы резервирования;
- продажей гособлигаций.
Удорожание кредитов приводит к снижению уровня потребления. Падает спрос на товары, а вместе с ним и инфляция. Проценты по вкладам растут, и финансовые потоки населения с фондового рынка перетекают в банки. Развитие экономики замедляется.
Этот процесс сопровождается укреплением национальной валюты. Она становится более привлекательной для иностранных инвесторов.
Государства вынуждены постоянно лавировать между мягкими и жесткими мерами, чтобы сгладить существующие противоречия. В странах с развитой экономической системой рыночные процессы более совершенны, поэтому вмешательство правительства минимально.
Развивающиеся государства вынуждены постоянно держать руку на пульсе, чтобы не допустить резкого снижения уровня жизни населения в результате повышения инфляции.
Сторонников мягкой ДКП называют «голубями», а последователей жесткой – «ястребами». Между ними ведется идеологическая борьба. Первые уверены, что экономический рост в конечном итоге приведет к снижению инфляции за счет повышения конкуренции. Поэтому его не нужно искусственно тормозить. Вторые относятся к этой идее скептически и ратуют за борьбу с инфляцией на государственном уровне.
История показала, что стремительный рост экономики – не всегда благо. Он приводит к истощению ресурсов и загрязнению окружающей среды.
В последнее время все больше стран обращают свой взор в сторону зеленой экономики. Не исключено, что в скором времени появятся новые виды денежно-кредитной политики, направленные на сохранение природных ресурсов.
Денежно-кредитная политика России
Основной целью ЦБ РФ на протяжении последних лет является поддержание инфляции на уровне 4%. Такая политика называется таргетированием инфляции (от англ. target – «цель»). Главным ее «оружием» служит ключевая ставка.
Руководство Центробанка устанавливает размер ключевой ставки восемь раз в год в соответствии с заранее утвержденным графиком. Каждое решение сопровождается разъяснением его причин и предсказанием возможных последствий, чтобы все субъекты финансового рынка могли планировать свою деятельность.
Универсальная карта «Халва» — не просто удобное платежное средство. Она, словно швейцарский нож, содержит десятки полезных финансовых инструментов в одном пластике и мобильном приложении. Кешбэк до 10%, рассрочка в 250 000+ магазинов и доход на остаток до 15% с бесплатным обслуживанием. Сделайте свою жизнь слаще и удобнее!
При режиме таргетирования инфляции валютный курс формируется под влиянием спроса и предложения. В 2014 году Центробанк отпустил рубль в «свободное плавание», то есть перестал вмешиваться в процессы на внутреннем валютном рынке.
Теперь курс рубля отражает его реальную стоимость относительно мировых валют. Но регулятор оставляет за собой право корректировать его в случае возникновения серьезных финансовых угроз.
Ежегодно ЦБ публикует документ, который называется «Основные направления единой государственной денежно-кредитной политики». В нем перечислены:
- принципы, на основе которых строится ДКП;
- характеристика текущего состояния экономики РФ;
- результаты прошедшего года;
- прогноз на следующий год с учетом цен на нефть, показателей инфляции, денежной массы, процентных ставок;
- план мероприятий Банка России на будущий год.
В начале сентября 2021 года Центробанком был опубликован проект основных направлений ДКП на 2022 год. При оптимистичном сценарии уровень инфляции вернется к отметке в 4–4,5% к концу 2022 года. Размер ключевой ставки будет колебаться в пределах 7,5–8,3%. Но существует риск, что пандемия COVID-19 внесет свои коррективы в эти цифры.
Денежно-кредитная политика
Денежно-кредитная политика — комплекс мер, направленный на регулирование и контроль за количеством денег в экономике. Для достижения своих целей государство может использовать различные денежно-кредитные инструменты:
- параметры денежной массы;
- уровни процентов;
- сроки кредитов;
- нормы резервов;
- ставки рефинансирования.
Контроль и регулирование количества денег в экономике осуществляется различными институтами: Министерство финансов, казначейство, Центральный банк РФ и так далее.
Денежно-кредитная политика России
Конечная цель, которую преследует денежно-кредитная политика России, формулируется в соответствии с целями макроэкономической политики, принятыми на текущий год.
Если говорить о нынешнем периоде, то среди главных задач Банка России в среднесрочной перспективе отдельно стоит выделить плавное и стабильное снижение инфляции. Для достижения цели Банк России прямо или косвенно воздействует на денежную массу.
Могут использоваться две концепции: политика кредитной экспансии («дешевые деньги») или кредитной рестрикции («дорогие деньги»). Кредитная экспансия ЦБ направлена на увеличение ресурсов коммерческих банков, которые, выдавая кредиты, повышают в обращении общую денежную массу. Что касается кредитной рестрикции, то она ограничивает возможности коммерческих банков по выдаче кредитов, тем самым препятствуя перенасыщению экономики деньгами.
Инструменты денежно-кредитной политики
В ФЗ «О Центральном Банке Российской Федерации» можно найти определение основных инструментов денежно-кредитной политики России:
- операции на открытом рынке;
- эмиссия облигаций от своего имени;
- нормативы обязательных резервов, депонируемых в Центральный Банк;
- прямые количественные ограничения;
- процентные ставки по операциям ЦБ;
- установка ориентиров для роста денежной массы;
- валютные интервенции;
- рефинансирование кредитных организаций.
Суть кредитно-денежной политики
В качестве объектов денежно-кредитной политики выступают предложение и спрос на денежном рынке. Что касается субъектов, то речь идет о банках, прежде всего, о ЦБ.
Суть денежно-кредитной политики заключается в контроле денежной массы на рынке. Чтобы регулировать массу денег в обращении, ЦБ может использовать разнообразные денежные агрегаты, увеличивая или уменьшая объем денег, а также меняя структуру денежных агрегатов в общей массе.
Главная стратегическая цель заключается в стремлении повысить благосостояние населения, обеспечить максимальную занятость. Основные ориентиры — снижение инфляции, обеспечение роста ВВП.
Эмиссия
Денежные инструменты бывают четырех видов: наличные и безналичные деньги, банковские карты и ценные бумаги. Просто так выпускать деньги нельзя — они обесценятся.
Разные денежные инструменты могут выпускать государство, коммерческие банки и другие организации. Рассказываем о каждом виде эмиссии подробнее.
Зачем проводят денежную эмиссию
Центральный банк следит за тем, чтобы экономика получала достаточно денег на развитие, а скорость роста инфляции при этом не разгонялась.
Если денежной массы недостаточно, то сокращается спрос на продукцию, снижается уровень производства — рост экономики замедляется. Тогда ЦБ рассчитывает нужный объем дополнительных денег, выпускает их и снижает для коммерческих банков процент по кредитам — ключевую ставку, чтобы обеспечить приток инвестиций в экономику.
Если денежной массы в экономике слишком много, то ускоряется инфляция — товары и услуги дорожают. ЦБ может увеличить процент по кредитам для коммерческих банков. Заемные деньги становятся дороже, а проценты по вкладам, наоборот, растут. Количество кредитов сокращается, а вкладов — увеличивается, и избыточное количество денег уменьшается.
Центральные банки некоторых стран могут выпустить дополнительные деньги, чтобы дать кредит своему государству. Считается, что такая эмиссия — крайняя мера. Этими деньгами государство быстро закрывает дефицит бюджета, но это дестабилизирует финансовую систему в долгосрочной перспективе. Банк России не имеет права давать кредит на эти цели.
Как эмиссия денег влияет на инфляцию
При выпуске денег государство следит за тем, чтобы не нарушался баланс между товарной и денежной массами. Если государство начнет выпускать деньги, не обеспеченные товарами, работами и услугами, начнется инфляция — валюта обесценится.
Представьте ситуацию: в островной стране продают только смартфоны — всего их 100. В любой экономике денежная масса соответствует общему объему товаров. В идеальной ситуации на острове 100 монет и один гаджет стоит одну монету — это товарно-денежный баланс.
Правитель острова решил выпустить еще 100 монет. Смартфонов все еще 100, а денег — 200, поэтому один смартфон теперь стоит 2 монеты. Из-за эмиссии инфляция составила 100%.
В Зимбабве неконтролируемый выпуск денег вызвал гиперинфляцию
В 2000 году после неудачной земельной реформы в Зимбабве резко сократился объем производства, закрылось много предприятий и началась безработица. Государство продолжало выпускать все больше своей валюты, но ее стоимость снижалась.
В июле 2008 года гиперинфляция составила 231 000 000%. Начались забастовки учителей, врачей и государственных работников. Они получали зарплату в триллионах зимбабвийских долларов, но не могли оплатить поездку на работу. В пересчете на доллары США зарплата была примерно 1 доллар в месяц, а проезд в автобусе стоил 2 доллара в день.
В рыночной экономике невозможно постоянно сохранять баланс денег и общественных благ. Новые товары и услуги появляются каждую секунду, поэтому государству приходится постоянно создавать новые деньги. Однако, если в стране есть инфляция, это не значит, что Центробанк эмитировал слишком много денег — причин инфляции может быть много.
Эмиссия наличных денег
Эмиссия наличных денег — это выпуск в оборот монет и банкнот. В России выпуском любых денег занимается только государство.
Принципы денежной эмиссии закреплены в федеральном законе. В России банкноты печатают на двух монетных дворах — Московском и Санкт-Петербургском. Этот процесс контролирует исключительно Банк России.
Рубль — единственное законное средство наличного платежа на территории России. Официальной привязки к золоту у него нет, так как на это не хватит золотых запасов страны.
Центробанк сам обеспечивает рубль всеми своими активами: собственным капиталом, средствами вкладчиков, межбанковскими кредитами, ценными бумагами и другими объектами с денежной оценкой.
Эмиссия безналичных денег
Деньги бывают наличными и безналичными. Центробанк смотрит на состояние экономики, считает, сколько нужно наличности, печатает ее, а остальное помещает в записи на счетах. Эти записи и есть безналичные деньги. Их обеспечивают резервы государства в валюте и золоте.
Безналичный оборот проще контролировать, и его скорость выше, чем у оборота наличных. Рост оборота безналичных денег зависит от развития инфраструктуры, например платежных систем, терминалов для безналичной оплаты и доступного эквайринга от банков.
Безналичными деньгами так же, как и наличными, Банк России кредитует коммерческие банки. Дальше банки устанавливают свой процент и кредитуют население и бизнес.
Цифровые деньги. С 2020 года Центробанк разрабатывает еще один вид валюты — цифровой рубль. Он частично похож на криптовалюту. Отличие в том, что цифровые рубли может эмитировать только Центробанк, он же гарантирует равенство курсов обычного и цифрового рублей. Крипторубль будет цифровым кодом, который хранится на электронных кошельках в ЦБ. Банки обеспечат гражданам доступ к операциям с цифровым рублем, став посредниками между ЦБ и потребителями.
У цифровых рублей есть ряд преимуществ перед безналичными деньгами, мы отметим два ключевых:
- Расплачиваться крипторублями можно будет даже без интернета. Как эта система будет работать, ЦБ пока не раскрыл.
- У каждого цифрового рубля есть уникальный цифровой код. Центробанк будет контролировать обращение цифровых рублей, поэтому регулятор сможет отследить движение каждого из них. Цифровые рубли будет почти невозможно украсть, потерять или задействовать в коррупционных схемах.
Тестировать цифровой рубль на реальных операциях начали в августе 2023 года. В пилоте участвуют 13 банков и часть их клиентов — их выбрал ЦБ.
Эмиссия банковских карт
Безналичные деньги лежат на банковских счетах, к которым пользователи могут привязывать платежные карты.
Коммерческие банки могут выпускать карты, открывать и обслуживать счета. Эмиссия карт привязана к количеству желающих ими воспользоваться: чем больше клиентов банка хочет пользоваться картами, тем больше банк их выпускает.
Банки выпускают карты, совместимые с основными платежными системами. В России это «Мир», Visa, Mastercard и UnionPay. Через эти платежные системы двигаются безналичные деньги. Их проще контролировать Центробанку.
Эмиссия ценных бумаг
Эмиссия ценных бумаг — это выпуск акций или облигаций. Выпускать ценные бумаги могут государство и коммерческие организации. Решение об эмиссии в компании обычно принимает совет директоров.
Бизнес выпускает акции, чтобы привлечь деньги, которые сформируют уставный капитал, а облигации — чтобы получить заем. Чтобы выпустить акции, компания должна зарегистрироваться как акционерное общество. А выпускать облигации могут компании любой организационной формы — ООО и АО.
Компании не могут принимать решение о выпуске ценных бумаг без разрешения государства. В законе установлена стандартная процедура эмиссии, она включает в себя государственную регистрацию проспекта ценных бумаг. Процесс построен так:
- Компания принимает решение о выпуске ценных бумаг.
- Утверждает решение о выпуске.
- Регистрирует в Банке России документы.
- Размещает ценные бумаги на рынке.
- Регистрирует отчет об итогах выпуска.
После утверждения решения о выпуске ценных бумаг компания собирает информацию для Центрального банка и инвесторов: бизнес-план, финансовую информацию, данные о посредниках, информацию об акционерах и персонале, указывает тип бумаг, цель эмиссии и сумму выпуска.
Заявление на регистрацию выпуска со всей информацией и оформлением подают в Департамент корпоративных отношений или территориальные учреждения Банка России.

Если нарушить порядок выпуска ценных бумаг, могут привлечь к административной или уголовной ответственности.
Если компания будет выпускать акции без регистрации или публиковать недостоверную информацию, Центробанк остановит выпуск ценных бумаг, оповестит участников рынка о нарушениях со стороны компании и обратится в арбитражный суд с иском о признании выпуска ценных бумаг недействительным.
Чтобы застраховаться от рисков, организации часто привлекают к процессу оформления андеррайтеров — компании, которые руководят выпуском и распределением ценных бумаг. На рынке ценных бумаг участники оперируют очень большими суммами денег, поэтому компаниями-андеррайтерами часто выступают крупные коммерческие банки или финансовые конгломераты.
Доход от эмиссии
Доход от денежной эмиссии называется сеньораж. Термин возник в феодальную эпоху и обозначал налог, который крупный феодал — сеньор — забирал себе за чеканку монет по приказу правителя.
Сейчас под сеньоражем понимают разницу между стоимостью производства денег и их номиналом. Например, Центробанк тратит 2 ₽ на печать одной купюры В таком случае сеньораж — 998 ₽.
В России Центробанк отдает половину своей прибыли в федеральный бюджет, а другую оставляет себе для дальнейших операций. Такая же схема работает и с сеньоражем — половину прибыли от него ЦБ отдает государству.
Дохода от эмиссии денег может и не быть. Так происходит, если производство монеты обходится дороже ее номинала. Например, российский Гознак рассказывал, что изготовление всех монет номиналом до 1 ₽ убыточно. Точную себестоимость производства монет и банкнот ЦБ не раскрывает.
Как Банк России влияет на экономику
Концепция свободного рынка с его «невидимой рукой» кажется отличной, но есть нюансы.
В рыночной системе периодически случаются кризисы со спадом производства, падением деловой активности и застоем в экономике в целом. И если раньше казалось, что «невидимая рука» эффективно регулирует экономические отношения, то Великая депрессия показала несостоятельность свободного рынка.
В 1950-х появилось новое экономическое учение — монетаризм. Его основоположником считают Милтона Фридмана, который в 1976 году получил Нобелевскую премию. По монетаризму государство должно регулировать рыночную экономику инструментами денежно-кредитной политики, то есть напрямую воздействовать на денежное предложение, что, в свою очередь, влияет на совокупный спрос.
Монетарные методы регулирования произвели в некотором роде революцию, и сейчас в России активно используют эти инструменты для регулирования экономических процессов.
Все инструменты денежно-кредитной политики перечислены в статье 35 закона № 86-ФЗ. Вот они:
- Процентные ставки по операциям Банка России.
- Обязательные резервные требования.
- Операции на открытом рынке.
- Рефинансирование кредитных организаций.
- Валютные интервенции.
- Установление ориентиров роста денежной массы.
- Прямые количественные ограничения.
- Эмиссия облигаций от своего имени.
- Другие инструменты, определенные Банком России.
Банк России активно влияет на экономические процессы. В его функции входит, например, поддержание стабильного курса рубля и финансовой системы в целом — через регулирование и надзор за кредитными организациями. Еще Банк России организует денежное обращение, монопольно печатая рубли.
Для выполнения своих функций и задач Банк России использует вышеперечисленные инструменты. Например, если курс рубля сильно ослабевает на рынке, Банк России поддерживает его продажей или остановкой закупки валютных резервов — логику этой операции рассмотрим дальше в статье.
Еще Банк России контролирует уровень инфляции в экономике — сейчас действует политика таргетирования инфляции: Банк России старается удержать инфляцию на уровне 4%. Если коротко: инфляция лучше, чем дефляция, но и инфляция должна находиться на оптимальном уровне. Оптимальный уровень инфляции способствует экономическому росту, поэтому Банк России с помощью монетарных инструментов старается поддерживать такой уровень в долгосрочной перспективе.
Официальный уровень инфляции в 2021 году был намного выше таргетируемого. Чтобы снизить различие, Банк России сильно поднимает ключевую ставку, из-за чего растет средняя процентная ставка по кредитам в экономике. Это снижает текущий спрос в экономике и способствует снижению в ней перегрева. Подробнее об этом механизме тоже расскажу в статье.
А сейчас более детально рассмотрим все вышеприведенные инструменты денежно-кредитной политики.
Ключевая ставка
Банк России предоставляет кредиты коммерческим банкам по ключевой ставке. При назначении ставок по вкладам и кредитам для компаний и людей банки ориентируются на ключевую ставку: кредиты дают по ставке выше ключевой, а вклады открывают по ставке ниже ключевой. Так банки зарабатывают.
Глобально чем ниже ключевая ставка, тем дешевле кредиты для компаний и населения и тем больше людей и организаций будут их брать. А это, в свою очередь, увеличит денежную массу, то есть экономика «насытится» деньгами, что приведет к росту потребления и деловой активности.
Спрос и инвестиции могут стать избыточными — когда спрос не может быть полностью удовлетворен, а инвестиции делают независимо от инвестиционных показателей, чтобы просто куда-нибудь вложить деньги. В результате при увеличении спроса растут цены, повышается инфляция, экономика перегревается, может начаться затяжной экономический спад. И тогда Банк России повышает ставку: кредиты дорожают, берут их неохотно, денег и возможностей для заемщиков становится меньше.
Еще Банк России поднимает ключевую ставку, чтобы привлечь иностранный капитал: чем выше доходность государственных облигаций, тем привлекательнее российский рынок для зарубежных инвесторов. А приток иностранного капитала на внутренний рынок укрепляет национальную валюту и увеличивает поток инвестиций в реальный сектор экономики. Поэтому государство повышает ключевую ставку не только на протяжении подъема и подхода к перегреву экономики, но и в целях увеличения привлекательности экономики для иностранного капитала.
Соответственно, все вышеприведенные аргументы верны и для кредитной системы в целом. При регуляции ключевой ставки балансируются объемы кредитования в экономике и уровень деловой активности. Кратко проанализируем динамику ключевой ставки.
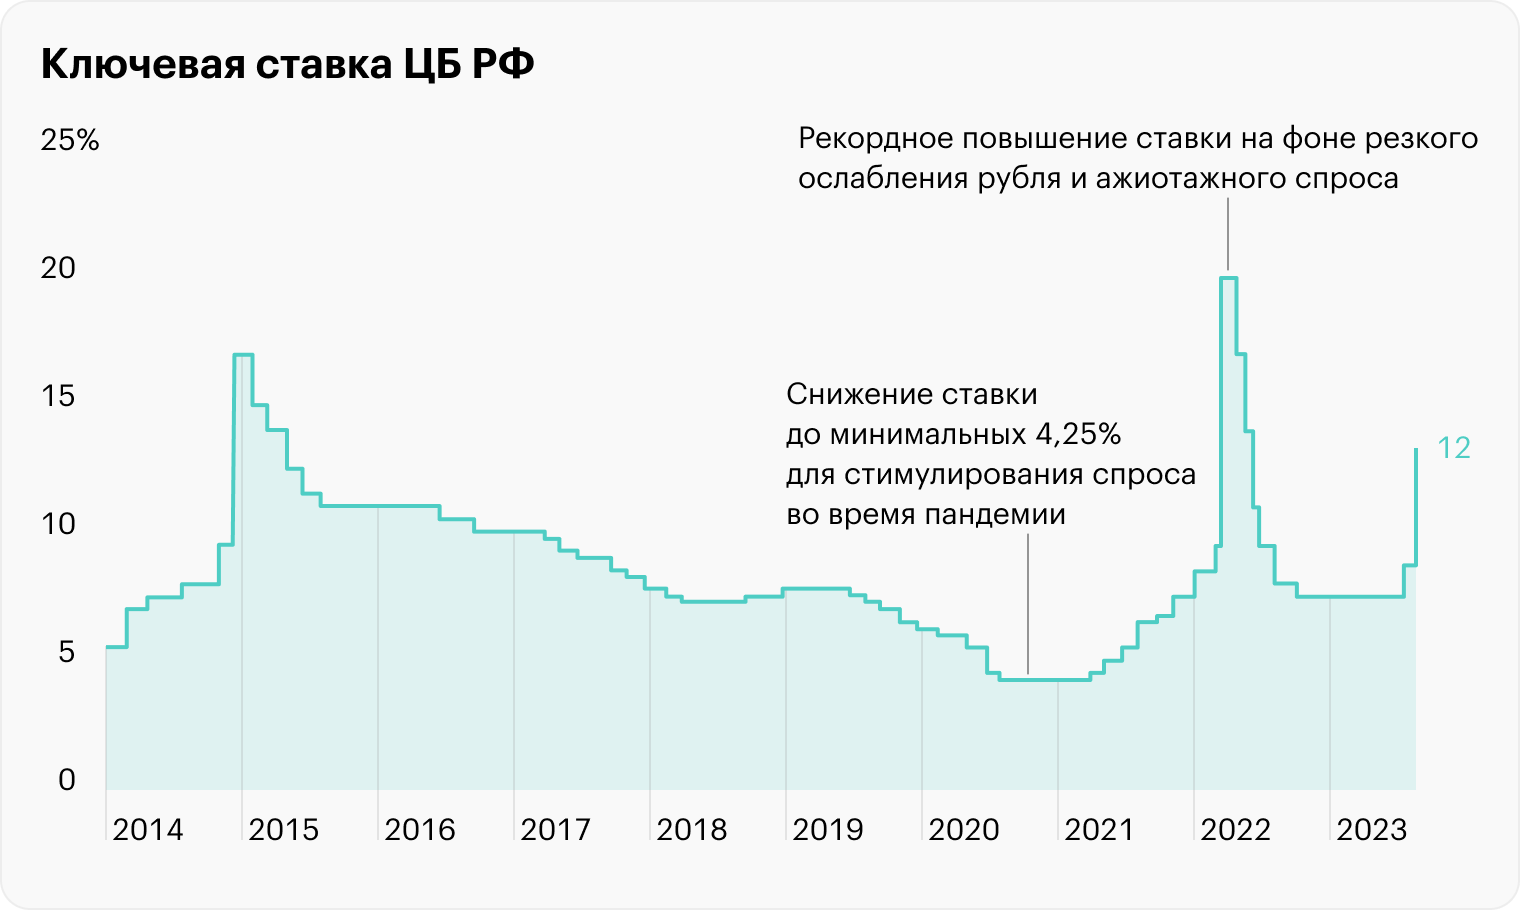
Существенный скачок ключевой ставки произошел в конце 2014 года: тогда в России случился валютный кризис, то есть рубль существенно подешевел по отношению к мировым валютам. Банк России стремился уменьшить отток капитала из банковского сектора за рубеж и восстановить привлекательность национальной валюты, поэтому повысил ключевую ставку.
Это помогло притормозить ослабление рубля и сохранить капитал банковской системы. Затем ключевая ставка снижалась: Банк России стремился увеличить деловую активность в стране после падения темпов роста в 2014 году. Тренд к снижению остановился с началом пандемии: при минимальной ключевой ставке произошло быстрое восстановление экономики и перегрев рынка, это вызвало увеличение уровня инфляции и ужесточение монетарной политики (вы находитесь здесь).
Итак: если ключевая ставка растет, кредиты берут неохотно, экономика замедляется, инфляция должна падать. Если ключевая ставка снижается, кредиты берут с удовольствием, растет деловая активность. Если спрос становится слишком большим, инфляция растет, экономика перегревается.
Обязательные резервные требования
Чтобы банки стабильно и безопасно работали, государство устанавливает обязательные резервные требования. Суть в том, что коммерческие банки резервируют в Банке России определенную часть денег, которые находятся на депозитах. Это нужно для того, чтобы коммерческий банк смог вернуть деньги вкладчикам, если они массово и неожиданно решат их забрать.
С помощью резервных требований Банк России ограничивает возможность коммерческих банков выдавать кредиты. Часть денег коммерческого банка замораживают на счетах Банка России, использовать их для выдачи кредитов нельзя.
Если уровень обязательных резервов повышают, банкам приходится замораживать больше денег на счетах в Банке России. Это снижает возможности банковского сектора выдавать кредиты, уменьшает денежную массу и ограничивает рост совокупного спроса. Если уровень резервов снижают, объем выдачи кредитов увеличивается, экономика насыщается деньгами, совокупный спрос растет.
Коэффициент обязательных резервных требований зависит от многих показателей: например, от валюты кредита, типа заемщика — физлицо или юрлицо, вида банка — универсальный или с базовой лицензией.
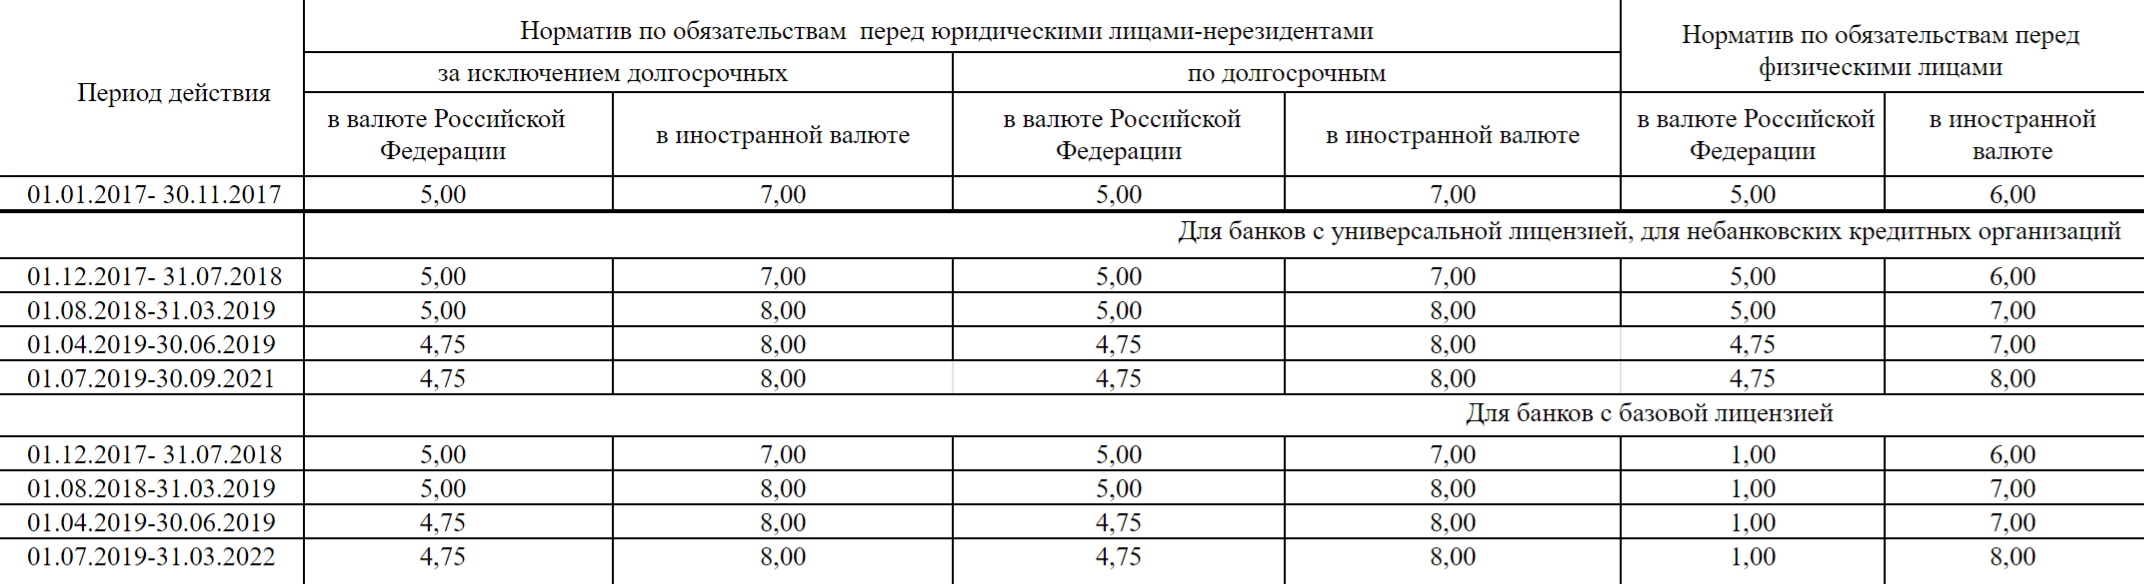
Например, по таблице выше видно, что в период с 01.07.2019 по 30.09.2021 банки с универсальной лицензией должны были замораживать на счетах в Банке России 4,75% от суммы рублевого депозита физического лица и 8% — от депозита в иностранной валюте.
Обязательные резервы серьезно влияют на экономику, так как непосредственно меняют денежную массу.
Итак: если обязательные резервные требования растут, банкам сложнее выдавать кредиты, экономика замедляется. Если требования снижаются, у банков больше денег на выдачу кредитов, экономика и спрос растут.
Операции на открытом рынке
Операции на открытом рынке — это сделки с государственными ценными бумагами: краткосрочными векселями или долгосрочными облигациями. Этот инструмент денежно-кредитной политики называют количественным смягчением.
Вот в чем суть инструмента: когда экономика разогрелась и нужно ограничить рост совокупного спроса, Банк России выпускает государственные облигации — это изымает из оборота некоторую сумму. А когда нужно стимулировать экономику, государство выкупает свои ценные бумаги и таким образом вливает деньги в обращение, что увеличивает совокупный спрос и способствует росту экономики.
В денежно-кредитной политике РФ можно выделить особенности применения этого инструмента. Во-первых , рынок государственных облигаций в России неликвиден относительно мирового рынка, что присуще не только ему, а всему фондовому рынку РФ.
Во-вторых , в России профицит бюджета, а облигации выпускают тогда, когда в бюджете дефицит. Поэтому прямые выпуски государственных облигаций в России случаются нерегулярно.
Чаще всего в качестве операций на открытом рынке Банк России использует сделки РЕПО. Это значит, что он предоставляет коммерческим банкам дополнительный кредит, покупая с дисконтом долговые корпоративные ценные бумаги или акции: они служат залогом, если контрагент не выполняет обязательства. А в будущем продает их по более высокой цене тому же банку. В этом случае дисконт — это процент по кредиту.
Операции на открытом рынке со стороны Банка России влияют на величину денежной массы. Если он предоставляет коммерческим банкам дополнительные кредиты, это увеличивает объем кредитования в экономике и ликвидность банковского сектора, а вместе с тем и устойчивость.
Рефинансирование кредитных организаций
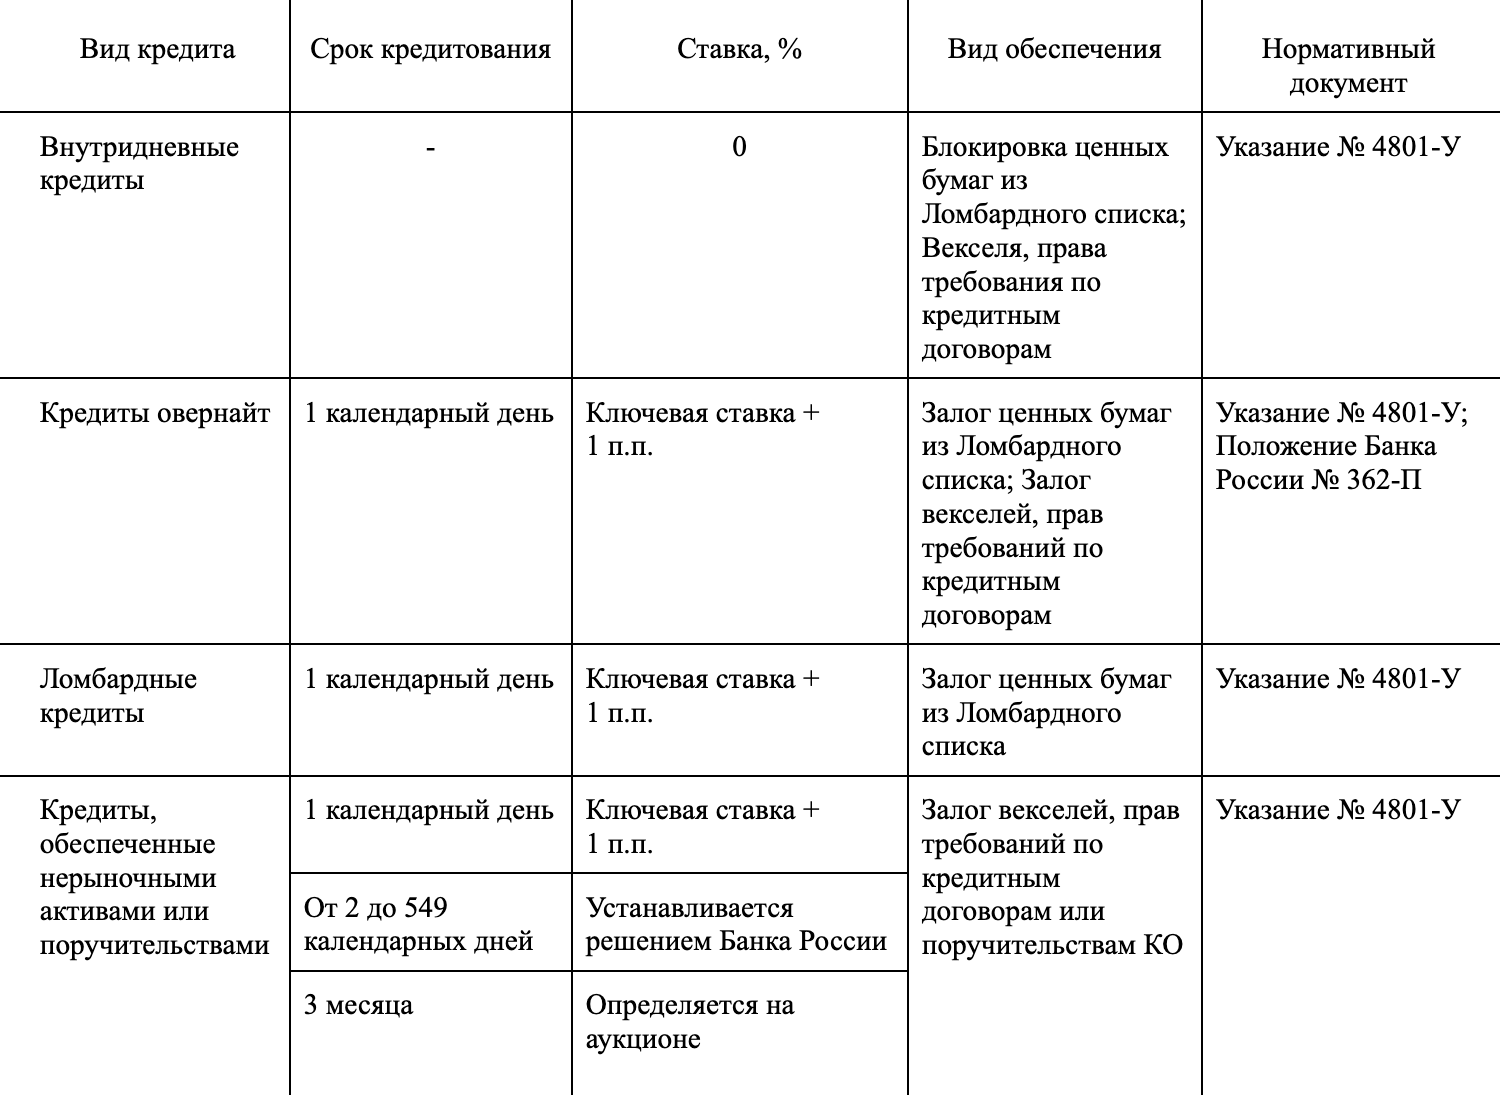
Этот инструмент связан с непосредственной выдачей кредитов коммерческим банкам. И это относится не только к крупным кредитам, которые Банк России предоставляет по ключевой ставке, но и к кратчайшим — сроком до одного дня: например, существуют внутридневные кредиты без процентов и кредиты овернайт — на один рабочий день. Они поддерживают ликвидность банковских процессов и помогают увеличить объем выданных кредитов, так как банкам нужно замораживать меньше наличных для расчетов с клиентами.
Грубо говоря, если коммерческий банк хочет выдать сегодня еще один кредит, а денег у него не осталось, он ничего не выдаст. Но можно попросить деньги у Банка России на короткий срок.
По овернайту нужно платить проценты — их устанавливает Банк России. Поэтому чем выше процентная ставка, тем выгоднее коммерческому банку не брать кредит в Банке России, а держать некоторую часть своих денег для покрытия дефицита текущих обязательств. И тем меньше эффект мультипликации, то есть ниже кредитная активность банков и, как следствие, ниже деловая активность в экономике.
В целом такие кредиты отличаются от крупных по ключевой ставке тем, что у них упрощенный вид регистрации: банки используют их, чтобы увеличить ликвидность и покрыть временный дефицит наличных.
Валютные интервенции
Валютные интервенции регулируют курс национальной валюты через покупку и продажу валюты на рынке. Например, если Банку России необходимо укрепить курс рубля, то ему нужно продавать валютные резервы и покупать национальную валюту. Если Банк России продает много долларов, увеличивается предложение и доллар ослабевает. Так же с рублем: если Банк России готов купить много рублей, спрос на них возрастает и рубль укрепляется.
До ноября 2014 года Банк России придерживался фиксированного курса рубля и активно применял валютные интервенции. Простыми словами, он старался держать курс рубля на одном месте, поэтому влиял на него как мог.
Такой политики придерживались, потому что стабильный курс национальной валюты означает стабильность в экономике, так как у субъектов экономики нет опасений, что курс существенно ослабнет и импортные товары станут дороже. А еще, так как Россия экспортирует много сырьевых ресурсов и доходы государственного бюджета также зависят от экспорта, государство стремилось минимизировать риски валютных колебаний рубля, чтобы стабилизировать доходную часть бюджета.
В 2015 году Банк России изменил свою политику в отношении рубля и перевел его на свободно плавающий курс, поэтому формально валютные интервенции больше не используют. Иностранную валюту для пополнения резерва теперь закупают через Министерство финансов РФ.