Чем отличается номер карты и счет получателя
Банковская карта 一 полноправная участница финансовых отношений. Ее используют для проведения расчетов, оплаты товаров и услуг, перечисления зарплаты и т. д. Но не все хорошо понимают отличия между номером карты и счетом получателя. Давайте разбираться.
Разница между номером счета и номером карты
Банковская карта 一 это физическое воплощение счета в банке. Чтобы выпустить пластиковый носитель или открыть виртуальную карточку, обязательно понадобится счет.
Бывает счет без карты, но карты без счета — нет.
С помощью карты владелец получает доступ к счету в банке. При этом к одному счету могут быть привязаны сразу несколько карт, и у каждой будут свои реквизиты, в том числе номер.
Что такое номер банковской карты
Номер банковской карты это комбинация из 13, 16, 18 или 19 цифр, размещенных на лицевой или оборотной стороне пластика.
Набор цифр уникален, он не повторяется и привязан к кредитной организации, держателю пластика и счету. В комбинации зашифрована информация о банке, который выдал карту, и платежной системе, обслуживающей пластик.
Номер может быть напечатан или выдавлен на корпусе карточки. По цифрам можно выяснить:
- по первой 一 тип платежной системы (МИР 一 2, Mastercard 一 5, Visa 一 4);
- по следующим пяти 一 указывает на банк и филиал, выпустивший пластик, и тип карты (кредитная или дебетовая);
- по всем последующим 一 регион, год выпуска и другую информацию для идентификации (данные о владельце);
- последнее число необходимо для контроля.
Номер карты можно назвать посторонним людям, чтобы получить средства через перевод. Иная информация, указанная на пластике, может понадобиться, если вы планируете пополнить другую банковскую карту.
Будьте внимательны. Просьба назвать CVC (CVV) код (три цифры с оборотной стороны карточки) 一 способ, которым мошенники хотят получить доступ к вашим деньгам.
Оформление банковской карты автоматически означает открытие счета, так как без него пластик не работает.
Какие бывают банковские карты и можно ли выбрать одну карту для всего
Что такое расчетный счет
Фактически расчетный счет получателя — это адрес, необходимый банку для точной доставки средств.
Расчетный счет или счет получателя включает двадцать цифр. О чем они говорят:
- первые три означают получателя: 408 — физическое лицо, 407 — частная организация из России, а 405 и 406 — государственная;
- четвертая и пятая показывают на владельца счета и цель: часто для физических лиц используют 408 17, а для ИП — 408 02 ; в отношении юрлиц цифры указывают на род деятельности компании (перечень обозначений в Положении Банка России );
- шестая, седьмая и восьмая говорят о валюте, в которой открыт счет: ххххх810 — российский рубль; ххххх840 — американский доллар; ххххх978 — евро (все варианты приведены в классификаторе );
- девятая создается автоматически и защищает от ошибок в номере счета;
- с десятой по тринадцатую отображены данные об офисе банка, где открыт счет (например, 0000 маркируют главное отделение);
- с четырнадцатой по двадцатую — формируются автоматически банковской системой, в них находятся сведения о типе счета.
Помните, что в одном банке у разных клиентов номера счетов не совпадают, но в другой финансовой организации комбинация может повториться. Поэтому для денежного перевода нужны все банковские реквизиты, набранные в точности.
Как узнать банковские реквизиты:
- через личный кабинет или в мобильном приложении: выбрать нужный счет и нажать на кнопку «реквизиты»;
- лично обратиться в отделение банка с паспортом.
Расчетный счет — не номер карты, а часть банковских реквизитов. При этом расчетный счет может быть карточным, то есть к нему можно привязать пластик.
Юридические лица обязаны открыть расчетный счет, а индивидуальным предпринимателям он нужен как полезный финансовый инструмент для банковских операций.
Вести бизнес лучше с надеждиным помощником: расчетно-кассовое обслуживание в Совкомбанке на выгодных условиях упрощает проведение платежей, банковских переводов, внесения и снятия наличных. С Совкомбанком не отвлекайтесь на банковские операции и активно развивайте бизнес.
Есть прекрасная возможность открыть расчетный счет в Совкомбанке с выгодными предложениями для предпринимателей! Подайте заявку, чтобы узнать индивидуальные условия, которые банк подберет для вас.
Каким способом переводить средства: мнение экспертов
Возникает закономерный вопрос: как лучше проводить банковские переводы? Об этом я спросила экспертов.
«Номер карты и номер счета — разные идентификаторы, которые используют для перевода средств между физическими лицами.
Перевод средств по номеру карты обычно более удобен и быстр, не требует ввода большого количества данных. Однако возможны риски мошенничества — если кто-то получит доступ к номеру карты или CVV-коду » , 一 говорит Алексей Яковлев, руководитель отдела маркетинга аутсорсинговой компании MIMINO.
Банковские переводы по номеру карты и номеру счета получателя
Способ перевода
Необходимые данные
Особенности
Номер карты
через функцию перевода: ввести комбинацию из 16 или 18 цифр
через функцию «пополнить»: указать номер карты, срок действия и код CVC (CVV)
Платежи поступают мгновенно.
Вариант «пополнить» подходит только для переводов ближайшим знакомым или на собственную карту
Счет получателя
- номер счета (расчетный счет);
- БИК банка получателя;
- счет банка получателя или казначейский счет;
- ФИО
Доступен онлайн-перевод и офлайн в отделении банка при предъявлении паспорта отправителя.
Деньги могут идти до 5 дней
И тот, и другой способ доступны держателям карты «Халва» от Совкомбанка. За переводы клиенту Совкомбанка, через систему бесплатных платежей, по номеру карты комиссия не взимается. Халва 一 универсальный финансовый инструмент, удобен для переводов и для оплаты.
Карта «Халва» — универсальный финансовый инструмент. Используйте свои средства, получайте кешбэк с покупок до 10% и доход на остаток собственных средств по карте до 15%, а также открывайте вклады под выгодный процент. Вы можете взять заемные средства и потратить их на покупки в рассрочку до 24 месяцев. Оформите Халву в пару кликов, и курьер привезет ее вам!
Специалист Юридической Группы «Совет» Ксения Беляева обозначила доводы, которые помогут определиться с выбором способа перевода:
- Карты одного банка: перевод по номеру карты может быть быстрее и проще;
- Карты разных банков: перевод по номеру счета может быть более удобным, чем по номеру карты, так как позволяет обойти ограничения на переводы между разными кредитными организациями;
- Карты разных банков одной платежной системы: перевод по номеру карты может быть проще и быстрее;
- Если у одного из участников нет банковской карты, то перевод по номеру счета может быть единственным вариантом.
« Перевод по номеру карты быстрее и удобнее, но может иметь ограничения по максимальной сумме перевода. Как правило, за разовую операцию можно отправить не более 150 тысяч рублей, а месячный лимит для перевода денежных средств не превышает 1,5–3 миллиона рублей. За отправку сумм сверх лимита банки берут комиссию — около 1–1,5%.
Операции между банковскими счетами дешевле. Они минуют платежную систему, услуги которой нужно оплачивать. Несмотря на это преимущество, перевод по номеру счета занимает больше времени: сначала банк отправляет поручение в Центробанк, а после оно передается банку-получателю. Процедура занимает от трех до пяти рабочих дней.
Выбор способа перевода денежных средств зависит от того, какой способ удобнее для вас и получателя.
Перевод по номеру карты быстрее и удобнее, но имеет ограничения по максимальной сумме перевода. Перевод по номеру счета занимает больше времени, но обычно не имеет ограничений по сумме и месту перевода.
В любом случае убедитесь, что вводите правильные данные и проверяйте все детали перед выполнением операции», 一 подытоживает Ксения Беляева .
Пять способов: как перевести деньги без комиссии
Банковская карта и банковский счет 一 не одно и то же, так же, как и их номера. В обоих случаях это набор цифр, но обозначают они разные вещи.
Обе комбинации необходимы для проведения платежей. Причем номер карты или номер счета получателя можно свободно сообщать другим людям, так как без этих данных невозможно сделать денежный перевод.
Номер карты и номер счета: в чем различие?
Нанесенный на банковскую карту номер многие владельцы считают автоматически и номером счета, где хранятся денежные средства. На самом деле это не так. Чтобы исключить путаницу, расставим все на свои места.
Номер банковской карты
«Номер банковской карты состоит, как правило, из 16 цифр (хотя встречаются, например, и 18-значные номера. – Прим. авт.) и напечатан на лицевой стороне карты особым шрифтом. Это уникальный номер карты, второго такого номера нет, поясняет управляющий операционным офисом «Пермский» Росэнергобанка Григорий Солодов. – В ряде случаев на карте может быть указан не полный номер, а только часть его. Но на самой магнитной полосе/чипе номер карты будет записан полностью. Номер (если указан полностью) печатается на лицевой стороне карты и необходим для оплаты товаров и услуг в сети Интернет. В этом случае может понадобиться и код безопасности CVV2/CVC2, состоящий из последних трех цифр, напечатанных на оборотной стороне карты, рядом с образцом подписи держателя».
Номер банковской карты – это идентификатор, который говорит, что для совершения платежа была использована совершенно конкретная карта. Он формируется с учетом всех банков, выпускающих карты и по стандартам платежных систем. Именно поэтому нельзя использовать номера счетов, так как они не являются уникальным для всех банков.
По числовой последовательности символов, указанной на лицевой стороне карты, можно определить принадлежность карты к платежной системе, – объяснили в пресс-службе Западно-Уральского банка Сбербанка России. Так, например, если первая цифра 4 – это всегда Visa, 5 – MasterCard, 6 – карты Maestro.
Номер банковского счета
Частные лица и организации, которые хотят пользоваться безналичными расчетами для личных или рабочих вопросов, заводят счет в банке. Для перевода денег конкретному человеку или компании, нужно знать номер его банковского счета.
Если при переводе или платеже указать неправильные реквизиты счета, деньги могут уйти другому получателю или «зависнуть» на счетах банка. Что такое номер банковского счета, где его используют, и как его найти, разобрался сотрудник сервиса Бробанк.
- Номер банковского счета: что это такое
- Что такое номер расчетного счета в банке
- Как узнать номер счета для переводов
- Как открыть и пополнить карту по номеру счета
Номер банковского счета: что это такое
Банковский счет — это учетная запись, с помощью которой банки переводят деньги между физическими и юридическими лицами. Она позволяет рассчитываться клиентам внутри банка и за его пределами, получать и оплачивать счета, проводить ряд других финансовых операций.
По сути, это адрес, по которому банки находят определенное частное или юридическое лицо, и зачисляют деньги именно ему. Для каждого клиента в банке номер счета уникален, и формируется он по определенным правилам.
Банковский счета состоит из 20 цифр, которые делятся на шесть групп:
- три первых цифры называют балансовым счетом первого порядка. Он определяет собственника счета: код 407 — для юридических лиц, 408 — для ИП и физических лиц, 405 или 406 — для государственных организаций;
- четвертая и пятая цифры — это балансовый счет второго порядка. Они содержат информацию о категории владельца — финансовая, коммерческая или некоммерческая организация;
- шестая-восьмая цифры обозначают основную валюту по Общероссийскому классификатору, в которой хранятся деньги. Если используют рубли, укажут 810 или 643, если евро — 978, для долларов — 840;
- девятая цифра — контрольная, она нужна для проверки правильности написания и статуса счета;
- 10-13 цифры — идентификатор филиала банка;
- 14-20 — уникальный номер, который присваивают счету клиента.
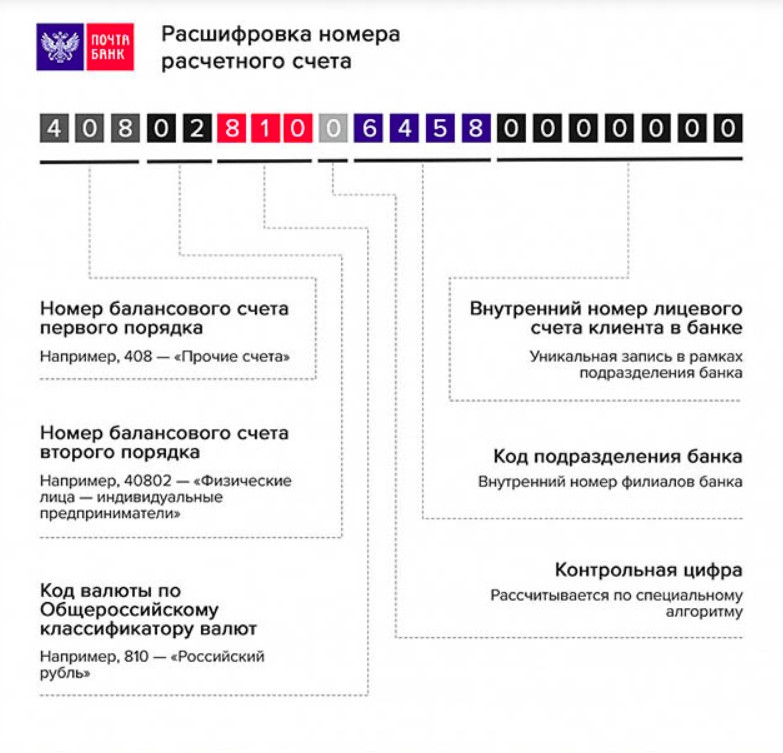
Каждый счет состоит из шести основных групп
Часто номер счета путают с номером карты. Карта — это пластиковый инструмент, который банк выпускает для удобства клиента. Она не может существовать сама по себе. С её оформлением автоматически открывают банковский счет, к которому и «привязывают» карту. Причем это может быть не одна, а сразу несколько карт, которые можно раздать членам семьи, и пользоваться единым счетом.
В номере счета всегда 20 цифр, а номер карты может состоять из 16-19 цифр, в зависимости от типа карты и платежной системы. Для переводов между физическими лицами достаточно знать номер карты или телефона, а для платежей между юридическими лицами без номера расчетного счета не обойтись.
Что такое номер расчетного счета в банке
Расчетный счет — это банковский счет, который открывают для ведения расчетно-кассовых операций. Юридические лица без него не смогут выполнять безналичные финансовые операции, необходимые для ведения бизнеса.
В России все организации — частные, муниципальные и государственные открывают расчетный счет. Закон не обязывает юрлиц открывать расчетный счет, но вместе с тем он обязывает вести отчетность по всем операциям и оплачивать налоги.
С расчетным счетом можно переводить и принимать любые суммы, и у компании будет доказательство для ФНС о своевременных платежах. Индивидуальные предприниматели могут не оформлять текущий счет, если плату за свои услуги или товары они получают от физических лиц наличными.
Однако максимальная сумма по одному договору ограничена — до 100 000 рублей. За превышение лимита предусмотрен штраф до 50 000 рублей в соответствии со статьей 15.1 КоАП РФ. Поэтому без счета некоторым ИП работать попросту неудобно.
- для переводов на расчетные счета других юридических лиц;
- внесения, снятия, хранения денежных средств;
- выполнения обязательных отчислений в государственные службы;
- выплаты физическим лицам;
- получения безналичных переводов;
- оплаты банковских сопутствующих услуг;
- участия в торгах, закупках.
Чтобы открыть расчетный счет, обратитесь в отделение банка, заполните заявление, передайте документы и подпишите договор банковского обслуживания. В некоторых банках такие операции можно провести онлайн. Для пополнения используйте банковские переводы, кассы банков или онлайн-банк. Для дистанционного банковского обслуживания нужно подписать договор.
- Банковский идентификационный код или БИК. Это уникальный банковский номер, который принадлежит конкретному отделению кредитной организации. Его присваивает Банк России.
- Корреспондентский счет. Его используют для расчетов между разными банковскими учреждениями.
- Идентификационный номер налогоплательщика или ИНН. Это уникальный номер, который используют как дополнительный способ идентификации. Его присваивают при постановке на учет в Федеральной налоговой службе.
- Код причины постановки на учет или КПП. Его присваивают филиалам, отделениям и другим структурным подразделениям.
Для перевода или платежа организации, укажите не только номер счета, но и дополнительные реквизиты. Это нужно для исключения ошибки поиска получателя.
Как узнать номер счета для переводов
Когда частное лицо или организация открывает расчетный счет в банке, сотрудник сразу выдает ему договор. В нем указывают номер счета клиента и другие реквизиты, которые могут понадобиться для дальнейших операций.
- Прийти в отделение банка с паспортом, и попросить консультанта распечатать реквизиты.
- Обратиться по телефону в службу поддержки. Для идентификации в базе данных нужно назвать свои личные данные сотруднику кол-центра.
- Посмотреть в личном кабинете онлайн-банка или мобильном приложении. Такой вариант подходит клиентам, которые предварительно прошли регистрацию в онлайн-сервисах банка.
Чаще всего клиенты выбирают последний вариант, как самый быстрый. В личном кабинете или мобильном приложении нажмите на номер нужного счета, пролистайте описание вниз, найдите вкладку «О счете» → «Реквизиты».
Информацию можно скопировать в память устройства, отправить себе или другому человеку удобным способом. Например, в мессенджерах, на электронную почту или через социальные сети. Передавайте реквизиты только людям, надежность которых не вызывает сомнений.
- если перевод делает частное лицо, для этого достаточно назвать номер карты. Трехзначный код с обратной стороны карточки или её срок действия не нужны, и это тайная информация, которую нельзя сообщать посторонним;
- когда перевод делает организация, ей понадобятся полные реквизиты банковского счета — номер счета, БИК, корсчет и другие данные.
В некоторых банках можно сразу сформировать и распечатать справку со всеми реквизитами счета. Например, для оформления пособия, выплаты или перевода заработной платы.
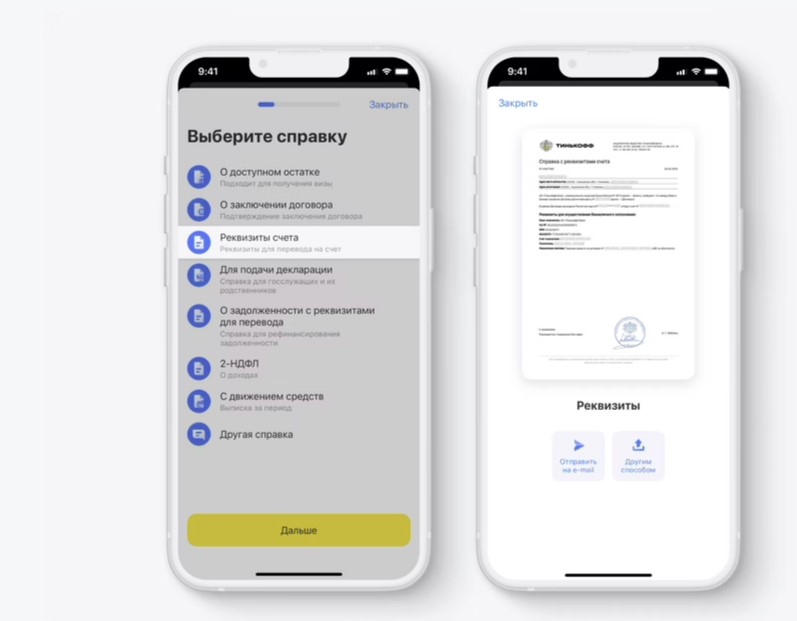
Выберите справку «Реквизиты счета», в ней указаны все нужные работодателю данные
Как открыть и пополнить карту по номеру счета
- расчетный — используется для физически, юридических лиц, ИП, государственных и муниципальных учреждений,
- бюджетный — нужен для получения денег от государственных и муниципальных организаций,
- аккредитивный — предназначен для безопасных взаиморасчетов,
- накопительный — нужен для хранения денег и получения на них процентов.
Физическим лицам для открытия текущего счета достаточно паспорта. С паспортом они обращаются в отделение банка и заключают договор, в которой указаны все реквизиты.
Можно поступить проще — заказать дебетовую или кредитную карту. При её оформлении банк автоматически откроет счет для удобного доступа к деньгам. Для дебетовой карты нужен только паспорт, для кредитки могут понадобиться дополнительные документы и подтверждения платежеспособности.
Для пополнения счета карты можно использовать её номер — он указан на лицевой стороне пластика. Вносить деньги можно через отделение банка, банкоматы, платежные терминалы, онлайн-сервисы.
Что такое карточный счет и зачем он нужен?
Карточный счет — это счет, который открывается пользователем в банке и привязывается к карте. На него проводится зачисление денежных средств с целью дальнейшей оплаты товаров и услуг с помощью банковской карты.
Банковская карта: что это такое?
Банковская карточка — это инструмент из пластика, который дает возможность получить доступ к имеющимся на карточном счете деньгам.
Справка! Это называется — специальный карточный счет. Его открывает банк для отслеживания финансовых операций, которые выполняет пользователь.
В случае, когда все карты привязываются к одному счету, а также когда карточка является предоплаченной, СКС не создается.
Банковские карточки используются для оплаты товаров либо услуг и для снятия наличных в банкоматах или в пунктах выдачи. Использовать такую карту можно и для оплаты в интернете. Это могут быть, как покупки в интернет-магазинах, так и платежи.
Очень часто любую банковскую карту называют кредиткой, но это неверно, потому что кредитка — это один из видов карт. Такая привычка у людей появилась по причине того, что изначально карточки были именно кредитными. Но сейчас она может быть и кредитной, и дебетовой.
Понятие карточного счета
Данный счет можно открыть в любом банке, на нем будут храниться ваши средства. Выбор банка — дело ответственное. Его структура может распространяться, как на всю страну, так и работать только в определенном регионе. Ориентируйтесь на время работы, отклики пользователей.
Каждый счет имеет свой номер из двадцати цифр, который присваивается согласно банковскому классификатору. Эти цифры разделены на определенные группы, с их помощью можно определить валюту счета, владельца, банк, который его открыл, а также тип и назначение.
Предназначение карточного счета:
- хранение денежных средств;
- ведение учета начислений и списаний;
- перевод денег на другие счета;
- снятие наличных средств;
- выполнение платежей и погашение кредитов.
Карточный счет открывается на основании подписания договора между банком и клиентом. После оформления документов заявителю выдается карта.
Как может пополняться счет карты:
- перевод зарплатных средств;
- перевод различных поступлений;
- пополнение наличными в кассе банков или через терминалы;
- переводы между счетами.
Каких видов бывают счета?
Карточный счет точно так же, как и банковская карточка, бывает двух видов: кредитный и дебетовый.
Дебетовые счета открывают для получения и хранения собственных денежных средств клиента. Также существует такое понятие как овердрафт. Это подключение к дебетовой карте функции, которая позволяет пользоваться деньгами «в минус».
Внимание! Овердрафт по карте имеет установленный лимит.
Что касается кредитных счетов, то они, по решению банковской организации, привязываются к кредитке. На них зачисляются денежные средства банка, которые предоставляются заемщику на определенных условиях. Такой вид будет действовать до тех пор, пока долг не будет погашен в полной мере с оплатой сопутствующих услуг.
Зачем нужен номер счета?
В большинстве случае номер счета используется достаточно редко, потому что держатели карт пользуются именно номером карты. Но в некоторых ситуациях в нем возникает необходимость:
- пополнение счета в стороннем банке;
- погашение займов через бухгалтерию по месту работы.
Справка! Для этого следует написать заявление с указанием необходимых реквизитов.
- получение заработной платы. С этой целью пользователь передает работодателю реквизиты своей карты;
- снятие наличных на сумму, которая превышает установленный лимит. Это можно сделать в кассе банка, предварительно уведомив сотрудников о планируемом снятии, чтобы они подготовили требуемую сумму;
- пользование корпоративными банковскими карточками.
Важно! Выполнять переводы можно как по номеру карты, так и по номеру счета, к которому она привязана. Время выполнения перевода по номеру счета составляет до трех рабочих дней. Перевод по номеру карты, как правило, осуществляется мгновенно.
Как узнать номер счета?
Этой информации нет в свободном доступе, в отличие от номера карточки, который указан на пластиковом носителе. Получить номер счета можно в следующих источниках:
- банковский договор, который был подписан перед получением карты;
- банк, куда можно обратиться, имея при себе паспорт;
- с помощью банкомата. При себе надо иметь карту;
- звонок на горячую линию банковской организации. При этом потребуется пройти процедуру идентификации;
- в личном кабинете на сайте банка или в мобильном приложении.
Какие отличия между номером карты и номером счета?
Это абсолютно разные идентификаторы, которые присваиваются банком. Номер счета обеспечивает ведение учета денежных средств, а номер карточки — получение информации о самой карте и ее владельце.
Важно! Для открытия счета выпуск банковской карты не требуется, а при выпуске карточки счет создается автоматически.
По номеру карты можно узнать следующую информацию:
- Страну, в которой выпущена карта.
- Платежную систему, которая обслуживает карточку.
- Банк-эмитент.
- Уникальный номер карты.
С помощью номера карты можно сделать перевод или совершить платеж, но денежные средства будут списываться именно со счета, который к ней привязан.
Справка! К одному счету есть возможность привязать несколько банковских карточек.
Это может быть как дополнительная карта для личного пользования, так и выпуск нескольких — для всех членов семьи. Это очень удобно для учета расходов и доходов. По такому же принципу работают и корпоративные карты, которые оформляются для сотрудников организаций.
Как правило, по таким дополнительным картам устанавливается определенный лимит, который ограничивает сумму расходов.
Следующее отличие заключается в сроке действия. Карты обычно действуют от трех до пяти лет, в то время как счета являются бессрочными. По истечению срока действия карту можно перевыпустить или заказать новую, при этом она будет привязана к текущему счету.
Внимание! При смене номера карты номер счета остается прежним.
Основные преимущества и недостатки карточных счетов
Плюсы заключаются в следующем:
- возможность привязывать несколько карт к одному банковскому счету;
- при использовании корпоративных карты могут устанавливаться лимиты на расходы;
- срок действия карты составляет несколько лет (устанавливается банком), а действие счета бессрочно;
- для открытия счета необходимо лично обратиться в банк;
- денежными средствами на счете можно пользоваться в любом уголке планеты;
- открыть счет очень легко.
Минусы карточных счетов:
- строгие тарифы и требования к использованию;
- недостаточный уровень безопасности;
- существуют ограничения в использовании.
Как открыть счет?
Эта процедура очень простая и включает в себя минимум шагов, но перед оформлением рекомендуется связаться с банком и узнать детали.
Базовый порядок открытия счета состоит из следующих этапов:
- подача заявки —это можно сделать, как онлайн, так и при личном посещении офиса банка;
- сбор и передача документов сотруднику банка;
- подписание договора;
- после открытия счета по желанию можно оформить и банковскую карту.
Стоит отметить, что для открытия кредитного счета действуют более жесткие требования, чем для дебетового. Перечень требований у каждого банка индивидуальный и с ним можно ознакомиться на сайте или во время консультации с менеджером.
При оформлении кредитного счета чаще всего требуется подтверждение доходов будущего заемщика, а в некоторых случаях банк может запросить и информацию о членах семьи и их заработке. Такое встречается при ипотечном кредитовании.
Также существуют нюансы, когда открыть счет хочет лицо, которое не является гражданином России. В этой ситуации банк проверяет законность пребывания в стране. Документом, который это подтверждает, может быть как миграционная карта о пересечении границы, так и регистрация временного проживания или вид на жительство иностранного гражданина.
В случае, когда на счет вносятся валютные средства, потребуется подтверждение источника их получения. Это может быть таможенная декларация, если держатель привез их с собой из другой страны, или документ о снятии наличных, когда деньги были сняты со счета в России.
Какие операции можно выполнять по счету?
Пополнение при наличии карты:
- через кассу банка;
- через банкомат;
- киоски по самостоятельному обслуживанию.
Пополнение, если карточки нет:
- касса банка;
- перевод из сторонней финансовой организации;
- онлайн-банк.
Какие вопросы надо задать при открытии счета?
В наше время сложно встретить человека, у которого нет банковской карты. Соответственно, открытие карточного счета — это одна из самых популярных банковских услуг. Но, как и при любом обращении в банк, необходимо ознакомиться со всеми требованиями и условиями, чтобы быть добросовестным и благонадежным клиентом.
Перед открытием счета необходимо ознакомиться со всеми требованиями и условиями. Например, плата за обслуживание и комиссия за операции. Поэтому, при оформлении карточного счета, надо узнать следующую информацию:
- порядок снятия и пополнения;
- наличие и размер комиссии за осуществление операций;
- особенности пользования счетом за пределами России;
- наличие дополнительных услуг и привилегий;
- расходы на обслуживание.
В большинстве случае счетами, открытыми в России, можно пользоваться за ее границами. Для этого, во время оформления визы, потребуется предоставить справку из банка.
Финансовая гигиена или как защитить свой счет?
Чтобы защитить свои денежные средства от посягательств со стороны мошенников, необходимо придерживаться следующих правил:
- Установить на смартфон или ПК антивирусную программу.
- Для входа в личный кабинет пользоваться защищенным вайфаем или делать это дома.
- Скачивать мобильные приложения только из официальных ресурсов.
- Установить подтверждение операций с помощью СМС-сообщений.
- Если информация по счету или карте хранится на смартфоне или компьютере, следует установить защиту в виде пароля.
- Не переходить по незнакомым ссылкам и не устанавливать неизвестные приложения.
- Для покупок в интернете рекомендуется оформить отдельную карту. К примеру, виртуальную.
- Подключить услугу «Мобильный банк», чтобы получать уведомления от банка о всех операциях по счету.
- Не отвечать на подозрительные звонки. Для этого можно установить специальное приложение.
- Ни в коем случае не передавать третьим лицам конфиденциальную информацию: пин-код от карты, логин и пароль от личного кабинета.
- Нельзя хранить все пароли в одном месте.
- Не выкладывать в интернете личную информацию: номер карты или номер телефона.
Надо использовать разные пароли и регулярно их обновлять. Также пароль должен быть сложным и не состоять из цифр номера телефона, даты рождения или один-два-три-четыре. Такие пароли взломать очень легко.
Выводы
Сейчас почти у всех есть банковские карточки, но нет понимания разницы между картой и карточным счетом. Карточный счет — это банковский счет, к которому привязывается карта, а карта — это пластиковый или виртуальный носитель. Карточные счета бывают дебетовые и кредитные. На дебетовом счете хранятся личные средства пользователя, а на кредитном — деньги, предоставленные банком. Также у некоторых дебетовых карт есть опция овердрафта, которая позволяет тратить больше, чем есть собственных денег на карте в рамках установленного лимита.
С помощью номера счета можно осуществлять пополнения и переводы. А сам номер счета можно найти в банковском договоре, в офисе банка, в личном кабинете, в банкомате с помощью карты или, позвонив на горячую линию.
Номер карты от номера счета отличается тем, что в первом случае идентификатор несет информацию о карте и ее владельце, а во втором — обеспечивает ведение учета денежных средств.
Открыть карточный счет можно при посещении банка или подать заявку на сайте. Далее необходимо подать пакет необходимых документов и подписать договор. При желании можно заказать и карту. При заказе банковской карты счет открывается автоматически и при ее закрытии остается действующим. Закрывать счет надо отдельно.
Перечень документов зависит от вида счета. Например, при открытии кредитного счета документов понадобится значительно больше, чем при открытии дебетового.
Чтобы обеспечить сохранность денежных средств на счете, следует соблюдать правила финансовой гигиены.